 VLSI Korea
Synthara 深度解析:在 SRAM 裡運算的 ComputeRAM、100 倍主張與 1,600 萬美元的現實
Synthara 賣的是會運算的 SRAM 巨集:在可直接替換的 SRAM 裡做數位記憶體內運算、靠模擬支撐的 100 倍主張、唯一公開名字的客戶 Bosch,以及面對募得 4.5 億美元對手時僅約 1,600 萬美元的現實,本篇完整解析。


先說結論
- Synthara 賣的不是晶片,而是 SRAM 巨集 IP。 這家蘇黎世新創的 ComputeRAM 是與一般 SRAM 介面完全相同的置入式巨集,差別在於記憶體陣列周邊密貼了數位運算邏輯,讓矩陣運算在資料所在的位置就地處理。核心賭注是消滅馮紐曼架構的資料搬移成本。
- 差異化就在「數位」二字。 Mythic 與 IBM 的類比 CIM(存內運算)用位元單元本身的物理量運算,Synthara 則完全不碰晶圓廠提供的標準位元單元。代價是周邊邏輯讓面積增加約 5~10%(公司說法),換來的是製程移植與驗證都走一般數位流程。
- 所有數字都要當作公司主張來讀。 Cortex-M0 展示中相對傳統 SRAM 最高 139 倍速度、158 倍能源效率,出自公司發表,不是量產矽晶的獨立基準測試。測試晶片以 GlobalFoundries 22FDX 製造,而公開的量產客戶名字,實質上只有被揭露為早期客戶的 Bosch。
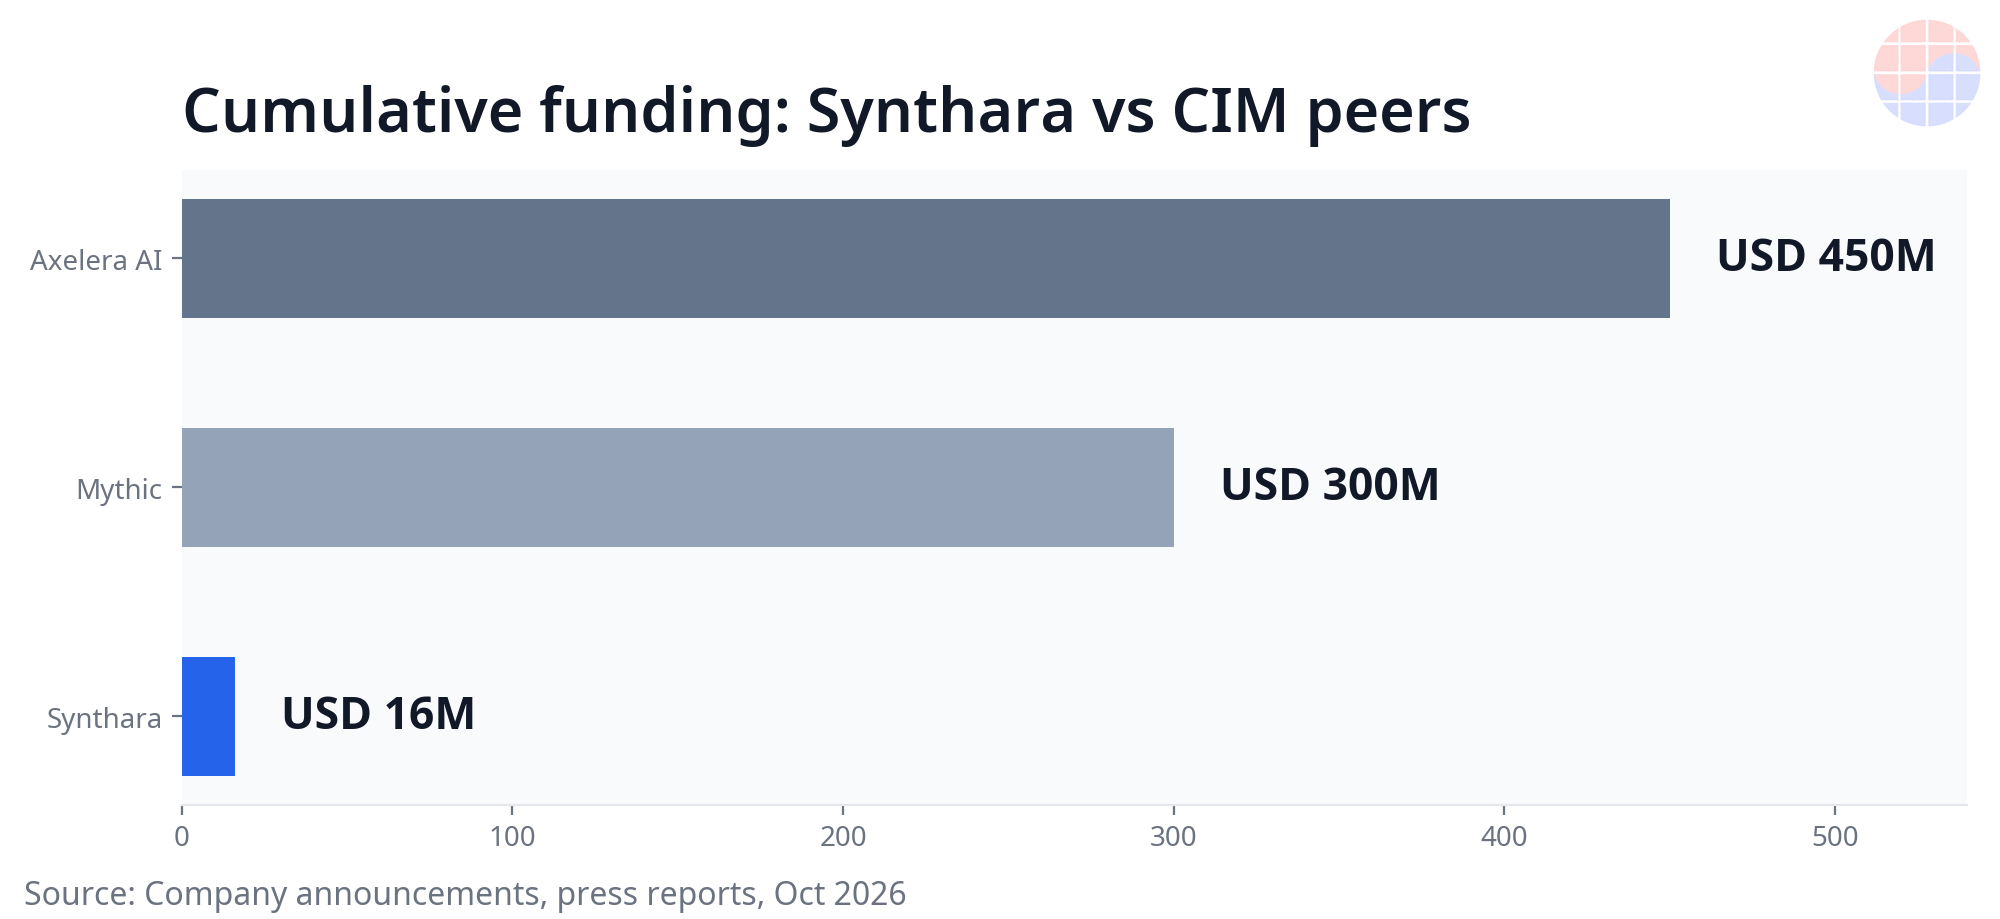
- 資金最薄。 累計募資估計約 1,600 萬美元,2024 年 6 月的 1,100 萬美元輪次(股權 550 萬 + 補助 590 萬)之後,未再確認新輪次。同場的 Axelera 累計 4.5 億美元,Mythic 約 3 億美元。團隊約 20 人。
- 判斷: 技術方向正確,切入方式聰明,但這家公司的命運不取決於資本,而取決於「在大型 MCU 廠商拿到一次設計導入」。那一次導入轉成權利金之前,現金夠不夠撐,才是真正的問題。
公司概覽
| 項目 | 內容 |
|---|---|
| 成立 | 2019 年,瑞士蘇黎世(Institute of Neuroinformatics,ETH Zurich 與蘇黎世大學衍生公司) |
| 創辦人 | Manu V Nair(執行長)、Alessandro Aimar(技術長),公司奠基於兩人的博士研究 |
| Nair 背景 | Analog Devices、Apical Imaging 晶片設計,曼徹斯特 MPhil,Institute of Neuroinformatics 博士(神經形態運算) |
| Aimar 背景 | Imagination Technologies 的 PowerVR GPU 驗證與架構(2014 年起),其後以節能 AI 運算取得博士 |
| 產品 | ComputeRAM(以 SRAM 為基礎的存內運算 IP 巨集 + SDK) |
| 矽晶 | GlobalFoundries 22FDX 測試晶片(18kB 巨集;曾報導 2x2mm 展示晶片)。記憶體編譯器與 FinFET 版本,公司稱開發中 |
| 團隊 | 約 20 人(2024 年 6 月報導) |
| 累計募資 | 估計約 1,600 萬美元(含 2024 年輪次、早期種子輪與補助;公司未曾公布正式累計數字) |
| 營收 | 未公開;推估仍在權利金階段之前 |
| 重要人物 | 顧問 Hermann Hauser(Arm 共同創辦人);董事長 Sean Mitchell(Movidius 共同創辦人,依 2023 年報導) |
創業故事:從神經形態實驗室走出的「反類比」決定
Synthara 起於 2016 年 1 月:Manu Nair 與 Alessandro Aimar 在同一天於 Institute of Neuroinformatics 開始博士研究。兩人都是被 AI 與高效運算吸引回學界的晶片工程師。研究所的本行是神經形態運算,也就是模仿大腦結構的運算方式。但兩人在 2019 年創業時做出的決定,與實驗室的正統路線相反。
類比 CIM 的物理很迷人:位元單元裡的電流本身就執行乘加運算,理論能源效率壓倒性。代價在製造與驗證:類比電路每換一個製程節點就要近乎重新設計,溫度、電壓、製程變異的校正更伴隨產品一生。Nair 的主張很直接:產業不想要類比。MCU 廠商想要的是能直接放進自家已驗證數位流程的巨集,而光是把資料路徑縮到極短,就能拿到大部分收益——這是 Synthara 的賭注。
這也是蘇黎世生態系的產物:ETH 與蘇黎世大學的研究、Innosuisse 與 Swiss Accelerator 補助、Silicon Catalyst 與 Intel Ignite 等全球加速器在此交疊。2023 年,Synthara 拿下瑞士最具代表性的深科技新創獎 ZKB Pionierpreis Technopark(獎金 10 萬瑞郎)。但蘇黎世生態系強在人才與補助,弱在大型無廠半導體客戶與後期資本。這種不對稱,直接反映在 Synthara 的財務結構上。
ComputeRAM 剖析:不碰位元單元的存內運算
ComputeRAM 的結構可拆成三層。
1. 巨集長得像 SRAM。 ComputeRAM 巨集維持傳統記憶體介面。對主機 SoC 而言,基本動作就是把巨集放進記憶體映射、照常讀寫,運算指令疊加其上。公司賣的是「會運算的記憶體」,不是一顆新加速器,這個定位正是降低採用門檻的關鍵。
2. 運算的基本單位是內積。 與典型的乘加陣列不同,ComputeRAM 的低階運算單位是內積,依公司說明。權重常駐記憶體,輸入向量送入後,矩陣-向量乘法在巨集內完成。由於 AI 推論與 DSP 工作負載大多可化約為矩陣-向量運算,公司主張模型運算最多 99% 可卸載到記憶體端,匯流排活動減少,延遲與能源便一起下降。
3. 數位邏輯住在周邊。 位元單元直接採用晶圓廠的標準單元,或編譯式記憶體陣列。新增的是貼在陣列邊界的數位運算邏輯,面積 overhead 依公司說法約 5~10%。全 CMOS 相容,處理器無關(Arm、RISC-V、x86),記憶體技術原則上無關,資料型別支援整數與 blockFP,完整浮點尚未支援(創辦人說法),並可在執行時動態重組。
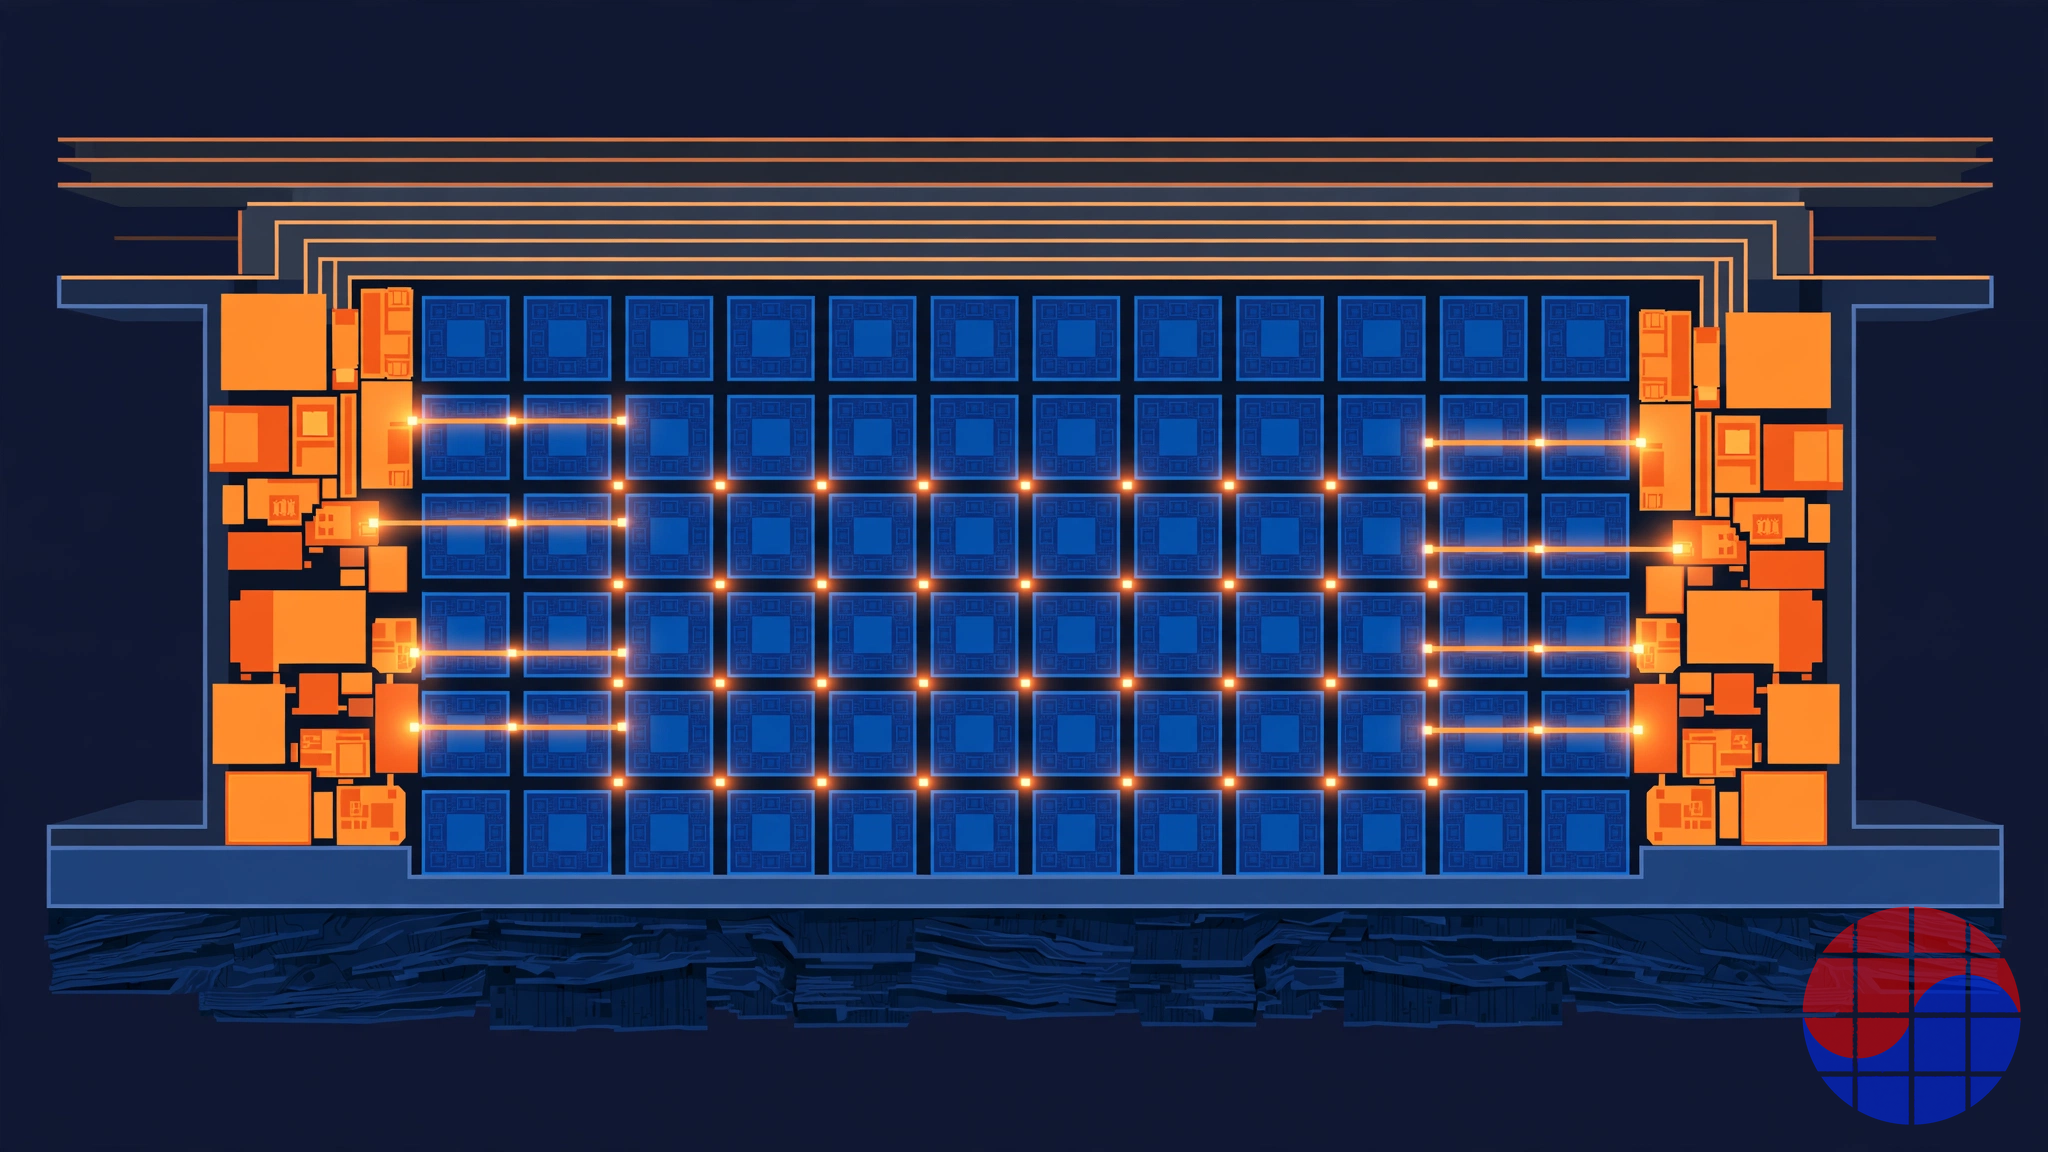
矽晶進度如下:Synthara 以 GF 22FDX 製程做出 SRAM 基礎的測試晶片,樣品提供給少數客戶,依報導。創辦人表示 ComputeRAM 不需要 22FDX 的基體偏壓功能。移植到 TSMC 製程依領先客戶需求決定,曾有 2024 年底前移植的說法。截至 2026 年 10 月,該移植是否完成、FinFET 版本是否流片,都沒有公開確認。這份沉默本身,就是後面風險段落的材料。
數位對類比:CIM 路線比較
| 面向 | Synthara ComputeRAM(數位) | Mythic(類比,Flash) | IBM 研究線(類比,PCM) | Samsung HBM-PIM(近記憶體數位) |
|---|---|---|---|---|
| 運算位置 | SRAM 陣列邊界的數位邏輯 | Flash 陣列內部,電流求和 | PCM 陣列內部,電導求和 | HBM 裸晶內部的運算單元 |
| 位元單元 | 晶圓廠標準單元,原封不動 | 自有 Flash 單元運作方式 | 自有 PCM 元件 | 標準 DRAM + 新增邏輯 |
| 精度 | 整數與 blockFP,決定性數位 | 類比近似,需校正 | 類比近似,需漂移管理 | 數位,以定點為主 |
| 製程移植 | 沿用數位流程,相對容易 | 每節點重新特性化負擔 | 高度依賴元件製程 | 內化於 Samsung 自家 DRAM 製程 |
| 驗證與時序 | 可套用標準 STA 與數位驗證 | 需獨立的類比驗證與校準體系 | 研究階段驗證 | 大企業內部驗證體系 |
| 商業模式 | IP 授權 | 自售晶片 | 研究計畫(非產品) | 內嵌於自家產品 |
| 資本規模 | 約 1,600 萬美元(估計) | 約 3 億美元(報導加總) | IBM 研究預算 | Samsung 內部預算 |
這張表說的是取捨,不是排名。類比從物理榨取效率,代價是製造、校正與移植的債。數位的效率上限可能較低,卻能重用客戶既有的設計資產與驗證體系。Synthara 的戰場因此不是效能絕對值,而是採用成本。陷阱在於:「容易採用」必須由客戶親口證實,而目前公開的客戶證言幾乎不存在。
軟體堆疊:把硬體問題變成程式問題
Synthara 自稱的創新不在電路,而在抽象化:用公司的話說,目標是讓存內運算成為「程式設計的問題」,而非硬體問題。
- SDK 與函式庫。 ComputeRAM SDK 提供最佳化的 AI 與 DSP 建構模組函式庫,標榜與 TensorFlow Lite、PyTorch、ONNX 等標準框架相容,依產品手冊可擴展至 BLAS 類函式庫。
- 自動切分。 公司說明,工具鏈會自動把演算法切分到存內運算與 CPU 運算之間,並處理同步,讓程式設計師不必寫感知 ComputeRAM 的程式碼就能跑既有程式。
- 程式模型。 產品手冊的範例程式刻意平凡:矩陣複製進記憶體後,只要送入輸入向量,運算便自行觸發。像記憶體一樣寫入,像記憶體一樣編程。
公司發表的效能數字也要放在這個軟體脈絡讀。依產品手冊,64x256 矩陣-向量乘法(8 位元權重/輸入)在 Cortex-M0 上以合成後閘級模擬測得最高 130 倍延遲改善、150 倍能源改善;MLPerf Tiny 模擬則顯示相對最佳加速器投稿最高 30 倍延遲、32 倍能源改善。2024 年公司發表將其表述為最高 139 倍速度、158 倍能源效率。全部出自模擬與公司測量,量產矽晶的獨立驗證尚未公開。
客戶與夥伴實證:已公開的與未公開的
可查證的實證有四項。
- Bosch(早期客戶,2023 年報導)。 eeNews Europe 於 2023 年 12 月報導,Bosch 已被揭露為 Synthara 的早期客戶。哪個事業部、用在哪顆晶片,未公開。
- 董事會與顧問。 同一報導指出,Movidius 共同創辦人 Sean Mitchell 擔任董事長。Movidius 是 2016 年被 Intel 收購的電腦視覺晶片公司。2024 年,Arm 共同創辦人 Hermann Hauser 加入擔任顧問。以 20 人團隊而言,周邊網絡的份量遠超出規模。
- Siemens Cre8Ventures PAVE360(2024 年 10 月)。 Siemens EDA 旗下 Cre8Ventures 宣布透過其汽車數位分身市集 PAVE360 與 Synthara 合作,定位於 ADAS 與電動車效率。這是生態系進入階段的夥伴關係,與實際車用計畫採用不同。
- Arm 案例研究。 Arm 公開了 ComputeRAM 結合 Cortex-M 級核心的案例研究。在 Arm 生態系內被介紹為「已驗證的組合」,對 MCU 客戶有降低心理門檻的效果。
反面清單同樣明確:量產中的客戶產品名、出貨量、權利金營收、設計導入管線規模,全都從未公開。2023 年獲獎時,公司提出「未來 12 個月內銷售首批產品」的目標。截至 2026 年 10 月,那次銷售以何種形式實現,公司發表無從確認。
財務與募資剖析:一半是補助的資本結構
| 時間 | 事件 | 金額 |
|---|---|---|
| 2020~2021 | 種子輪(High-Tech Gruenderfonds、Zuercher Kantonalbank 等) | 未公開 |
| 2022 | 種子輪延伸完成 | 未公開 |
| 2023 年 4 月 | 入選 Swiss Accelerator(Innosuisse) | CHF 2.5M 補助(計入下方輪次) |
| 2023 年 6 月 | 榮獲 ZKB Pionierpreis Technopark | CHF 100,000 獎金 |
| 2024 年 6 月 | 成長輪:股權 USD 5.5M(Vsquared Ventures 領投,OTB Ventures、Onsight Ventures、Deep Tech Labs、HTGF、DeepIE、Excellis、ZKB、Sandeep Raju 參與)+ 歐洲與瑞士補助 USD 5.9M | 合計 USD 11M 以上 |
| 2024 年之後 | 新輪次 | 截至 2026 年 10 月未確認 |
把種子輪與補助加總,累計約 1,600 萬美元是報導基礎上的合理上限。公司從未給出正式累計數字。
要看的是結構,不是總額。2024 年輪次的一半是補助。補助不稀釋股權,這是優點,但用途綁定研發計畫、撥款速度慢,而且它不是「市場給的定價」。參與 EU 計畫 REBECCA、CENTRIC、TRISTAN 亦然:那是知名聯盟成員的訊號,不是營收的替代品。
跑道算術很冷酷:在蘇黎世養一支 20 人的半導體工程團隊,即使有補助分攤,一年也要數百萬瑞郎。把 2024 年中的現金加上種子輪餘額,合理推估公司在 2026 年底前後進入需要新募資或營收轉換的區間。沒有新輪次消息有兩種讀法:現金尚存,或募資過程拖長。無論哪一種,下一次發表將決定這家公司的狀態。
競爭地圖:四個陣營
以數位 IMC 直接賣晶片的陣營 — Axelera AI。 荷蘭 Eindhoven 的 Axelera 以數位存內運算架構直接銷售邊緣 AI 晶片(Metis)與小晶片(Titania)。2026 年一輪 2.5 億美元以上的募資讓累計達 4.5 億美元,並宣稱 500 家客戶。它的技術哲學與 Synthara 相近,商業模式卻相反:Axelera 用資本買量、造市場,Synthara 則試圖住進別人的晶片裡。
類比 CIM 陣營 — Mythic 與 IBM。 Mythic 在 2022 年底因資金斷裂重組,2025 年以 1.25 億美元輪次復活,是同時展示類比 CIM 潛力與痛苦的先行案例。IBM 的 PCM 研究標示學術上限,但不是產品。這個陣營的存在對 Synthara 是雙面刃:它教育了 CIM 市場,但 Synthara「類比替代方案」的定位,只有在類比持續掙扎時才發光。
大企業內化陣營 — Samsung HBM-PIM 與 MCU 大廠。 Samsung 的 HBM-PIM 展示了記憶體巨頭把 PIM 內建自家產品的路。MCU 市場的 NXP、Infineon、STMicroelectronics、Renesas 都有自家 NPU 與加速策略。他們買外部 IP 只為了速度;一旦認定為核心差異,就會內化或收購。Synthara 這類 IP 新創的出口情境,很大一部分其實是被這個陣營收購。
近似替代陣營 — NPU 與編譯器軟體。 專用 NPU IP(Ceva、Arm Ethos 系列)與用更好的編譯器把 MCU 推到極限的軟體公司,爭奪同一筆預算。對許多客戶而言,換編譯器比換記憶體巨集便宜。
韓國半導體視角:STA 文化與 IP 死亡之谷
對韓國讀者,Synthara 有趣在三點。
第一,時序收斂的問題結構。類比 CIM 加給客戶最重的擔子是驗證:把隨製程角與溫度漂移的類比行為塞進 signoff 體系,對習慣數位 signoff 方法論的組織是異質負擔。不碰位元單元的數位巨集,能原樣重用既有 STA、等價驗證與 DFT 基礎設施。Synthara 的技術選擇既是效能競爭,也是「說服客戶驗證組織的成本」競爭。以韓國晶圓代工與無廠公司的 signoff 文化偏保守來看,這份保守反而可能對數位 CIM 有利。
第二,與記憶體強國的鄰接性。韓國與其說是 SRAM 巨集之國,不如說是 HBM 與 PIM 之國。ComputeRAM 的舞台是晶片上 SRAM,但「在資料所在處運算」這個命題與 HBM-PIM 看向同一方向。當韓國的 MCU 與邊緣 SoC 無廠公司(車用、家電、感測樞紐)評估歐洲 IP 時,比較對象永遠是自研與 Arm 生態系 IP,Synthara 處在兩者之間賣「差異化一格」的位置。
第三,商業模式的教訓。IP 授權由前期授權費與數年後的權利金構成,設計導入到權利金之間的間隔就是新創的死亡之谷。Synthara 以補助為主的資本結構,是歐洲式解法:用公共資金渡谷。它的結構與韓國深科技新創常用的公共計畫相似,是驗證「補助能延長跑道,但只能延後市場審判」這個命題的觀察對象。
反論與風險
- 效能數字未經獨立驗證。 100 倍、139 倍、158 倍全是公司發表與模擬。在量產矽晶的獨立基準出現之前,這些數字應歸類為行銷材料。
- 沉默的期間。 公司自己立的里程碑——TSMC 移植預期(2024 年底)、首批產品銷售目標(2023 年獲獎時的 12 個月)——都沒有後續發表。新創的沉默通常是延遲訊號,不是災難;但在延遲直接連到資金耗盡的規模上,不能輕看。
- IP 生意的回收期長。 就算拿到設計導入,客戶晶片量產、權利金累積也要 2~4 年。撐過這段期間的資本,比對手薄了一個數量級。
- 大企業內化。 MCU 大廠一旦把 CIM 定為戰略技術,外部 IP 的位子會從夥伴窄化為收購標的,或自研團隊的對標基準。
- 市場時機。 今日邊緣 AI 預算的相當部分正被 NPU 與軟體最佳化吸收。CIM 從「有更好」變「沒有就輸」的轉折點尚未到來。
- 地理與生態。 歐洲主權半導體政策是順風,但真正出量的客戶在亞洲與美國。蘇黎世 20 人團隊能否跨時區支撐全球客戶,是營運層面的風險。
公平地說,反面證據也在:撐了七年的團隊、Hauser 與 Mitchell 這樣有份量的周邊人物、一家具名客戶 Bosch,以及精準瞄準類比痛點的技術選擇。這不是魯莽新創的輪廓。問題永遠是:時機與現金,哪個先耗盡。
時間軸
| 時間 | 里程碑 |
|---|---|
| 2016 年 1 月 | Nair 與 Aimar 同日在 Institute of Neuroinformatics 開始博士研究 |
| 2019 年 | Synthara 成立(ETH Zurich 與蘇黎世大學衍生公司;部分媒體將法人設立記為 2020 年) |
| 2020~2021 | 種子輪(HTGF、ZKB 等);參與 Silicon Catalyst 等加速器 |
| 2022 年 | 種子輪延伸完成;以 GF 22FDX 為基礎的 ComputeRAM 測試晶片進入公開視野 |
| 2023 年 4 月 | 入選 Swiss Accelerator,CHF 2.5M |
| 2023 年 6 月 1 日 | 榮獲 ZKB Pionierpreis Technopark 2023(CHF 100,000) |
| 2023 年 12 月 | Bosch 早期客戶公開之報導;Sean Mitchell 董事長之報導 |
| 2024 年 6 月 | USD 11M 以上輪次(股權 5.5M + 補助 5.9M,Vsquared 領投);Hermann Hauser 加入任顧問 |
| 2024 年 10 月 | Siemens Cre8Ventures 宣布 PAVE360 合作 |
| 2024 年底 | 創辦人提及的 TSMC 移植預期時點(截至 2026 年 10 月完成與否未確認) |
| 2025 年 2 月 | 持續對外活動,包括 Venture Leaders Mobile 代表團 |
| 2026 年 10 月 | 無新募資或量產客戶發表;據報導將參與 electronica 2026 新創焦點 |
FAQ
Q: Synthara 到底賣什麼? A: 賣 IP,不賣晶片。ComputeRAM 是與傳統 SRAM 介面相同的存內運算巨集,MCU 與邊緣 SoC 設計公司授權後整合進自家晶片,並搭配 SDK 與最佳化函式庫。
Q: ComputeRAM 與類比 CIM 有何不同? A: 它不用位元單元來運算。Mythic 與 IBM 的路線用記憶體單元本身的電流或電導做類比運算;ComputeRAM 保留晶圓廠的標準位元單元,在陣列邊界加上數位運算邏輯。依公司說法,面積成本約 5~10%,換來的是一般數位移植與驗證體系可直接沿用。
Q: 100 倍效能的說法可信嗎? A: 應當作公司主張來讀。Cortex-M0 加上 ComputeRAM 相對傳統 SRAM 最高 139 倍速度、158 倍能源效率,是公司說明,細節數字基於合成後模擬與公司測量。截至 2026 年 10 月,尚未有量產矽晶基準的獨立測試公開。
Q: 已確認的客戶是誰? A: 公開具名的只有 Bosch。2023 年報導將其介紹為早期客戶,用於哪項產品未公開。除此之外,Siemens PAVE360 生態系合作與 Arm 案例研究是可查證的對外實證。
Q: 資金狀況如何? A: 累計募資估計約 1,600 萬美元,約一半來自瑞士與歐洲補助。最後確認的輪次是 2024 年 6 月的 1,100 萬美元。相較 Axelera AI(累計 4.5 億美元)與 Mythic(約 3 億美元),資本明顯單薄,下一次募資或營收轉換將是公司的分岐點。
Q: 這家公司成功會是什麼樣子? A: 一兩家大型 MCU 廠商的量產晶片採用 ComputeRAM,權利金開始累積;或在過程中出現戰略收購者。失敗情境通常不是技術錯誤,而是設計導入轉成權利金之前資本先耗盡——典型的 IP 新創之路。
本文字實關係已於 2026 年 10 月 22 日以公司發表(含產品手冊)與獨立報導(startupticker.ch、eeNews Europe、Electronics Weekly、Embedded.com、Siemens)交叉查證。標示為「公司主張」「公司發表」的數字為公司資料原文,未經獨立驗證。Synthara 為非上市公司,不公開財務報表,累計募資與營收相關數字為基於報導的估計。
📩 訂閱 VLSI Korea 電子報
每日半導體深度分析,第一時間寄到您的信箱。免費訂閱。


