 VLSI Korea
Tenstorrent 62億美元估值解析 — Jim Keller的RISC-V AI晶片開放策略與Galaxy
Tenstorrent於2026年10月19日以投後估值62億美元完成15億美元Series E募資。從Blackhole與Galaxy的量產訊號、Samsung與LG授權的TT-Ascalon RISC-V CPU矽智財,到與韓國的資本與業務連結——解析市場為何願意付這個價格。


2026年10月19日,Tenstorrent宣布以62億美元的投後估值完成15億美元Series E募資。從2024年12月的26億美元到今天,不到兩年漲了2.4倍。市場為什麼願意付這個價格?答案不在單一晶片,而在一個開放架構的選擇權:同一家公司同時出售RISC-V CPU與AI核心。
30秒摘要
- 最新估值: Tenstorrent於2026年10月19日完成Series E募資15億美元,投後估值62億美元(以1美元兌1,400韓元計,約8.68兆韓元)。本輪由Trace Capital與Innovation X領投,ARK Invest、Fidelity、Morgan Stanley、SanDisk、T. Rowe Price等機構參與。
- 上一輪: 2024年12月Series D募資逾6.93億美元,投前估值20億美元、投後約26億美元,由Samsung Securities與AFW Partners領投,Bezos Expeditions、LG電子、Hyundai Motor Group參與。市場常引用的「27億美元」即為該投後估值的近似值。
- 公司賣什麼: ①Blackhole AI加速器卡(p100a售價999美元起);②32顆晶片組成的Galaxy Blackhole伺服器(11萬美元起,Block FP8算力23 PFLOPS);③TT-Ascalon RISC-V CPU與Tensix AI核心的矽智財授權——Samsung與LG皆為授權客戶。
- 價格的本質: 62億美元不是對當前營收的定價。公司營收未公開,2024年底報導的累計合約約1.5億美元。這個價格買的是:RISC-V、開放式小晶片與開源軟體構成的替代生態系成為現實的機率,以及Jim Keller團隊的執行紀錄。
- 成立條件: Galaxy量產爬坡、矽智財授權轉化為經常性營收、軟體成熟、IPO路徑暢通——四者必須同時成立。任何一項落空,下行風險都從軟體生態系的落差開始。
摘要表:Tenstorrent關鍵數字
| 項目 | 內容 |
|---|---|
| 成立 | 2016年、多倫多 — CEO Jim Keller |
| Series C(2021年5月) | 2億美元募資、約10億美元估值 |
| 可轉債(2023年8月) | 1億美元(Hyundai 3,000萬、Kia 2,000萬、Samsung Catalyst 5,000萬) |
| Series D(2024年12月) | 6.93億美元以上、post-money約26億美元 |
| Series E(2026年10月19日) | 15億美元、post-money 62億美元 |
| 累計募資 | 約26.8億美元 |
| Blackhole p100a | 120個Tensix核心、180MB SRAM、28GB GDDR6、300W、999美元 |
| Galaxy Blackhole | 32顆晶片、23 PFLOPS Block FP8、11萬美元起 |
| IP授權 | TT-Ascalon RISC-V CPU + Tensix核心(Samsung、LG) |
| 累計合約(2024年底報導) | 約1.5億美元 |
Background
Tenstorrent於2016年在多倫多由Ljubisa Bajic、Milos Trajkovic與Ivan Hamer創立,現總部位於Santa Clara,據點包括Austin、Toronto、Belgrade、Tokyo與Bangalore,員工人數約1,000人。把這家公司推向市場中心的人是Jim Keller——Apple A4/A5、AMD Zen架構與Tesla Full Self-Driving晶片的架構師。Keller於2020年以CTO身分加入,之後接任CEO。
募資軌跡與生態系賭注精確重合。2021年5月Series C以約10億美元估值募資2億美元(Fidelity領投);2023年8月完成1億美元可轉債,資金來自Hyundai Motor 3,000萬美元、Kia 2,000萬美元與Samsung Catalyst Fund 5,000萬美元;2024年12月Series D以投後約26億美元募得逾6.93億美元;2026年10月19日,Series E的15億美元以投後62億美元完成交割,累計募資約26.8億美元。2025年11月曾報導的「8億美元、投前32億美元」討論,應視為已被本次Series E取代。
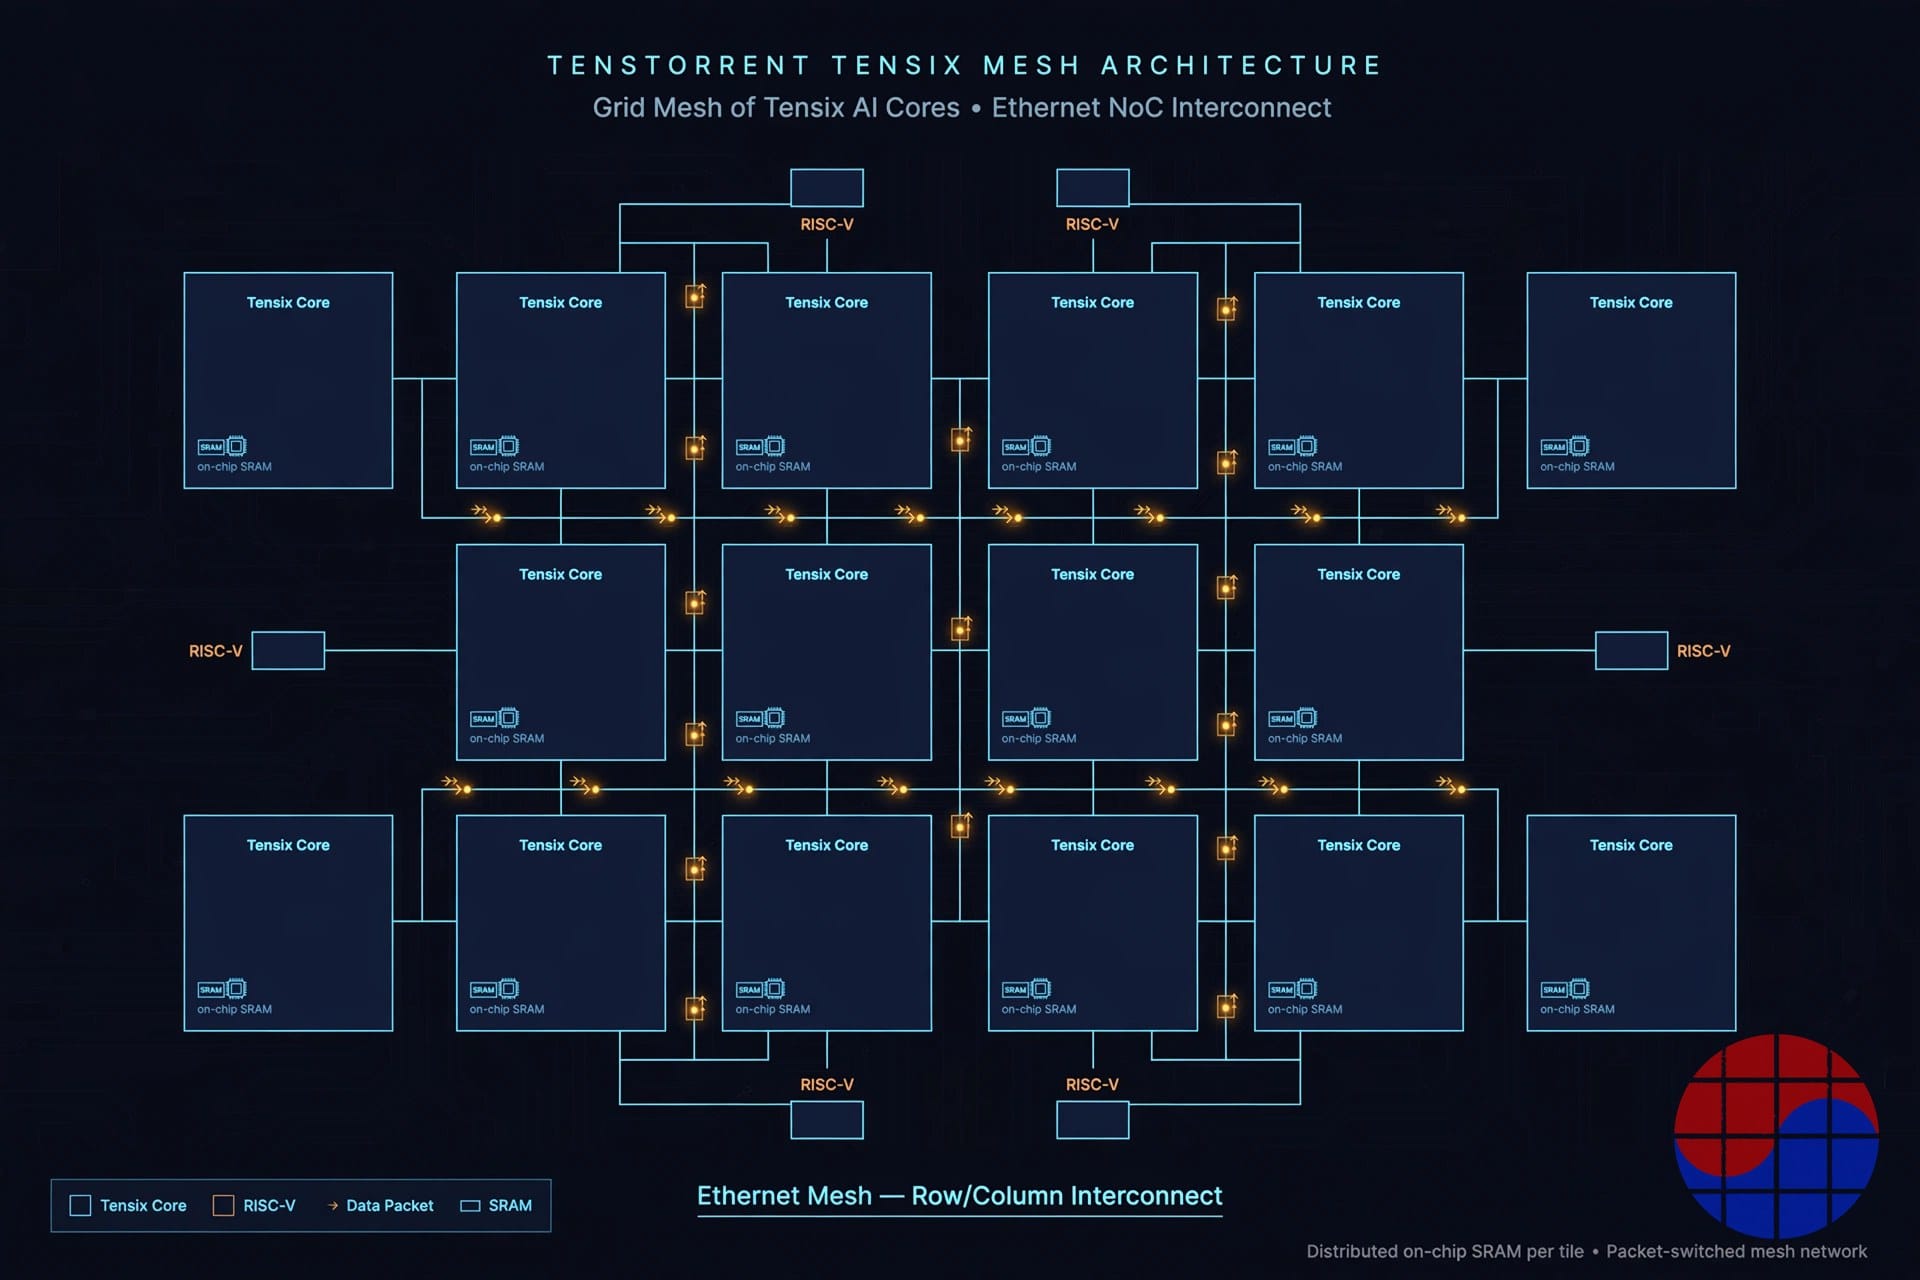
Keller的技術路線始終一致:在專有指令集與封閉軟體堆疊主導的AI運算市場,以免授權金的RISC-V與開源軟體對抗。Keller公開表示:「用HBM就打不贏NVIDIA,因為NVIDIA買最多HBM、握有成本優勢。」因此Tenstorrent晶片不用HBM而用GDDR6,並以大容量片上SRAM與Ethernet擴展架構主攻tokens-per-dollar。
Business Deep Dive
估值解剖:從26億到62億美元
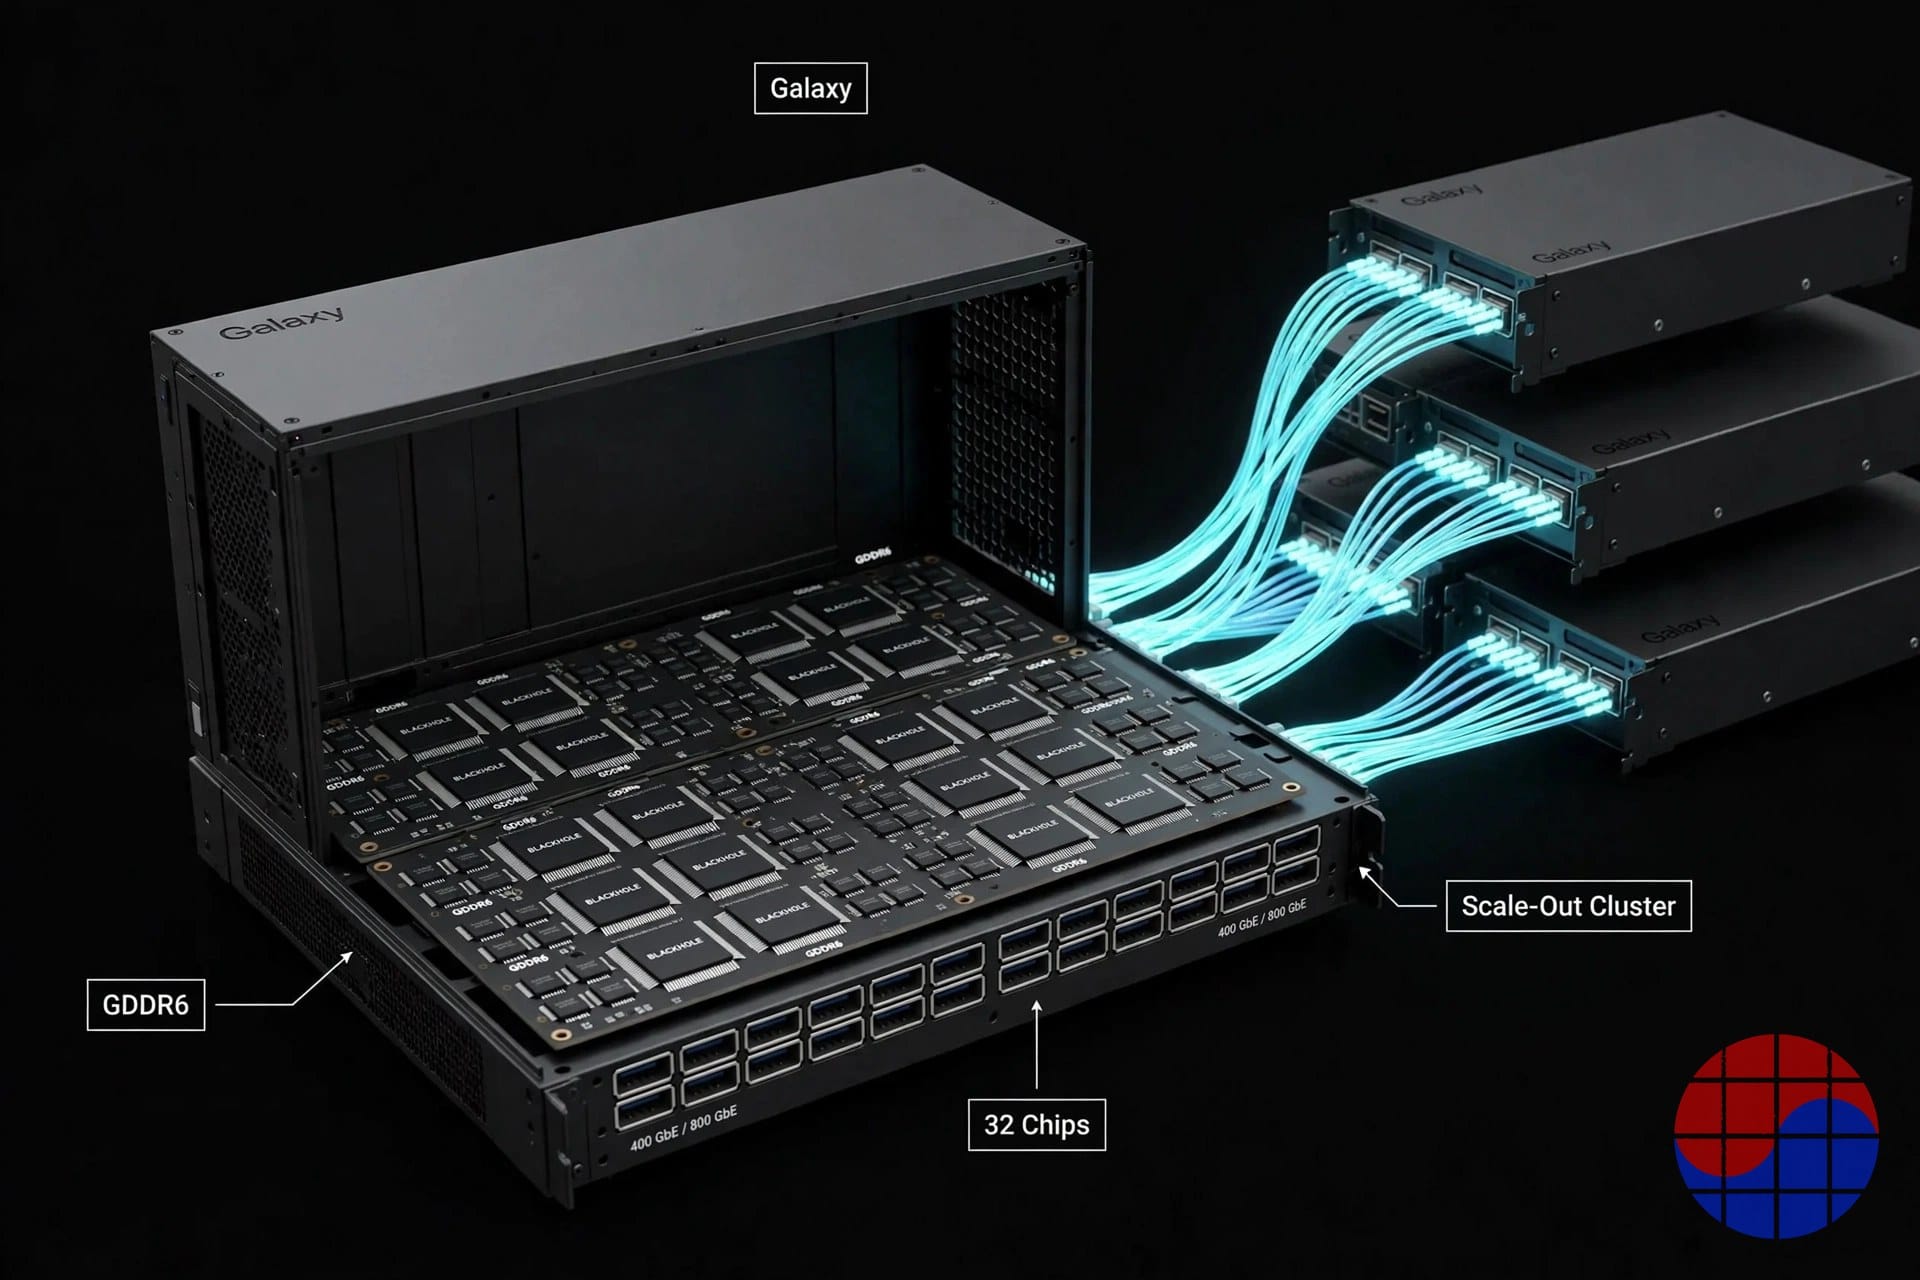
22個月內2.4倍的重新定價由三項材料支撐。第一,產品從「樣品」變成「可下單的系統」:Galaxy Blackhole於2026年4月28日正式供貨(GA),以32顆Blackhole晶片提供Block FP8 23 PFLOPS算力、6.2GB片上SRAM(2.9 PB/s)、1TB DRAM(16 TB/s)與最高56個800G Ethernet埠,售價11萬美元起,四台組成的超級叢集44萬美元起。第二,客戶開始具名。第三,CPU矽智財開始像一門獨立生意。再疊加2026年Intel與Qualcomm以逾50億美元探詢收購的報導(reported,公司未證實),市場把「戰略稀缺性」也計入了價格。
但數字性質必須說清:62億美元不是獲利倍數。公司營收未公開,公開報導中最後的合約數字是2024年12月的約1.5億美元。換言之,此估值預付的是「成為替代生態系贏家時的股權價值」;Series E名單中大量出現ARK Invest、T. Rowe Price、Morgan Stanley等公開市場投資人,可解讀為面向IPO的布局,Keller本人也曾表示投資人對IPO態度積極。
產品與牽引力:Blackhole與Galaxy
Blackhole是基於Tensix核心的AI加速器。PCIe卡p100a配備120個Tensix核心、16個大RISC-V核心、180MB SRAM與28GB GDDR6(448 GB/s),功耗300W,售價999美元;p150系列配備32GB GDDR6(512 GB/s)與4個800G QSFP-DD埠,售價1,299至1,399美元;液冷工作站TT-QuietBox(Blackhole)售價11,999美元。這裡也有一段誠實呈現執行風險的插曲:p150最初發表為140個核心與210MB SRAM,但2026年2月的韌體更新把所有產品統一為120個核心與180MB。公司以良率與軟體標準化為由,稱效能影響約1至2%。硬體公司把已出貨規格「調降」並不常見,這顯示量產良率管理仍在進行中。
即便如此,量產與客戶訊號的品質已與上一代不同。Equinix位於Ashburn的資料中心已安裝16台Galaxy,作為其Distributed AI Hub營運;印度Turiyam宣布第一階段導入最多32台;AI新雲業者Cirrascale與前Tenstorrent高管David Bennett創立的日本ai&也是客戶,ai&被視為最大部署方,公開報導提及120台以上的規模。Keller表示,TT-Deploy之後最大的單筆訂單是銷往美國以外地區的96台Galaxy叢集(共3,072顆Blackhole晶片)。金融業對低延遲地端推論的需求也反覆出現。絕對規模仍無法與大型GPU廠商相比,但從「展示設備」走向「已安裝的基礎設施」,正是Series E要資助的轉變。
第二具引擎:RISC-V CPU與矽智財授權
這是Tenstorrent與多數AI晶片新創分道揚鑣之處:它不只賣加速器。TT-Ascalon是遵循RVA23規範的64位元亂序超純量RISC-V CPU,具備8-wide decode與雙256位元向量資料路徑;公司與產業資料引用的效能約為21 SPECint2006/GHz,主張達到Arm Neoverse V3與AMD Zen 5等級(公司主張)。2026年6月30日發表的TT-Ascalon S把面積縮小約一半、每mm²效能提升至約140%,鎖定agentic AI控制流等分支密集的工作負載,以及高效率伺服器、網路與儲存SoC。
商業上具決定性的是授權客戶名單。Series E發布資料明確指出Samsung與LG是TT-Ascalon與Tensix核心的授權客戶。Keller表示正與主要超大規模雲端業者執行長會面推動CPU矽智財交易,且有一家超大規模業者正評估其小型晶片用AI矽智財。矽智財授權是類年金營收——高毛利、不占晶圓代工產能、沒有庫存。62億美元中有相當一部分,賭的正是這具「第二引擎」從故事轉為已簽約的經常性合約。開放式小晶片策略——把小晶片拆開賣、並與他廠矽元件互連——方向相同:唯有客戶能把Ascalon單獨放進自家SoC,授權市場才會真正打開。
與韓國的連結:資本、客戶與晶圓代工同在一國
Tenstorrent的韓國連結是本篇最被低估的一條軸線。先看資本:Series D由Samsung Securities領投,共同領投的AFW Partners同為韓國公司,其管理董事表示,LG等既有韓國合作夥伴的正面回饋是投資契機之一。2023年可轉債由Hyundai、Kia與Samsung Catalyst Fund組成;Series D股東名冊上Samsung Electronics、LG電子與Hyundai Motor Group並列。
業務連結同樣具體。LG電子自2023年起與Tenstorrent共同開發RISC-V與AI晶片(智慧電視等消費性SoC),如今已正式成為矽智財授權客戶。Hyundai Motor Group於2023年表示,未來Hyundai、Kia與Genesis車款將採用Tenstorrent的設計。製造方面,生產從早期的GlobalFoundries轉向TSMC與三星晶圓代工,並進行2nm設計,與日本Rapidus的洽談亦有報導。簡言之,韓國是唯一同時為Tenstorrent提供資金、需求與生產的國家級集群。
62億美元要成立,什麼必須為真
- Galaxy必須從「安裝案例」變成「重複出貨」。96台Galaxy等級的訂單需要按季重現並轉化為回購,系統營收才能支撐估值。
- 矽智財授權必須落下一筆指標交易。在Samsung與LG之後,若有一筆超大規模業者等級的Ascalon授權,商業模式本身將被重新定價;若交易一直停留在「討論中」,第二引擎就只是敘事。
- 軟體必須從「專案」變成「平台」。TT-Forge、TT-Metalium、TT-NN與TT-LLK雖已開源,但今天把模型搬上硬體仍接近一項TT-Metal工程專案;唯有模型覆蓋與自動化跨過門檻,開發者才會自發聚集。
- 兩年一代的節奏不能跳票。在龍頭每年更新產品的市場,兩年週期是資本效率的選擇,但一次延誤就是四年的空白。
下行風險
最大風險是軟體生態系。至今沒有AI晶片新創只靠硬體規格與價格取勝;與CUDA在開發者習慣、除錯工具與模型覆蓋上的落差真實存在,且無法只靠資本填補。第二是執行速度:p150核心數調降揭示了良率管理的現實,而GDDR6策略在受記憶體頻寬限制的大型模型解碼工作負載上有結構性上限——公司以大容量SRAM與Ethernet擴展繞道,但當工作集放不進SRAM時,繞道就會變窄。第三是估值本身:在營收未公開的情況下,62億美元是對期待的定價;若IPO窗口關閉或指標授權交易延遲,下一輪的條款就是考驗。
Chase's Take
我的看法是:「NVIDIA挑戰者」這個框架遮住了Tenstorrent真正的資產。在加速器市場,Tenstorrent仍是挑戰者;但在RISC-V CPU矽智財市場,故事完全不同。當市場對Arm授權的反彈升高,超大規模業者、電子大廠與車廠能買到「可修改的高效能RISC-V核心」的選項其實屈指可數。Ascalon進入那份短名單的瞬間,Tenstorrent就開始被以平台股權而非晶片廠商定價。Series E的62億美元,正是押在這個點上。
對韓國讀者而言還多一層意義:Samsung Securities領投、Samsung Electronics與LG電子投資並授權、Hyundai Motor Group持股——韓國大型企業集體為這家公司同時提供資本與需求,其形態如同韓國半導體生態系買下了一份「開放架構時代的保險」。若三星晶圓代工的小晶片訂單跟上,這筆投資將成為超越財務回報的戰略資產。反過來要問的是:62億美元的一半以上,押在尚未發生的矽智財交易與IPO上。未來12個月要看的不是新產品發表,而是一筆具名的大型授權合約與Galaxy的回購消息。兩者都到,這個價格會顯得便宜;都不到,就會顯得昂貴。
Implications
- AI晶片新創:「加速器+CPU矽智財+開源軟體」的三角組合正成為後期募資的估值文法;只靠單晶片效能競賽,已難拿到Series E等級的價格。
- Arm與x86陣營:以RVA23標準化的高效能RISC-V已開始被用作授權談判的籌碼,權利金結構本身進入受壓區間。
- 韓國大型企業:Samsung、LG與Hyundai的布局是財務投資與業務合作結合的罕見案例;授權能否轉化為實際產品採用,是韓方回報的分水嶺。
- 晶圓代工:小晶片拆分越普及,中立晶圓代工產能需求越高;TSMC、三星晶圓代工與Rapidus正形成爭奪同一批客戶的格局。
- 投資人:未上市AI硬體的價格由「生態系贏家機率×戰略稀缺性」決定,而非營收。Tenstorrent下一個驗證事件將是合約公告,而不是財報。
FAQ
Tenstorrent的最新估值是多少?
以2026年10月19日宣布完成交割的Series E為準,投後估值62億美元(以1美元兌1,400韓元計,約8.68兆韓元),募資金額15億美元,由Trace Capital與Innovation X領投。上一輪2024年12月Series D的投後估值約26億美元。
Tenstorrent賣什麼產品?
三條產品線:以Blackhole為基礎的AI加速器卡(p100a售價999美元起)、32顆晶片組成的Galaxy Blackhole伺服器(11萬美元起),以及TT-Ascalon RISC-V CPU與Tensix AI核心的矽智財授權。其軟體堆疊(TT-Forge、TT-Metalium等)以開源形式提供。
Tenstorrent與韓國有什麼關係?
Samsung Securities領投了Series D,Samsung Electronics、LG電子與Hyundai Motor Group皆為投資人。Samsung與LG是TT-Ascalon與Tensix矽智財的授權客戶,Hyundai Motor Group已表示未來車款將採用Tenstorrent設計。製造方面使用TSMC與三星晶圓代工。
62億美元估值最大的風險是什麼?
軟體生態系的落差。撇開硬體性價比,若模型移植與開發工具的成熟度無法接近CUDA水準,Galaxy出貨與矽智財採用都會放緩。營收未公開本身也提醒:這個價格是為期待付的錢。
註:估值與募資條件已與公司公告及2026年10月19日的報導交叉核對;作為未上市公司,Tenstorrent不公開營收等部分財務資訊。韓元換算以1美元兌1,400韓元為準。
📩 訂閱 VLSI Korea 電子報
每日半導體深度分析,第一時間寄到您的信箱。免費訂閱。


