VLSI Korea
特斯拉 Terafab 時程公開: 2027年測試晶片、2028年量產 - 全球最大半導體工廠的7大特點
特斯拉與SpaceX的Terafab時程出爐:2027年5~6月SRAM測試晶片、2028年第3~4季量產目標。邏輯、記憶體與封裝整合、Intel 14A、自備電力等工廠7大特點與影響深度解析。


🆓 免費文章 · 任何人都可以免費閱讀
核心摘要
1. Tesla 與 SpaceX 的半導體工廠 Terafab 時程首次以具體日期提出。目標是 2027 年 5 至 6 月在奧斯汀研究廠產出首顆 SRAM 試驗晶片,2028 年第三至第四季在 Gibbons Creek 主工廠開始量產。(SpaceX 2026 年 10 月 20 日第三季電話會議、Tesla 10 月 21 日第三季電話會議)
2. 這不是一座普通的晶圓廠。它把設計、邏輯製造、記憶體製造、先進封裝與測試放在同一個屋簷下,不服務外部客戶,只滿足 Tesla 與 SpaceX 的內部需求,是一座自用型晶圓廠,電力與用水也自行供應。
3. 製程實體是 Intel 14A。這不是自有製程,而是導入 Intel 技術的結構,因此成功條件的一半取決於 Intel 14A 的成熟速度。
4. 馬斯克本人表示,這是「誤差範圍很大」且「以半導體標準來看快得瘋狂的時程」。真正的關卡不是建廠時程,而是良率時程。
時程出爐:2027 年試驗晶片,2028 年量產
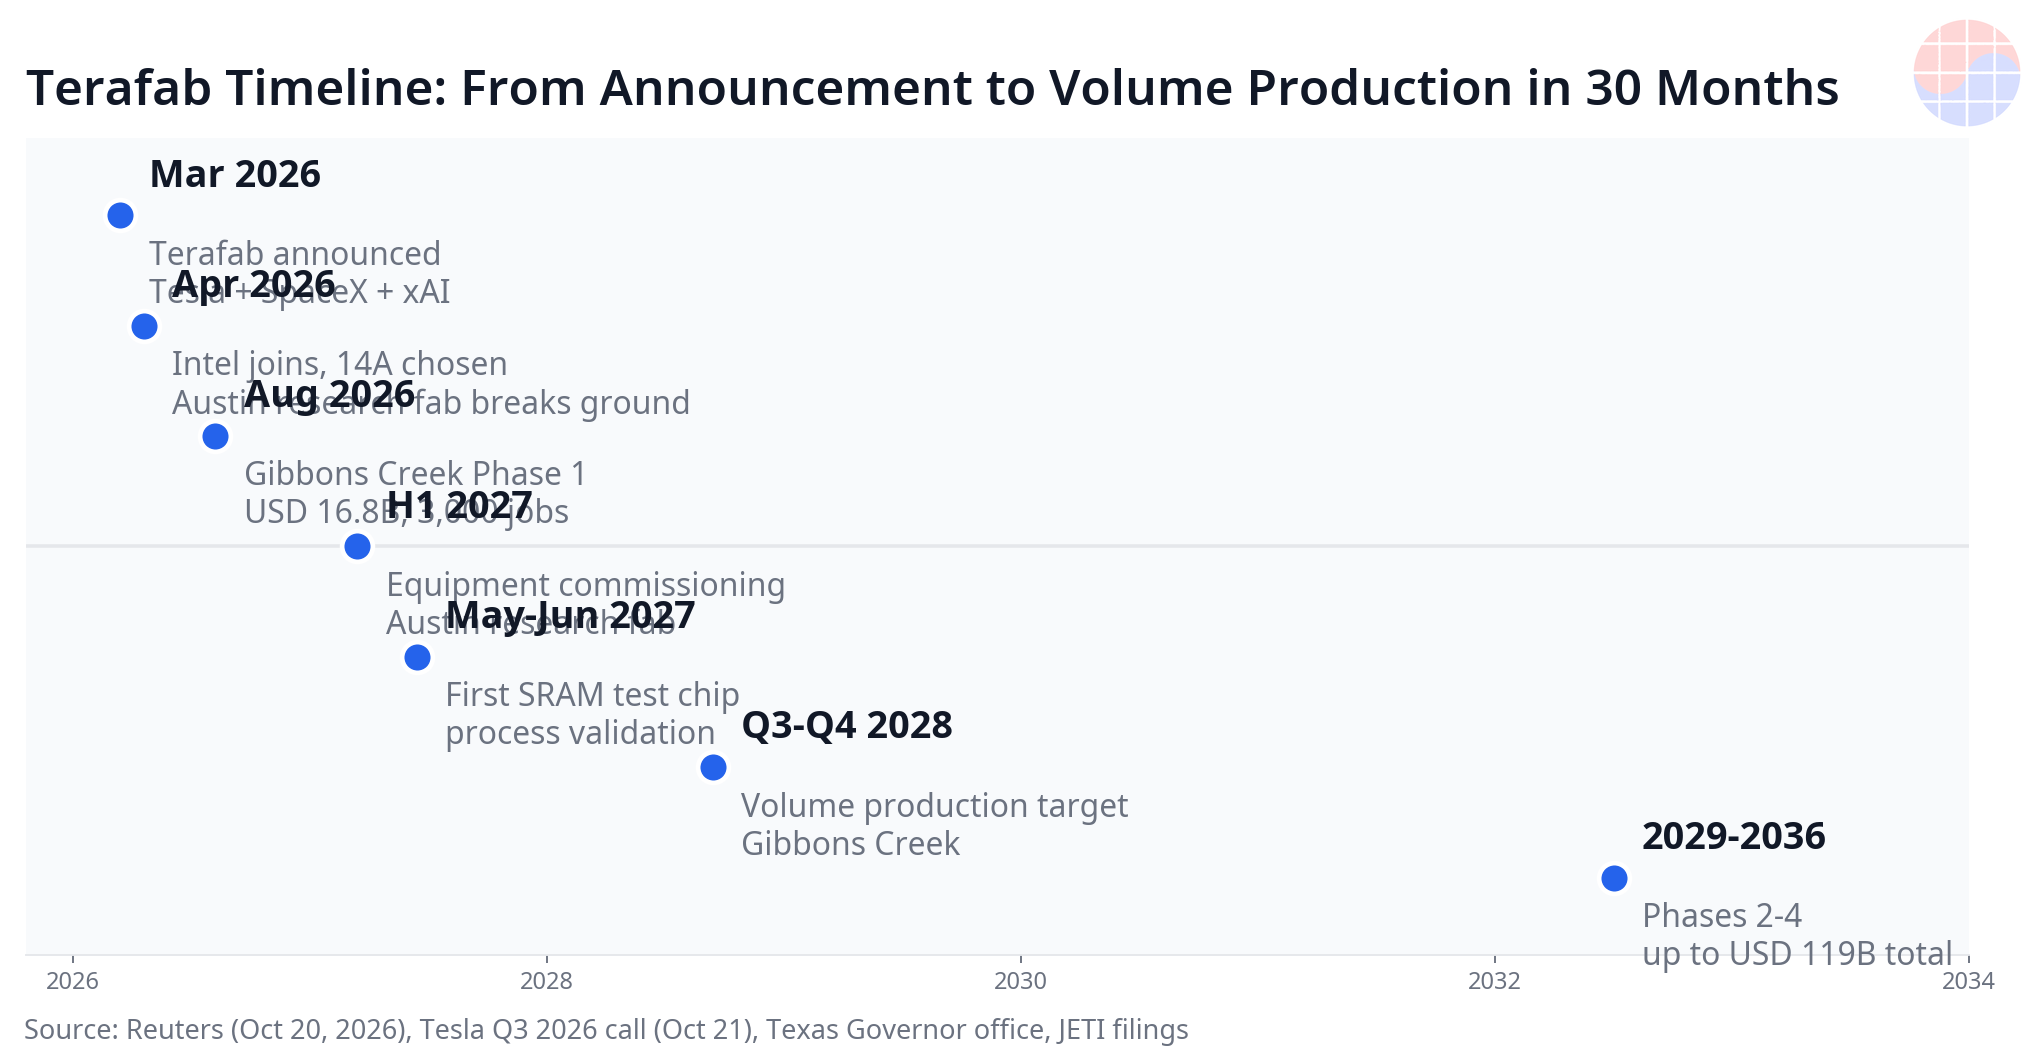
在 2026 年 10 月 20 日 SpaceX 第三季業績電話會議上,伊隆馬斯克首次把 Terafab 的內部目標轉化為具體的日曆時程。當 Morgan Stanley 的 Adam Jonas 提問時,馬斯克回答,奧斯汀研究設施預計在 2027 年 5 至 6 月左右讓首顆試驗晶片運作,主工廠量產則在 2028 年第三季,最晚第四季,「落在可能結果的集合之內」。隔天 10 月 21 日的 Tesla 第三季電話會議上,財務長 Vaibhav Taneja 證實研究廠的第一批設備訂單大多已完成,馬斯克則表示,光是到 2028 年初為止,設備就將投入數百億美元,長期總額將超過 1,000 億美元。成本將如何在 Tesla 與 SpaceX 之間分攤,目前尚未決定。
| 時間點 | 里程碑 | 地點 | 性質 |
|---|---|---|---|
| 2026 年 3 月 21 日 | Terafab 正式發表 | 奧斯汀 | Tesla、SpaceX、xAI 共同專案 |
| 2026 年 4 月 7 日 | Intel 宣布加入 | - | 設計、製造、封裝合作 |
| 2026 年 4 月 | 研究廠動工 | Giga Texas 北側園區 | 投資約 30 億美元,月產能數千片水準 |
| 2026 年 8 月 6 日 | 主工廠用地確定,第一期 168 億美元 | Grimes County,Gibbons Creek | 工作機會 3,000 個,德州州政府補助 3,000 萬美元 |
| 2026 年 12 月 1 日 | 主工廠預計開始建設 | Grimes County | 依德州州政府文件,完工目標為 2028 年底 |
| 2027 年上半年 | 研究廠設備開始試運轉 | 奧斯汀 | Tesla 電話會議證實 |
| 2027 年 5 至 6 月 | 首顆 SRAM 試驗晶片運作目標 | 奧斯汀 | 製程驗證用,非商用晶片 |
| 2028 年第三至第四季 | 量產開始目標 | Gibbons Creek | 馬斯克明示誤差範圍很大 |
| 2029 至 2036 年 | 第二至第四期擴建 | Grimes County | 依 JETI 文件,累計最高 1,190 億美元 |
對照來看,就能看出這個時程有多積極。在美國,先進邏輯晶圓廠從動工到量產通常需要三年以上。Samsung 的 Taylor 廠與 TSMC 的 Arizona 廠,從發表到量產都花了比這更長的時間,而且那些主體都是營運晶圓廠數十年的公司。Terafab 卻是計畫由一家沒有晶圓廠營運經驗的公司,導入一項尚未完成的製程(Intel 14A),在發表後 30 個月內實現量產。因此,這個時程的本質不是建設時程,而是學習時程。決定日期的不是蓋建築的速度,而是學習製程的速度。
為何首顆晶片是 SRAM:製程開發的正規做法,也是誠實的訊號
首顆試驗晶片不是 AI 加速器,而是 SRAM,這是本專案中最誠實的一點。SRAM 是製程開發的標準測試載具。由六個電晶體組成的位元單元密集重複排列,因此能用一片晶圓就量化缺陷密度、漏電流、最低運作電壓(Vmin)與位元單元良率。由於 SRAM 會比邏輯標準單元更早失效,SRAM 良率本身就是該製程的健康診斷書。
從時序角度來看,SRAM 也是最先失效的電路。位元單元的讀取穩定性與寫入裕度對製程變異最敏感,感測放大器的偏移會直接暴露元件的不一致。換句話說,2027 年 5 至 6 月僅僅讓 SRAM 晶片「能運作」還不夠。必須看三個數字。第一,每片晶圓的缺陷密度是否落在學習曲線上。第二,SRAM Vmin 分布是否收斂到目標電壓以下。第三,這個結果是否不是只在一片晶圓上出現,而是在多個批次中重複出現。只有這三點都獲得證實,「2028 年量產」這句話才能被當作製程時程來解讀。反過來說,如果 SRAM 時程延後,後面所有日期都應視為自動順延。SRAM 是本專案的第一個真相時刻。
研究廠的設計概念也與此相配合。Tesla 揭露的研究廠核心,是把製作光罩、製造晶片、測試、再修正光罩的整個過程,在同一棟建築內以封閉迴路運轉。目前業界的做法是晶圓在設計公司、晶圓廠與封裝廠之間往返,每個循環都要花上數週。Terafab 研究廠則宣稱要在建築物內完成這個重複循環。Tesla 主張,這種整合型測試設施在全球任何晶圓廠都不存在。這不是量產工廠,而是一座販售學習速度的工廠,這就是研究廠的本質。
工廠特點 1:兩座晶圓廠,兩種任務
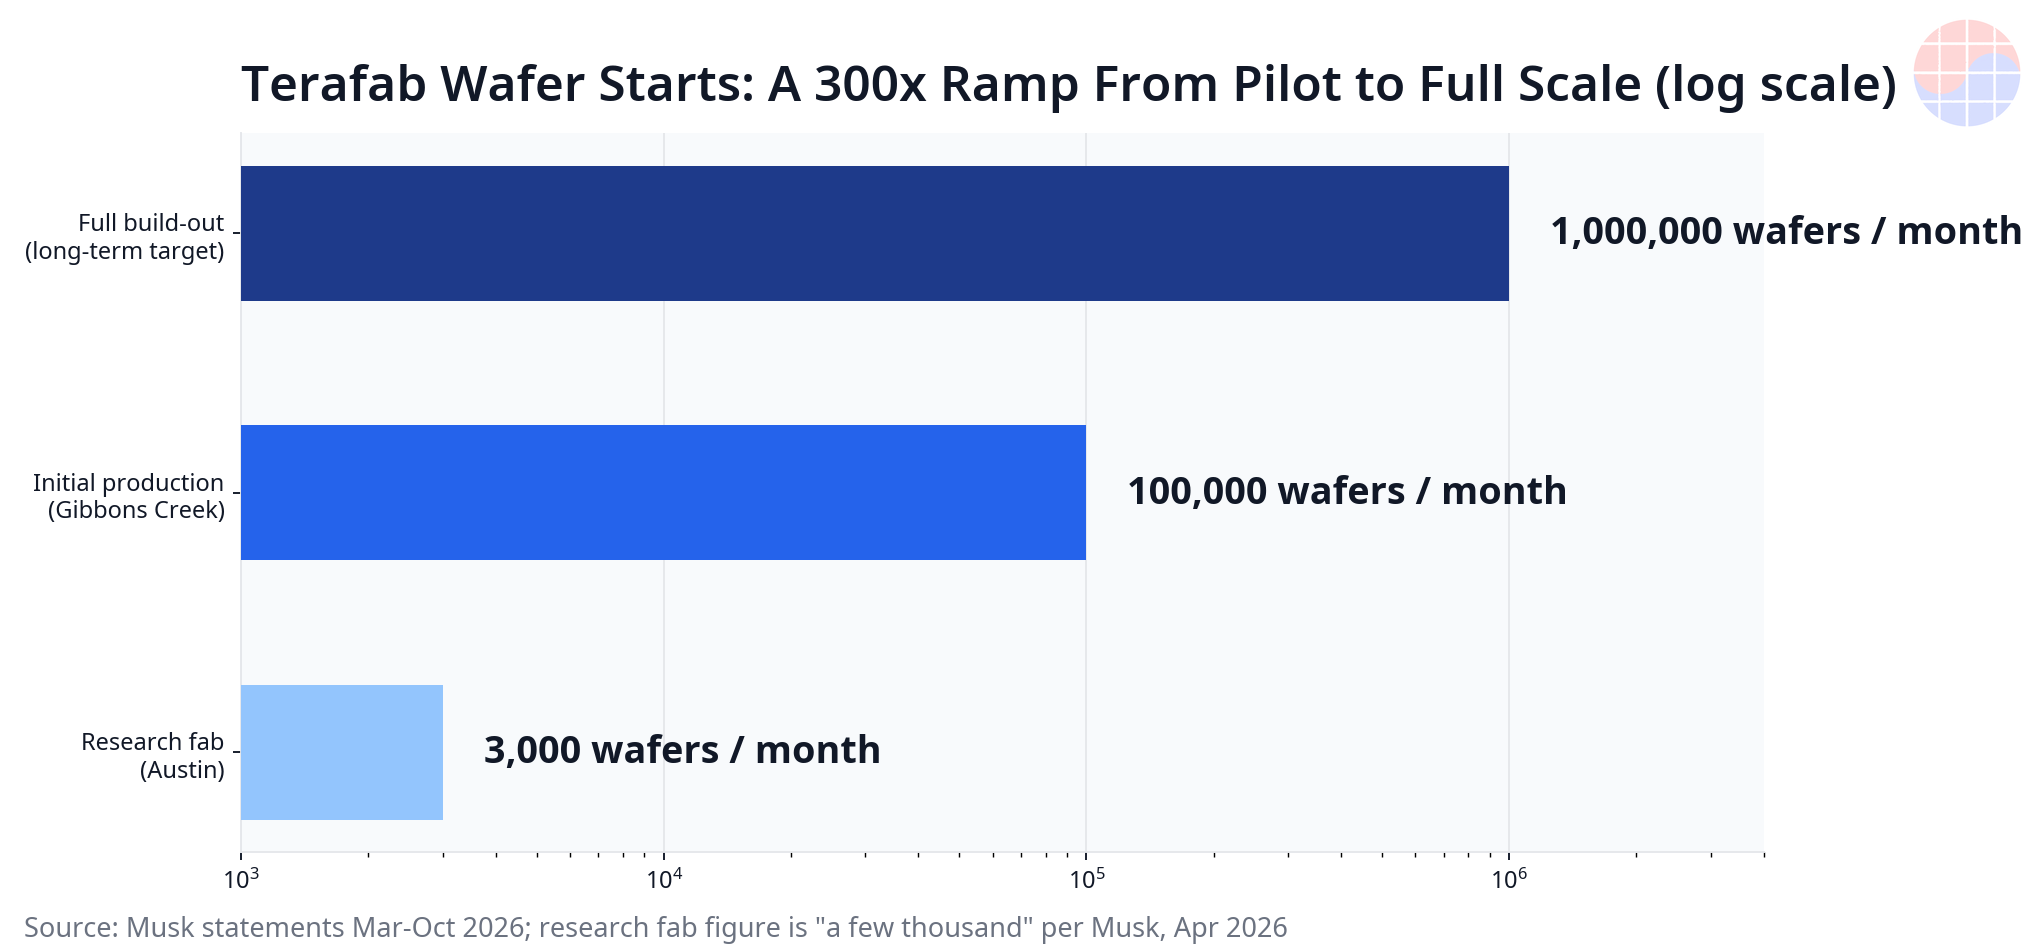
Terafab 不是一座工廠,而是角色完全不同的兩座晶圓廠。奧斯汀研究廠是建在 Giga Texas 北側園區的小型試產線,規模為每月數千片,任務是快速測試製程配方、電晶體結構與封裝變體。Grimes County 主工廠則是量產廠,建在距離 Houston 西北方約 145 公里的 Gibbons Creek 舊發電廠用地上,初期目標為每月 10 萬片,長期目標為每月 100 萬片。只有在研究廠驗證過的項目,才會移轉到主工廠。這種分離是業界常識。因為實驗線的時間不能與量產線共用,量產線也無法接受實驗性的配方變更。
工廠特點 2:邏輯、記憶體、封裝在同一個屋簷下
馬斯克稱 Terafab 為「最具史詩性的晶片製造嘗試」,原因就在於此。在一般的半導體供應鏈中,邏輯由 TSMC 或 Samsung 負責,記憶體由 SK 海力士與 Micron 負責,封裝則由另一家業者負責。Terafab 則宣稱要把從光罩設計、邏輯製造、記憶體製造、先進封裝到測試的所有階段,都放進同一個園區。用地超過 6,000 英畝,最終總樓地板面積規劃為 1 億平方英尺。這是一座長度約達 4 公里、全球最大級別的單一製造設施。
不過,這種整合中最困難的一格是記憶體。邏輯製程與 DRAM 製程在設備構成、單元結構與良率學習方式上,都是完全不同的專業領域。法國市調機構 Yole 的 John Lawlor 指出,記憶體製造是一項獨立的專業技術,Tesla、SpaceX 與 Intel 三家公司都不具備。雖然有報導指出 Terafab 正在招募記憶體製程工程師,但招募公告與量產能力之間,存在數年的學習落差。連 HBM 都要自行生產的構想,是本專案中驗證程度最低的部分。邏輯與封裝的整合雖然積極,但仍在可想像的範圍內,記憶體內製化則是比那再遠一步的故事。
工廠特點 3:沒有客戶的晶圓廠,需求即主人的晶圓廠
Terafab 不是晶圓代工廠。它不把產能賣給外部客戶。全部產量都將進入 Tesla 的車輛與 Cybercab、Optimus 機器人、SpaceX 的 Starlink 衛星與太空資料中心,以及 xAI 的運算需求,是一座自用型晶圓廠。馬斯克的邏輯很簡單。即使把全球所有晶圓廠的產量加總,也只有其公司所需數量約 2% 的水準。因此才會有「要麼蓋 Terafab,要麼沒有晶片」這句話。
📩 在持續關注這個主題嗎?
財報·報告·HBM供需的後續分析,每天10:30(KST)寄到您的信箱。 免費訂閱 →
長期目標的 1 兆瓦(TW)運算能力,也必須在這個脈絡下解讀。意思是把每年生產的晶片運算能力加總,達到 1 TW 等級,但把數字拆開來看,重量就顯現出來了。依業界媒體換算,這相當於約 2,240 萬顆 NVIDIA Rubin Ultra 等級 GPU 與約 1,580 萬顆 HBM 所需的晶圓物量,而且有計算指出,以目前方式的晶圓廠來做,需要遠超過 100 座的規模。換句話說,1 TW 不是 2028 年的生產計畫,而是即使第四期擴建全部完成、每月 100 萬片體制建立之後,仍然遙遠的指向點。不能把這個數字當作近期產能來解讀。
工廠特點 4:製程是 Intel 14A,營運主體爭論仍在進行
Terafab 的製程實體不是自行開發,而是 Intel 14A(1.4 奈米等級)。馬斯克在 2026 年 4 月 Tesla 電話會議上親自證實將使用 14A,同時表示「雖然還不是完全成熟的製程,但等 Terafab 擴大規模時,應該已經足夠成熟」。對 Intel 而言,這等於確保了 14A 存續條件中所謂的「有意義的外部客戶」,對 Terafab 而言,則等於本專案的技術時鐘被綁在 Intel 的時鐘上。如果 14A 的風險量產與量產時程延後,Terafab 的 2028 年目標也會一起延後。再加上 Intel 的 Foveros 3D 堆疊與 EMIB 等封裝技術將結合進來,依賴關係不只在製程一格,而是橫跨整個製造堆疊。
圍繞營運主體的拉鋸也尚未結束。10 月初,馬斯克承認曾與 TSMC 協商,但隨即劃清界線表示「工廠由我們建造、由我們營運,TSMC 若有意願,最多只能承租一部分用地」。另一方面,TSMC 董事長魏哲家在 10 月 15 日業績電話會議上表示,若要合作,工廠必須由 TSMC 營運的原則。這兩句話無法並存。目前確定的製造夥伴只有 Intel,TSMC 應被精確理解為僅保留承租的可能性。
工廠特點 5:不連接電網的晶圓廠
Terafab 主工廠的設計是不向電網購電。根據與 Grimes County 的租稅協議文件,園區將以自有天然氣發電廠與大型電池儲能裝置供應電力,並明示不使用電網電力。用水也不使用地下水,而是使用 Gibbons Creek 水庫,並配備封閉式回收系統與自有廢水處理設施。選擇舊燃煤發電廠用地的原因就在於此。把發電廠曾使用的水庫與用地,直接轉換為半導體園區的公用設施。
這個選擇正面繞過了美國晶圓廠建設的最大瓶頸,也就是電力確保與許可審查。取而代之的是,它承擔了燃氣渦輪機採購與發電許可這一新的瓶頸。無論如何,Terafab 的時程表裡,藏著與半導體設備一樣重要的發電設備交期。
工廠特點 6:地面用晶片與太空用晶片在同一個屋簷下
生產品項分為兩條路線。一條是車輛與機器人用的地面推理晶片,以 Tesla 的 AI5 與 AI6 系列為中心。AI5 目前正在 Samsung Taylor 廠以 2 奈米製造,Terafab 則被設計為其後繼世代的內製化據點。另一條是軌道資料中心用晶片。在太空環境中,輻射與散熱條件與地面完全不同,晶片設計本身必須改變。SpaceX 在 2026 年 6 月公開的 AI 衛星設計,就是這項需求的實體。地面推理與太空運算這兩個需求條件近乎相反的產品群,要在同一個園區製造,這也是現有晶圓廠所沒有的構成。
工廠特點 7:供應鏈從白紙開始編織,韓國企業是第一頁
從白紙打造晶圓廠,供應鏈也必須從白紙開始編織。這個動態在 2026 年 10 月 13 至 15 日於舊金山舉行的 SEMICON West 被捕捉到。Tesla 與 SpaceX 的實務人員親自走訪約 10 家韓國企業的展位,其中過半數已簽署保密協議。由於目前證實的進展程度因企業而異,必須分階段解讀。
| 企業 | 討論品項 | 已證實階段 |
|---|---|---|
| HPSP | 高壓氫退火設備 | 達成研究線 1 台供應協議,唯一的確定設備案 |
| 韓美半導體 | TC 壓合機等封裝設備 | 供應討論與接單報導階段 |
| Komico(Miko 集團) | 清洗服務 | 與 Tesla、SpaceX 簽署三方保密協議 |
| Unisem | 洗滌器等環保設備 | 保密協議 |
| 東進世美肯 | 稀釋劑、磷酸等製程材料 | 結合德州在地工廠的討論已進行 2 至 3 個月 |
| ISC | 測試插座 | 樣品與設計資訊交換 |
| ENF Technology、Asflow、BMT、GnG Intech | 製程材料、管線與閥門、廢水回收 | 初期接觸與產品審查 |
目前確定的合約只有 HPSP 的 1 件,而且那也不是量產廠,而是研究線用。其餘都還在合約前階段。不過,接觸範圍橫跨設備、材料、管線零件到廢水回收,幾乎涵蓋晶圓廠的全部領域,這一點很重要。這是 Terafab 把韓國供應鏈視為主供應鏈候選、而非輔助線的訊號。設備正式合約是否會從研究線擴大到量產線規模,將成為衡量本專案執行階段最快速的指標。
瓶頸是設備:EUV 問題沒有得到回答
10 月 20 日電話會議上最有意義的沉默,出現在 EUV 問題上。當分析師詢問是否已訂購 ASML 極紫外光微影設備時,馬斯克沒有直接回答,只以感謝 ASML 與合作夥伴提前交期來代替。ASML 曾表示訂單已排到 2028 年,KLA 則表示部分產品的交期已從通常的 12 個月拉長到 18 至 24 個月。馬斯克發言後,ASML 與 Applied Materials 的股價在盤後上漲約 3%,顯示市場如何解讀這個瓶頸。新晶圓廠客戶的出現,對設備業者而言是訂單擴大,但對包括 Samsung Taylor 與 TSMC Arizona 在內的所有美國晶圓廠而言,則是設備排隊競爭的加劇。Terafab 的交期越提前,就有某人的交期被往後推。
對韓國的影響:訂單不會立即移動,競爭從德州開始
先整理短期影響,Samsung 的 Tesla 物量維持不變。AI5 與 AI6 在 Samsung Taylor 2 奈米生產的合約仍然有效,在 Terafab 量產目標的 2028 年下半年之前,Tesla 要用的先進晶片全部來自現有供應鏈。Terafab 並不是會立即拿走 Samsung 訂單的結構。
中期競爭來自三個層面。第一,是在德州同一個區域的人力競爭。Terafab 用地距離 Samsung Taylor 不遠,而熟練製程工程師的人才庫有限。Samsung 從總部派遣良率工程師到 Taylor 的報導,與 Terafab 招募記憶體工程師的消息,指向的是同一個人力市場。第二,是設備確保競爭。第三,在最遠的層面,是需求內製化。如果 Terafab 在 2029 年之後真的開始產出物量,Tesla 這個大型客戶的增量需求將從晶圓代工市場消失。反過來說,如果 Terafab 在記憶體內製化上失敗,HBM 與 DRAM 需求反而會留在 SK 海力士與 Samsung。對韓國企業而言,最糟的情境不是 Terafab 成功,而是 Terafab 吸走設備與人力,卻在量產上失敗,只抬高了整個德州晶圓廠生態系的成本。
接下來要確認的日期
- 2026 年 12 月:Grimes County 主工廠是否按文件上的 12 月 1 日時程動工
- 2027 年上半年:奧斯汀研究廠設備進駐與試運轉是否開始,可在 Tesla 季度電話會議中反覆確認
- 2027 年 5 至 6 月:SRAM 試驗晶片運作發表的同時,是否會公布與良率相關的量化數字。沒有數字的成功宣告只有一半的訊號價值
- 2027 年期間:Intel 14A 風險量產時程是否維持。Terafab 的時鐘與這個時鐘綁在一起
- 2027 至 2028 年:韓國供應商的研究線合約是否擴大為量產線規模的正式合約,EUV 訂單是否獲得官方證實
- 2028 年第三季:量產宣告的形式。少量出貨與高良率量產是不同的句子
結論:Terafab 不是工廠建設新聞,而是學習速度實驗
如果把 Terafab 看作建築,只會剩下全球最大面積與 1,190 億美元這個數字。如果從製程來看,圖像就不同了。本專案的勝負取決於三條學習曲線能否在 2028 年這個日期內收斂。也就是 Intel 14A 製程的成熟曲線、沒有晶圓廠營運經驗團隊的良率學習曲線,以及把邏輯與記憶體放進同一個屋簷下的整合曲線。三者中只要有一條遲到,量產日期就會移動。
因此,解讀方式也必須不同。動工照片與投資金額不是進展。進展只能從 2027 年 SRAM 良率數字、設備正式合約的規模,以及 14A 時程表中確認。馬斯克的公司在電動車與火箭上展現的,是最終完成了一部分看似不可能的時程的歷史,同時也是那些時程延後數年的歷史。Terafab 的 2028 年,正是這兩段歷史正面碰撞的日期。第一次判定將在 2027 年 5 至 6 月,於奧斯汀出爐。
常見問題
Terafab 何時製造晶片
依內部目標,2027 年 5 至 6 月在奧斯汀研究廠產出首顆 SRAM 試驗晶片,2028 年第三至第四季在 Grimes County 主工廠開始量產。這是馬斯克本人明示誤差範圍很大的目標時程。(2026 年 10 月 20 至 21 日業績電話會議)
Terafab 製造什麼晶片
目標是 Tesla 車輛與 Optimus 機器人用的 AI 推理晶片(AI5、AI6 系列的後繼產品),以及 SpaceX 軌道資料中心用晶片。其結構設計為在同一個園區執行邏輯、記憶體、先進封裝與測試。
Terafab 製程是幾奈米
已決定使用 Intel 14A(1.4 奈米等級)。這是 Intel 在設計、製造、封裝方面合作的結構,而 14A 本身尚未達到量產成熟階段,因此存在時程連動風險。
Terafab 投資規模是多少
第一期 168 億美元已確定發表,依德州州政府文件,第四期累計最高為 1,190 億美元。馬斯克表示,光是到 2028 年初為止,設備就將投入數百億美元,長期總額超過 1,000 億美元。(2026 年 10 月 21 日 Tesla 電話會議)
對 Samsung 與 SK 海力士的影響是什麼
短期內,Samsung 的 Tesla AI5、AI6 物量將維持。中期來看,德州的工程師人力競爭與半導體設備確保競爭將加劇。約 10 家韓國設備與材料企業已與 Terafab 簽署保密協議或正在討論供應,HPSP 已達成研究線設備供應協議。
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂