 VLSI Korea
台積電史上最佳財報背後 — 2奈米佔營收8%代表什麼
台積電公布史上最佳第三季財報:營收1兆4942億新台幣,淨利年增68.7%達7631億新台幣。2奈米佔晶圓營收8%,一個季度內從3%跳升;HPC佔總營收68%。執行長宣告需求仍超過供給。數字證明AI晶片週期的瓶頸是供給,不是需求。


30秒摘要
台積電10月15日公布的2026年第三季財報,每一項都是歷史新高。營收1兆4942億新台幣(約467.2億美元),淨利7631億新台幣、年增68.7%。營業利益率58.7%,高於財測上限;毛利率66.4%。但比數字更重要的是結構。最新製程2奈米佔晶圓營收8%,一個季度內從3%跳升;高效能運算(HPC)平台佔總營收68%,一年前是57%。法說會上董事長暨執行長魏哲家宣告「AI需求仍超過我們的供給能力」。儘管財報創紀錄,股價仍下跌1.8% — 因為9月美國CPI高於預期。總體經濟決定了當天的股價,但本季的數字說的是另一件事:AI晶片週期的瓶頸不是需求,而是供給;掌控供給的晶圓代工,其經濟學已經徹底改變。
Background
台積電是全球最大的晶圓代工(純晶圓代工)企業。無晶圓廠(fabless)晶片設計公司把設計交給它製造:NVIDIA的AI加速器、Apple的iPhone晶片、AMD的資料中心處理器都經過它的晶圓廠。在先進製程節點,台積電實際上處於壟斷地位。
10月15日公布的2026年第三季財報重點如下:Source: 台積電Q3 2026財報整理
| 項目 | 2026年第三季 | 年增率 |
|---|---|---|
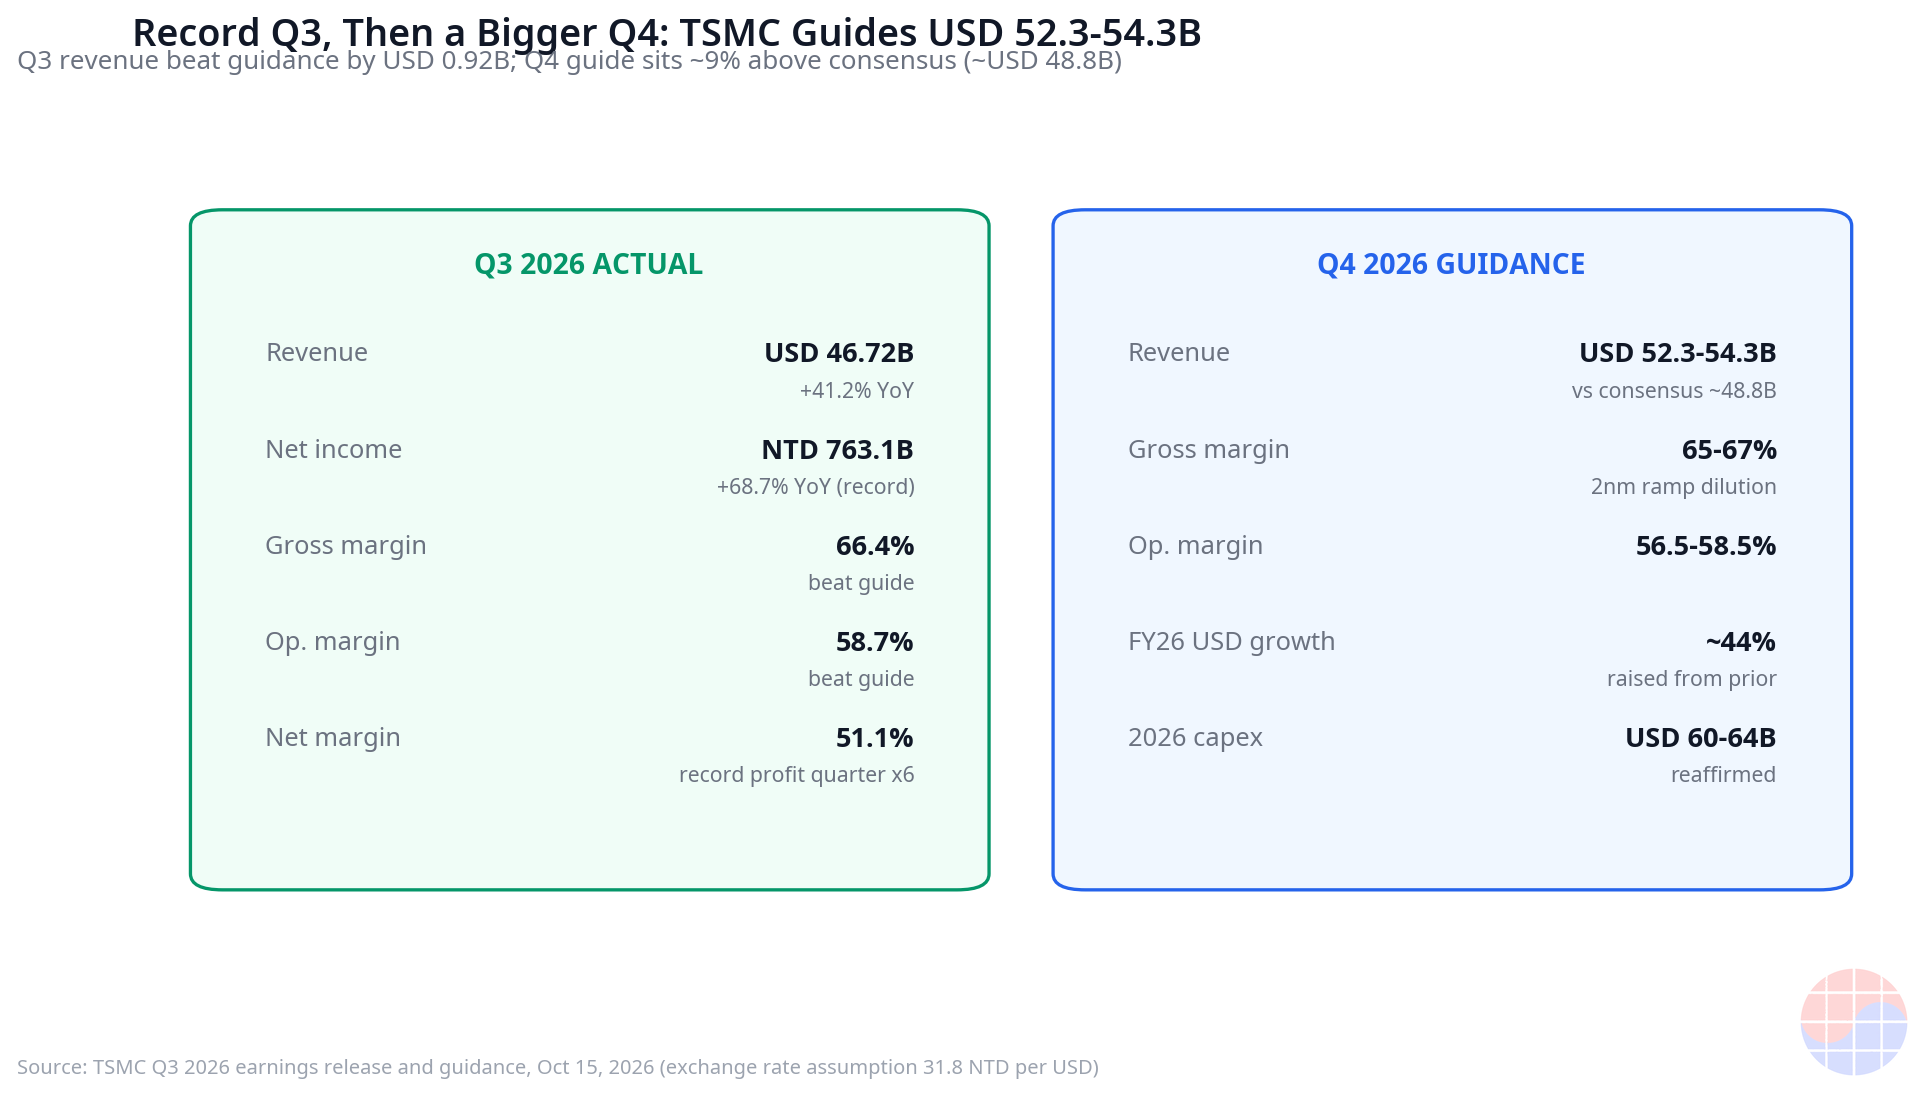
| 營收 | 1兆4942億新台幣(467.2億美元) | +50.9%(新台幣)/+41.2%(美元) |
| 淨利 | 7631億新台幣(約239億美元) | +68.7%(歷史新高) |
| 稀釋EPS | 29.43新台幣(ADR每股4.60美元) | +68.7% |
| 毛利率 | 66.4% | 去年同期59.5% |
| 營業利益率 | 58.7% | 高於財測(56~58%)上限 |
| 淨利率 | 51.1% | 連續6季創新高 |
財測全數達標。7月提出的營收財測為446億~458億美元,實際467.2億美元超出上限約9.2億美元。淨利較LSEG彙整的市場共識(7463億新台幣)高出2.2%。季增方面,新台幣營收季增17.6%,淨利季增8.0%。
股價反應卻很弔詭。儘管創下歷史新高,股價收跌1.8%至422.15美元,盤前一度重挫3.4%。原因是總體經濟:9月美國CPI達3.7%,高於預期的3.6%,費城半導體指數同步走跌。這是利率恐慌主導股價的一天,而非基本面。
Business Deep Dive
1. 新製程量產的毛利率吸收機制 — 66.4%怎麼來的
半導體代工業界有個老常識:新製程一量產,毛利率就破功。初期良率低、固定成本集中,學習曲線爬起來之前都是賠錢生產。台積電管理層今年上半年也預告,下半年毛利率將面臨2奈米初期量產與海外廠擴張帶來的3~4個百分點稀釋。
結果第三季毛利率開出66.4%。比去年同期的59.5%高出6.9個百分點,落在公司財測(65~67%)的上緣;營業利益率58.7%更直接突破財測(56~58%)上限。怎麼辦到的?
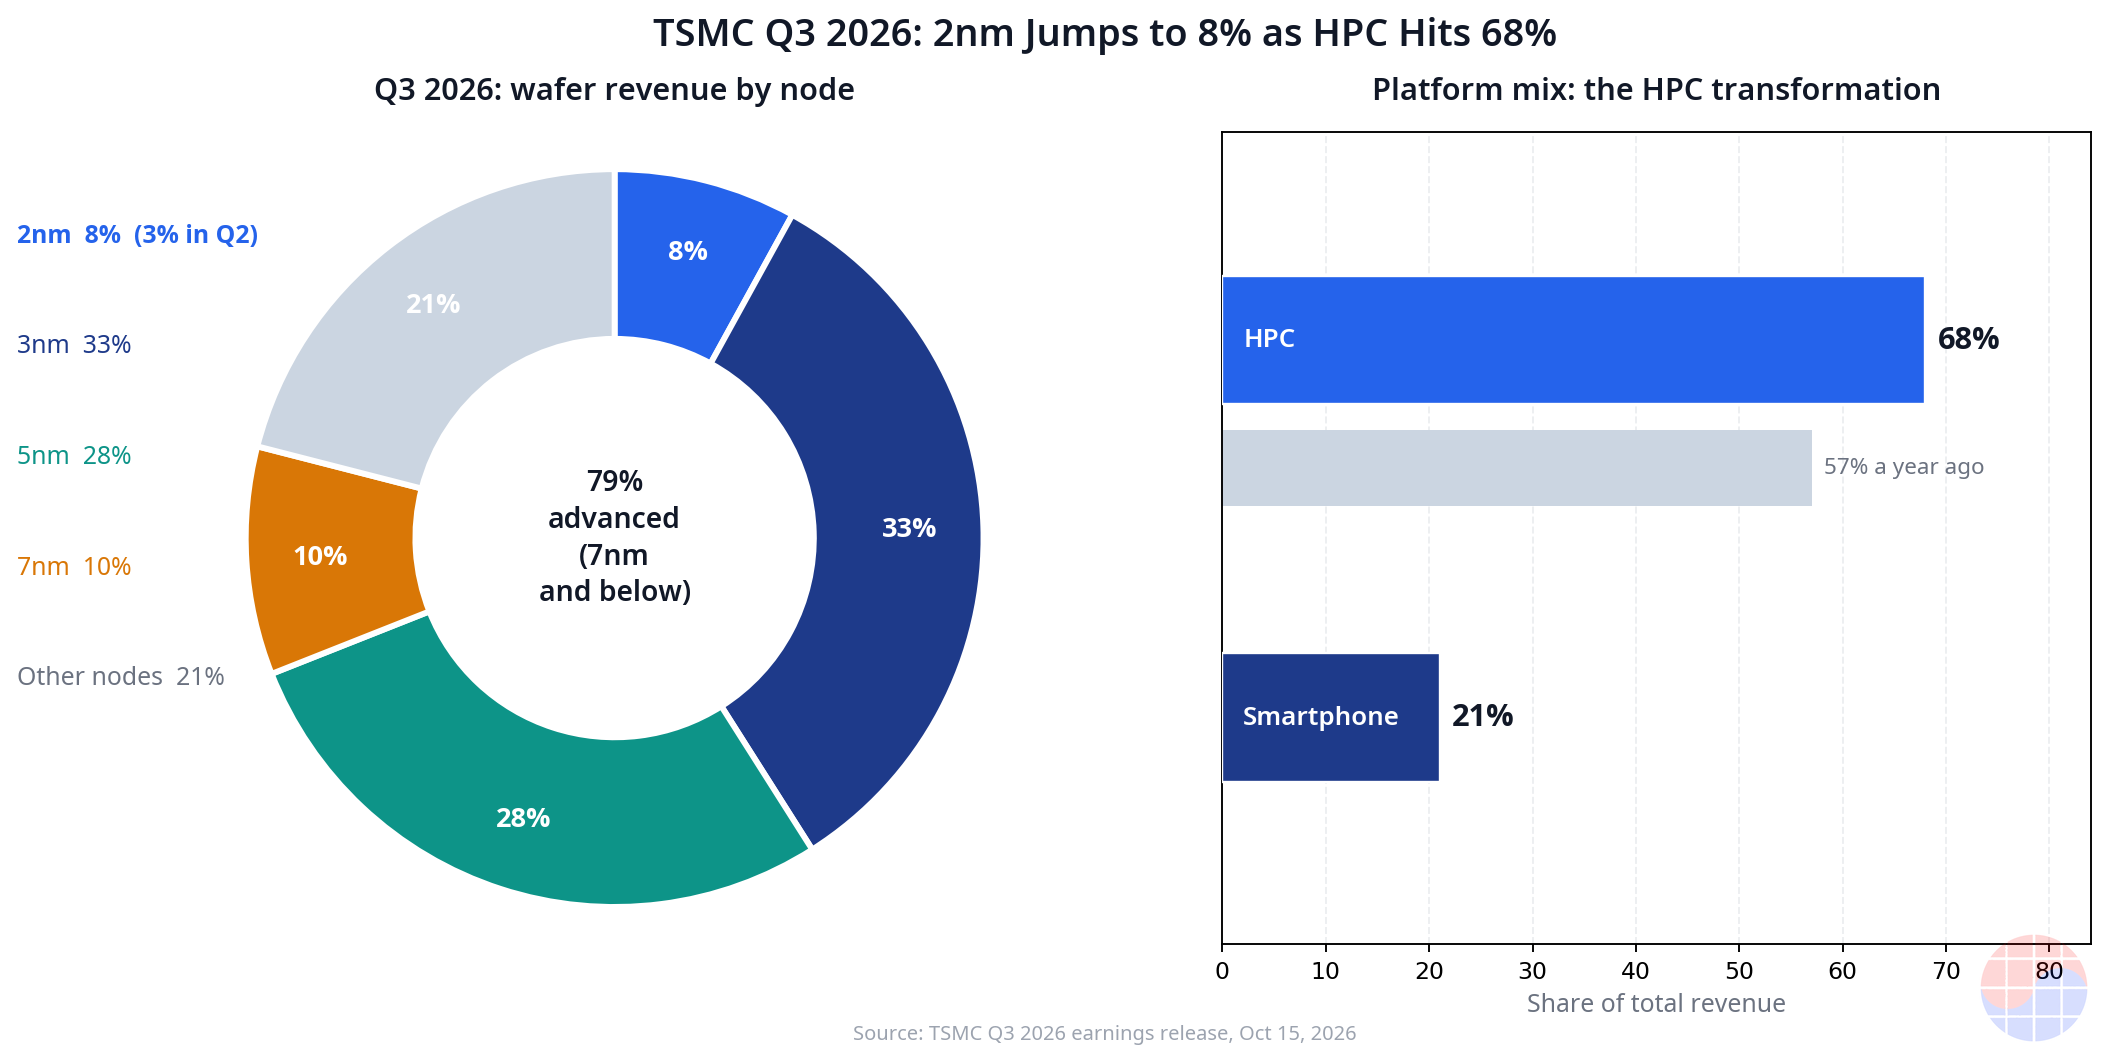
答案是產品組合(mix)。看各製程的晶圓營收占比:Source: 台積電Q3 2026法說會重點
| 製程 | 2026年第二季 | 2026年第三季 | 變化 |
|---|---|---|---|
| 2奈米 | 3% | 8% | 單季+5個百分點 |
| 3奈米 | 約34% | 33% | 穩定的現金牛 |
| 5奈米 | — | 28% | 穩健 |
| 7奈米 | — | 10% | 穩健 |
| 7奈米及以下合計 | 77% | 79% | 先進製程占比擴大 |
出貨的晶圓每5片有4片是先進製程。而平台組合才是關鍵:HPC營收季增22%,佔總營收68%。HPC晶片的單價與毛利率都高於智慧手機AP,高毛利的HPC組合把2奈米的初期量產成本整個吞掉了。
當然,稀釋已經開始。毛利率從上季的67.7%降到66.4%,季減1.3個百分點,公司明言這是「2奈米初期量產的毛利率稀釋」。淨利季增僅8.0%,部分原因是第二季的一次性利益(處分及評價Vanguard International Semiconductor持股利益958億新台幣)不再發生。換句話說,66.4%可能是「稀釋前的峰值」。管理層預告的海外廠擴張3~4個百分點稀釋,未來幾年還會擴大。
這就是晶圓代工商業模式的核心:先進製程的學習曲線成本,最終靠客戶組合來抵銷。製程轉換本身會侵蝕毛利率,但如果先買單的客戶是出價最高的客戶(HPC、AI),轉換期的毛利率就能守住。台積電說2奈米靠「智慧手機與HPC AI需求」雙引擎量產,道理就在這裡。
2. 事業結構轉型 — 從「手機晶片公司」到「AI晶片公司」
對比一年前的平台營收占比,轉型速度一目了然:
| 平台 | 2025年第三季 | 2026年第三季 | 變化 |
|---|---|---|---|
| HPC(AI加速器、資料中心) | 57% | 68% | +11個百分點 |
| 智慧手機 | — | 21%(季增10%) | 萎縮 |
| 物聯網、車用、其他 | — | 11% | — |
HPC占比一年內從57%跳到68%,多了11個百分點。台積電不再是「主要做手機晶片的公司」,而是主要做AI晶片、手機是副業的公司。
這個轉型的商業意涵是客戶集中風險的重組,而非消除。過去最大風險是Apple依賴,現在換成AI加速器客戶與設計客製化AI晶片的超大規模雲端業者。集中本身沒有消失,只是換了對象。
這是雙面刃。HPC高毛利、高成長,但景氣循環陡峭。AI基礎設施投資一旦減速,佔營收68%的平台會一起晃動。手機時代需求分散,HPC時代需求集中。集中的需求在上升段爆發力驚人,在下降段同樣驚人。
3. 定價權 — 2027年最高漲價10%的意涵
守住毛利率的第二根槓桿是價格。7月報導指出,台積電已通知主要客戶,2027年起晶圓代工價格最高調漲10%,談判在6月啟動、7月底定。Source: Reuters
- 漲幅:依客戶與產品5~10%,最高10%
- 成熟製程(12奈米、16奈米、28奈米):最高漲10%
- 先進製程(6奈米及以下):最高漲10%
- 理由:原物料與設備漲價、海外廠建造成本
- 生效:2027年1月
公司發言人的說法值得玩味:「我們的定價策略是策略性的(strategic),不是機會主義的(opportunistic)。我們會持續與客戶緊密合作,銷售我們的價值。」魏哲家6月也說想漲價,但不會像某些記憶體業者那樣搞突襲式漲價。
這裡有個MBA式的洞見。台積電握有近乎壟斷的定價權,卻長期「節制」定價。原因很簡單:代工客戶的設計週期(design cycle)以年為單位。今年賺暴利,客戶下一個設計就去找替代方案。長期鎖定(lock-in)的價值大於短期租金榨取。這就是「策略性」三個字的實體。
2027年漲價是這個策略的變形:以成本上升(海外廠、設備、原物料)為名,在客戶可接受的範圍內調價。效果從2027年財報開始反映 — 正好是2奈米量產稀釋與海外廠稀釋加劇的時點。價格在稀釋發作時撐住毛利率。
4. 資本支出的再投資循環 — 1260億美元現金的去向
台積電維持2026年資本支出(capex)財測600億~640億美元(第三季capex 138.4億美元,今年累計406.4億美元)。管理層表示2026~2028年的capex將「顯著高於」前三年。
支撐這個投資循環的現金創造能力驚人。本季營業現金流9198億新台幣,扣除capex後的自由現金流(FCF)4766億新台幣(約150億美元)。現金及有價證券約1260億美元。一季賺進150億美元現金的公司,一年投資600億美元。存貨週轉天數降至82天,減少5天。
投資目的地很明確。全球約20座晶圓廠開發中,其中13座是台灣的先進製程與先進封裝廠,5~6座在海外。
- N2(2奈米):2025年第四季量產,新竹、高雄量產爬坡中。2027年全年產能預計擴大一倍以上。
- N3(3奈米):台南科學園區新廠2027年上半年量產;再決定在台南加蓋一座3奈米廠(2028年上半年量產)。
- 亞利桑那:第二座廠完工、設備進駐中,2027年第三季量產,比原訂時程提前。
- A14:2027年風險試產、2028年量產準備。魏哲家說客戶對A14的投入「已經高於2奈米同期」,「A14會是比2奈米更大的製程節點」。
地緣政治分散也在加速。魏哲家在法說會確認,正在評估亞利桑那以外的美國擴張,德州是選項之一 — 評估團隊已派往德州,並與客戶討論Terafab計畫的合作。但他劃出一條紅線:「不管什麼形式,晶圓廠一定要由台積電營運。」這與馬斯克10月7日「台積電頂多轉租Terafab一部分」的說法有溫差。談判還在進行。
投資人該看的數字是稀釋。海外廠擴張帶來的毛利率稀釋,未來幾年將擴大到3~4個百分點。現在的66.4%是「台灣集中」的毛利率。地緣政治分散是有代價的。
5. 先進封裝 — CoWoS的下一階段
跟邏輯製程同等重要的是先進封裝。魏哲家說5倍光罩尺寸產品已量產,正朝9倍、14倍光罩尺寸開發。CoWoS仍是客戶的「首選」(leading choice),公司一邊開發新的封裝技術,一邊與GlobalFoundries合作解決後段產能不足。
這顯示AI加速器的瓶頸正從前段(微縮)擴大到後段(封裝)。把HBM堆疊與邏輯晶粒接合的CoWoS產能,是AI晶片供應的第二道關口。台積電把封裝產能當「製程節點」一樣擴張,值得注意。
Chase's Take
這一季用一句話總結:「教科書說製程轉換會吃掉毛利率,台積電用客戶組合改寫了教科書。」
把晶圓代工的商業模式當MBA個案來解,核心只有一個。在固定成本主導的事業裡,毛利率由兩根槓桿決定:單價(定價權)與組合(賣給誰)。台積電兩根同時握在手裡 — 用2027年漲價拉單價,用68%的HPC組合吸收2奈米的學習曲線成本。轉換期的毛利率防守,原來是組合設計問題,不是技術問題。
第二層解讀是「需求仍超過供給能力」這句宣告的份量。聽起來像法說會套話,但配上數字就不一樣了:存貨天數降到82天,第四季財測比市場共識高9%。需求過剩不是喊出來的,是訂單證明出來的。而這句宣告同時是漲價的正當性邏輯 — 在需求超過供給的市場,漲價是擴大毛利率最確定的槓桿。
第三層是反方論點。66.4%可能是峰值。2奈米稀釋才剛開始(季減1.3個百分點),海外廠3~4個百分點的稀釋未來幾年還會擴大。在2027年漲價效果完全反映之前,毛利率面臨下行壓力。而且68%的HPC是景氣集中風險:AI資本支出一轉彎,這個組合就會反向作用。現在的組合是「結構」還是「景氣頂點」,2027年的capex財測會給答案。
所以未來兩年的領先指標很明確:2奈米營收占比的逐季軌跡。3%→8%的跳升,2027年能走多遠,決定毛利率與capex。魏哲家說A14會是「比2奈米更大的節點」,預告了下一波浪潮。
Implications
投資啟示
- 接下來的催化劑有三個:第四季財報的2奈米占比(能否跨過兩位數)、2027年capex財測(600億美元水準能否維持或上調)、2027年漲價的實際滲透幅度。
- 記住股價的弔詭:創紀錄財報,股價-1.8%。短期股價由總體經濟(CPI、利率)決定,但季度數字決定基本面的方向。這是穿過總體噪音押注基本面的區間。
- 價值鏈外溢:2奈米量產是設備、材料、EDA需求的領先指標。N2產能2027年擴大一倍以上,意味著先進設備需求2027年也不會轉彎。
經營啟示
- 對無晶圓廠業者:先進製程的產能配額(slot)爭奪已是設計策略的一部分。「需求超過供給」意味著配額分配的政治開始了。2奈米、A14的設計轉換時點必須對上晶圓廠的產能時程。
- 對代工競爭者:台積電2027年漲價成為全行業的價格保護傘(price umbrella)。追隨者同時拿到漲價的名分與空間。
- 對政策制定者:「德州評估」與Terafab協商是補貼談判的槓桿。台積電把廠址當牌打。「The fab has to be run by TSMC」這句話說明,營運權才是談判的核心。
FAQ
Q1. 台積電第三季財報的重點數字? 營收1兆4942億新台幣(467.2億美元,年增50.9%)、淨利7631億新台幣(+68.7%,歷史新高)、毛利率66.4%、營業利益率58.7%、淨利率51.1%。連續6季淨利創新高,營收超出7月財測上限約9.2億美元。
Q2. 2奈米營收占比8%為什麼重要? 2奈米2025年第四季量產,晶圓營收占比從第二季3%跳到第三季8%,單季成長2.7倍。新製程初期良率低、照理毛利率會破功,台積電卻守住66.4%。因為高毛利的HPC客戶組合吸收了2奈米的學習曲線成本。2奈米占比的逐季軌跡,是未來兩年毛利率的領先指標。
Q3. HPC 68%代表什麼? 台積電總營收68%來自高效能運算(AI加速器、資料中心晶片),比一年前的57%多了11個百分點。台積電已從「手機晶片公司」結構轉型為「AI晶片公司」。但這也是客戶集中風險的重組:Apple依賴降低,取而代之的是對AI基礎設施投資週期的依賴。
Q4. 財報創紀錄為何股價下跌? 總體經濟蓋過一切。9月美國CPI達3.7%高於預期,利率恐慌蔓延,費城半導體指數同步走跌。台積電收跌1.8%至422.15美元。短期股價由總體決定,但第四季財測(523億~543億美元,高於共識)與2奈米量產,指向基本面的方向。
本文基於公開財報資料與報導的分析,不構成投資建議。數據以台積電官方公布日(2026年10月15日)為準,之後可能變動。
