VLSI Korea
10月23日美国收盘SOX上涨0.44%,SK海力士收涨4.42% — HBM营收龙头易主推估与8篇必读
10月23日美国收盘SOX上涨0.44%,收复前一日部分跌幅;SK海力士在停止Solidigm上市检讨的公告后收涨4.42%。Bernstein的HBM营收推估与下周财报日程,尽在8篇必读。


先说结论。2026年10月23日美国收盘,费城半导体指数(SOX)上涨0.44%,收在10,779.46,是前一交易日下跌6.72%后的部分回升。Nasdaq下跌0.21%至25,955.34,S&P 500下跌0.52%至7,623.68。韩国同日,SK海力士收涨4.42%至1,277,000韩元,三星电子上涨0.47%至215,500韩元。SK海力士公告已停止子公司Solidigm的上市检讨。AllianceBernstein推估三星第三季HBM营收为87亿美元,高于SK海力士的76亿美元。以下为今日8篇必读。
Market Snapshot — 10:40 KST, October 24, 2026 美国收盘 (10月23日): SOX +0.44% · Nasdaq -0.21% · S&P 500 -0.52% 韩国前日收盘 (10月23日): KOSPI +0.30% · KOSDAQ -1.62% · 三星电子 +0.47% (215,500韩元) · SK海力士 +4.42% (1,277,000韩元) 美国期货 (10:40 KST查询,周末): Nasdaq-100期货 +0.11% · S&P 500期货 -0.42% 韩国今日 (10月24日,周六): (休市 — 下一交易日为10月26日周一)
今日8篇必读
1. 美国半导体股一日内收复部分跌幅 — 美光领涨反弹
- 10月23日美股盘中,半导体股收复前一日部分跌幅。美光上涨3.47%至886.22美元,SK海力士美国上市股票上涨4.49%至137.60美元(均为盘中数据)。
- AMD上涨1.97%,Intel上涨2.13%,Broadcom上涨0.66%,Nvidia下跌0.11%。以收盘计,SOX涨幅为0.44%。
- 前一日下跌的背景是市场对AI投资规模与回报的质疑,Meta的现金流压力与数据中心融资成本是争论核心。
Chase's take: 反弹的顺序比幅度重要。存储器最先回升,说明市场质疑的是价格与融资,而不是AI需求本身。若需求真的转弱,美光会最后才回升,而不是最先。
2. SK海力士停止Solidigm上市检讨 — 韩股收涨4.42%
- SK海力士在10月23日开盘前公告表示,Solidigm为扩充产能与强化竞争力,曾检讨pre-IPO与IPO,但综合考量资本市场环境等因素后,决定停止检讨。
- 同日SK海力士早盘一度下跌4.25%,其后低位买盘进场,收涨4.42%至1,277,000韩元。三星电子上涨0.47%至215,500韩元。
- 市场解读认为,上市不确定性消除是投资者情绪回稳的原因之一。
Chase's take: 上市能取得资金,但同时也为未来NAND供给扩张提供依据。停止上市短期对NAND价格友好,对股东则是消除悬念。若下周财报再加上回购或分红等股东回报说法,这项决定的意义才算完整。
3. AllianceBernstein推估 — 第三季HBM营收三星超越SK海力士
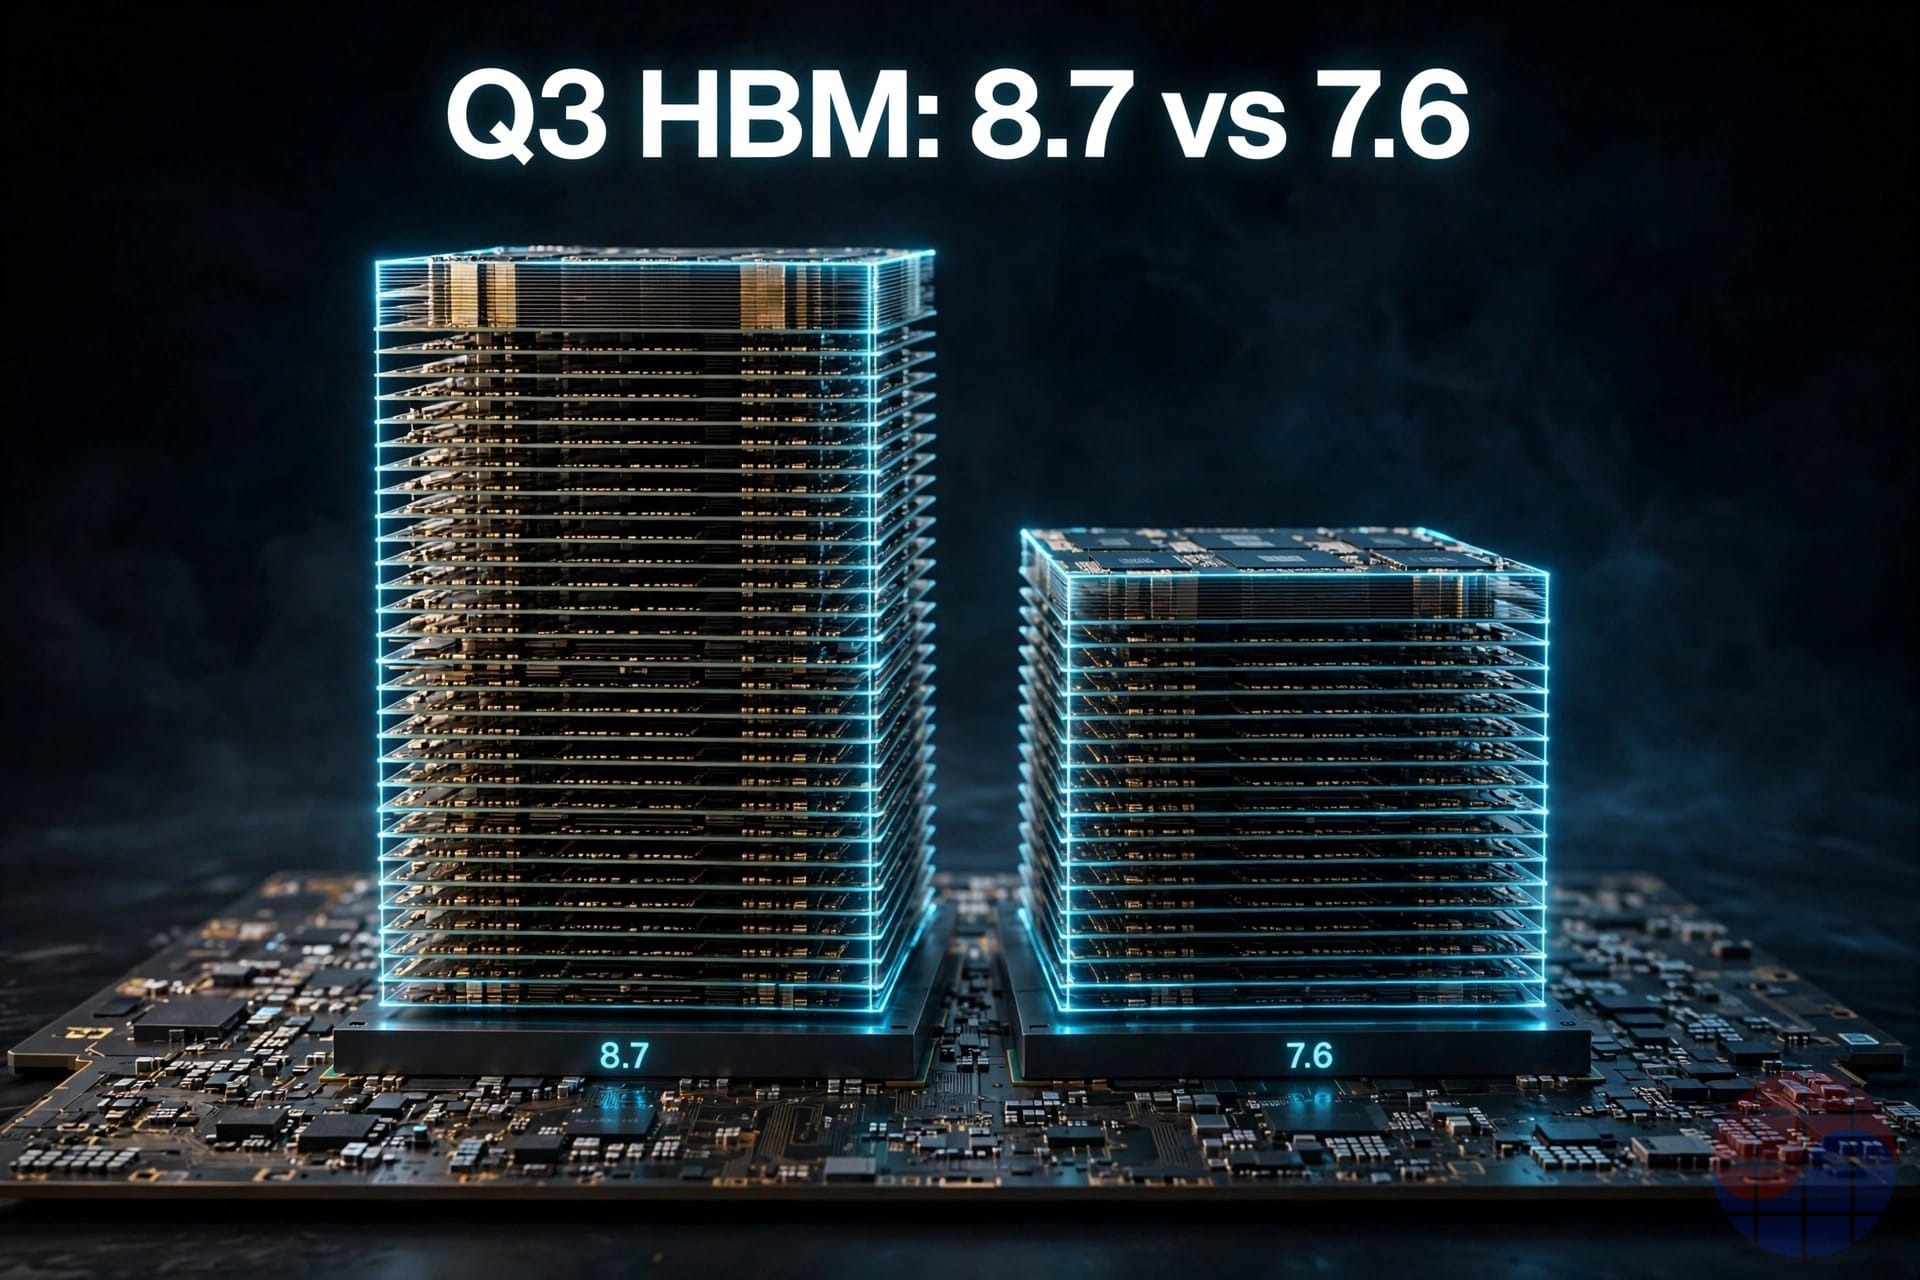
- AllianceBernstein推估三星电子第三季HBM营收为87亿美元,较前一季增加33%。
- SK海力士同期HBM营收推估为76亿美元。若推估正确,这是本轮AI周期中季度HBM营收龙头首次易主。
- 两家公司的确认财报将于下周公布:SK海力士10月28日,三星电子10月29日。
Chase's take: 这是推估数字,将由正式财报验证。但方向与昨日讨论的价格数据一致。当三星的HBM出货与通用型DRAM价格在同一季同时改善,营收排名就可能变动。比龙头易主更重要的是,两家公司合计的HBM营收持续增长。
4. 韩国成为Nvidia第二个先进封装枢纽 — Amkor光州与载板投资
📩 在持续关注这个主题吗?
财报·报告·HBM供需的后续分析,每天10:30(KST)发到您的邮箱。 免费订阅 →
- 分析指出,Amkor韩国法人设有松岛、富平、光州三个据点,员工约8,400人,光州新产线已于10月19日动工,2026至2031年投资计划为3万亿韩元。
- Amkor目标在2028年底前将韩国中介层晶圆产能提高300%以上。分析称韩国建厂约需12个月,美国约需30个月。
- 三星电机正投资4.27万亿韩元于世宗FC-BGA厂,计划2028年9月量产。分析认为,台湾以外同时具备HBM、中介层封装、载板与键合设备的地区只有韩国。
Chase's take: 封装已不再是后段制程,而是瓶颈。当生产HBM的国家也承接封装,供应链重心就会移动。光州动工与世宗投资,正是这个移动已落实为预算的证据。
5. 美光台湾工会发动半导体业首次罢工 — 10月22日24小时
- 美光桃园工会于10月22日发动24小时罢工,据报为台湾半导体业首次罢工。
- 工会据报拒绝公司68个月奖金方案,要求常态分享营业利润的15%。台中工会已先行达成协议。
- 这是AI存储器需求推升利润之际,利润分配争议蔓延至生产现场的案例。
Chase's take: 比罢工本身更重要的是时机。在HBM产能最吃紧的时期出现劳资议题,会被视为供给风险溢价。若规模扩大,也会影响客户的供应多元化讨论。
6. 下周财报周 — SK海力士28日,三星与Intel 29日
- SK海力士10月28日、三星电子10月29日公布第三季确认财报,Intel于10月29日美股收盘后公布财报。
- Intel自家指引为第三季营收158亿至168亿美元,非GAAP每股收益0.38美元。市场共识约为营收165亿美元、每股收益0.37至0.40美元,大致落在指引附近。
- 同一周还有美国联邦储备委员会利率决议。财报与利率同周交叠,波动本身应视为基本假设。
Chase's take: 下周只有一个问题:涨价把利润推升到什么程度,以及第四季说法能否守住这些价格。韩国两家公司看HBM产品组合与通用型价格,Intel看晶圆代工亏损幅度。
7. Anthropic将Agent Skills移交中立基金会 — 代理标准的迁移
- Anthropic于10月22日将Agent Skills移交Agentic AI Foundation。该基金会此前已接纳MCP与OpenAI的AGENTS.md等代理互通标准。
- 被广泛采用的代理标准,正重复地从创建公司手中移往中立治理。
- 从半导体角度看,这股趋势扩大了token需求的基础。当代理工作量在共同标准上累积,推理计算需求就不会被困在单一模型公司的应用之内。
Chase's take: 标准中立化会加快采用,采用加快就会带来计算需求。软件治理新闻与存储器订单之间的距离,正在越来越短。
8. 油价与利率 — WTI站上100美元,10年期收益率逼近5%
Curve Ahead Market Strategies,2026-10-23
- 10月23日美股盘中,WTI上涨3.51%至每桶102.96美元,Brent达116.99美元。
- 美国10年期国债收益率为4.994%,逼近5%,VIX为19.42。
- 能源价格与利率同时上升,会一起推高数据中心的电力成本与融资成本,本周半导体股争论的背景正是这个组合。
Chase's take: AI投资回报的争论,本质上是成本的争论。若电价与利率比芯片价格先动,数据中心项目的经济性就会与芯片性能无关地动摇。
半导体股票总整理 (仅列确认收盘)
| 区分 | 个股·指数 | 涨跌 | 备注 |
|---|---|---|---|
| 美国收盘 (10月23日) | SOX | +0.44% | 10,779.46 |
| 美国收盘 (10月23日) | Nasdaq | -0.21% | 25,955.34 |
| 美国收盘 (10月23日) | S&P 500 | -0.52% | 7,623.68 |
| 韩国收盘 (10月23日) | SK海力士 | +4.42% | 1,277,000韩元 |
| 韩国收盘 (10月23日) | 三星电子 | +0.47% | 215,500韩元 |
| 韩国收盘 (10月23日) | KOSPI | +0.30% | 5,550.30 |
| 韩国收盘 (10月23日) | KOSDAQ | -1.62% | 751.69 |
| 美国期货 (10月24日 10:40 KST) | Nasdaq-100期货 | +0.11% | 周末快照 |
| 美国期货 (10月24日 10:40 KST) | S&P 500期货 | -0.42% | 周末快照 |
注:KOSPI于10月23日上涨0.30%收5,550.30,KOSDAQ下跌1.62%收751.69(发行时重新查询后补入)。指数与个股收盘均以market_snapshot.py日线计算。
常见问题
📩 今天错过的分析,明天早上发到您的邮箱
每天10:30(KST)Daily Silicon与财报·机构报告核心解读抢先送达。订阅后可选择韩语/英语/日语新闻通讯,中文深度分析每日在网站更新。
免费订阅 →
免费 · 无垃圾邮件 · 随时退订