VLSI Korea
三星电子·SK海力士,将中国 NAND 晶圆厂升级至 286 层·240 层的 5 个事实 (V9·YMTC)
三星电子西安晶圆厂从约 200 层转向 286 层 V9,SK 海力士大连晶圆厂从 192 层转向 240 层以上。以 38.5% 份额领先的 YMTC、美国许可证边界与转换日程,基于 Reuters 报道 (2026-10-21) 的 5 个事实整理。


三星电子与 SK 海力士正在将中国 NAND 晶圆厂转向 286 层·240 层级——这不是产能扩张,而是在 YMTC 先行缩小差距之前,弥补已拉开一代的技术差距的工作。
30 秒摘要
- 三星电子与 SK 海力士为阻止 YMTC 的追赶并应对 AI 需求,正在将中国工厂升级为更先进的 NAND 生产体制 (Reuters 报道,2026-10-21)。
- 三星电子西安晶圆厂占三星电子整体 NAND 生产的约 40%,当前生产约 200 层,内部项目正在推进 286 层 V9 NAND 转换。目标是 2026 年 12 月每月 5,000 片,2027 年 12 月每月 40,000 片 (Reuters 报道,2026-10-21)。
- SK 海力士大连晶圆厂当前从 192 层转向 240 层以上 (Reuters 报道,2026-10-21)。
- 在中国 NAND 市场,YMTC 在 2026 年第二季度以 38.5% 的份额领先于三星电子的 33.5%、SK 海力士的 17% (Reuters 引用的行业数据,2026-10-21)。
- 两家公司向 Reuters 确认,正与美国政府密切协商推进升级,三星电子表示西安升级遵守美国出口管制,既不是产能扩张,也不是新建设施 (两家公司对 Reuters 的回复,2026-10-21)。
5 个事实
- 两项升级都不是新建晶圆厂,而是现有晶圆厂的转换。 三星电子与 SK 海力士正在将现有中国工厂升级为更先进的 NAND 生产体制,三星电子明确表示西安的工作不是产能扩张,也不是建设新设施 (三星电子对 Reuters 的回复,2026-10-21;Reuters 报道,2026-10-21)。
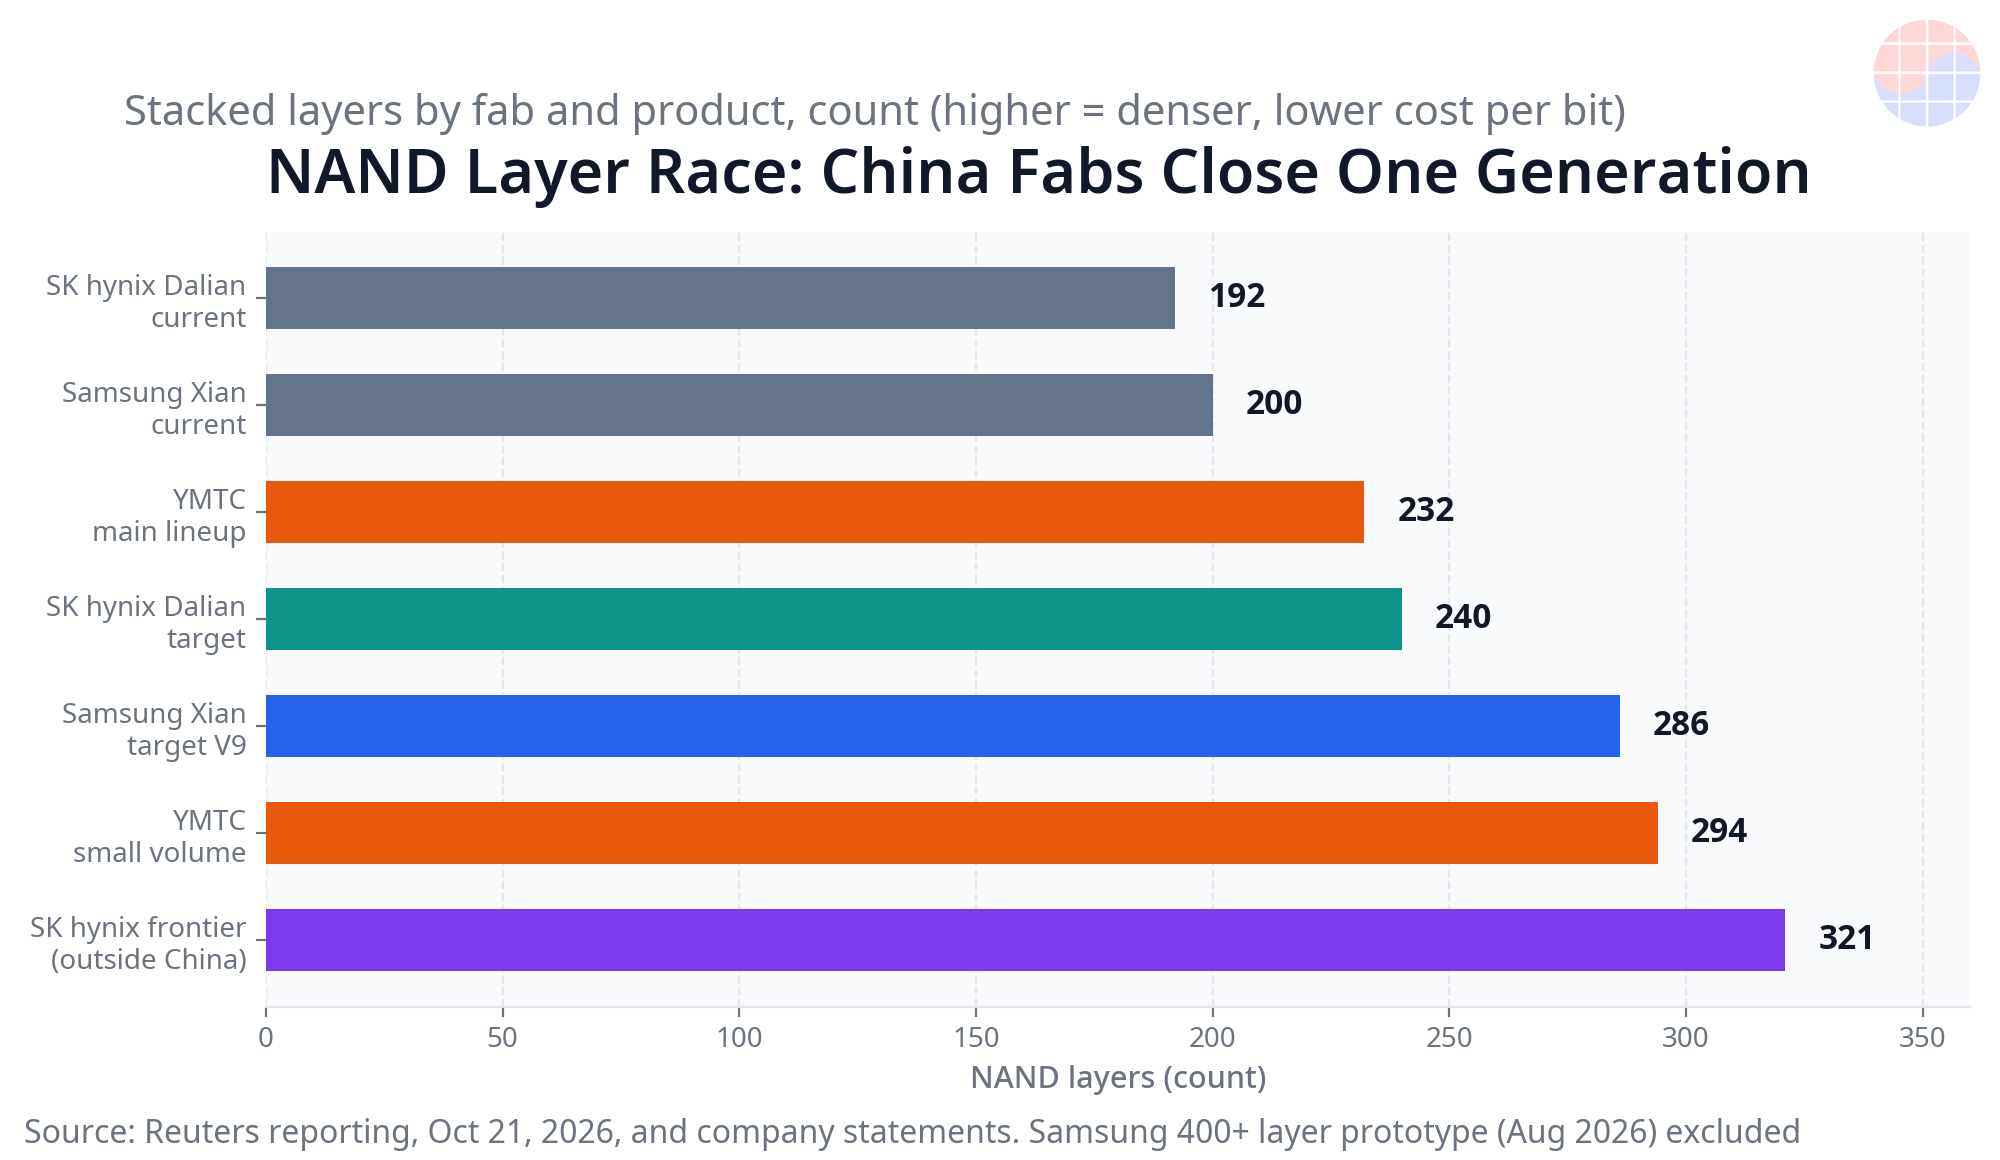
- 三星电子西安从约 200 层升至 286 层,增幅约 43%。 内部转换项目的目标是 286 层 V9 NAND,报道称其日程是从 2026 年 12 月每月 5,000 片开始,在 12 个月内增至 2027 年 12 月每月 40,000 片,增至 8 倍 (Reuters 报道,2026-10-21;层数增长率与爬坡倍数为 VLSI Korea 自行计算)。
- SK 海力士大连从 192 层升至 240 层以上,增幅约 25%。 大连晶圆厂是 2021 年通过收购 Intel NAND 业务获得的,是美国子公司 Solidigm 唯一的 NAND 晶圆厂,Solidigm 正在筹备美国 IPO。一位消息人士称,240 层已获批准,还可以申请 300 层以上的研究许可 (Reuters 报道,2026-10-21;增长率为 VLSI Korea 自行计算)。
- YMTC 已经夺走了本土市场的领先地位。 在中国 NAND 市场,YMTC 的份额从 2025 年的 28% 升至 2026 年第二季度的 38.5%,三星电子从 36% 降至 33.5%,SK 海力士从 20% 降至 17%。YMTC 与三星电子之间的差距出现了 13 个百分点的逆转 (Reuters 引用的行业数据,2026-10-21;差距变动为 VLSI Korea 自行计算)。
- 此次升级只是将中国晶圆厂的差距弥补到当前商用最前沿,并不会超越这一水平。 在中国以外,三星电子已经在销售最高 286 层 NAND,SK 海力士在销售最高 321 层,YMTC 的产品线以 160 层·232 层为主力,294 层为小批量。因此,286 层西安不是超越 YMTC 最高产品,而是消除中国晶圆厂一代的劣势 (Reuters 报道,2026-10-21)。
背景
NAND flash 即使在无电源的情况下也能保存数据。它装在智能手机和 PC,以及为 AI 数据中心供货的 SSD 之中。经济性由堆叠决定。在单个 NAND 芯片上堆叠的层 (word-line) 越多,相同硅面积内能装入的 bit 越多,每 bit 成本越低。层数不是炫耀用的指标,它本身就是成本曲线 (技术背景,截至 2026-10-21)。
因此,起始位置很重要。三星电子西安晶圆厂生产三星电子整体 NAND 生产的约 40%,却停留在约 200 层,而三星电子在中国以外销售最高 286 层 NAND。SK 海力士大连晶圆厂生产 192 层,而公司在其他地区销售最高 321 层。两种情况下,中国晶圆厂都比自家商用最前沿落后大约一代 (Reuters 报道,2026-10-21)。
落后的原因不是技术,而是管制。自 2022 年以来,由于美国出口管制,三星电子与 SK 海力士要将刻蚀 (etching) 设备等美国产设备引入中国工厂,每年都需要获得美国许可证。美国商务部工业与安全局 (BIS) 在 2025 年表示,无意为外国企业的中国工厂发放以技术升级或产能扩张为目的的许可证,并向 Reuters 表示,只发放用于现有工厂运营的许可证,不发放用于产能扩张或技术升级的许可证 (Reuters 报道,2026-10-21)。因此,任何升级都必须设计、说明并获批为非扩张形式。这正是两家公司如此说明的原因。
竞争的时钟也在转动。YMTC 的中国 NAND 市场份额从 2025 年的 28% 升至 2026 年第二季度的 38.5% (Reuters 引用的行业数据,2026-10-21)。同时,AI 需求正在将高密度 NAND 拉入数据中心 SSD。如果西安和大连停滞不前,就会出现必须在两条战线上都销售每 bit 成本在结构上更高的产品的局面。
深度分析:三星电子西安与 V9 转换
西安转换是两项举措中规模更大的一项。内部项目将晶圆厂从约 200 层生产转变为 286 层 V9 NAND。报道的爬坡速度很快:2026 年 12 月每月 5,000 片,2027 年 12 月每月 40,000 片 (Reuters 报道,2026-10-21)。准确解读这一数字,它不是产能发布,而是产线转换日程。转换后的产线在新工艺通过资格验证期间从小规模开始,当良率稳定后,就会吸收晶圆厂现有的投入量。
层数计算本身就是战略。从约 200 层到 286 层,意味着堆叠高度增加约 43% (基于 Reuters 报道的 VLSI Korea 自行计算,2026-10-21)。每芯片的 bit 并不会与层数完全成比例地增加,因为外围电路、良率和 string stacking 选择都会介入。但方向是明确的。同一晶圆厂、同一无尘室、同一晶圆投入,能产出多得多的 bit。因此,公司可以诚实地说,虽然没有扩大以晶圆为基准的产能,但增加了以 bit 为基准的产量。客户购买的是 bit。
三星电子的回复预先划定了合规边界。公司向 Reuters 表示,此次升级遵守美国出口管制,旨在应对包括美国需求在内的全球客户需求增长,既不是产能扩张,也不是新建设施 (三星电子对 Reuters 的回复,2026-10-21)。这句话实际上发挥了作用。因为在工业与安全局说明的许可证体制下,区分现有工厂运营与升级的那条界线,正是决定设备能否安装的界线。
规模是西安故事的另一半。一家生产全球领先企业 NAND 产量约 40% 的晶圆厂,不能被当作被忽视的旧资产而不影响整个产品组合。如果市场以 286 层级成本结构为标准,而西安停留在约 200 层,三星电子就必须对西安的产量打折、将产量转移到韩国晶圆厂,或者接受中国份额下降。转换是避免这三种情况的道路。
深度分析:SK 海力士大连、Solidigm 与美国选项
大连的举措在层数上较小,在战略选项上较大。晶圆厂从 192 层移至 240 层以上,升幅约 25% (Reuters 报道,2026-10-21;比率为 VLSI Korea 自行计算)。大连于 2021 年通过收购 Intel NAND 业务来到 SK 海力士,是美国子公司 Solidigm 唯一的 NAND 晶圆厂。Solidigm 正在筹备美国 IPO (Reuters 报道,2026-10-21)。
一位消息人士向 Reuters 表示,SK 海力士已获批准在大连生产至 240 层,并可能申请 300 层以上的研究许可,以为美国生产的可能性奠定基础,同时正在与美国政府协商在美国新建 NAND 工厂 (Reuters 报道,2026-10-21)。综合来看,大连不仅仅是生产升级,它也是工艺开发的桥梁。其结构是:在现有晶圆厂验证高层数工艺,维护即将 IPO 的 Solidigm 产品路线图的可信度,并在协商成熟时为通往美国生产的道路敞开大门。
与三星电子的比较具有启示性。三星电子守护的是规模。全球 NAND 产量的 40% 位于西安。SK 海力士守护的是平台。大连支撑着 Solidigm,而 Solidigm 的价值取决于能否出货具有竞争力的企业级 SSD NAND。两种答案都是对同一问题的韩国式回答,只是根据每个晶圆厂对所有者企业的意义而形态不同。
深度分析:迫使时点的份额逆转
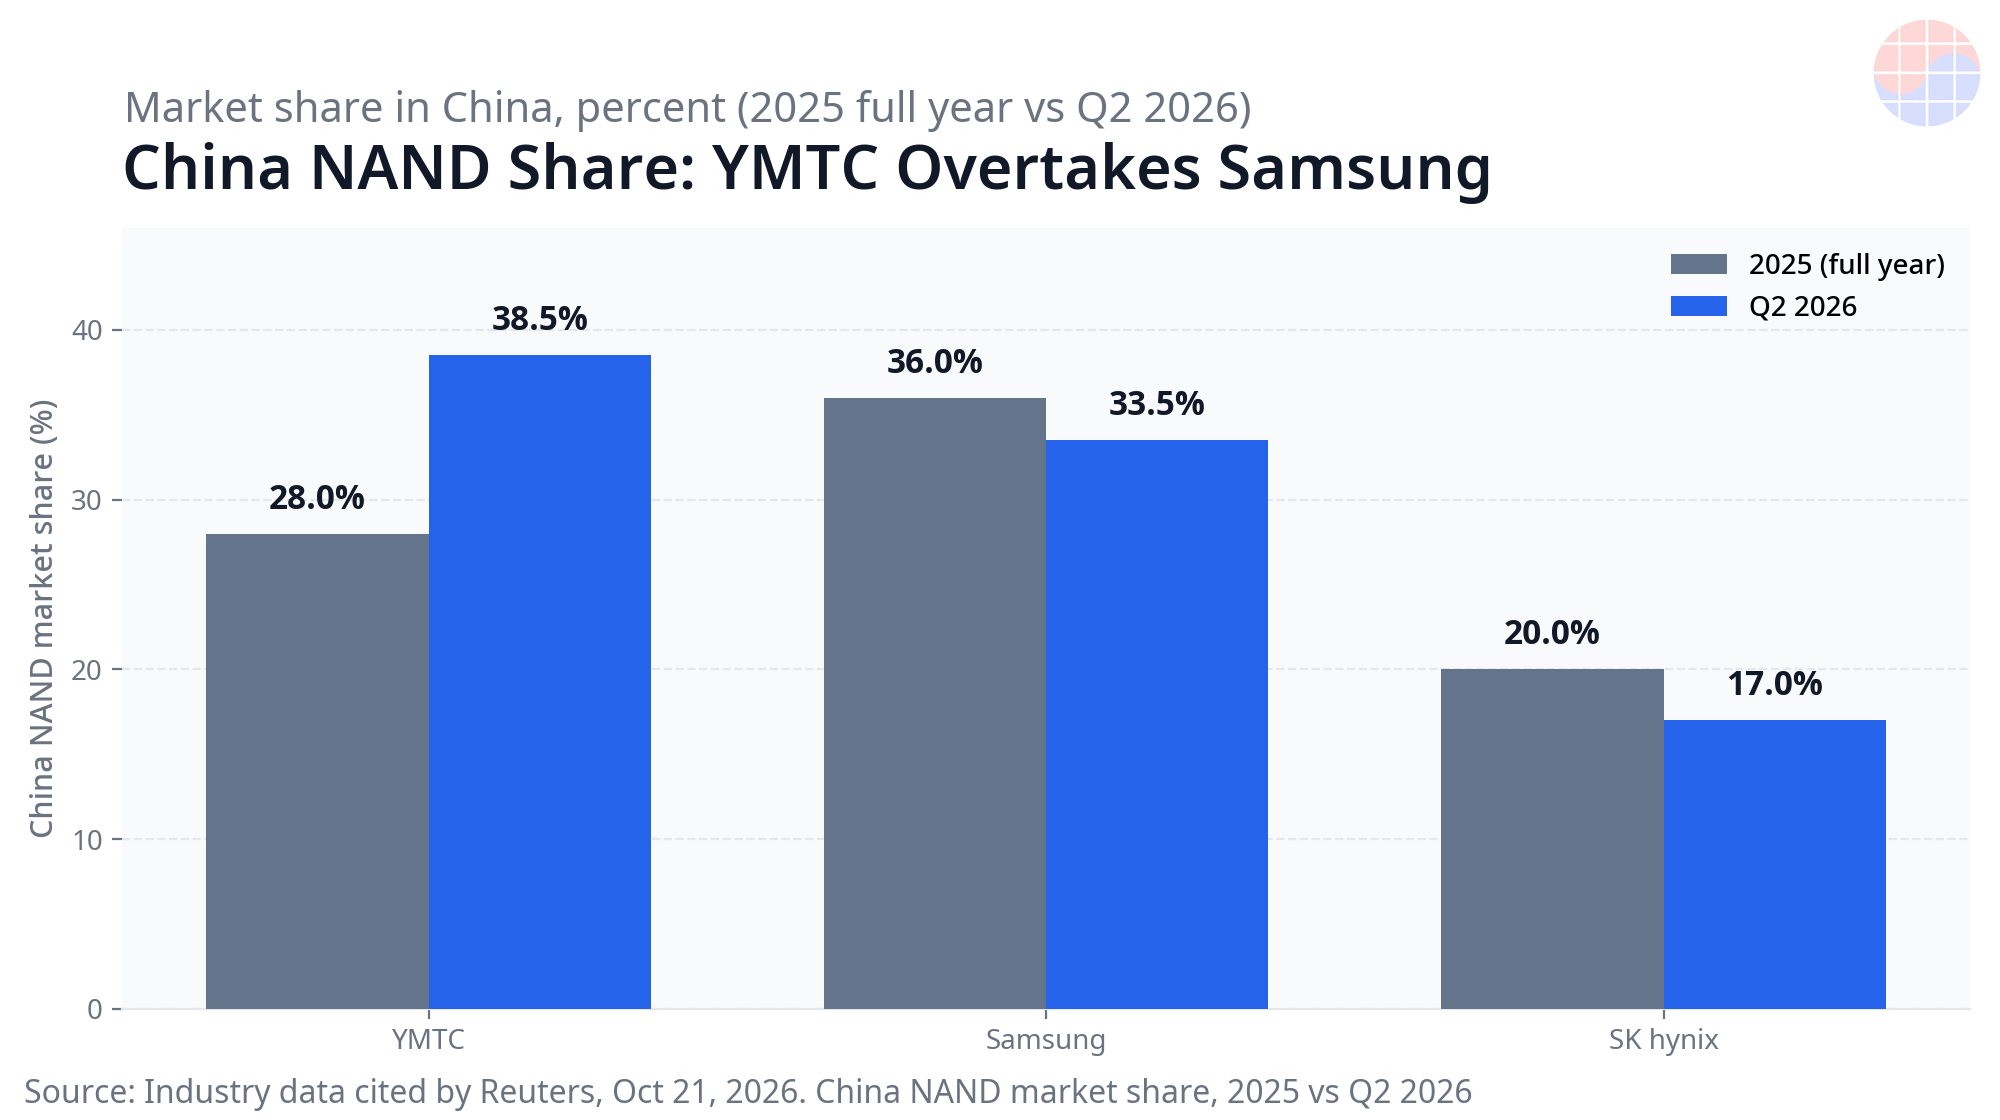
市场数据解释了为什么是现在。2025 年中国 NAND 市场,三星电子以 36% 领先于 YMTC 的 28% 和 SK 海力士的 20%。到 2026 年第二季度,YMTC 升至 38.5%,三星电子降至 33.5%,SK 海力士降至 17% (Reuters 引用的行业数据,2026-10-21)。YMTC 从落后三星电子 8 个百分点的位置,转为领先 5 个百分点,在约 18 个月内逆转了 13 个百分点 (基于 Reuters 引用的行业数据的 VLSI Korea 自行计算,2026-10-21)。
从 YMTC 的产品构成来看,这一份额变动不是暂时性事故,而是可持续的变化。其产品线以 160 层和 232 层为主力,294 层为小批量,并计划推出 300 层以上产品 (Reuters 报道,2026-10-21)。换言之,中国竞争对手的主力产品已经与韩国系中国晶圆厂目前运行的层数相同或更高。韩国晶圆厂失去份额,不是因为廉价的旧产品,而是因为在本土市场落后一代的情况下失去份额。
诚实的反论也属于这里。286 层西安将与中国以外的三星电子商用最前沿相同,但不会超过已经以小批量达到 294 层的 YMTC 最高硅产品。而且中国以外的最前沿还在继续移动。三星电子在 2026 年 8 月公开了超过 400 层的原型 (Reuters 报道,2026-10-21)。此次升级恢复了竞争力,但不会结束竞争。
Chase's Take
判断有三点。第一,措辞本身就是战略。两家公司确认正与美国政府密切协商推进升级,三星电子预先将这项工作定义为遵守管制、应对需求,而不是扩张 (两家公司对 Reuters 的回复,2026-10-21)。在区分现有晶圆厂运营与升级的许可证体制下,这种框定不是宣传修辞,而是以公开形式提出的许可战略。
第二,层数转换在成为头条之前,首先是一个运营项目。将堆叠从约 200 层提高到 286 层,意味着要重新验证晶圆厂中深宽比最大的刻蚀·沉积工艺,重新调整缺陷管理,并在更高、更敏感的结构上重新证明良率。而且这是在一家供应全球产品组合约 40% 的在产晶圆厂内进行的。任何经历过工艺转移的人都知道,从每月 5,000 片到 40,000 片、用一年时间上升的爬坡曲线,不是缓慢的声音,而是工程师谨慎行事的声音 (Reuters 报道,2026-10-21;爬坡数值为报道基准)。
第三,真正的胜负在于中国的每 bit 成本,而且现在已经对称了。YMTC 凭借 232 层主力产品,对抗被困在约 200 层的韩国晶圆厂,将份额提升至 38.5% (Reuters 引用的行业数据,2026-10-21)。当西安运行 286 层、大连运行 240 层以上时,这一结构性借口就会消失。剩下的就是执行:良率、爬坡纪律,以及在整个转换日程中许可证边界是否得到维持。*
启示
- 对三星电子而言,西安 V9 转换是维护占整体 NAND 生产约 40% 产量的经济性,并将中国晶圆厂与已经在其他地区销售的 286 层产品对齐 (Reuters 报道,2026-10-21)。
- 对 SK 海力士而言,240 层以上的大连将支撑计划进行美国 IPO 的 Solidigm 的企业级 SSD 路线图,300 层研究路径则让美国生产选项保持活力 (Reuters 报道,2026-10-21)。
- 对 YMTC 而言,其相对于韩国系中国晶圆厂的层数优势曾是结构性的,如今这一窗口正在关闭。防御将转向 294 层生产、300 层以上计划,以及 38.5% 份额的本土市场势头 (Reuters 引用的行业数据,2026-10-21)。
- 对客户而言,同一晶圆厂能产出更多 bit,无需等待新建晶圆厂,就能改善用于 AI 数据中心 SSD 的高密度 NAND 供应 (Reuters 报道,2026-10-21)。
- 对政策当局而言,这是一个考验案例,考验现有外国晶圆厂的运营在哪里结束、升级在哪里开始,即工业与安全局表示要管制的那条线 (Reuters 报道,2026-10-21)。
限制脚注:Reuters 报道称,无法确认就此次升级所发放许可证的范围,两家公司都没有公开 Reuters 报道的详细计划。因此,个别设备移动的许可证状态应被理解为未确认 (Reuters 报道,2026-10-21)。本文是基于 Reuters 报道和企业回复的分析,不构成投资建议。
FAQ
Q1. 三星电子与 SK 海力士在中国升级什么,为什么? A1. 三星电子将西安 NAND 晶圆厂从约 200 层转向 286 层 V9 NAND,SK 海力士将大连晶圆厂从 192 层转向 240 层以上。目的是阻止 YMTC 并应对 AI 需求 (Reuters 报道,2026-10-21)。
Q2. 三星电子是在中国扩大 NAND 产能吗? A2. 根据公司的回复,并不是。三星电子向 Reuters 表示,西安升级遵守美国出口管制,旨在应对包括美国需求在内的全球需求增长,既不是产能扩张,也不是新建设施 (三星电子对 Reuters 的回复,2026-10-21)。
Q3. YMTC 在中国 NAND 市场的优势有多大? A3. YMTC 在 2026 年第二季度以 38.5% 的中国 NAND 市场份额领先于三星电子的 33.5% 和 SK 海力士的 17%。在 2025 年,它以 28% 落后于三星电子的 36% (Reuters 引用的行业数据,2026-10-21)。
Q4. 凭借此次升级,韩国晶圆厂会在技术上超越 YMTC 吗? A4. 不能断定。升级将一代的差距弥补到当前商用最前沿。在中国以外,三星电子销售最高 286 层,SK 海力士销售最高 321 层。另一方面,YMTC 已经在小批量出货 294 层 NAND,并计划推出 300 层以上产品 (Reuters 报道,2026-10-21)。
📩 今天错过的分析,明天早上发到您的邮箱
每天10:30(KST)Daily Silicon与财报·机构报告核心解读抢先送达。订阅后可选择韩语/英语/日语新闻通讯,中文深度分析每日在网站更新。
免费订阅 →
免费 · 无垃圾邮件 · 随时退订