VLSI Korea
Chips de IA: ¿pico o superciclo?
Capex de hiperescaladores cerca de USD 700.000 M frente a USD 51.000 M de ingresos de IA; cuellos de botella eléctricos frente a HBM agotada. Ambos casos verificados con datos y un veredicto claro.


Resumen en 30 segundos
- A octubre de 2026, Wall Street está abiertamente dividido sobre los semiconductores de IA. Una encuesta a gestores publicada hace un mes mostró que el 45% espera que la burbuja de la IA estalle ya el próximo año — mientras el 57% cree que el ritmo actual de inversión continuará. Ambos bandos pueden tener razón.
- El caso del "pico" se apoya en el dinero y la electricidad. El capex de los hiperescaladores en 2026 roza los USD 700.000 millones frente a unos USD 51.000 millones de ingresos directos de IA. Y la energía ya es la restricción vinculante: 315 centros de datos esperan conexión a la red en el Reino Unido, y un centro de datos de IA de 1 GW en el área metropolitana de Seúl podría esperar 7–8 años para recibir suministro eléctrico.
- El caso del "superciclo" se apoya en los beneficios y la memoria. Nvidia registró USD 59.700 millones de beneficio neto trimestral, la HBM está vendida hasta 2026 y los precios de DRAM suben a doble dígito con escasez prevista hasta 2027.
- Conclusión anticipada: 2026–2027 es un superciclo en fundamentales, pero el cuello de botella eléctrico actúa como regulador natural de su velocidad — y el riesgo real está en la estructura de financiación, no en la demanda tecnológica. Por eso 2028–2029 es el periodo a vigilar.
Contexto: por qué el debate del "pico" está tan caliente ahora
Hasta la primera mitad de 2026, el debate sobre semiconductores de IA era "cuánto más subirán". El ánimo cambió con dos eventos. Primero, el 5 de junio de 2026, más de USD 1 billón de capitalización bursátil del sector se evaporó en una sola jornada. Segundo, en octubre de 2026, los comentarios del CEO de Broadcom comparando la asignación de capital de algunos inversores en el sector con "jugadores en un casino" volvieron a tumbar a los fabricantes asiáticos de chips.
Los números del debate son contundentes. En la encuesta mensual de gestores de Bank of America de octubre de 2026, el porcentaje de inversores con sobreponderación en renta variable de IA alcanzó el 37%, el máximo desde el rebote Covid de 2020. Pero en la misma encuesta, el 45% dijo que el sector IA podría dirigirse a una burbuja ya el próximo año, frente al 42% que discrepa. La operación más concurrida del mercado sigue siendo la posición larga en semiconductores. Es decir, los inversores compran mientras temen un estallido. Destaca que casi el 40% señaló el gasto de capital en IA como la "fuente más probable de un evento crediticio sistémico". La IA se ve a la vez como motor de crecimiento y como posible detonante del sistema financiero.
Caso del pico 1: la lógica del dinero — una brecha de 10 a 1
El arma más afilada del bando del pico es la contabilidad. Los cinco mayores hiperescaladores (Amazon, Alphabet, Microsoft, Meta y Oracle) desplegarían USD 660.000–690.000 millones en capex en 2026, mientras los ingresos directos de IA que generan esas inversiones rondarían los USD 51.000 millones: una proporción de 10 a 1. Cuando la computación en la nube estaba en un punto similar de su curva de adopción en 2011, esa proporción era de 2,4 a 1.
Se suma el controvertido argumento de la "trampa de la depreciación" asociado al inversor Michael Burry: los hiperescaladores deprecian los servidores en cinco o seis años, pero la vida económica real de un chip de IA es de dos a tres años. Si tiene razón, la industria estaría infravalorando la depreciación en unos USD 176.000 millones entre 2026 y 2028. La afirmación es discutible, pero el punto de fondo — que las generaciones de servidores de IA rotan más rápido que los antiguos servidores de propósito general — es ampliamente aceptado en la industria.
La estructura de financiación también parece frágil. El flujo de caja libre se ha vuelto negativo en Alphabet y Amazon, y la brecha se cubre con deuda: la emisión de bonos ligada a la IA alcanzó unos USD 450.000 millones a principios de septiembre de 2026, más del doble que todo 2025. Los centros de datos construidos con dinero prestado se están normalizando. Existe además el problema de los "acuerdos circulares": proveedores que financian directa o indirectamente a sus propios clientes, lo que podría inflar algunas cifras de demanda.
Cómo descuenta el mercado esta lógica se vio en las cotizaciones a principios de 2026: Microsoft se desplomó un 11% en un solo día — su mayor caída diaria desde marzo de 2020 — cuando se anunciaron juntos la desaceleración de Azure y la aceleración del gasto en centros de datos. La advertencia del mercado fue clara: "más gasto, menos crecimiento en la nube" es una combinación que los inversores castigan.
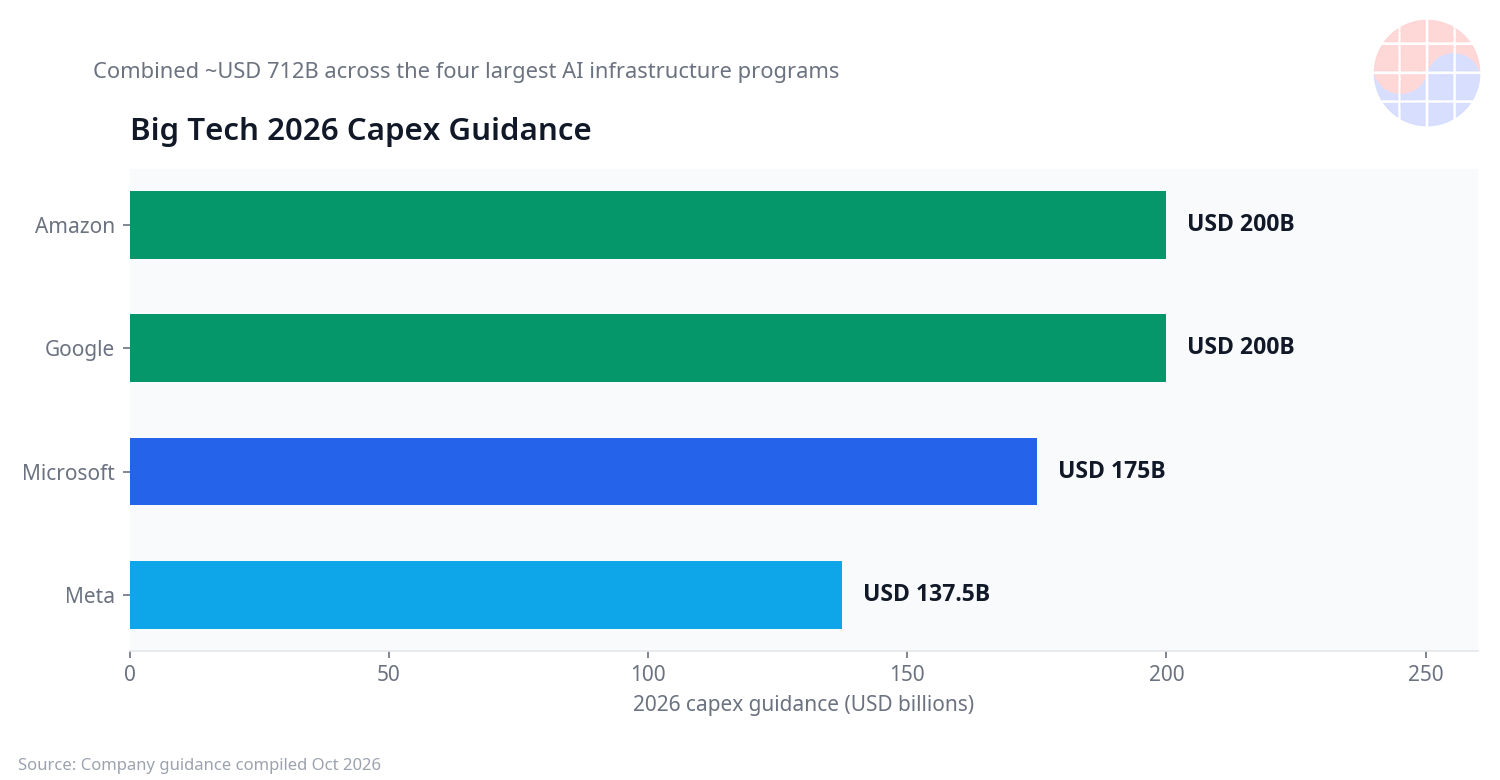
Guía de capex 2026 de los cuatro mayores hiperescaladores: Amazon ~USD 200.000 M, Google ~USD 200.000 M, Microsoft ~USD 175.000 M, Meta ~USD 137.500 M — más de USD 712.000 M combinados. (Fuente: guías de las compañías recopiladas, octubre de 2026)
Caso del pico 2: la lógica de la electricidad — primero la energía, después las GPU
Hasta 2024, la pregunta de la industria de la IA era "¿cuántas GPU puedes conseguir?". En 2026 pasó a ser "¿cuánta electricidad puedes conseguir?". Los chips son inútiles sin energía para hacerlos funcionar.
En EE. UU., los campus individuales de IA escalan a la clase del gigavatio. Microsoft añadió 1 GW de capacidad en un solo trimestre, y la asociación propuesta entre Nvidia y OpenAI apunta a al menos 10 GW. El proyecto PORTS-Pike en Ohio está diseñado como un campus de computación de IA de 8 GW, con OpenAI como cliente bajo un arrendamiento de 20 años. El centro de datos Prometheus de Meta en Ohio se estimó en 600 MW y USD 24.000 millones en 2025, con proyecciones de 2 GW y USD 80.000 millones para 2027 y hasta 9 GW y USD 200.000 millones para 2030 (estimaciones de Epoch AI). Los números exactos son rangos, pero la dirección es inequívoca: los centros de datos se están convirtiendo en infraestructura de escala de central eléctrica.
El problema es que la red no da abasto. En el Reino Unido, 315 centros de datos esperaban conexión a la red nacional en junio de 2026, con una demanda combinada de 73 GW — más del 60% por encima de los 45 GW de capacidad de generación total del país. El proyecto NeoCloud de Nscale, presentado como la supercomputadora insignia de IA del Reino Unido, se ha retrasado por el suministro eléctrico: la instalación necesita unos 90 MW, el equivalente a la electricidad de unos 315.000 hogares.
Corea del Sur enfrenta el mismo muro. En un foro del 13 de octubre de 2026 organizado por la Academia Coreana de Ciencia y Tecnología, el profesor Park Jong-bae de la Universidad Konkuk dijo que un centro de datos de IA de 1 GW que solicite suministro en el área metropolitana de Seúl podría esperar "7–8 años o más" para la entrega efectiva. La causa no es la capacidad de generación sino el margen de conexión a la red en la zona metropolitana. Como lo expresó el profesor Kim Seung-wan de KENTECH: los proyectos se bloquean no por falta de electricidad sino por falta de red. El cuello de botella es la transmisión, no la generación.
La eficiencia agrava el problema. Cifras divulgadas por Nvidia indican que en un centro de datos de 1 GW, solo alrededor del 70% de la energía de entrada llega al cómputo real de IA; el 30% restante se pierde en refrigeración y distribución (~20%) más fallos y reinicios del sistema (~10%). Un tercio de la electricidad se evapora antes de cualquier cálculo. Nvidia cree que la optimización puede llevarlo por encima del 90%, pero en la arquitectura actual, construir más centros de datos también significa desperdiciar más energía.
En resumen, el "muro eléctrico" del bando del pico no es un cuello de botella temporal sino una restricción estructural. Las centrales tardan 5–10 años en construirse; la expansión de la transmisión también tarda años. Las GPU pueden fabricarse en un año. La electricidad no.
Caso del superciclo 1: la lógica de los beneficios — el dinero real fluye
Donde el bando del pico cuestiona los ingresos futuros, el del superciclo señala los ingresos presentes. En el trimestre cerrado el 26 de julio de 2026, Nvidia reportó USD 96.200 millones de ingresos y USD 59.700 millones de beneficio neto, con los ingresos de centros de datos subiendo un 117% interanual. El ritmo anualizado de ingresos de Anthropic superó los USD 65.000 millones a finales de julio de 2026, con resultado operativo ajustado positivo. Los ingresos cloud de los hiperescaladores crecen entre el 37% y el 82%. Esto es caja auditada, no narrativa.
Los indicadores de demanda son igualmente sólidos. Goldman Sachs proyecta un gasto acumulado en infraestructura de IA de USD 7,6 billones entre 2026 y 2031. Solo para los grandes hiperescaladores de EE. UU., el capex se prevé en USD 800.000 millones en 2026, USD 1,2 billones en 2027 y USD 1,4 billones en 2028. La tasa de crecimiento se desacelera — de casi el 100% en 2026 al 54% en 2027 y el 12% en 2028 — pero la escala absoluta sigue subiendo. La adopción empresarial es estructural: el 88% de las empresas declara uso regular de IA, aunque el seguimiento del ROI va por detrás. Dicho de otro modo: la adopción está hecha; la industria está ahora en la fase de medición.
Las valoraciones añaden un matiz interesante. Las acciones de infraestructura de IA han caído a mínimos de valoración de una década: la mediana del PER adelantado bajó de 32x en abril de 2026 a 22x, y las acciones de memoria cotizan a 4x beneficios adelantados a dos años — la mitad de su media de 15 años (8x). Un argumento débil para una historia de "burbuja": el escepticismo ya estaría descontado en precio.
Caso del superciclo 2: la lógica de la memoria — la DRAM sigue subiendo
Pocos sectores señalan tan claro como la memoria. En el 3T 2026, los precios medios de venta de DRAM y NAND subieron casi un 20% trimestral, y se espera que la tensión oferta-demanda persista hasta 2027 (Bernstein). La tasa de suficiencia de suministro de DRAM ronda el 79% en 2026 y la de NAND el 80% — muy por debajo de la línea de equilibrio del 100% — recuperándose hacia el equilibrio solo en 2027.
La HBM (memoria de alto ancho de banda) ha cambiado estructuralmente el ciclo. La demanda de HBM de servidores de IA representa ya más de la mitad de los envíos totales de DRAM, y el mercado de HBM se proyecta en USD 77.400 millones en 2026 (+124% interanual), expandiéndose a USD 152.800 millones en 2027. El proyecto Stargate de OpenAI habría asegurado hasta 900.000 obleas de DRAM al mes de Samsung y SK hynix — alrededor del 40% de la producción mundial de DRAM. La capacidad de HBM está vendida hasta 2026. SK hynix registró un margen operativo del 72% en el 1T 2026 — superior al de Nvidia o TSMC.
Lo crucial es que este rally parece demanda real, no acumulación de inventario. Los fabricantes de PC y smartphones ya han empezado a recortar envíos de equipos por la presión del coste de la memoria — y aun así los precios siguen subiendo porque los servidores de IA absorben el volumen. Las previsiones del 4T 2026 apuntan a más subidas de precios de contrato: DRAM convencional +10–15% trimestral, DRAM total con HBM +15–20%, NAND +15–20% (recopilaciones de investigación de mercado).
La escala total de la industria también ha cambiado. La Asociación de la Industria de Semiconductores reportó ventas mundiales de semiconductores de USD 791.700 millones en 2025 (+25,6% interanual), y la cobertura de la apertura de SEMICON West en octubre de 2026 señaló que la industria cruzó USD 1 billón de ingresos anuales por primera vez — cuatro años antes de lo previsto.
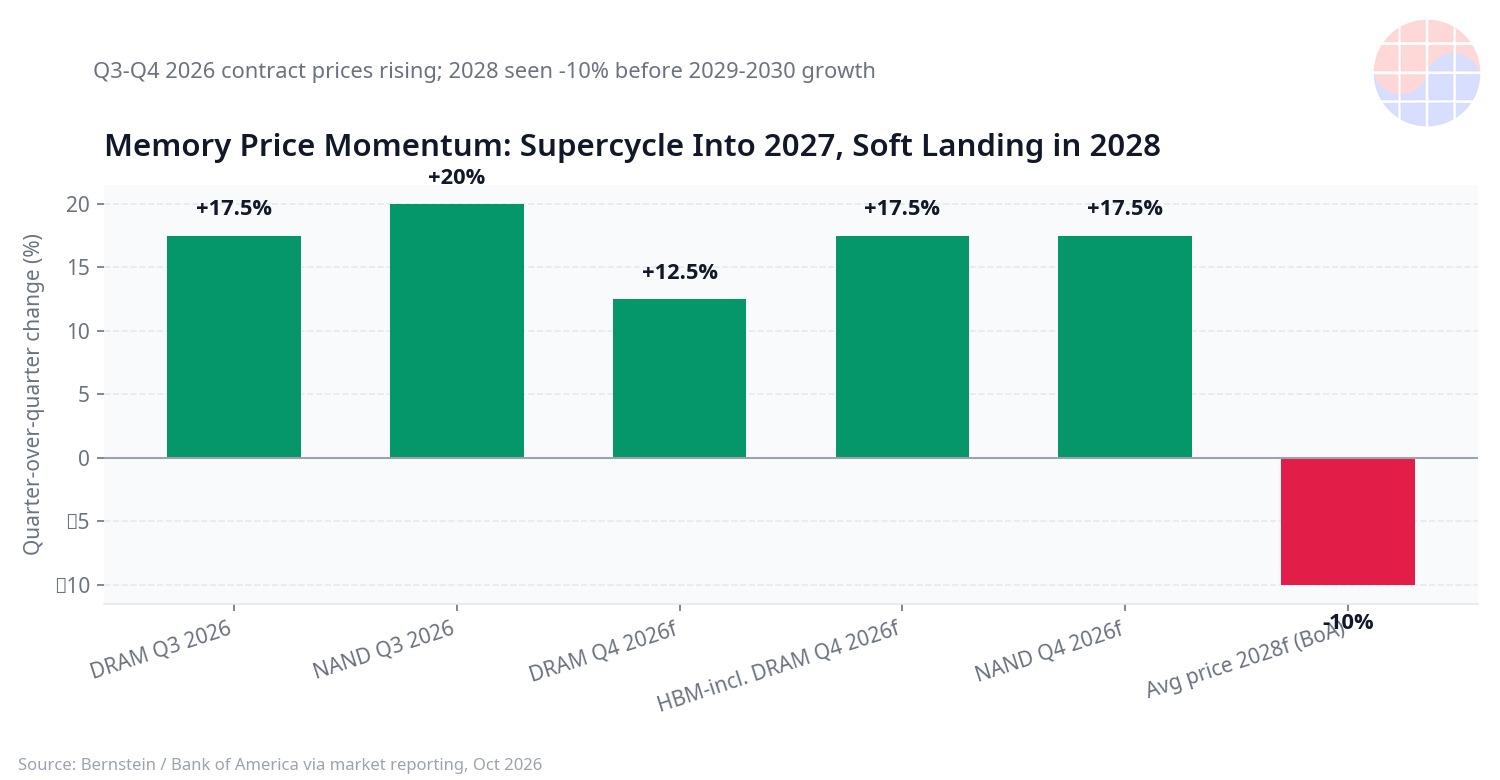
Impulso de precios de memoria: los precios de contrato subieron a doble dígito durante el 3T–4T 2026; se espera un aterrizaje suave de ~-10% en 2028 antes de un nuevo crecimiento en 2029–2030. (Fuente: recopilaciones de Bernstein / Bank of America, octubre de 2026)
Caso del superciclo 3: la lógica de la hegemonía — por qué no puede parar
Más allá de la economía está la geopolítica. La IA se ha convertido en arena de competencia por el poder nacional, no solo de rivalidad industrial. El gobierno de EE. UU. ha impulsado la inversión prevista de TSMC en el país a USD 265.000 millones en 12 instalaciones de semiconductores y empaquetado, y los gobiernos del mundo riegan de subsidios los proyectos de fundición. Las carreras de subsidios estatales se superponen ahora a las carreras privadas de inversión.
En esta estructura, la lógica normal del ciclo — "recortar inversión cuando la demanda se suaviza" — podría no aplicarse. Si el coste de quedarse atrás supera al coste de sobreinvertir, el gasto continúa incluso con pérdidas. En julio de 2026, el gasto privado en centros de datos de EE. UU. alcanzó un récord de USD 75.000 millones en ritmo anualizado, un 57% más interanual — mientras la construcción privada total estaba plana. La inversión en centros de datos ha superado a la construcción residencial por primera vez en los registros modernos. El capital vota con los pies.
El crecimiento estructural de la demanda de inferencia es el otro pilar del bando del superciclo. La demanda de entrenamiento puede oscilar con los ciclos de desarrollo de modelos, pero la demanda de inferencia se acumula con el número de usuarios a medida que proliferan los agentes de IA. Ahí mira la industria de la memoria: la inferencia está limitada por la capacidad de memoria, así que ni los modelos más ligeros reducen la demanda de memoria.
Chase's Take: un superciclo gobernado por la energía
Poniendo ambos casos lado a lado, he llegado a pensar que el marco del debate está mal. No es "pico frente a superciclo" — ambos fenómenos se desarrollan a la vez.
Mi juicio: los fundamentales de 2026–2027 son un superciclo. Los USD 59.700 millones de beneficio neto trimestral de Nvidia, la HBM vendida y las subidas de doble dígito de la DRAM son caja, no narrativa. El motor geopolítico de la competencia hegemónica por la IA no se apagará pronto. Sumando la demanda de inferencia estructuralmente creciente, un pico en la demanda tecnológica aún parece lejano.
Pero el cuello de botella eléctrico está gobernando a la fuerza la velocidad de este superciclo. Con 315 centros de datos en cola para la conexión a la red británica y esperas de 7–8 años para 1 GW en el área de Seúl, incluso los planes de capex más agresivos enfrentan años de plazo hasta la operación real. Paradójicamente, esto hace el ciclo más sano. A diferencia de la burbuja puntocom de 2000, una restricción física frena ahora la sobreinversión. La energía actúa como un disyuntor natural.
El riesgo real está en la estructura de financiación, no en la demanda tecnológica. Una brecha gasto-ingresos de 10 a 1, flujo de caja libre negativo, USD 450.000 millones en emisión de bonos, acuerdos circulares, el debate de la depreciación — esto rima con la Railway Mania británica de la década de 1840. Los rieles se construyeron de verdad y acabaron usándose, pero la mayoría de los inversores que los financiaron en el pico perdieron dinero. La infraestructura de IA podría seguir el mismo guion: la tecnología se queda, la estructura de financiación tiembla. Que el 40% de los encuestados de BofA señalara el capex de IA como la fuente más probable de un evento crediticio sistémico apunta en la misma dirección.
Así que este es mi escenario. 2026–2027: continúa un superciclo gobernado por la energía, con fortaleza de memoria hasta 2027. Hacia 2028, el aterrizaje suave de la memoria (~-10% en precios) coincide con una prueba de estrés de la estructura de financiación. Si llega un pico, llegará entonces — en forma de ciclo de crédito, no de colapso de la demanda tecnológica. Los inversores deberían disfrutar la fortaleza de semiconductores de 2026–2027 mientras preparan coberturas para la ventana de apalancamiento de 2028.
Implicaciones para inversores, ingenieros y legisladores
- Inversores: las valoraciones de infraestructura de IA están en mínimos de una década — el escepticismo está sustancialmente descontado en precio. En esta fase, "quien asegura la energía gana". La cadena de valor eléctrica — generación, transmisión, transformadores, ESS — importa tanto como las GPU. En memoria, gestionen posiciones con el escenario de aterrizaje suave de 2028 en mente.
- Ingenieros: el cuello de botella del centro de datos migra de los chips a la energía y la refrigeración. La demanda de talento en "semiconductores de infraestructura" — dispositivos de potencia, refrigeración líquida, arquitecturas de distribución eléctrica — crece estructuralmente. Desde la carrera profesional, la capacidad en diseño de potencia y térmico cotizará con prima junto al diseño de GPU.
- Legisladores: en el caso de Corea, el cuello de botella es el margen de conexión a la red, no la generación. Si 1 GW en el área metropolitana tarda 7–8 años, la atracción de centros de datos de IA debe planificarse en paquete con la expansión de la red. Filtrar solicitudes duplicadas de energía y mejorar la compensación de ESS son tareas de corto plazo.
Preguntas frecuentes
¿Es la burbuja de semiconductores de IA igual que la puntocom de 2000?
Hay similitudes y diferencias. La similitud es la fragilidad financiera: infraestructura construida con deuda, cifras de demanda infladas, debates de valoración — patrones repetidos en 2000 y en la Railway Mania de 1840. La diferencia es la caja. La puntocom fue una burbuja de empresas deficitarias; hoy Nvidia gana USD 59.700 millones de beneficio neto trimestral. La tecnología es real y el dinero fluye de verdad. Así que hay que vigilar una "burbuja de financiación", no una "burbuja tecnológica".
Si se resuelve la escasez eléctrica, ¿se acelera el superciclo?
Contra-intuitivamente, quizá no. Resolver el cuello de botella eléctrico acelera la puesta en marcha de centros de datos — y con ello el riesgo de sobreinversión. La restricción eléctrica actual también sirve de válvula de seguridad que frena el ciclo. La "expansión gestionada" con inversión paralela en infraestructura eléctrica es el escenario más sano.
¿Cuánto dura el superciclo de memoria?
Las previsiones actuales ven escasez hasta 2027. La tasa de suficiencia de DRAM sube del 79% en 2026 hacia la línea de equilibrio del 100% solo en 2027. Bank of America, sin embargo, proyecta un aterrizaje suave en 2028 — precios medios -10% (DRAM -5%, NAND -13%) — antes de un nuevo crecimiento en 2029–2030. Encaja con el escenario de superciclo gobernado por la energía.
¿Cómo deberían los inversores individuales abordar las acciones de semiconductores ahora?
Las valoraciones han caído a mínimos de una década, así que cabe argumentar que el escepticismo está mayormente descontado en precio. Pero con el riesgo de ciclo de crédito hacia 2028 en mente, las entradas escalonadas y la diversificación hacia la cadena de valor eléctrica e infraestructuras parecen más sensatas que las apuestas concentradas. Este artículo no es asesoramiento de inversión.
Nota: este artículo se escribió el 16 de octubre de 2026 con base en materiales públicos. Las previsiones de capex y precios pueden cambiar con las condiciones del mercado y no constituyen recomendaciones de compra/venta de ningún valor.