 VLSI Korea
Corea del Sur apuesta ₩1,6 billones a la IA: los tres cuellos de botella que deciden si funciona
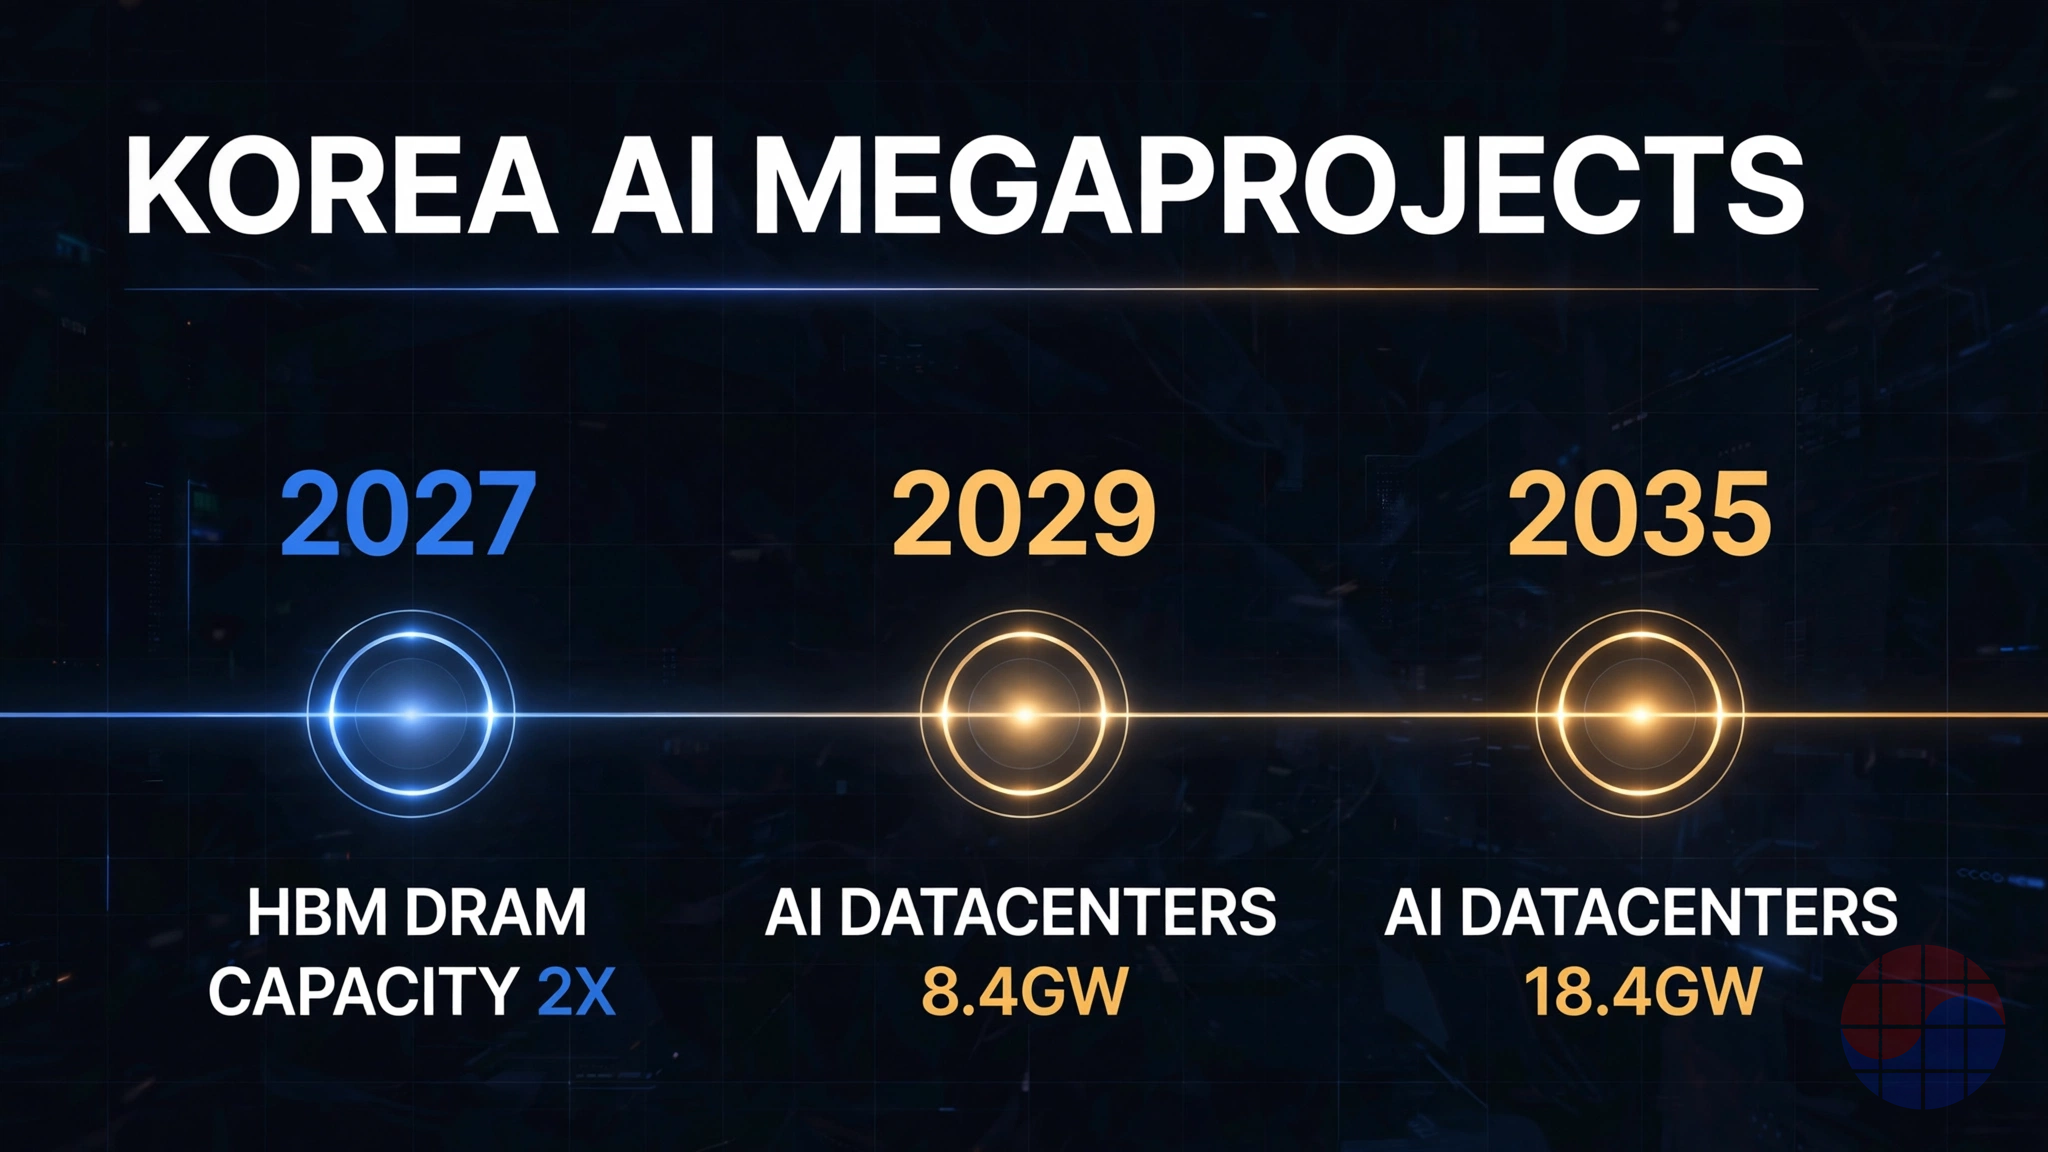
El plan coreano de IA de ₩1,6 billones aún es un plan: el éxito exige orquestar fábricas, energía, talento, clientes y agua. KIET ve tres cuellos de botella —encapsulado avanzado, energía, robótica— donde Corea puede ser proveedor esencial. Metas: HBM/DRAM x2 en 5 años, 8,4 GW en 2029, 18,4 en 2035.


🆓 Artículo gratuito · Cualquiera puede leerlo gratis
Resumen en 30 segundos
El plan de inversión en IA de ₩1,6 billones de Corea del Sur es todavía un plan, no una ejecución. El éxito exige orquestación: fábricas, energía, trabajadores, clientes y agua deben llegar juntos; si falta un eslabón, las instalaciones caras quedan ociosas. Un informe del Instituto de Corea para la Economía Industrial y el Comercio (KIET) identifica tres puntos donde la expansión global de la IA se está atascando: el encapsulado avanzado de semiconductores, la electricidad y los equipos para centros de datos, y los componentes de precisión más los datos industriales para robots. KIET sostiene que Corea puede ser el «proveedor esencial» en esos cuellos de botella sin igualar a EE. UU. y China en todos los frentes de la IA. Las tres metas de los megaproyectos del gobierno: duplicar la capacidad de producción de HBM y DRAM en cinco años, 8,4 GW de capacidad en centros de datos de IA para 2029 y 18,4 GW para 2035. La Asamblea ha cuestionado si las empresas consumirían tanta electricidad y si los proyectos regionales atraerían trabajadores; grupos cívicos piden que se publiquen las evaluaciones económicas y ambientales de los planes. El plan es ambicioso. Falta la ejecución.
Antecedentes: por qué ahora, por qué tan grande
El 29 de junio de 2026 llegó la hoja de ruta industrial de Corea: ₩800 billones en semiconductores más ₩550 billones en centros de datos. El 23 de septiembre, el compromiso presidencial de duplicar la capacidad de memoria en cinco años (unos 520.000 millones de dólares), más ₩30 billones en I+D durante 15 años para memoria de próxima generación, semiconductores de IA en el borde y de defensa.
El contexto tiene tres capas. Primero, la demanda de IA tensiona a la vez la memoria y la infraestructura eléctrica: la HBM es el cuello de botella dentro de los aceleradores de IA, y los centros de datos son ya un problema de planificación eléctrica nacional. Segundo, la reconfiguración geopolítica de la cadena de suministro: mientras EE. UU. y China construyen sus pilas de IA dentro de sus fronteras, Corea busca ser indispensable para ambos sin pertenecer del todo a ninguno. Tercero, el dominio coreano en memoria. Tener en casa a los principales productores mundiales de DRAM y HBM hace que la política industrial parta de una línea distinta.
Para dimensionar las cifras: ₩1,6 billones superan el 60 % del PIB de Corea. La mayor parte no es gasto público, sino capex corporativo y capital privado —Samsung, SK, GS, Naver y otros— con el gobierno aportando hoja de ruta, permisos, energía y formación laboral. Así que la economía de este plan no es «cuánto gasta el gobierno» sino «cuántos cuellos de botella elimina el gobierno para que la inversión privada realmente se despliegue».
Análisis de negocio
Metas y cronograma de los megaproyectos
| Proyecto | Meta | Plazo | Cuello de botella clave |
|---|---|---|---|
| Expansión de capacidad de memoria | Duplicar la capacidad de producción de HBM + DRAM | En 5 años (2031) | Encapsulado avanzado (apilado HBM, TSV), plazos de entrega de equipos |
| Centros de datos de IA, fase 1 | 8,4 GW de capacidad | 2029 | Contratación de energía, red eléctrica, permisos |
| Centros de datos de IA, fase 2 | 18,4 GW de capacidad | 2035 | Fase 1 + fuerza laboral regional y demanda |
| I+D de próxima generación | Memoria de próxima generación, semiconductores de IA en el borde, semiconductores de defensa | ₩30 billones en 15 años | Canal de talento |
| IA física | Formar 10.000 especialistas en robots de IA, desplegar más de 1.000 robots industriales al año | Ser una potencia de IA física en 2030 | Componentes de precisión, datos industriales |
La meta de 8,4 GW de la fase 1 es varias veces la capacidad total actual de centros de datos de Corea. Como referencia, un campus grande de un hiperescalador se mide en cientos de megavatios: 8,4 GW es como crear desde cero un cliente eléctrico a escala de país. Por eso la Asamblea preguntó si las empresas consumirían de verdad tanta energía.
Los tres cuellos de botella de KIET en la expansión global de la IA
El informe de KIET «Implicaciones estratégicas de los megaproyectos y tareas de política industrial» hace un diagnóstico simple: la expansión global de la IA está hoy atascada en tres puntos.
| Cuello de botella | Por qué está atascado | Posición de Corea | |---|---|---|---| | 1. Encapsulado avanzado de semiconductores | El apilado de HBM (TSV, hybrid bonding) y la capacidad de encapsulado avanzado de clase CoWoS fijan el techo de los envíos de aceleradores de IA. Los plazos de equipos y materiales son largos; las ampliaciones de capacidad van por detrás de la demanda | Líder mundial en HBM (SK hynix, Samsung). El encapsulado se ha vuelto parte de la competitividad en memoria | | 2. Energía y equipos para centros de datos | La contratación de energía, la ampliación de la red y los plazos de los equipos eléctricos (transformadores) superan a la propia construcción del centro de datos: «los servidores necesitan electricidad» es ya la restricción vinculante | Domina las cadenas de suministro de equipos eléctricos, transformadores y semiconductores de potencia. La velocidad de ampliación de la red nacional es la variable | | 3. Componentes de precisión y datos industriales para robots | Cadenas de suministro delgadas para reductores y servomotores en robots humanoides e industriales; los datos industriales de calidad para entrenamiento están encerrados en las fábricas | Base de manufactura de precisión más datos de manufactura. Enlaza con el plan de formar 10.000 especialistas en robots de IA en cinco años |
La propuesta estratégica de KIET: en lugar de enfrentarse a EE. UU. y China en todos los frentes de la IA, convertirse en el proveedor esencial en estos tres cuellos de botella. En términos de MBA, esto es una estrategia de enfoque en el sentido de Porter. Competir en toda la pila es un concurso de quema de capital; el proveedor situado en un cuello de botella tiene poder de fijación de precios. La HBM es la prueba: representa una gran parte de la lista de materiales (BOM) de un acelerador de IA y, en la práctica, hay dos proveedores.
Quién aporta qué: la inversión por actor
| Actor | Compromiso | Escala | Nota |
|---|---|---|---|
| Grupo SK | Expansión de DRAM en Yongin | ~₩600 billones | Compromiso central |
| Grupo SK | Inversión en Cheongju | ~₩100 billones | |
| Grupo SK | Inversión en la región sudoeste | ~₩400 billones | Condicional |
| Samsung | Plan de inversión nacional divulgado | ₩2.655 billones | Total nacional del grupo |
| SK, GS, Naver y otros | Centros de datos de IA fase 1 (8,4 GW) | ~₩550 billones | Supeditado a la contratación de energía |
| Gobierno | I+D de próxima generación (memoria, IA en el borde, semiconductores de defensa) | ₩30 billones en 15 años | Canal de talento y tecnología |
La palabra clave de esta tabla es «condicional»: la inversión de ₩400 billones en el sudoeste es condicional, y aunque las condiciones no se han divulgado, probablemente sean términos de ejecución —tarifas eléctricas, permisos, tratamiento fiscal, fuerza laboral. En términos de MBA, esto es una opción real: la empresa no dice «vamos a construir ahora», sino que mantiene una opción de compra que se ejerce si se cumplen las condiciones. Si el gobierno despeja los cuellos de botella, la opción se ejerce; si no, expira. La política industrial triunfa o fracasa en ese precio de ejercicio.
Mapa de actores
- Gobierno: fija las metas. Debe despejar cuellos de botella con permisos, red eléctrica, impuestos y formación. Asume el coste político del fracaso.
- Chaebol (Samsung, SK): ejecutan el capex real y conservan poder de negociación con compromisos condicionales; energía, agua y fuerza laboral son precondiciones para gastar.
- Operadores de centros de datos (SK, GS, Naver): el lado de la demanda de los 8,4 GW y los consumidores de energía; asegurar clientes (hiperescaladores, empresas de IA) es el meollo.
- Regiones (Yongin, Cheongju, sudoeste): esperan empleo e ingresos fiscales, aunque —como señaló la Asamblea— que los trabajadores lleguen es una pregunta abierta.
- Grupos cívicos y la Asamblea: exigen la publicación de las evaluaciones económicas y ambientales. Preocupados por el traslado a tarifas si se sobredimensiona la energía.
Marco de riesgos de ejecución: cinco eslabones
La restricción real es la orquestación: fábricas, proveedores, trabajadores formados, clientes, agua y electricidad deben llegar juntos. Un eslabón ausente deja ociosas instalaciones caras. La lista tiene cinco puntos:
- Contratación de energía: 8,4 GW equivalen a varios reactores nucleares; los acuerdos de compra de energía, las tarifas y los cronogramas de ampliación de la red deben alinearse.
- Permisos y red: las fabs y los centros de datos tardan años en obtener permisos. La aceptación local de las líneas de transmisión es otra variable.
- Fuerza laboral: el canal de talento en semiconductores, energía y robótica, sobre el que se apoya la meta de IA física de «10.000 especialistas en cinco años».
- Agua: las fabs son sedientas. Los conflictos con los recursos hídricos regionales son un riesgo recurrente en casos pasados.
- Demanda (clientes): el punto central de la Asamblea. ¿Quién llena 8,4 GW? ¿Quién compra la producción duplicada de HBM? Si la capacidad llega en un ciclo bajista de la memoria, la utilización se desploma.
La mirada de Chase: la economía de la estrategia del «proveedor esencial»
La idea más MBA de este plan es el diagnóstico del proveedor esencial de KIET. La política industrial coreana —semiconductores, construcción naval, acero— siempre siguió un patrón: el gobierno pone la mesa, las empresas despliegan capex y las economías de escala reducen costes para capturar los mercados mundiales. La estructura se repite; lo distinto es el objetivo: no la escala, sino los cuellos de botella.
¿Por qué cuellos de botella? En la era de la IA, los márgenes se concentran donde alguien se sienta en el cuello de botella: HBM, capacidad de encapsulado avanzado, equipos eléctricos —cada punto donde la demanda supera a la oferta. Corea ya ocupa esa posición en HBM: la estrategia parte de la experiencia de campo, no de la teoría.
El segundo punto es cómo leer los compromisos condicionales. Que ₩400 billones sean «condicionales» no es debilidad: es la estructura de negociación. Las empresas le dicen al gobierno «construimos si despejas los cuellos de botella», y el gobierno les dice a las empresas «las apoyamos si construyen». Es un juego del huevo y la gallina: gana quien se mueve primero y mete la opción del otro en el dinero. Si el gobierno despeja primero la energía y los permisos, la inversión condicional se convierte en comprometida; si habla y ejecuta despacio, la opción expira y el capital se va a otra parte.
La tercera es la ventaja de la perspectiva coreana: detalles que el análisis extranjero no capta —restricciones de agua en el clúster de Yongin, la realidad de la red del sudoeste, la dificultad de atraer trabajadores a los sitios regionales. El debate en la Asamblea y las exigencias de evaluación de los grupos cívicos son parte de la misma textura. La política industrial es, en última instancia, una apuesta sobre la capacidad de ejecución de un país, y esa capacidad se decide en el detalle de campo.
Los contraargumentos merecen espacio. Primero, duplicar la capacidad de memoria conlleva riesgo de ciclo: si la nueva capacidad aterriza cuando la demanda de HBM se suaviza, desata una guerra de precios. Segundo, la demanda de los 8,4 GW es incierta: los centros de datos no son un negocio de «constrúyelo y vendrán». Tercero, la estrategia del proveedor esencial exige que los cuellos de botella persistan, pero los cambios tecnológicos (p. ej., encapsulado alternativo) pueden disolverlos. Estos tres son la verdadera tasa de descuento del plan.
Implicaciones: qué hacer con esto como inversor y como gestor
Para inversores. Ordenen a los beneficiarios. Primera línea: proveedores en los cuellos de botella —equipos y materiales de encapsulado avanzado, cadena de valor de HBM, equipos eléctricos (transformadores, semiconductores de potencia), componentes de precisión (reductores, servomotores). Segunda: la ola de construcción —fabs, centros de datos, ampliación de la red. Tercera: las regiones —suelo industrial e infraestructura en Yongin, Cheongju y el sudoeste. El riesgo es el momento: los megaproyectos mueven las acciones en la «primera palada», no en el anuncio. Seguir hitos de ejecución —contratos de energía, permisos, inicios de obra, pedidos de equipos— supera a perseguir titulares.
Para gestores: cualquier empresa con una cadena de suministro que toque Corea debería hacerse tres preguntas. (1) Dónde se sitúa nuestro producto respecto a los tres cuellos de botella: estar sobre uno es poder de negociación. (2) Qué limita nuestros propios sitios —energía, agua o talento—, porque ahora competiremos con los megaproyectos por los tres. (3) Dónde nos posicionamos si se despejan las condiciones de las inversiones condicionales. La política industrial no es asunto de otros: es el juego de todos en la cadena de suministro.
Preguntas frecuentes
P1. ¿Los ₩1,6 billones son todo dinero público? No: la mayor parte es capex corporativo y capital privado de Samsung, SK, GS, Naver y otros. El gobierno fija la hoja de ruta y apoya permisos, red y tratamiento fiscal, además de I+D (₩30 billones en 15 años) y formación laboral. El éxito del plan no depende del gasto fiscal, sino de cuántos cuellos de botella elimina el gobierno para que la inversión privada se despliegue.
P2. ¿Por qué importan los tres cuellos de botella de KIET? Porque son los tres puntos donde la expansión global de la IA está hoy atascada: (1) encapsulado avanzado de semiconductores, (2) electricidad y equipos para centros de datos, (3) componentes de precisión y datos industriales para robots. La propuesta de KIET: en lugar de competir con EE. UU. y China en todos los frentes de la IA, Corea debería convertirse en el proveedor esencial en estos cuellos de botella. La lógica central es que los proveedores en cuellos de botella tienen poder de fijación de precios.
P3. ¿Cuál es el mayor riesgo de ejecución? La orquestación: fábricas, cadenas de suministro, trabajadores, clientes, agua y energía deben llegar juntos; un eslabón ausente deja ociosas instalaciones caras. En concreto: contratar energía a escala de 8,4 GW y ampliar la red, la velocidad de los permisos, atraer trabajadores a los sitios regionales y el riesgo de ciclo en la demanda de memoria y centros de datos. La Asamblea ya ha cuestionado el realismo de la demanda eléctrica y la contratación regional.
P4. ¿Qué deberían vigilar los inversores? Vigilen los hitos de ejecución, no los titulares: los acuerdos de compra de energía, las aprobaciones de permisos, los inicios de obra y los pedidos de equipos son las señales del capex real. Los beneficiarios se ordenan así: encapsulado avanzado y cadena de valor de HBM, equipos eléctricos, componentes de precisión, y después construcción e infraestructura. Y comprueben siempre si la nueva capacidad de memoria aterriza en un ciclo bajista.
Aviso: las cifras y los cronogramas de este artículo se basan en anuncios del gobierno, divulgaciones corporativas y el informe de KIET al 17 de octubre de 2026, y están sujetos a cambios según revisiones del plan y condiciones del mercado.
Lecturas relacionadas


