 VLSI Korea
CXMT multiplica por 7 sus ingresos, el SOX pierde 11% en la semana y TSMC logra un récord histórico — 9 lecturas del 18 de octubre
CXMT multiplica por 7 sus ingresos y sube al 4.º lugar en DRAM, el SOX cae 8 sesiones seguidas, la deuda de IA de CoreWeave, el rebote del KOSPI, exportaciones récord de 60.300 millones y el récord de TSMC. 9 lecturas del 18 de octubre.


La palabra clave de las noticias de semiconductores del sábado (17 de octubre) es "brecha". El ministro de Economía y Finanzas de Corea dijo en Bangkok que "el auge de los semiconductores se prolongará al menos hasta 2027", pero esa misma semana el índice Philadelphia Semiconductor registró ocho sesiones consecutivas de caída, la racha más larga desde 2008. Las exportaciones coreanas de semiconductores superaron por primera vez los 60.000 millones de dólares en septiembre, mientras la capitalización de Samsung y SK Hynix se esfumaba en 678 billones de wones ese mismo mes. La china CXMT (ChangXin Memory Technologies) multiplicó por 7 sus ingresos del tercer trimestre y subió al cuarto lugar mundial, y China presentó un prototipo de fuente de luz EUV de 15 W. Fue una semana en la que lo físico y el mercado, las previsiones de auge y la caída bursátil, se movieron en direcciones opuestas. Aquí van las 9 lecturas del día.
Hoy, 9 lecturas imprescindibles
1. El ministro Lee Hyoung-il: "El auge de los semiconductores, al menos hasta 2027" — CNBC, asamblea del FMI en Bangkok
CNBC via Scoop, 2026-10-17 · Binance Square, 2026-10-17
- El ministro de Economía y Finanzas de Corea, Lee Hyoung-il, declaró el 17 de octubre a CNBC, al margen de la reunión anual del FMI y el Banco Mundial en Bangkok (Tailandia), que "a día de hoy, creemos que este crecimiento puede continuar hasta el próximo año (2027)".
- El argumento es la brecha entre oferta y demanda. Explicó que "la brecha entre la demanda y la oferta de semiconductores sigue siendo muy amplia, y la oferta aún está en expansión".
- También reconoció que las acciones de semiconductores han amplificado la volatilidad de la bolsa coreana este año. El KOSPI, liderado por Samsung y SK Hynix, se desplomó un 7,57% el 15 de octubre y la negociación se detuvo temporalmente.
- Mencionó además el efecto fiscal: se prevé que la recaudación de este año supere las estimaciones iniciales, y que el auge de los chips fortalezca la posición fiscal de Corea.
Chase's take: Los ministros de finanzas suelen ser prudentes en sus pronósticos públicos, así que usar la expresión "al menos 2027" merece atención. Pero hay que leer también el reverso del mensaje. "La oferta está en expansión" significa que la ampliación de capacidad de memoria podría presionar los precios a la baja. La prolongación del auge y la entrada en la fase final del ciclo son dos caras de la misma moneda.
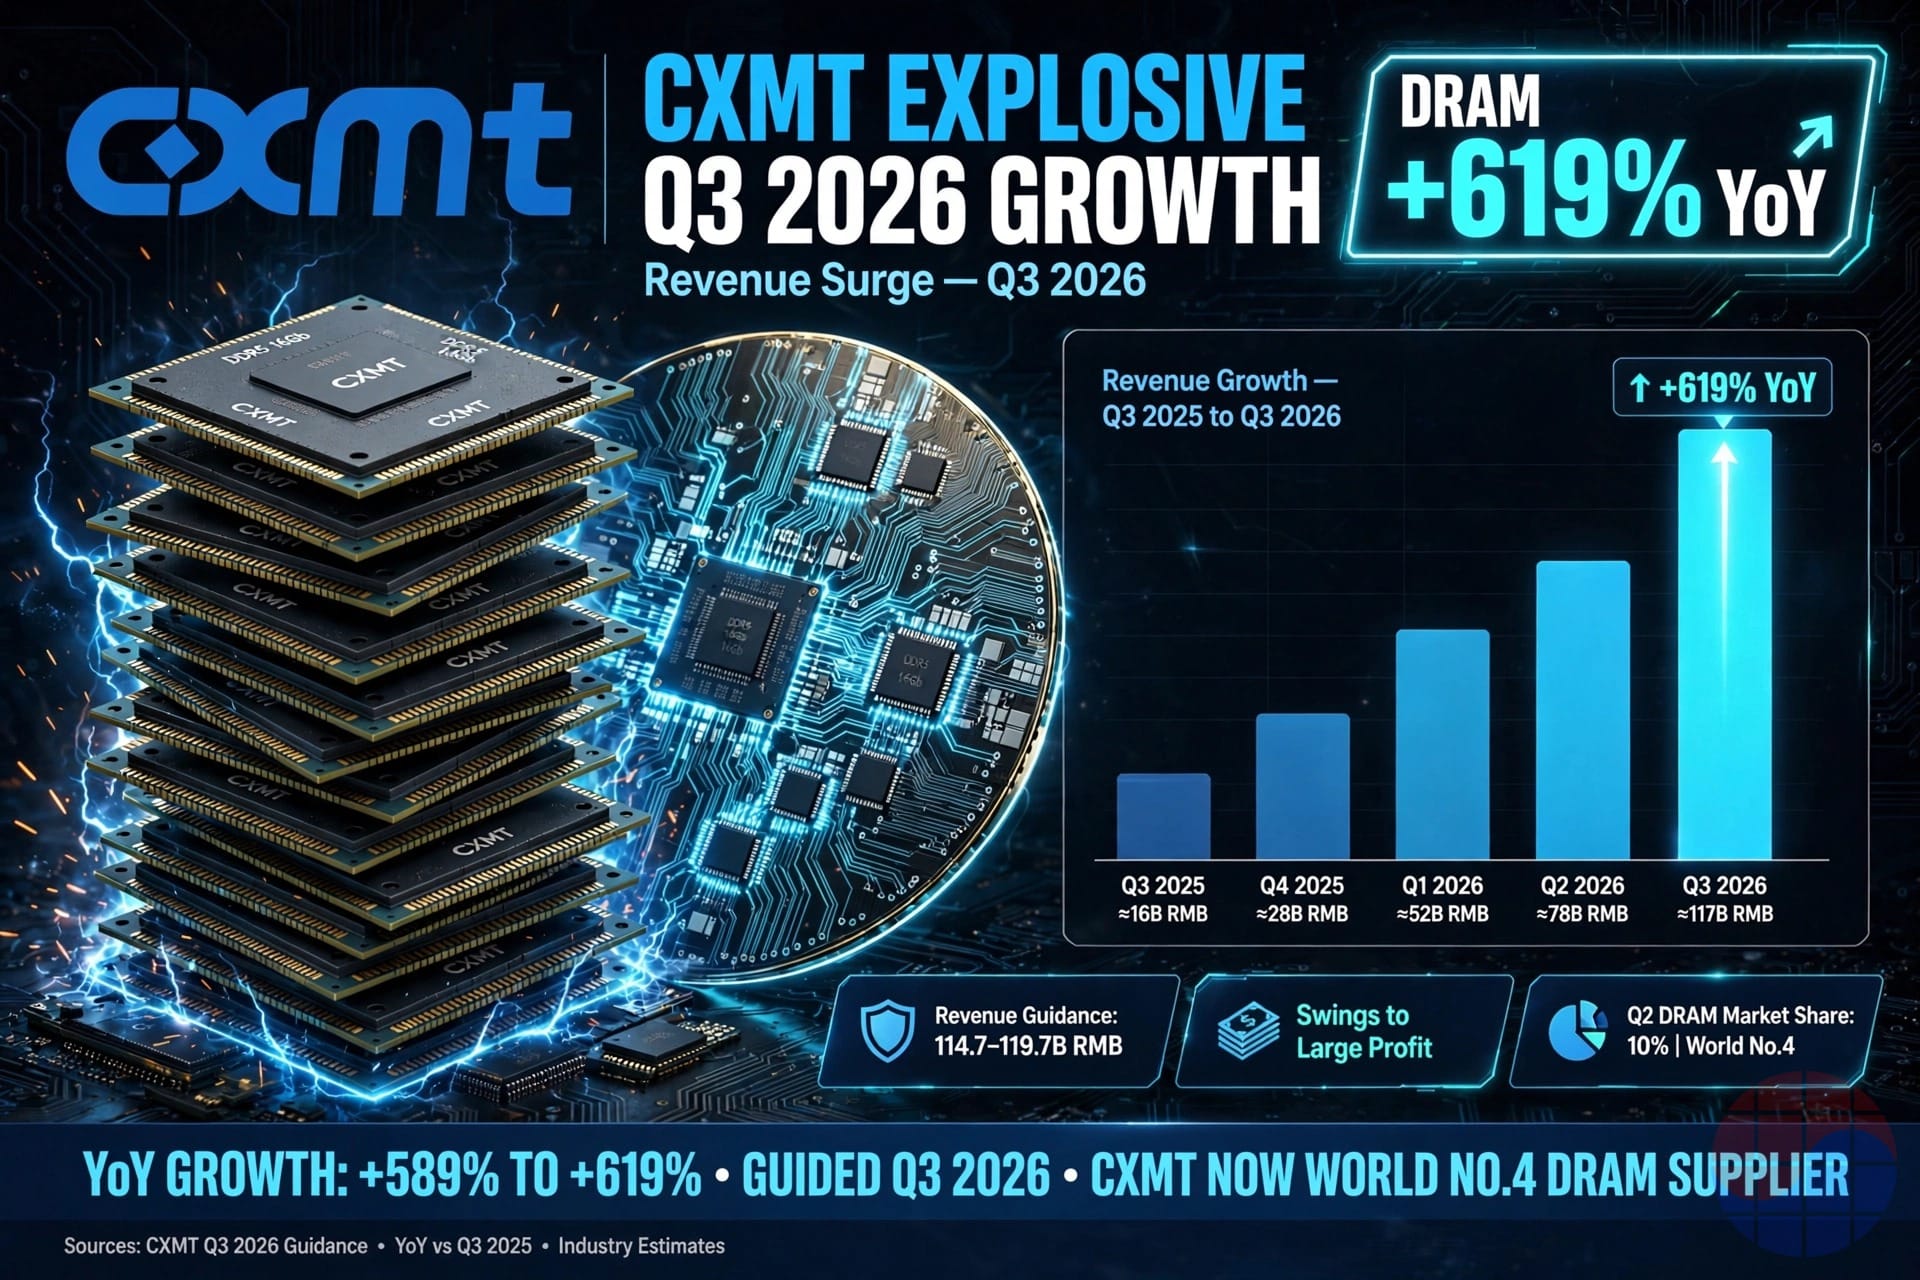
2. La china CXMT multiplica por 7 sus ingresos del tercer trimestre y sube al cuarto lugar mundial en DRAM, tras Samsung y SK Hynix
- CXMT estimó en una comunicación del 16 de octubre que sus ingresos del tercer trimestre se situarán entre 114.700 y 119.700 millones de yuanes (aproximadamente 22,9–23,9 billones de wones). Un aumento de entre el 589% y el 619% respecto al mismo periodo del año anterior, y entre un 15% y un 20% más que el trimestre previo.
- El giro de rentabilidad es aún más dramático. La previsión de beneficio neto para el tercer trimestre es de entre 53.400 y 54.900 millones de yuanes (unos 10,6–10,9 billones de wones), lo opuesto a las pérdidas de hace un año. Los ingresos acumulados de los tres primeros trimestres alcanzan entre 265.000 y 270.000 millones de yuanes, un 726–742% más interanual.
- Según Counterpoint Research, la cuota de mercado de CXMT en DRAM por ingresos fue del 10% en el segundo trimestre de este año, 6 puntos porcentuales más que el 4% de hace un año. Es el cuarto fabricante mundial, tras Samsung (38%), SK Hynix (25%) y Micron (24%).
- CXMT salió a bolsa en julio en la Star Market china, recaudando 66.600 millones de yuanes (unos 13,2 billones de wones), y su capitalización al cierre del 16 de octubre era de unos 3,06 billones de yuanes (alrededor de 610 billones de wones), la mayor del mercado continental chino.
- CXMT explicó que "desde el segundo semestre del año pasado, el repunte de la demanda de cómputo para IA ha hecho que la oferta de DRAM no alcance a seguir a la demanda, lo que elevó los precios de forma significativa", y que "gracias a la ampliación de capacidad y las mejoras de proceso, aumentaron la producción por oblea y la utilización de capacidad".
Chase's take: Un mercado donde una empresa en pérdidas hace un año genera 10 billones de wones de beneficio neto en un trimestre — no es exagerado titular que "no hay chips suficientes para vender". A corto plazo, es evidencia de demanda que respalda la fortaleza de los precios de memoria, pero a medio plazo es una amenaza. La ampliación de capacidad de CXMT es la semilla del debate sobre el exceso de oferta después de 2027. La línea que Corea debe defender está clara: no la DRAM de uso general, sino la HBM y los nodos avanzados.
3. El SOX encadena 8 sesiones de caída, la racha más larga desde 2008… y pierde más del 11% en la semana
AIStockWire, 2026-10-17 · 클리앙 주간 미장 정리, 2026-10-17
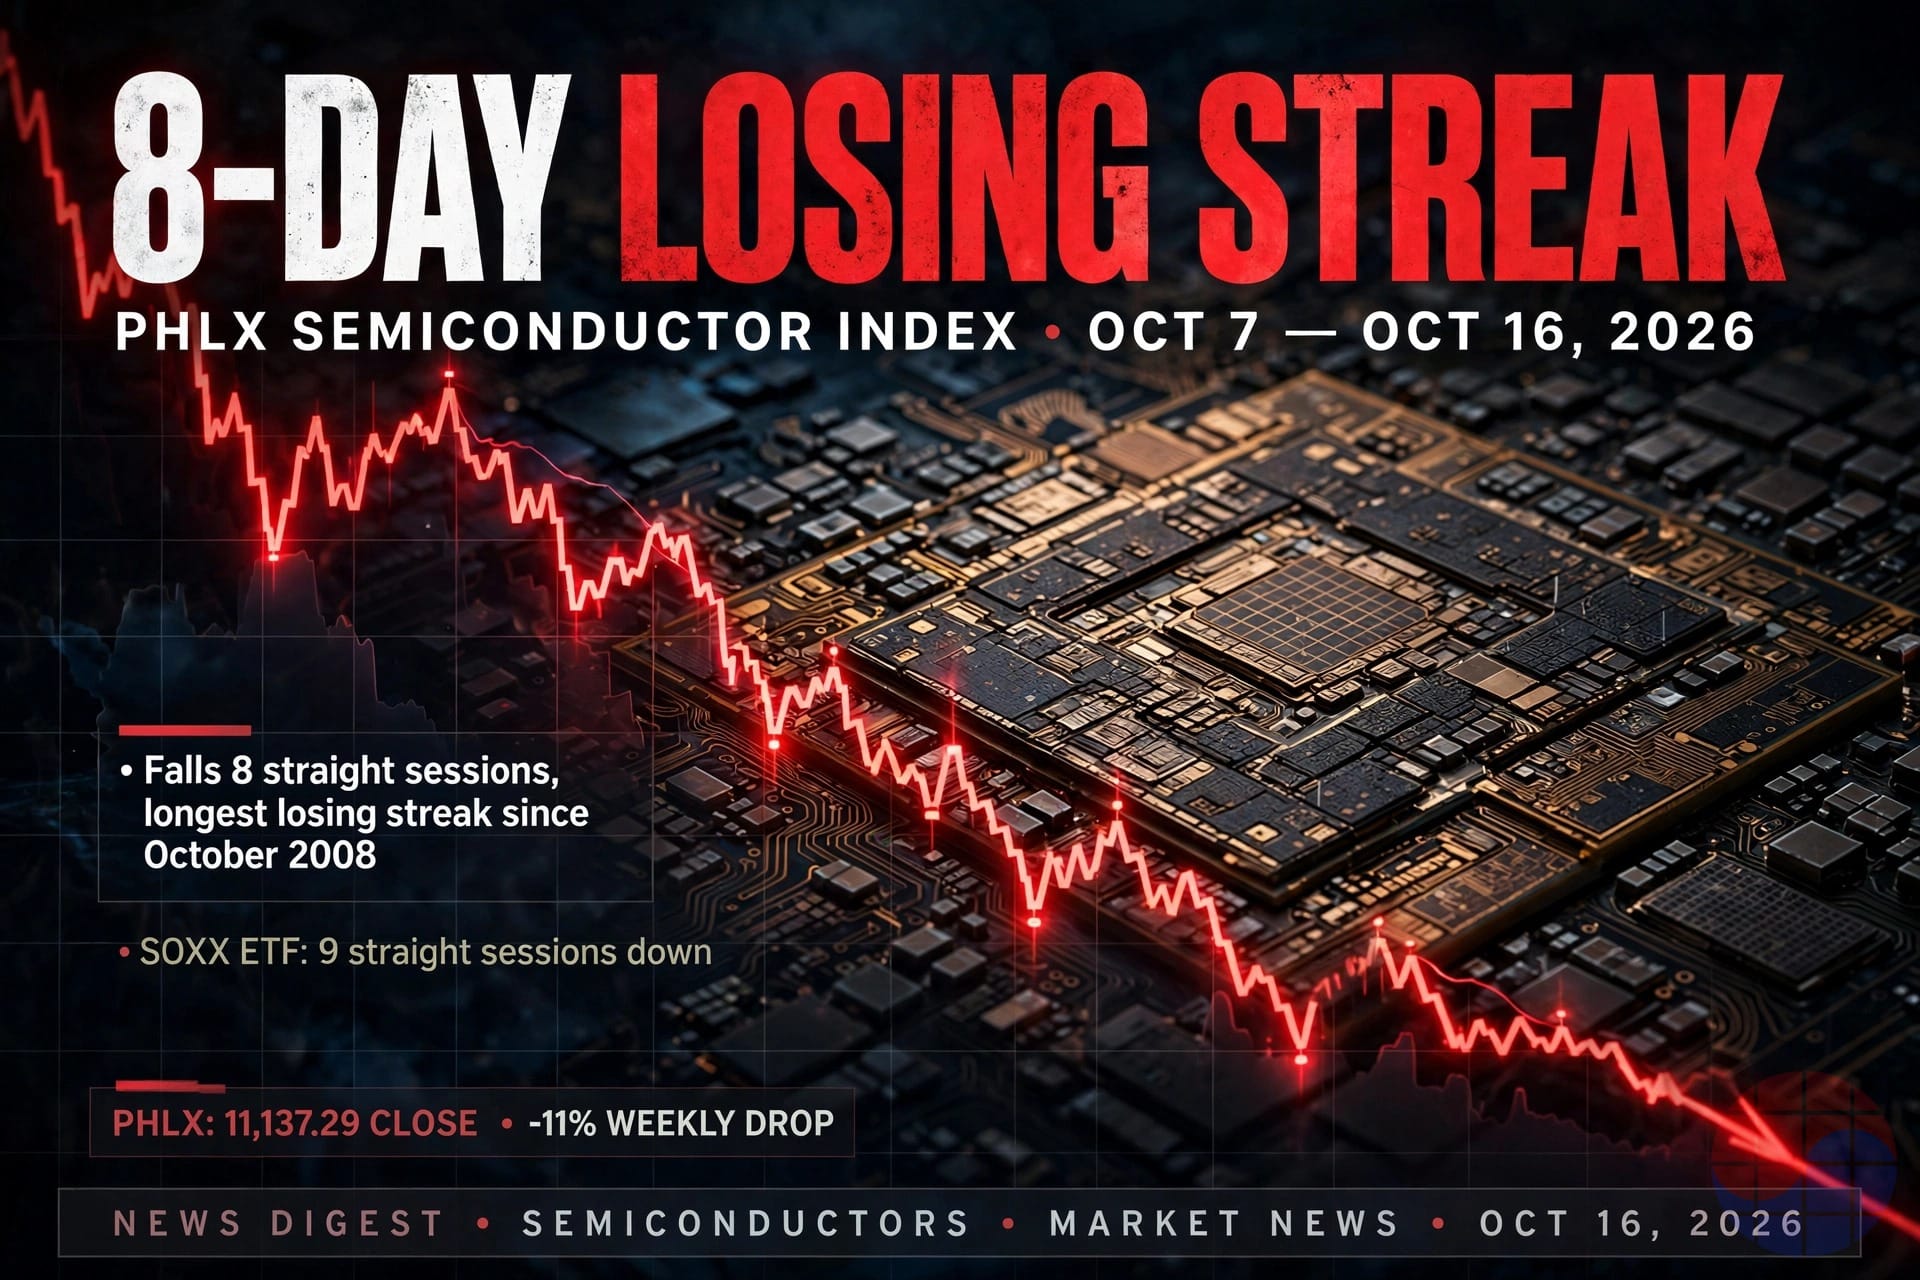
- El índice Philadelphia Semiconductor (SOX) cayó ocho sesiones consecutivas entre el 7 y el 16 de octubre. Es la racha bajista más larga desde octubre de 2008. El ETF iShares Semiconductor (SOXX) encadenó nueve sesiones de caída, igualando su récord desde su lanzamiento en 2001.
- El SOX cerró el 16 de octubre en 11.137,29. Está un 23,9% por debajo de su máximo histórico de cierre de 14.634,72 del 22 de junio, pero aún un 57,2% por encima del nivel de inicio de año.
- La caída semanal también fue pronunciada: −2,67% el lunes, −0,23% el martes, −4,30% el miércoles, −0,88% el jueves y −3,83% el viernes, más del 11% en la semana. Esa misma semana el Nasdaq perdió un 4,48%, el S&P 500 un 1,95% y el Dow subió un 0,67%. Es una rotación en la que el dinero sale de los semiconductores y entra en financieras, consumo y salud.
- El índice de volatilidad VIX subió un 21,88% el viernes y superó 20. Goldman Sachs analizó que los hedge funds vendieron en neto acciones relacionadas con IA durante cinco sesiones consecutivas entre el 8 y el 14 de octubre, con el segundo mayor volumen diario de ventas netas del último año. El deshacer posiciones fue 3,5 veces mayor que las nuevas ventas en corto.
- AIStockWire señaló que, según estimaciones de beneficios futuras, las valoraciones de Nvidia, Broadcom y Micron están en niveles similares a los de Cisco tras el estallido de la burbuja punto-com.
Chase's take: Hay que mirar la calidad de la caída. Que el deshacer posiciones fuera 3,5 veces mayor que las ventas en corto significa que no se rompió la confianza, sino que se está deshaciendo el apalancamiento. Una corrección del −24% desde máximos duele, pero con +57% desde inicio de año, también puede leerse como enfriamiento del sobrecalentamiento. La verdadera pregunta es una sola: ¿se está doblegando la demanda o se está cerrando el grifo del dinero?
4. CoreWeave, epicentro del miedo a la "deuda de la IA"… Jensen Huang dice que "no necesita apoyo" frente al 63% de probabilidad de impago que ve el mercado de bonos
Japan Times/Reuters, 2026-10-16 · AIStockWire, 2026-10-16 · Mondeum Capital, 2026-10-16
- El CEO de Nvidia, Jensen Huang, dijo a Bloomberg en un evento en Estocolmo el 15 de octubre que "la solidez financiera de CoreWeave mejora cada día. Su coste de capital, de hecho, está bajando", y que Nvidia no necesita sostener a CoreWeave. Nvidia es el segundo mayor accionista de CoreWeave con cerca del 10%, y el contrato de pedidos de 6.300 millones de dólares firmado en septiembre de 2025 incluye una cláusula por la que Nvidia comprará la capacidad no vendida hasta abril de 2032.
- El mercado de bonos ve exactamente lo contrario. El rendimiento del bono corporativo de CoreWeave con vencimiento en 2031 superó el 16%, y el CDS (swap de incumplimiento crediticio) a 5 años llegó a 1.194,5 puntos básicos en la sesión, lo que implica una probabilidad de impago en 5 años del 63%. Hace un año era de alrededor del 30%. La calificación crediticia de S&P es B, grado especulativo.
- Las cifras son pesadas. Deuda total y obligaciones de arrendamiento de entre 50.000 y 52.000 millones de dólares, capex de 6.420 millones en el segundo trimestre de 2026 frente a un flujo de caja operativo de solo 679 millones. El gasto neto en intereses se duplicó con creces en un año, de 267 a 640 millones de dólares. El argumento a favor es una cartera de pedidos de más de 100.000 millones de dólares.
- La acción fue volátil. Tras desplomarse un 15,46% el miércoles, rebotó un 5,9% el jueves por las declaraciones de Huang, pero el viernes volvió a caer un 6,1% hasta cerrar en 65,43 dólares. ARK, de Cathie Wood, compró el miércoles 188.665 acciones por 12,4 millones de dólares. Ese mismo día también cayeron Nebius (−4,5%) e IREN (−3,8%).
- CoreWeave sostiene que "la cartera de pedidos por sí sola permite cubrir toda la deuda, sin necesidad de renovaciones de clientes ni nuevos arrendamientos". BNP Paribas fijó un precio objetivo de 169 dólares y señaló que la compañía debe demostrar que puede atender su deuda con su propio flujo de caja.
Chase's take: La brecha entre el mercado de acciones (el optimismo de Huang) y el mercado de bonos (la apuesta del 63% por el impago) es todo el trade de IA de esta semana. La dirección en que se cierre esa brecha definirá la semana que viene. Lo claro es que el eje del debate no es la "demanda", sino la "financiación". Como señala Dan Ives (Wedbush), es difícil apostar por el colapso de la demanda hasta que los hiperescaladores recorten capex o caigan las rentas de alquiler de GPU.
5. El KOSPI rebota tras 8 sesiones… cierra con +2,05%; los extranjeros vuelven a comprar Samsung tras 13 días
뉴시스, 2026-10-16 · 조선비즈, 2026-10-16
- El KOSPI cerró el 16 de octubre en 5.668,05, un alza de 113,83 puntos (+2,05%) respecto a la sesión anterior. Es la primera subida en ocho sesiones, tras siete caídas consecutivas entre el 6 y el 15 de octubre que le restaron más del 20% y evaporaron unos 1.200 billones de wones. En la sesión llegó a subir más del 4% y superar los 5.800, antes de recortar por toma de beneficios.
- Samsung cerró en 215.500 wones (+2,62%) y SK Hynix en 1.272.000 wones (+0,79%). El KOSDAQ subió un 4,46% y llegó a activarse el sidecar de compras.
- La dirección de los extranjeros se dividió. Samsung registró compras netas de 181.900 millones de wones, volviendo a territorio comprador por primera vez en 13 sesiones (desde el 23 de septiembre). En cambio, SK Hynix acumuló ventas netas de 73.000 millones de wones, 16 sesiones consecutivas en venta (desde el 21 de septiembre), aunque el volumen se redujo mucho frente a los 1,1847 billones del día anterior.
- Los inversores individuales vendieron más de 480.000 millones de wones en neto y usaron el rebote como oportunidad de salida, mientras los extranjeros compraron más de 340.000 millones en el KOSPI. El tipo de cambio wón-dólar bajó 13,2 wones hasta 1.331,4.
- Wall Street está dividido. Goldman Sachs ve la caída no como un colapso de fundamentales, sino como un vacío de oferta/demanda provocado por el fin de las recompras, ventas de extranjeros y liquidaciones forzadas de hedge funds, y mantiene su objetivo de 12.000 para el KOSPI a 12 meses. JPMorgan elevó su previsión de crecimiento del capex de los hiperescaladores para 2027 del 50% al 70% y recomendó aumentar la ponderación en memoria coreana. En cambio, Morgan Stanley advirtió que la participación de acciones domésticas del Servicio Nacional de Pensiones era del 24,9% a finales de julio, muy por encima del objetivo de fin de año del 20,8%, lo que limita su margen de compra.
- La valoración está en mínimos históricos. El PER adelantado a 12 meses de Samsung es de 3,39 veces y el de SK Hynix de 2,92 veces, muy por debajo de Micron (5,2) y TSMC (18,15); el KOSPI en conjunto está en 4,29 veces, su nivel más bajo desde 2000.
Chase's take: Las mayores empresas de memoria del mundo con PER de 2–3 veces — a juzgar solo por los números, dan ganas de pulsar comprar. Pero el valor barato puede ser una trampa hasta que el flujo cambie de dirección. La divergencia de la semana que viene es el punto a vigilar: los extranjeros compraron Samsung pero llevan 16 días vendiendo Hynix. En el tramo en que desapareció el escudo de la recompra tras su finalización, los resultados del tercer trimestre de SK Hynix del 28 de octubre pueden ser el detonante.
6. Un semiconductor con récord de beneficios, ¿por qué se desploma?… Exportaciones de 60.300 millones de dólares en septiembre frente a 678 billones de wones evaporados
- La economía coreana tiene dos cuentas de resultados. Las exportaciones totales de septiembre superaron por primera vez los 120.000 millones de dólares (120.900 millones), y las exportaciones de semiconductores alcanzaron 60.300 millones, por primera vez por encima de los 60.000 millones. Un 262,8% más interanual, y los semiconductores representaron el 80,3% de las exportaciones TIC (75.100 millones).
- La bolsa caminó en dirección contraria. Samsung y SK Hynix cayeron un 17% y un 24% en la semana, con caídas acumuladas de octubre del 21,8% y el 28,9%. La capitalización evaporada entre ambas en el mes es de 678 billones de wones, y los extranjeros vendieron en neto 8,8 billones solo en estas dos acciones. Los analistas estiman el beneficio operativo combinado del tercer trimestre de ambas en torno a 190 billones de wones.
- Hubo dos detonantes. Uno fue que la presentación de la tecnología DRAM 4F² de próxima generación de CXMT se interpretó como una grieta en la brecha tecnológica que sostenía los precios de memoria, lo que hizo tambalear los precios spot de DRAM. El otro, que el Nasdaq cayó un 2,2% por la advertencia de Wall Street sobre la inversión en IA apalancada con deuda, arrastrando a las acciones de semiconductores. Las exportaciones chinas de semiconductores de septiembre se dispararon un 136%, y la cuota de Nvidia en chips de IA en China bajó al 34%, mientras Huawei sube al 28%.
- Las autoridades también se movieron. El presidente de la Comisión de Servicios Financieros, Lee Eog-won, dijo en una reunión de emergencia del 15 de octubre que "hay que actuar con vigilancia ante la más mínima volatilidad", anunciando tolerancia cero contra rumores falsos, manipulación de cotizaciones y ventas en corto ilegales. El gobierno destaca que el FMI elevó la previsión de crecimiento de Corea al 3,3%, lo que indica fundamentales sólidos.
Chase's take: La frase "lo físico está encendido, solo el mercado está apagado" es exacta. Pero si esa brecha es una oportunidad de compra o una advertencia, lo dice el flujo. El momento en que se detengan las ventas netas de 8,8 billones de los extranjeros será la señal del suelo. La cifra física de 60.300 millones de dólares de exportaciones de septiembre puede ser el soporte a la baja en la temporada de resultados del cuarto trimestre.
7. TSMC, beneficios récord en el tercer trimestre… 76,3 billones de wones de beneficio neto y guía fuerte para el cuarto trimestre
- TSMC publicó sus resultados del tercer trimestre el 15 de octubre. Beneficio neto de 763.060 millones de dólares taiwaneses (unos 34 billones de wones) e ingresos de 1,49424 billones de dólares taiwaneses, un 50,9% más interanual. El crecimiento del beneficio neto fue del 68,7% y el beneficio por acción de 29,43 dólares taiwaneses.
- Los nodos avanzados representaron el 79% de los ingresos por obleas. Es evidencia de que la demanda de aceleradores de IA está tirando de la mezcla de la foundry hacia el lado avanzado.
- La guía del cuarto trimestre también es sólida: ingresos de entre 52.300 y 54.300 millones de dólares, margen bruto de entre el 65% y el 67% y margen operativo de entre el 56,5% y el 58,5%.
Chase's take: Las cifras de la foundry número uno muestran la "sustancia" de la demanda de IA. Un 79% de nodos avanzados y una guía de margen del 65% significan que el cuello de botella de suministro está aumentando el poder de fijación de precios de TSMC. Es la otra cara de la moneda de la preocupación por el cuello de botella de TSMC que comentamos ayer. El cuello de botella es un riesgo para los clientes y margen para TSMC.
8. China presenta un prototipo EUV de 15 W… Tom's Hardware: "3–5 años para comercializarlo, la brecha tecnológica de Corea sigue firme"
- La startup china Landao Silex (fundada en 2024 por exalumnos de la Universidad de Tsinghua) presentó en la Feria Industrial Internacional de China un prototipo de fuente de luz EUV de 15 W de potencia. Afirma usar un láser de accionamiento de 1.000 W, una eficiencia de conversión de energía superior al 2% y más de 100 horas de operación continua, además de un 90% de componentes nacionalizados.
- El análisis de Tom's Hardware es frío. El equipo en realidad no funcionaba, y la comercialización tardaría como mínimo entre 3 y 5 años. Los 15 W están al nivel del prototipo inicial que Cymer suministró en 2012, no de la fuente comercial de 250 W que ASML introdujo en 2018–2019.
- El mayor punto ciego es el lugar de medición. Mientras ASML mide la potencia efectiva en el foco intermedio tras el espejo colector, Landao habría presentado la potencia en el punto de generación del plasma. La potencia real entregada al proceso de exposición está por debajo de 15 W. China tampoco cuenta internamente con la cadena de suministro clave para el escáner completo: espejos multicapa de alta precisión, control de precisión de overlay, etc.
- El impacto para Corea tiene dos caras. Samsung y SK Hynix consolidan su ventaja en rendimiento (yield) en HBM y DRAM de 10 nm con equipos de ASML, mientras SMIC opera 7 nm a la fuerza con multi-patterning DUV, con altas tasas de defectos y límites de coste. En cambio, la política de subsidios masivos del gobierno chino a procesos de uso general de 14 nm o más podría presionar a la baja el precio medio de venta en el mercado de gama media-baja.
Chase's take: El número 15 W por sí solo revela que la autosuficiencia EUV de China está en una "etapa inicial". A corto plazo, es una noticia que incluso refuerza el foso tecnológico de Corea. Pero la ofensiva de volumen en procesos de uso general impulsada por subsidios es una amenaza distinta. Hay que separar lo avanzado (la fortaleza que hay que defender) de lo general (la ola que hay que aguantar).
9. El debate del dinero en la infraestructura de IA… El CEO de Broadcom advierte que "el mayor límite es el capital" frente a una demanda sólida
- Esta semana, quien enmarcó la caída no fue la "demanda", sino el "dinero". El CEO de Broadcom, Hock Tan, dijo que el mayor límite para la industria de la IA no son los semiconductores ni la energía, sino el capital, y el CEO de Intel, Lip-Bu Tan, también señaló el alto coste de capital y la incertidumbre sobre el retorno de la inversión.
- Gartner prevé que la infraestructura de IA requerirá unos 7 billones de dólares hasta 2030, pero que los ingresos de los centros de datos podrían quedarse por debajo de los 3,6 billones. Morgan Stanley advirtió que el rendimiento del bono a 10 años de Oracle subió unos 150 puntos básicos solo en la segunda mitad del año y que hay presión de rebaja de calificación. Goldman Sachs calcula que la emisión de bonos de financiación de proyectos de centros de datos ya supera los 106.000 millones de dólares este año, unas 3 veces el año pasado.
- Las réplicas tampoco son menores. Dan Ives (Wedbush) dijo que "los tipos son un problema de financiación, no de demanda" y que cambiaría su visión solo si aparecen recortes de inversión o cancelaciones de contratos de los hiperescaladores, o caídas en las rentas de alquiler de GPU. JPMorgan incluso elevó del 50% al 70% su previsión de crecimiento del capex de los hiperescaladores para 2027.
- Los indicadores macro también están divididos. El IPC de EE. UU. de septiembre fue del 3,7% interanual y el subyacente mensual del 0,3%, por encima de lo esperado; el IPP mensual fue del 1,3%, más del doble del 0,6% previsto. El presidente de la Fed, Wash, dijo en una entrevista con el FMI que no anticipará la dirección de la política en las reuniones restantes. La probabilidad de pausa de tipos en octubre supera el 70%.
Chase's take: Resumiendo la semana: la demanda (resultados, exportaciones, guías) es fuerte y la financiación (bonos, CDS, apalancamiento) tiembla. El verdadero escenario de riesgo no es el colapso de la demanda, sino que la inversión se retrase porque "el dinero se encarece". Los indicadores de alerta temprana de ese escenario son tres: recortes de guía de capex de los hiperescaladores, caídas en las rentas de alquiler de GPU y cancelaciones de contratos de neoclouds. Ninguno de los tres ha aparecido todavía.
Resumen de acciones de semiconductores
| Acción/índice | Tendencia (base 16–17 de octubre) |
|---|---|
| SOX (índice Philadelphia Semiconductor) | Cierre en 11.137,29. 8 sesiones consecutivas de caída (la racha más larga desde 2008), más del 11% de caída semanal. −23,9% desde máximos, +57,2% desde inicio de año |
| KOSPI | 5.668,05 (+2,05%, 16/10). Rebote tras 7 sesiones de caída, primera subida en 8 sesiones |
| Samsung | 215.500 wones (+2,62%, 16/10). Semana −17%, octubre acumulado −21,8%. Los extranjeros vuelven a comprar tras 13 sesiones (181.900 millones de wones) |
| SK Hynix | 1.272.000 wones (+0,79%, 16/10). Semana −24%, octubre acumulado −28,9%. Los extranjeros venden 16 sesiones consecutivas |
| TSMC | Beneficios récord en el tercer trimestre. Beneficio neto de 763.060 millones de dólares taiwaneses, ingresos de 1,49424 billones de dólares taiwaneses (+50,9% interanual). Guía de ingresos del cuarto trimestre: 52.300–54.300 millones de dólares |
| Nvidia | Jensen Huang: "CoreWeave no necesita apoyo" (15/10). Posee cerca del 10% de CoreWeave |
| CoreWeave | 65,43 dólares (−6,1%, 16/10). Rendimiento del bono 16%+, CDS 1.194,5 puntos básicos. ARK compra 188.665 acciones |
| CXMT | Guía de ingresos del tercer trimestre: 114.700–119.700 millones de yuanes (+589–619% interanual). Capitalización de unos 610 billones de wones, nº 1 en China continental |
| Exportaciones de semiconductores de Corea | 60.300 millones de dólares en septiembre (+262,8% interanual), primera vez por encima de los 60.000 millones |
Nota: las cifras y fechas citadas en el texto corresponden a información pública publicada y pueden diferir de las cotizaciones en tiempo real.



