 VLSI Korea
Eliyan a fondo: NuLink y el ancho de banda de clase interposer sobre sustrato estándar, la valoración de 1.000 millones y el interés de Arm
Eliyan vende el cableado entre chiplets: 64 Gbps por bump sobre encapsulado orgánico estándar con NuLink, una tabla de accionistas con Intel, Samsung, SK hynix, Arm y Meta, una Serie C de 1.000 millones y la pregunta de los 3.000 millones.


El resumen de 30 segundos
- Eliyan vende el «cableado» entre chiplets. El PHY NuLink de esta startup de Santa Clara mueve datos entre dies a hasta 64 Gbps por bump sobre sustratos orgánicos estándar de encapsulado —los baratos y abundantes— con una densidad de ancho de banda y una eficiencia energética que la industria normalmente asocia a los interposers de silicio. Su fundador, Ramin Farjadrad, inventó literalmente uno de los dos estándares abiertos de die a die (Bunch of Wires) que su empresa ahora implementa.
- La tabla de accionistas es la estrategia. Intel Capital y Micron Ventures anclaron la Serie A de 2022; Samsung Catalyst Fund y Tiger Global colideraron la Serie B de 2024 con la participación de SK hynix; AMD, Arm, Coherent y Meta firmaron un cheque estratégico de 50 millones de dólares en enero de 2026; y una Serie C de 145 millones en julio de 2026 —liderada por Seligman Ventures con Cisco Investments y Lumentum— fijó una valoración de 1.000 millones de dólares.
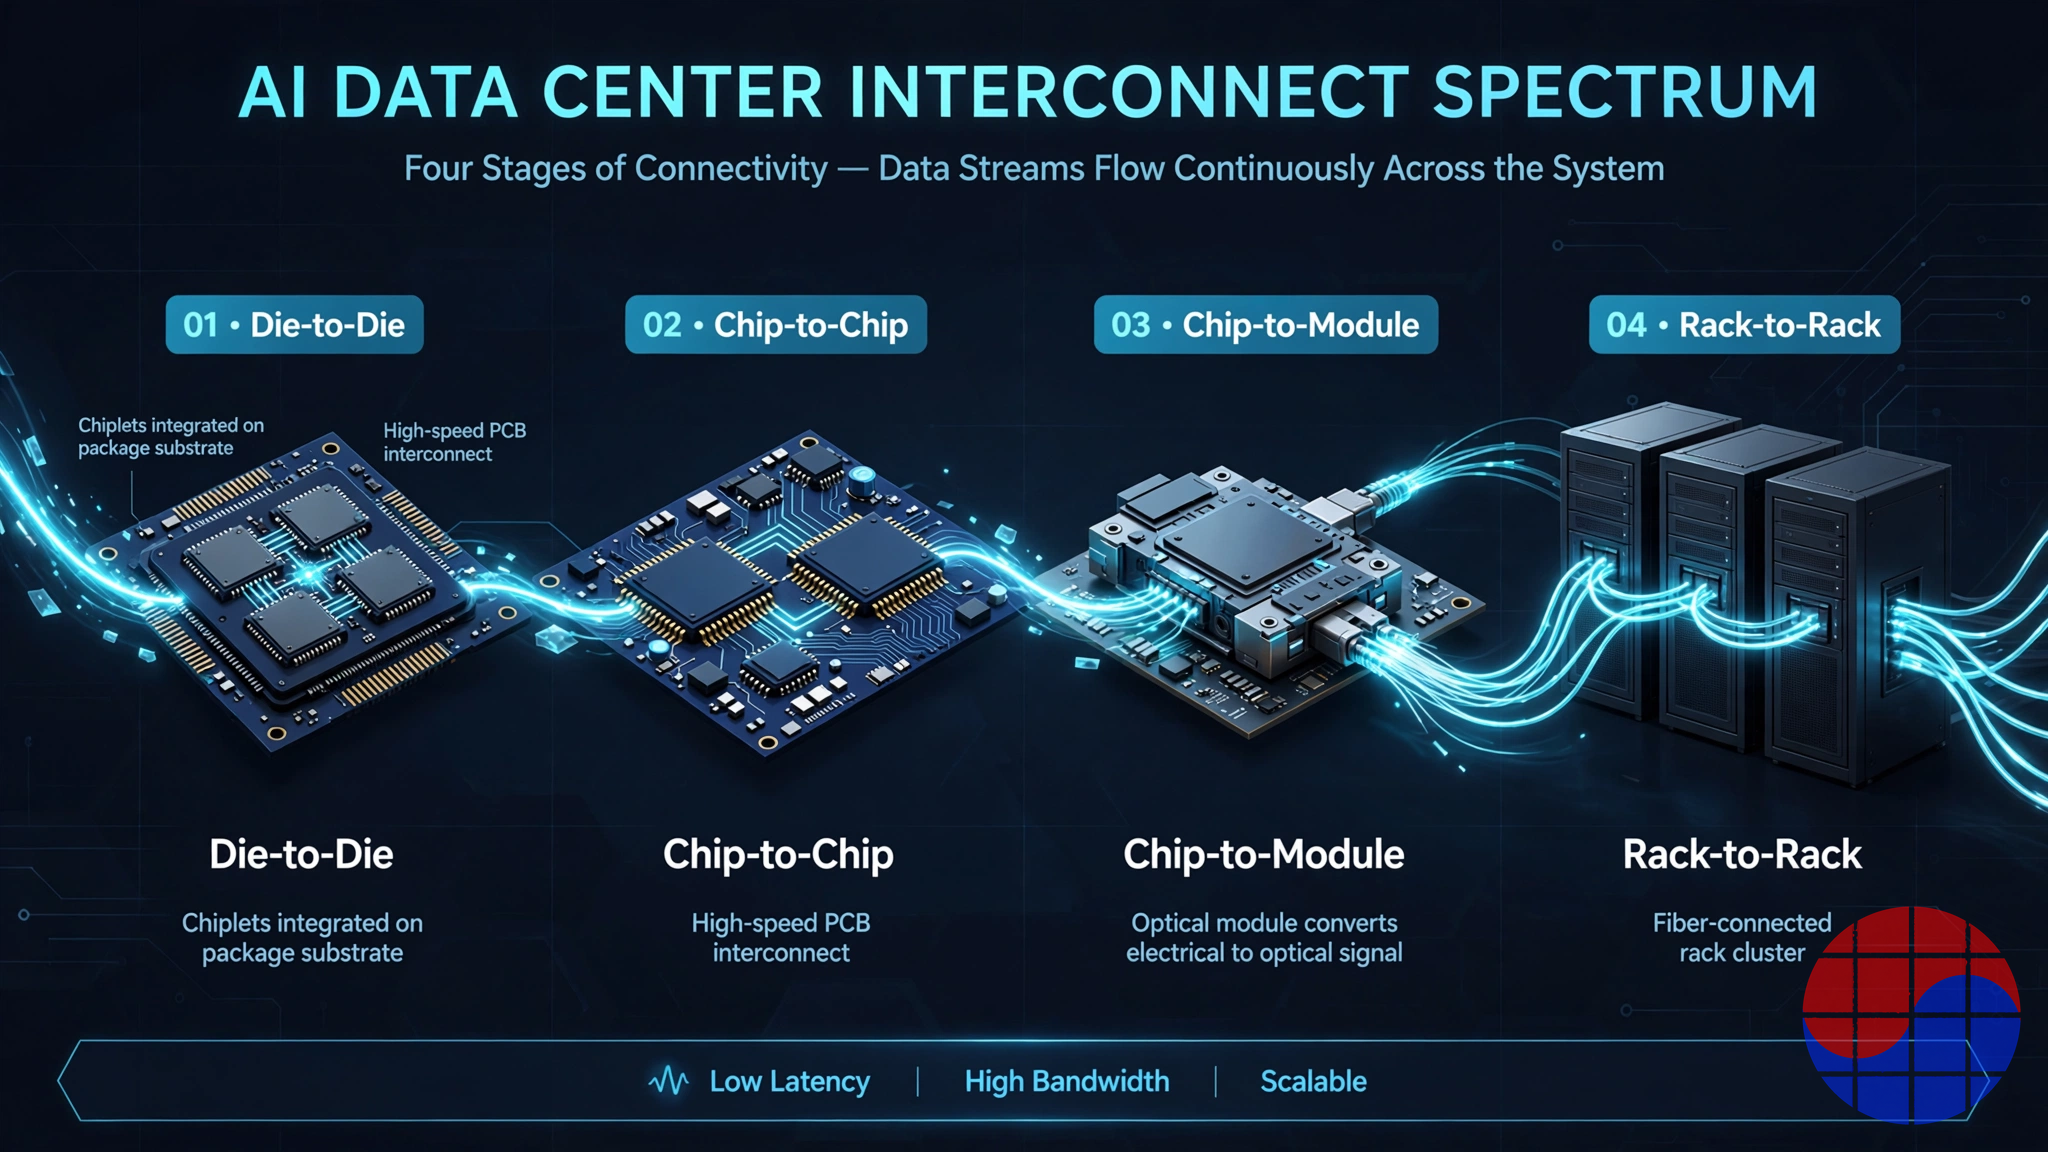
- En doce meses, la línea de productos escapó del encapsulado. NuLink-XD (julio de 2026) es un SerDes PAM4 de 224G para enlaces chip a módulo, y NuLight (octubre de 2026) es una plataforma óptica de chiplets microVCSEL 2D orientada a las fabrics de IA a escala de rack. Eliyan afirma ahora cubrir un continuo que va de die a die a rack a rack.
- La pregunta abierta es la salida. En octubre de 2026, la prensa reveló interés de adquisición, conversaciones tempranas con el inversor estratégico Arm, al menos una oferta recibida y un banco de inversión contratado para evaluar opciones frente a una valoración objetivo reportada de unos 3.000 millones de dólares: el triple de la marca de julio. No existe ningún acuerdo. Los ingresos, mientras tanto, seguían en unos pocos millones de dólares en 2025, con una previsión de la dirección de cientos de millones para finales de 2027.
La empresa en una tabla
| Elemento | Detalle |
|---|---|
| Fundación | 2021, Santa Clara, California (la tecnología central de interconexión se desarrolla desde 2017, en Aquantia) |
| Fundadores | Ramin Farjadrad (CEO), Syrus Ziai, Patrick Soheili |
| Trayectoria de Farjadrad | Cofundó Aquantia, donde fue ingeniero jefe durante ~15 años; tras la compra de Aquantia por Marvell en 2019, CTO y VP de la división de redes y automoción de Marvell; inventor del interconnect Bunch of Wires (BoW) adoptado por el Open Compute Project |
| Trayectoria de Ziai / Soheili | Ziai: ex VP de ingeniería de Qualcomm. Soheili: ex VP de desarrollo de negocio de eSilicon |
| Productos | NuLink PHY IP (die a die), NuLink-XS (chip a chip), NuLink-XD (SerDes 224G), chiplets NuGear, chiplets ópticos NuLight (Nexus, Oscar) |
| Nodos de proceso | 5nm / 4nm / 3nm / 2nm, en cuatro fundiciones socias (TSMC y Samsung Foundry confirmadas públicamente) |
| Financiación divulgada | ~295 millones de dólares en cuatro rondas anunciadas (2022–2026) |
| Última valoración | 1.000 millones de dólares (Serie C, julio de 2026); ~3.000 millones reportados como objetivo de adquisición (octubre de 2026, sin confirmar) |
| Patentes | Más de 100 (declaraciones de la empresa) |
| Ingresos | Unos pocos millones de dólares en 2025 (declaración de un directivo); previsión de la dirección: cientos de millones a finales de 2027 |
Cronología: del ADN de Ethernet al unicornio
| Fecha | Hito |
|---|---|
| 2017 | Comienza el trabajo de interconexión dentro de Aquantia, la empresa de PHY Ethernet de Farjadrad |
| 2021 | Fundación de Eliyan en Santa Clara |
| Nov 2022 | Serie A de 40 millones de dólares (liderada por Tracker Capital; Celesta, Intel Capital, Micron Ventures, Cerberus) + primer tapeout en el proceso de 5nm de TSMC, anunciados a la vez |
| 2023 | Primer silicio: NuLink de 5nm a 40 Gbps por bump, 2,2 Tbps/mm de ancho de banda de frente de playa con paso de 130µm sobre encapsulado orgánico estándar; primer silicio funcional de la industria conforme a BoW 2.0 del OCP |
| Mar 2024 | Serie B de 60 millones de dólares coliderada por Samsung Catalyst Fund y Tiger Global; participan Intel Capital, SK hynix, Cleveland Avenue y Mesh Ventures |
| Nov 2024 | Tapeout de NuLink en el proceso SF4X de 4nm de Samsung Foundry (módulo de encapsulado avanzado UCIe x64; primer silicio en el primer trimestre de 2025); programa de die base HBM4 personalizado con el ecosistema de Samsung |
| 2025 | NuLink 2.0 en 3nm: 64 Gbps por bump. Ingreso en el ecosistema Arm Total Design (noviembre) |
| Ene 2026 | Ronda estratégica de 50 millones de dólares: AMD, Arm, Coherent y Meta, además de los regresos de Samsung Catalyst Fund e Intel Capital |
| 1T 2026 | Comienza el muestreo de los dispositivos 224G; la dirección afirma que los primeros envíos de chiplets NuGear empezarán durante 2026 |
| 24 jul 2026 | Presentación de NuLink-XD: SerDes PAM4 de 224G en el proceso de 3nm de TSMC para chip a chip y chip a módulo |
| 29 jul 2026 | Serie C de 145 millones de dólares con valoración de 1.000 millones (liderada por Seligman Ventures; se incorporan Cisco Investments y Lumentum) |
| 9 oct 2026 | Se reporta interés de adquisición: conversaciones tempranas con Arm, al menos una oferta recibida, banco de inversión contratado; objetivo de ~3.000 millones sobre la mesa |
| 14 oct 2026 | Presentación de NuLight en el OCP Summit 2026: chiplets microVCSEL 2D Nexus (gearbox inverso de 1,6T) y Oscar (chip de interfaz eléctrica) |
El problema: por qué el ancho de banda de clase interposer sobre un sustrato plástico es difícil
Toda hoja de ruta de aceleradores de IA tropieza ahora con la misma aritmética. Los dies de cómputo están limitados por el retículo, así que los sistemas se ensamblan con chiplets, y el encapsulado se convierte en el ordenador. Lo que los dies pueden intercambiar está limitado por tres magnitudes físicas: cuántos bumps caben a lo largo del borde de un die (el «frente de playa»), a qué velocidad puede señalizar cada bump a través del canal del encapsulado, y cuántos picojulios cuesta cada bit.
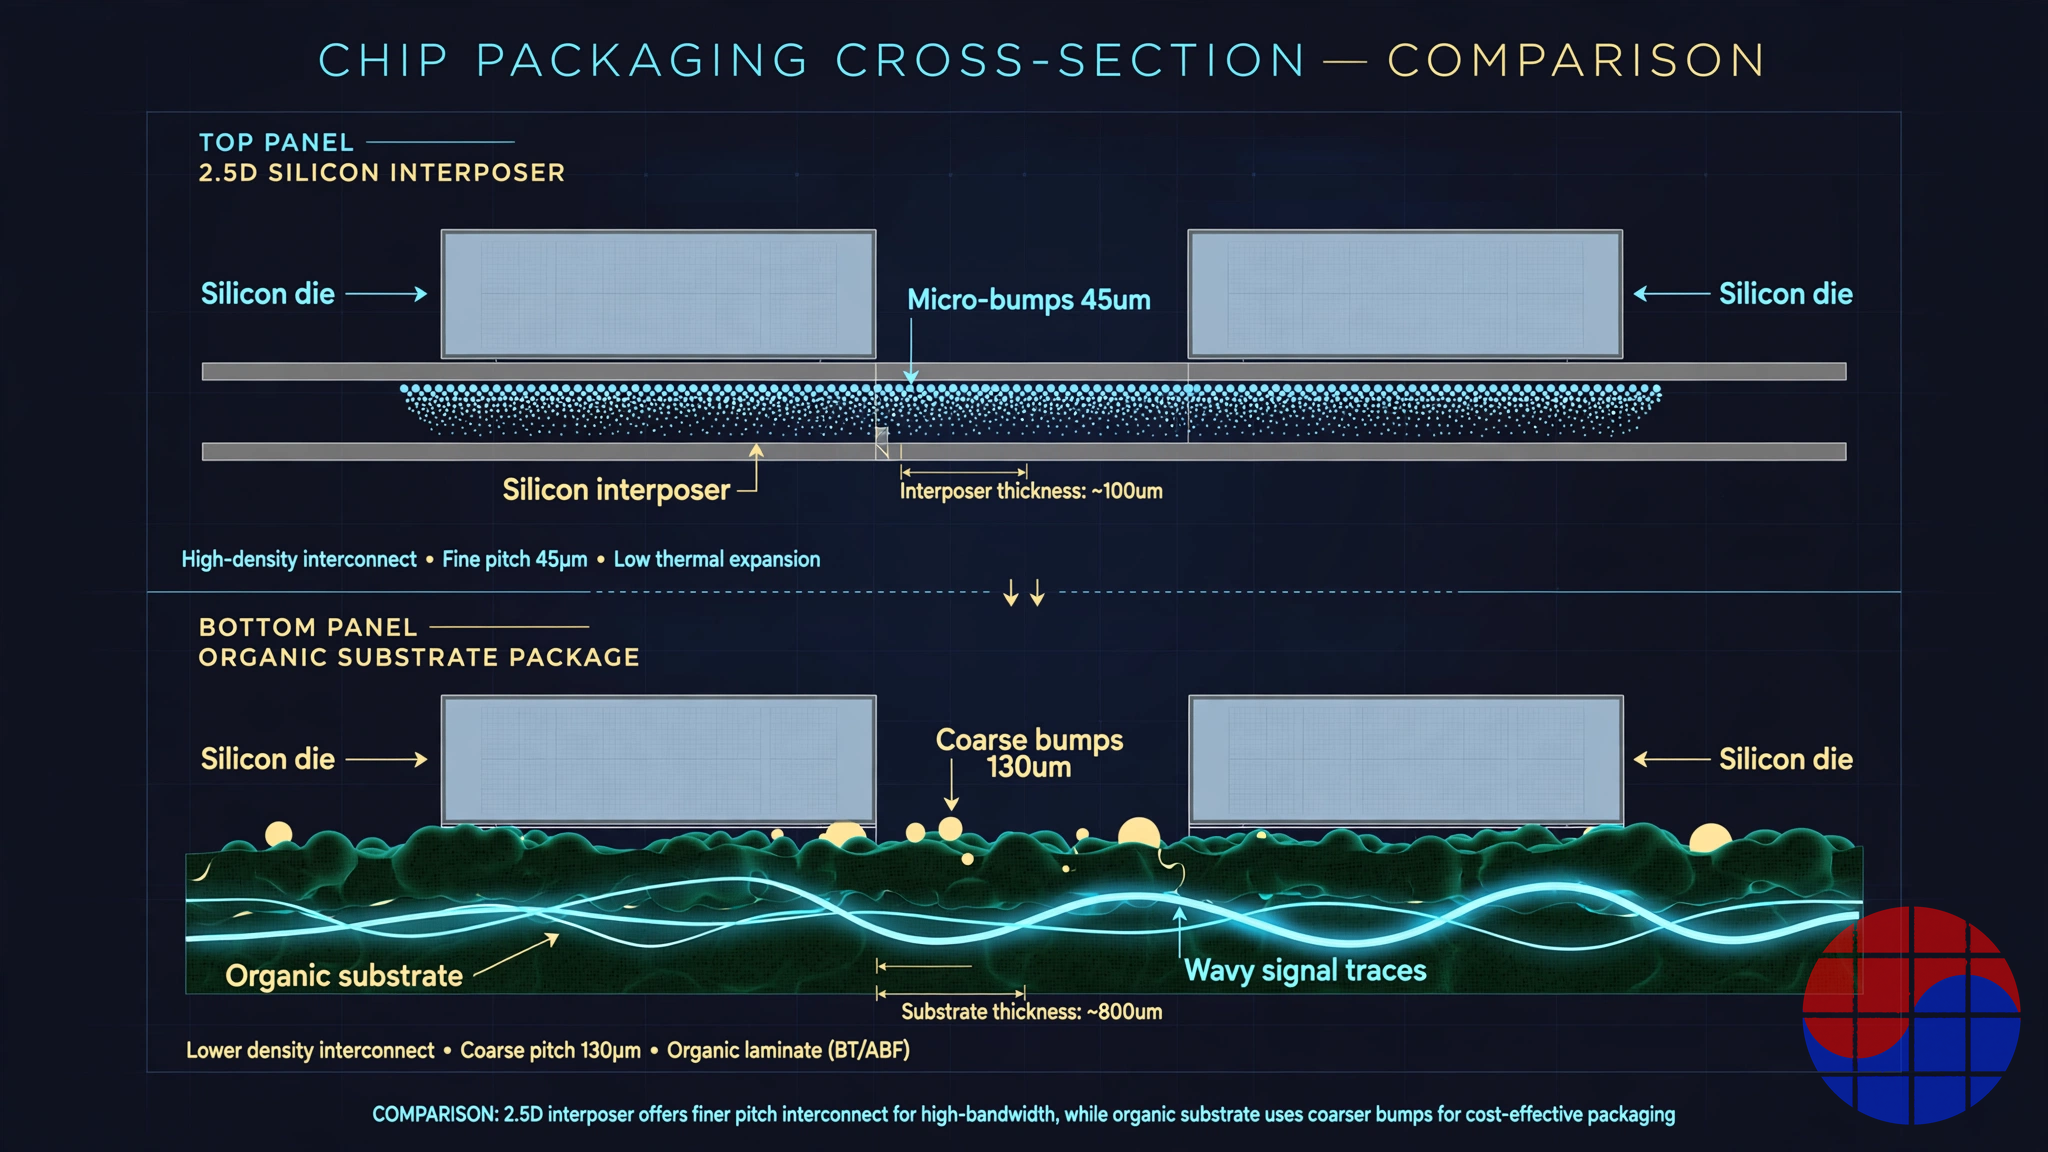
Los interposers de silicio —CoWoS de TSMC es el predeterminado— resuelven esto por fuerza bruta: decenas de miles de microbumps con paso de 40–55µm sobre una capa de ruteo de silicio, con canales tan cortos y limpios que funciona una señalización simple y de baja potencia. El precio es literal: la capacidad de interposers es el recurso más disputado de la industria, los encapsulados tienen límites de tamaño y son caros, y los plazos se alargan. La propia especificación UCIe refleja esta división. UCIe define dos clases físicas: UCIe-A (encapsulado avanzado, alcance de hasta ~2mm, paso fino de microbumps) y UCIe-S (encapsulado orgánico estándar, alcance de hasta ~25mm con paso grueso de bumps C4). La clase de encapsulado estándar existe precisamente porque los sustratos orgánicos son baratos y abundantes, pero su canal es eléctricamente hostil: trazas más largas, cobre más rugoso, más diafonía, más pérdidas. Hasta UCIe 2.0, las tasas por pin llegaban a 32 GT/s, y la densidad práctica de frente de playa sobre orgánico quedaba un orden de magnitud por detrás de los enlaces de clase interposer. UCIe 3.0 eleva el techo a 64 GT/s, con un objetivo de potencia de unos 0,75 pJ/bit a máxima velocidad, sobre el papel. Los PHY de 64 GT/s probados en producción sobre sustratos orgánicos son otra historia.
La apuesta fundacional de Eliyan es que la brecha es un problema de procesamiento de señal, no de materiales de encapsulado, y que un PHY lo bastante inteligente puede cerrar la mayor parte de ella sobre el sustrato barato. Es la apuesta de un veterano de PHY Ethernet: el negocio de Aquantia consistía en exprimir Ethernet de 10 gigabits a través de cableado de cobre hostil, con DSP agresivo y cancelación de eco. NuLink aplica la misma filosofía dentro del encapsulado.
Anatomía de NuLink: cancelación, bidireccionalidad y agnosticismo de protocolo
Tres decisiones de diseño sostienen toda la arquitectura.
1. La cancelación de interferencias como truco central. Las patentes de NuLink se centran en cancelar la diafonía y las reflexiones que hacen inutilizables los canales sobre sustrato orgánico a altas tasas por pin. El resultado demostrado: el silicio NuLink 1.0 en 5nm funcionó a 40 Gbps por bump con un paso grueso de 130µm sobre un sustrato orgánico estándar, entregando más de 2,2 Tbps/mm de ancho de banda de frente de playa, y la empresa afirmó que el mismo PHY podría alcanzar ~3 Tbps/mm con pasos más finos de encapsulado estándar. NuLink 2.0 en 3nm elevó la tasa por bump a 64 Gbps, una cifra que la cobertura independiente de la implementación en 3nm sobre encapsulado estándar sitúa en hasta ~4,55 Tbps/mm de densidad de frente de playa.
2. Señalización bidireccional simultánea (SBD). Con un concepto tomado del Ethernet full-duplex, SBD transmite y recibe por el mismo hilo al mismo tiempo, separando ambas direcciones mediante la cancelación del eco local. En un borde de die hambriento de frente de playa, enviar en ambos sentidos por un solo bump duplica en la práctica el ancho de banda útil por milímetro de borde, sin duplicar los bumps. Es la característica más «Aquantia» de la cartera.
3. Una familia de PHY, todos los protocolos abiertos. NuLink habla UCIe y BoW de forma nativa, y añade dos modos propietarios: UMI (Universal Memory Interface), un esquema bidireccional orientado a enlaces die a memoria y a dies base HBM personalizados, y SBD. El PHY se licencia como IP para encapsulados estándar (NuLink-SP, paso de bump de 100–130µm) y avanzados (NuLink-AP, 40–55µm), y Eliyan también vende su propio silicio: chiplets NuGear para expansión de memoria y redes de escalado vertical (ancho de banda de enlace de 1,6T a 12,8T por dispositivo, según la empresa), además de la línea óptica NuLight.
La hoja de especificaciones (datos de producto publicados por Eliyan)
Encapsulado estándar (sustrato orgánico, NuLink-SP):
| Modo | Tasa de datos por carril | BW de frente de playa | BW por área | Alcance |
|---|---|---|---|---|
| UCIe unidireccional (base) | 32 Gbps | 1,8 Tbps/mm | 1,1 Tbps/mm² | 50 mm |
| NuLink UCIe | 64 Gbps | 3,6 Tbps/mm | 2,3 Tbps/mm² | 50 mm |
| NuLink BoW | 64 Gbps | 4,1 Tbps/mm | 3,1 Tbps/mm² | 50 mm |
| NuLink SBD (bidireccional simultáneo) | 64 Gbps (2×32) | 4,1 Tbps/mm | 3,1 Tbps/mm² | 5 mm |
Encapsulado avanzado (interposer de silicio / puente, NuLink-AP):
| Modo | Tasa de datos por carril | BW de frente de playa | BW por área | Alcance |
|---|---|---|---|---|
| UCIe unidireccional | 40 Gbps | 13,2 Tbps/mm | 9,1 Tbps/mm² | 2 mm |
| NuLink SBD | 64 Gbps (2×32) | 21,1 Tbps/mm | 14,6 Tbps/mm² | 2 mm |
NuLink frente a la especificación UCIe
| Parámetro | UCIe-S (especificación, encapsulado estándar) | UCIe-A (especificación, encapsulado avanzado) | Eliyan NuLink (IP en producción) |
|---|---|---|---|
| Encapsulado | Sustrato orgánico, bumps C4 | Interposer/puente, microbumps | Ambas clases, una familia de PHY |
| Tasa máxima por pin | 32 GT/s (≤2.0); 64 GT/s (3.0) | 32 GT/s (≤2.0); 64 GT/s (3.0) | 64 Gbps por bump en silicio (3nm, orgánico) |
| Alcance del canal | hasta ~25 mm | hasta ~2 mm | 50 mm (encapsulado estándar, modos unidireccionales) |
| Objetivo de potencia | <0,5 pJ/bit (tasas bajas); ~0,75 pJ/bit a 64 GT/s (3.0) | clase <0,5 pJ/bit | Afirmación de la empresa: menos de 0,5 pJ/bit; ~30% de la potencia de las soluciones de encapsulado avanzado en las primeras divulgaciones |
| Direccionalidad | Carriles unidireccionales | Carriles unidireccionales | Unidireccional + bidireccional simultáneo (SBD) |
| Protocolos | UCIe (PCIe/CXL/streaming) | UCIe | UCIe, BoW, UMI (propietario), SBD |
Lee la tabla como lo haría un ingeniero de encapsulado. Eliyan no vence al interposer en su propio juego: las cifras de NuLink-AP existen para mantener la IP de Eliyan también dentro de los encapsulados avanzados. La afirmación disruptiva es más estrecha y más creíble: sobre el sustrato que cuesta una fracción y no está racionado por capacidad, los 64 Gbps por bump y los 50mm de alcance de NuLink duplican aproximadamente el sobre práctico en torno al cual se diseñó la clase UCIe-S. La salvedad honesta es que las cifras máximas de frente de playa dependen de la configuración, y que la especificación UCIe 3.0 a 64 GT/s significa que los rivales basados en el estándar ahora diseñan para la misma tasa por pin. La ventaja duradera de Eliyan, si la hay, se mide en silicio caracterizado a través de nodos y fundiciones, no en tasas titulares.
Más allá del encapsulado: XS, XD y el giro óptico
Los lanzamientos de productos de 2026 redefinieron a Eliyan, de proveedor de IP die a die a empresa de interconexión de espectro completo:
- NuLink-XS extiende la misma filosofía de PHY de baja potencia al chip a chip a través de una PCB: 32–40 Gbps por carril (XS 1.0) y 64 Gbps (XS 2.0) sobre 100mm de alcance en placa, posicionado frente a los SerDes de 112G/224G con mucha menos potencia.
- NuLink-XD (24 de julio de 2026) es la concesión de que el centro de gravedad de la industria en el borde del encapsulado es el PAM4 de 224G: un SerDes en el proceso de 3nm de TSMC para enlaces chip a chip y chip a módulo, con una arquitectura configurable de potencia frente a alcance que afirma hasta un 40% menos de potencia que las soluciones comparables, alimentando óptica cercana al encapsulado y módulos OSFP/XPO.
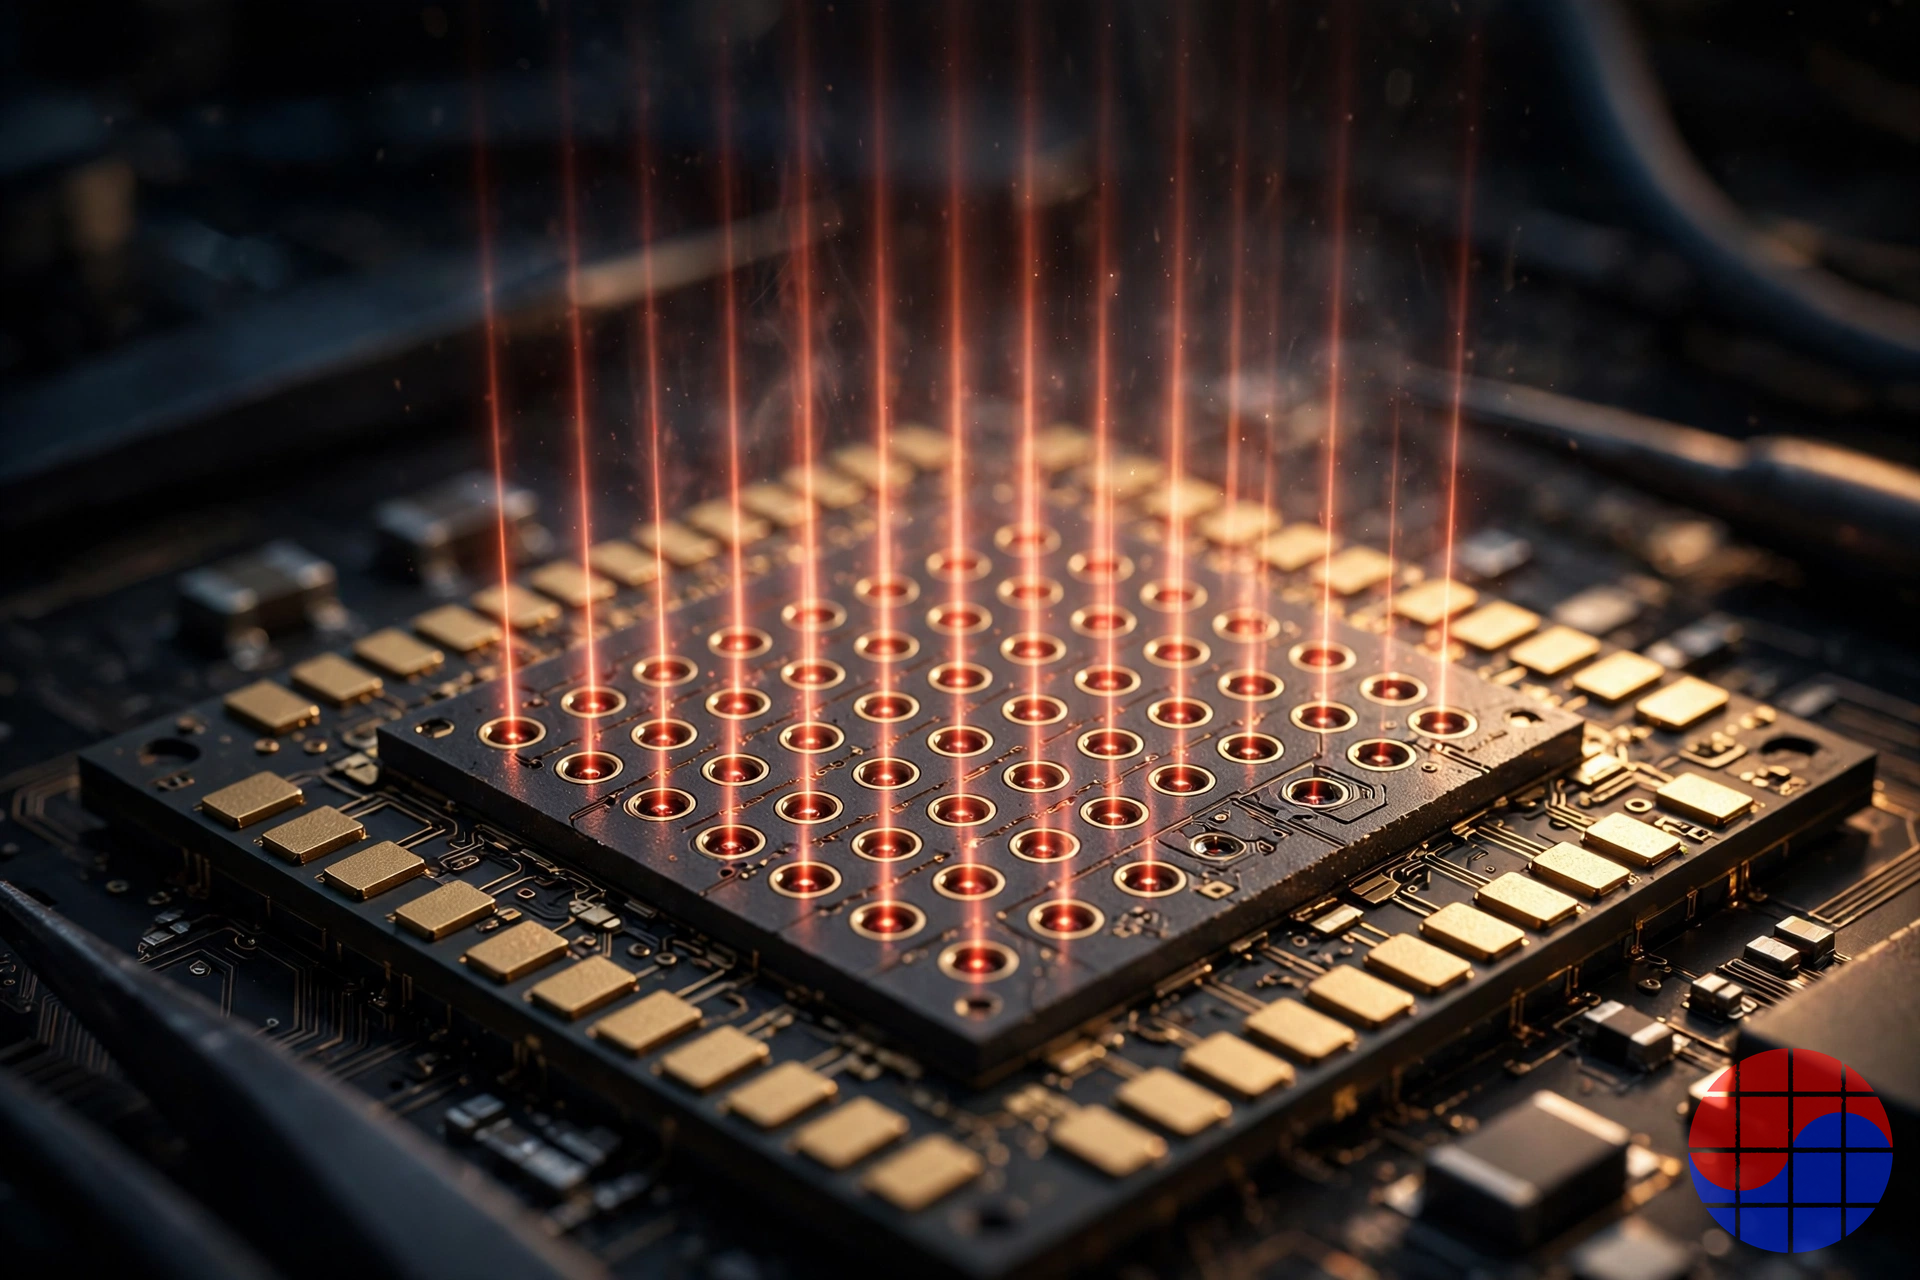
- NuLight (14 de octubre de 2026) es la apuesta óptica: Nexus, un chiplet gearbox inverso de 1,6T, y Oscar, un chip de interfaz eléctrica, que accionan matrices microVCSEL 2D. La arquitectura es deliberadamente «lenta y ancha»: muchos carriles ópticos NRZ en paralelo en lugar de unos pocos carriles PAM4 rápidos, afirmando 8× la densidad de ancho de banda, 5× la eficiencia energética y 50× el alcance del cobre, con un objetivo inicial de alcance óptico de unos 50 metros y una fiabilidad similar a la del cobre. Los chiplets NuLight se venden a fabricantes de módulos para módulos ópticos NPO/XPO.
La lógica es coherente: dondequiera que los bits salgan de un die —a un die vecino, a un encapsulado vecino, a un módulo o a otro rack— Eliyan quiere su PHY (o su chiplet) en el camino, bajo una única historia de «potencia por bit». También es una cobertura: si la frontera del ancho de banda de la industria se desplaza fuera del encapsulado más rápido de lo previsto, Eliyan no quedará atrapada dentro del encapsulado.
El dinero: cuatro rondas, un patrón
| Ronda | Fecha | Importe | Líder | Participantes destacados |
|---|---|---|---|---|
| Serie A | Nov 2022 | 40 M$ | Tracker Capital | Celesta Capital, Intel Capital, Micron Ventures, Cerberus |
| Serie B | Mar 2024 | 60 M$ | Samsung Catalyst Fund + Tiger Global (colíderes) | Intel Capital, SK hynix, Cleveland Avenue, Mesh Ventures |
| Ronda estratégica | Ene 2026 | 50 M$ | — (inversores estratégicos) | AMD, Arm, Coherent, Meta; regresaron Samsung Catalyst Fund e Intel Capital |
| Serie C | Jul 2026 | 145 M$ | Seligman Ventures | Cisco Investments, Lumentum (nuevos); Umesh Padval se unió al consejo |
| Total divulgado | ~295 M$ | Valoración: 1.000 M$ en la Serie C |
Fíjate en lo que falta: un único «propietario natural». La industria de la memoria (Micron, Samsung y SK hynix, las tres grandes), el mundo de CPU/IP (Intel, AMD, Arm), un hiperescalador (Meta) y ahora la cadena de redes y óptica (Cisco, Lumentum, Coherent) tienen cada uno una participación. Esa amplitud es el canal de ventas y el escudo de Eliyan —cada inversor estratégico es un posible diseño ganado— y también es lo que complica una adquisición: cualquier comprador adquiere una empresa propiedad en parte de sus competidores. La ronda de enero de 2026 merece énfasis: el dinero de hiperescaladores y plataformas (Meta, AMD, Arm) llegó antes de que la Serie C financiera volviera a poner precio a la empresa, y los nuevos estratégicos de la Serie C (Cisco, Lumentum) coinciden exactamente con el giro óptico de XD/NuLight anunciado la misma semana.
Competencia: cuatro bandos, un cuello de botella
El establishment del IP estándar. Cadence, Synopsys y Alphawave Semi venden IP de PHY UCIe como parte de amplias carteras de interfaces. Su ventaja es el empaquetado comercial y la infraestructura de soporte; su debilidad, que el die a die es una línea de producto entre cientos. El contraargumento de Eliyan es la concentración: el PHY die a die es toda la empresa, caracterizado en 5/4/3/2nm y en varias fundiciones, con modos propietarios SBD/UMI que los estándares no ofrecen.
El bando del interposer. TSMC (CoWoS), Samsung y ASE venden la respuesta incumbente: paga por encapsulado avanzado y el problema del ancho de banda casi desaparece. Eliyan no lucha de frente contra esto —NuLink-AP también se licencia en encapsulados avanzados—, pero su línea de encapsulado estándar grava directamente el precio de escasez de ese bando. Cada ASIC de IA diseñado para sustrato orgánico es una ranura de CoWoS que otro obtiene. El riesgo simétrico también existe: la capacidad de CoWoS sigue expandiéndose, y cada expansión reduce la prima sobre la válvula de escape de Eliyan.
Los propietarios de plataformas propietarias. NVLink de NVIDIA (y su programa de licencias NVLink Fusion), el impulso de Ethernet de escalado de Broadcom y los equipos internos de SerDes de los hiperescaladores internalizan la capa de interconexión allí donde los volúmenes lo justifican. El mercado de Eliyan es todo lo demás: la larga cola de startups de ASIC, programas de hiperescaladores de segundo nivel, dispositivos adyacentes a la memoria y silicio de redes que no pueden justificar un equipo cautivo de PHY. Es un mercado real, pero limita el techo de Eliyan a «traficante de armas», no a plataforma.
El bando óptico. La referencia es Ayar Labs: chiplets de E/S óptica TeraPHY, una Serie E de 500 millones de dólares en marzo de 2026 con una valoración de 3.750 millones (870 millones recaudados en total), asociaciones que abarcan a NVIDIA, AMD y Alchip. Lightmatter (fabric fotónica sobre interposer), Celestial AI (fabric fotónica para memoria) y Avicena (microLED) concurren en la misma frontera. El enfoque microVCSEL lento y ancho de NuLight es el diferenciador de Eliyan —los VCSEL son los láseres más baratos y fabricables de la industria—, pero Ayar lleva años de ventaja en programas de clientes, y los ingresos ópticos de Eliyan son, por ahora, un anuncio de producto más que un envío.
El propio marco de Eliyan, repetido por su CEO Farjadrad en 2026, es que las GPU de los clústeres de IA funcionan a solo un 30–40% de utilización porque los datos no pueden llegar lo bastante rápido: una cifra de proveedor, pero direccionalmente el consenso de la industria, y la razón por la que la interconexión se ha convertido en la capa más disputada de la infraestructura de IA.
Comprobación de la realidad de adopción
Lo verificable a octubre de 2026: PHY probados en silicio en 5nm (primer silicio en 2023), 4nm (tapeout en Samsung SF4X, noviembre de 2024) y 3nm (NuLink 2.0 a 64 Gbps por bump); ports en cuatro fundiciones; una alianza con Arm Total Design que coloca a NuLink ante los programas ASIC basados en Arm; una relación con Samsung Foundry respaldada por una declaración en el registro de un EVP de Samsung («la tecnología de Eliyan permite a los clientes de Samsung aprovechar al máximo sus tecnologías de proceso y sus productos de memoria»); dispositivos 224G en muestreo desde el primer trimestre de 2026; y declaraciones de la dirección de que los envíos de chiplets NuGear comienzan en 2026.
Lo que no es público: ni un solo cliente nombrado en producción. Eliyan nunca ha divulgado el nombre de un diseño ganado, un volumen de producción ni unos ingresos auditados. Las propias cifras de la dirección —ingresos de 2025 en unos pocos millones y una previsión de cientos de millones para finales de 2027— describen una empresa cuya valoración descansa en diseños ganados aún por convertir. Es normal para el IP de PHY en esta fase (los ingresos por licencias preceden a los royalties por años), pero significa que la marca de 1.000 millones, y desde luego el objetivo de adquisición reportado de 3.000 millones, ponen precio a la cartera de oportunidades, no a la cuenta de resultados.
El hilo discretamente coreano: los dies base HBM personalizados. A medida que HBM4 traslada lógica al die base, el enlace XPU a memoria se convierte en una interfaz diseñada en lugar de un estándar fijo: exactamente el zócalo para el que se construyó UMI, y el contexto del trabajo de Eliyan con Samsung SF4X y de su alineación divulgada con el trabajo emergente de interconexión de memoria SPHBM4e. Con Samsung Catalyst y SK hynix en la tabla de accionistas, Eliyan es una de las muy pocas startups estadounidenses conectadas a las hojas de ruta de las tres grandes de la memoria.
Riesgos
- Riesgo de conversión. Los diseños ganados no son ingresos. Si la oleada de diseños de 2026–2027 se desplaza una generación de nodo, la previsión de cientos de millones para 2027 —ya de por sí una proyección de la dirección— se desplaza con ella.
- El estándar está alcanzándolo. UCIe 3.0 especifica 64 GT/s. La ventaja de tasa de Eliyan es ahora una ventaja de caracterización y potencia, más difícil de comercializar y más fácil de cerrar para los gigantes de EDA con equipos de validación mayores.
- Los propietarios de plataformas siguen comiéndose la capa. NVLink Fusion convierte incluso la fabric de NVIDIA en IP licenciable; los hiperescaladores siguen contratando equipos de SerDes. El mercado independiente de PHY podría estrecharse hasta el segmento que los propietarios de plataformas ignoran.
- Deflación del encapsulado avanzado. Cada expansión de CoWoS y cada avance de los sustratos de vidrio reduce la prima de escasez que hace valiosas las heroicidades sobre sustrato orgánico.
- Ejecución óptica. Las matrices microVCSEL con la fiabilidad y el volumen de las fabrics de IA no están probadas en Eliyan; Ayar Labs y los incumbentes de fotónica de silicio llevan años de ventaja en cualificación.
- La sombra de la adquisición. Un precio pedido reportado de ~3.000 millones frente a una marca de 1.000 millones en julio y unos ingresos de 2025 de unos pocos millones invita a una negociación larga; un proceso fallido puede enfriar la Serie D que necesitará la expansión óptica.
La opinión de Chase
Paso mis días en el timing de signoff, así que traduzcamos el argumento de Eliyan al lenguaje del STA: un PHY die a die es un problema de cierre de timing extendido a través del peor canal del sistema. Sobre un interposer, el canal es tan limpio que el cierre es casi gratuito. Sobre sustrato orgánico a 64 Gbps por bump, estás cerrando timing contra pérdidas, diafonía y ruido de alimentación que se mueven con la temperatura y la esquina de proceso: por eso la tecnología ganadora no es un driver más rápido, sino un motor de cancelación, y por eso procede de un equipo que pasó quince años haciendo cancelación de eco para Ethernet. El linaje Aquantia no es biografía; es el producto.
Eso también define el foso real. Las tasas titulares puede igualarlas cualquier equipo SerDes competente con una hoja de especificaciones. Lo que no puede igualarse rápidamente es una biblioteca de macros PHY caracterizados y correlacionados con silicio en cuatro fundiciones y cuatro nodos de proceso, con los modos de fallo ya encontrados. En IP de PHY, el segundo tapeout en un nodo nuevo es barato; el primero es la empresa. Eliyan lleva acumulando primeros tapeouts desde 2022.
Sobre los reportes de adquisición: el IP de interconexión se valora en un espectro entre Arm (un flujo de royalties de plataforma) y una contratación de equipo SerDes (un múltiplo de la nómina de ingeniería). La tabla de accionistas de Eliyan —las tres grandes de la memoria, ambos rivales x86, Arm, Meta— la convierte en el tipo de activo más raro: una capa de interconexión neutral por cuya neutralidad toda la industria ya ha pagado. Esa neutralidad es precisamente lo que destruye una adquisición con un único propietario, y es la razón por la que la cifra reportada de ~3.000 millones, si es real, es una prima por neutralidad. Mi lectura: el proceso bancario trata tanto de forzar a los estratégicos a mostrar sus cartas como de vender. Si Arm se mueve, la lógica sería completar Total Design —poseer el PHY die a die que necesita todo ASIC de chiplets basado en Arm— y el precio de la neutralidad de todos los demás será el argumento en la sala.
Para los lectores en Corea, el hilo accionable es HBM. Observa el zócalo del die base personalizado: si los PHY de clase UMI aterrizan en los dies base de la generación HBM4 a través del ecosistema de Samsung, Eliyan deja de ser una historia de IP estadounidense y pasa a formar parte de la cadena de valor de la memoria coreana, con Samsung Catalyst y SK hynix ya dentro de la tienda.
FAQ
Q: ¿Qué vende realmente Eliyan: IP o chips? A: Ambas cosas. NuLink, NuLink-XS y NuLink-XD son IP de PHY con licencia (los clientes integran el macro en sus propios ASIC). NuGear y NuLight son los chiplets propios de Eliyan, vendidos como silicio para expansión de memoria, redes de escalado y módulos ópticos.
Q: ¿En qué se diferencia NuLink de UCIe? A: UCIe es una especificación abierta; NuLink es una familia de implementaciones PHY. NuLink implementa los protocolos UCIe (y el BoW del OCP) y añade modos propietarios —la señalización bidireccional simultánea SBD y la interfaz de memoria UMI— y está específicamente caracterizado para alcanzar 64 Gbps por bump sobre sustratos orgánicos estándar, donde las implementaciones UCIe-S convencionales funcionan a tasas menores y con un alcance práctico más corto.
Q: ¿Quién ha invertido en Eliyan? A: Entre los inversores financieros figuran Tracker Capital, Celesta, Tiger Global, Seligman Ventures y Cleveland Avenue. Entre los estratégicos están Intel Capital, Micron Ventures, Samsung Catalyst Fund, SK hynix, AMD, Arm, Meta, Coherent, Cisco Investments y Lumentum: una sección transversal inusualmente completa de la industria del silicio para IA.
Q: ¿Está ganando dinero Eliyan? A: Todavía no a escala, según su propia descripción: los directivos sitúan los ingresos de 2025 en unos pocos millones de dólares y prevén cientos de millones para finales de 2027 a medida que comiencen los envíos de chiplets (cuyo inicio estaba previsto para 2026). Son declaraciones de la dirección, no cifras auditadas; la empresa es privada y no publica estados financieros.
Q: ¿Va a adquirir Arm a Eliyan? A: No se ha anunciado ningún acuerdo. Los reportes de octubre de 2026 describen interés de adquisición, conversaciones tempranas con Arm (ya inversor estratégico desde la ronda de enero de 2026), al menos una oferta de una parte no identificada y un banco de inversión contratado para evaluar opciones, con una valoración objetivo en torno a 3.000 millones de dólares en discusión. Considera los 3.000 millones como un objetivo de negociación, no como un precio.
Los hechos de este artículo se contrastaron con anuncios de la empresa y con prensa independiente a fecha de 20 de octubre de 2026. Las cifras descritas como afirmaciones de la empresa o declaraciones de directivos se etiquetan como tales; Eliyan es una empresa privada y no divulga estados financieros auditados. Lectura relacionada: nuestro mapa anterior de startups de chiplets, Eliyan, Chipletz y las startups que convierten el encapsulado en el sistema, y las startups de interconexión de IA y la carrera óptica.
📩 Suscríbete a VLSI Korea
Recibe primero en tu correo nuestros análisis diarios de semiconductores. La suscripción es gratuita.


