 VLSI Korea
FuriosaAI vs Rebellions: ¿por qué una brecha de valoración de 3,2×? La tracción de RNGD frente al precio
FuriosaAI vale $735M (julio de 2025) y Rebellions $2.34B (marzo de 2026). Analizamos la brecha de 3,2×: precio desactualizado, composición de inversores, respaldo soberano y distancia a la IPO, frente a la tracción posterior de RNGD.


Resumen en 30 segundos
- La conclusión primero: la brecha de 3,2× entre FuriosaAI, con $735M (reportado en julio de 2025), y Rebellions, con $2.34B (reportado en marzo de 2026), dice menos sobre la calidad de los chips que sobre cuándo se fijó cada precio, quién firmó la hoja de términos y qué tan cerca está cada empresa de su IPO.
- La última valoración de FuriosaAI se fijó antes de que RNGD entrara en producción en masa (enero de 2026). En la misma ventana, Rebellions cambió su precio dos veces: $1.4B en septiembre de 2025 y $2.34B en marzo de 2026.
- La prima de Rebellions tiene sustancia: escala de ingresos por la fusión con Sapeon, inversores estratégicos como Samsung, SK hynix y Arm, la primera inversión «K-Nvidia» del Fondo Nacional de Crecimiento y una meta de cotización para el primer semestre de 2027.
- El contraargumento de FuriosaAI también tiene sustancia: la adopción de EXAONE por LG AI Research, el NPUaaS de Samsung SDS y el despliegue de más de 7.000 unidades en Suecia ocurrieron después de que su precio quedara desactualizado.
- El veredicto lo dará la Serie D en curso. Si cierra en el nivel superior a 2 billones de wones discutido en la prensa coreana —unos $1.4B—, la brecha se reduce a la mitad sin que FuriosaAI venda un solo chip más.
Background — Dos precios, dos calendarios distintos
Antes de comparar ambas valoraciones hay que fijar cuándo y en qué ronda nació cada cifra. Una valoración privada no es una cotización en vivo: es una foto del momento en que se cerró la última ronda.
| FuriosaAI | Rebellions | |
|---|---|---|
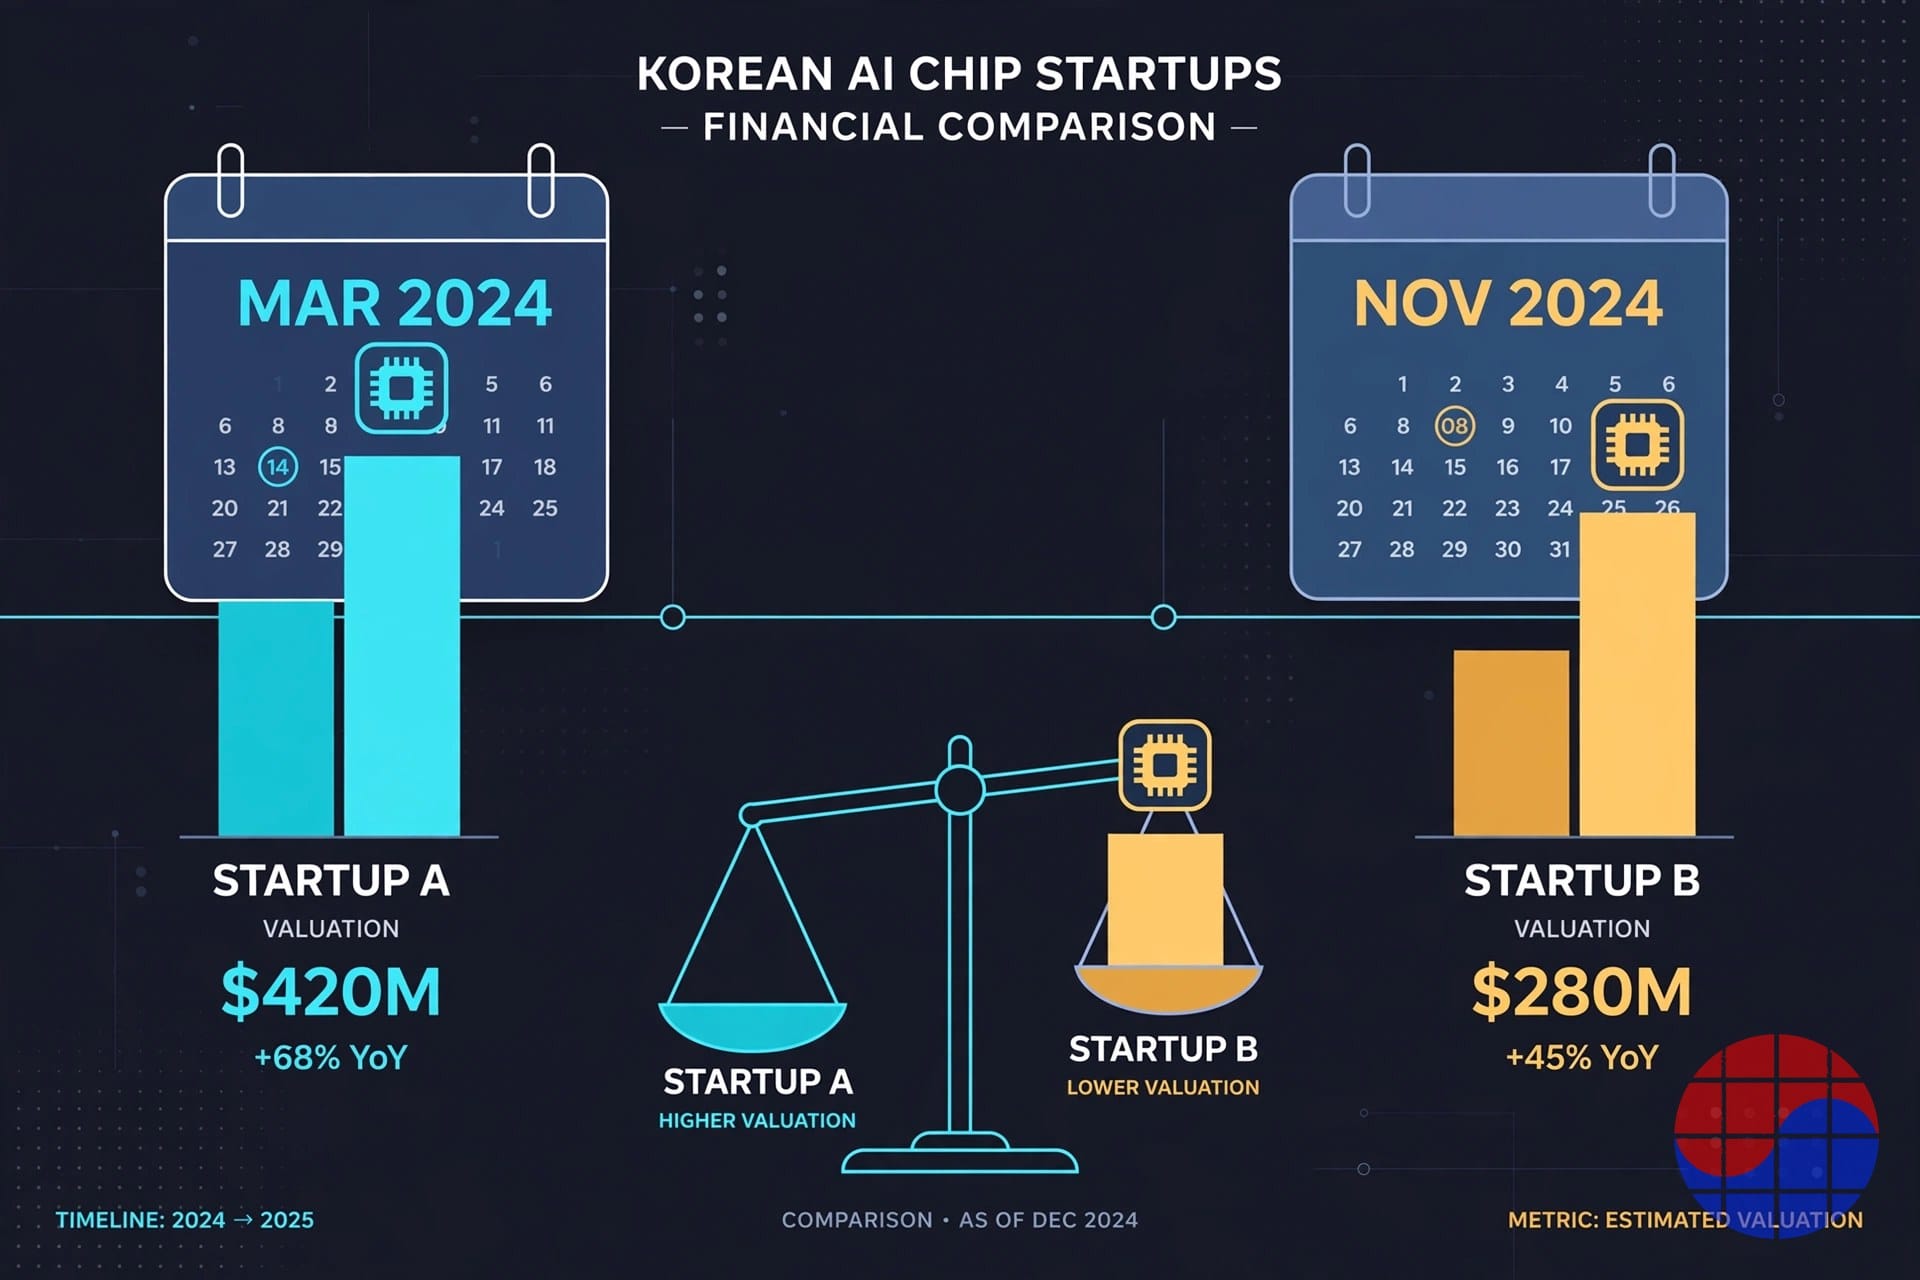
| Última valoración | $735M (unos 1,03 billones de KRW) | $2.34B (unos 3,28 billones de KRW) |
| Ronda y fecha | Puente Serie C, julio de 2025 ($125M captados) | Pre-IPO, marzo de 2026 ($400M captados) |
| Total captado | $246M | $850M |
| Inversores nombrados | Korea Development Bank, Industrial Bank of Korea, Keistone Partners, PI Partners, Kakao Investment | Mirae Asset, Korea National Growth Fund, Samsung, SK hynix, SK Telecom, KT, Arm, Wa'ed de Aramco |
| Lo que el precio no incluye | Producción en masa, acuerdo con Samsung SDS, despliegue en Suecia: nada de eso | Lanzado junto con RebelRack y RebelPOD |
La última fila importa más que la primera. En septiembre de 2025, cuando ambas empresas tenían precios razonablemente frescos, Rebellions estaba en $1.4B frente a los $735M de FuriosaAI: una brecha de 1,9×. En los seis meses siguientes, Rebellions revalorizó un 67% en su ronda pre-IPO mientras FuriosaAI no captó nada. Gran parte del 3,2× actual es un efecto calendario: solo un lado actualizó su precio. Las cifras en wones usan USD 1 = KRW 1.400, y ambas valoraciones son las reportadas en su momento, no datos auditados.*
Una cifra más enmarca toda la historia: la oferta de adquisición de Meta a principios de 2025 fue de $800M. FuriosaAI la rechazó y cuatro meses después cerró su ronda puente con una valoración de $735M. Rechazó un precio en efectivo superior al precio en papel que aceptó después. Ahí debe empezar cualquier análisis honesto de la brecha: la menor valoración de FuriosaAI puede ser la factura del camino independiente que eligió, no una prueba de tecnología más débil.
Business Deep Dive — Cinco variables que construyen la brecha
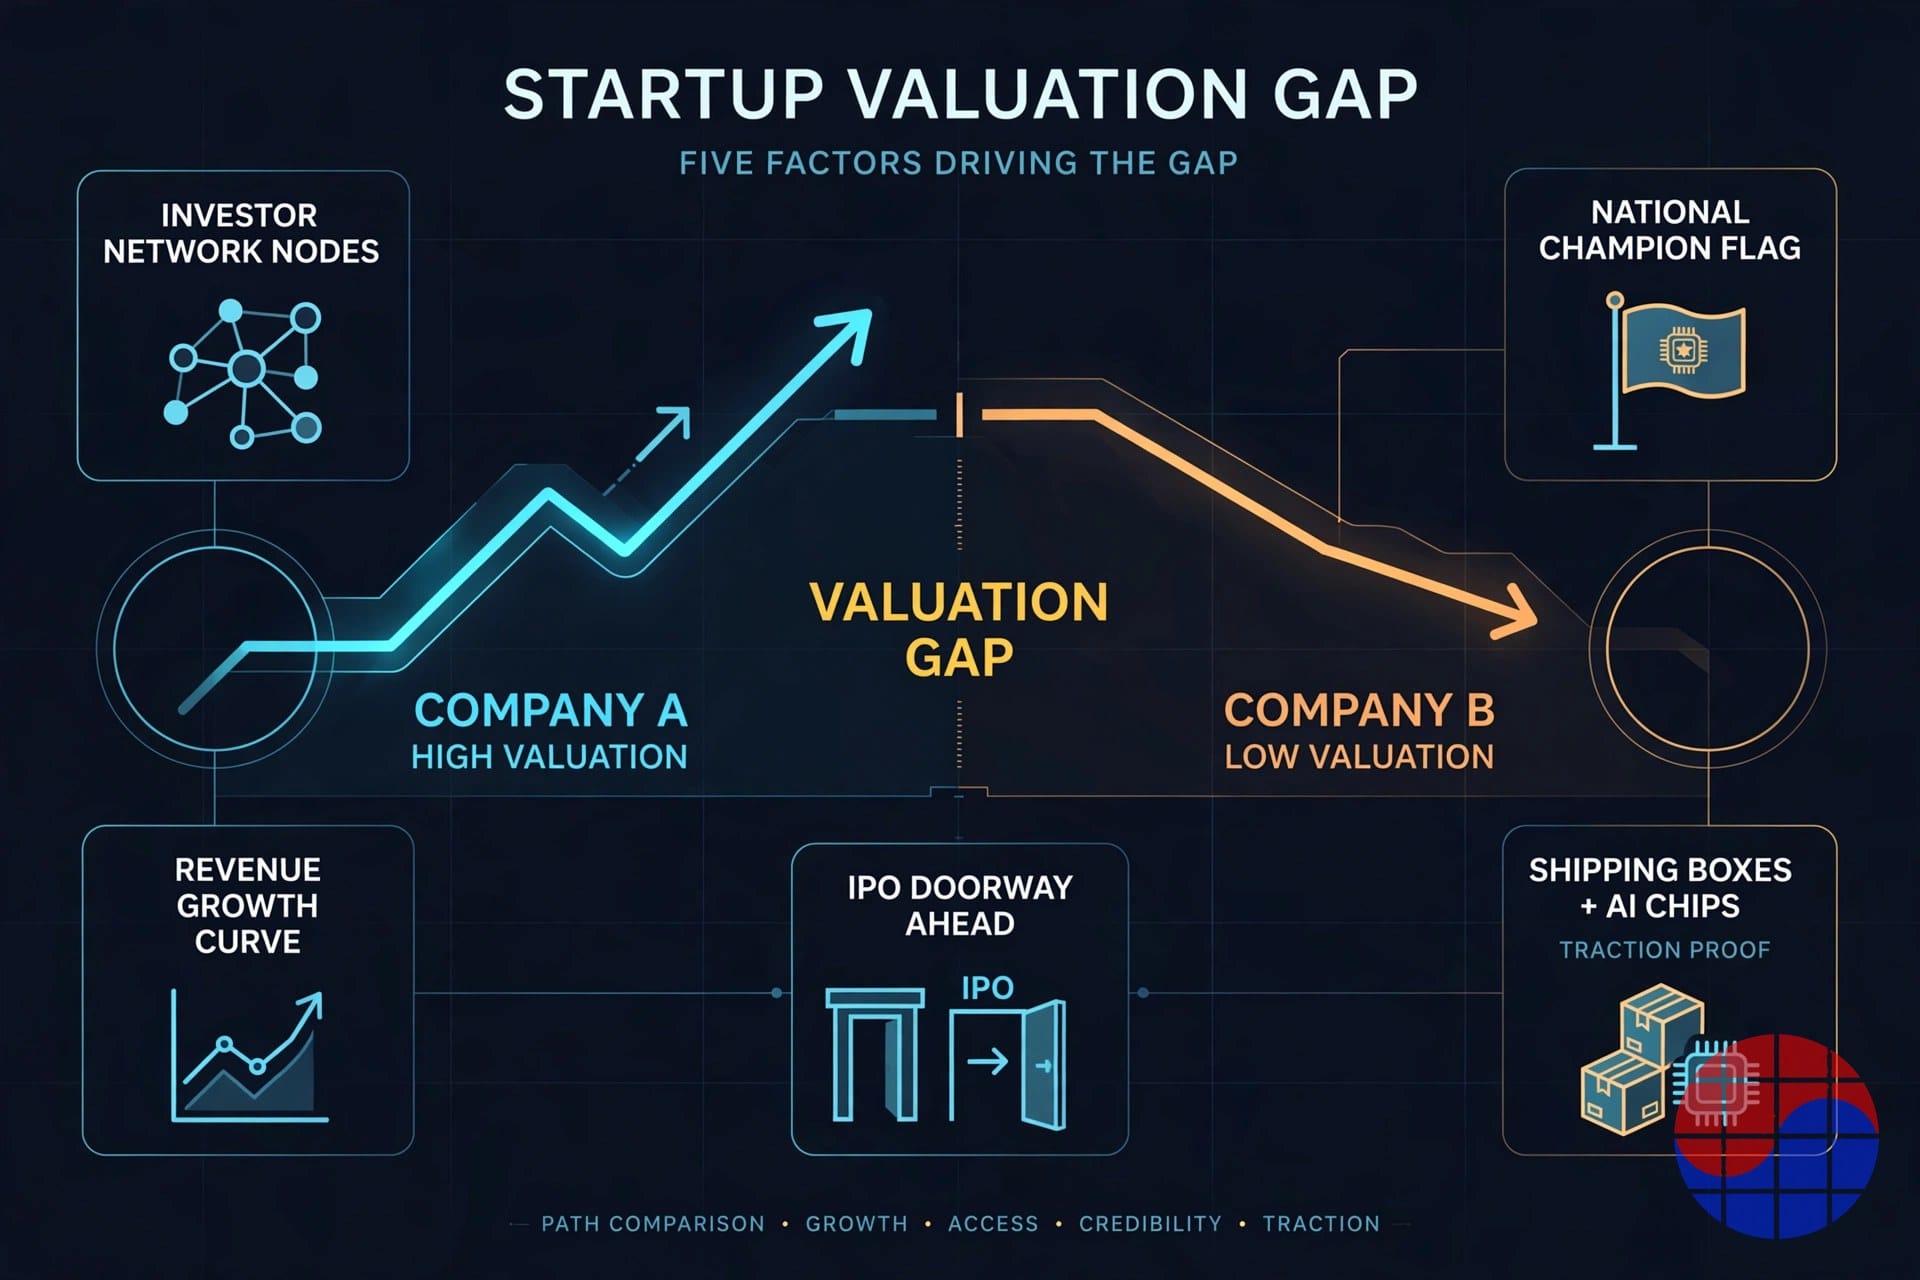
1. Composición de inversores: el dinero estratégico paga por la opción
El registro de accionistas de Rebellions se lee como la propia cadena de suministro de semiconductores de Corea: Samsung Electronics y SK hynix en memoria, SK Telecom y KT en telecomunicaciones y demanda de centros de datos, Arm en IP, además de Wa'ed de Aramco. Para un inversor estratégico, una participación no es solo un derecho financiero: es una opción que ata una línea de suministro de chips de inferencia a su propio ecosistema. Las opciones llevan prima. La fusión de diciembre de 2024 con Sapeon Korea, la filial de chips de IA de SK Telecom, fue la cúspide de esa lógica: absorber a un rival, ganar escala y completar la narrativa del campeón nacional.
La ronda de FuriosaAI de julio de 2025, en cambio, estuvo liderada por bancos de política pública —Korea Development Bank e Industrial Bank of Korea— junto a inversores financieros. Más allá del respaldo temprano de Naver, la tabla de capitalización es pobre en estratégicos capaces de comprar o distribuir chips. Los inversores financieros aplican las tasas de descuento con rigor. El mismo silicio recibe una cifra distinta según quién firme el precio.
2. La historia soberana: campeón designado frente a independencia declarada
En marzo de 2026, Rebellions se convirtió en la primera inversión del Korea National Growth Fund —un compromiso reportado de 250.000 millones de wones— y en el vehículo designado del impulso gubernamental «K-Nvidia». Ser el campeón elegido por el Estado sostiene el suelo de la valoración y eleva la visibilidad ante pedidos de infraestructura pública y de telecomunicaciones.
La historia soberana de FuriosaAI va en dirección contraria. Rechazar los $800M de Meta construyó una marca potente —la empresa de chips independiente que se negó a ser absorbida por el Big Tech estadounidense—, pero también cerró la salida más segura y una máquina de distribución global. La información de la época señaló que las conversaciones se rompieron por la dirección del negocio tras la adquisición, no por el precio. El mercado aplaudió la historia de independencia; todavía no la ha revalorizado.
3. Visibilidad de ingresos: una curva verificable frente a un plan de envíos
Rebellions puede mostrar una escalera de ingresos, en gran parte gracias a la contabilidad de la fusión: la prensa coreana sitúa los ingresos consolidados en 2.740 millones de KRW en 2023, 10.300 millones en 2024 y más de 27.000 millones en 2025. Frente a una valoración de $2.34B, sigue siendo un múltiplo precio-ventas superior a 100×: este precio también compra el futuro, no el presente. Pero la existencia de una curva de ingresos verificable es exactamente lo que permite a los inversores pre-IPO construir un modelo. El objetivo del CEO de $1B de ingresos en 2027 es una meta, no un resultado; al menos hay una cifra inicial contra la que contrastarlo.
FuriosaAI no divulga ingresos. Lo que divulga son unidades. RNGD entró en producción en masa con el proceso de 5 nm de TSMC en enero de 2026, con un lote inicial de 4.000, y el objetivo de la empresa para 2026 es de 20.000 unidades. Con un precio unitario estimado externamente en torno a $10.000, 20.000 unidades implican hasta unos $200M de valor de envíos: una estimación, no ingresos reconocidos. La ausencia de una curva de ingresos verificable es el factor de descuento más plausible en una ronda liderada por inversores financieros.
4. Posición en la cola de la IPO: la prima pre-IPO va para el primero
Según lo reportado, Rebellions apunta a completar sus trámites de revisión de cotización a finales de 2026 y a cotizar en el primer semestre de 2027, con JP Morgan y Samsung Securities como colocadores. Una ronda pre-IPO es, en esencia, un derecho con descuento sobre el precio de salida a bolsa, así que cuanto más concreto es el calendario, más fácil es justificar un precio alto. Buena parte del salto de $1.4B a $2.34B en seis meses es visibilidad de calendario convertida en precio.
FuriosaAI va un paso por detrás en la cola. Su Serie D está en curso, con un objetivo reportado de $300M–$500M y Morgan Stanley y Mirae Asset Securities como asesores, y una ventana de IPO discutida para 2027–2028. Parte de la brecha no es una diferencia de mérito. Es una diferencia de posición en la cola.
5. La evidencia de tracción: la réplica de FuriosaAI ya se está enviando
¿Cuál es entonces el argumento del lado de FuriosaAI? Todo lo que ocurrió después de que su precio se congelara en julio de 2025. Primero, LG AI Research adoptó RNGD para la inferencia de EXAONE tras siete meses de pruebas, y el propio cliente confirmó un rendimiento de inferencia LLM por vatio 2,25× mejor que su línea base con GPU. Segundo, la producción en masa comenzó en enero de 2026, con un derivado con HBM3E (72GB) que amplía la línea; el RNGD base lleva 48GB de HBM3 (384Gb). Tercero, Samsung SDS lanzó en julio de 2026 un NPUaaS basado en RNGD sobre Samsung Cloud Platform. Cuarto, en Estocolmo, Velox e I/ONX formalizaron un plan para desplegar 1.800 unidades RNGD en la primera fase y más de 7.000 en total en una instalación de 15MW. Cubrimos ese despliegue en detalle en nuestro análisis del despliegue RNGD en Suecia, y la historia de la propia empresa —incluido el episodio completo de Meta— en Startup Files #1: FuriosaAI.
La tracción de Rebellions es igualmente real: la línea ATOM está en producción en masa desde 2023, con despliegues reportados en Japón, Arabia Saudí y Estados Unidos, y marzo de 2026 trajo RebelRack y RebelPOD construidos sobre el Rebel100 de 4 nm de Samsung con 144GB de HBM3E (1.152Gb). Ambas empresas envían silicio real. La diferencia no es si envían. Es si los envíos están reflejados en el último precio.
Chase's Take — Mitad calendario, mitad tabla de accionistas
Mi descomposición de la brecha de 3,2×: el efecto calendario del precio desactualizado es el bloque mayor; la prima de los inversores estratégicos y soberanos es el segundo; la proximidad a la IPO y la escala construida por fusión, el tercero. La parte explicada por la competitividad pura del chip —arquitectura, rendimiento por vatio, pila de software— es, en mi opinión, la menor. El Tensor Contraction Processor de RNGD y el diseño chiplet de Rebel100 son compromisos distintos, y ningún benchmark público justifica todavía una diferencia de 3× en valor empresarial solo por tecnología.
Eso no convierte a Rebellions en simplemente cara. Sus inversores estratégicos no compran tanto acciones de una empresa de chips como el asiento que define el estándar en la infraestructura de inferencia de Corea, y el precio de ese asiento lo fija la política industrial, no un modelo DCF. Tampoco FuriosaAI es simplemente barata: sin ingresos divulgados, el argumento de «infravalorada frente a su tracción» solo se completa cuando la conversión de envíos en ingresos sea visible. La tasa real de cumplimiento del objetivo de 20.000 unidades, y los pedidos repetidos, son el examen.
El resumen honesto es este: Rebellions vende un futuro que ya tiene precio. FuriosaAI acumula resultados que aún no lo tienen. Quién tiene razón se decidirá en 2027, cuando el precio de cierre de la Serie D y el precio de la IPO de Rebellions estén uno junto al otro.
Implications — Qué estrecha la brecha y qué la ensancha
Condición de estrechamiento 1: el precio de la Serie D. Si FuriosaAI cierra en la valoración superior a 2 billones de wones (unos $1.4B) discutida en la prensa coreana, la brecha se comprime de 3,2× a aproximadamente 1,7× de la noche a la mañana. Observa también si un estratégico global se suma a la ronda: una firma estratégica reduce la tasa de descuento de todas las rondas siguientes.
Condición de estrechamiento 2: envíos que se convierten en ingresos. Si la primera fase de Suecia (1.800 unidades) avanza según su calendario de principios de 2027 y Samsung SDS divulga el uso real del NPUaaS, FuriosaAI se libera del descuento de «sin curva de ingresos».
Condición de ensanchamiento 1: el precio de la IPO de Rebellions. Una IPO por encima de $2.34B revaloriza todo el sector privado. Paradójicamente, el precio desactualizado de FuriosaAI parecería aún más barato mientras su competencia por financiación se endurece.
Condición de ensanchamiento 2: que el riesgo de ejecución se materialice. Si alguna de las dos tropieza en rendimiento de producción, suministro de HBM o profundidad del ecosistema de software (soporte de vLLM y PyTorch), la brecha se endurece hasta convertirse en una diferencia de mérito. Un retraso en el chip de tercera generación de FuriosaAI, previsto para 2028, sacudiría la historia que sigue a la Serie D.
Para el sector coreano de chips de IA en conjunto, la lección se generaliza: los precios privados de etapas tardías reaccionan aquí con más sensibilidad a la composición de inversores, la designación política y la distancia a la IPO que a la tecnología y los ingresos por sí solos. La próxima vez que leas una valoración en este sector, comprueba tres cosas antes que la cifra misma: la fecha del precio, los nombres en la tabla de accionistas y la distancia hasta la IPO.
FAQ
Q1. ¿Qué tan grande es exactamente la brecha de valoración entre FuriosaAI y Rebellions?
Unas 3,2× según las últimas rondas reportadas: FuriosaAI con $735M en su puente Serie C de julio de 2025 y Rebellions con $2.34B en su ronda pre-IPO de marzo de 2026. Los dos precios están fechados con ocho meses de diferencia, algo central para interpretar la brecha: no es una comparación del mismo día.
Q2. ¿Está FuriosaAI infravalorada?
Todavía no se puede concluir. La producción en masa, el acuerdo con Samsung SDS y el despliegue de más de 7.000 unidades en Suecia son posteriores a su última valoración, así que los factores de revalorización se han acumulado. Pero sin ingresos divulgados, la velocidad de conversión de envíos en ingresos no puede verificarse desde fuera, y el veredicto final depende del precio de cierre de la Serie D en curso.
Q3. ¿Cómo debe juzgarse hoy la oferta rechazada de $800M de Meta?
La oferta de $800M fue superior a la valoración puente de $735M fijada cuatro meses después: FuriosaAI declinó una salida en efectivo más rica y aceptó un precio en papel menor. La información disponible indica que el motivo fue la dirección del negocio tras la adquisición, no el precio. Si la elección fue acertada se juzgará por cuánto superen los $800M los precios de la Serie D y de la eventual IPO del camino independiente.
Q4. ¿Cuándo se estrecha la brecha?
El detonante más rápido es el cierre de la Serie D. Un precio en el nivel superior a 2 billones de wones discutido en la prensa coreana reduciría la brecha a unas 1,7×. Los siguientes detonantes son el precio de la IPO de Rebellions en 2027 y si los envíos de FuriosaAI en 2026 —un objetivo de 20.000 unidades— se convierten en ingresos reconocidos.
* Nota: Las valoraciones y las cifras de financiación son las reportadas en el momento de cada ronda, no comunicaciones oficiales. Las conversiones a wones usan USD 1 = KRW 1.400. El precio unitario de unos $10.000 es una estimación externa, no el precio oficial de FuriosaAI.
📩 Suscríbete a VLSI Korea
Recibe primero en tu correo nuestros análisis diarios de semiconductores. La suscripción es gratuita.


