VLSI Korea
Samsung y SK hynix rechazaron un prepago eléctrico de 25 billones de wones: 5 hechos sobre la factura de la red detrás de las fábricas (KEPCO, clúster de Yongin, red eléctrica)
KEPCO propuso un prepago eléctrico de 25 billones de wones, unos 20 billones de Samsung y 5 billones de SK hynix. Ambas lo rechazaron. Cinco hechos sobre el límite de bonos y la red de 15 GW detrás de las fábricas.


🆓 Artículo gratuito · Cualquiera puede leerlo gratis
Anterior: la suspensión de la salida a bolsa de Solidigm cerró una de las ventanas de financiación de SK hynix. Esta pieza plantea la siguiente pregunta: quién paga la red que debe alimentar las fábricas. https://www.vlsi.kr/es/sk-hynix-solidigm-ipo-halt-20t-es/
La conclusión primero: Korea Electric Power Corporation (KEPCO) no logró un prepago eléctrico de 25 billones de wones de Samsung Electronics y SK hynix. KEPCO quería cobrar por adelantado unos cinco años de facturas eléctricas para reducir su carga de emisión de bonos y financiar la red de los clústeres de semiconductores de Corea. Ambas empresas declinaron por la carga de inmovilizar tanto efectivo de una vez. No es solo una negociación tarifaria fallida: es la señal de que la competencia se ha desplazado del presupuesto de construcción de fábricas a la conexión a la red y a quién la paga.
Hecho 1. La propuesta era de 25 billones de wones: unos 20 billones de Samsung y 5 billones de SK hynix, cinco años de facturas
Los importes propuestos por KEPCO fueron unos 20 billones de wones de Samsung Electronics y unos 5 billones de SK hynix, 25 billones en total, calculados sobre las facturas del año anterior y equivalentes a unos cinco años de cargos eléctricos. Según las informaciones, KEPCO ofreció un interés superior al rendimiento del bono del Tesoro a dos años, con los importes compensados contra facturas futuras. En una auditoría parlamentaria del 12 de octubre de 2026, el consejero delegado de KEPCO, Kim Dong-cheol, dijo que la opinión dentro de las empresas estaba dividida: los equipos responsables de la construcción de la red eran positivos, pero los departamentos de finanzas de ambas compañías llegaron a una conclusión negativa tras ponderar diversas circunstancias. La propuesta no salió adelante.
Hecho 2. KEPCO lo pidió por el precipicio del límite de bonos que llega a finales de 2027
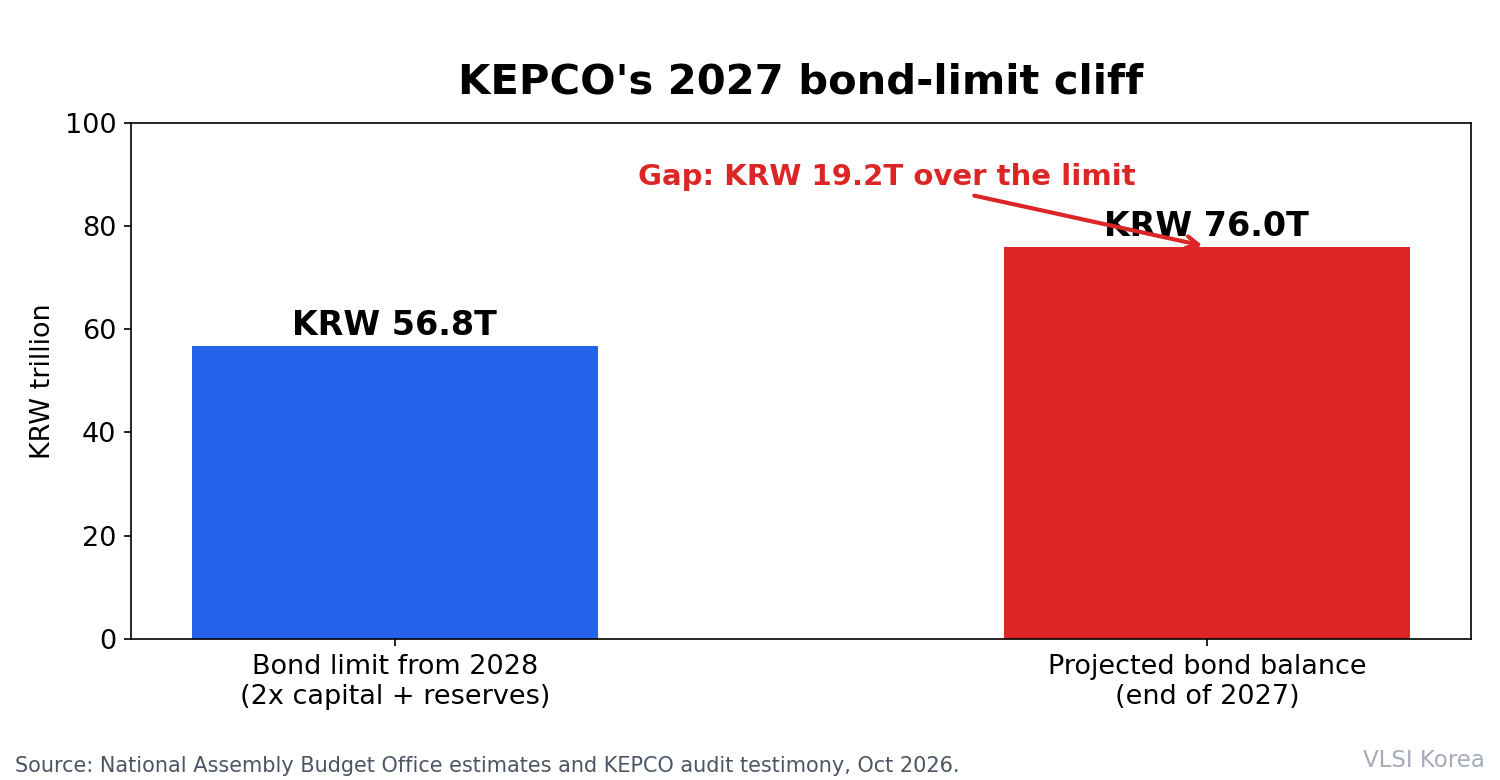
KEPCO opera actualmente con una norma especial que permite emitir bonos hasta cinco veces su capital y reservas. Esa norma expira a finales de 2027 y, sin nueva legislación, el límite vuelve a dos veces. Las estimaciones de la Oficina de Presupuesto de la Asamblea Nacional sitúan el capital y las reservas de KEPCO en 28,4177 billones de wones a finales de 2027, lo que deja el límite de dos veces en 56,8354 billones. El saldo de bonos proyectado en ese mismo momento es de 76,049 billones de wones, es decir, 19,2135 billones por encima del límite; el saldo ya era de 71,5 billones en el primer semestre de 2026. El exceso no es dinero vencido de inmediato, pero por encima del límite KEPCO tendría restricciones no solo para nuevas emisiones, sino también para refinanciar los bonos que vencen. KEPCO afirmó que recibir más de 20 billones en prepagos lo habría devuelto dentro del límite.
Hecho 3. En el lado de la demanda: 15 GW para Yongin y 6,3 GW para Honam; la energía debe contratarse antes de que las fábricas escalen
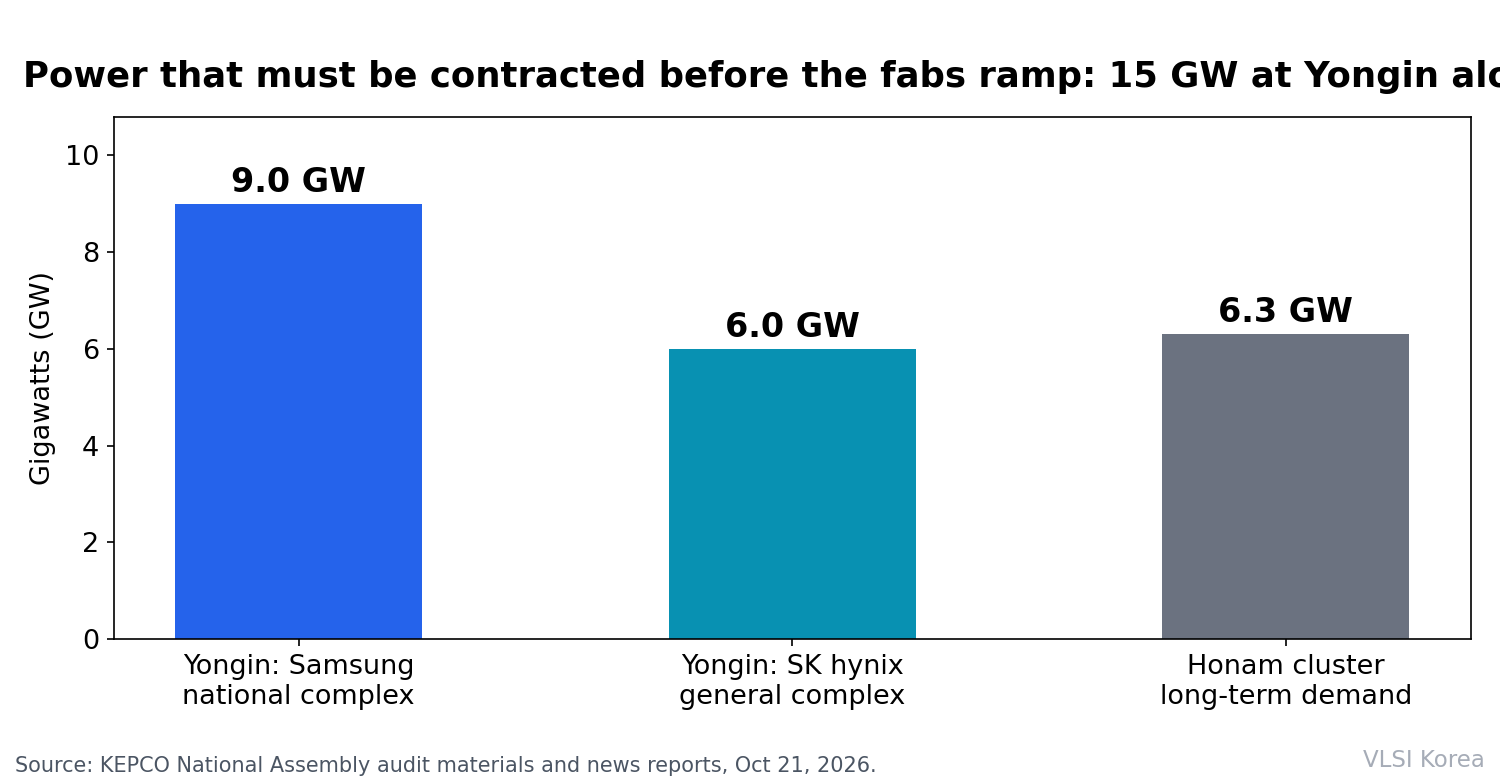
La demanda eléctrica prevista del clúster de semiconductores de Yongin suma 15 GW: 9 GW para el complejo industrial nacional de Samsung y 6 GW para el complejo general de SK hynix. Samsung ha completado acuerdos de suministro por 6 GW en dos pasos de 3 GW en 2024 y 2025, con el acuerdo final de 3 GW previsto para 2027. Los 6 GW de acuerdos de SK hynix ya están completos. El complejo de Honam tiene una demanda prevista a largo plazo de unos 6,3 GW; tras fijar una primera fase de 3 GW en agosto de 2026, KEPCO aspira a firmar un acuerdo de segunda fase dentro de este año para completar un plan de suministro de 6 GW, que incluye una línea de transmisión de 345 kV y una subestación adicionales. Sin embargo, un acuerdo no es lo mismo que la energización: las fechas reales de finalización dependen de los calendarios de construcción de las fábricas y de los permisos.
Hecho 4. La factura de la red es de 72,8 billones de wones solo en transmisión hasta 2038, y de 113 billones con distribución
Según el undécimo plan a largo plazo de transmisión y subestaciones de KEPCO, solo la inversión en transmisión alcanza 72,8 billones de wones hasta 2038, 16,3 billones más que en el plan anterior. La inversión combinada en transmisión y distribución se cifra en 113 billones de wones, con las líneas de transmisión creciendo 1,72 veces y las subestaciones 1,43 veces frente a 2023. El balance de KEPCO debe cargar con esto mientras se debilita: su ratio de deuda fue del 479,7% en el primer trimestre de 2025, y el consenso de analistas publicado esta semana espera un beneficio operativo del tercer trimestre de 2026 de 2,6966 billones de wones, un 52,29% menos interanual, con una pérdida neta prevista de 493.000 millones de wones en el cuarto trimestre. La inversión en la red aumenta justo cuando se reduce el beneficio y la capacidad de endeudamiento para financiarla.
Hecho 5. Las siguientes cartas son las tarifas y el dinero público, y todavía no se ha decidido nada
En una auditoría parlamentaria del 19 de octubre de 2026, el consejero delegado de KEPCO, Kim Dong-cheol, dijo que es necesario discutir con el gobierno un aumento mínimo de la tarifa eléctrica, citando la inversión en la red, y que financiar la red solo con endeudamiento no es viable. En la misma auditoría se plantearon 46,1 billones de wones de apoyo de un fondo gubernamental de respuesta futura. Sin embargo, a 24 de octubre no se ha decidido ningún aumento tarifario, residencial o industrial; el propio consejero delegado lo describió como plantear la necesidad, sin discusión concreta con el gobierno todavía. El calendario restante es claro: el acuerdo de segunda fase de Honam dentro de este año, el acuerdo final de 3 GW de Yongin en 2027 y la expiración de la norma de bonos a finales de 2027.
📩 ¿Sigues este tema?
Recibe el análisis de seguimiento — resultados, informes y oferta de HBM — cada día a las 10:30 KST. Suscribirme gratis →
Lectura estratégica: el cuello de botella ahora está fuera de la fábrica
Si se enumeran los cuellos de botella de las últimas semanas aparece un patrón: el crédito, el helio y ahora la red eléctrica. Los tres deciden la capacidad desde fuera de la fábrica. En términos de sign-off, el suministro eléctrico se ha convertido en una restricción dura como el cierre de tiempos: ningún nivel de excelencia de proceso cierra un calendario si la línea de 345 kV no está. Quien evalúe una inversión en una fábrica ahora debe comprobar la fecha de conexión a la red con la misma seriedad que el nodo de proceso y los pedidos de equipos.
El rechazo en sí es una gestión de tesorería racional. En el mismo mes terminaron los programas de recompra de 55 billones de wones y se detuvo la salida a bolsa de Solidigm, una ventana de financiación externa. Un fondo de efectivo limitado se disputa entre la expansión de HBM, la retribución al accionista y la inversión en filiales. Incluso con intereses por encima del rendimiento del Tesoro, inmovilizar cinco años de facturas eléctricas pierde prioridad frente al retorno del capex en HBM. Pero el rechazo no hace desaparecer el coste. El coste de construir la red acaba en el libro de alguien: deuda de KEPCO, tarifas que pagan todos los clientes o fondos públicos. Si se materializa la vía tarifaria, el coste se extiende a la base de costes de cada fábrica y de cada proveedor de materiales y equipos de Corea.
Tres puntos de control decidirán qué significa este episodio. Primero, los resultados de SK hynix el 28 de octubre y de Samsung Electronics el 29 de octubre, por la escala del capex y cualquier referencia a los costes de energía e infraestructura. Segundo, si el acuerdo de segunda fase de 6 GW de Honam se firma realmente dentro del año. Tercero, si el debate tarifario se convierte en un ajuste concreto de la tarifa industrial. Juntos mostrarán si el prepago rechazado de 25 billones fue un fracaso negociador aislado o el punto de inflexión de la estructura de costes de los semiconductores coreanos.
Las cifras clave de un vistazo (a 24 de octubre de 2026)
| Prepago total propuesto | 25 billones de wones (Samsung unos 20 billones + SK hynix unos 5 billones) |
| Horizonte del prepago | Unos 5 años de facturas eléctricas, según el año anterior |
| Límite de bonos desde 2028 (regla de 2 veces) | 56,8354 billones de wones |
| Saldo de bonos proyectado, finales de 2027 | 76,049 billones de wones |
| Exceso sobre el límite | 19,2135 billones de wones |
| Demanda eléctrica del clúster de Yongin | 15 GW en total (Samsung 9 GW + SK hynix 6 GW) |
| Demanda eléctrica del complejo de Honam | Unos 6,3 GW (acuerdos de 6 GW previstos este año) |
| Inversión en la red hasta 2038 | 72,8 billones en transmisión; 113 billones con distribución |
FAQ
¿Por qué propuso KEPCO un prepago eléctrico?
Para reducir su carga de emisión de bonos y diversificar la financiación de la construcción de la red. Cuando la norma especial de bonos expire a finales de 2027, el límite caerá de cinco veces a dos veces el capital y las reservas, lo que exige reducir el saldo en unos 19,2 billones de wones. KEPCO también argumentó que la fuerte emisión de sus bonos de alta calidad desplaza a las empresas en el mercado de bonos.
¿Por qué declinaron Samsung y SK hynix?
Por la carga de comprometer tanto efectivo de una vez. El testimonio en la auditoría indicó que los equipos relacionados con la red eran positivos, pero ambos departamentos de finanzas juzgaron negativamente tras ponderar sus circunstancias. Ambas empresas financian simultáneamente una gran expansión de HBM y la retribución al accionista.
¿El rechazo retrasa los clústeres de semiconductores?
No es una causa directa de retraso. Los acuerdos de suministro avanzan: 6 GW para Honam previstos dentro de este año y los 3 GW finales de Samsung para Yongin en 2027. Lo que sigue incierto es cómo se financia la construcción de la red, lo que afecta a la finalización de líneas y subestaciones. Un acuerdo y el suministro real de energía son etapas distintas.
¿Subirán las tarifas eléctricas?
No se ha decidido nada. El consejero delegado de KEPCO declaró en la auditoría del 19 de octubre de 2026 que un aumento mínimo debe discutirse con el gobierno. No se ha fijado ningún aumento concreto ni ajuste de la tarifa industrial.
Este análisis se basa en el testimonio de las auditorías parlamentarias del 12 y 19 de octubre de 2026, en informaciones del 21 y 24 de octubre de 2026 y en estimaciones de la Oficina de Presupuesto de la Asamblea Nacional. No es asesoramiento de inversión. Las cifras de resultados de KEPCO son consenso de analistas según lo publicado.
📩 ¿Te perdiste el análisis de hoy? Recibe el de mañana en tu correo
Daily Silicon a las 10:30 KST y los puntos clave de resultados e informes, primero. Al suscribirte eliges la newsletter en coreano, inglés o japonés; el análisis en español se publica cada día en el sitio.
Suscribirme gratis →
Gratis · Sin spam · Cancela cuando quieras