 VLSI Korea
Substrat ABF Dibedah: Fisika, Monopoli Ganda, dan Taruhan $2.8B NVIDIA dan Tesla
Film ABF dari Ajinomoto memasok lebih dari 95% substrat AI. Di balik investasi $2.8B NVIDIA dan Tesla di Samsung Electro-Mechanics, ada fisika warpage, monopoli ganda, dan defisit pasokan hingga 2028.


🆓 Artikel gratis · Siapa pun dapat membaca artikel ini secara gratis
Ringkasan 30 Detik
- Kesimpulan terlebih dahulu: yang kini menentukan apakah sebuah akselerator AI dapat dikirim bukanlah die GPU atau HBM. Melainkan substrat di bawahnya — dan film isolasi di dalam substrat itu berasal, lebih dari 95%-nya, dari perusahaan bumbu asal Jepang, Ajinomoto.
- Pada 21 Oktober 2026, Samsung Electro-Mechanics (SEMCO) dan NVIDIA secara resmi mengumumkan kemitraan strategis untuk berinvestasi bersama pada lini FC-BGA khusus di pabrik SEMCO di Sejong dan Busan. Reuters melaporkan keesokan harinya bahwa NVIDIA (sekitar ₩2.6 triliun) dan Tesla (sekitar ₩1.1 triliun) menaruh total gabungan ₩3.7 triliun ($2.8B) di balik ekspansi SEMCO. Perusahaan chip kini mendanai pabrik substrat.
- Perhitungan permintaannya brutal. Substrat AI berukuran besar memiliki luas sekitar 3.5x dan lapisan ABF sekitar 3x dibandingkan substrat konvensional — sekitar 10x konsumsi film (laporan terintegrasi Ajinomoto 2025). Menurut ukuran Ibiden, beban proses satu substrat AI naik menjadi 1.8x dari level 2024 pada 2026 dan 2.5x pada 2028.
- Perkiraan kesenjangan pasokan berbeda antar lembaga tetapi sepakat soal arahnya. Morgan Stanley melihat pasokan kurang 9.3% dari permintaan pada 2027 dan 13.7% pada 2028, dengan kenaikan harga di atas 25% pada 2027. BofA lebih gelap: kesenjangan 7%, 14% dan 19% sepanjang 2026-2028.
- Substrat kaca tidak akan membunuh ABF. Kaca hanya menggantikan inti (core) substrat; lapisan build-up di atasnya tetap film ABF. Cengkeraman Ajinomoto bertahan hingga 2030-an.
Artikel ini adalah pendamping teknis dari analisis kami pada 17 Oktober, "Krisis Pasokan Substrat ABF", yang mengikuti aliran uang — balapan kapasitas dan margin. Artikel ini membedah substrat itu sendiri: kimia filmnya, fisika prosesnya, aritmetika yield, dan struktur monopoli ganda.
Prolog: Mengapa Perusahaan Chip Mendanai Pabrik Substrat Senilai $2.8 Miliar
Pada 21 Oktober 2026, di GTC di Berlin, SEMCO dan NVIDIA meresmikan kemitraan mereka (pengumuman SEMCO; TheElec). Tiga elemen yang penting. Pertama, kedua perusahaan akan berinvestasi bersama untuk membangun kapasitas substrat paket AI (FC-BGA) khusus di lokasi SEMCO di Sejong dan Busan di Korea. Kedua, SEMCO akan memasok substrat untuk chipset komputasi AI dan switch jaringan pusat data NVIDIA selama beberapa tahun mulai 2026. Ketiga, volume tumbuh dengan laju dua digit per tahun, dan pada 2028 NVIDIA diperkirakan akan menyerap porsi signifikan dari seluruh kapasitas substrat paket SEMCO.
Terlampir pada kesepakatan ini adalah detail teknis yang mudah terlewat: MLCC dan kapasitor silikon yang ditanam di dalam substrat. Tujuannya adalah membunuh noise daya tepat di bawah die — kombinasi yang hanya dapat ditawarkan SEMCO, karena perusahaan ini sekaligus merupakan pembuat MLCC terkemuka di dunia dan produsen FC-BGA tingkat atas. CEO SEMCO Chang Duck-hyun membingkainya sebagai penggabungan "daya saing manufaktur FC-BGA canggih dengan teknologi MLCC keandalan tinggi yang tak tertandingi." EVP Operations NVIDIA, Debora Shoquist, mengatakan kerja ini "memperluas jaringan mitra substrat kami dan menambah kapasitas manufaktur."
Keesokan harinya, Reuters — mengutip laporan Maeil Business Newspaper — mengisi bagian uangnya. Pendanaan pelanggan sekitar ₩3.7 triliun ($2.8B) mendukung ekspansi SEMCO di Sejong: kira-kira ₩2.6 triliun dari NVIDIA dan ₩1.1 triliun dari Tesla. Struktur Tesla, sebagaimana dilaporkan, adalah lini khusus di Sejong yang memasok substrat untuk chip AI kendaraan otonom dan robot humanoid Optimus miliknya selama lima tahun, 2029-2033. Dengan kata lain, pelanggan mendanai porsi besar dari bagian Sejong senilai ₩4.27 triliun dari program ₩6.78 triliun yang diumumkan SEMCO pada 28 September (sisanya ₩2.51 triliun pergi ke Hai Phong, Vietnam). Kesepakatan jangka panjang SEMCO yang diungkapkan sejak Mei kini berjumlah tujuh kontrak dengan nilai kumulatif ₩4.3 triliun.
Mengapa hal ini terjadi? Karena lead time FC-BGA telah meregang dari normal ~12 minggu menjadi 48-56 minggu (perkiraan Hana Securities), utilisasi substrat SEMCO berjalan pada 89% pada paruh pertama 2026 (LG Innotek dilaporkan 94%), dan FC-BGA server memiliki luas lebih dari 4x dan jumlah lapisan lebih dari 2x dibandingkan versi PC — hanya dapat dibangun oleh segelintir perusahaan di Bumi. Ini adalah pasar di mana pelanggan ikut mendanai pabrik untuk memesan kapasitas. Untuk memahami alasannya, Anda harus memahami apa sebenarnya fungsi substrat.
Bab 1. Substrat Adalah Motherboard di Dalam Paket
Die semikonduktor tidak dapat berbicara dengan dunia luar sendirian. Pad koneksi pada die berjarak puluhan mikrometer satu sama lain; jalur pada motherboard berjarak ratusan mikrometer hingga milimeter. Substrat paket adalah penerjemah melintasi kesenjangan hampir tiga orde magnitudo itu. Ia melakukan empat pekerjaan.
Pertama, fan-out. Ia menyebarkan puluhan ribu koneksi die ke luar hingga pitch yang dapat diterima board. Pada paket akselerator AI, jumlah sinyal yang dirutekan substrat telah bergerak dari ribuan menjadi puluhan ribu.
Kedua, penghantaran daya. Akselerator modern menarik daya lebih dari 1,000W pada sekitar satu volt — arus dalam orde 1,000 ampere. Pada titik itu, resistansi dan induktansi jalur penghantaran adalah kinerja itu sendiri. Itulah sebabnya SEMCO menanam MLCC dan kapasitor silikon di dalam substrat: memindahkan kapasitor decoupling dari jarak milimeter menjadi ratusan mikrometer di bawah die memotong noise daya di tempat ia lahir.
Ketiga, integritas sinyal. Jalur NVLink dan SerDes melintasi substrat pada kecepatan puluhan hingga ratusan gigabit per detik. Konstanta dielektrik (Dk) dan tangen rugi (Df) material isolasi menentukan rugi dan distorsi. ABF menjadi standar kelas atas sebagian karena rugi dielektriknya yang rendah dan permukaannya yang halus, yang meningkatkan adhesi tembaga dan mengurangi rugi efek kulit (skin-effect).
Keempat, penopang mekanis dan jalur termal. Penyolderan reflow berjalan hingga sekitar 250°C. Sepanjang siklus itu, substrat harus menjaga paket cukup datar agar puluhan ribu koneksi bump bertahan. Sebagaimana ditunjukkan Bab 5, pekerjaan keempat inilah yang pertama kali mencapai batas fisiknya.
Sebut saja apa adanya: substrat adalah motherboard kedua, yang diperkecil di dalam paket. Seiring chip tumbuh lebih besar, lebih cepat dan lebih panas, tingkat kesulitan motherboard bagian dalam itu mengejar chip itu sendiri.
Bab 2. Apa Sebenarnya ABF: Saus Rahasia Perusahaan Bumbu
1996: Permintaan Intel. 1999: Produksi Massal.
ABF (Ajinomoto Build-up Film) adalah film isolasi antarlapisan yang dibuat oleh Ajinomoto Fine-Techno, anak perusahaan Ajinomoto — perusahaan yang mengkomersialkan MSG. Asal-usulnya adalah penugasan dari Intel pada 1996, yang membutuhkan isolator tipe film untuk substrat CPU generasi berikutnya. Pendekatan incumbent — melapisi resin cair dan mengeringkannya, satu sisi pada satu waktu — kesulitan dengan keseragaman ketebalan dan kontaminasi partikel. Para peneliti Ajinomoto (Shigeo Nakamura, kini presiden perusahaan, berada dalam tim itu) mengubah material itu menjadi film, dan produksi massal dimulai pada 1999 untuk Pentium III. Melaminasi film dengan vakum pada kedua sisi panel sekaligus menyederhanakan proses, dan mengirimkan varnish yang dilapisi pada film — dalam bentuk beku — adalah gagasan manufaktur yang tidak pernah dibayangkan industri semikonduktor, dan justru dibayangkan perusahaan makanan.
Bahwa perusahaan yang dibangun di atas kimia asam amino berakhir di puncak material semikonduktor bukanlah kebetulan. Inti ABF adalah formulasi: lebih dari sepuluh bahan baku — resin epoksi, hardener, partikel filler anorganik — dicampur dan didispersikan secara seragam. Di internal, ia disebut "saus rahasia." Material organik dan anorganik tidak bercampur secara alami; mendispersikannya secara seragam sambil mencapai target dielektrik, ekspansi termal, pengeboran laser dan adhesi tembaga secara bersamaan adalah keahlian yang terakumulasi. Formulasi adalah kinerjanya.
ABF dalam Angka
| Properti | Level representatif | Mengapa penting |
|---|---|---|
| Pangsa pasar | Lebih dari 95% (angka perusahaan) | Praktis sumber tunggal untuk film build-up kelas CPU/GPU |
| Konstanta dielektrik (Dk) | ~3.2-3.5 | Dk lebih rendah berarti penundaan dan rugi lebih kecil untuk sinyal berkecepatan tinggi |
| Kemampuan garis halus | Line/space hingga ~5 µm (SAP) | Batas subtraktif 75 µm → SAP 15 µm → kelas ~5 µm saat ini |
| Keluarga grade | GL (low loss), GX (standar), GZ (CTE rendah), dan lainnya | Grade khusus pelanggan memperdalam lock-in |
| Faktor bentuk | Gulungan film | Dilaminasi oleh pembuat substrat menjadi lapisan build-up |
Perhatikan strategi grade-nya. Ajinomoto mengembangkan bersama grade yang disesuaikan dengan proses masing-masing pelanggan. Bagi pembuat substrat, mengganti film berarti menyetel ulang laminasi, laser, plating dan inspeksi — lalu melakukan kualifikasi ulang dengan pelanggan akhir, proses yang memakan 18-24 bulan. Parit terdalam bukanlah resepnya; melainkan bahwa tidak ada yang mampu menanggung biaya untuk beralih. Sekisui Chemical adalah satu-satunya pemasok lain dengan film build-up kompatibel SAP yang diproduksi massal, dan pangsanya berada di satu digit rendah.
Transistor telah menyusut beberapa orde magnitudo dalam 27 tahun. Film di bawahnya memiliki satu pemasok selama itu pula.
Bab 3. Bagaimana FC-BGA Dibuat: Siklus Delapan Langkah, Berulang
Substrat ABF tidak dibangun dalam satu proses. Ia dibangun dalam satu siklus, diulang sekali per lapisan. Di pusatnya duduk inti (core) yang kaku — kain serat kaca yang diresapi resin, dilapisi tembaga. Lapisan build-up ditumpuk pada kedua permukaannya. Pelajari notasinya: "10-X-10" berarti sepuluh lapisan build-up pada setiap sisi inti, kira-kira dua puluh lapisan total. Pada roadmap Ibiden, substrat server AI bergerak dari 10-X-10 pada 2026 menjadi 12-X-12 pada 2028 dan 14-X-14 mulai 2030.
- Fabrikasi inti: lubang dibor dan dilapisi menembus laminat berlapis tembaga untuk membentuk pengkabelan inti. Kekakuan dan ekspansi termal inti mengatur warpage segala sesuatu di atasnya.
- Laminasi: film ABF dilaminasi vakum ke permukaan. Satu gelembung yang terperangkap saja adalah cacat.
- Curing: panas mengeraskan film menjadi lapisan isolasi.
- Via laser: laser CO₂ atau UV mengebor microvia selebar puluhan mikrometer — jalur vertikal antarlapisan.
- Desmear: residu resin yang hangus oleh laser dihilangkan secara kimia. Gagal di sini dan plating tidak akan menempel.
- Seed plating: tembaga electroless meletakkan lapisan seed tipis.
- Pola SAP: fotolitografi mendefinisikan sirkuit; plating elektrolitik menumbuhkan tembaga hanya di tempat yang dibutuhkan — proses semi-additive yang dimungkinkan oleh permukaan halus ABF, dan sumber keunggulan garis halusnya.
- Inspeksi, lalu ulangi: hanya panel yang lolos inspeksi elektrik dan optik yang naik satu lapisan. Lalu kembali ke langkah kedua. Per lapisan.
Struktur siklus ini membuat aritmetika yield menjadi kejam. Pada yield 99% per lapisan, substrat 24 lapisan selesai pada 0.99^24 — sekitar 79%. Pada 97% per lapisan, sekitar 48%. Satu lapisan yang gagal membuang seluruh panel, termasuk setiap jam waktu peralatan yang sudah dihabiskan untuknya. Itulah sebabnya "kapasitas nameplate" dan "kapasitas efektif" adalah angka yang berbeda, dan mengapa kesenjangan di antara keduanya melebar seiring naiknya jumlah lapisan.
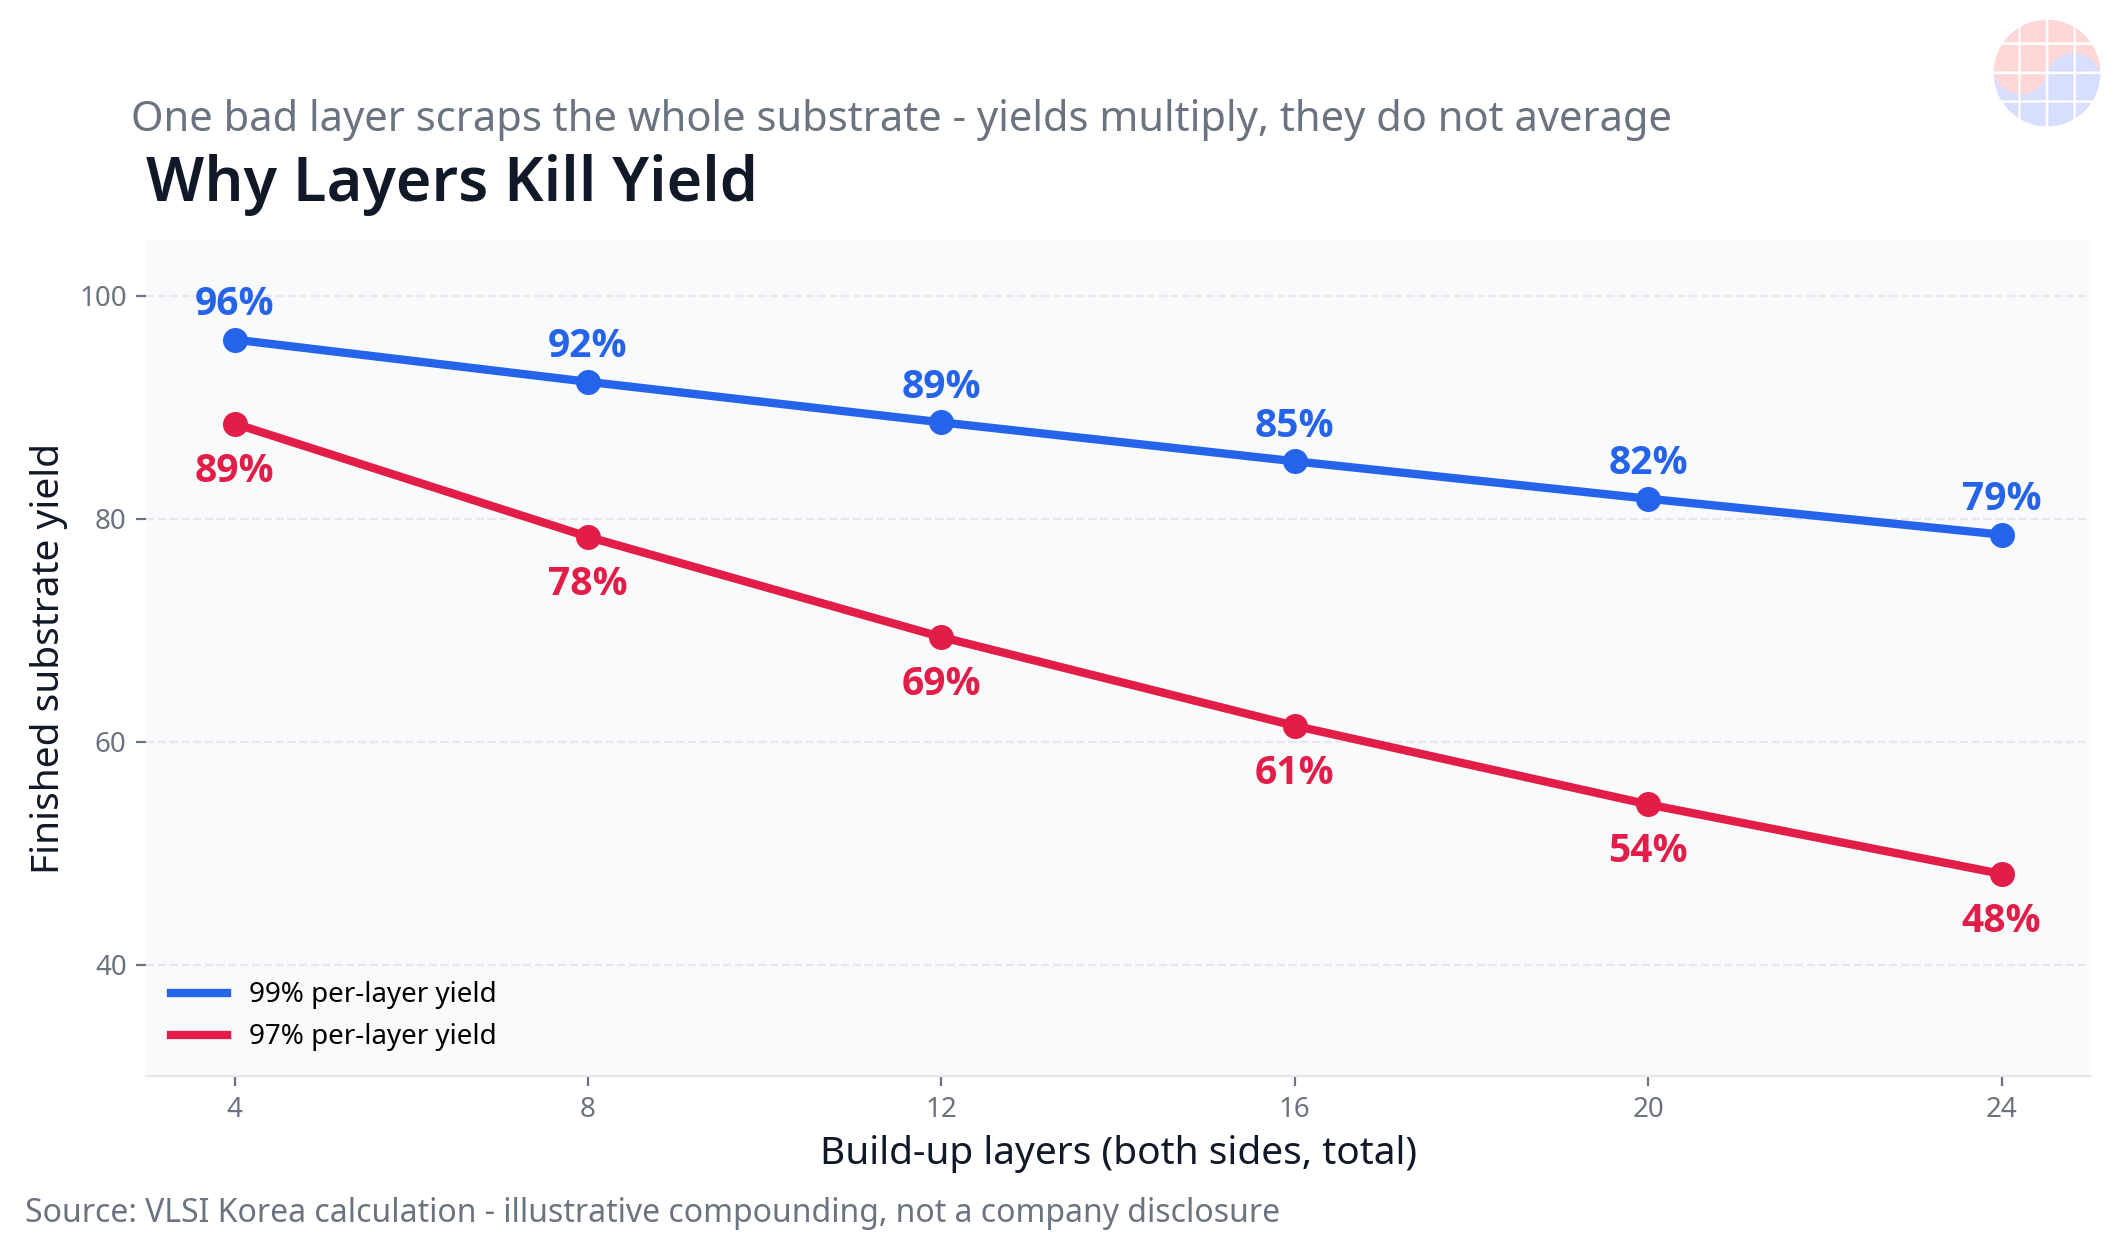
Itu juga sebabnya pengumuman kapasitas harus didiskon tiga kali: untuk pengiriman peralatan, untuk ramp yield, dan untuk kualifikasi pelanggan. Di pameran TPCA pada 20 Oktober 2026, chairman Unimicron memberi angka untuk yang pertama: lead time peralatan kunci kini berjalan hingga 30 bulan, dengan lebih dari 80% peralatan tertunda. Pabrik itu lambat; peralatan lebih lambat; yield lebih lambat lagi; kualifikasi paling lambat.
Bab 4. Perhitungan Permintaan: Luas × Lapisan = 10x Film
Permintaan ABF tidak dapat dihitung dalam unit chip. Film yang dikonsumsi per substrat sedang meledak. Laporan terintegrasi Ajinomoto 2025 memberikan dekomposisi paling bersih: substrat AI berukuran besar memiliki luas board sekitar 3.5x dan lapisan ABF sekitar 3x dari desain konvensional — kira-kira 10x konsumsi ABF.
Pertumbuhan luas dipaksakan oleh roadmap pengemasan. CoWoS TSMC berskala dari sekitar 3.3 ukuran reticle pada produksi volume saat ini menjadi 5.5 pada 2026, 9.5 pada 2027 dan melampaui 14 pada 2029. Roadmap ukuran substrat Ibiden berjalan dari 90×90 mm pada 2026 menjadi 110×110 mm pada 2028 dan 130×130 mm atau lebih besar mulai 2030. Perkiraan industri menempatkan substrat generasi Rubin NVIDIA sekitar 40% lebih besar dari Blackwell, dengan lapisan naik dari 14 menjadi 18, dan ASP substrat Rubin Ultra naik setidaknya 50% lagi di atas Rubin.
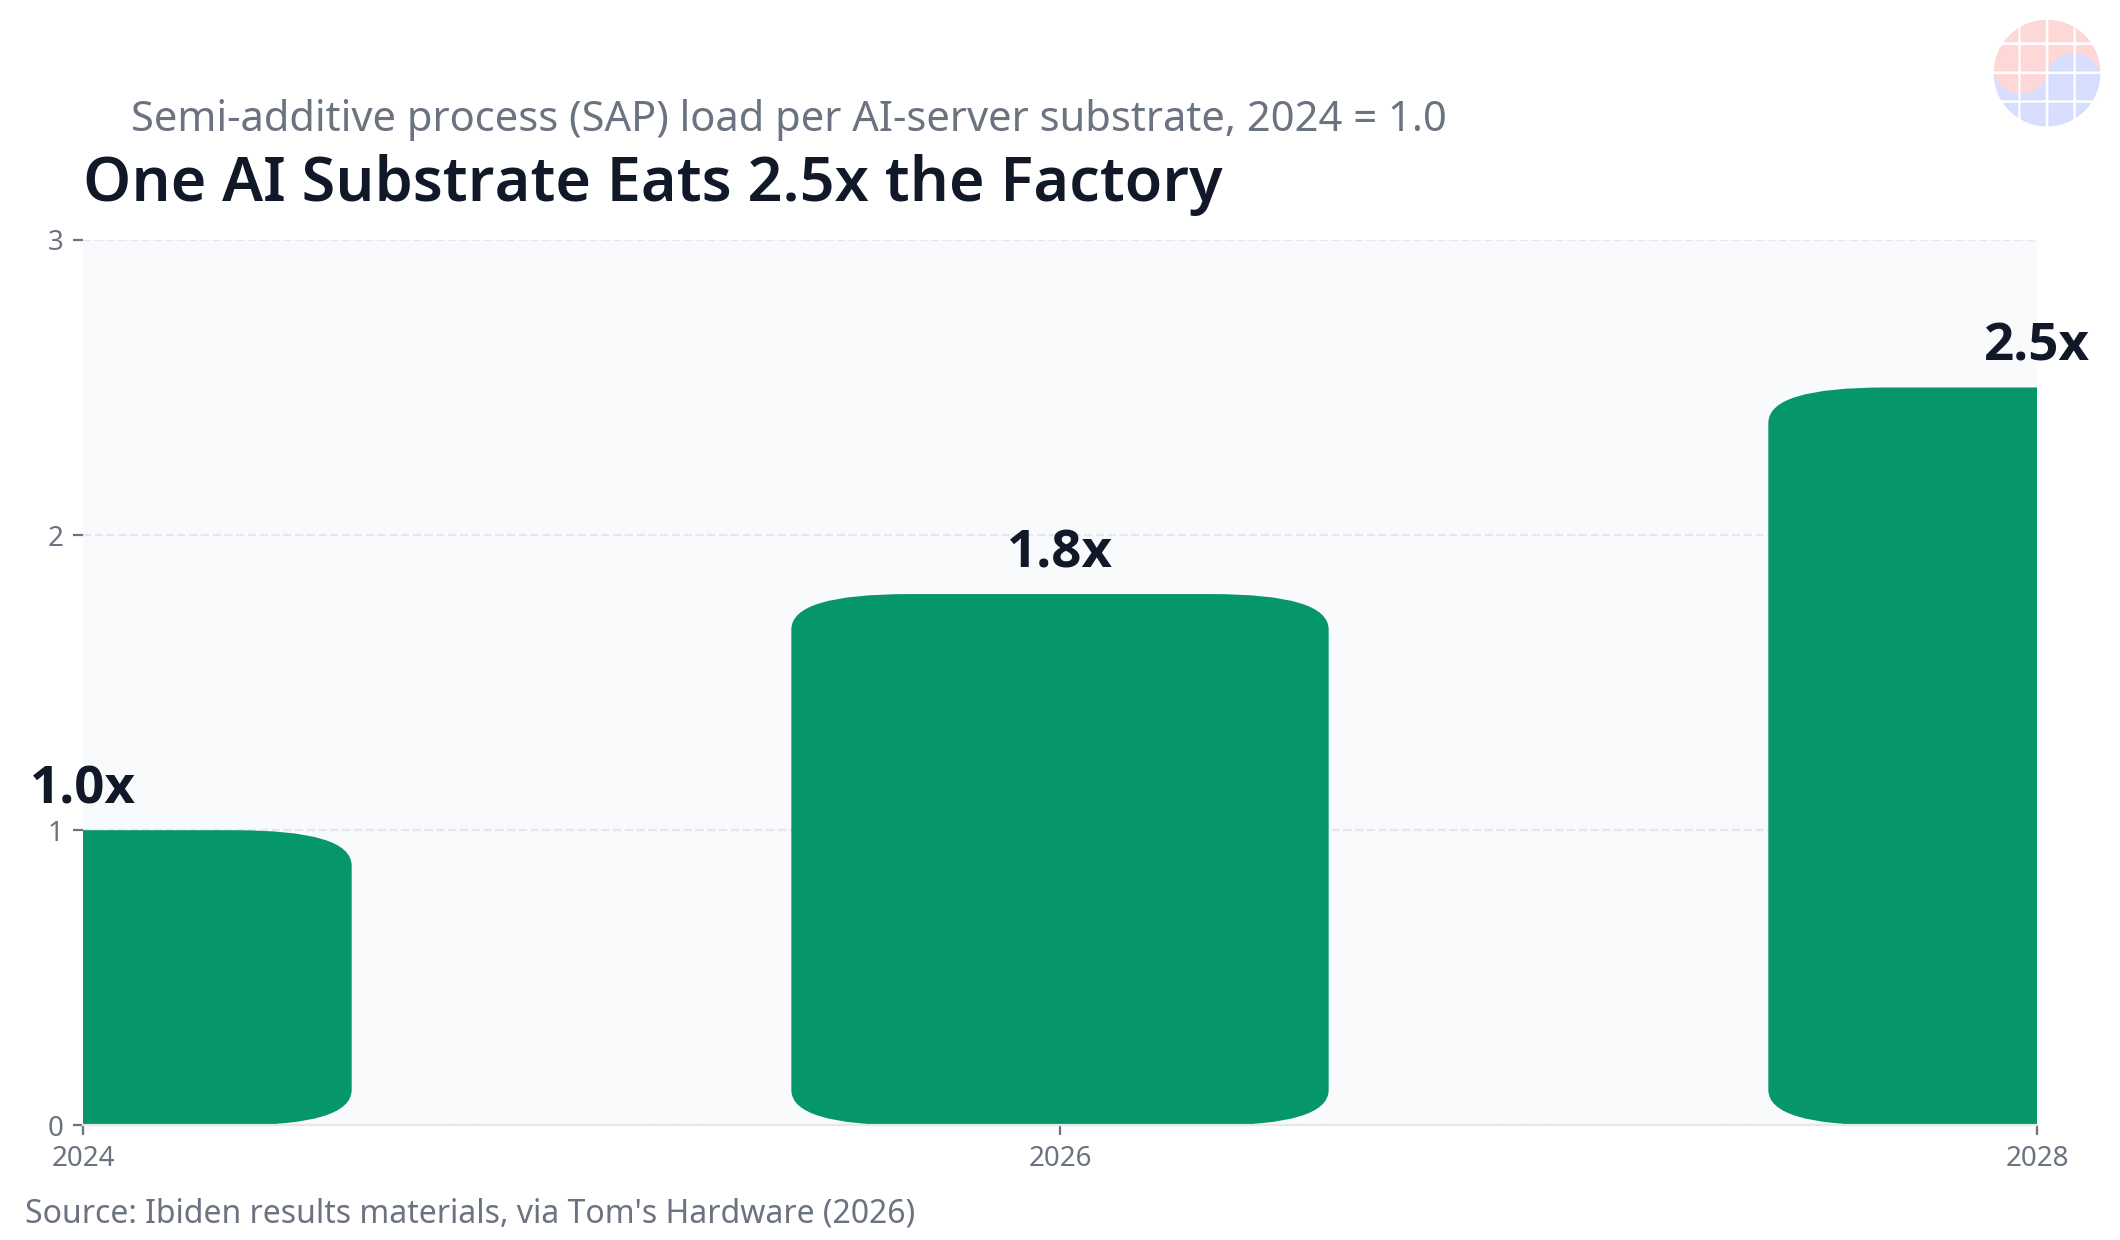
Inilah sebabnya Ibiden mengukur permintaan bukan dalam substrat melainkan dalam beban proses SAP. Jika satu substrat menyita peralatan pabrik 1.8x lebih lama pada 2026 dan 2.5x lebih lama pada 2028 dibandingkan 2024, menggandakan pabrik pun tetap membuat pasar lebih ketat. Analisis rantai pasok yang menempatkan pertumbuhan permintaan luas substrat dekat 39% CAGR untuk 2025-2028 mengukur hal yang sama: unit permintaan yang sebenarnya adalah luas × lapisan × waktu proses, bukan unit.
Dan daftar pembelinya melebar. Di luar GPU dan ASIC kustom (Google TPU, AWS Trainium dan rekan-rekannya), CPU server menjadi bottleneck era agen — dan kini chip kemudi dan robotika Tesla telah bergabung dengan antrean FC-BGA. Kemunculan Tesla sebagai pendana lini khusus SEMCO bersifat simbolis: kontes substrat sedang lolos dari pusat data.
Bab 5. Tembok Fisika: Warpage
Seiring substrat tumbuh, batas pertama yang ditemui bukanlah peralatan atau uang. Melainkan ekspansi termal. Paket direkatkan dalam proses reflow pada sekitar 250°C lalu mendingin. Material-materialnya menyusut dengan laju yang sangat berbeda: silikon pada sekitar 2.6 ppm/°C, tembaga pada 17, inti organik pada 14-17, dan film ABF sendiri dikutip hingga sekitar 30. Material yang menyusut dengan kecepatan berbeda di dalam satu paket yang direkatkan saling menarik satu sama lain — dan substrat melengkung.
📩 Mengikuti topik ini?
Terima analisis lanjutannya — laporan keuangan, riset dan pasokan HBM — setiap hari pukul 10:30 KST. Berlangganan gratis →
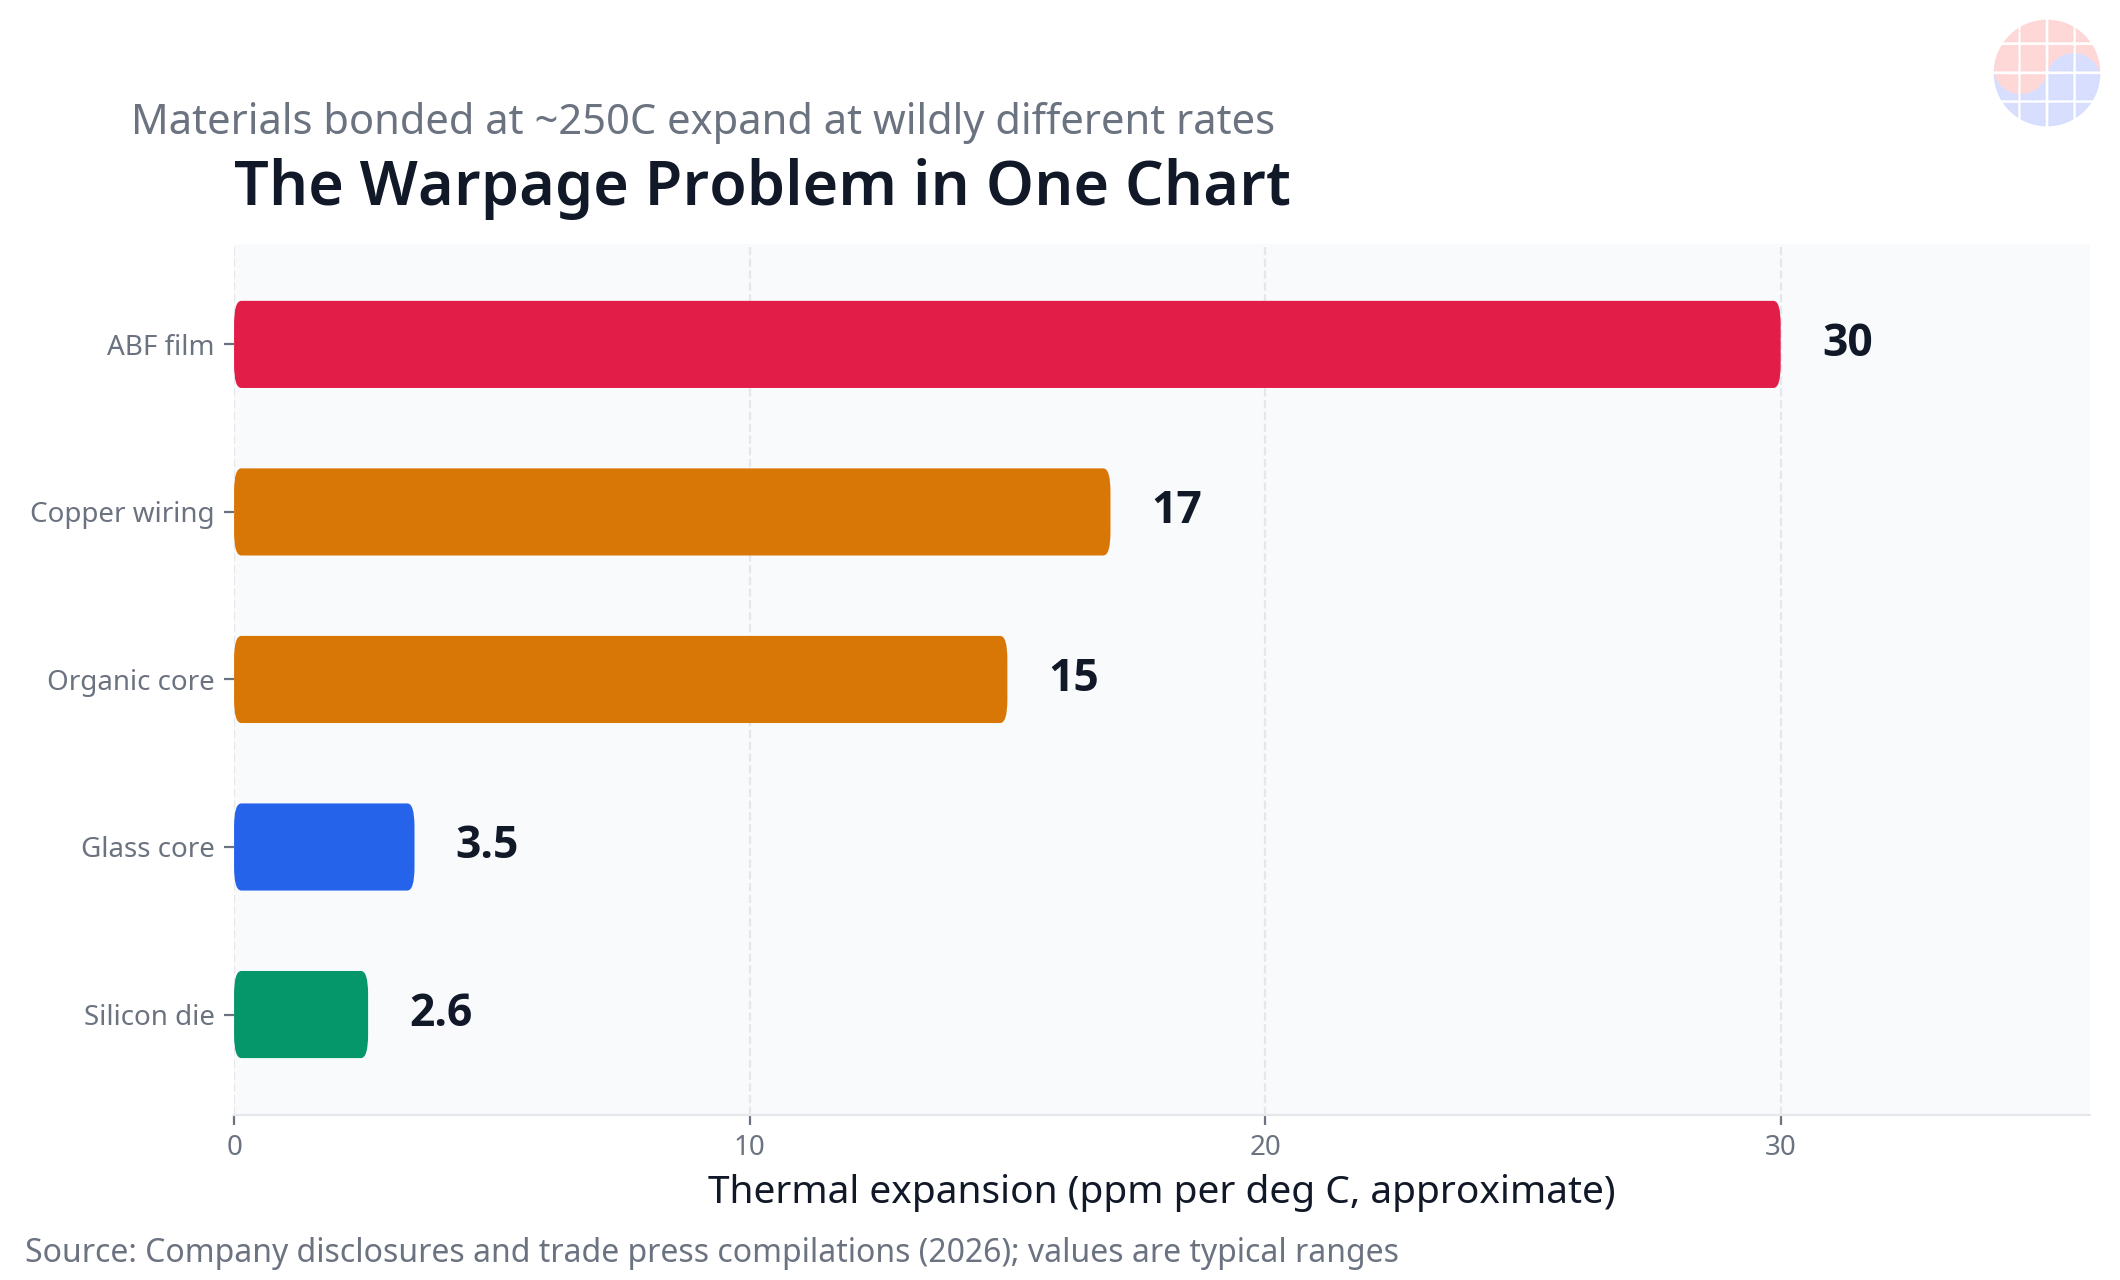
Warpage fatal karena anggaran presisinya mikroskopis. Pitch micro-bump CoWoS berjalan pada 40-55 µm, dan sambungan hanya terbentuk jika kerataan bertahan dalam puluhan mikrometer di seluruh paket. Aturan kerja di industri adalah bahwa substrat organik kesulitan menjaga kerataan yang dapat digunakan melampaui kira-kira 120 mm per sisi. Target roadmap Ibiden 2030 sebesar 130×130 mm duduk tepat melampaui tembok itu.
Studi kasusnya sudah terjadi. Laporan perdagangan mengatakan konfigurasi Rubin Ultra quad-die asli NVIDIA didesain ulang setelah warpage substrat organik membuat ekonominya gagal. Pada saat yang sama, laporan menunjukkan alternatifnya — CoWoP, yang menghapus substrat sama sekali dengan memasang wafer paket langsung pada PCB — tidak diadopsi untuk Rubin Ultra, yang tetap menggunakan substrat ABF, karena risiko yield dan reorganisasi rantai pasok. Bahkan NVIDIA pun melawan fisika substrat dari kedua arah: ia belum dapat hidup dengan substrat yang jauh lebih besar, dan ia belum dapat hidup tanpanya.
Bab 6. Monopoli Ganda: Di Dalam Film, Ada Monopoli Lain
Kupas rantai pasok ABF satu lapisan lebih dalam dan ada monopoli di dalam monopoli. Kain kaca CTE rendah yang memperkuat inti substrat — T-glass, material yang menjaga paket besar tetap stabil secara dimensional — berasal sekitar 90% dari satu pemasok Jepang, Nittobo. Pengganti E-glass tidak dapat memenuhi spesifikasi kelas AI. Pada 2026, harga T-glass naik 20-30%, lead time laminat berlapis tembaga meregang dari normal 8-10 minggu menjadi melampaui 20, dan sebagian pembeli melaporkan bahwa pemasok berhenti mengutip lead time sama sekali. Nittobo melipatgandakan kapasitas tiga kali di pabrik Fukushima-nya, tetapi pasokan baru tidak mencapai pasar sebelum pertengahan 2027 paling awal. Kaca khusus — dilelehkan dalam tungku listrik pada 1,600-1,700°C, dipintal dan ditenun sangat tipis — tidak memiliki sakelar on/off.
Jadi setiap paket AI berdiri di atas dua sumber tunggal Jepang yang ditumpuk berseri: Ajinomoto dengan lebih dari 95% film build-up, Nittobo dengan sekitar 90% kain kaca CTE rendah. Pembuat substrat dapat membangun pabrik sebanyak yang ia mau; jika salah satu material berhenti, lini berhenti. Pemberitahuan Ajinomoto pada Mei 2026 tentang kenaikan harga film ABF ~30% efektif Q3, di samping laporan pemotongan pengiriman film ke China, adalah wujud struktur ini ketika dijalankan. Penerusan langsung (pass-through) kenaikan film 30% ke harga substrat jadi diperkirakan hanya 3-6% (Commercial Times) — efek sebenarnya adalah putaran kedua, kenaikan oleh pembuat substrat sendiri: harga substrat ABF di Kinsus naik sekitar 5% pada H1 2026 dengan hingga 7% lagi diperkirakan pada H2, dan ASP substrat GPU diperkirakan telah naik dari $65 pada 2024 menjadi $82 pada 2025.
Kecepatan respons Ajinomoto sendiri menceritakan kisah struktural yang sama. Kapasitas film berjalan pada beban penuh pada angka yang dilaporkan dua juta meter persegi per bulan pada Q2 2026; pabrik Gunma baru memasuki operasi penuh pada 2025. Perusahaan telah menginvestasikan kira-kira ¥25 miliar sejak 2023 dan merencanakan setidaknya jumlah yang sama lagi hingga 2030, menargetkan kapasitas lebih dari 50% lebih banyak. Tetapi basis produksi varnish ketiganya baru menandatangani kesepakatan lahannya pada Mei 2026, dengan konstruksi direncanakan untuk 2028 dan operasi pada 2032. Untuk salah satu material semikonduktor paling berpengaruh di dunia, kurva pasokannya melengkung enam tahun ke depan. Penantang memang ada — startup AS Thintronics menandatangani letter of intent pada Juli 2026 untuk insentif R&D CHIPS hingga $50 juta, dan film China seperti CBF milik Huazheng sedang dalam kualifikasi — tetapi tembok kualifikasi 18-24 bulan membuat mereka menjadi variabel akhir dekade, bukan jawaban saat ini.
Bab 7. Perkiraan Kesenjangan: Angka Berbeda, Arah Sama
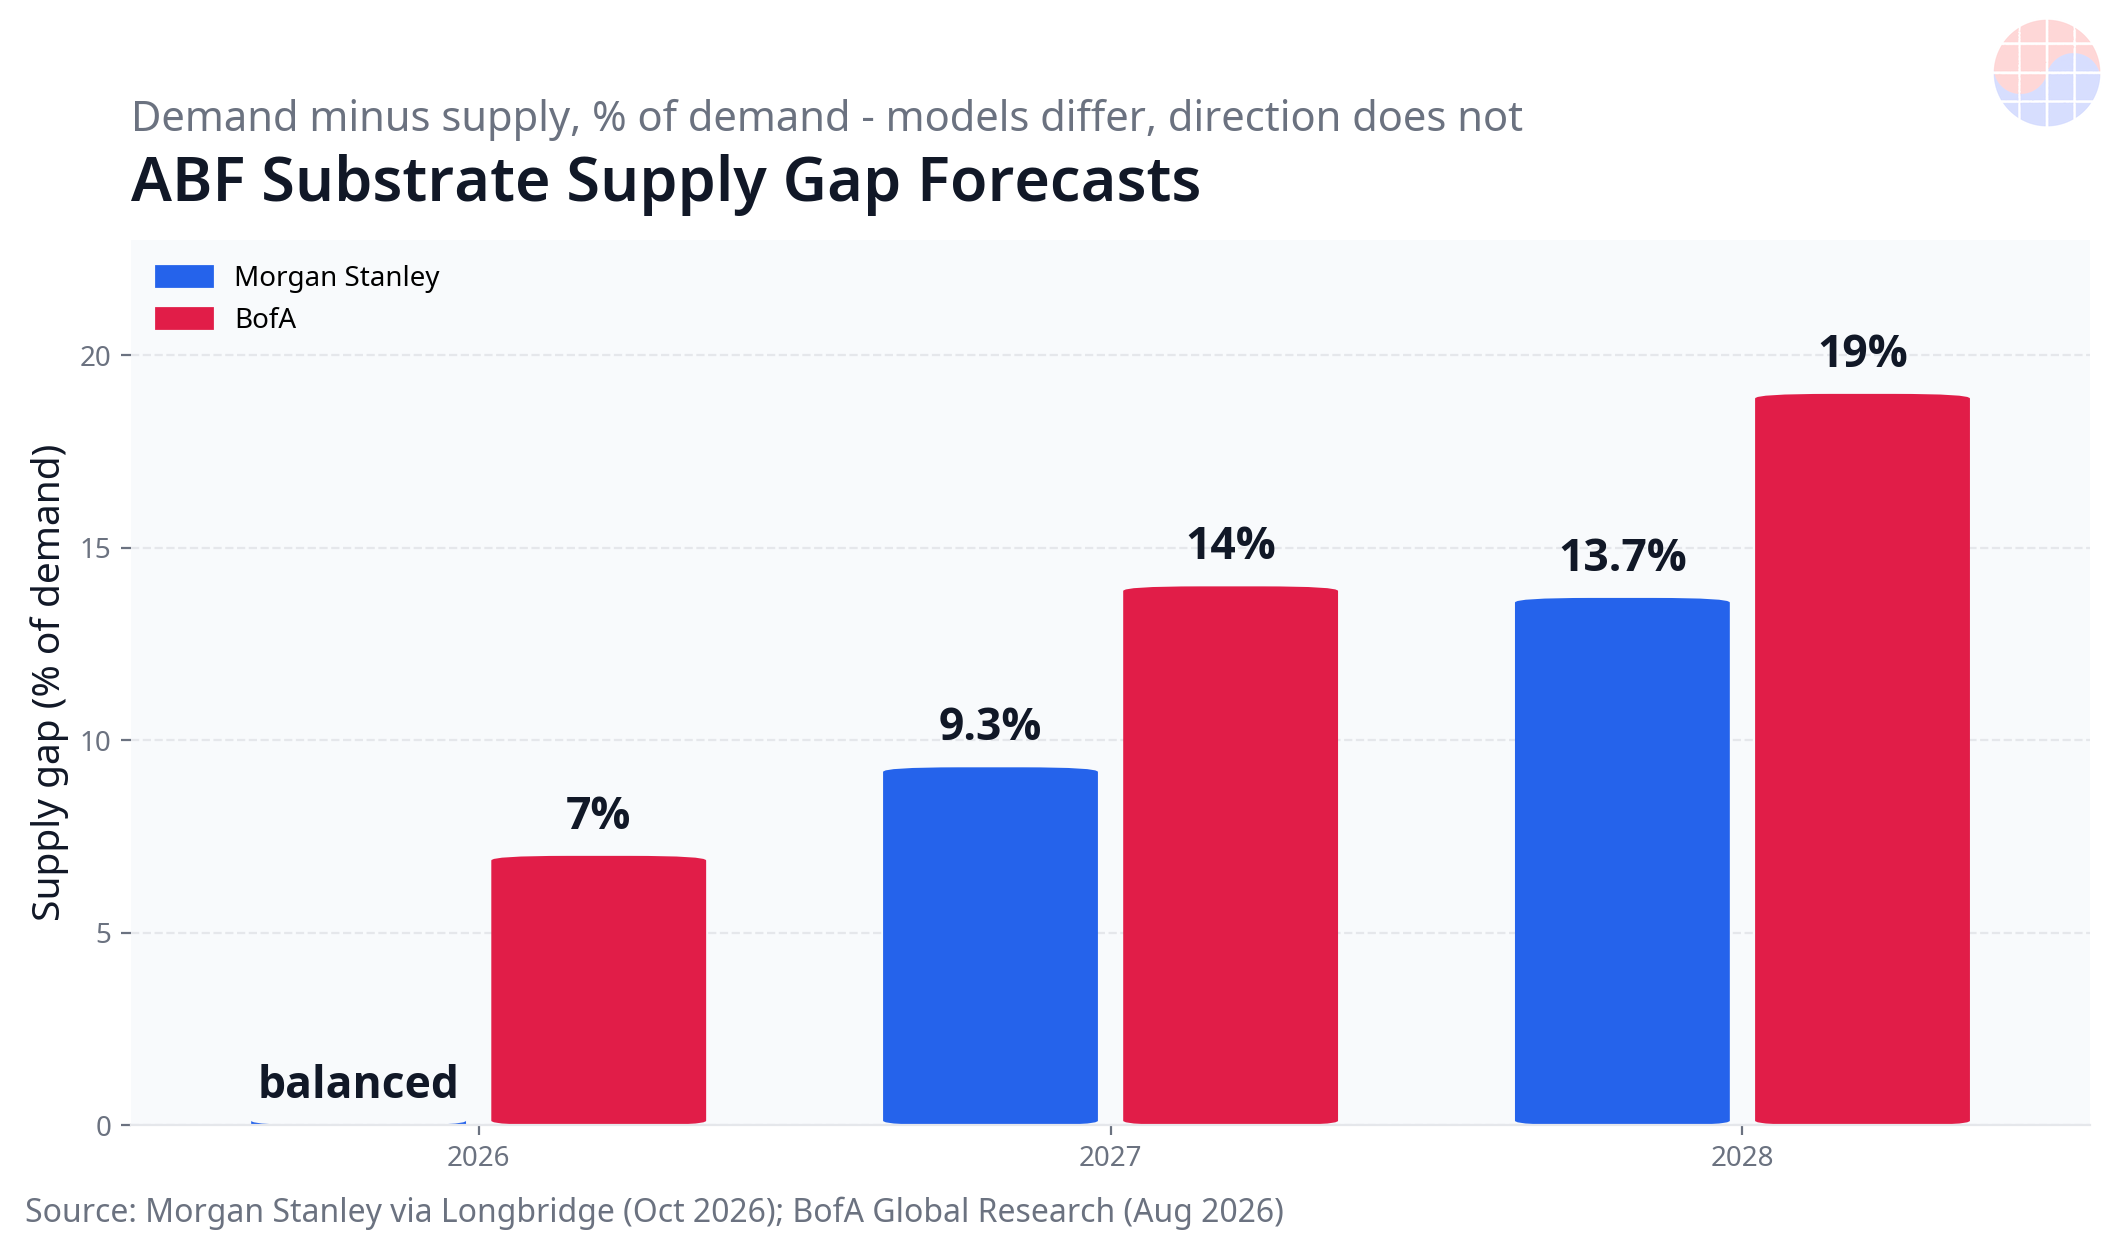
Model pasokan-permintaan terbaru Morgan Stanley menempatkan 2026 kira-kira seimbang, lalu kekurangan 9.3% pada 2027 dan 13.7% pada 2028 — direvisi naik dari 6.2% dan 9.4%. Soal harga, ia memperkirakan kenaikan 2027 melampaui 25%, dan membuat pembedaan: kenaikan 2026 adalah penerusan biaya bahan baku, sementara kenaikan 2027 akan dibuat oleh keseimbangan pasokan-permintaan itu sendiri. BofA lebih bearish: kekurangan 7% pada 2026, 14% pada 2027 dan 19% pada 2028, mengutip perbaikan margin kotor di ketiga pembuat substrat Taiwan pada Q2 2026 sebagai bukti keras pertama pasar penjual (seller's market). Sebagian analisis rantai pasok membiarkan 2028 terbuka hingga 40%.
Perkiraan menyimpang karena penyebutnya berbeda. Bagi dengan kapasitas nameplate dan kesenjangannya terlihat kecil; bagi dengan kapasitas efektif — diderating untuk luas, lapisan dan beban SAP — dan ia berlipat ganda. Titik temu bersama ada tiga: sebagian besar kapasitas baru mencapai volume pada H2 2028 hingga 2030; hingga saat itu lereng permintaan (luas × lapisan) melampaui lereng pasokan; dan kekuatan penetapan harga berada di tangan pemasok. Chairman Unimicron memadatkannya menjadi satu perbandingan di TPCA: dibandingkan 2024, kapasitas CoWoS tumbuh 6.8x dan capex hyperscaler 6.3x pada 2028, sementara kapasitas substrat IC hanya berlipat ganda dan kapasitas DRAM tumbuh 1.8x. Bagian depan dan belakang alur pengemasan berskala enam kali lipat; substrat di antaranya, dua kali lipat.
Ini adalah model, bukan pengukuran. Sebagaimana pemeriksaan fakta kami sebelumnya atas perkiraan harga semikonduktor menunjukkan, estimasi titik harus dibaca sebagai arah plus kondisi. Untuk ABF kondisinya eksplisit: kesenjangan hanya menyempit jika ekspansi yang diumumkan ramp sesuai jadwal, lini baru yield dengan cepat, dan pertumbuhan luas/lapisan paket melambat. Melenceng salah satu dari ketiganya dan kesalahannya jatuh ke sisi yang lebih lebar.
Bab 8. Oligopoli Substrat — dan Kursi Korea di Meja
Jika film adalah monopoli, manufaktur substrat adalah oligopoli. Pangsa FC-BGA kelas atas diperkirakan kira-kira 35% untuk Ibiden, 18% untuk Shinko dan 14% untuk Unimicron, dengan AT&S, Nan Ya PCB, Kinsus, SEMCO dan LG Innotek di belakang mereka. Paritnya bukanlah cangkang pabrik; melainkan yield dan kualifikasi yang terakumulasi. Membuat substrat format besar 20-lapisan-lebih yang lolos kualifikasi NVIDIA, AMD atau Google memakan tiga hingga empat tahun pembelajaran proses yang tidak dapat dipadatkan oleh uang saja.
Korea memegang dua kartu. Yang pertama adalah fusi "substrat-plus" SEMCO: ia adalah satu-satunya pembuat substrat besar yang juga memproduksi MLCC dalam skala besar, dan menanam kapasitor tersebut — plus kapasitor silikon — di dalam substrat menjadi rasional teknis di balik kesepakatan NVIDIA. Pendanaan pelanggan ₩3.7 triliun terhadap program ₩6.78 triliun adalah sesuatu yang belum pernah dilihat industri substrat sebelumnya. Divisi package-solutions SEMCO dilaporkan membukukan penjualan H1 2026 sebesar ₩1.497 triliun (+41% year on year) dan laba operasi ₩160.2 miliar (+237%). Kartu kedua adalah basis LG Innotek di Hai Phong, Vietnam, yang memperluas kapasitas FC-BGA dari utilisasi yang dilaporkan 94% — permainan atas biaya dan diversifikasi geografis.
Bottleneck Korea sama jelasnya. Kedua material sumber tunggal — film Ajinomoto dan T-glass Nittobo — berada di Jepang. Joint venture inti kaca SEMCO dengan Sumitomo Chemical Group (bab berikutnya) pada dasarnya adalah mengelola ketergantungan material Jepang melalui kemitraan Jepang. Pembuat laminat dan material Korea, Doosan Electro-Materials di antaranya, yang mengkualifikasi alternatif T-glass dan material low-loss akan bernilai lebih dari pabrik lain: itu akan menggerakkan langit-langit margin substrat Korea, yang hari ini ditetapkan oleh pihak lain.
Bab 9. Substrat Kaca: Bukan Datang untuk Membunuh ABF
Kesalahpahaman paling umum tentang substrat kaca adalah bahwa kaca menggantikan ABF. Tidak. Substrat kaca menggantikan inti substrat. Tukar inti organik dengan kaca — yang ekspansi termalnya dapat disetel dekat dengan silikon, dan yang dapat membawa through-glass vias — dan Anda mendapatkan platform yang lebih datar untuk pengkabelan lebih halus dan paket lebih besar. Tetapi isolasi build-up yang ditumpuk pada kedua sisi inti kaca itu tetap film ABF. Kaca adalah pelanggan Ajinomoto, bukan pembunuhnya. Jika ada, paket melampaui 130 mm mengonsumsi lebih banyak film, bukan lebih sedikit.
| Pemain | Roadmap (informasi publik per Oct 23, 2026) | Catatan |
|---|---|---|
| SKC / Absolics | Pabrik Covington, Georgia $600M; sampel dikirim mulai Januari 2026 | Evaluasi AMD dilaporkan; ekspansi fase kedua dilaporkan sedang dipertimbangkan ulang |
| SEMCO (GlaSSEM) | JV inti kaca dengan Dongwoo Fine-Chem difinalisasi 2 Juli 2026: total ₩480B, SEMCO 66.2%, operasi skala penuh ditargetkan H2 2027 | Prototipe dan evaluasi pelanggan berjalan pada lini pilot Sejong |
| Intel | Sampel EMIB + kaca ditampilkan di NEPCON Japan, Januari 2026: pitch bump 45 µm, kelas ~2x reticle, klaim tanpa microcrack "No SeWaRe" | Penerapan sendiri menuju ~2030; pergeseran yang dilaporkan menuju lisensi |
| TSMC | Pilot panel CoPoS 310×310 mm pada 2027, produksi volume ditargetkan H2 2028 | Sebagian besar analisis menempatkan komersialisasi inti kaca setelah 2030 |
Riwayat linimasanya mengajarkan kehati-hatian. Absolics awalnya menargetkan produksi massal pada H1 2024; tonggak kaca SEMCO dilaporkan tergelincir soal keandalan. Bottleneck kaca bukanlah gagasan melainkan yield pengeboran TGV, kerusakan saat penanganan, dan kualifikasi pelanggan — tepat tiga tembok yang sama dengan substrat ABF. Gambaran realistisnya: inti organik plus ABF yang lebih baik (grade low-loss, inti CTE rendah, kontrol warpage) membawa akhir 2020-an; inti kaca masuk dari paket terbesar sekitar pergantian dekade; dan film ABF menumpang di atasnya sepanjang waktu. Bukan kematian ABF — melainkan penggantian lantai tempat ia berdiri.
Pandangan Chase: Kekuatan Ada pada Film, dan Kontrak Baru Saja Mengakuinya
Pertama, kumpulan laba dalam rantai ini asimetris. Ajinomoto menjalankan monopoli material yang ringan modal dan menaikkan harga dari posisi diam (+30% pada Q3 2026). Pembuat substrat mencurahkan triliunan won ke pabrik dan tetap menjadi sandera yield dan kualifikasi. Margin kotor Unimicron yang berlipat ganda dari 11.6% menjadi 24.8% dalam 18 bulan memang mengesankan — dan ia ada atas kesenangan perusahaan yang menetapkan harga filmnya. Saat membaca rantai pasok mana pun, jangan tanya "siapa yang memiliki kapasitas" melainkan "ketidakhadiran siapa menghentikan segalanya." Dalam rantai ABF jawabannya telah menjadi satu perusahaan selama 27 tahun.
Kedua, investasi bersama NVIDIA-Tesla adalah pola HBM yang diputar ulang pada substrat. HBM bergerak dari pembelian menjadi kapasitas yang dibeli di muka melalui kesepakatan jangka panjang dan prabayar; substrat baru saja membuat transisi yang sama. Perhatikan kehadiran Tesla: saat permintaan melebar dari GPU pusat data ke kendaraan dan robot — volume lebih besar, umur produk lebih panjang — kontes substrat menjadi struktural, terlepas dari perdebatan gelembung AI apa pun.
Ketiga, langkah kemenangan Korea adalah fusi dan material, bukan kapasitas. MLCC tertanam SEMCO adalah kasus "substrat-plus" pertama yang terbukti. Dengan logika yang sama, kemenangan kualifikasi Korea pada T-glass, material low-loss atau laminat canggih akan membangun parit yang lebih panjang daripada pabrik lain. Membiarkan ketergantungan film dan kain kaca tak tersentuh sambil menambah pabrik berarti langit-langit margin terus ditetapkan di luar negeri.
Keempat, empat titik pemeriksaan menentukan dua belas bulan ke depan: hasil Q3 Unimicron pada 27 Oktober (komentar margin ABF dan backlog), laju pengungkapan LTA SEMCO dan jadwal Sejong, penetapan harga putaran kedua Ajinomoto dan ramp Gunma, dan pasokan T-glass saat ekspansi Nittobo tiba pada pertengahan 2027.
Skenario
- Kasus dasar: kesenjangan pasokan satu digit tinggi hingga dua digit pada 2027, kenaikan harga substrat dua digit, dan ekspansi margin pemasok yang berlangsung hingga ramp kapasitas H2 2028.
- Kasus bull (untuk pemasok): permintaan luas kelas Rubin Ultra dan substrat CPO tumpang tindih sementara T-glass mengikat lebih dulu, mendorong kesenjangan melampaui jalur BofA (19% pada 2028). Investasi bersama pelanggan menjadi standar industri.
- Kasus bear: koreksi capex AI mengubah kapasitas yang dibangun di muka menjadi beban. Namun tidak seperti HBM, permintaan substrat terdiversifikasi melintasi CPU, jaringan dan otomotif — koreksi lebih mungkin memperlambat kenaikan harga daripada mengulangi keruntuhan 2021-2023.
FAQ
Q1. Apa itu substrat ABF? Substrat paket kinerja tinggi yang dibangun dengan Ajinomoto Build-up Film sebagai lapisan isolasinya. Ia menghubungkan GPU, CPU dan akselerator AI ke motherboard, merutekan pengkabelan halus dan ribuan hingga puluhan ribu jalur sinyal dan daya. FC-BGA adalah format representatifnya.
Q2. Mengapa Ajinomoto monopoli? Ia memproduksi massal isolator build-up tipe film pertama pada 1999, membangun lock-in melalui formulasi lebih dari sepuluh bahan baku dan grade yang dikembangkan bersama khusus pelanggan, dan setiap peralihan memerlukan 18-24 bulan penyetelan ulang proses dan kualifikasi ulang pelanggan. Pangsanya di atas 95% telah bertahan selama 27 tahun.
Q3. Kapan kekurangan ABF berakhir? Perkiraan lembaga bertemu pada kekurangan 9-14% pada 2027 dan 14-19% pada 2028. Sebagian besar kapasitas baru mencapai volume antara H2 2028 dan 2030, sehingga pasar ketat kemungkinan bertahan hingga saat itu. Ekspansi T-glass Nittobo yang tiba pada pertengahan 2027 adalah sinyal kelegaan pertama.
Q4. Akankah substrat kaca membuat ABF usang? Tidak. Substrat kaca hanya menggantikan inti; isolasi build-up di atasnya tetap film ABF. Linimasa kaca juga berjalan dari 2027 hingga melampaui 2030, dan paket yang lebih besar meningkatkan konsumsi film alih-alih menguranginya.
Q5. Mengapa NVIDIA dan Tesla berinvestasi di Samsung Electro-Mechanics? Karena lead time FC-BGA telah meregang menjadi 48-56 minggu dan hanya segelintir pemasok yang dapat membangun substrat kelas AI. SEMCO dan NVIDIA mengumumkan investasi bersama pada lini khusus dan pasokan multi-tahun pada 21 Oktober 2026, dan Reuters melaporkan sekitar ₩2.6 triliun dari NVIDIA dan ₩1.1 triliun dari Tesla mendukung ekspansi Sejong — kapasitas yang diamankan dengan membangun pabrik bersama, bukan dengan menawar di pasar spot.
Q6. Apa itu T-glass dan mengapa ia bottleneck? Kain kaca ekspansi termal rendah di dalam inti substrat, kritis untuk mengendalikan warpage pada paket besar. Nittobo Jepang memasok sekitar 90%-nya, dan ekspansinya tidak tiba hingga pertengahan 2027 — monopoli kedua yang ditumpuk di bawah monopoli Ajinomoto.
Q7. Apa yang harus diperhatikan investor? Trajektori margin pembuat substrat (bauran ABF dan penerusan harga), pengungkapan LTA pelanggan dan investasi bersama, pengumuman harga dan ekspansi Ajinomoto dan Nittobo, dan komentar yield dalam hasil kuartalan. Angka perkiraan berbeda antar lembaga — baca arah dan kondisinya, bukan estimasi titiknya.
Analisis ini didasarkan pada pengumuman perusahaan dan pelaporan yang tersedia per 23 Oktober 2026, dan bukan merupakan nasihat investasi. Perkiraan lembaga dan estimasi industri diatribusikan dalam teks; angka yang belum terverifikasi ditandai sebagai perkiraan.
Sources
- SEMCO-NVIDIA strategic partnership (Oct 21, 2026): https://www.thelec.kr/news/articleView.html?idxno=64086
- Reuters — SEMCO to receive ₩3.7T investment from Tesla, NVIDIA (Oct 22, 2026): https://www.channelnewsasia.com/business/samsung-electro-mechanics-gets-28-billion-chip-investment-tesla-nvidia-report-says-6481841
- ChosunBiz — Big tech fund SEMCO's Korea substrate expansion (Oct 22, 2026): https://biz.chosun.com/en/en-it/2026/10/22/SG2GD2JAY5CRXBVX7U3I4N6VZ4/
- Morgan Stanley ABF supply-demand and pricing outlook (Oct 2026): https://longbridge.com/en/news/301862838
- Tom's Hardware deep dive — ABF substrates and the material wall (2026): https://news.lavx.hu/article/abf-substrates-in-data-center-silicon-solving-the-supply-crunch-beneath-every-ai-accelerator
- SEMCO-Sumitomo glass core JV (Jul 2, 2026): https://en.infomaxai.com/news/articleView.html?idxno=128368
📩 Melewatkan analisis hari ini? Terima yang besok di email Anda
Daily Silicon pukul 10:30 KST plus poin penting laporan keuangan dan riset, lebih dulu. Saat berlangganan, pilih newsletter Korea, Inggris, atau Jepang; analisis Bahasa Indonesia terbit setiap hari di situs.
Berlangganan gratis →
Gratis · Tanpa spam · Berhenti kapan saja


