 VLSI Korea
Bank-bank Diam-diam Melepas Utang Pusat Data AI yang Baru Mereka Susun
Bank-bank yang menyusun utang AI senilai $500 miliar kini diam-diam melepasnya — dan biaya uang bisa menjadi batas permintaan chip pada 2027.


Sinyal terpenting di pasar semikonduktor minggu ini bukanlah pengumuman chip. Melainkan sinyal perbankan: bank-bank yang sama yang berlomba menyusun utang pusat data AI enam bulan lalu kini diam-diam berusaha mengeluarkannya dari neraca mereka. Ketika para pemberi pinjaman yang paling dekat dengan uang mulai melakukan lindung nilai atas taruhan mereka sendiri, lapisan pembiayaan dari ledakan AI — lapisan yang mengubah pesanan pembelian chip menjadi pendapatan nyata — sedang berkedip kuning.
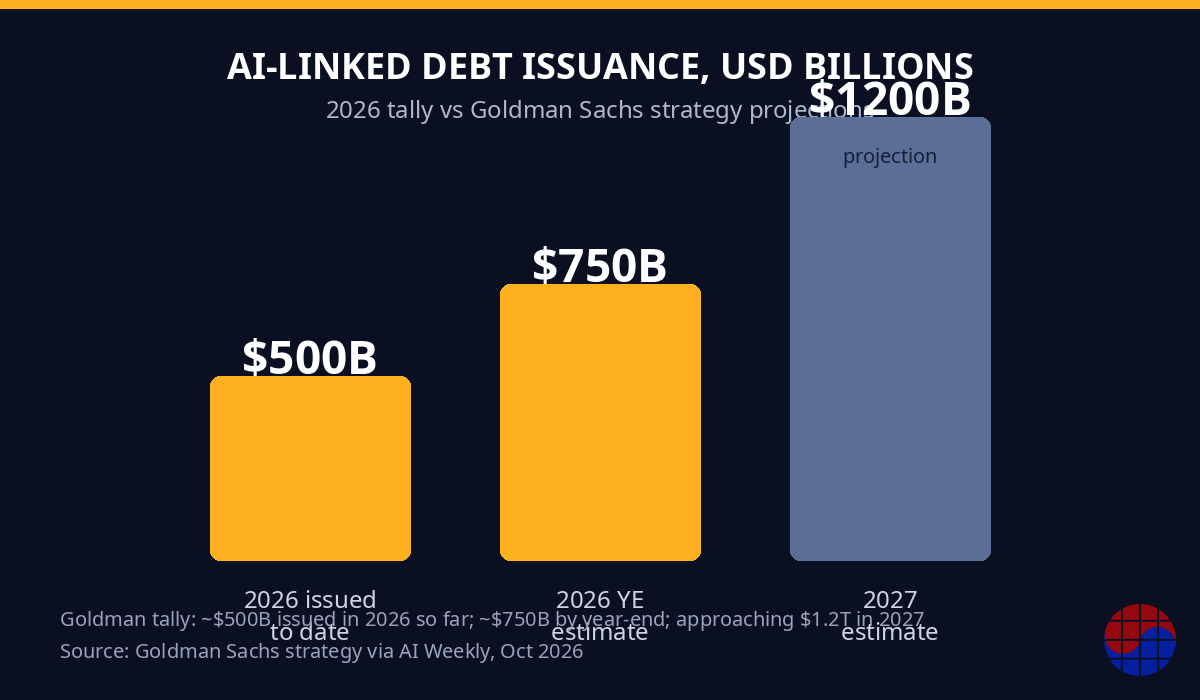
Angka-angka di balik kisah ini sangat mencengangkan. Strategi Goldman Sachs mencatat penerbitan utang terkait AI sekitar $500 miliar sepanjang 2026, dengan proyeksi mencapai $750 miliar pada akhir tahun dan mendekati $1,2 triliun pada 2027.* Mundurnya bank-bank tidak berarti pembangunan AI berhenti besok. Tetapi itu berarti biaya pendanaan wafer berikutnya, rak GPU berikutnya, dan kontrak pasokan HBM berikutnya naik dengan cepat — dan biaya pendanaan yang naik punya cara untuk mengubah "permintaan AI yang tak terpuaskan" menjadi pesanan yang dibatalkan.
Apa yang terjadi: dua kesepakatan yang menceritakan semuanya
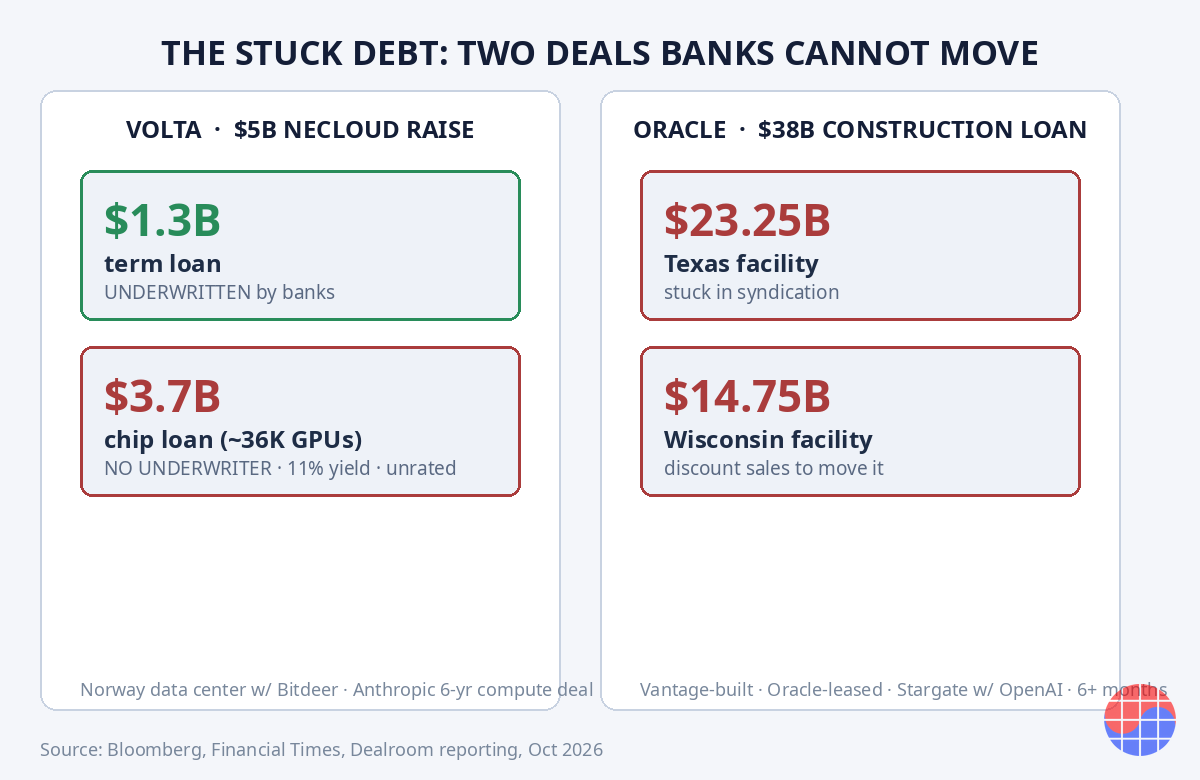
Kesepakatan satu: pinjaman $38 miliar yang tak bisa dipindahkan. Kelompok bank yang dipimpin JPMorgan dan MUFG telah menghabiskan lebih dari enam bulan mencoba mensindikasikan pinjaman konstruksi rekor $38 miliar terkait pusat data di Texas dan Wisconsin, yang dibangun oleh Vantage Data Centers dan disewakan kepada Oracle sebagai bagian dari komitmen Stargate-nya dengan OpenAI (dilaporkan Bloomberg, Oktober 2026). Setelah lebih dari dua lusin bank dan investor bergabung, para arranger masih menawarkan potongan terakhir — dan beberapa pemberi pinjaman kini bersedia menjual potongan kepada pembeli non-bank dengan diskon, hanya untuk memindahkannya.
Pertimbangkan apa artinya. Bank menyusun utang untuk menjualnya, bukan untuk menyimpannya; model bisnis mereka adalah memindahkan surat berharga. Enam bulan terjebak pada satu kesepakatan adalah keabadian. Pinjaman itu terbagi menjadi fasilitas Texas $23,25 miliar dan fasilitas Wisconsin $14,75 miliar, dengan harga sekitar 2,5 poin persentase di atas suku bunga acuan dan jatuh tempo empat tahun. Peringkat korporat Oracle berada satu tingkat di atas junk setelah penurunan peringkat S&P pada Juli 2026 — yang tidak membantu mempercepat penjualan.
Kesepakatan dua: penggalangan $5 miliar neocloud dengan lubang $3,7 miliar. Volta Infrastructure Holdings, neocloud Inggris yang didirikan pada 2026 oleh mantan eksekutif infrastruktur Brookfield, menggalang $5 miliar utang — dipimpin JPMorgan dan Goldman Sachs — untuk membiayai kompleks pusat data di Norwegia, yang dioperasikan bersama penambang Bitcoin Bitdeer. Inilah detail yang penting: bank-bank hanya menjamin pinjaman berjangka $1,3 miliar, yang dijaminkan oleh pembayaran sewa. Pinjaman chip $3,7 miliar — bagian yang membeli sekitar 36.000 GPU NVIDIA — tidak memiliki penjamin sama sekali. Pinjaman itu ditawarkan dengan imbal hasil sekitar 11 persen, salah satu yang tertinggi dalam ledakan AI, dan tidak berperingkat, yang menghalangi dana collateralized loan obligation yang biasanya menjadi pembeli terbesar pinjaman leverage (dilaporkan Dealroom dan The Inference, Oktober 2026).
Jadi rantainya seperti ini: potongan teraman mendapatkan nama bank, dan potongan pembelian GPU — yang benar-benar menjadi pendapatan semikonduktor — dijual kepada investor yang haus imbal hasil pada 11 persen, tanpa bank yang bersedia berdiri di belakangnya. Goldman, yang mengumpulkan biaya pengaturan, menjaga utang itu di luar neracanya sendiri. Sementara itu, para ahli strategi Goldman sendiri bersikap underweight terhadap kredit hyperscaler.
Mengapa sekarang: suku bunga, dan memori 2022
Pemicunya adalah moneter. Federal Reserve menaikkan suku bunga pada September 2026 — kenaikan pertama dalam tiga tahun — dan para ekonom Goldman memperkirakan kenaikan lagi pada Desember. Dalam panggilan pendapatan, CEO Goldman David Solomon mengatakan tekanan pada suku bunga dapat memengaruhi imbal hasil dan kelayakan proyek AI, dan bahwa bank tetap sangat selektif terhadap risiko AI yang dijaminnya.
Bank-bank ingat 2022. Kenaikan suku bunga yang cepat saat itu membuat pemberi pinjaman menanggung kerugian besar atas pinjaman leverage yang tidak bisa mereka jual. Tidak ada seorang pun di bank besar yang ingin menjadi pihak yang memegang tumpukan surat AI tak terjual berikutnya. Financial Times melaporkan bahwa JPMorgan, Morgan Stanley, SMBC, dan MUFG telah menjajaki transfer risiko yang signifikan — kesepakatan yang memungkinkan bank mempertahankan pinjaman di atas kertas sambil mengalihkan potongan paling berisiko kepada investor luar — karena mereka berbenturan dengan batas internal atas eksposur terkait AI.
Matthew Moniot, co-head pembagian risiko kredit di Man Group — perusahaan yang seluruh bisnisnya adalah menentukan harga jenis utang bank semacam ini — mengatakan kepada FT bahwa ukuran kesepakatan itu "di luar skala apa pun yang pernah kami pikirkan." Ketika para profesional yang membeli risiko bank untuk mencari nafkah mengatakan angka-angka itu tidak lagi muat dalam model mereka, itu bukan komentar. Itu masalah struktur pasar.
Bagian yang harus dibaca dua kali oleh orang chip: utang sebenarnya ada di luar neraca
Di sinilah kisah ini menjadi kisah semikonduktor. Analisis Morgan Stanley atas pengajuan dokumen (dilaporkan Axios, Agustus 2026) menemukan bahwa para hyperscaler telah berkomitmen pada $1,1 triliun pembayaran untuk sewa pusat data yang bahkan belum dimulai — dan tujuh perusahaan (Google, Meta, Microsoft, Oracle, Amazon, NVIDIA, Broadcom) juga telah setuju membeli $1,7 triliun "barang lain": komitmen pembelian untuk chip, memori, dan peralatan jaringan. Komitmen Google saja mencapai total $707 miliar pada kuartal terakhir, versus $72,5 miliar sepanjang 2025.
Strukturnya bekerja seperti ini: special purpose vehicle, yang sebagian besar dimiliki oleh manajer aset, meminjam uang, membangun pusat data, dan menyewakannya kepada perusahaan teknologi. Perusahaan teknologi mencatat sewa itu sebagai sewa. Obligasi berada di SPV — bukan di neraca hyperscaler. Harga obligasi-obligasi itu telah merosot.
Baca lagi dari sudut pandang vendor chip: bagian yang berarti dari "permintaan AI" dalam buku pesanan Anda adalah komitmen pembelian yang didukung oleh struktur sewa dan utang SPV — lapisan pembiayaan yang sama yang kini ditinggalkan bank-bank. Komitmen pembelian itu nyata sampai dinegosiasi ulang. Dan renegosiasi adalah tepatnya yang terjadi ketika pendanaan di balik pembeli dinilai ulang dari "pinjaman bank murah" menjadi "surat tak berperingkat 11 persen."
Bacaan VLSI+MBA: kredit adalah katup pengatur siklus AI
Hilangkan jargon keuangan dan ini adalah kisah siklus industri klasik dengan satu variabel baru: pembeli terakhir untuk chip bukan lagi sekadar hyperscaler dengan neraca kokoh. Semakin banyak, ia adalah neocloud — operator gaya Volta, gaya CoreWeave — yang mendanai armada GPU dengan utang leverage pada imbal hasil dua digit.
Tiga implikasi strategis berikut:
1. Kualitas permintaan kini lebih penting daripada kuantitas permintaan. Pesanan 36.000 GPU yang dibiayai dengan utang tak berperingkat 11 persen bukanlah aset yang sama dengan pesanan 36.000 GPU dari hyperscaler yang kaya kas. Bagi NVIDIA, SK hynix, dan divisi memori Samsung, pertanyaannya bergeser dari "berapa banyak GPU/tumpukan HBM yang akan diserap pasar" menjadi "neraca siapa yang ada di balik pesanan pembelian." Disiplin pembiayaan vendor — seni membosankan memeriksa kredit pelanggan — akan segera penting di semikonduktor seperti pentingnya di peralatan telekomunikasi pada 2001.
2. Siklus peralatan terpangkas. ASML, Applied Materials, Lam Research, dan Tokyo Electron menjual ke belanja modal (capex) foundry, dan capex foundry didanai oleh pasar kredit yang sama yang sedang menilai ulang risiko AI. Jika permintaan GPU neocloud melunak, efek orde kedua mendarat pada harga memori (kontrak HBM dinegosiasikan terhadap jadwal pembangunan pusat data) dan kemudian pada capex logika. Narasi kekurangan peralatan 2028 dan narasi pengetatan kredit 2026 kini menarik ke arah berlawanan — dan kredit biasanya memenangkan jangka pendek.
3. Para pemenang berkonsolidasi. Alphabet menjadi perusahaan teknologi pertama dalam beberapa dekade yang menerbitkan obligasi 100 tahun, menggalang $31,5 miliar pada Februari 2026. Hyperscaler yang kaya kas dapat mendanai pembangunan pada suku bunga investment-grade sementara neocloud membayar 11 persen. Spread itu adalah parit kompetitif: setiap poin biaya pendanaan adalah poin margin yang dapat dibelanjakan pemain yang berpendanaan baik untuk silikon kustom, perjanjian pasokan HBM, atau sekadar untuk bertahan lebih lama dari pembeli leverage. Harapkan dua belas bulan ke depan memisahkan pemain infrastruktur AI menjadi dua tingkatan — dan vendor chip harus mengelompokkan prakiraan pelanggan mereka dengan cara yang sama.
Intinya
Bank-bank membuang utang AI yang mereka jamin enam bulan lalu bukanlah bukti ledakan AI adalah gelembung. Itu bukti pembiayaan ledakan itu dihargai untuk lingkungan suku bunga yang tidak ada lagi. Bagi industri semikonduktor, pesannya konkret: kendala pada permintaan chip AI pada 2027 mungkin bukan kapasitas CoWoS atau pasokan HBM. Mungkin biaya uang. Awasi kredit, bukan hanya tape-out — karena ketika pemberi pinjaman ragu, pesanan pembelian tidak pernah jauh di belakang.
FAQ
Mengapa bank-bank menjual utang pusat data AI yang baru mereka jamin?
Bank memperoleh biaya dengan mengatur dan mendistribusikan utang, bukan dengan menyimpannya. Dengan Fed menaikkan suku bunga pada September 2026 (kenaikan pertama dalam tiga tahun) dan batas eksposur internal yang mengikat, pemberi pinjaman termasuk JPMorgan, Morgan Stanley, SMBC, dan MUFG menggunakan transfer risiko dan penjualan diskon untuk mengurangi eksposur terkait AI — langkah defensif yang dibentuk oleh 2022, ketika kenaikan suku bunga yang cepat membuat bank menanggung kerugian atas pinjaman leverage yang tak terjual.
Apa pinjaman Oracle $38 miliar yang terjebak dalam syndication?
Pinjaman konstruksi yang mendukung pusat data buatan Vantage di Texas ($23,25 miliar) dan Wisconsin ($14,75 miliar), yang disewakan kepada Oracle untuk komitmen Stargate-nya dengan OpenAI. Dipimpin JPMorgan dan MUFG, syndication telah berlarut lebih dari enam bulan (per Oktober 2026), dengan beberapa pemberi pinjaman kini bersedia menjual potongan dengan diskon kepada pembeli non-bank. Peringkat Oracle berada satu tingkat di atas junk setelah penurunan peringkat S&P pada Juli 2026.
Apa yang membuat kesepakatan $5 miliar Volta tidak biasa?
Bank-bank hanya menjamin pinjaman berjangka beragunan $1,3 miliar; pinjaman chip $3,7 miliar yang mendanai ~36.000 GPU NVIDIA tidak memiliki penjamin, ditawarkan pada imbal hasil ~11%, dan tidak berperingkat — menghalangi pembeli CLO. Ini menunjukkan bank akan mengambil biaya pada potongan aman sambil menyerahkan risiko pembelian GPU kepada investor imbal hasil.
Bagaimana ini memengaruhi permintaan semikonduktor?
Bagian yang tumbuh dari pesanan chip AI berasal dari neocloud yang dibiayai dengan utang leverage, bukan hyperscaler yang kaya kas. Jika biaya refinancing tetap tinggi, komitmen pembelian itu dapat dipangkas — menghantam GPU, HBM/memori, dan akhirnya capex peralatan. Kualitas kredit pelanggan menjadi sama pentingnya dengan ukuran pesanan.
Keterbukaan
Artikel ini adalah analisis berdasarkan pelaporan Financial Times, Bloomberg, Axios, Dealroom, dan The Inference per 15 Oktober 2026. Angka-angka yang dikutip (ukuran kesepakatan, imbal hasil, proyeksi penerbitan) berasal dari laporan-laporan tersebut dan estimasi strategi Goldman Sachs; angka-angka itu dapat direvisi saat kesepakatan ditutup. Tidak ada di sini yang merupakan nasihat investasi.
*Angka penerbitan: strategi Goldman Sachs via AI Weekly, Oktober 2026; detail kesepakatan: pelaporan Bloomberg, Financial Times, Dealroom, Oktober 2026.


