 VLSI Korea
Geopolitik Supersiklus Peralatan: Alasan Sebenarnya Siklus Ini Memanjang
Supersiklus peralatan memanjang karena dua kekuatan struktural: rantai pasok terbelah yang menduplikasi investasi kapasitas, dan pertumbuhan proses mature serta fotonik silikon. Empat perusahaan peralatan Korea berada tepat di jalurnya.


🆓 Artikel gratis · Siapa pun dapat membaca artikel ini secara gratis
Geopolitik Supersiklus Peralatan: Alasan Sebenarnya Siklus Ini Memanjang
Ringkasan 30 Detik
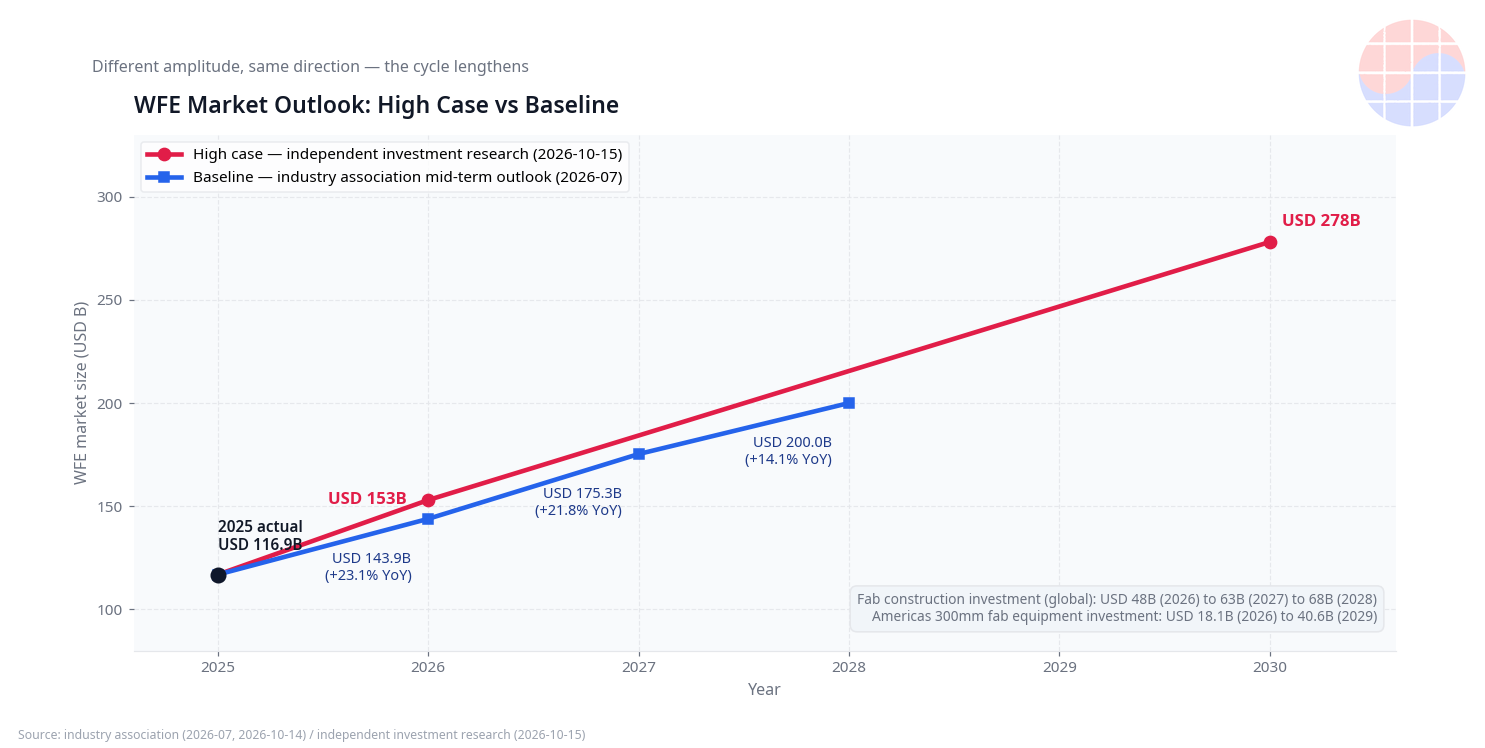
Supersiklus peralatan belum berakhir — ia memanjang, bukan karena gelembung permintaan melainkan dua kekuatan struktural. Pertama, rantai pasok yang terbelah: dua rantai pasok membangun node yang sama dua kali, sehingga investasi kapasitas yang terduplikasi mendorong permintaan WFE (peralatan fabrikasi wafer) melampaui bingkai siklus konvensional. Kedua, pertumbuhan struktural proses mature dan spesialti — seperti ditunjukkan mundurnya GlobalFoundries dari persaingan logika terdepan ke node spesialti dan fotonik silikon, bottleneck infrastruktur AI telah bergeser ke "separuh lain". Skenario high sebuah lembaga riset investasi independen (2026-10-15): pasar WFE dari US$153 miliar (2026) menjadi US$278 miliar (2030). Sisi konservatif: prospek pertengahan 2026 asosiasi industri memperkirakan WFE US$143,9 miliar (2026, +23,1%) menjadi US$200 miliar pada 2028 (diumumkan 2026-07). Amplitudo berbeda, arah sama. Empat pembuat peralatan front-end Korea — Wonik IPS, Jusung Engineering, Hanmi Semiconductor, dan SEMES — tepat berada di jalurnya.
Latar Belakang: Oktober 2026, Empat Besar Peralatan Cetak Rekor Bersamaan
Pertengahan Oktober 2026, hasil kuartal empat raksasa peralatan menyatu pada satu pesan: siklus tidak berbalik arah.
- ASML (2026-10-14, Q3): pendapatan €11,7 miliar (+55% YoY, batas atas guidance), laba bersih €5 miliar. Guidance 2026 naik ke €44–45 miliar; segmen memori +75% setahun penuh. Manajemen memperingatkan pengiriman 2027–2028 tak mengejar permintaan dan akan menambah kapasitas produksi >30% hingga 2028.
- Applied Materials (2026-08-13, Q3 fiskal): pendapatan US$9,12 miliar (+25% YoY, rekor), EPS GAAP US$3,17; Semiconductor Systems US$7,04 miliar (+27%) dengan porsi DRAM 26% (dari 22%) — penelusur langsung ekspansi DRAM untuk HBM. Guidance Q4 US$10,25 miliar.
- Lam Research (2026-07-29, Q4 fiskal): pendapatan US$6,72 miliar (+30% YoY, rekor), EPS disesuaikan US$1,82; NAND berlipat dua secara kuartalan; pengemasan canggih +70% YoY atau lebih pada 2026. Hasil kuartal September diumumkan 2026-10-21 (belum keluar per 2026-10-18).
- Tokyo Electron (Q1 fiskal, berakhir 2026-06-30): pendapatan ¥732,4 miliar (+33,3% YoY), laba bersih ¥164,3 miliar (+39,5% YoY); WFE 2026 diperkirakan mencetak rekor didorong permintaan server AI.
Keempatnya menunjuk ke arah yang sama — langka — namun Wall Street masih bicara "akhir siklus". Sebabnya: siklus lama digerakkan permintaan; siklus kali ini digerakkan permintaan, geopolitik, dan struktur rantai pasok sekaligus. Begitu perbedaannya terlihat, "siklus yang memanjang" mulai terbaca.
Perdebatan ini memanas pada Oktober 2026 karena guidance tahunan direvisi naik serentak dan para eksekutif mulai terbuka memperingatkan kekurangan pasokan 2027–2028. Meneriakkan "peak-out" saat pasokan tak mengejar permintaan menandakan bingkai analisisnya yang usang. Prospek investasi konstruksi fab asosiasi industri peralatan semikonduktor mengonfirmasi kapasitas yang dipesan tiga tahun ke depan: global sekitar US$48 miliar (2026) → US$63 miliar (2027) → US$68 miliar (2028) (2026-10-14). Kapasitas yang dipesan berarti pesanan peralatan yang dipesan.
Deep Dive: Dua Kekuatan Struktural yang Memperpanjang Siklus
Kekuatan 1. Dua Rantai Pasok Membangun Node yang Sama Dua Kali
Persamaan inti permintaan peralatan sederhana: Permintaan WFE = investasi kapasitas × biaya peralatan per fab. Pada 2026, kapasitas semikonduktor global diinvestasikan dua kali — karena fragmentasi.
Latarnya kontrol ekspor. Saat pembahasan AS–Belanda menguat soal pembatasan ekspor peralatan litografi DUV immersion ke Tiongkok (masih usulan legislatif; kontrol layanan belum berlaku per 2026-10-18), Tiongkok memilih menimbun sebelum kontrol berlaku. Analisis sebuah think tank (2026-10-05): fab Tiongkok mengamankan sekitar 296 pemindai DUV immersion canggih, dan produsen memori Tiongkok dilaporkan menimbun cukup DUV untuk menutup rencana ekspansi tiga tahun. CXMT mengumumkan investasi baru total 34,9 miliar yuan (sekitar 6,7 triliun won) pada 2026-09-28, dengan 92,9% dari proyek R&D 24,1 miliar yuan untuk pembelian peralatan.
Ini mengeras menjadi ekosistem peralatan terpisah, bukan timbunan sekali pakai: armada DUV fab Tiongkok menopang ekspansi node mature dan node mutakhir sekaligus. Rantai pasok Barat berekspansi lewat subsidi fab dan reshoring AS (peralatan fab 300mm Amerika dari US$18,1 miliar pada 2026 menjadi US$40,6 miliar pada 2029, menurut asosiasi industri, 2026-10-14); Tiongkok membangun rantai pasoknya sendiri. Kapasitas global terduplikasi — tiap duplikat menyerap satu set peralatan, permintaan peralatan terhitung dua kali.
Jadwal konstruksi fab menambah daya ungkit: pesanan peralatan mendahului konstruksi kapasitas. Prospek asosiasi industri (2026-10-14) — sekitar US$48 miliar (2026) menjadi US$68 miliar (2028): pabrik yang dipesan kini memesan peralatan pada 2027–2028. Janji ASML menambah kapasitas >30% hingga 2028 bersandar pada pipeline pesanan yang pasti. Begitu investasi duplikat geopolitik tertanam di jadwal konstruksi, siklus peralatan meregang jauh melampaui siklus permintaan.
Indikator paling jitu: bauran regional Lam Research — porsi Tiongkok turun 34%→26% secara kuartalan (Juni 2026). Di permukaan ini perlambatan investasi node mature Tiongkok; di baliknya, pengadaan peralatan fabnya bergeser dari Barat ke domestik. Peralatan etsa AMEC disebut 20–30% lebih murah dari peralatan Barat (dikutip dari TechInsights, Agustus 2026), dan pengujian peralatan etsa Tiongkok dilaporkan di fab Tiongkok milik Samsung dan SK hynix. Menyusutnya porsi Tiongkok vendor Barat bukan berarti WFE global menyusut — kapasitas yang sama tumbuh sambil memberi makan dua pool peralatan.
Kekuatan 2. "Separuh Lain" Rantai Pasok AI Mulai Menghasilkan Uang
Analisis semikonduktor cenderung terpaku pada logika terdepan — duel 2nm dan 1,4nm — padahal itu bias kelangsungan hidup: lebih dari separuh kapasitas aktual dan pendapatan peralatan berputar di proses mature dan spesialti.
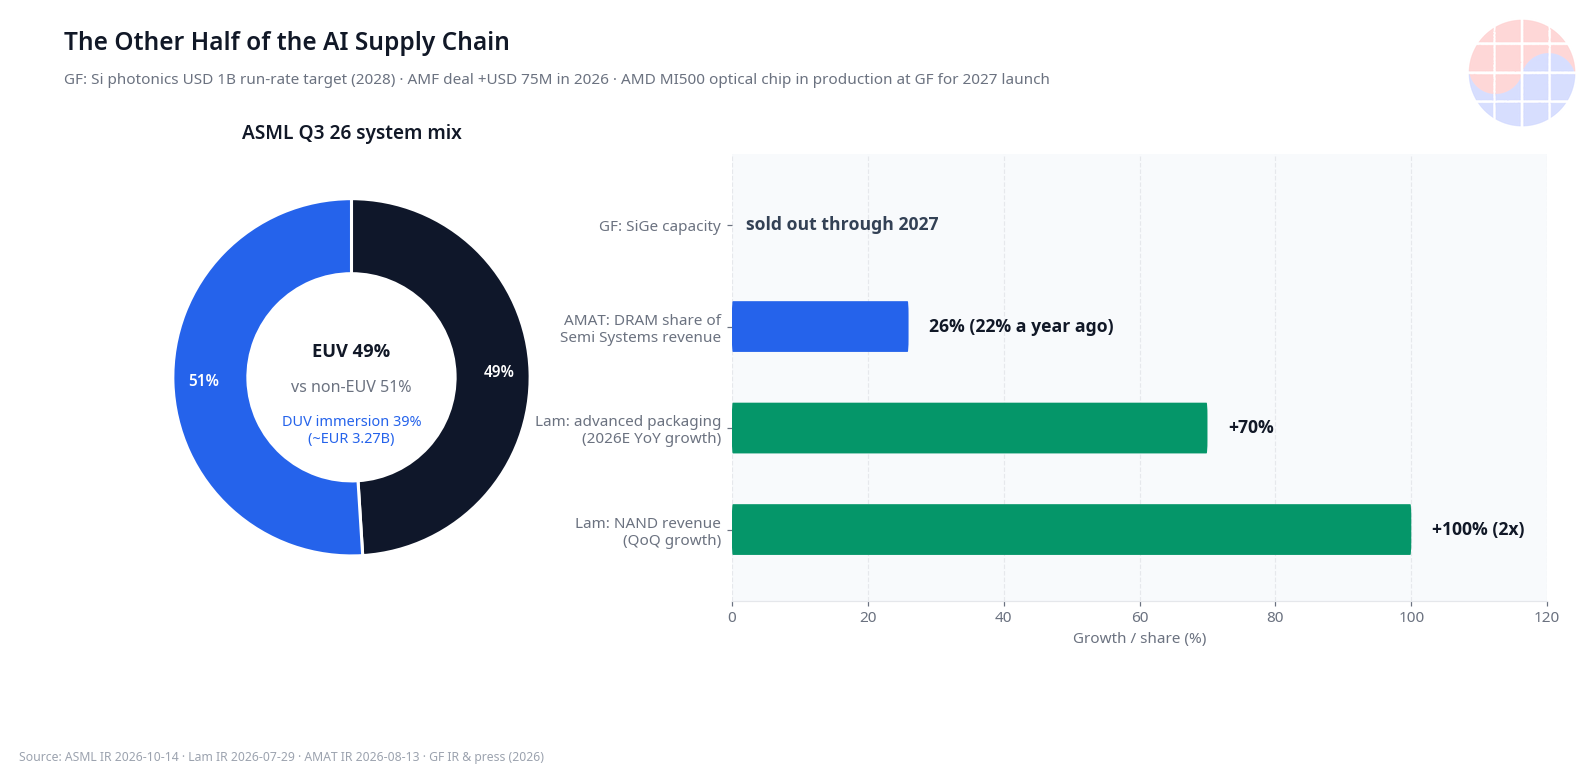
Bauran pendapatan sistem ASML Q3 2026: EUV 49%, non-EUV 51% — DUV immersion saja 39% (sekitar €3,27 miliar). Memori dan node mature bermulti-patterning DUV tanpa EUV memberi makan separuh pendapatan ASML. Porsi DRAM Applied 26%, NAND Lam berlipat dua secara kuartalan plus prospek pengemasan canggih +70%, prospek coater/developer TEL +50% — semuanya kisah "separuh lain", bukan logika mutakhir.
Puncak strategis "separuh lain" ini adalah GlobalFoundries: tak mengejar duel 2nm, fokus ke node spesialti dan fotonik silikon. Utilisasi kapasitas fab di ujung 80-an persen; kapasitas silikon germanium (SiGe) sudah oversubscribed hingga 2027.
"Separuh lain" sisi memori searah: perkiraan ASML pendapatan sistem memori 2026 +75% setahun penuh, porsi DRAM Applied melonjak 22%→26% dalam setahun, NAND Lam berlipat dua secara kuartalan — wajah berbeda dari satu fenomena. Di era HBM, kemajuan DRAM dan NAND menarik permintaan peralatan. Memproduksi sel mutakhir hanya dengan multi-patterning DUV adalah praktik standar industri memori, sehingga permintaan peralatan di wilayah tanpa EUV jauh lebih tebal dari dugaan. Prospek FY2027 per produk TEL — coater/developer +50%, etsa +30%, pengemasan canggih +60% — menunjuk segmen yang sama. Peristiwa 2026 bersifat menentukan:
- Awal 2026, dua akuisisi berselang 10 hari: Advanced Micro Foundry (foundry fotonik murni Singapura) + InfiniLink (startup interkoneksi optik Kairo). AMF diperkirakan menyumbang >US$75 juta pada 2026; fotonik silikon menargetkan run rate tahunan US$1 miliar pada 2028.
- Mei 2026: platform SCALE (Silicon Photonics Co-packaged Advanced Light Engine) untuk standar optik sistem AI.
- April 2026: GF membuat chip optik akselerator AI Instinct MI500 AMD (rilis 2027). Die komputasi di TSMC 2nm, konektivitas optik di GF — simbol strategi campuran.
- 2026-10-06: kontrak multi-tahun dengan Xanadu (komputasi kuantum fotonik) — transfer fotonik silikon nitrida (SiN) ultra-rendah-loss dan detektor foton tunggal (SNSPD) ke manufaktur volume di lini 300mm Malta.
- Kemitraan Marvell diperluas: berbasis SiGe Vermont untuk transceiver optik pluggable, LPO, NPO, dan CPO.
Tesisnya jelas: bottleneck klaster AI berpindah dari komputasi ke interkoneksi, dan optik menjadi aset strategis baru. Fotonix GF (Malta 300mm, CMOS SOI kelas 45nm + fotonik monolitik) sudah produksi massal 200G per lane; demo 400G selesai. GF yang dicap tertinggal di logika terdepan justru duduk nyaris eksklusif di segmen bottleneck inti infrastruktur AI.
Menyeimbangkan Angka: US$278 Miliar Adalah Skenario High
WFE US$153 miliar (2026) → US$278 miliar (2030) adalah estimasi skenario high sebuah lembaga riset investasi independen (2026-10-15), disajikan dengan klaim "hasil ASML, Applied, dan TSMC menunjuk ke skenario high" — angka yang mungkin tercampur logika kubu.
Garis dasar konservatif — prospek pasar peralatan pertengahan 2026 asosiasi industri (diumumkan 2026-07): WFE US$143,9 miliar (2026, +23,1% YoY, dari realisasi 2025 US$116,9 miliar) menjadi US$200 miliar pada 2028; total pendapatan peralatan semikonduktor US$229 miliar pada 2028. Prospek pertumbuhan WFE +21,8% (2027) dan +14,1% (2028) — tiga tahun beruntun dua digit, bertentangan dengan kebijaksanaan "akhir siklus".
Amplitudo berbeda, arah sama: investasi konstruksi fab global sekitar US$48 miliar (2026) → US$63 miliar (2027) → US$68 miliar (2028) (asosiasi industri, 2026-10-14) — kapasitas sudah dipesan tiga tahun ke depan.
Sudut Pandang Korea: Empat Perusahaan Peralatan Front-End di 2026
Angka 2026 saham peralatan Korea membuktikan supersiklus ini bukan "pesta empat raksasa AS saja".
- Wonik IPS (240810): estimasi Meritz Securities (2026-10-12) — pendapatan Q3 ₩342,5 miliar (+28% YoY), laba operasi ₩58,3 miliar (+112% YoY, margin 17,0%). Target harga ₩169.000 (penutupan ₩133.700). Pendapatan DRAM dan foundry diakui berurutan dari pabrik baru Pyeongtaek P4/M15X serta fab foundry Austin dan Taylor.
- Jusung Engineering (036930): saham +866% pada 2026 (per 2026-10-14). Backlog pesanan akhir Juni ₩233,6 miliar — tiga kali lipat dalam tiga bulan. Peralatan ALD andalannya untuk DRAM mutakhir dan NAND 3D. Konsensus: laba operasi ₩40,8 miliar (2026) → ₩140,1 miliar (2027); pendapatan 2027 ₩497 miliar (+36,4%). Investasi 34,9 miliar yuan CXMT (2026-09-28) menjadi katalis langsung.
- Hanmi Semiconductor (042700): pendapatan Q2 2026 ₩251 miliar (+39,5% YoY), laba operasi ₩130 miliar (margin 51,9%). Pada 2026-10-06 memenangkan pesanan MSVP (micro SAW & VISION PLACEMENT) ₩24,48 miliar dari Samsung Electro-Mechanics — peralatan back-end area luas untuk substrat semikonduktor AI, sinyal pulihnya transaksi grup Samsung pasca sengketa paten.
- SEMES (anak usaha Samsung Electronics, tidak tercatat): tanpa angka publik, namun sebagai pembuat peralatan back-end diproyeksi penerima manfaat langsung ekspansi massal HBM4 (generasi ke-6) Samsung Electronics (pemberitaan 2026-09-28).
Latarnya: SK hynix September 2026 menginvestasikan 54 triliun won untuk Yongin Y2 dan Cheongju M17, plus ekspansi pasokan HBM4 dan DRAM server Samsung paruh kedua. Riset sekuritas domestik menilai pesanan HBM dan DRAM berperforma tinggi "tanpa tanda perlambatan" (per Oktober 2026). Micron mengumumkan belanja modal sekitar US$25 miliar untuk paruh pertama FY2027 (2026-09~2027-02) — nyaris menyamai setahun penuh FY2026 (US$27,4 miliar); estimasi setahun penuh FY2027 US$50 miliar.
Sanggahan: Tiga Skenario di Mana Siklus Bisa Berbalik
Tesis di atas bisa salah; analisis seimbang lahir dari menguji optimisme.
Pertama, kelebihan kapasitas node mature Tiongkok. Investasi duplikat berarti, dibalik, risiko kelebihan kapasitas ganda. Jika kelebihan pasokan chip node mature meruntuhkan harga, investasi kapasitas berhenti — armada DUV fab Tiongkok menopang ekspansi node mature. Turunnya porsi Tiongkok Lam 34%→26% pun mencerminkan perlambatannya. Optimisme duplikat dan pesimisme kelebihan kapasitas adalah dua sisi koin — harga node mature wajib dipantau tiap kuartal.
Kedua, logika kubu skenario high. US$278 miliar (2030) adalah estimasi satu lembaga riset investasi independen dengan klaim "hasil ASML, Applied, dan TSMC menunjuk ke skenario high" — estimasi optimistis yang lahir di puncak hasil. Garis dasar US$200 miliar (2028) asosiasi industri adalah penyeimbangnya; trayektori aktual kemungkinan besar di antara keduanya.
Ketiga, pukulan langsung risiko geopolitik. Logika dua rantai pasok adalah pedang bermata dua: jika kontrol ekspor meluas ke layanan dan suku cadang (kini masih usulan legislatif), pendapatan pemeliharaan peralatan terpasang di Tiongkok terpukul. Pendapatan manajemen installed base ASML Q3 2026 saja €3,3 miliar — €400 juta di atas guidance; makin besar porsi layanan, makin sensitif hasil terhadap perluasan kontrol. Bauran regional pembuat peralatan harus dibaca bersama distribusi regional pendapatan layanan.
Ketiga risiko ini tak membalik arah. Investasi konstruksi fab sudah dipesan hingga 2028, dan permintaan struktural fotonik silikon serta pengemasan canggih berjalan di jalurnya sendiri. Yang berubah menurut skenario risiko hanya kemiringan trayektori.
Chase's Take: Variabel Pengendali Siklus Telah Berubah
Premis lama analisis siklus peralatan: "permintaan menciptakan siklus." Kali ini variabel pengendali bergeser dari permintaan ke geopolitik.
Supersiklus lama (2017, 2021) adalah satu loop: lonjakan permintaan → kekurangan kapasitas → ekspansi → kelebihan pasokan → koreksi. Loop 2026 berbeda: fragmentasi rantai pasok menduplikasi kapasitas, dan kapasitas duplikat menciptakan pesanan peralatan terlepas dari permintaan. Timbunan DUV Tiongkok, investasi 34,9 miliar yuan CXMT, penggandaan investasi peralatan fab Amerika — bukan "karena permintaan bagus", melainkan "karena rantai pasok dibelah". Saat loop permintaan dan loop geopolitik bertumpang tindih, siklus memanjang — keniscayaan matematis.
Kedua, selagi industri terpaku pada logika terdepan, separuh pendapatan peralatan aktual berasal dari DUV, node mature, dan proses spesialti. Pilihan GF — "tak mengejar 2nm" — bukan menyerah, melainkan optimasi portofolio: SiGe oversubscribed, target run rate fotonik silikon US$1 miliar pada 2028, kemenangan chip optik AMD MI500. Posisi tepat membidik peralihan struktural bottleneck AI dari komputasi ke interkoneksi. Valuasi foundry spesialti masih terjebak bingkai "foundry kelas dua", tetapi bingkai itu berubah begitu fotonik silikon dinilai ulang sebagai aset strategis rantai pasok AI.
Ketiga, angka 2026 empat perusahaan peralatan Korea mengonfirmasi "K-equipment" sebagai penerima manfaat struktural supersiklus memori. Laba operasi Wonik IPS +112%, backlog Jusung Engineering tiga kali lipat, margin operasi Hanmi Semiconductor 51,9% — perluasan pangsa dan perbaikan bauran produk, bukan beta siklus. Ekspansi CXMT yang menjadi katalis Jusung Engineering juga menandakan diversifikasi pelanggan peralatan Korea berjalan.
Keempat, implikasi praktis bagi investor peralatan: pendefinisian ulang "positioning siklus". Aturan lama — jual di akhir siklus, beli di awal — goyah karena batasnya kini kabur. Selama pemesanan konstruksi fab terbentang hingga 2028 dan investasi duplikat berlanjut, "akhir" terus terdorong mundur. Diskon siklus mekanis pada valuasi adalah bingkai usang; di segmen pertumbuhan struktural, yang layak menempel adalah premi pertumbuhan. Skenario high US$278 miliar tak perlu ditelan mentah-mentah — bahkan dengan garis dasar asosiasi industri US$200 miliar (2028) sebagai batas bawah, tiga tahun beruntun dua digit adalah angka "tengah", bukan "akhir".
Catatan dingin: skenario high US$278 miliar (2030) adalah angka berkubu. Untuk penilaian seimbang, tetapkan US$200 miliar (2028) asosiasi industri sebagai batas bawah dan skenario high sebagai batas atas; trayektori aktual di antaranya — arah ke atas. Investasi konstruksi fab yang dipesan hingga 2028 menjamin arahnya.
Tambahan: logika "dua rantai pasok" berdampak langsung pada bauran regional vendor. Vendor Barat yang porsi Tiongkoknya menyusut menutup kekosongan lewat ekspansi di Amerika, Taiwan, Korea, dan Jepang — prospek penggandaan investasi peralatan fab Amerika dari asosiasi industri adalah angkanya; fab Tiongkok menaikkan porsi domestik. Vendor harus menjual ke dua pool pelanggan berbeda untuk kapasitas global yang sama — penjualan, layanan, hingga rantai pasok suku cadang berjalan ganda — dan semua biaya itu memperbesar kue pasar WFE.
Implikasi: Bagi Investor dan Operator
Implikasi investasi
- Peralihan bingkai valuasi saham peralatan: bingkai diskon akhir siklus tradisional tak cocok. Loop permintaan dan loop geopolitik yang bertumpang tindih memperpanjang siklus secara struktural; dengan empat raksasa serentak mencetak rekor dan kapasitas dipesan hingga 2028, taruhan "peak-out" prematur.
- Premi spesialti dan fotonik: fotonik silikon dinilai ulang sebagai aset strategis pembuka bottleneck interkoneksi klaster AI — produksi massal Fotonix GF dan demo 400G, platform SCALE, kemitraan Xanadu dan Marvell adalah titik verifikasinya. Pantau ruang penilaian ulang aset foundry spesialti berdiskon "foundry kelas dua".
- Penerima manfaat struktural K-equipment: Wonik IPS, Jusung Engineering, Hanmi Semiconductor, dan SEMES tepat di jalur belanja modal memori (HBM4 Samsung, 54 triliun won SK hynix, estimasi belanja modal FY2027 Micron US$50 miliar). Untuk saham bereksposur pelanggan Tiongkok seperti Jusung Engineering (CXMT), risiko dan manfaat kontrol ekspor hadir bersamaan — perlu analisis sensitivitas per skenario.
Implikasi manajemen
- Premi "ketahanan rantai pasok" masuk ke keputusan belanja modal: tolok ukur investasi kapasitas kini bukan hanya prospek permintaan. Di era dua rantai pasok, kapasitas kubu mana yang diamankan menentukan bauran regional dan visibilitas pesanan vendor — penurunan porsi Tiongkok Lam 34%→26% menunjukkan penyeimbangan ulang portofolio regional sudah berjalan.
- Pengadaan peralatan ganda: bagi operator fab, pengujian paralel peralatan Barat dan Tiongkok (contoh: pengujian peralatan AMEC di fab Tiongkok Samsung dan SK hynix) menjadi standar lindung nilai risiko. Vendor perlu memeriksa bauran pelanggan yang terlalu terekspos satu kubu.
- Nilai M&A kapabilitas fotonik: akuisisi AMF dan InfiniLink oleh GF berselang 10 hari awal 2026 menunjukkan nilai kelangkaan kapabilitas fotonik silikon; nilai strategis pemegang IP interkoneksi optik dan kapabilitas foundry dalam tren naik.
Sanggahan: perkiraan pasar dalam tulisan ini (WFE US$153 miliar → US$278 miliar dan sejenisnya) adalah estimasi lembaga tertentu dan dapat berbeda dari kenyataan. Jangan jadikan dasar keputusan investasi.
FAQ
Apa itu pasar WFE (peralatan fabrikasi wafer)?
WFE adalah pasar peralatan front-end yang mengukir rangkaian pada wafer. Mencakup peralatan litografi (paparan), etsa, deposisi, dan pembersihan, serta menyumbang sekitar 80% dari total pasar peralatan semikonduktor. Ketika investasi kapasitas semikonduktor naik, inilah kategori peralatan yang paling dulu dan paling besar menerima manfaat.
Mengapa supersiklus peralatan kali ini disebut lebih panjang dari masa lalu?
Ada dua alasan struktural. Pertama, fragmentasi rantai pasok menyebabkan kapasitas node yang sama diinvestasikan secara terduplikasi di dua rantai pasok, sehingga terjadi pesanan peralatan yang terlepas dari permintaan. Kedua, pertumbuhan struktural "separuh lain" seperti memori (HBM), pengemasan canggih, dan fotonik silikon menciptakan permintaan peralatan terpisah dari siklus logika terdepan. Ketika dua loop tumpang tindih, siklus memanjang.
Mengapa strategi GlobalFoundries "tidak mengejar 2nm" penting?
GF fokus pada node spesialti dan fotonik silikon alih-alih persaingan terdepan, dan kapasitas produksi SiGe-nya sudah habis terjual hingga 2027. Seiring bottleneck klaster AI berpindah dari komputasi ke interkoneksi, konektivitas optik menjadi aset strategis baru. Kemenangan chip optik MI500 AMD (dijadwalkan rilis 2027) membuktikannya. Ada ruang penilaian ulang bagi valuasi yang terjebak dalam bingkai "foundry kelas dua".
Apa dasar manfaat bagi saham peralatan Korea?
Laba operasi kuartal ketiga Wonik IPS +112% (estimasi, 2026-10-12), backlog pesanan Jusung Engineering tiga kali lipat dalam tiga bulan, margin operasi kuartal kedua Hanmi Semiconductor 51.9% — semuanya penerima manfaat langsung dari ekspansi belanja modal memori (HBM4 Samsung, investasi 54조 원 SK hynix, estimasi belanja modal FY2027 Micron sekitar $500억). Bahwa pengumuman investasi 349억 위안 CXMT menjadi katalis langsung bagi Jusung Engineering juga merupakan bukti diversifikasi pelanggan.
<!-- CHART-SPECS Bagan 1 — Perbandingan perkiraan WFE (chart-wfe-trajectory)
- Judul: "WFE Market Outlook: High Case vs Baseline" (teks Inggris saja)
- Data:
- Skenario high (lembaga riset investasi independen, 2026-10-15): 2026 $153B → 2030 $278B
- Garis dasar (prospek pertengahan tahun asosiasi industri, 2026-07): 2026 $143,9B (+23,1% YoY) → 2028 $200B
- Realisasi 2025 $116,9B (asosiasi industri) — penanda garis dasar
- Laju pertumbuhan WFE asosiasi industri: +21,8% (2027), +14,1% (2028)
- Investasi konstruksi fab global: 2026 ~$48B → 2027 $63B → 2028 $68B (asosiasi industri, 2026-10-14)
- Investasi peralatan fab 300mm Amerika: 2026 $18,1B → 2029 $40,6B (asosiasi industri, 2026-10-14)
- Gaya: kontras tinggi, watermark logo VLSI, pencantuman Source: asosiasi industri / independent investment research
Bagan 2 — "Separuh lain" rantai pasok AI (chart-specialty-half)
- Judul: "The Other Half of the AI Supply Chain" (teks Inggris saja)
- Titik data:
- Bauran pendapatan sistem ASML Q3 2026: EUV 49% / non-EUV 51% (DUV immersion 39% ≈ €3,27B) (ASML IR, 2026-10-14)
- Lam: pendapatan NAND berlipat dua QoQ, pengemasan canggih +70% YoY atau lebih pada 2026 (Lam IR, 2026-07-29)
- Applied Materials: DRAM 26% dari pendapatan Semiconductor Systems (vs 22% setahun lalu) (AMAT IR, 2026-08-13)
- GF: kapasitas SiGe habis terjual hingga 2027; fotonik silikon menargetkan run rate $1B pada 2028; akuisisi AMF berkontribusi +$75M pada 2026 (GF IR/pemberitaan, 2026)
- Chip optik AMD MI500 di GF, rilis 2027 (dilaporkan 2026-04)
- Gaya: logo/produk perusahaan terkait terlihat jelas, larangan ilustrasi generik, watermark logo VLSI, pencantuman Source
-->
Bacaan terkait


