 VLSI Korea
TSMC、6四半期連続の過去最高益見通し…Intel・QualcommがCPU最大20%値上げ、SamsungのHBM4EはNVIDIA認証通過
TSMCのQ3は6四半期連続の過去最高純益見通し(NT$746.3B、10/15発表)。ASMLは明日決算。Intel・QualcommがCPU最大20%値上げ、Samsungの12-high HBM4EがNVIDIA認証通過との報道。


2026年10月13日(火)デイリーシリコン。今週木曜日(10/15)に発表されるTSMCのQ3決算は、6四半期連続の過去最高純利益(NT$746.3B、前年同期比+65%)が見込まれる。すでに発表済みのQ3売上高NT$1.49T(+50%)が前哨戦だ。明日(10/14)はASMLのQ3決算 — 市場は売上高+56%よりも受注と2027年見通しに注目する。一方、Intel・QualcommがCPUを最大20%値上げし、Samsungの12-high HBM4EがNVIDIA認証を通過したとの報道も出た。
Executive Summary
- TSMC Q3 — 6四半期連続の過去最高純益見通し(10/15発表):LSEG SmartEstimateで純利益NT$746.3B(約$23.4B)、前年同期比+65%。すでに発表されたQ3売上高NT$1.49T(+50%)は市場予想と自社ガイダンス上限を上回った。
- ASML Q3は明日(10/14):売上高コンセンサスは約$13.13B(前年同期比+56%)。焦点は受注残(order bookings)と、2027年にLow-NA EUV生産能力を+30%拡大する計画。
- CPU値上げの波(TrendForce、10/12):IntelのPanther Lakeは+15〜20%(9/1〜)、Meteor/Arrow Lakeは+5〜10%、QualcommのSnapdragon X/X2 Eliteは+10%(10/1〜)、AMDも値上げを検討中。TSMCの2027年先端プロセス値上げ(5〜10%見込み)のコスト転嫁が始まった。
- Intel GPU D-Series "Crescent Island"発表(10/12、OCP):空冷式PCIe AI推論カード。FP8で1.3 PFLOPS、帯域幅1.5 TB/s、350W、パートナーカードは最大480GB LPDDR5X。
- Samsung、HBM4供給をテコにAMDファウンドリ事業を狙う(Chosun Biz/TrendForce、10/9):Lisa Su氏のソウル訪問(10/7)— AMDのHeliosラックは31TBのHBM4を必要とする。SamsungはSF2P 2nmでAMDのCPU/GPUダイ受託を提案したが、AMDはTSMCを「undisputed leader」と呼び回答を保留。
- CXMT — 第5世代DRAM量産+年末までに4F2 DDR5サーバーメモリ(SCMP、10/12):4F square構造で、Samsungの2028年量産目標より2年先行を宣言。Micron −1%、SKハイニックス −0.8%。
- HBM4Eレース — Samsungの12-highがNVIDIA認証通過との報道(KED Global/Hankyung):2,048-bit、14〜16 Gbps/pin、スタックあたり最大3.6 TB/s。JEDEC標準なし — ベンダー定義の世代。量産は2027年。
- Micron台湾でスト承認(10/7):桃園労組の投票で99%が賛成(投票者2,012人中1,994人)。実施時期は未定。Micronの台湾ファブは同社のグローバルDRAMの60%以上を供給。
- SEMICON West 2026が本日開幕(10/13〜15、Moscone Center SF):SEMIのテーマは、産業売上高が$1Tに迫る中でチップ製造をどうスケールさせるか。製造能力、先端パッケージ、人材不足(2030年までに米国で11.5万人の新規雇用、約58%が未充足の見通し)。
- Sumitomo Bakelite、チップ封止(underfill)能力を拡張(10/9):蘇州+シンガポールの新ライン — underfillは約2倍、compression-molding granuleは約3倍。京セラのケミカル事業を約¥30B(約$190M)で買収。
01 · TSMC — 6四半期連続の過去最高純益見通し(10/15)
TL;DR:木曜日(10/15)発表のTSMC Q3純利益は、LSEG SmartEstimate(アナリスト16人)でNT$746.3B(約$23.4B)、前年同期比+65%と6四半期連続の過去最高が濃厚(Reuters、10/12)。10/8に発表済みのQ3売上高NT$1.49T(+50%)は市場予想(NT$1.46T)と7月ガイダンス($44.6〜45.8B)の上限をともに上回った。
- 記録更新のハードルはNT$706.56B — これを超えれば過去最高の四半期純利益かつ11四半期連続の増益。
- 9月売上高NT$511.86B(前年同期比+54.6%)、1〜9月累計NT$3.90T(+41.1%)。牽引役はAIチップ製造能力とCoWoS先端パッケージ需要。
- Morgan Stanley(10/6ノート)は、年間USD売上高ガイダンスが「40%強」から「40%台前半〜半ば」へ引き上げられると予想(3nm需要が牽引)。2nm立ち上げによる下期gross margin希薄化3〜4ppは織り込み済み。
- 木曜日の決算コール(0600 GMT、日本時間午後3時)の焦点は、$265BのArizona拡張の具体策とQ4・年間ガイダンスの更新。
- 時価総額は約$2.1T — Samsung Electronicsの約2倍、アジア最大の上場企業。
VLSIコメント:今回の決算で本当に問われるのは純利益の数字そのものではなく、「2027年もこの成長が続くか」だ。ガイダンス引き上げ幅、Arizonaの具体策、CoWoSのコメントをセットで読むべきだ。ASML(明日)とTSMC(木曜)が今週の半導体セクターの方向を決める。
02 · ASML Q3は明日(10/14)— 市場は+56%の先を見る
TL;DR:ASMLが水曜日の寄り付き前にQ3決算を発表する。コンセンサスは売上高約$13.13B(前年同期比+56%)、gross margin約55.7%、純利益約€4.09B(+92%)。7月に年間ガイダンスを引き上げ済みのため、市場の関心は受注と2027年の生産能力に向かっている。
- Q3コンセンサス€11.62Bはガイダンス上限(€12B)に近く、Q2(€9.326B)から+25% QoQ。
- 核心は生産ボトルネックの解消:7月に経営陣がLow-NA EUV生産能力を2027年に+30%(年間約65台→約85台)拡大する計画を発表。実行力が2027〜28年の成長可視性を左右する。
- 年間€44B中点を基準に逆算したQ4売上高は約€14.2B(+46%)— 市場の現行Q4予想(約€14.05B)をやや上回る。ガイダンス再引き上げの有無が株価の方向を決める。
- オプション市場は決算後の±6%の値動きを織り込み中 — 過去4四半期平均(±2.38%)の2倍以上。年初来+66%。
出典: TipRanks、TradingKey
VLSIコメント:ASMLの今回の決算は、「装置スーパーサイクルが2027年も続くか」を測る最も純粋なテストだ。受注が頭打ちになれば、装置セクター全体(LRCX、AMAT、東京エレクトロン)が連動する — 明日は装置を見る日だ。
03 · CPU値上げの波 — Intel最大20%、Qualcomm 10%、AMDも検討中
TL;DR:IntelとQualcommがCPU価格を引き上げ、AMDも値上げを検討中とTrendForce(10/12、Commercial Times引用)が報じた。Intelは9/1からPanther Lake上位モデルを+15〜20%、Meteor/Arrow Lakeを+5〜10%。Qualcommは10/1からSnapdragon X/X2 Elite PCプラットフォームを+10%。TSMCの2027年先端プロセス値上げ(5〜10%見込み)のコスト転嫁が本格化している。
- Intelは2025年末以降3度目の値上げ — Panther Lakeの値上げはTSMC N3E製の高性能GPUタイル搭載モデルに集中。CPU computeタイルは自社18A。
- Qualcommの+10%はSnapdragon X/X2 Elite PCプラットフォームが対象 — PC事業拡大のマージン構造を直撃。
- 背景:TSMCの2027年値上げ見通し — 先端プロセス5〜10%、先端パッケージ10〜15%、成熟プロセス3〜5%(CNA、アナリスト推計)。
- ノートPC OEM(Acer、ASUS、Lenovo、Dell、HP)が一次吸収者 — DDR5・ストレージ価格上昇と重なり、消費者価格への転嫁圧力が高まっている。
出典: TrendForce、VideoCardz
VLSIコメント:「AI PC需要の強さ」と「コスト転嫁」は同じコインの裏表だ。OEMマージンが耐える範囲では販売価格上昇に、限界を超えればスペックダウンとして現れる。年末商戦のPC BOM構造にとって、値上げは確定変数だ。
04 · Intel GPU D-Series "Crescent Island" — 空冷式AI推論カード
TL;DR:Intelが10/12のOCP Global SummitでCrescent Islandの正式名称とスペックを発表した:GPU D-Series(D270)。FP8で1.3 PFLOPS、メモリ帯域幅1.5 TB/s、350W、空冷式PCIe 5.0 x16 — 液冷なしで既存データセンターに搭載できる。パートナーカードは最大480GB LPDDR5X。
- Xe3Pアーキテクチャ — 32 Xe3Pコア、256 XMX行列エンジン、32MB統合L2。従来の3Dグラフィックス・レイトレーシングハードウェアを削除し、ダイ面積をAI演算に割り当て。
- Intelリファレンスカードは160GB LPDDR5X、ODMパートナーは最大480GB構成が可能。HBMの代わりにLPDDR5X — 推論ワークロードの「容量・コスト」最適化戦略。
- 1カードで3,000億パラメータモデル、8-GPUシステムで1兆超に対応(Intel主張)。顧客サンプリング中 — 価格・出荷時期は未発表、独立ベンチマークなし。
- Ponte Vecchio(2021)以来初の商用AIデータセンターGPU。Rialto Bridge・Falcon Shores中止後の、推論市場を狙った中間ターゲット製品。
出典: Intel、ServeTheHome、VideoCardz
VLSIコメント:「HBMなしで推論を」という賭けは、メモリ価格が高騰する今最も現実的なポジショニングだ。ただし1.5 TB/sはHBMベース加速器の足元レベル — ターゲットはフロンティア学習ではなく、推論ファームのTCO競争だ。
05 · Samsung、HBM4供給をテコにAMDファウンドリ受注を狙う
TL;DR:SamsungはHBM4サプライヤーとしての立場を利用して、AMDのCPU/GPUダイをSF2P 2nmで受託する交渉を進めているとChosun Biz/TrendForce(10/9)が報じた。Lisa Su氏の10/7ソウル訪問(DS部門長Jun Young-hyun氏、SKハイニックスKwak Noh-jung CEOとの会談)はHBM4(Heliosラックは1システムあたり31TBが必要)が中心だったが、ファウンドリ議論に波及した。AMDはTSMCを「undisputed leader」と呼び回答を保留。
- AMDのInstinct MI455XはHBM4を432GB搭載 — 前世代MI355X(288GB HBM3E)比+50%。SKハイニックスの2026年HBM4生産の大部分はNVIDIAに押さえられており、Samsungは実質的にAMDの主供給元。
- 3月のMOU(HBM4+次世代DDR5供給、MI455Xの主供給元指定)がファウンドリ議論の起点 — 今はメモリ→ファウンドリ→パッケージングの「ターンキー」提案に拡張中。
- 争点は歩留まり:SamsungのSF2は量産基準線の約70%を大きく下回っているとの報道。フラッグシップ加速器を預けるには「too risky」(韓国メディア引用の業界関係者)。
- 現実的な第一歩はコンシューマRyzen級 — Daishin Securitiesも同様の見方。Su氏は「非常に幅広いパートナーシップを議論中」と余地を残した。
出典: Chosun Biz、Tech Times、TrendForce
VLSIコメント:メモリ不足をファウンドリ交渉力に変えるのはSamsungだけが使えるカードだ。ただし鍵は認証(qualification)ではなく歩留まり — SF2Pが70%のハードルを越えるまでは「テコ」ではなく「オプション」だ。
06 · CXMT — 第5世代DRAM量産+年末までに4F2 DDR5サーバーメモリ
TL;DR:中国のCXMTが第5世代DRAMプラットフォームの量産を宣言し、Cao Kanyu社長が10/10の上海イベントで「年末までに4F2構造のDDR5 RDIMMサーバーメモリを発売する」と述べた(SCMP)。4F squareは主流の6F squareよりセル面積を縮小する — Samsungが2028年量産を目標とする技術を、CXMTが2年先行で商用化するとの宣言だ。
- CXMT第5世代(G5)プラットフォーム:9/20に量産宣言、24Gb LPDDR5X 2製品が生産中。ただし9/21のSSE開示では「まだvolume sales段階ではない」— 顧客認証・歩留まり改善が鍵。
- 4F2移行の核心は水平→垂直トランジスタチャネル+CXMTのVertical Surrounding Gateアーキテクチャ。SKハイニックスは2025年にロードマップ公開、Samsungは2028年量産目標。
- 市場反応:Micron −1%(overnight)、SKハイニックス −0.8%。韓国業界からは「技術マーケティングが過剰」との声も。
- CXMTは2026年半ばに上海STAR Market上場 — 資金調達力を背景に能力拡張を並行。
出典: Stocktwits、MK、AI Stock Wire
07 · HBM4Eレース — Samsungの12-highがNVIDIA認証通過との報道
TL;DR:Samsungの12-high HBM4EがNVIDIAと主要ハイパースケーラーの認証テストを通過したとの報道(KED Global/Hankyung、10/7 — 両社とも公式確認なし)。HBM4Eは2,048-bitインターフェース、14〜16 Gbps/pin、スタックあたり最大3.6 TB/s。JEDEC標準がなく、ベンダー定義の世代だ。量産は2027年。
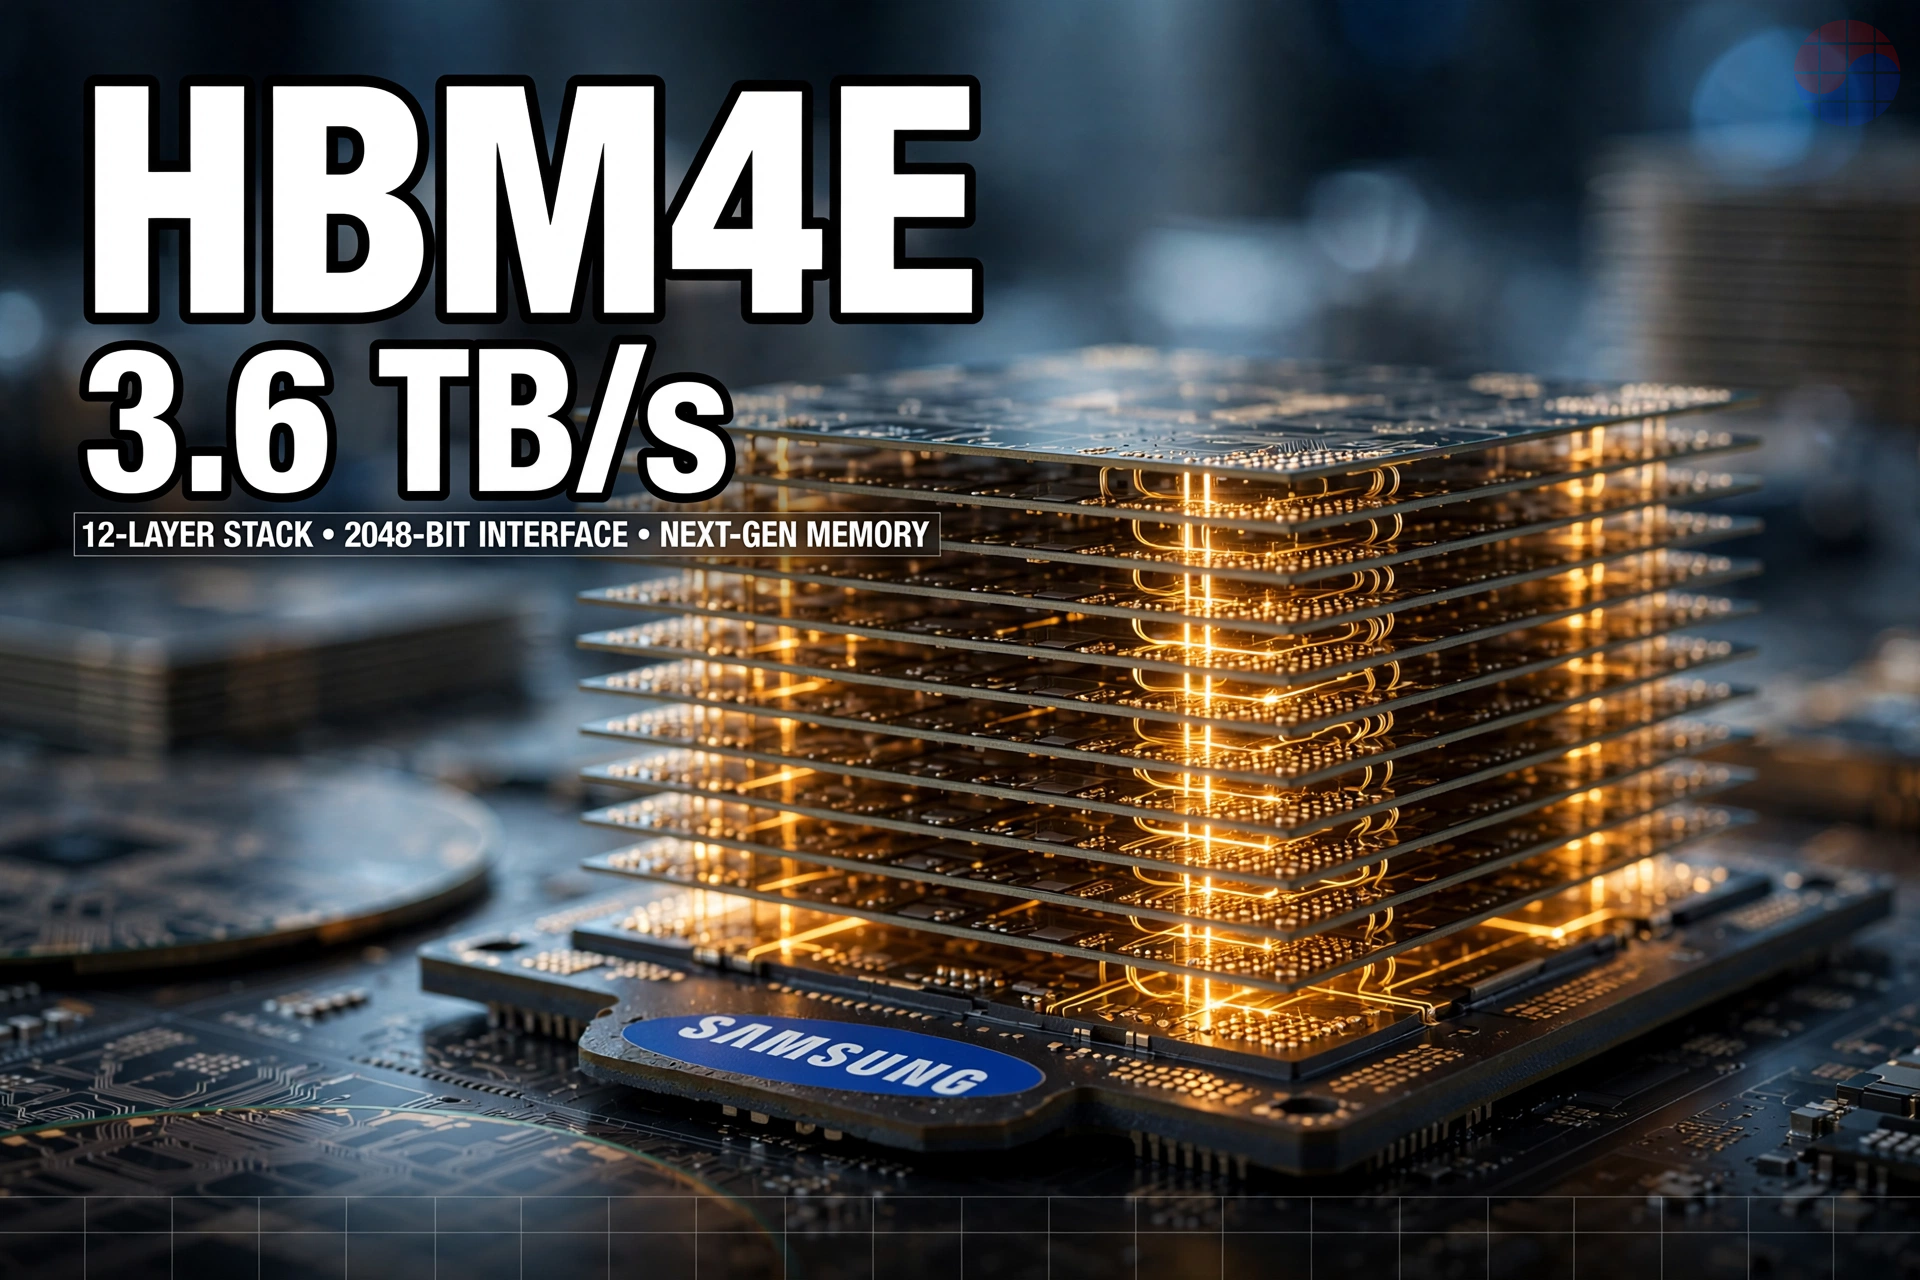
- Samsung 12-high HBM4Eスペック:スタックあたり48GB、14 Gbps安定動作・最大16 Gbps、1c DRAM+4nmロジックbase die、エネルギー効率+16%。HBM4比で+20%超の性能向上。
- SKハイニックスも12-high HBM4Eサンプルを出荷 — 両社とも2027年量産目標。Micronの2027年供給分はすでに高値でほぼ確定済み。
- HBM4Eの次は16-high+hybrid bonding、その後Rubin世代とともにHBM5。ガラス基板(glass substrate)が2,048-bitインターフェース対応の候補。
- Samsungは2026年HBM4生産分が事実上完売と説明 — メモリ不足は2027年に深刻化し2028年まで続くとの見方。
出典: KED Global、RCR Wireless、WCCFTech
VLSIコメント:「認証通過」はトロフィーではなくシグナルだ — 真の指標は供給契約だ。HBM4Eがベンダー定義である点も重要:同じ「HBM4E」ラベルの下でSamsung・SKハイニックス・Micronの実装が異なる可能性があり、独立ベンチマークのない性能主張は割り引いて聞くべきだ。
08 · Micron台湾でスト承認 — グローバルDRAMの60%が懸かる
TL;DR:Micronの桃園労組が10/7のスト賛否投票で99%賛成(投票者2,012人中1,994人、投票率89.1%)となりスト権を確保した。実施時期は未定。Micronの台湾ファブは同社のグローバルDRAMの60%以上を供給する最大生産拠点だ。
- 要求:営業利益の15%を四半期ボーナスとして配分する恒常的profit-sharing+83カ月分の一時金。Micron提示の最大68カ月分は拒否。
- 労組はSamsung・SKハイニックスの利益連動ボーナス制度をベンチマークに提示 — 韓国メモリ企業の労使モデルがグローバルに拡散する構図。
- 台中労組は交渉継続中 — 10/22に3回目の調停予定。両労組で台湾従業員15,000人の80%以上を代表。
- ストが現実化すれば、すでにタイトなメモリ市場の供給懸念が増幅する。Micronは2026年Q3時点でmulti-year take-or-pay契約による約$18Bの現金預託を保有。
出典: Reuters、Nikkei Asia
09 · SEMICON West 2026が本日開幕 — $1T時代の製造スケールアップ
TL;DR:SEMICON West 2026が本日(10/13〜15)サンフランシスコのMoscone Centerで開幕する。SEMIのフレームは明確だ — 産業売上高が$1Tに迫る中で、チップ製造をどうスケールさせるか。テーマは製造能力、先端パッケージ、人材不足。
- 人材不足が核心議題:SIAの見通しでは2030年までに米国で11.5万人の新規雇用が生まれるが、約58%は未充足の見込み。
- テーマ「Transform Tomorrow」— CEO Summit、Advanced Packaging & Heterogeneous Integration Summit、Test Vision Symposiumなど。
- サンフランシスコでの最後の開催 — 2027年からは春日程(3/30〜4/1)でPhoenix Convention Centerに永久移転。米国半導体製造の中心がArizonaに移っている。
- 装置・材料サプライチェーンの物理的中心がArizonaに集中しているだけに、同イベントでの装置メーカーの発表(能力拡張・新製品)が注目される。
出典: Semiconductor Digest、InBusiness PHX
10 · Sumitomo Bakelite — チップ封止(underfill)能力を約2倍に
TL;DR:Sumitomo Bakeliteが10/9の声明で、SUMIKON EME mold underfillの生産能力を拡張すると発表した。中国・蘇州+シンガポールの新ライン — underfillは約2倍、compression-molding granuleは約3倍。蘇州はFY2030に立ち上げ、シンガポールはFY2028末。京セラのケミカル事業を約¥30B(約$190M)で買収し、10月末にクロージング。
- 先端パッケージ需要(特にCoWoS系)の材料ボトルネックを解く投資 — underfillはHBM積層・大面積パッケージの核心材料。
- 装置(ASML・Disco・Besi)と材料が同じ方向に能力を増やすのは、先端パッケージスーパーサイクルのさらなる証拠だ。
出典:Sumitomo Bakelite会社声明(10/9)— リンクは別途確認中
半導体株価まとめ
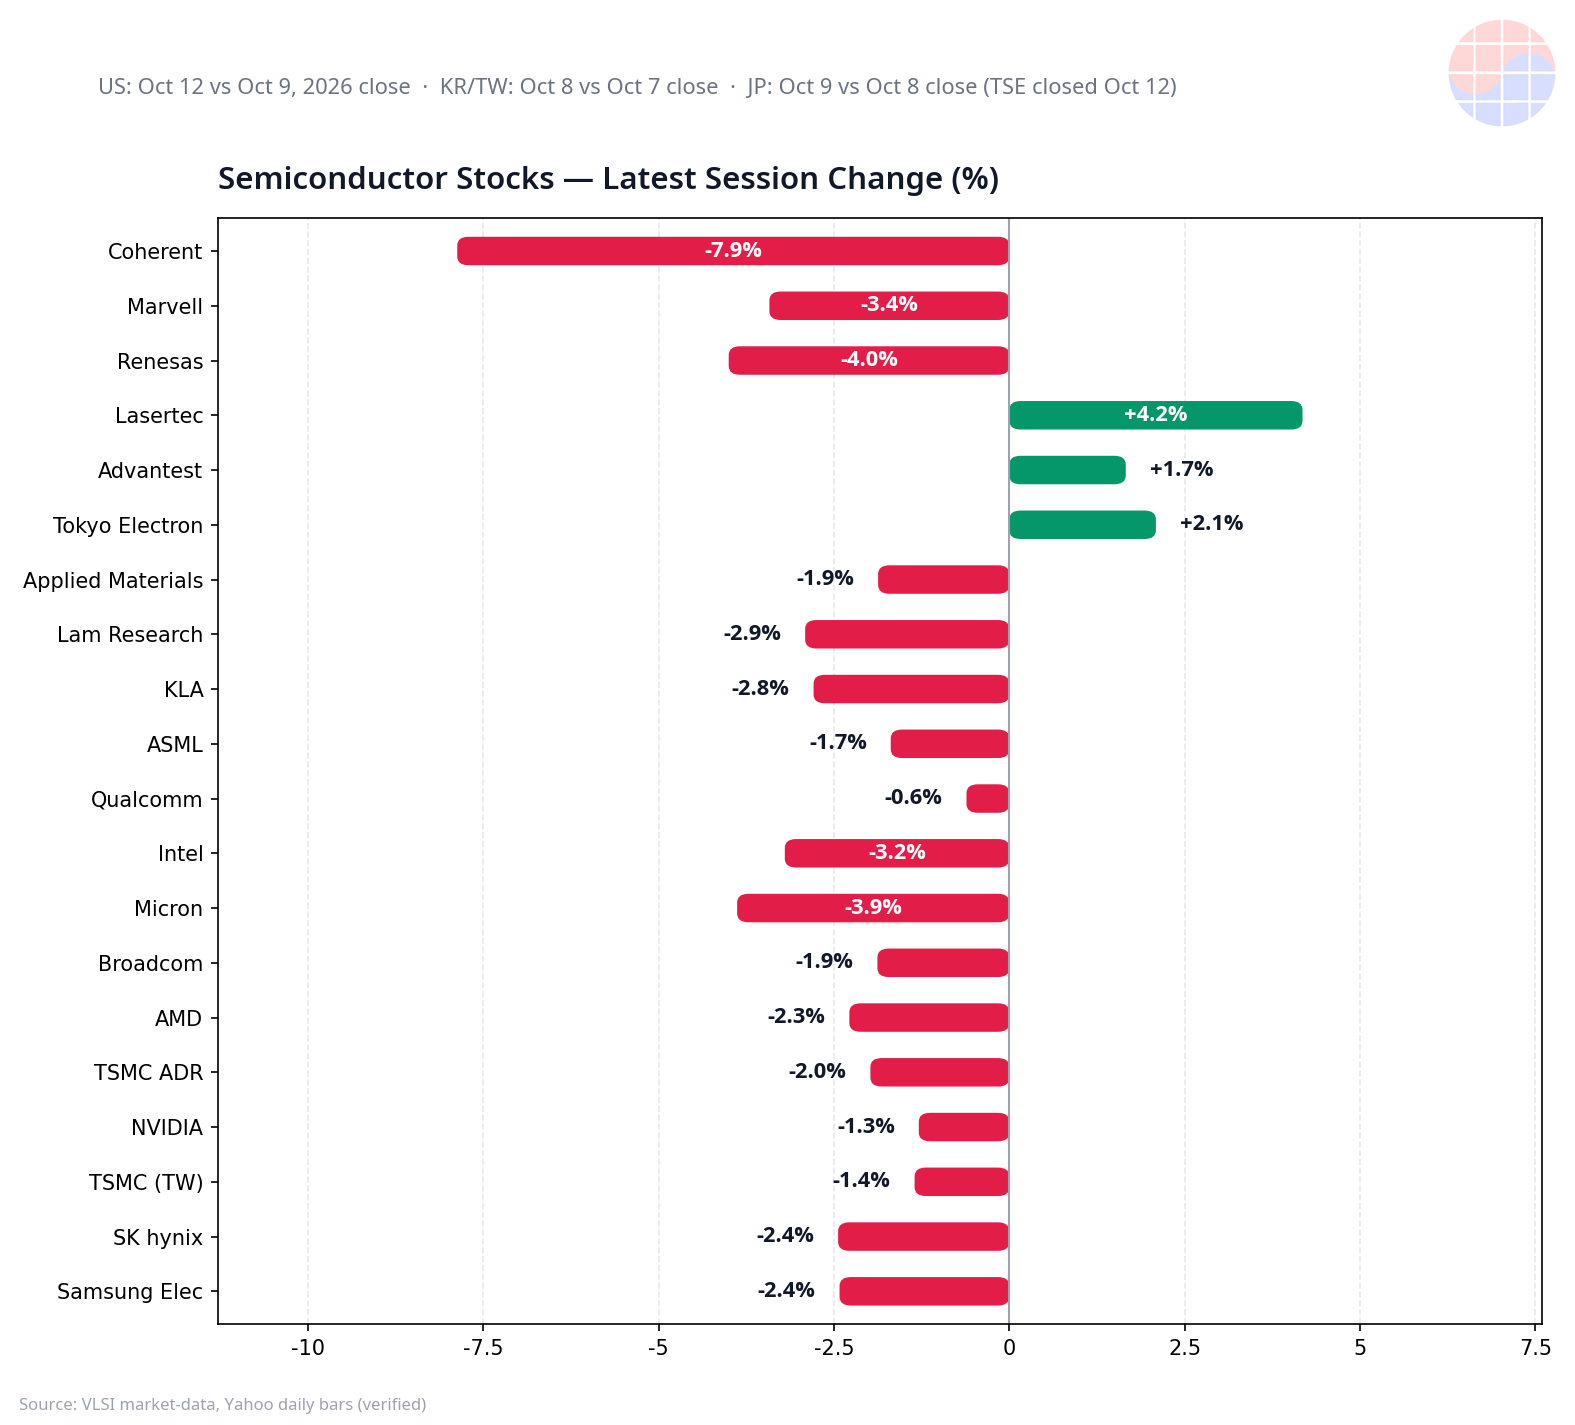
米国は10/12終値(10/9比)、韓国・台湾は10/8終値(10/7比、データ更新遅延)、日本は10/9終値(10/8比、10/12休場)基準。* 月曜の米国半導体株はTSMC・ASML決算を控えた様子見で軟調 — Micron −3.88%(ストリスク+CXMT)、Intel −3.20%、Marvell −3.42%、Coherent −7.87%が目立った。一方、日本の装置株は堅調 — Lasertec +4.18%、東京エレクトロン +2.09%、アドバンテスト +1.66%。Samsung Electronics・SKハイニックスは10/8にそれぞれ−2.42%、−2.44%で引けた。
FAQ
TSMCのQ3決算が今週最重要イベントなのはなぜか?
AIチップ需要の実物指標だからだ。Q3売上高NT$1.49T(+50%)は確定済みで、木曜日(10/15)には純利益+Q4・年間ガイダンスが出る。Morgan Stanleyは年間売上高成長率ガイダンスが40%台前半〜半ばに引き上げられると見ている。
CPU価格引き上げの消費者への影響は?
短期的には限定的だ — OEM在庫と既存の流通在庫が緩衝する。ただPanther Lake +15〜20%、Snapdragon X/X2 Elite +10%はノートPC OEMのBOMに直接響き、年末〜来年の新製品価格に転嫁される可能性が高い。
Samsung HBM4Eの「NVIDIA認証通過」は確定か?
いいえ。KED Global/Hankyungの報道(10/7)であり、Samsung・NVIDIAとも公式確認していない。* 認証と供給契約は別物 — 実際の数量・契約規模は未確認だ。
Micron台湾ストが現実化したら?
Micronの台湾ファブは同社のグローバルDRAMの60%以上を供給する。実施時期は未定だが、すでにタイトなメモリ市場の供給懸念が増幅し、DRAM・HBM価格の上昇圧力につながりうる。
HBM4EとHBM4の違いは?
HBM4Eは2,048-bitインターフェース、14〜16 Gbps/pinでスタックあたり最大3.6 TB/sを狙う次世代規格だ。JEDEC標準が未制定のためベンダー定義 — Samsung・SKハイニックス・Micronの実装が異なる可能性がある。量産は2027年目標。
* 脚注:本稿で引用した数値は公開報道・証券会社推計に基づくもので、2026年10月13日時点のものです。*印の項目(CXMT・HBM4E認証・Samsungファウンドリ交渉関連)は報道であり、各社の公式確認ではありません。株価データはmarket-dataの日足基準で、韓国・台湾は10月8日終値(更新遅延)です。



