VLSI Korea
ディスコ決算、過去最高の売上高でも株価は年初来安値 ― 出荷額1,487億円とガイダンスの乖離(ディスコ・HBM後工程)
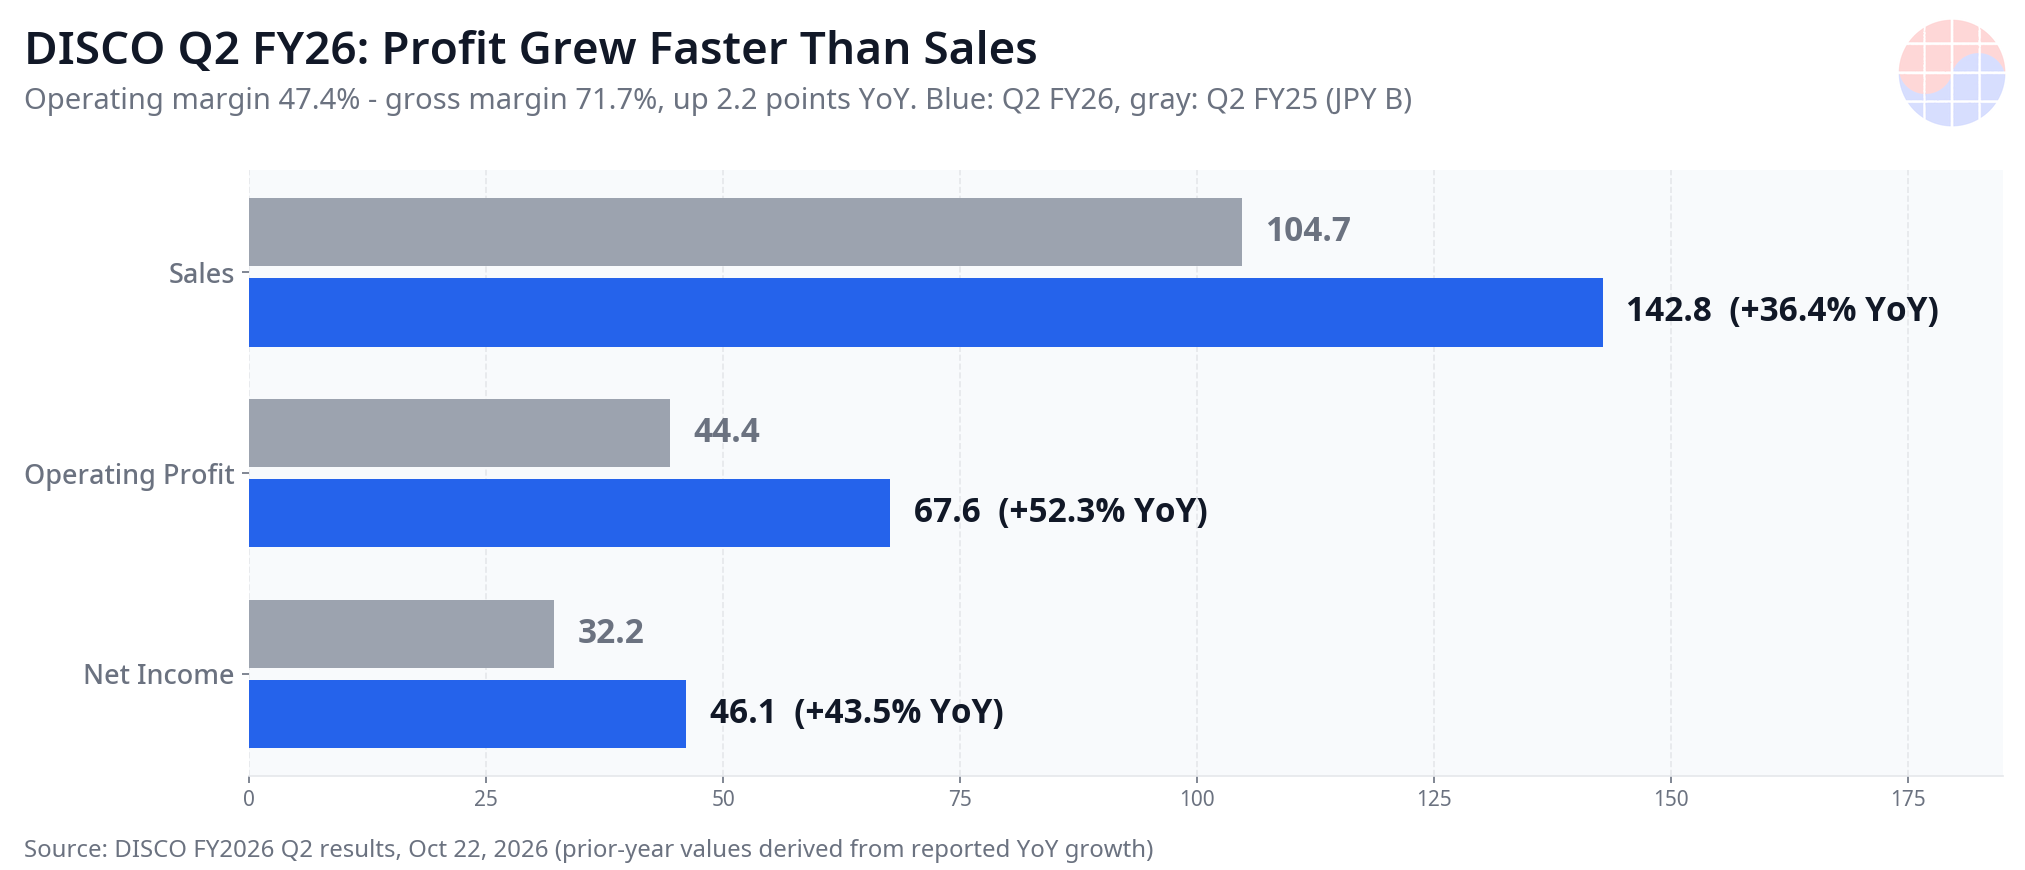
ディスコの2026年度第2四半期は売上高1,427億円(前年同期比+36.4%)、営業利益676億円(同+52.3%)、出荷額1,486億円(同+54%)と過去最高だったが、株価は年初来安値を更新した。初めて開示された累計見通しが示す次の四半期の営業利益が市場予想を約100億円下回ったためだ。


🆓 無料記事 · どなたでも無料でお読みいただけます
結論から。 ディスコ(東証: 6146)は2026年10月22日に発表した2026年度第2四半期(2026年7~9月期)決算で、売上高1,427億5,000万円(前年同期比+36.4%)、営業利益676億円(同+52.3%)と四半期ベースで過去最高を更新し、需要を最も素直に映す出荷額も1,486億7,700万円(同+54%)で過去最高となった。ところが10月23日の株価は一時10%安まで売られ、年初来安値を更新した。理由は決算そのものではない。今回初めて開示された第3四半期累計(4~12月)の見通しから逆算される10~12月期の営業利益が約581億円と、市場予想を100億円近く下回ったためだ。本日の決算説明会までを踏まえ、この乖離の読み解き方を整理する。
数値は会社の決算発表(2026年10月22日)を複数の国内メディアで突き合わせたもの。見通しと市場予想の比較は10月23日の市場報道、株価は10月23日の東京市場の終値に基づく。
主要数値の一覧
| 項目 | 第2四半期(7~9月)実績 | 前年同期比 |
|---|---|---|
| 売上高 | 1,427億5,000万円 | +36.4%(四半期過去最高) |
| 営業利益 | 676億円(営業利益率47.4%) | +52.3%(過去最高) |
| 純利益 | 461億円 | +43.5% |
| 売上総利益率 | 71.7% | +2.2ポイント |
| 出荷額 | 1,486億7,700万円 | +54%(過去最高) |
| 上期(4~9月)売上高/営業利益 | 2,571億円/1,166億円 | +32.1%/+47.9% |
| 10~12月期 出荷額見通し | 1,496億円 | 過去最高の第2四半期を上回る |
| 10~12月期 営業利益(見通しから逆算) | 約581億円 | 市場予想を約100億円下回る |
| 中間配当 | 1株186円 | 前回予想から+15円(前期129円) |
| 株価(10月23日終値) | 49,290円 | -3.79%(一時-10%、年初来安値) |
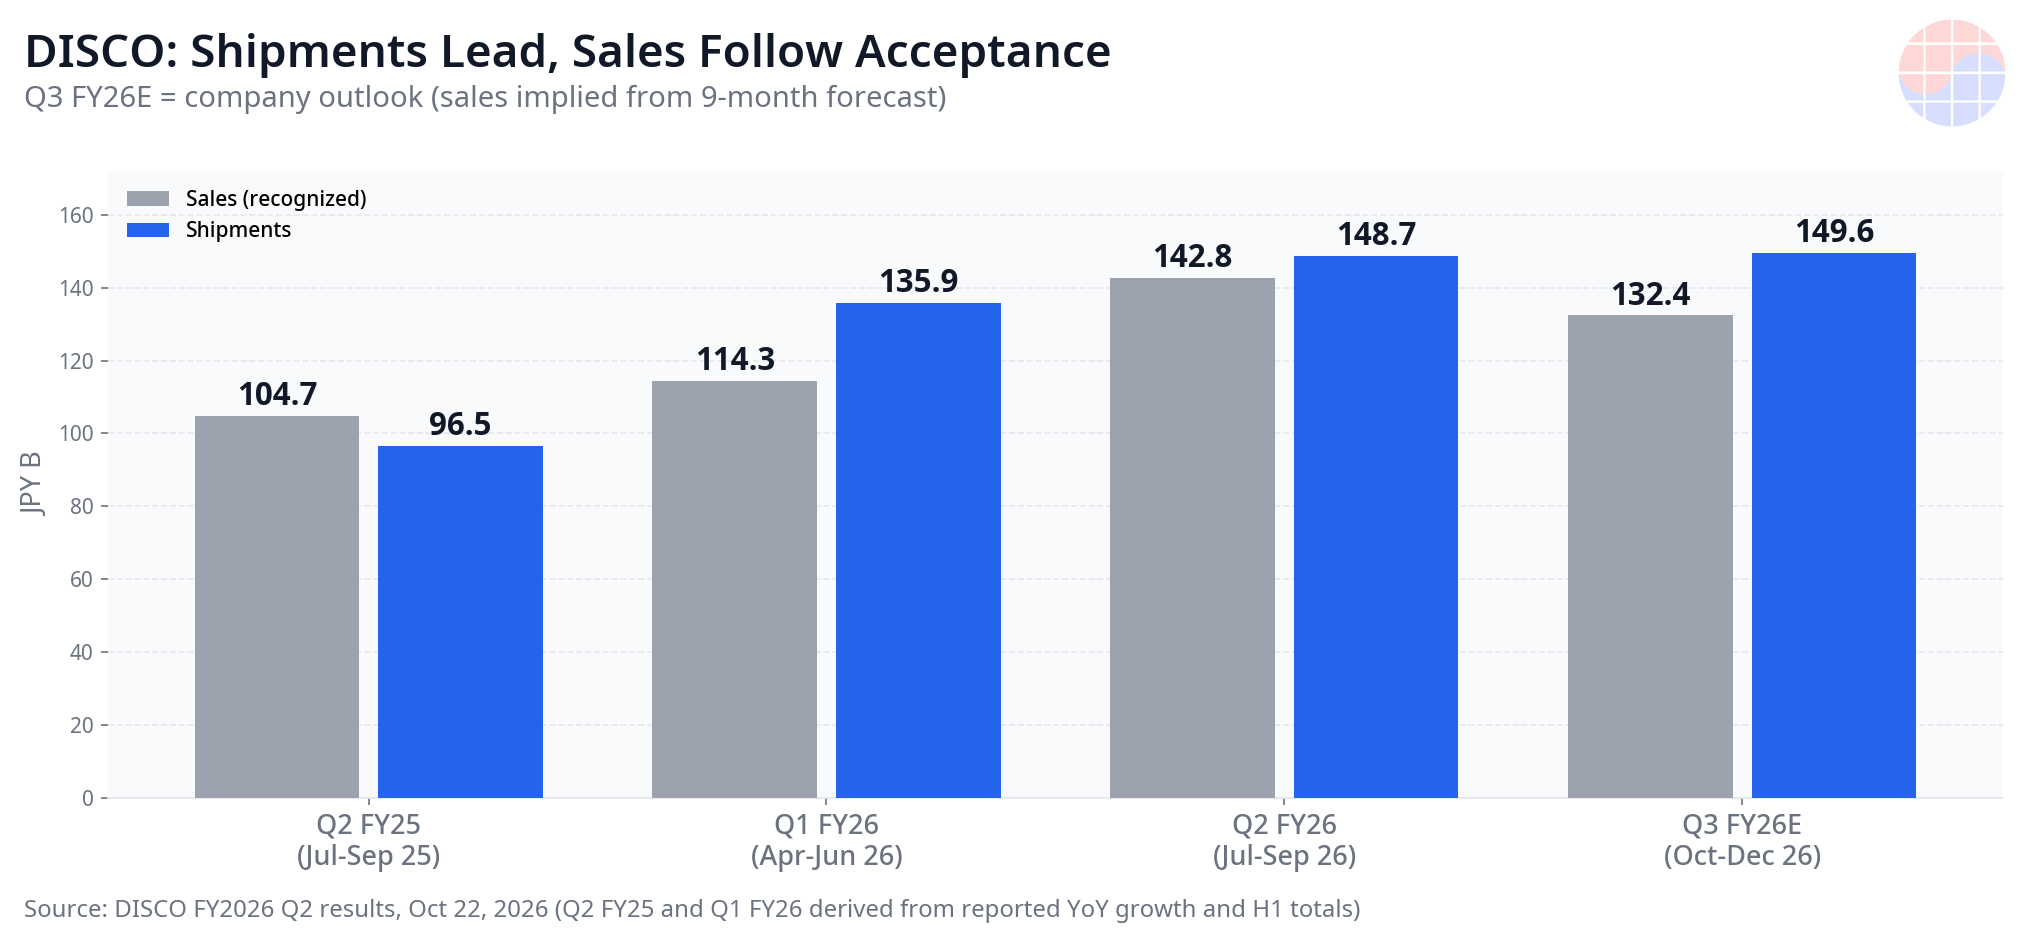
出荷額は過去最高の更新が続き、10~12月期の見通し1,496億円はさらに高い。売上高は顧客の検収時点で計上されるため出荷に遅れてついてくる。出典:ディスコ2026年度第2四半期決算(2026年10月22日)。
何が分かれたか ― 実績は上振れ、見通しは下振れ
7~9月期の営業利益676億円は市場予想を約20億円上振れた。消耗品である精密加工ツールの出荷が想定より強く、利益率も予想を上回ったと市場報道は分析する。問題は次の四半期だ。ディスコは需要変動の大きさを理由に見通しを1四半期先までしか開示しない。今回初めて出した第3四半期累計(4~12月)の見通しは売上高3,895億円(前年同期比+28.2%)、営業利益1,747億円(同+38.4%)だが、上期実績を差し引くと10~12月期の営業利益は約581億円となり、市場予想(約680億円)を100億円近く下回る。
もっとも、国内証券のアナリストはロイターを通じて「足元の業績は非常に良好だったが第3四半期の見通しが市場予想を下振れ、売りが先行した。同社はいつも慎重な計画を出すため、マーケットが過敏に反応している印象もある」と評した。株価は一時46,100円まで下げて年初来安値を更新したが、終値は49,290円(-3.79%)と下げ幅をかなり戻した。
需要の実態 ― HBM、消耗品、そしてCPO
装置出荷を押し上げたのは生成AIだ。メモリ向けはHBMを中心に増え、ロジック向けもAI用途を中心に高水準で推移した。HBMはDRAMダイを複数積層する構造上、ウェハーを薄く加工するグラインダと個片化するダイサの精度がそのまま歩留まりに響き、ディスコはこの2工程で事実上の標準装置である。消耗品の精密加工ツール出荷も顧客の高い稼働率を背景に過去最高となり、新規投資だけでなく既存装置がフル稼働していることを示した。
新たに見えてきたのはCPO(コ・パッケージド・オプティクス)だ。光半導体向けダイサや光ファイバーアレイなど光部品向けの需要が増え始めたが、会社自身、HBMが立ち上がった初期のように単独で業績を大きく押し上げる規模にはまだ達していないとする。今後の焦点は、ハイブリッドボンディングやパネルレベルパッケージングが本格量産へ移行し、パッケージング向け加工需要がどこまで広がるかだ。
📩 このテーマ、追いかけていますか?
決算・レポート・HBM需給の続報を毎日10:30(KST)にメールでお届けします。 無料購読 →
利益は売上高より速く伸びた。売上総利益率71.7%は円安と高付加価値製品の構成比上昇が重なった数字だ。出典:ディスコ2026年度第2四半期決算(2026年10月22日)。
Chase's Take
第一に、この決算はこの2日間で市場が売り込んだ「AI設備投資の減速」という物語と正面からぶつかる。ラムリサーチの供給制約やメタの資金調達論争は前工程とファイナンスの不安だ。後工程の真ん中にいるディスコの出荷額は、検収売上に1四半期先行する需要の実測値であり、その実測値は過去最高で、次の四半期の見通しはさらに高い。不安の正体は注文ではなく資金とバリュエーションにある、というのが後工程の数字の結論だ。
第二に、見通しの乖離はディスコを見る際の反復パターンとしてまず読むべきだ。同社は1四半期先までしか計画を出さず、その計画は保守的で知られる。10~12月期の売上見通しが第2四半期を下回るのも、出荷が減るからではなく検収時期と為替前提(1ドル=151円)の問題だ。市場予想との約100億円の差は、需要への警告である前に、ガイダンスの慣行との差である。もちろん慣行は免罪符ではない。次の四半期に出荷が実際に頭打ちになれば、そのときはパターンではなくトレンドだ。
第三に、実務上の接続先は韓国の日程だ。SKハイニックスは10月28日、サムスン電子は10月29日に決算を出す。ディスコの出荷の中心がHBMであることは、韓国メモリ2社のHBM生産と後工程投資が鈍っていない間接的な実測でもある。両社の決算でHBMの物量とパッケージング投資のコメントをディスコの出荷曲線と同じ方向か突き合わせれば、この週の急落が行き過ぎだったかを数字で判定できる。
次に確認すること
- 10月28日のSKハイニックス、10月29日のサムスン電子: HBM物量とパッケージング投資のコメントがディスコの出荷曲線と同じ方向を向くか。
- ディスコの10~12月期出荷額速報(2027年1月): 見通し1,496億円を守れるかがガイダンス論争の判定になる。
- 為替: 見通しの前提は1ドル=151円。円高に振れれば売上総利益率71.7%を支えた一角が弱まる。
関連記事: Citi、SKハイニックス目標株価300万ウォン維持 ― AI推論がeSSD需要を押し上げる · ウエスタンデジタル決算、8つの事実 ― 売上高55%増より強かった次の四半期ガイダンス · SKハイニックス、ソリダイム上場を撤回 ― 消えた最大150億ドルの調達計画と5つの事実
FAQ
ディスコの2026年度第2四半期決算の核心は?
売上高1,427億5,000万円(前年同期比+36.4%)、営業利益676億円(同+52.3%)、純利益461億円(同+43.5%)と四半期過去最高を更新し、出荷額も1,486億7,700万円(同+54%)で過去最高となった。営業利益は市場予想を約20億円上振れた。
過去最高の決算なのに株価が年初来安値まで下がったのはなぜか?
今回初めて開示された第3四半期累計見通しから逆算される10~12月期の営業利益が約581億円と、市場予想を100億円近く下回ったためだ。10月23日の株価は一時10%安で年初来安値を更新したが、終値は49,290円(-3.79%)と下げ幅を縮めた。
ディスコはなぜ出荷額を重視するのか?
装置の売上は顧客の検収が終わった時点で計上されるため四半期ごとにぶれる。出荷額は装置が実際に出ていく時点の数字で、需要の方向をより正確に映す。ディスコは10~12月期の出荷額を1,496億円と、過去最高だった第2四半期を上回る水準で見通している。
この決算は韓国半導体にとってどんな信号か?
出荷増加の中心がHBM向けメモリ装置である点で、韓国メモリ2社のHBM生産と後工程投資が鈍っていない間接的な確認になる。10月28日のSKハイニックス、10月29日のサムスン電子の決算でHBM関連コメントと突き合わせたい。
出典
ディスコ2026年度第2四半期決算(2026年10月22日発表、決算説明会10月23日) ― 数値は複数の国内メディア報道で突き合わせた。見通しと市場予想の比較は市場報道(2026年10月23日)、アナリストコメントはロイター報道(2026年10月23日)、終値はFinnhub集計(2026年10月23日、東京市場)。本稿は情報提供を目的とし、投資勧誘ではない。
📩 今日の分析を見逃したら、明日の朝はメールで
毎日10:30(KST)のDaily Siliconと、決算・レポートの核心解説をいち早くお届けします。Samsung・SK hynix・TSMC・HBM需給を現役エンジニアの視点で整理。すでに300名以上が購読中です。
無料で購読する →
無料 · スパムなし · いつでも解除可能