 VLSI Korea
Eliyan深掘り: 標準基板でインターポーザ級帯域を出すNuLink、10億ドル評価とArm買収観測
チップレット間の配線を売るEliyan。標準有機基板でバンプあたり64Gbpsを出すNuLink PHY、Intel・Samsung・SK hynix・Arm・Metaが投資した理由、10億ドル評価と30億ドルの買収観測までを深掘りする。


30秒サマリー
- Eliyanはチップレット間の「配線」を売る会社である。 サンタクララのこのスタートアップのNuLink PHYは、安価で豊富な標準有機パッケージ基板の上で、バンプあたり最大64Gbpsのダイ間通信を実現する。帯域密度と電力効率は、通常シリコンインターポーザでしか得られない水準だ。創業者Ramin Farjadradは、同社が実装する2つのオープンなダイ・ツー・ダイ標準のひとつ、BoW(Bunch of Wires)を自ら発明した人物でもある。
- 株主構成がそのまま戦略である。 2022年のシリーズAはIntel CapitalとMicron Venturesが支え、2024年のシリーズBはSamsung Catalyst FundとTiger Globalが共同主導しSK hynixが参加。2026年1月にはAMD、Arm、Coherent、Metaが5,000万ドルの戦略投資を行い、7月にSeligman Venturesが主導しCisco InvestmentsとLumentumが加わった1億4,500万ドルのシリーズCで評価額10億ドルに達した。
- 12カ月で製品ラインはパッケージの外へ脱出した。 NuLink-XD(2026年7月)はチップ・ツー・モジュール向け224G PAM4 SerDes、NuLight(2026年10月)はラックスケールのAIファブリックを狙う2DマイクロVCSEL光チップレット基盤だ。Eliyanは今やダイ・ツー・ダイからラック・ツー・ラックまでをカバーすると主張する。
- 残る問いはイグジットである。 2026年10月の報道によれば買収関心が集まり、戦略投資家であるArmとの初期協議が進み、少なくとも1件の買収提案が届き、約30億ドルという目標評価額のもとで投資銀行が選択肢を検討している。7月の評価額の3倍だ。合意は存在しない。一方、売上高は2025年時点で数百万ドル規模にとどまり、経営陣は2027年末までに数億ドル規模への成長を予測している。
会社概要
| 項目 | 内容 |
|---|---|
| 設立 | 2021年、米カリフォルニア州サンタクララ(中核のインターコネクト技術は2017年にAquantiaで開発開始) |
| 創業者 | Ramin Farjadrad(CEO)、Syrus Ziai、Patrick Soheili |
| Farjadradの経歴 | Aquantia共同創業者、同社チーフエンジニアを約15年。2019年のMarvellによるAquantia買収後はMarvellのネットワーキング・車載部門CTO兼VP。OCPが採用したBoW(Bunch of Wires)インターコネクトの発明者 |
| Ziai / Soheiliの経歴 | Ziai: QualcommエンジニアリングVP出身。Soheili: eSilicon事業開発VP出身 |
| 製品 | NuLink PHY IP(ダイ・ツー・ダイ)、NuLink-XS(チップ・ツー・チップ)、NuLink-XD(224G SerDes)、NuGearチップレット、NuLight光チップレット(Nexus、Oscar) |
| プロセスノード | 5nm / 4nm / 3nm / 2nm、ファウンドリ4社(TSMCとSamsung Foundryが公表済み) |
| 公表済み調達額 | 4ラウンド合計で約2億9,500万ドル(2022~2026年) |
| 直近の評価額 | 10億ドル(2026年7月シリーズC)。買収目標として約30億ドルとの報道(2026年10月、未確認) |
| 特許 | 100件以上(会社発表) |
| 売上高 | 2025年は数百万ドル規模(経営陣発言)。2027年末に数億ドル規模との予測(経営陣予測) |
年表: イーサネットのDNAからユニコーンへ
| 時期 | マイルストーン |
|---|---|
| 2017年 | FarjadradのイーサネットPHY企業Aquantiaの社内でインターコネクト研究を開始 |
| 2021年 | サンタクララでEliyan設立 |
| 2022年11月 | シリーズA 4,000万ドル(Tracker Capital主導。Celesta、Intel Capital、Micron Ventures、Cerberus)+ TSMC 5nmでの初テープアウトを同時発表 |
| 2023年 | 初シリコン: 5nm NuLinkが標準有機基板・ピッチ130µmでバンプあたり40Gbps、ビーチフロント2.2Tbps/mm。OCP BoW 2.0仕様を満たす業界初の実動シリコン |
| 2024年3月 | シリーズB 6,000万ドル(Samsung Catalyst FundとTiger Globalが共同主導。Intel Capital、SK hynix、Cleveland Avenue、Mesh Venturesが参加) |
| 2024年11月 | Samsung Foundry SF4X 4nmにNuLinkをテープアウト(x64 UCIeアドバンストパッケージモジュール、初シリコンは2025年第1四半期)。SamsungエコシステムとカスタムHBM4ベースダイ計画を推進 |
| 2025年 | 3nm NuLink 2.0: バンプあたり64Gbps。Arm Total Designエコシステムに参画(11月) |
| 2026年1月 | 戦略ラウンド5,000万ドル: AMD、Arm、Coherent、Metaが新規参加、Samsung Catalyst FundとIntel Capitalが再参加 |
| 2026年第1四半期 | 224Gデバイスのサンプリング開始。経営陣は2026年中にNuGearチップレットの出荷開始を表明 |
| 2026年7月24日 | NuLink-XDを発表: TSMC 3nmベースの224G PAM4 SerDes(チップ・ツー・チップ、チップ・ツー・モジュール) |
| 2026年7月29日 | シリーズC 1億4,500万ドル、評価額10億ドル(Seligman Ventures主導。Cisco Investments、Lumentumが新規参入) |
| 2026年10月9日 | 買収関心が報じられる: Armとの初期協議、少なくとも1件の提案受領、投資銀行を選任、約30億ドルの目標価格が取り沙汰 |
| 2026年10月14日 | OCP Summit 2026でNuLightを発表: Nexus(1.6Tリバースギアボックス)とOscar(電気インターフェースチップ)の2DマイクロVCSELチップレット |
問題の本質: 有機基板でインターポーザ級の帯域が難しい理由
すべてのAIアクセラレータのロードマップは今、同じ算術に突き当たる。コンピュートダイはレチクル限界に達し、システムはチップレットで組み立てられ、パッケージそのものがコンピュータになる。ダイ同士が交換できる情報量は3つの物理量で決まる。ダイの辺に並ぶバンプの数(ビーチフロント)、バンプ1つがパッケージチャネルを渡る速度、そして1ビットあたり何ピコジュール(pJ)を使うかだ。
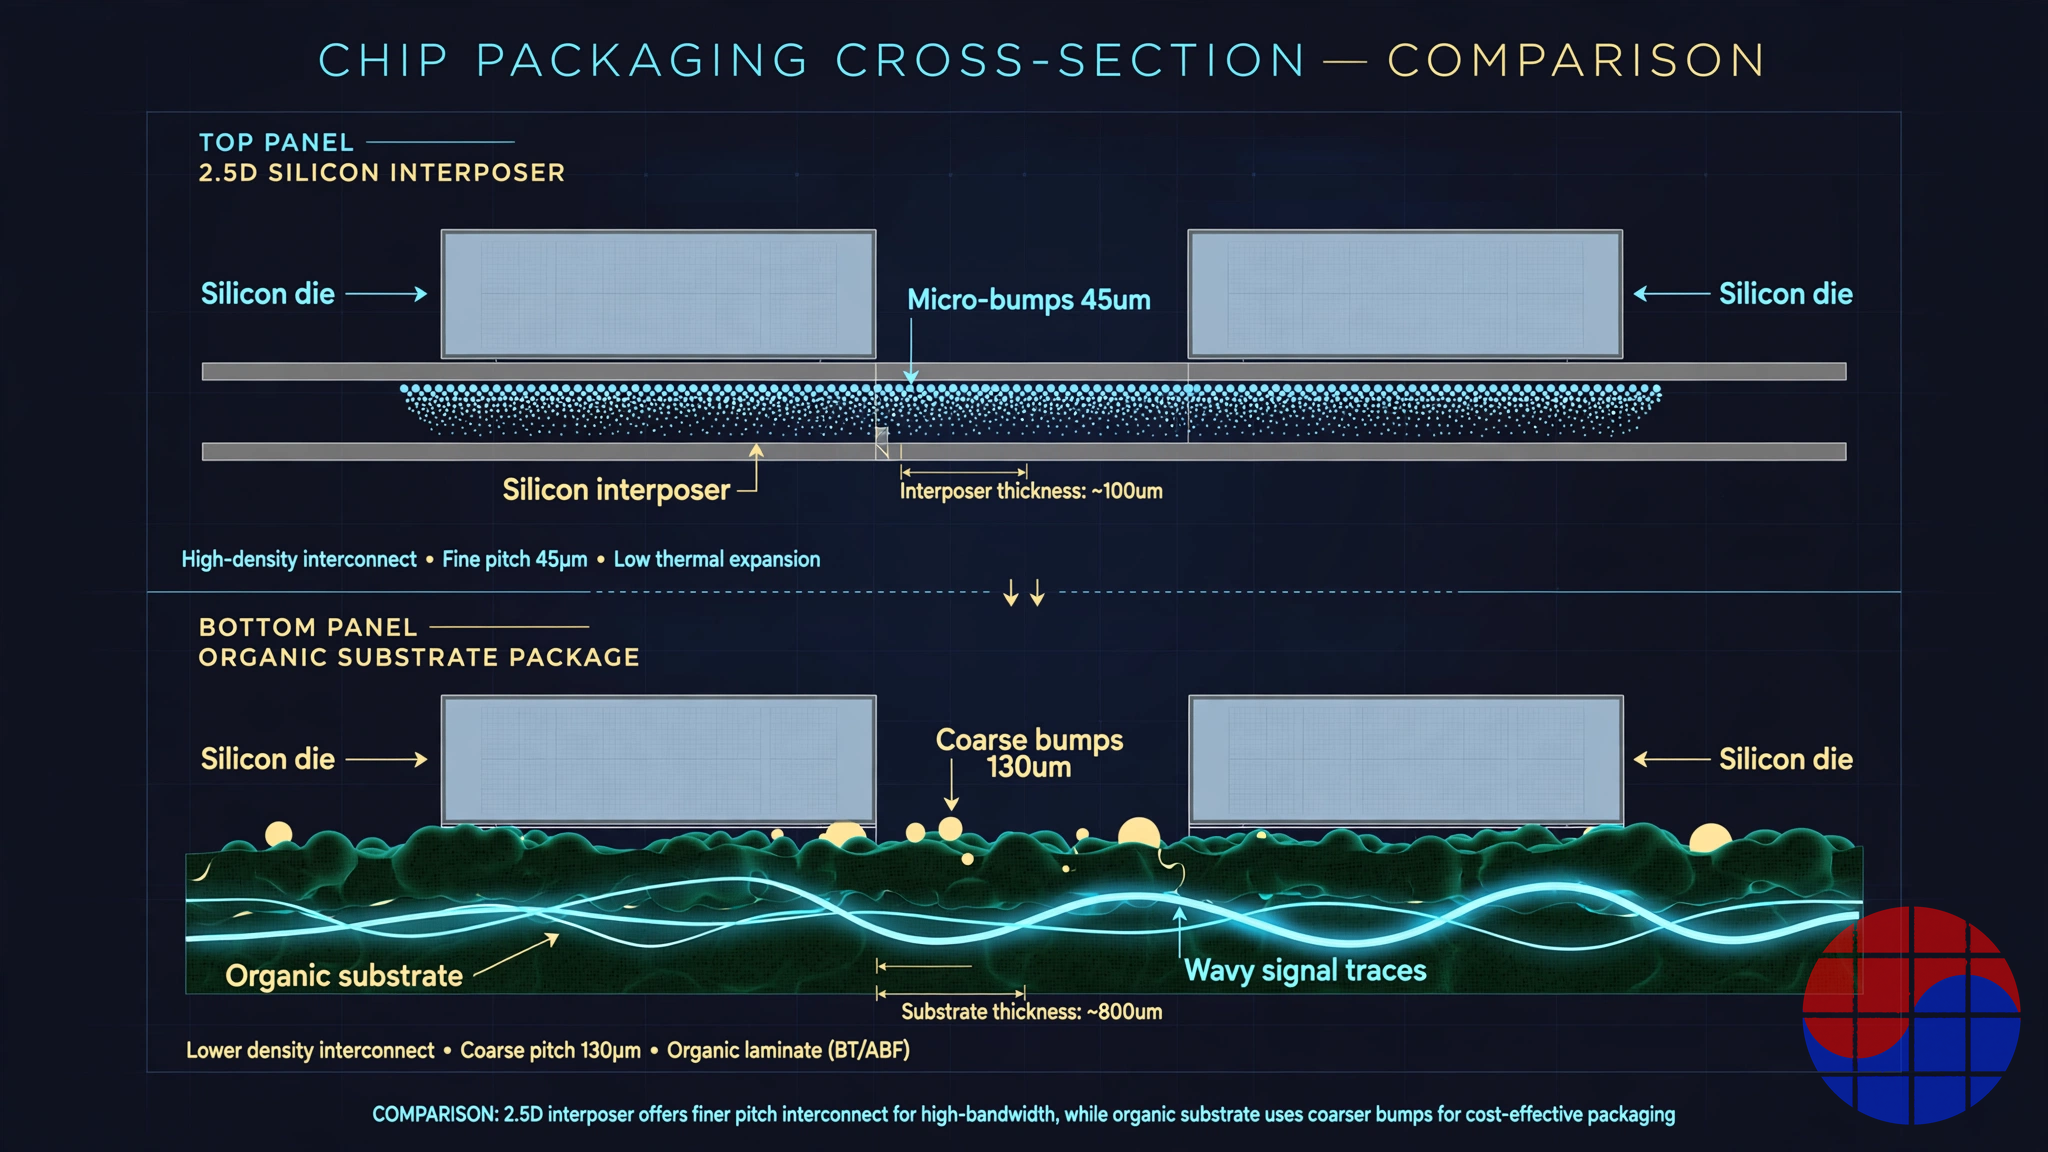
シリコンインターポーザ(TSMCのCoWoSが代表)は物量でこの問題を解く。シリコン配線層の上に40~55µmピッチで数万個のマイクロバンプを敷けば、チャネルは極端に短くクリーンになり、単純で低電力な信号伝送が可能になる。代償は文字どおり価格である。インターポーザの供給能力は業界で最も奪い合われる資源であり、パッケージにはサイズの制約があり高価で、リードタイムも長い。UCIe規格自体がこの分断を反映している。UCIe-A(アドバンストパッケージ、到達距離は約2mm以下、微細マイクロバンプ)とUCIe-S(標準有機パッケージ、到達距離は約25mm以下、太いC4バンプ)の2クラスだ。標準パッケージのクラスが存在する理由は、有機基板が安く豊富だからにほかならない。しかしそのチャネルは電気的に過酷だ。配線は長く、銅の表面は粗く、クロストークと損失が大きい。UCIe 2.0までピンあたりの速度は32GT/sが上限で、有機基板の実効ビーチフロント密度はインターポーザ級リンクに1桁後れを取っていた。UCIe 3.0は上限を64GT/sに引き上げ、最高速度で約0.75pJ/bitという電力目標を示す。ただしそれは「仕様上」の話だ。有機基板の上で量産実証された64GT/s PHYは別の問題である。
Eliyanの創業時の賭けは、この隔たりはパッケージ素材の問題ではなく信号処理の問題であり、十分に賢いPHYなら安い基板の上で隔たりの大半を埋められる、というものだ。これはイーサネットPHYのベテランの賭けである。Aquantiaの事業とは、攻撃的なDSPとエコーキャンセルによって、過酷な銅ケーブルに10ギガビットイーサネットを押し込むことだった。NuLinkは同じ哲学をパッケージ内部に適用する。
NuLink解剖: キャンセル、双方向性、プロトコル非依存
アーキテクチャ全体を支える設計選択は3つだ。
1. 干渉キャンセルが中核技術である。 NuLinkの特許群は、有機基板チャネルを高速では使い物にならなくするクロストークと反射の打ち消しに集中している。実証された結果はこうだ。5nmのNuLink 1.0シリコンは、標準有機基板、130µmという太いバンプピッチでバンプあたり40Gbpsを達成し、ビーチフロント帯域2.2Tbps/mm超を記録した。会社は標準パッケージのより微細なピッチでは約3Tbps/mmまで可能だと述べている。3nmのNuLink 2.0はバンプあたり64Gbpsまで引き上げ、3nm標準パッケージ実装を扱った独立報道はビーチフロント密度を最大約4.55Tbps/mmと伝える。
2. 同時双方向(SBD)シグナリング。 全二重イーサネットから概念を借りたSBDは、1本のワイヤで同時に送受信を行い、ローカルエコーを打ち消して双方向を分離する。ビーチフロントが不足するダイの辺では、バンプ1つで両方向を送ることで、バンプを増やさずに辺1mmあたりの実効帯域が事実上2倍になる。ポートフォリオの中で最も「Aquantiaらしい」機能だ。
3. 1つのPHYファミリで、あらゆるオープンプロトコルに対応。 NuLinkはUCIeとBoWをネイティブに話し、独自モードを2つ追加する。UMI(Universal Memory Interface)はダイ・ツー・メモリ接続とカスタムHBMベースダイを狙う双方向方式であり、もう1つがSBDだ。PHYは標準パッケージ向け(NuLink-SP、バンプピッチ100~130µm)とアドバンストパッケージ向け(NuLink-AP、同40~55µm)にIPライセンスされ、Eliyanは自社シリコンも販売する。メモリ拡張とスケールアップネットワーク向けのNuGearチップレット(会社発表ではデバイスあたりリンク帯域1.6T~12.8T)とNuLight光ラインである。
スペックシート(Eliyan公表の製品データ)
標準パッケージ(有機基板、NuLink-SP):
| モード | レーンあたりデータ速度 | ビーチフロント帯域 | 面積帯域 | 到達距離 |
|---|---|---|---|---|
| UCIe単方向(基準) | 32Gbps | 1.8Tbps/mm | 1.1Tbps/mm² | 50mm |
| NuLink UCIe | 64Gbps | 3.6Tbps/mm | 2.3Tbps/mm² | 50mm |
| NuLink BoW | 64Gbps | 4.1Tbps/mm | 3.1Tbps/mm² | 50mm |
| NuLink SBD(同時双方向) | 64Gbps(2×32) | 4.1Tbps/mm | 3.1Tbps/mm² | 5mm |
アドバンストパッケージ(シリコンインターポーザ/ブリッジ、NuLink-AP):
| モード | レーンあたりデータ速度 | ビーチフロント帯域 | 面積帯域 | 到達距離 |
|---|---|---|---|---|
| UCIe単方向 | 40Gbps | 13.2Tbps/mm | 9.1Tbps/mm² | 2mm |
| NuLink SBD | 64Gbps(2×32) | 21.1Tbps/mm | 14.6Tbps/mm² | 2mm |
NuLink対UCIe仕様
| 項目 | UCIe-S(仕様、標準パッケージ) | UCIe-A(仕様、アドバンスト) | Eliyan NuLink(出荷中IP) |
|---|---|---|---|
| パッケージ | 有機基板、C4バンプ | インターポーザ/ブリッジ、マイクロバンプ | 両クラス、1つのPHYファミリ |
| ピンあたり最大速度 | 32GT/s(2.0まで)、64GT/s(3.0) | 32GT/s(2.0まで)、64GT/s(3.0) | シリコン実証バンプあたり64Gbps(3nm、有機基板) |
| チャネル到達距離 | 約25mmまで | 約2mmまで | 50mm(標準パッケージ、単方向モード) |
| 電力目標 | 0.5pJ/bit未満(低速時)、64GT/sで約0.75pJ/bit(3.0) | 0.5pJ/bit級 | 会社主張: 0.5pJ/bit未満。初期公表ではアドバンストパッケージ解の電力の約30% |
| 方向性 | 単方向レーン | 単方向レーン | 単方向 + 同時双方向(SBD) |
| プロトコル | UCIe(PCIe/CXL/ストリーミング) | UCIe | UCIe、BoW、UMI(独自)、SBD |
この表はパッケージングエンジニアの目で読むべきだ。Eliyanはインターポーザの土俵でインターポーザに勝とうとはしていない。NuLink-APの数字は、アドバンストパッケージの中にもEliyanのIPを入れるためのものだ。破壊の主張はもっと狭く、だからこそ信じられる。価格が何分の一かで、供給能力の配分競争もない基板の上で、NuLinkのバンプあたり64Gbpsと50mmの到達距離は、UCIe-Sクラスが設計基準としてきた実効限界をおおむね2倍に広げる。正直な留保もある。最高のビーチフロント数値は構成依存であり、UCIe 3.0仕様が64GT/sを明記した以上、仕様ベースの競合も今や同じピンあたり速度を目標に設計している。Eliyanの持続的な優位があるとすれば、それはヘッドラインの速度ではなく、複数ノードと複数ファウンドリにわたって特性評価されたシリコンの蓄積である。
パッケージの外へ: XS、XD、そして光への転換
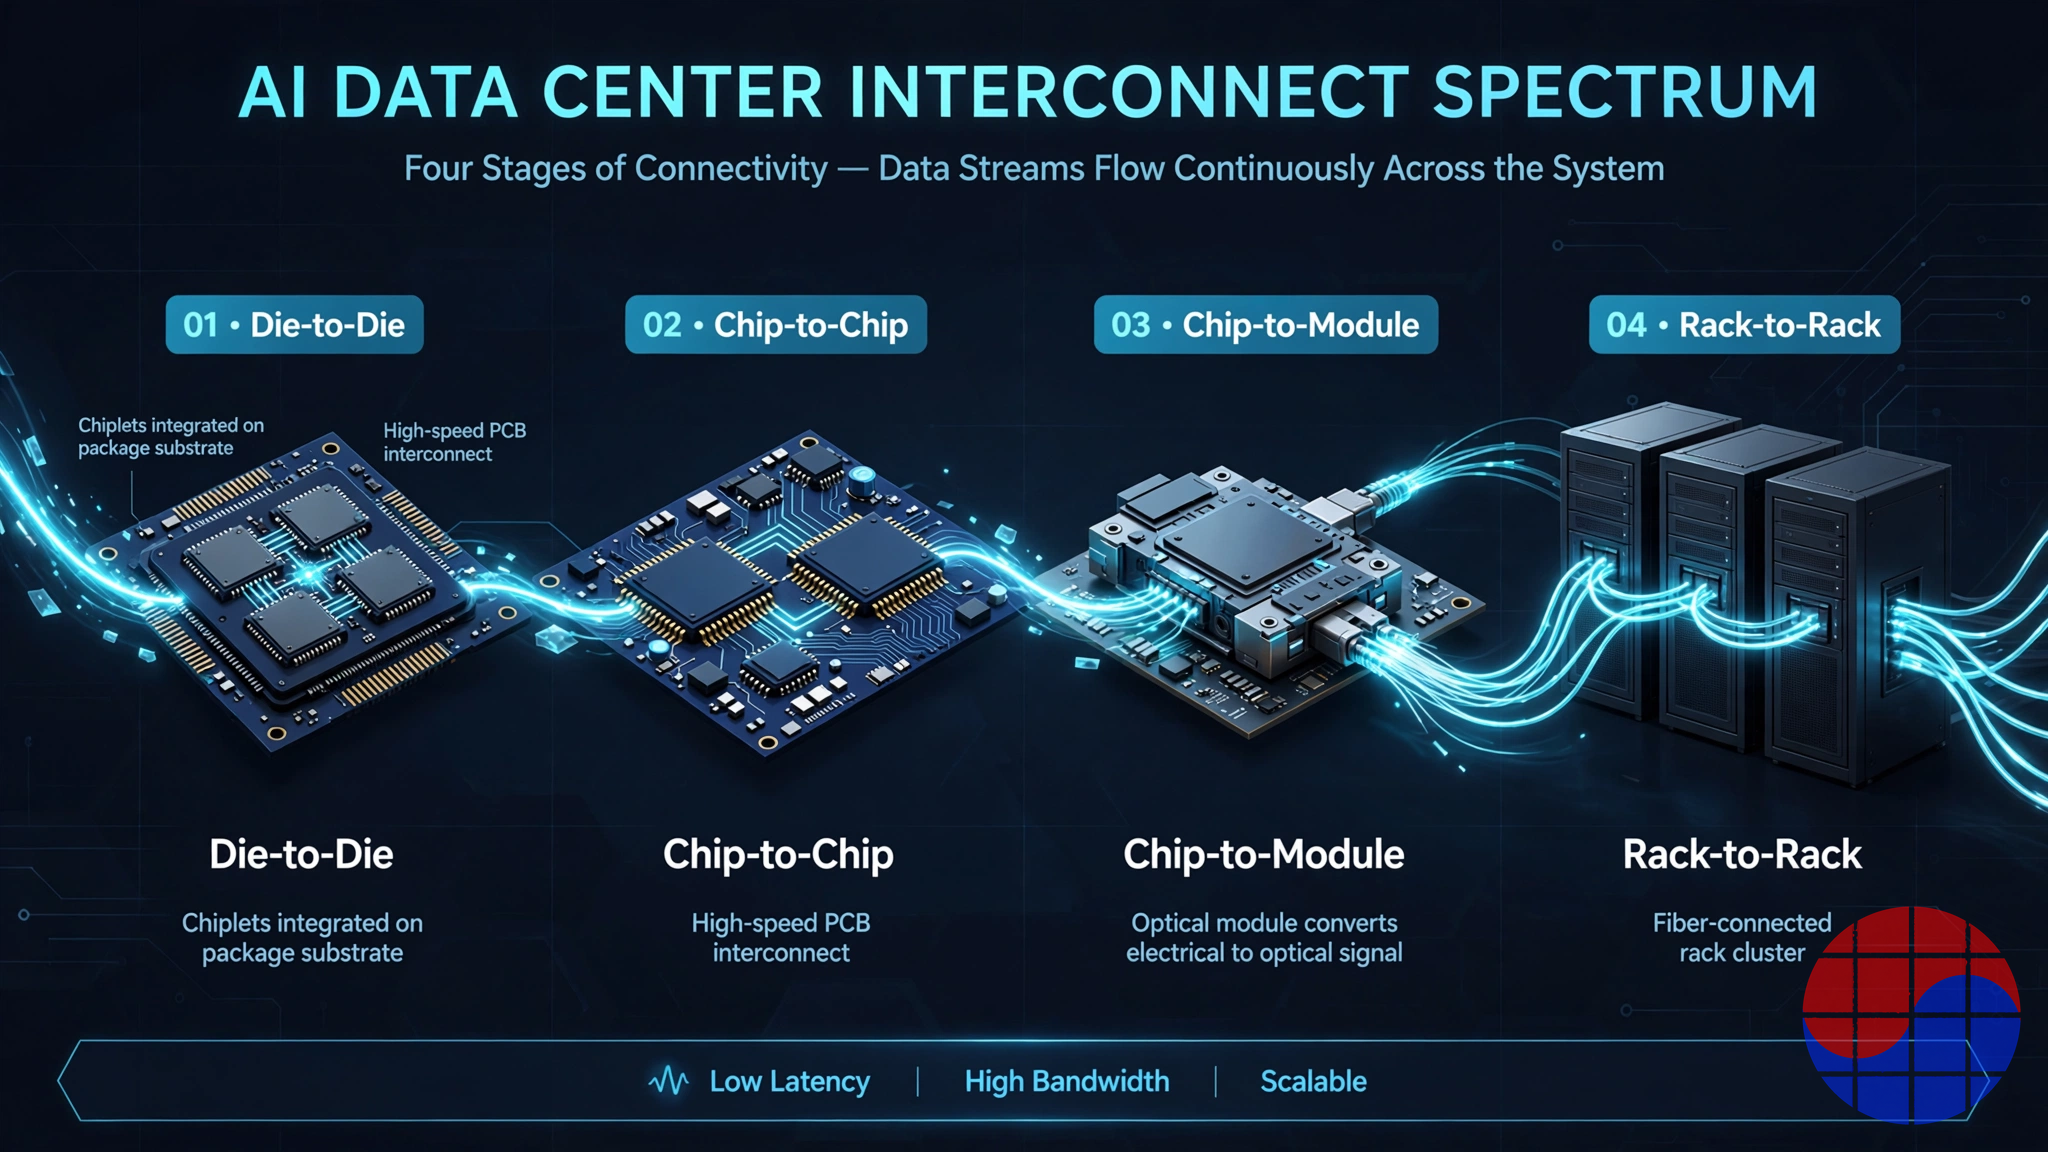
2026年の製品発表は、Eliyanをダイ・ツー・ダイIP企業から全域インターコネクト企業へと再定義した。
- NuLink-XSは、同じ低電力PHYの哲学をPCBを渡るチップ・ツー・チップへ拡張する。ボード上100mmの到達距離でレーンあたり32~40Gbps(XS 1.0)と64Gbps(XS 2.0)を実現し、大幅な低電力を武器に112G/224G SerDesと競合する。
- NuLink-XD(2026年7月24日)は、パッケージの辺における業界の重心が224G PAM4であることを認めた製品だ。TSMC 3nmのSerDesとしてチップ・ツー・チップとチップ・ツー・モジュールのリンクを支え、電力と到達距離を調整できるアーキテクチャで同等のソリューションより最大40%低い電力を主張し、ニアパッケージ光やOSFP/XPOモジュールへ信号を供給する。
- NuLight(2026年10月14日)は光への賭けだ。1.6TリバースギアボックスチップレットのNexusと、電気インターフェースチップのOscarが、2DマイクロVCSELアレイを駆動する。アーキテクチャは意図的に「遅く広く(slow-and-wide)」設計されており、高速なPAM4レーン数本ではなく、並列NRZ光レーンの多数を使う。会社の主張は銅と比べて帯域密度8倍、電力効率5倍、到達距離50倍で、初期の光到達距離の目標は約50m、信頼性は銅並みを目指す。NuLightチップレットはNPO/XPO光モジュール向けにモジュールメーカーへ販売される。
論理は一貫している。ビットがダイを離れるあらゆる地点、隣のダイへであれ、隣のパッケージへであれ、モジュールへであれ、別のラックへであれ、Eliyanは自社のPHY(あるいは自社チップレット)がその経路に入ることを望み、物語は「ビットあたり電力」で貫かれる。同時にヘッジでもある。業界の帯域フロンティアが予想より速くパッケージの外へ移っても、Eliyanはパッケージ内に取り残されない。
資金調達: 4つのラウンド、1つのパターン
| ラウンド | 時期 | 金額 | 主導 | 主な参加者 |
|---|---|---|---|---|
| シリーズA | 2022年11月 | 4,000万ドル | Tracker Capital | Celesta Capital、Intel Capital、Micron Ventures、Cerberus |
| シリーズB | 2024年3月 | 6,000万ドル | Samsung Catalyst Fund + Tiger Global(共同) | Intel Capital、SK hynix、Cleveland Avenue、Mesh Ventures |
| 戦略ラウンド | 2026年1月 | 5,000万ドル | ―(戦略投資家) | AMD、Arm、Coherent、Meta。Samsung Catalyst FundとIntel Capitalが再参加 |
| シリーズC | 2026年7月 | 1億4,500万ドル | Seligman Ventures | Cisco Investments、Lumentum(新規)。Umesh Padvalが取締役会に参画 |
| 公表合計 | 約2億9,500万ドル | 評価額: シリーズCで10億ドル |
欠けているものを見てほしい。単独で「自然な所有者」と呼べる存在がいない。メモリ3社(Micron、Samsung、SK hynixのすべて)、CPU・IP陣営(Intel、AMD、Arm)、ハイパースケーラー(Meta)、そして今やネットワーキング・光のチェーン(Cisco、Lumentum、Coherent)までがそれぞれ持分を持つ。この幅はEliyanの販路であり盾である。戦略投資家の一つひとつが潜在的なデザイン・イン候補だ。同時に買収を複雑にする要因でもある。買い手は誰であれ、競合他社が一部を所有する会社を買うことになる。2026年1月のラウンドは特に注目に値する。ハイパースケーラーとプラットフォームの資金(Meta、AMD、Arm)が、財務的なシリーズCが価格を付け直す「前」に入り、シリーズCの新規戦略投資家(Cisco、Lumentum)は同じ週に発表されたXD/NuLightの光への転換と正確に重なる。
競争環境: 4つの陣営、1つのチョークポイント
規格IPの既存陣営。 Cadence、Synopsys、Alphawave Semiは、広範なインターフェースポートフォリオの一部としてUCIe PHY IPを販売する。強みはバンドルと支援インフラであり、弱みはダイ・ツー・ダイが数百の製品ラインの1つにすぎないことだ。Eliyanの反論は集中である。ダイ・ツー・ダイPHYが会社のすべてであり、5/4/3/2nmと複数のファウンドリにわたって特性評価され、規格にない独自のSBD/UMIモードを提供する。
インターポーザ陣営。 TSMC(CoWoS)、Samsung、ASEは現行の答えを売る。アドバンストパッケージングにお金を払えば帯域の問題はほぼ消える、というものだ。Eliyanは正面からは戦わない。NuLink-APはアドバンストパッケージにもライセンスされる。ただし標準パッケージのラインは、この陣営の希少性プレミアムに直接課税する。有機基板で設計されるAI ASICの1つひとつが、他の誰かが手にするはずのCoWoSスロットなのだ。対称的なリスクもある。CoWoSの能力は拡大を続けており、拡大のたびにEliyanの「逃がし弁」のプレミアムは縮む。
独自プラットフォームの所有者。 NVIDIAのNVLink(とそのライセンスプログラムNVLink Fusion)、Broadcomのスケールアップイーサネット推進、ハイパースケーラーの内製SerDesチームは、数量が正当化する場所ではどこでもインターコネクト層を内製化する。Eliyanの市場はその残りである。専任のPHYチームを持つ理由がないASICスタートアップのロングテール、二番手ハイパースケーラーのプログラム、メモリ近接デバイス、ネットワーキングシリコン。実在する市場だが、Eliyanの天井をプラットフォームではなく「武器商人」に制限する。
光の陣営。 ベンチマークはAyar Labsだ。TeraPHY光I/Oチップレット、2026年3月に5億ドルのシリーズEを評価額37億5,000万ドルで調達(累計調達8億7,000万ドル)、NVIDIA、AMD、Alchipにまたがるパートナーシップ。Lightmatter(フォトニックインターポーザファブリック)、Celestial AI(メモリ向けフォトニックファブリック)、Avicena(マイクロLED)が同じフロンティアに群がる。NuLightのマイクロVCSELによる「遅く広く」アプローチがEliyanの差別化点である。VCSELは業界で最も安く、量産性の高いレーザーだ。しかしAyarには顧客プログラムで数年の先行があり、Eliyanの光の売上は今のところ出荷ではなく製品発表の段階にある。
Eliyan自身のフレーミングは、Farjadrad CEOが2026年を通じて繰り返してきたものだ。データが速く届かないためにAIクラスターのGPU稼働率は30~40%にとどまる、という主張である。ベンダーの数字ではあるが、方向性としては業界のコンセンサスに近く、インターコネクトがAIインフラで最も争われる層になった理由でもある。
採用の現実チェック
2026年10月時点で検証可能なもの。5nm(2023年初シリコン)、4nm(2024年11月Samsung SF4Xテープアウト)、3nm(バンプあたり64GbpsのNuLink 2.0)でシリコン実証されたPHY。ファウンドリ4社への展開。NuLinkをArmベースのASICプログラムの前に立たせるArm Total Designパートナーシップ。Samsung Foundryとの関係は同社EVPの公式発言が裏付ける(「Eliyanの技術は、Samsungの顧客が自社のプロセス技術とメモリ製品を最大限に活用できるようにする」)。2026年第1四半期から始まった224Gデバイスのサンプリング。そして2026年中にNuGearチップレットの出荷が始まるという経営陣の発言。
公表されていないものも明確だ。量産中の顧客名が1つもない。Eliyanはデザイン・インの顧客名も、量産数量も、監査済み売上高も公表したことがない。経営陣自身の数字、すなわち2025年の売上高が数百万ドル規模、2027年末に数億ドル規模という予測は、評価額がまだ転換中のデザイン・インのパイプラインに依存していることを物語る。この段階のPHY IPとしては正常なことだ(ライセンス収入はロイヤルティに何年も先行する)。ただし10億ドルという価格、まして報道された30億ドルという買収目標は、損益ではなくパイプラインに付けられた価格だということである。
静かに韓国的な糸が1本ある。カスタムHBMベースダイだ。HBM4の世代でベースダイにロジックが入ると、XPUとメモリの間のリンクは固定された規格ではなく「設計されるインターフェース」になる。まさにUMIが狙うソケットであり、EliyanのSamsung SF4Xの仕事と、公表されたSPHBM4eメモリインターコネクトへの整合の文脈である。Samsung CatalystとSK hynixの両方が株主に名を連ねる以上、Eliyanはメモリ3社すべてのロードマップに触れている数少ない米スタートアップの1つである。
リスク
- 転換リスク。 デザイン・インは売上ではない。2026~2027年のデザイン・インの波が1ノード世代ずれれば、すでに経営陣予測である2027年の数億ドル予測も一緒にずれる。
- 規格が追いついている。 UCIe 3.0は64GT/sを明記する。Eliyanの速度優位は今や特性評価と電力の優位であり、売り込みにくく、より大きな検証組織を持つEDA大手が埋めやすい隔たりだ。
- プラットフォーム所有者はこの層を食べ続ける。 NVLink FusionはNVIDIAのファブリックさえライセンスIPに変え、ハイパースケーラーはSerDesチームを採用し続ける。独立PHY市場はプラットフォーム所有者が無視する領域へ狭まる可能性がある。
- アドバンストパッケージングのデフレ。 CoWoSの拡張やガラス基板の進展の1つひとつが、有機基板の奮闘を価値あるものにする希少性プレミアムを削る。
- 光の実行リスク。 AIファブリック級の信頼性と数量におけるマイクロVCSELアレイはEliyanにとって未実証の領域だ。Ayar Labsとシリコンフォトニクスの既存勢力には、認定で数年の先行がある。
- 買収のオーバーハング。 7月の10億ドル評価と2025年の数百万ドル規模の売上に対して取り沙汰される約30億ドルの要求価格は、交渉を長引かせる要因になり得る。プロセスが失敗すれば、光の拡張に必要なシリーズDは冷えた市場に直面しかねない。
Chase's Take
私の本業はサインオフのタイミング解析なので、Eliyanの主張をSTAの言葉に翻訳してみよう。ダイ・ツー・ダイPHYとは、システム最悪のチャネルを横切るタイミングクロージャ問題である。インターポーザ上ではチャネルがあまりにクリーンで、クロージャはほぼ無料だ。有機基板でバンプあたり64Gbpsを出そうとすれば、温度とプロセスばらつきで動く損失、クロストーク、電源ノイズを相手にクロージャしなければならない。だからこの戦いの勝者は高速なドライバではなくキャンセルエンジンであり、そのエンジンが15年間イーサネットのエコーキャンセルをやってきたチームから生まれたのは偶然ではない。Aquantiaの系譜は経歴ではなく、製品そのものだ。
それが本当の堀が何かも決める。ヘッドラインの速度は、仕様書さえあれば有能なSerDesチームなら誰でも合わせられる。すぐには合わせられないのは、ファウンドリ4社・プロセスノード4世代にわたってシリコンとの相関が検証されたPHYマクロのライブラリと、すでに踏み終えた故障モードの数々だ。PHY IPにおいて、新ノードでの2回目のテープアウトは安い。1回目のテープアウトこそが会社である。Eliyanは2022年からその1回目を積み上げてきた。
買収報道への私の読みはこうだ。インターコネクトIPの価値は、Arm(プラットフォームのロイヤルティ)とSerDesチームのアクハイア(エンジニア給与の倍数)の間のスペクトラムで決まる。Eliyanの株主名簿、すなわちメモリ3社とx86の両雄、Arm、Metaは、この会社を最も希少な種類の資産にする。業界全体がすでにお金を払って中立を維持してきた、中立のインターコネクト層である。そしてその中立性こそが、単独所有者による買収が破壊するものであり、報道された約30億ドルという数字が実在するなら、それは中立性プレミアムだ。私見では、この投資銀行のプロセスは会社を売る行為であると同時に、戦略投資家たちに手の内をさらさせる装置でもある。Armが本当に動くなら、その論理はTotal Designの完成だろう。ArmベースのチップレットASICならどこにでも要るダイ・ツー・ダイPHYを所有することだ。そして会議室での議論は、残り全員の中立性がいくらか、というものになるだろう。
韓国の読者にとって実行可能な糸はHBMだ。カスタムベースダイのソケットを見てほしい。UMI級のPHYがSamsungのエコシステムを通じてHBM4世代のベースダイに座れば、Eliyanは米国のIP話にとどまらず、韓国のメモリバリューチェーンの一部になる。Samsung CatalystとSK hynixはすでに内側にいる。
FAQ
Q: Eliyanは正確には何を売っているのか。IPか、チップか? A: 両方だ。NuLink、NuLink-XS、NuLink-XDはライセンスされるPHY IPであり、顧客はマクロを自社ASICに統合する。NuGearとNuLightはEliyan自社のチップレットで、メモリ拡張、スケールアップネットワーク、光モジュール向けのシリコンとして販売される。
Q: NuLinkはUCIeと何が違うのか? A: UCIeはオープンな仕様であり、NuLinkはPHYの実装ファミリだ。NuLinkはUCIe(とOCPのBoW)プロトコルを実装したうえで、独自モードであるSBD同時双方向シグナリングとUMIメモリインターフェースを追加し、通常のUCIe-S実装がより低い速度と短い実効到達距離にとどまる標準有機基板で、バンプあたり64Gbpsを出すよう特性評価されている。
Q: 誰がEliyanに投資しているのか? A: 財務投資家にはTracker Capital、Celesta、Tiger Global、Seligman Ventures、Cleveland Avenueがいる。戦略投資家はIntel Capital、Micron Ventures、Samsung Catalyst Fund、SK hynix、AMD、Arm、Meta、Coherent、Cisco Investments、Lumentumであり、AIシリコン業界の異例なほど完全な断面を成す。
Q: Eliyanは儲かっているのか? A: 会社自身の説明では、まだ規模のある売上ではない。経営陣は2025年の売上高を数百万ドル規模とし、チップレットの出荷開始(開始は2026年と予告)に伴って2027年末に数億ドル規模を予測する。これらは監査済みの数字ではなく経営陣の発言であり、同社は非公開で財務諸表を公表していない。
Q: ArmがEliyanを買収するのか? A: 発表された合意はない。2026年10月の報道は、買収関心、すでに戦略投資家であるArmとの初期協議、身元非公表の相手からの少なくとも1件の提案、選択肢を検討するための投資銀行の選任を伝え、目標評価額として約30億ドルが取り沙汰されている。30億ドルは確定価格ではなく、要求目標として読むべきだ。
本稿の事実関係は、2026年10月20日時点で会社の発表と独立した報道を突き合わせて確認した。「会社の主張」「経営陣の発言」と記した数値はその出所のままだ。Eliyanは非公開企業であり、監査済み財務諸表を公表していない。関連記事: 先に公開したチップレットスタートアップ地図パッケージをシステムに変えるEliyanとChipletz、およびAIインターコネクトのスタートアップと光の競争。
📩 VLSI Korea ニュースレター
毎日配信の半導体ディープダイブを、メールでいち早くお届けします。購読は無料です。


