 VLSI Korea
FuriosaAIとRebellions、バリュエーション3.2倍格差はなぜか — RNGDの実績と価格の乖離
FuriosaAI $735M(2025年7月)とRebellions $2.34B(2026年3月)の3.2倍格差。RNGD量産・スウェーデン7,000基導入後も更新されない価格表、投資家構成と上場日程の差を解剖する。


30秒サマリー
- 結論から: FuriosaAIの$735M(2025年7月報道基準)とRebellionsの$2.34B(2026年3月報道基準)という3.2倍の格差は、チップの実力差よりも、価格が付けられた日付、投資家の構成、上場までの距離の差が大きく作った数字である。
- FuriosaAIの最後のバリュエーションは、RNGDの量産開始(2026年1月)より前に決まった。その間Rebellionsは2回価格を書き換えた(2025年9月$1.4B→2026年3月$2.34B)。
- Rebellionsのプレミアムには実体がある。Sapeon合併による売上規模、Samsung・SK hynix・Armなどの戦略的投資家、国家成長ファンド初の「K-Nvidia」投資、2027年上半期の上場目標だ。
- FuriosaAIの反論にも実体がある。LG AI ResearchのEXAONE採用、Samsung SDSのNPUaaS、スウェーデンの7,000基以上の導入は、すべて古い価格表の後に生まれた実績だ。
- 判定は進行中のSeries Dが下す。韓国メディアで報じられる2兆ウォン超(約$1.4B)で決まれば、チップを1個も余分に売らずに格差は半分になる。
Background — 2つの価格表は同じカレンダーではない
2社のバリュエーションを並べる前に、各数字がいつ・どのラウンドで出たのかを固定する必要がある。非上場のバリュエーションはリアルタイムの相場ではなく、最後のラウンドが閉じた瞬間のスナップショットだからだ。
| 区分 | FuriosaAI | Rebellions |
|---|---|---|
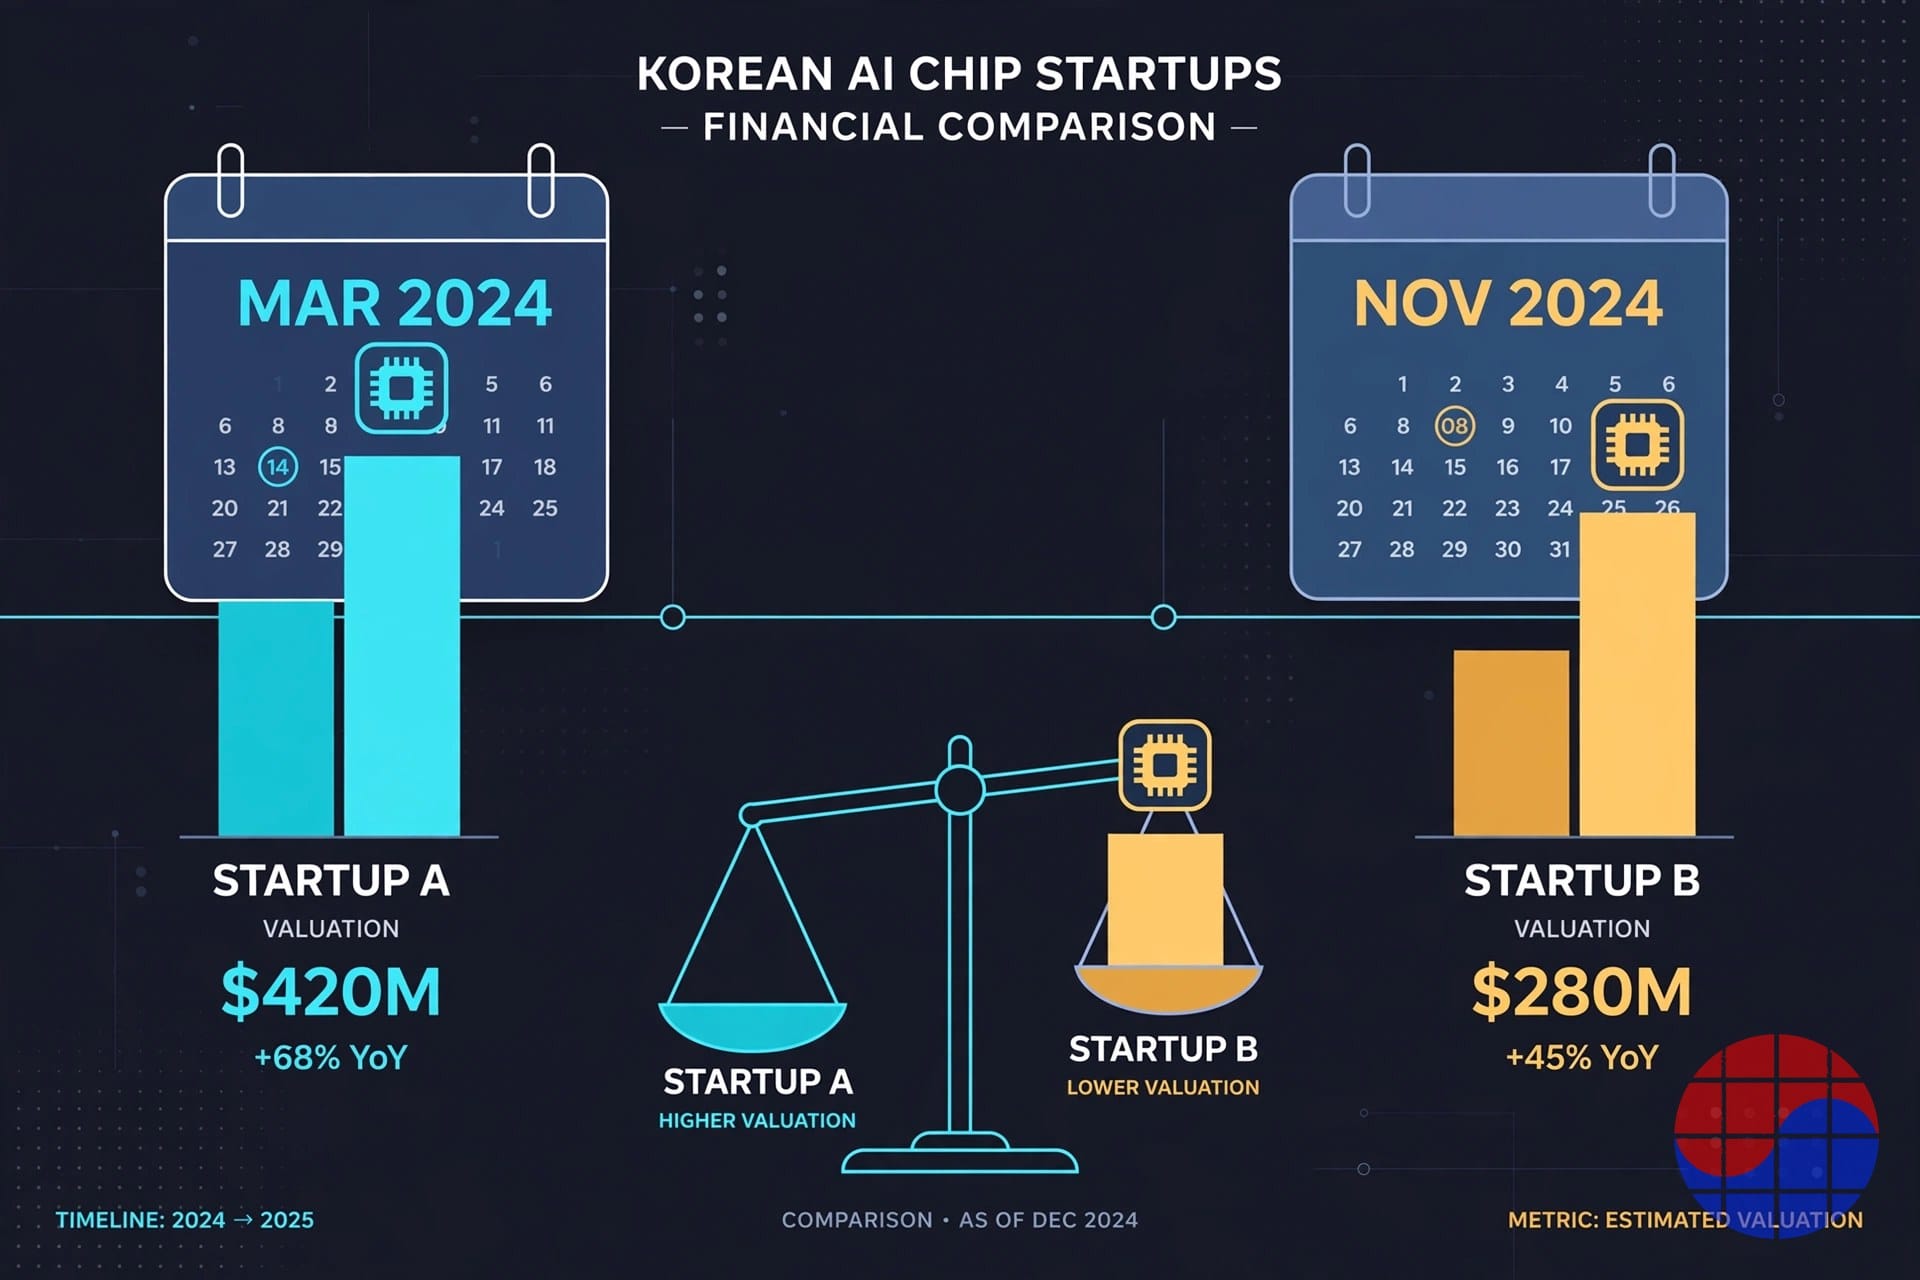
| 最新バリュエーション | $735M(約1兆300億ウォン) | $2.34B(約3兆2,800億ウォン) |
| 基準ラウンド・時点 | Series Cブリッジ、2025年7月($125M調達) | Pre-IPO、2026年3月($400M調達) |
| 累計調達額 | $246M | $850M |
| 主な投資家 | 韓国産業銀行、企業銀行、Keistone Partners、PI Partners、Kakao Investment | Mirae Asset、国家成長ファンド、Samsung、SK hynix、SK Telecom、KT、Arm、Aramco Wa'ed |
| 価格表以降の出来事 | RNGD量産開始、Samsung SDS契約、スウェーデン導入 — すべて未反映 | RebelRack・RebelPODの発売と同時に反映 |
重要なのは最後の行だ。2025年9月、両社とも比較的新しい価格表を持っていた時点で、Rebellionsは$1.4B、FuriosaAIは$735Mで、格差は1.9倍だった。その後の6カ月でRebellionsはPre-IPOで+67%書き換え、FuriosaAIはラウンド自体がなかった。3.2倍という数字の相当部分は「片方だけが価格を更新した」カレンダー効果である。ウォン換算は1ドル1,400ウォン基準で、両バリュエーションとも各ラウンド時点の報道基準値であり、確定開示値ではない。*
もう1つ注目すべき数字がある。Metaが2025年初めに提示した買収額は$800Mだった。FuriosaAIはこれを断り、4カ月後に$735Mのバリュエーションでブリッジを閉じた。断った現金価格より低い紙の価格を受け入れたことになる。この選択が格差分析の出発点だ。FuriosaAIの低い価格は、実力不足ではなく、自ら選んだ独立路線の請求書かもしれない。
Business Deep Dive — 格差を作る5つの変数
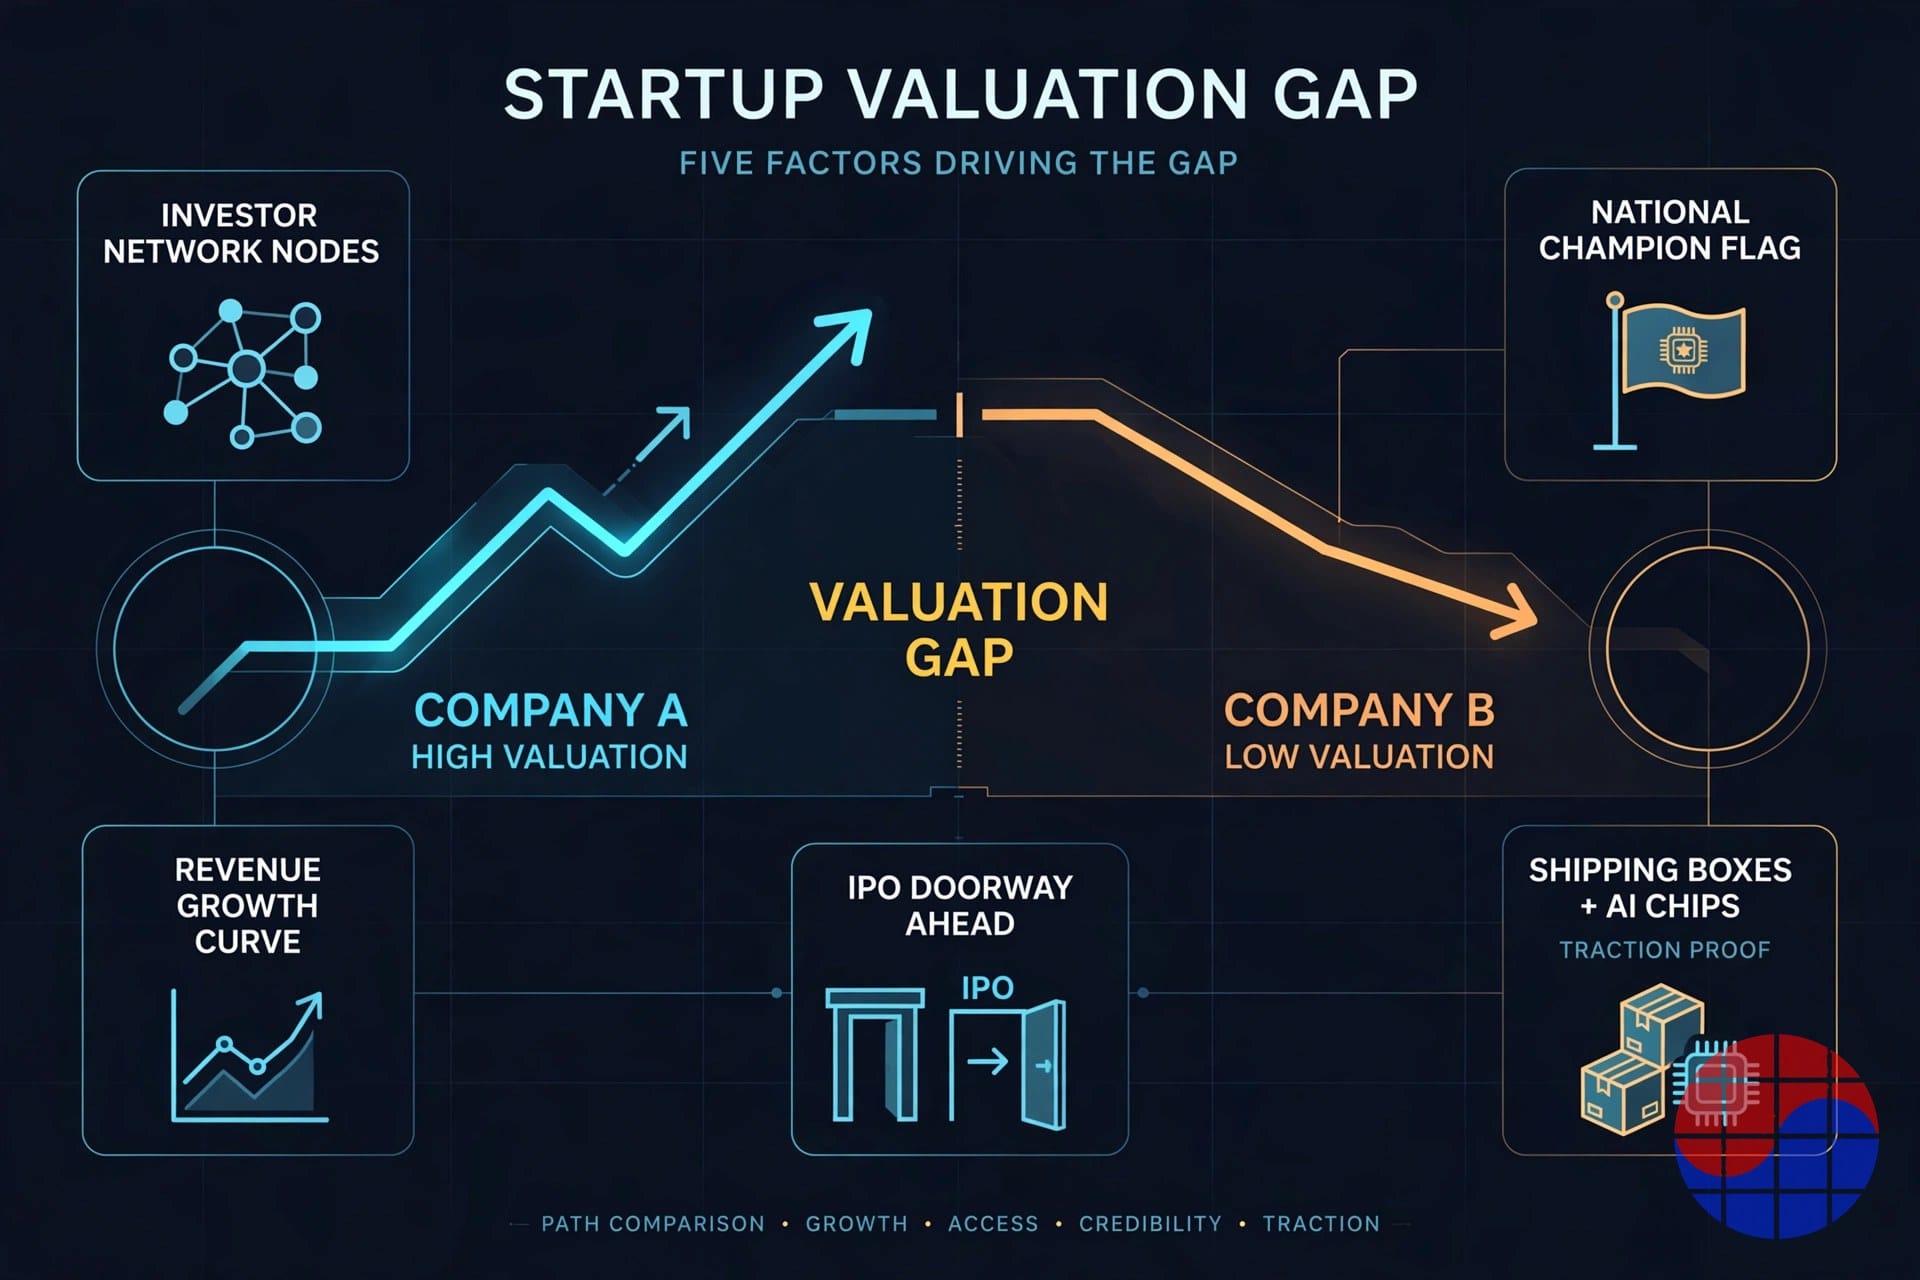
1. 投資家構成:戦略的投資家は「オプションの値段」を払う
Rebellionsの株主名簿は韓国半導体サプライチェーンそのものだ。Samsung ElectronicsとSK hynix(メモリ)、SK TelecomとKT(通信・データセンター需要)、Arm(IP)、さらにAramcoのWa'edまで。こうした戦略的投資家(SI)にとって株式は財務リターンだけでなく、自社エコシステムに推論チップの供給ラインを結び付けるオプションである。オプションにはプレミアムが付く。2024年12月のSapeon Korea(SK TelecomのAIチップ子会社)との合併はこの論理の頂点だった。競合を吸収して規模を拡大し、「国家代表」の物語を完成させた。
一方、FuriosaAIの2025年7月ラウンドは、産業銀行・企業銀行などの政策金融と財務的投資家(FI)が中心だ。初期投資家のNaverを除けば、チップを買ったり売ったりできる戦略的株主は薄い。FIは割引率を厳格に適用する。同じチップでも、価格表に誰が署名するかで数字は変わる。
2. ソブリン・ストーリー:「指定されたチャンピオン」と「独立宣言」の価格差
Rebellionsは2026年3月、国家成長ファンドの最初の投資先に選ばれ、「K-Nvidia」プロジェクトの公式ビークルになった。ファンドの出資分だけで2,500億ウォンと報じられた。政府が直接選んだチャンピオンという地位は、それ自体がダウンサイドを支えるシグナルであり、今後の公共・通信インフラ受注の可視性を高める。
FuriosaAIのソブリン・ストーリーは正反対の方向だ。Metaの$800M提案を断った決断は「米ビッグテックに吸収されない独立チップ企業」という強いブランドを作ったが、同時に最も確実なエグジットとグローバル流通網を自ら閉ざす選択でもあった。報道によれば交渉が決裂した理由は価格ではなく、買収後の事業方向だった。市場は独立ストーリーに拍手を送ったが、価格表にはまだその拍手が反映されていない。
3. 売上の可視性:数字がある側と出荷計画がある側
Rebellionsは合併効果で売上の階段が公開されている。韓国報道基準の連結売上は2023年27億ウォン→2024年103億ウォン→2025年270億ウォン超へ増えた。もちろん$2.34Bのバリュエーションに対しては依然として100倍を超える売上倍率だ。この価格も未来を買ったもので、現在を買ったものではない。ただし「監査を受けた売上の成長曲線」が存在するという事実が、Pre-IPO投資家のモデリングを可能にする。CEOが掲げた2027年売上$1B目標は達成値ではなく目標値だが、その目標を検証する出発点の数字はある。
FuriosaAIは売上を公開していない。代わりにあるのは出荷数だ。RNGDは2026年1月にTSMC 5nmプロセスで量産を開始し(初回4,000個)、2026年の年間目標は20,000個だ。チップ単価を約$10,000とする外部推定を適用すれば、20,000個は最大で約$200M規模の出荷価値に相当するが、これは推定値であり認識売上とは異なる。検証可能な売上曲線がない点が、FI中心のラウンドで割引要因として働いた可能性が高い。
4. 上場キューの順序:Pre-IPOプレミアムは最も近い会社に付く
Rebellionsは2026年末までに上場予備審査の請求を終え、2027年上半期の上場を目指すと報じられ、主幹事(JP Morgan、Samsung Securities)まで名が挙がっている。Pre-IPOラウンドは本質的に「上場価格の割引購入」商品であり、上場日程が具体的であるほど投資家は高い価格を正当化しやすい。$1.4Bから$2.34Bへ跳んだ6カ月の相当部分は、この日程の可視性が作ったものだ。
FuriosaAIは今Series Dを進めている。外信報道基準の目標額は$300M〜$500M、アドバイザーはMorgan StanleyとMirae Asset Securitiesだ。上場は2027〜2028年のウィンドウで語られる。つまりFuriosaAIは上場キューでちょうど一段後ろに立っており、格差の一部は実力差ではなく、並んでいる順序の差である。
5. 実績の証拠:FuriosaAIの反論はすでに出荷されている
ではFuriosaAI側の論拠は何か。価格表が止まった2025年7月以降の証拠だ。①LG AI Researchが7カ月のテストの末にEXAONE推論用としてRNGDを採用し、GPU比2.25倍のワット当たり推論性能を顧客自ら確認した。②2026年1月に量産が始まり、年内にはHBM3E搭載の派生モデル(72GB)まで拡充される。RNGDのメモリ構成は48GB HBM3(384Gb)だ。③Samsung SDSが2026年7月からSamsung Cloud PlatformでRNGDベースのNPUaaSを開始した。④スウェーデンのStockholmではVelox・I/ONXが15MW規模のデータセンターに第1段階1,800個、全体で7,000個以上のRNGDを導入する計画が公式化された。この導入の詳細はスウェーデンRNGD導入ディープダイブで、会社自体の沿革とMeta拒絶の経緯はStartup Files #1:FuriosaAI編で扱った。
Rebellionsの実績ももちろん進行形だ。ATOM系は2023年から量産され、日本・サウジアラビア・米国での導入が報じられており、2026年3月にはSamsung 4nmプロセスのRebel100(144GB HBM3E、すなわち1,152Gb)ベースのRebelRack・RebelPODを発売した。要するに両社とも実際のチップを出荷している。違いは出荷の有無ではなく、出荷実績が最後の価格表に反映されたかどうかだ。
Chase's Take — 格差の半分はカレンダー、残り半分は株主名簿だ
私の判定はこうだ。3.2倍の格差を分解すると、概ねこうなる:価格表の時点差(カレンダー効果)が最大の塊、戦略的・ソブリン投資家のプレミアムが2番目、上場への近さと合併で作った規模が3番目だ。純粋なチップ競争力 — アーキテクチャ、ワット当たり性能、ソフトウェアスタック — の差で説明される部分は最も小さいと見る。RNGDのTensor Contraction ProcessorとRebel100のchiplet設計は異なるトレードオフに過ぎず、企業価値3倍の差を正当化するほどの技術格差を示す公開ベンチマークはまだない。
だからといってRebellionsが高いと断定もできない。戦略的投資家が買ったのはチップ企業の株式ではなく、韓国の推論インフラにおける標準の座だ。その座の値段は財務モデルではなく産業政策が決める。逆にFuriosaAIが安いと断定するのも早い。売上非公開の状態では「実績に対する過小評価」という主張は、出荷が売上に転換される速度が確認されて初めて完成する。20,000個目標の実際の達成率とリピート受注がその試験紙だ。
最も正直な要約はこれだ:Rebellionsは「すでに価格が付いた未来」を売っており、FuriosaAIは「まだ価格が付いていない実績」を積み上げている。どちらが正しいかは、Series Dの終値とRebellionsの上場公募価格が並ぶ2027年に判定される。
Implications — 格差が縮む条件、広がる条件
縮む条件① FuriosaAI Series Dの終値。韓国報道で語られる2兆ウォン超のバリュエーション(約$1.4B)で閉じれば、格差は3.2倍から約1.7倍へ即座に縮小する。グローバルな戦略的投資家がこのラウンドに入るかどうかも一緒に見る指標だ。SIの登場は次のラウンドの割引率を下げる。
縮む条件② 出荷の売上転換。スウェーデン導入の第1段階(1,800個)が2027年初頭の稼働日程どおりに進み、Samsung SDSのNPUaaSの実使用量が公開されれば、FuriosaAIは「売上曲線なし」という割引要因から脱する。
広がる条件① Rebellionsの上場公募価格。公募価格が$2.34Bを上回れば民間価格表全体が再評価され、FuriosaAIの古い価格表は相対的にさらに安く見える一方で、資金調達競争ではさらに不利になるという逆説が生じる。
広がる条件② 実行リスクの現実化。どちらかが量産歩留まり、HBM調達、ソフトウェアエコシステム(vLLM・PyTorch対応の深さ)でつまずけば、格差は実力の差として固定される。特にFuriosaAIの第3世代チップ(2028年目標)の日程が遅れれば、Series D以降のストーリーも揺らぐ。
韓国のAIチップセクター全体で見ると、この格差は2社だけの問題ではない。非上場後期ラウンドの価格が「技術+売上」よりも「投資家構成+政策指定+上場日程」に敏感に反応することを示しているからだ。次にこのセクターのバリュエーションを読むときは、数字より先に3つを確認してほしい — 価格表の日付、株主名簿、上場までの距離を。
FAQ
Q1. FuriosaAIとRebellionsのバリュエーション格差は正確には何倍か?
報道基準の最新ラウンドで比較すると約3.2倍だ。FuriosaAIは2025年7月のSeries Cブリッジで$735M、Rebellionsは2026年3月のPre-IPOラウンドで$2.34Bとそれぞれ報じられた。ただし2つの価格の基準時点が8カ月ずれているため、同時点比較ではない点がこの格差解釈の核心である。
Q2. FuriosaAIは過小評価されているのか?
まだ断定できない。RNGD量産・Samsung SDS契約・スウェーデン7,000個以上の導入がすべて最後のバリュエーションの後に発生した点では、再評価要因が積み上がっている。ただし売上は非公開で出荷の売上転換速度を外部から検証できず、最終判定は進行中のSeries Dの終値にかかっている。
Q3. Metaの$800M買収拒絶は今の時点でどう評価すべきか?
提案額$800Mは、4カ月後のブリッジラウンドのバリュエーション$735Mより高かった。つまりFuriosaAIはより高い現金エグジットを断り、より低い紙の価格を選んだことになる。報道によれば拒絶の理由は価格ではなく買収後の事業方向だった。この選択が正しかったかどうかは、独立企業として到達するSeries D・上場価格が$800Mをどれだけ上回るかで判定されるだろう。
Q4. 格差はいつ縮まるのか?
最も早いきっかけはFuriosaAI Series Dの終結だ。韓国報道で語られる2兆ウォン超のバリュエーションで成立すれば、格差は約1.7倍に縮む。次のきっかけはRebellionsの2027年上場公募価格と、FuriosaAIの2026年出荷実績(年20,000個目標)の売上転換の有無だ。
* 脚注:バリュエーション・調達額は各ラウンド時点の報道基準であり、確定開示ではない。ウォン換算は1ドル1,400ウォンを適用した。チップ単価約$10,000は外部推定であり、FuriosaAIの公式価格ではない。
📩 VLSI Korea ニュースレター
毎日配信の半導体ディープダイブを、メールでいち早くお届けします。購読は無料です。


