VLSI Korea
2030 메모리 공급 예측: HBM 11.8EB, DRAM 83.8EB, NAND 2.62ZB
🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다 Framework 4개의 qualified-supply 게이트 Cleanroom과 wafer start, good die와 node density, HBM·NAND 제품 전환, stack·package·고객 인증을 순서대로 통과한 bit만 공급으로 센다. Executive Summary · 핵심 요약 * 기준 2030 qualified 공급: HBM 11.8EB, 전체 DRAM 83.8EB, NAND 2.62ZB. * 2030 범위: HBM 9.5~14.5EB, DRAM 71.


🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다
핵심 주장: 2030 메모리 공급은 fab capacity의 함수가 아니라 wafer, good die, product mix, package·qualification 네 게이트의 곱이다.
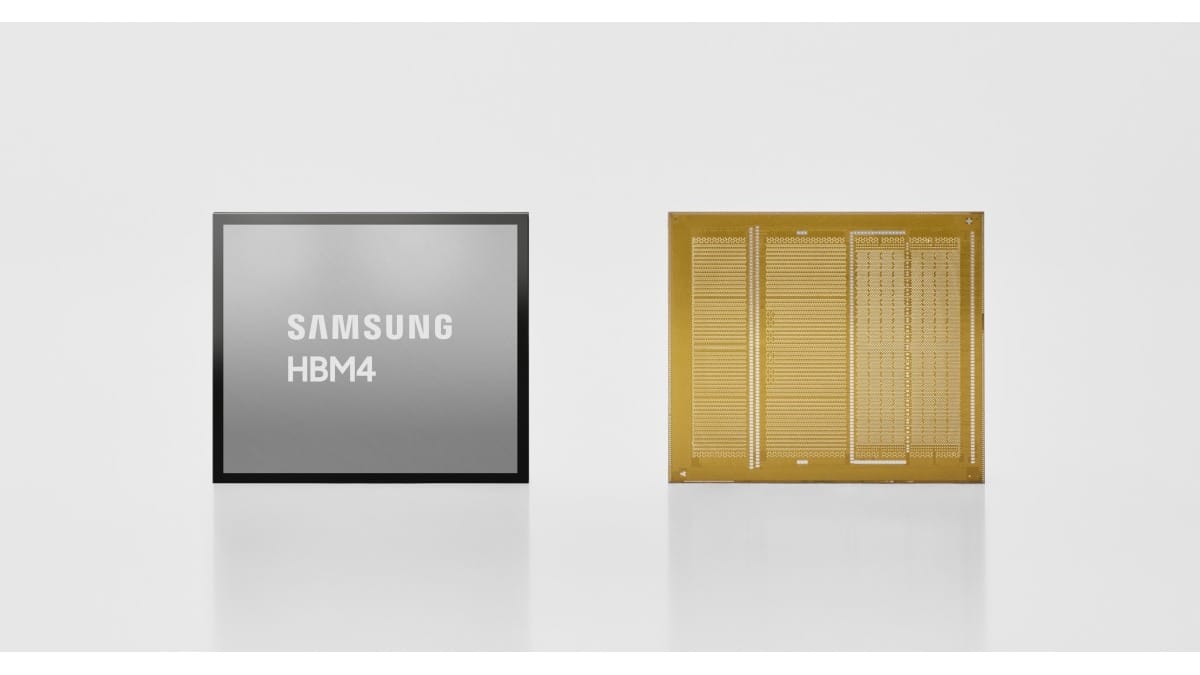
제품과 현장 이미지
1. 공급은 wafer capacity가 아니라 네 게이트를 통과한 bit다
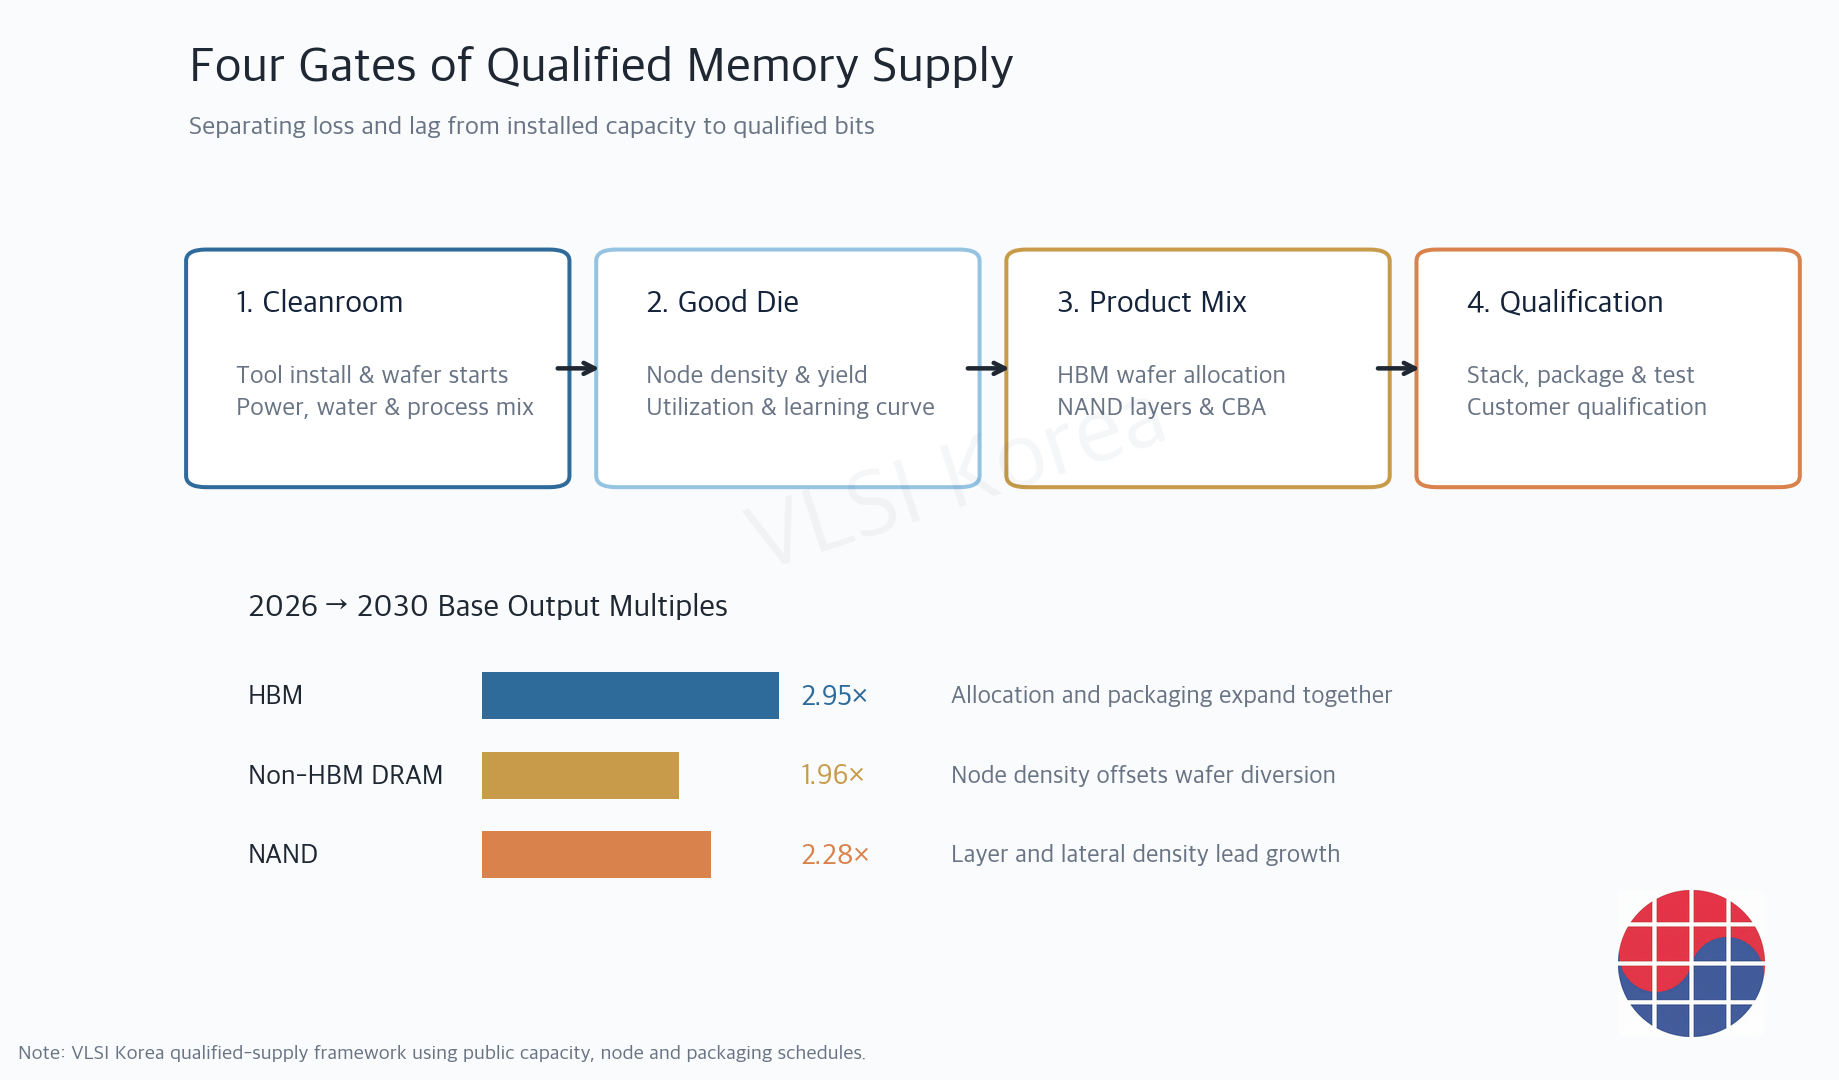
읽는 법: 공장 준공은 공급의 시작이고 고객이 쓸 수 있는 bit는 package·test·qualification의 끝에서 나온다.
이 글은 공급을 공장 면적, wafer starts, 장비 투자액 중 하나로 정의하지 않는다. cleanroom과 장비가 wafer를 투입하고, 선단 node에서 양품 die가 나오며, HBM·DDR·NAND 제품 mix로 전환되고, stack·package·test·고객 인증을 통과한 bit만 공급으로 센다. 따라서 본문 수치는 명목 capacity보다 작지만 조달과 출하 판단에는 더 직접적이다.
모델의 2026년 앵커는 HBM 4.0EB, 비HBM DRAM 36.8EB, NAND 1.15ZB다. 이후 output은 wafer capacity, product allocation, bit per good wafer, package·qualification의 곱으로 늘리며 사실과 가정을 분리해 보수·기준·상단 세 경로를 계산했다. 모든 bit는 decimal 단위이고 NAND 1,000EB를 1ZB로 표기했다.
기준 경로에서 2026~2030년 memory 300mm capacity는 1.16배가 되지만 HBM qualified output은 2.95배, 비HBM DRAM은 1.96배, NAND는 2.28배가 된다. wafer 수보다 output이 빨리 늘어나는 이유는 DRAM node 전환과 NAND 적층·lateral density가 bit per wafer를 높이기 때문이다. 반대로 HBM은 같은 bit를 만들 때 더 많은 silicon과 후공정을 쓰므로 capacity 확대만으로 설명되지 않는다.
이 공급 예측은 2030 메모리 수요 예측의 동반 분석이다. 수요 글이 가속기 출하·서버 설치·서비스 채택을 분리했다면, 이번 글은 공급의 손실과 시차를 분리한다. 두 모델을 같은 정의로 겹치면 기준 2030 HBM은 공급 11.8EB와 수요 14.5EB, 전체 DRAM은 공급 83.8EB와 수요 85.9EB로 나타난다.
2. 300mm capacity는 완만하지만 장비 투자는 2029년에 다시 뛴다
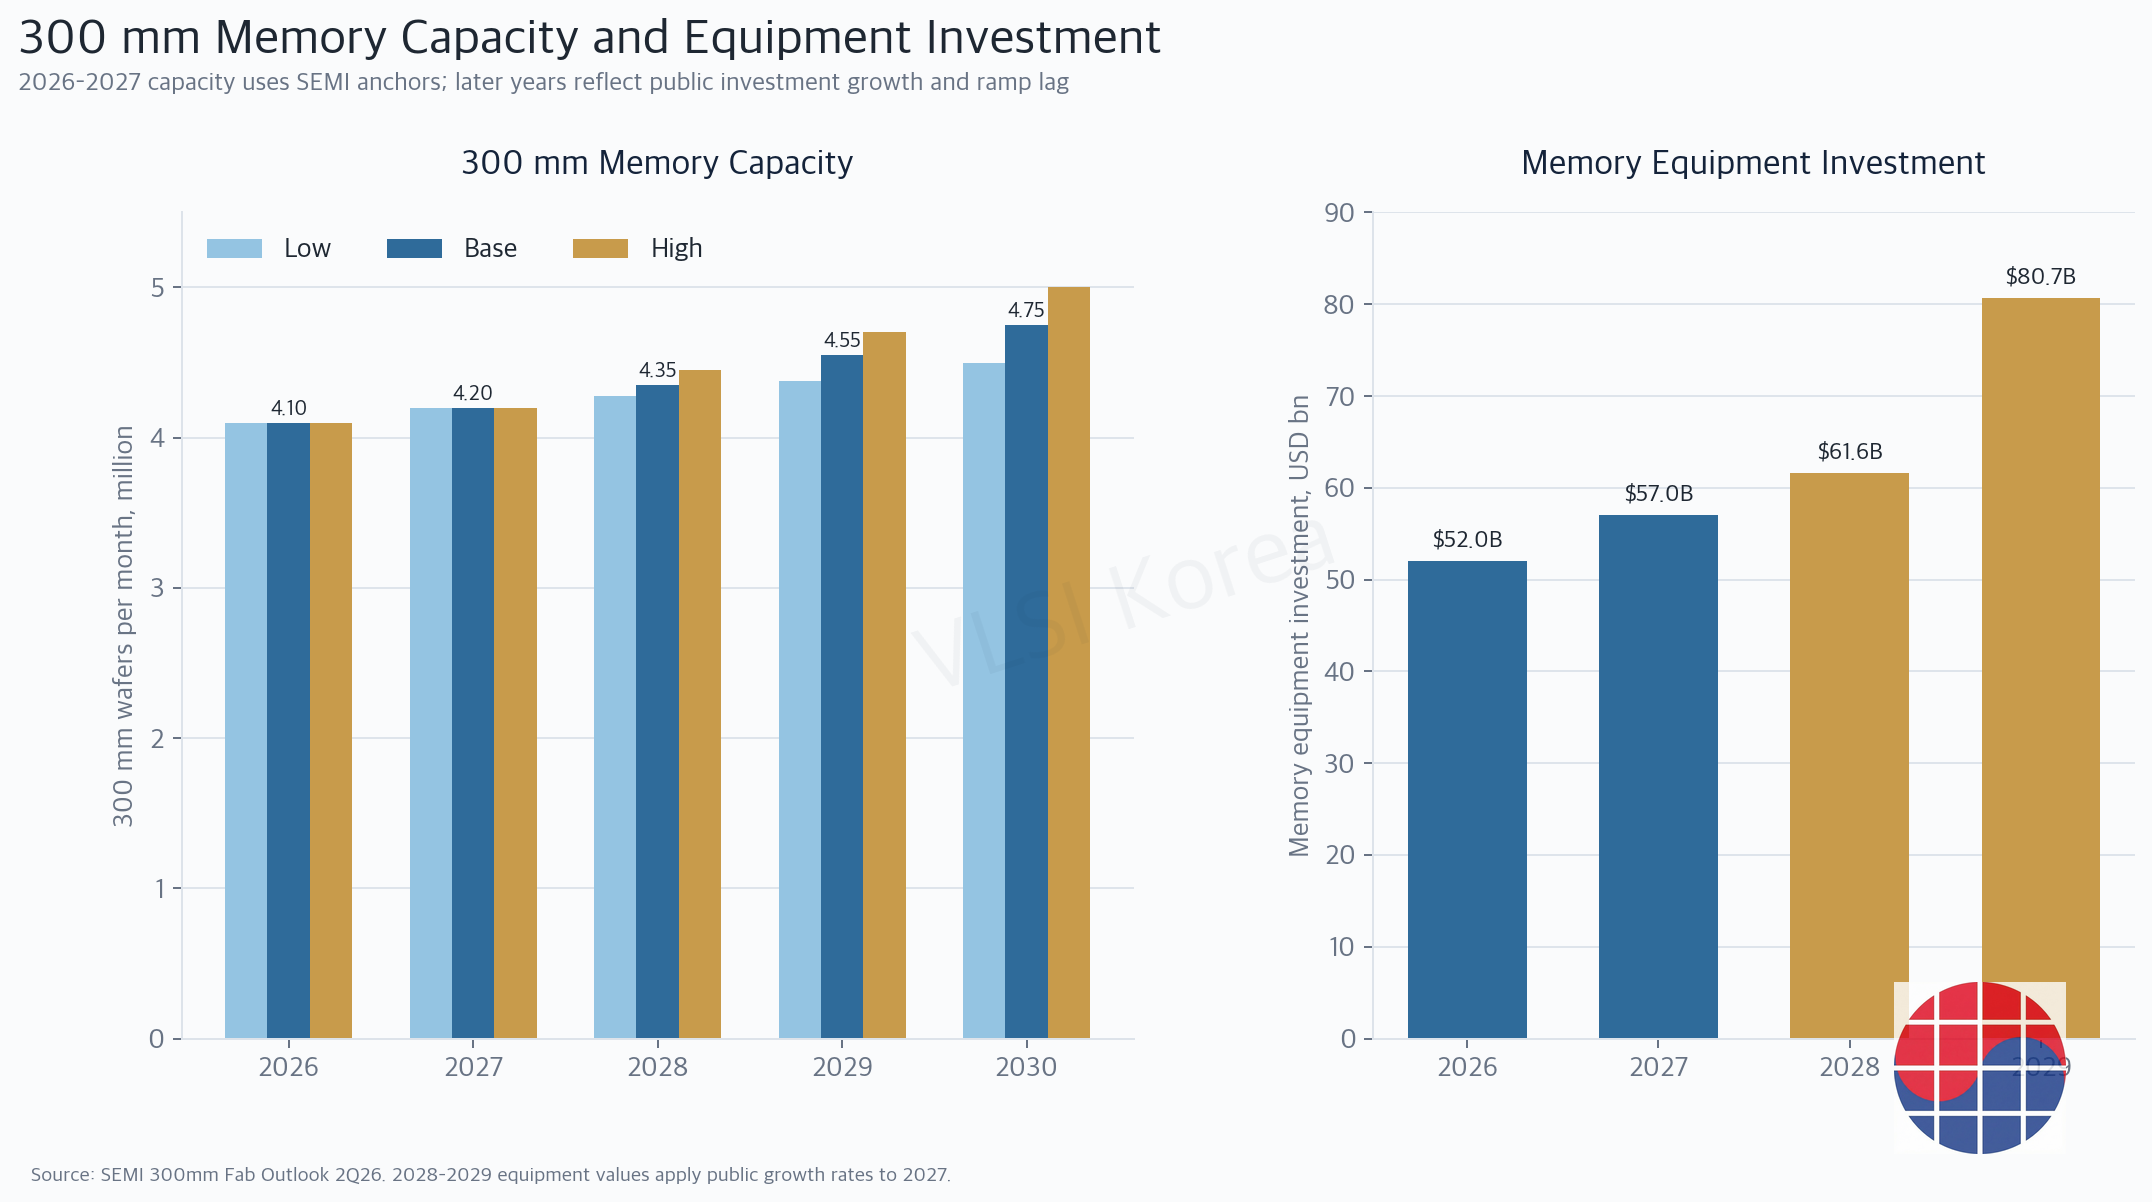
읽는 법: 장비 투자 증가율과 같은 해의 bit 공급 증가율은 일치하지 않는다.
SEMI 300mm Fab Outlook 2Q26은 세계 memory 300mm capacity를 2026년 월 410만장, 2027년 420만장으로 제시한다. 같은 발표에서 memory 장비 투자는 2026년 520억달러, 2027년 570억달러이며 DRAM 2026 투자는 370억달러, 3D NAND는 140억달러다. 투자액 증가가 capacity 증가보다 큰 것은 선단 DRAM, HBM, 고적층 NAND 전환의 공정 복잡성과 장비 강도가 높아졌기 때문이다.
SEMI 공개 report highlights은 memory 장비 투자가 2028년 8%, 2029년 31% 늘어날 것으로 본다. 2027년 570억달러에 적용하면 약 616억달러와 807억달러지만, 이는 VLSI Korea가 공개 성장률로 계산한 값이며 SEMI가 직접 제시한 절대액은 아니다. fab 장비 발주에서 설치, process qualification, volume ramp까지 보통 여러 분기가 걸리므로 2029년 투자 급증의 공급 효과 일부는 2030년 이후로 넘어간다.
기준 capacity 경로는 4.10, 4.20, 4.35, 4.55, 4.75 million WPM이다. 저점은 2030년 4.50, 상단은 5.00 million WPM으로 두었고, 2028년부터의 범위는 공개 fab 일정과 투자 lag를 반영한 분석 가정이다. 중요한 것은 이 총량이 DRAM과 NAND를 합친 값이며 HBM에 실제 투입되는 wafer 비중은 별도라는 점이다.
설비 공급사와 소재사는 투자액을, 메모리 조달자는 qualified bit를 봐야 한다. 전자는 2028~2029년 order와 tool install이 변곡점이고, 후자는 설치 후 yield와 qualification이 안정되는 2029~2030년이 변곡점이다. 동일한 발표를 두고도 판단 시점이 다른 이유다.
3. HBM 공급은 2030년 9.5~14.5EB, 기준 11.8EB다
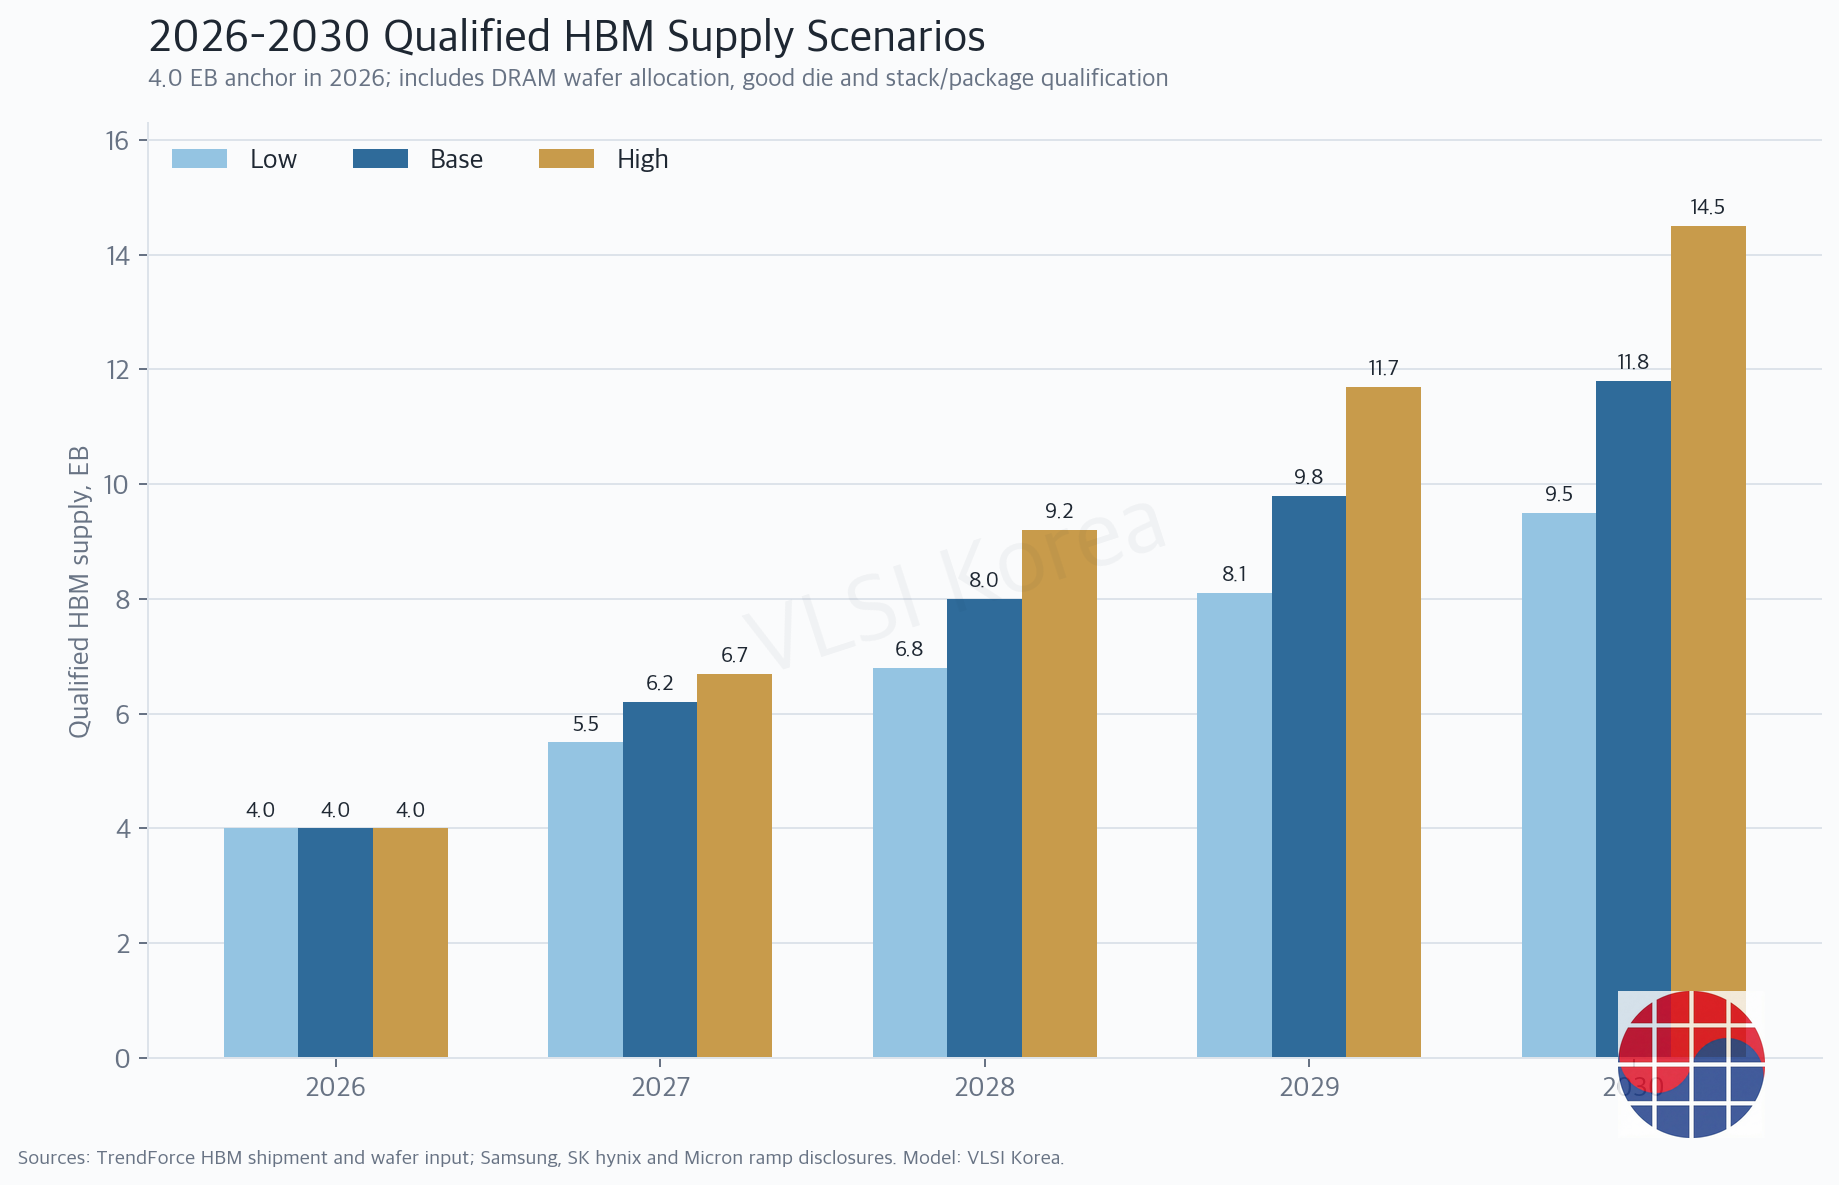
읽는 법: HBM은 DRAM wafer capacity와 advanced packaging capacity의 교집합이다.
HBM 기준 공급은 2026년 4.0EB, 2027년 6.2EB, 2028년 8.0EB, 2029년 9.8EB, 2030년 11.8EB다. 2030년 저점은 9.5EB, 상단은 14.5EB로 기준값 대비 아래 19%, 위 23% 범위다. 초기 성장률은 크지만 적층 수 증가와 고객별 qualification이 복잡해지면서 후반 성장률은 낮아진다.
2026 출하 앵커는 TrendForce의 2026 HBM shipment 전망인 300억Gb 초과, 즉 3.75EB 이상을 기준으로 4.0EB로 반올림했다. TrendForce의 wafer input 전망은 상위 3사의 HBM wafer 투입 비중이 2025년 말 18%, 2026년 22%, 2027년 30%로 높아진다고 본다. 기준 모델은 2030년 HBM share를 35%, 저점 30%, 상단 37%로 둔다.
HBM allocation의 대가는 범용 DRAM 기회비용이다. Micron FQ2 2025 deck은 같은 bit 기준 HBM3E가 DDR5의 약 3배 silicon을 쓰고 HBM4E는 4배를 넘을 수 있다고 설명한다. 따라서 HBM wafer share가 22%에서 35%로 늘어도 qualified bit가 같은 비율로 늘지는 않는다.
공급 상단을 지지하는 공식 일정은 세 갈래다. 삼성전자는 P5를 2028년부터 핵심 HBM hub로 활용하고, SK하이닉스는 용인 첫 cleanroom을 2027년 2월 개방하며, Micron은 Singapore advanced packaging이 2027년 HBM 공급에 의미 있게 기여할 것으로 본다. 그러나 세 일정이 모두 고객 인증을 통과해야 2030 상단에 가까워진다.
4. HBM의 마지막 병목은 package output과 고객 인증이다
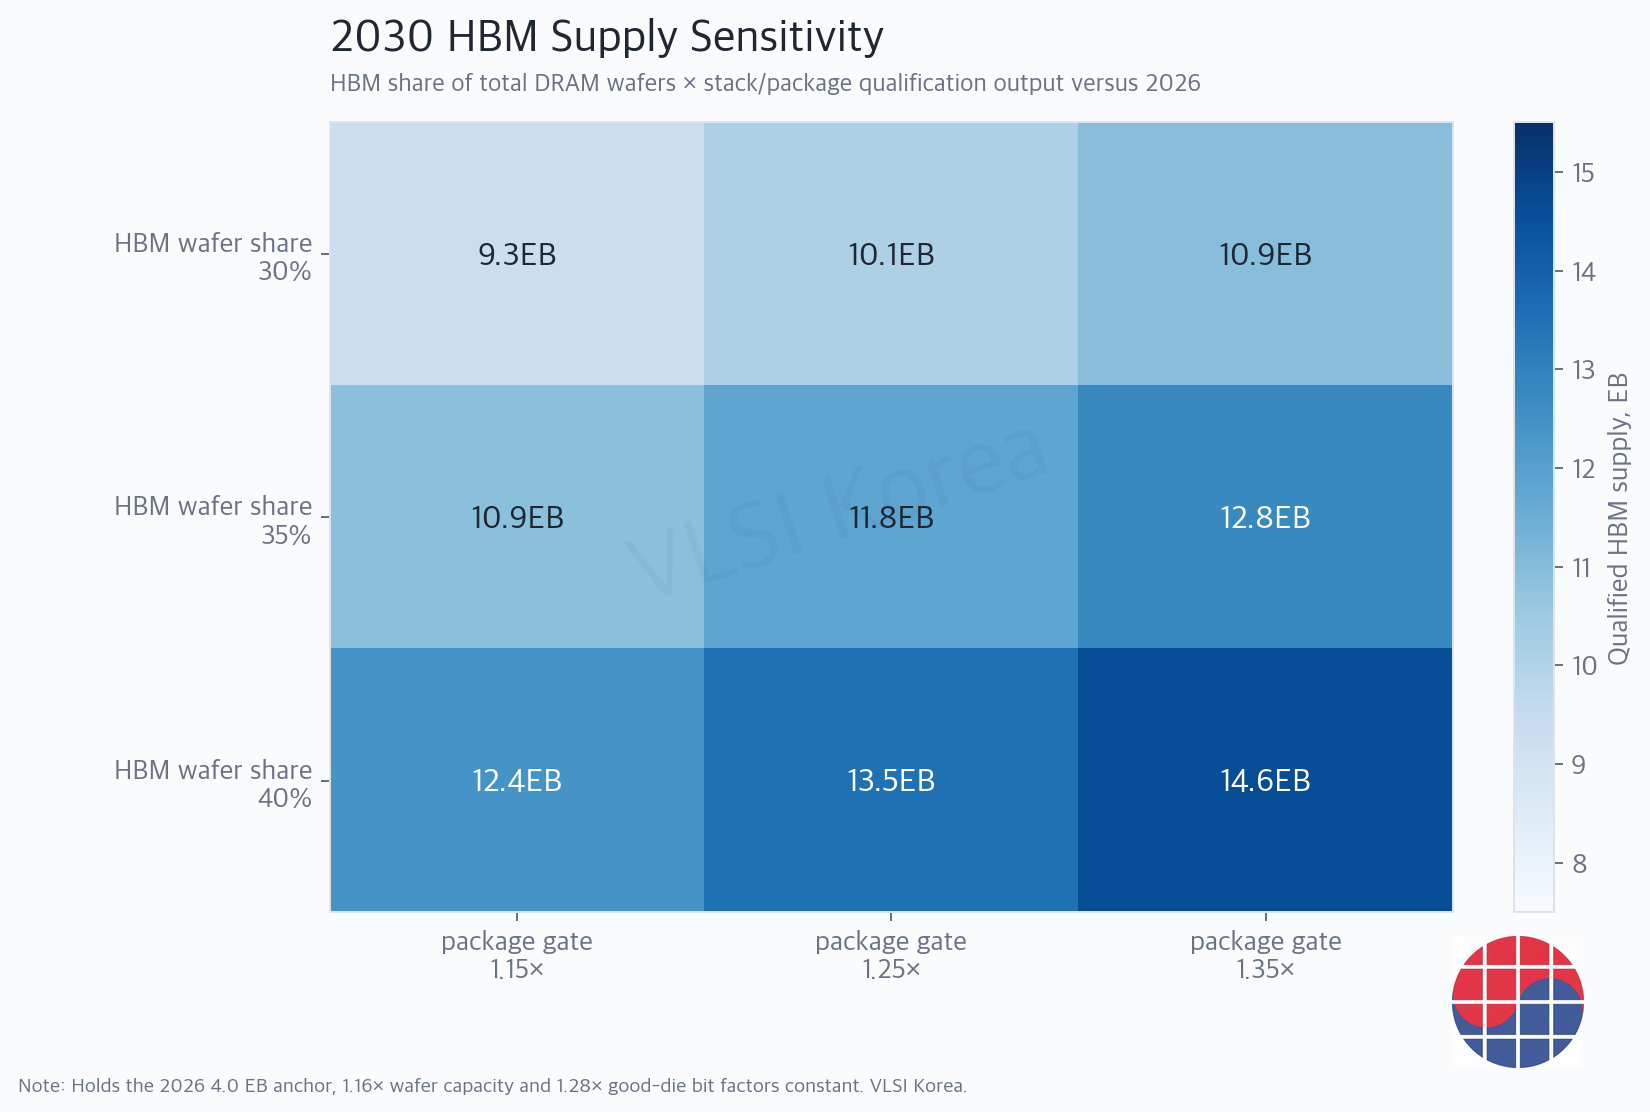
읽는 법: package capacity가 있다는 사실보다 특정 stack과 base die가 고객 조건을 통과하는지가 중요하다.
민감도 표는 전체 DRAM wafer 중 HBM share를 30%, 35%, 40%로 바꾸고 2026년 대비 package·qualification output 개선을 1.15배, 1.25배, 1.35배로 바꾼다. 나머지 capacity와 good-die bit 개선은 기준값에 고정했다. 가장 낮은 조합은 9.3EB 안팎, 가장 높은 조합은 14.6EB 안팎으로 같은 front-end 가정에서도 5EB 이상 차이가 난다.
기준 조합인 35%와 1.25배는 11.8EB다. share가 40%로 올라가도 package gate가 1.15배에 머물면 12EB대 초반에 그치고, share 35%에서 package gate가 1.35배가 되면 12.8EB로 늘어난다. wafer와 package 중 하나만 확장해서는 상단 공급이 나오지 않는다.
HBM4 이후에는 core die만 보아도 안 된다. logic base die의 공정과 공급 주체, 12단·16단 적층 수율, thermal solution, substrate와 interposer, 최종 accelerator package 일정이 연결된다. custom HBM은 고객마다 설계와 검증 조건이 달라 표준 제품의 qualified capacity를 그대로 전환하기도 어렵다.
Micron FY26 Q3 prepared remarks가 2027년을 넘어 DRAM·NAND 공급이 타이트할 수 있다고 본 이유도 같은 시차에 있다. 이 자료는 HBM package capacity와 차세대 node output이 2027년에 늘어도 시장 균형이 즉시 회복된다고 말하지 않는다. 공급을 추적할 때 wafer start, good stack, package shipment, customer qualification을 별도 KPI로 봐야 한다.
5. 전체 DRAM은 2030년 71.5~95.5EB로 HBM보다 탄력적이다
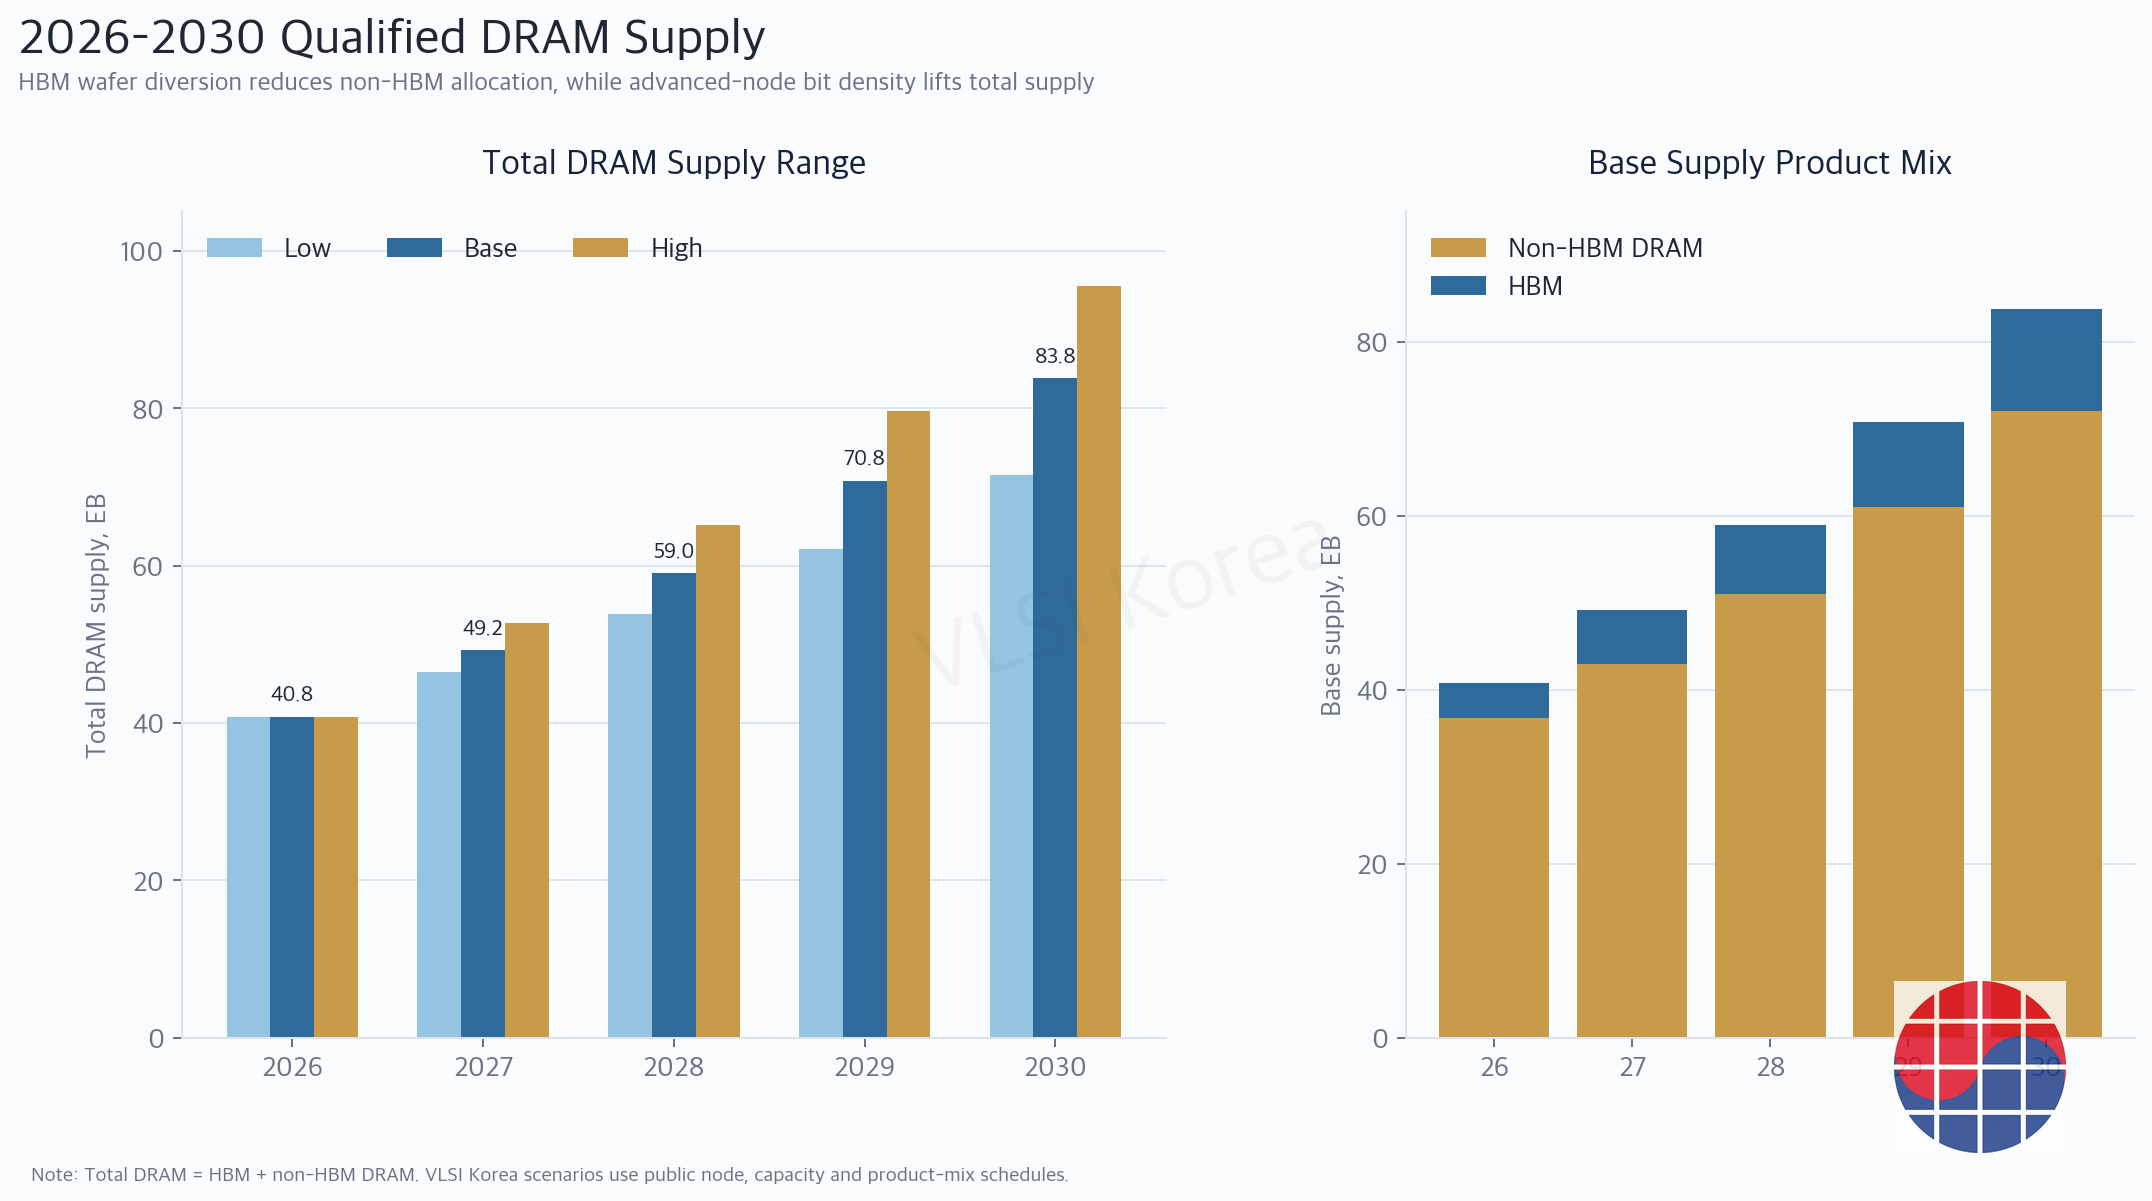
읽는 법: HBM 공급 압력과 전체 DRAM 공급 회복은 동시에 발생할 수 있다.
전체 DRAM 기준 공급은 2026년 40.8EB, 2027년 49.2EB, 2028년 59.0EB, 2029년 70.8EB, 2030년 83.8EB다. 2030년 범위는 저점 71.5EB와 상단 95.5EB이며 HBM보다 상대 범위가 넓지만 package 단일 병목의 영향은 작다. HBM과 비HBM을 더한 숫자이므로 가격이나 제품별 조달 가능성을 직접 뜻하지 않는다.
비HBM DRAM 기준 공급은 36.8EB에서 72.0EB로 늘어난다. 모델에서 HBM wafer share가 22%에서 35%로 올라가 비HBM allocation은 상대적으로 줄지만, 1c 이후 node 전환과 die density 개선을 1.80배, yield·uptime 개선을 1.13배로 둬 총 output이 증가한다. 저점은 node ramp 지연, 상단은 빠른 수율 안정과 신규 cleanroom 가동을 반영한다.
이 구조는 HBM shortage가 곧 PC·mobile·server DRAM 전체의 물리적 부족을 뜻하지 않는 이유다. 제조사는 수익성과 장기 계약에 따라 wafer를 HBM으로 옮기고, 범용 DRAM은 node 전환으로 같은 wafer에서 더 많은 bit를 내면서 균형을 맞출 수 있다. 다만 선단 node 초기 수율이 기대보다 낮으면 두 제품이 동시에 압박받는다.
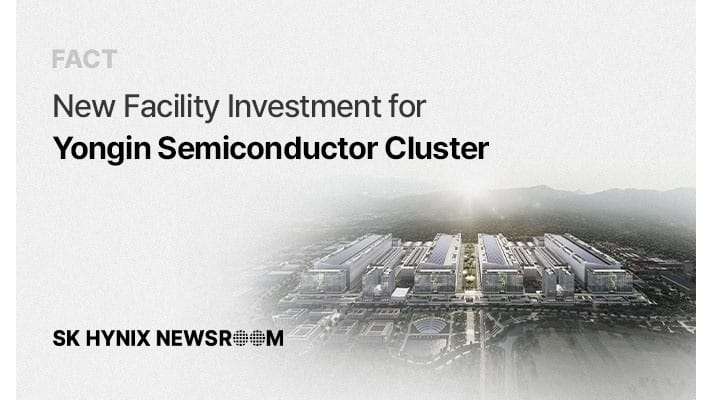
한국 공급 확대의 중심은 SK하이닉스 용인 첫 fab와 삼성 P5다. SK하이닉스는 첫 fab 시설에 2030년까지 21.6조원을 추가 투입하고 첫 cleanroom을 2027년 2월 연다. SK하이닉스 중장기 전략은 용인 네 번째 fab 완공 목표를 2033년으로 앞당겼으므로 2030 공급에는 첫 fab의 단계별 ramp가 주로 반영되고 후속 fab의 완전한 효과는 제한적으로 잡았다.
6. NAND는 2030년 2.25~2.95ZB, bit density가 wafer보다 중요하다
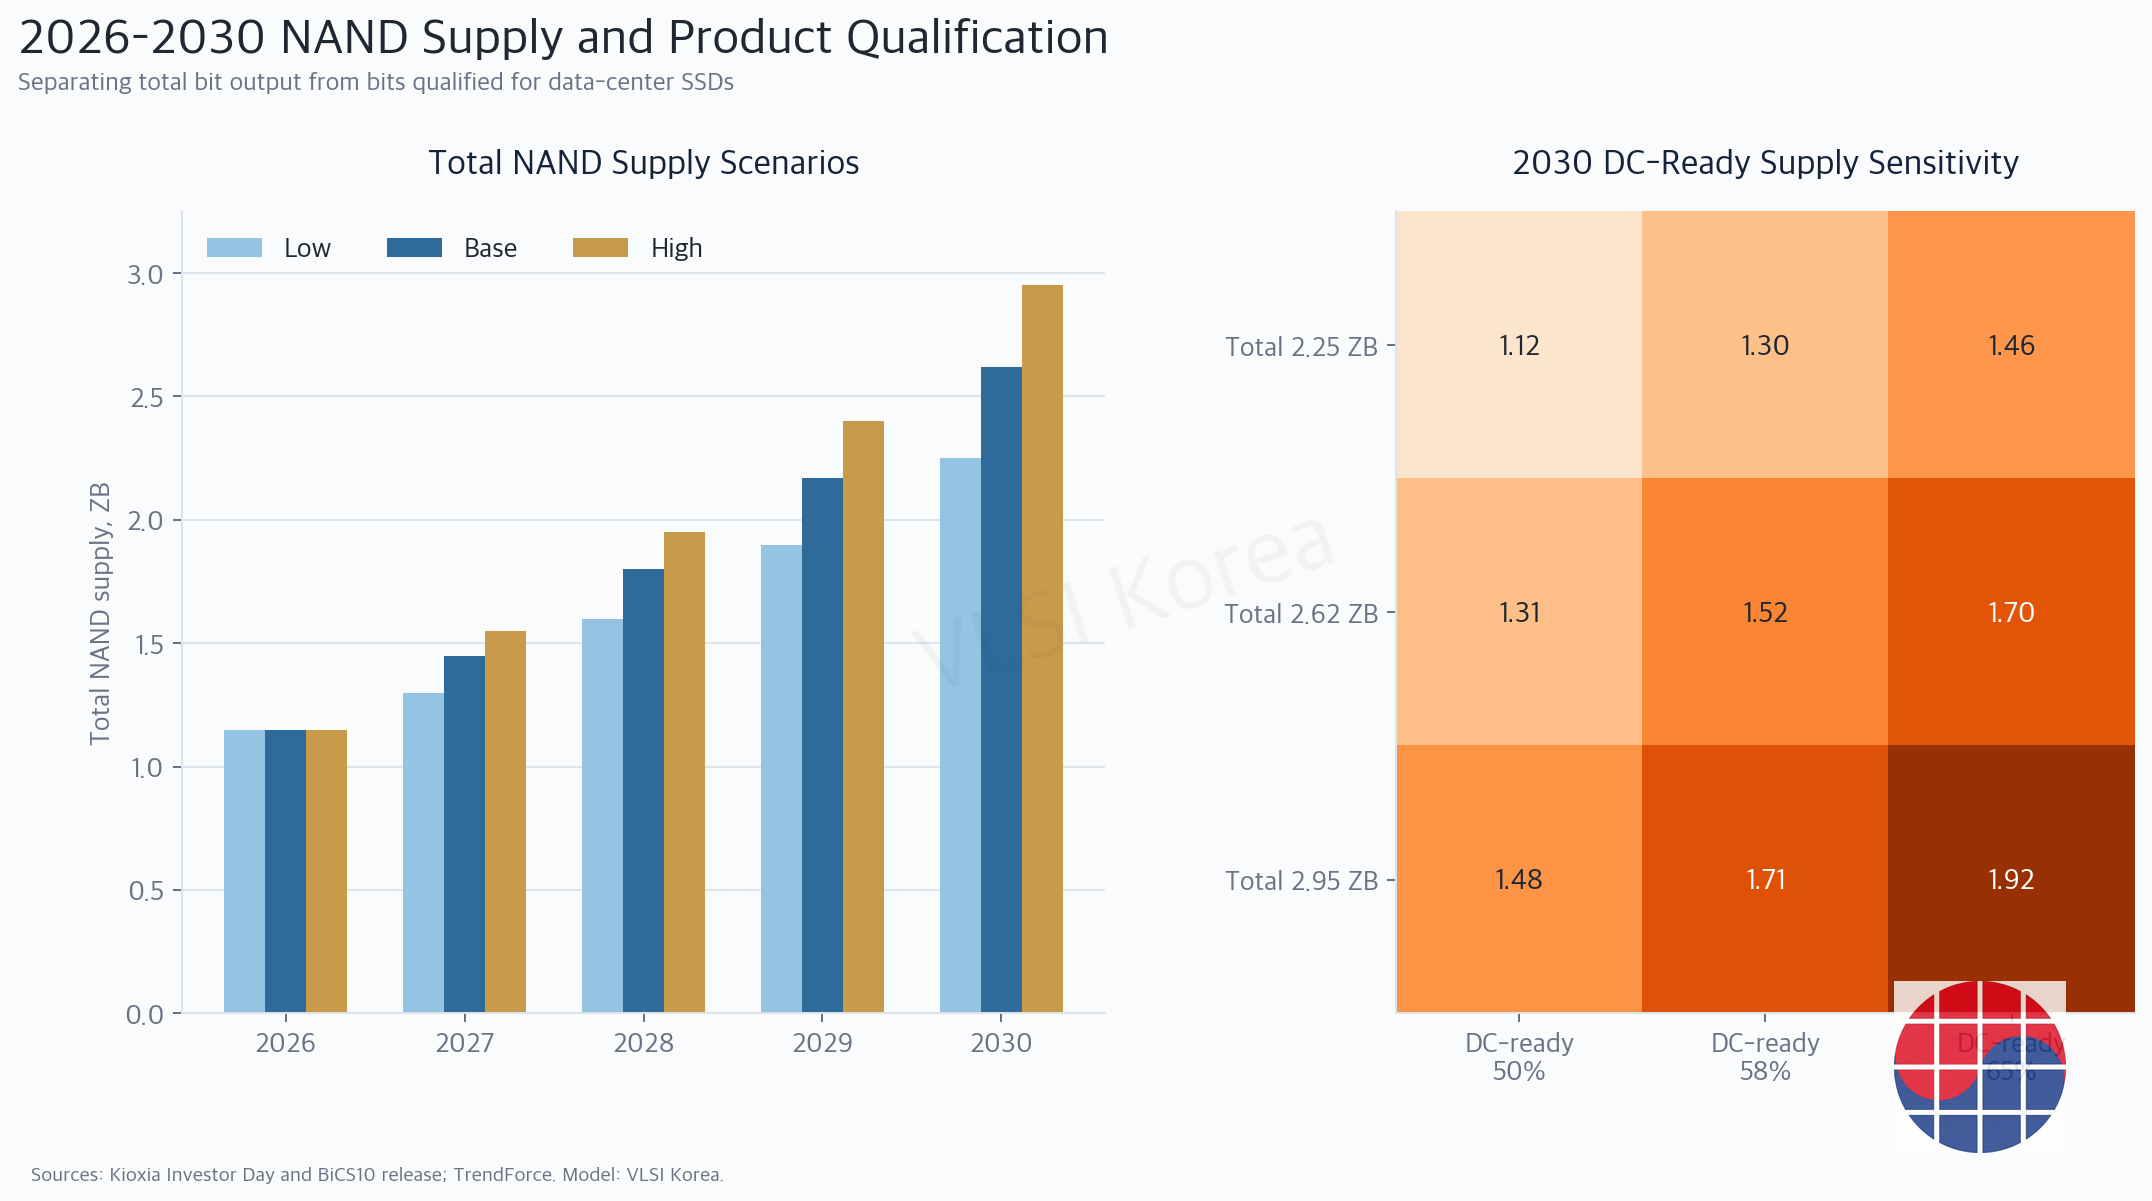
읽는 법: 총 NAND bit가 남아도 enterprise SSD용 controller·firmware·endurance 인증이 부족할 수 있다.
전체 NAND 기준 공급은 2026년 1.15ZB, 2027년 1.45ZB, 2028년 1.80ZB, 2029년 2.17ZB, 2030년 2.62ZB다. 2030년 저점은 2.25ZB, 상단은 2.95ZB로, wafer capacity 1.14배보다 bit per wafer 2.05배가 기준 증가를 주도한다. NAND는 신규 건물뿐 아니라 layer와 lateral density, bonding 구조의 생산성이 공급을 결정한다.
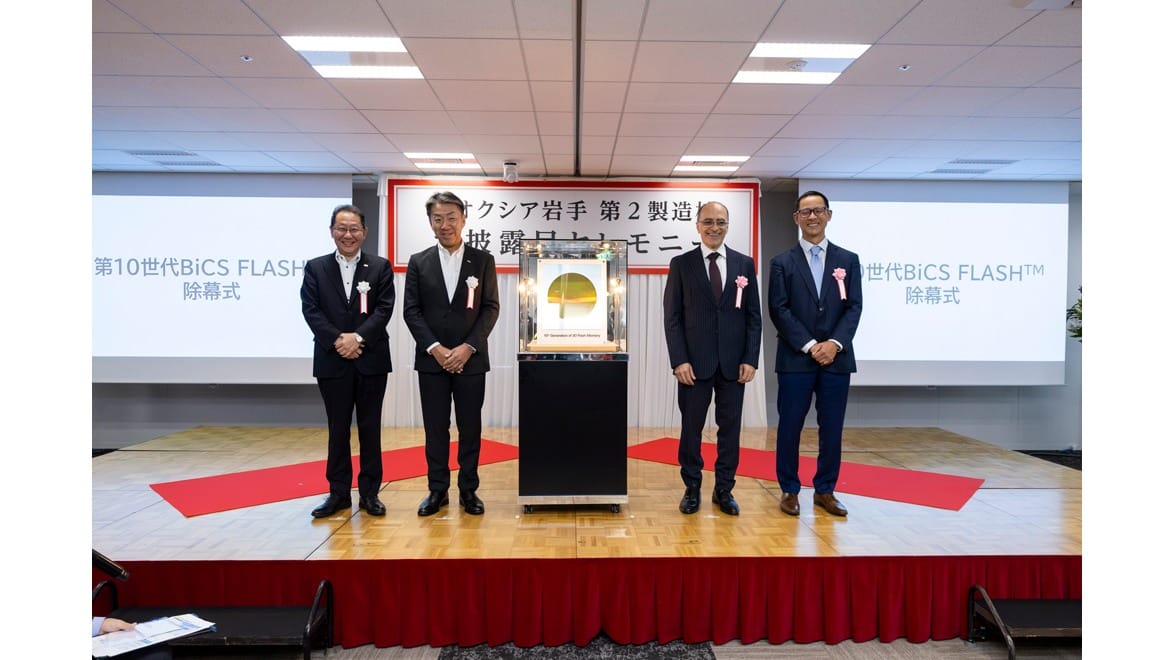
Kioxia BiCS10 공식 발표는 332단과 lateral density 개선으로 8세대 대비 bit density를 59% 높였다고 밝힌다. Kioxia·Sandisk Fab2 생산 발표에 따르면 Kitakami Fab2는 2026년 7월 10세대 3D flash 생산을 시작했고 8세대와 10세대 모두 CBA 구조를 쓴다. 공개 59% 개선을 산업 전체에 한 번에 적용하지 않고 2030까지 세대 mix에 걸쳐 반영했다.
Kioxia Investor Day Q&A는 FY2026 capex를 FY2025 2,800억엔에서 4,500억엔으로 높이고 FY2027에도 유사한 수준을 계획한다. 회사는 기존 fab 건물로 CY2029 수요를 대응할 수 있지만 CY2030 이후에는 적절한 시점에 신규 fab 건설이 필요하다고 설명한다. 이 문장은 2030 NAND 공급 상단이 무제한이 아니라는 중요한 경계다.
2030 total NAND가 기준 2.62ZB여도 데이터센터 SSD에 투입 가능한 비중을 50%, 58%, 65%로 놓으면 DC-ready output은 1.31ZB, 1.52ZB, 1.70ZB다. 기업용 SSD는 endurance, controller, firmware, form factor, qualification이 필요하므로 total bit와 같은 비율로 전환되지 않는다. TrendForce의 NAND balance 전망이 2027년 하반기 전체 NAND 균형 완화를 보면서도 서버 수요의 구조적 성장을 강조하는 이유다.
7. 검증 일정: 2027~2028년 package와 qualification이 예측을 가른다
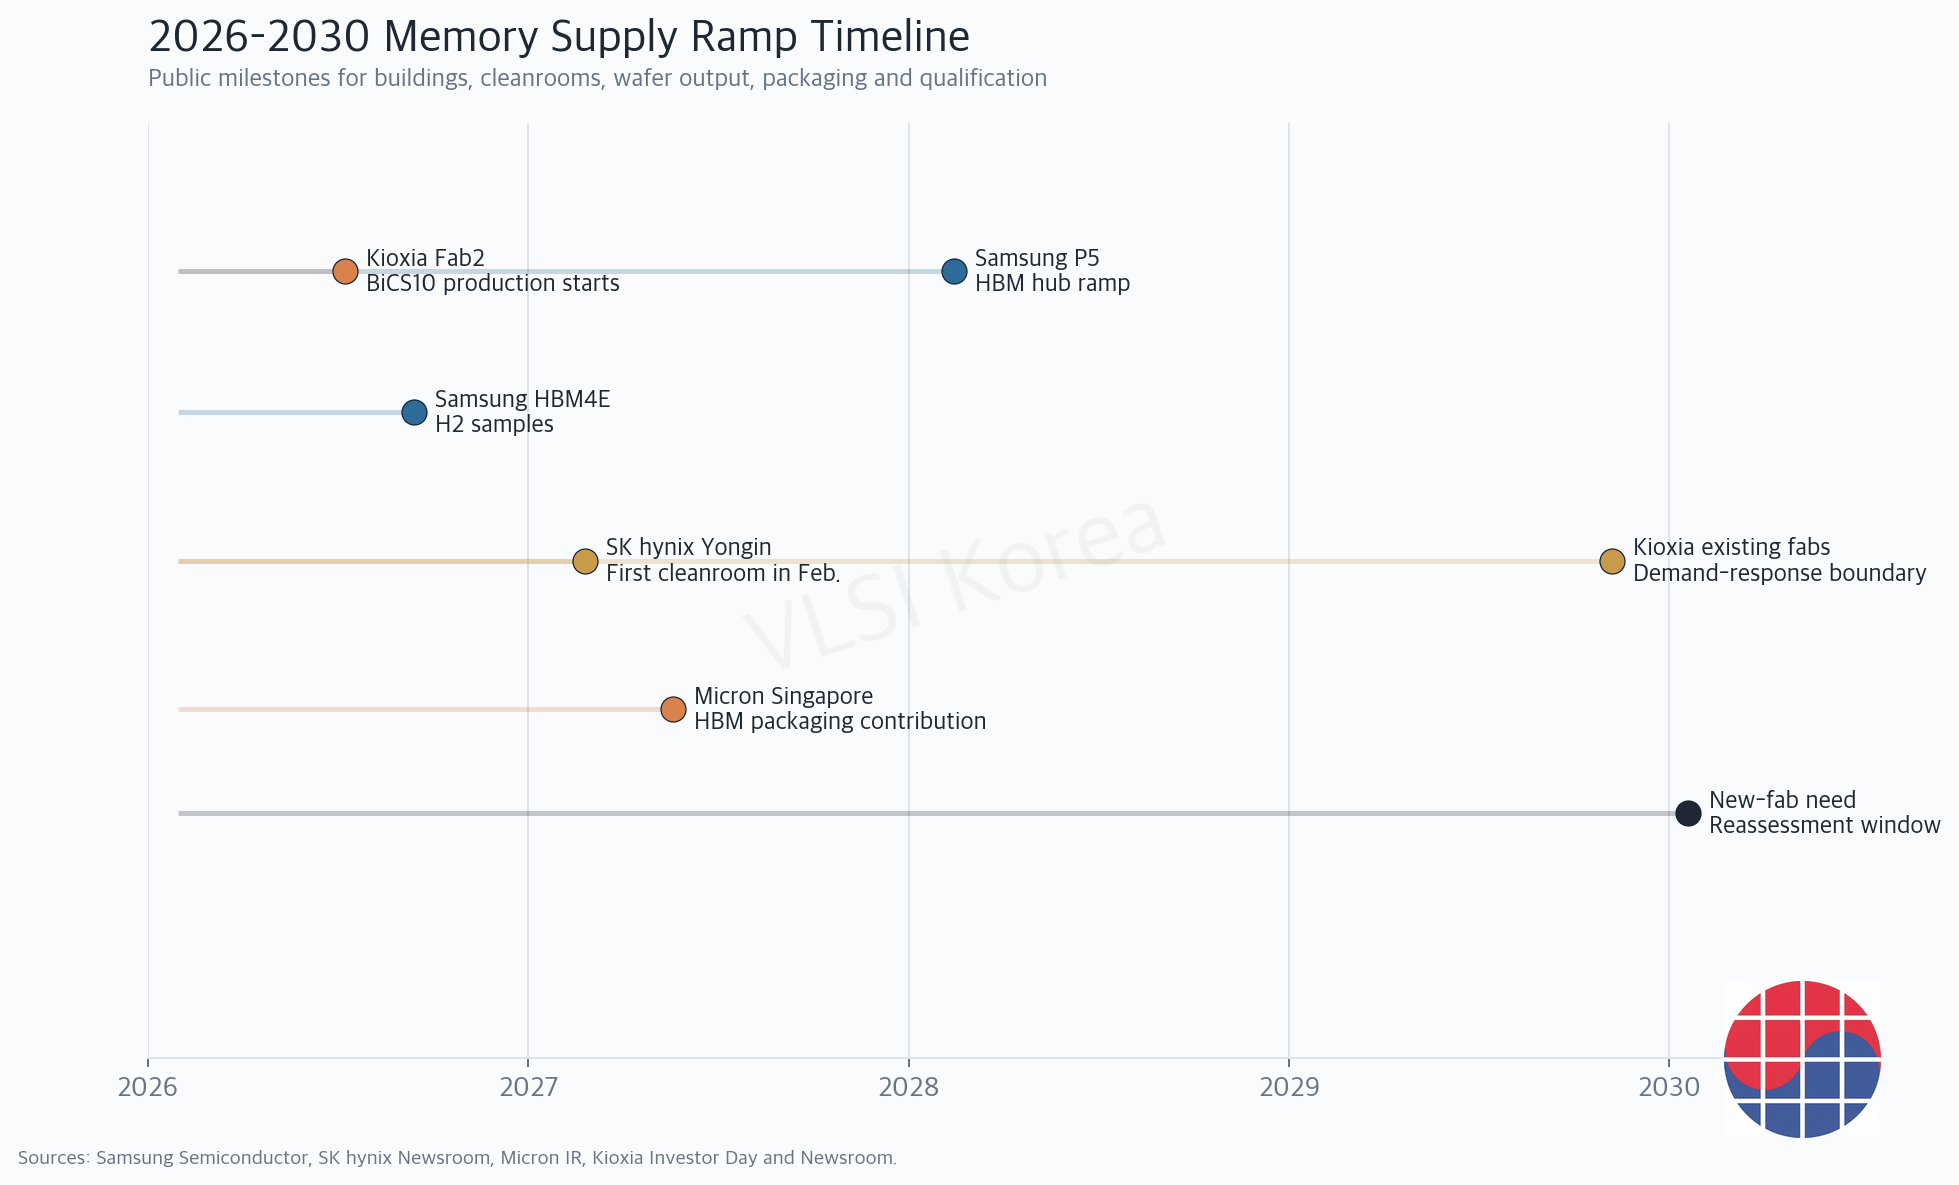
읽는 법: capex 발표보다 실제 wafer output과 qualified shipment의 날짜가 더 중요하다.
2027년 첫 확인 항목은 SK하이닉스 용인 cleanroom의 장비 반입과 wafer start다. 같은 해 Micron Singapore HBM packaging이 실제 good stack output을 얼마나 늘리는지, Micron과 주요 고객의 qualification 속도가 뒤따르는지 확인해야 한다. 두 일정이 계획대로여도 HBM4·HBM4E mix가 고객별로 갈리면 기준 공급 6.2EB보다 낮을 수 있다.
2028년에는 Samsung P5의 HBM hub 가동과 초기 수율, base die와 advanced package 연계가 핵심이다. P5가 계획대로 ramp하고 SK하이닉스·Micron 증설이 동시에 안정되면 2029~2030 HBM은 상단 경로에 가까워진다. 반대로 하나라도 2~3분기 늦어지면 상단 14.5EB는 현실성이 낮아진다.
NAND에서는 Kioxia Fab2의 BiCS10 volume mix와 FY2027 capex 집행, 2029년 신규 fab 판단을 본다. 59% bit density가 실제 양산 수율과 product mix에 반영되면 2030 2.95ZB 상단이 열리지만, layer 증가가 cycle time과 yield를 압박하면 2.25ZB 저점에 가까워진다. 전체 bit와 DC-ready output을 각각 점검해야 한다.
이 예측을 깨는 첫 번째 조건은 1c 이후 DRAM과 300단 이상 NAND의 yield가 예상보다 빠르게 안정되는 경우다. 두 번째는 전력·용수·장비 설치 또는 고객 qualification이 1년 이상 지연되는 경우이며, 세 번째는 HBM wafer share가 40%를 넘어 범용 DRAM allocation을 더 크게 잠식하는 경우다. 이 세 조건은 공급의 수준뿐 아니라 제품별 방향을 바꾼다.
열린 질문은 custom HBM이 표준 제품보다 qualification 시간을 얼마나 늘리는지, advanced packaging 증설의 실제 good-stack yield가 공개 capacity와 얼마나 다른지, NAND의 data-center-ready share가 65%까지 갈 수 있는지다. 조달 담당자는 분기마다 qualified output과 계약 coverage를, 설비 담당자는 tool install과 yield learning curve를 갱신해야 한다. 투자액이나 fab 면적 하나로 2030 공급을 확정해서는 안 된다.
Korean Lens - 한국 기업 입장
한국 공급망의 2030 경쟁력은 cleanroom 면적보다 전환 속도에서 갈린다. SK하이닉스 용인의 장비 반입과 early yield, Samsung P5의 1c DRAM·base die·advanced package 연계, 국내 장비·소재사의 stack throughput이 같은 시간축에서 맞아야 한다. 한 단계가 늦으면 HBM wafer share가 높아도 qualified output은 기준값 아래로 내려간다.
비HBM DRAM에서는 HBM allocation 확대가 범용 bit를 잠식하는 동시에 1c 이후 node density가 이를 상쇄한다. NAND에서는 300단 이상 적층과 bonding이 bit per wafer를 높이지만 cycle time, etch, bonding yield, controller qualification이 새로운 병목이 된다. 한국 기업은 capex 총액보다 제품별 good-die output, package output, customer acceptance를 분기 KPI로 관리해야 한다.
실무 적용 한 줄
Sources
- SEMI 300mm memory investment outlook (2026-06-29)
- SEMI 300mm Fab Outlook report highlights (2026-06-29)
- TrendForce HBM wafer and bit share outlook (2026-06-02)
- TrendForce 2026 HBM shipment outlook (2025-05-22)
- TrendForce NAND balance outlook (2026-07-21)
- Micron FY26 Q3 prepared remarks (2026-06-24)
- Micron FQ2 2025 earnings deck (2025-03-20)
- Micron FQ2 2026 earnings deck (2026-03-18)
- Samsung HBM4 commercial shipment announcement (2026-02-23)
- SK hynix Yongin facility investment (2026-02-25)
- SK hynix mid-to-long-term investment strategy (2026-06-29)
- Kioxia Investor Day 2026 Q&A (2026-06-02)
- Kioxia 10th-generation BiCS FLASH samples (2026-07-03)
- Kioxia and Sandisk start BiCS10 production at Fab2 (2026-07-03)