VLSI Korea
같은 메모리, 다른 운명: 애플의 원가와 AWS의 생산자산
애플은 메모리를 기기 판매 때마다 다시 내는 원가로 사고, AWS는 같은 메모리를 시간당 다시 파는 생산자산으로 산다. AI 운명공동체를 가르는 것은 회사의 간판이 아니라 메모리 비용과 다음 과금 사건 사이의 거리다.


🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다
AI가 메모리 시장을 두 개의 비용곡선으로 갈랐다
2026년 메모리 가격 상승은 모든 수요처에 동일하게 전달되지 않는다. TrendForce는 2026년 2분기 범용 DRAM 계약가격이 전분기 대비 58~63%, NAND Flash가 70~75% 오를 것으로 전망했다. 공급사는 HBM·서버 DRAM·기업용 SSD로 생산을 옮기고, 북미 클라우드 사업자는 장기계약으로 물량을 선점하는 반면 스마트폰 브랜드는 생산계획 조정 압력을 받는다고 설명한다.
이것은 단순한 수요 강약의 차이가 아니다. 서버 업체는 가격이 오른 메모리를 다시 시간 단위로 팔 수 있지만, 스마트폰 업체는 이미 정해진 제품 가격 안에 흡수해야 한다. 메모리 공급 부족은 전자업체에는 upstream으로 빠져나가는 지대지만, 클라우드에는 희소한 컴퓨팅 용량을 재판매할 권리가 될 수 있다.
따라서 동일한 30달러의 추가 메모리 비용도 경제적 정체성이 다르다. 애플에서는 출하 때마다 반복되는 비용이고, AWS에서는 수천 시간 동안 매출을 생성하는 자산 원가의 일부다.
애플: 메모리는 판매할 때마다 다시 내는 통행료다
애플 FY2025 실적에서 제품 매출은 3,070억 달러, 제품 원가는 1,941억 달러였다. 제품 매출총이익률은 약 36.8%다. 서비스 매출총이익률 75.4%와 비교하면 하드웨어 BOM의 변화가 왜 민감한지 보인다.
애플의 손익식은 단순하다.
기기당 이익 = 판매가격 − 메모리·AP·디스플레이 등 BOM − 조립·물류·보증·채널 비용
메모리 원가가 10달러 오르면 1억 대당 10억 달러가 제품 매출총이익에서 빠진다. 가격을 즉시 올리거나 다른 부품을 절감하지 못하면 판매량 전체에 선형으로 누적된다. 더구나 스마트폰 가격은 연간 제품 주기와 경쟁구도에 묶여 있지만 메모리 계약가격은 분기 단위로 움직일 수 있다.
아래 차트는 실제 애플 출하량이나 BOM 추정이 아니다. ‘연간 2억 대 노출’만 고정하고 기기당 메모리 원가가 10·30·50달러 늘어날 때의 민감도를 보여준다. 소비자 가격 인상, 수요 감소, 상위 저장용량 믹스, 공급계약 효과는 일부러 제외했다.
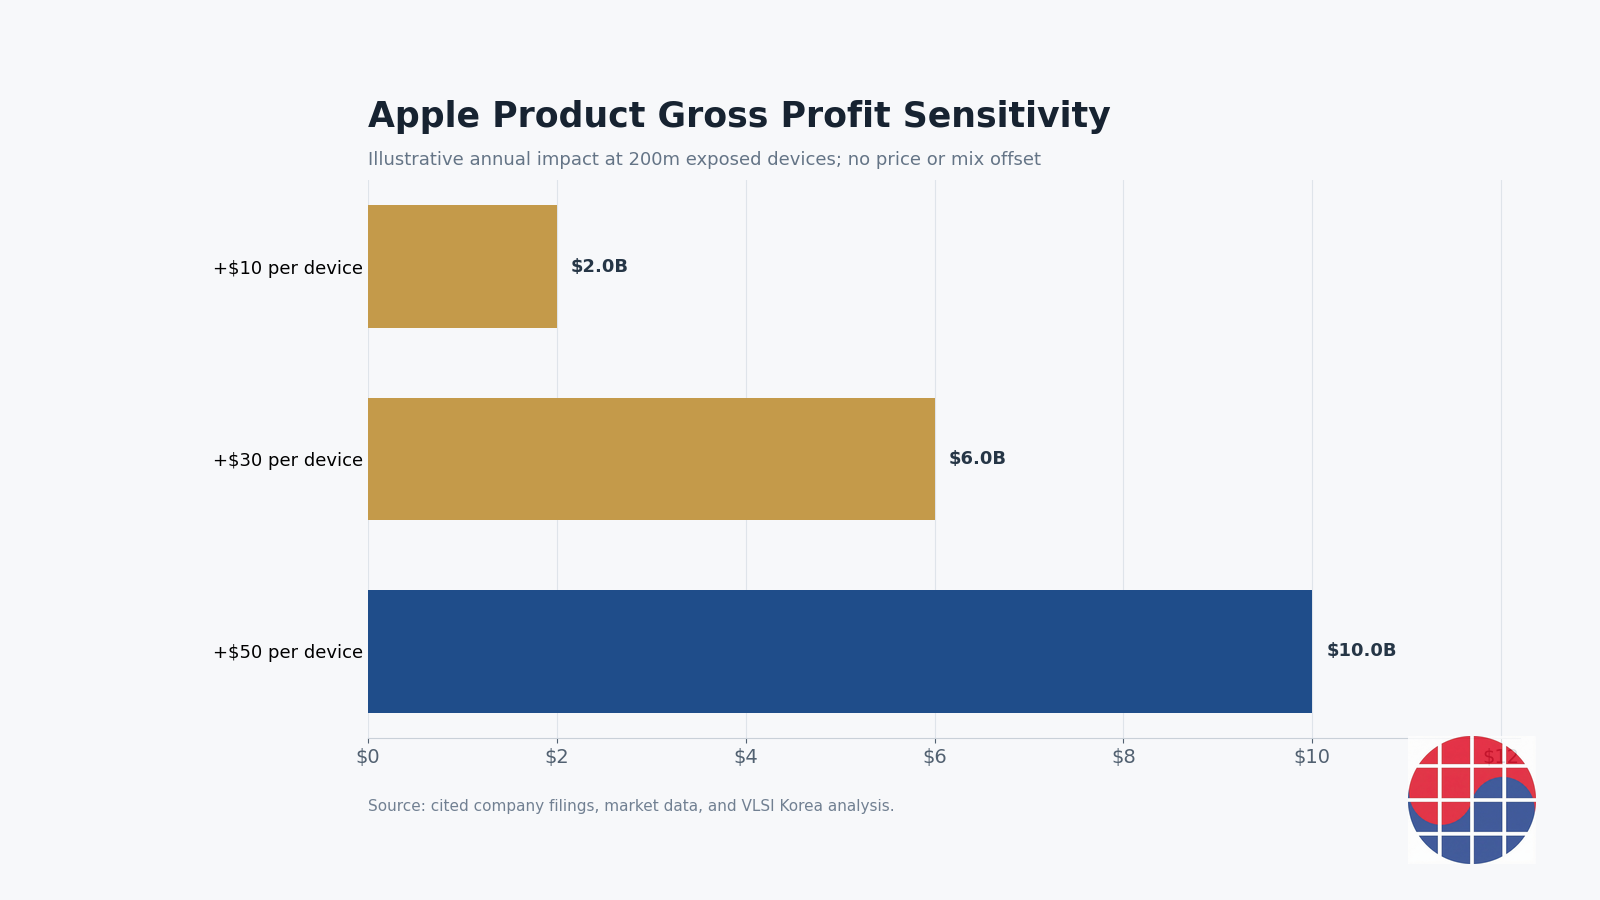
기기당 30달러 상승 시 연간 이익 충격은 60억 달러, FY2025 제품 매출총이익의 약 5.3%다. 다른 조건이 같다면 제품 매출총이익률은 36.8%에서 약 34.8%로 2%포인트 낮아진다. 50달러면 충격은 100억 달러다. 세계 최고의 공급망 협상력을 가진 회사도 과점 메모리 시장 전체가 부족하면 절대비용을 없앨 수는 없다.
애플이 완전히 무방비한 것은 아니다
NAND 저장용량 업셀은 예외다. 소비자가 더 큰 저장용량 SKU에 높은 가격을 지불하면 추가 NAND 비용 이상의 ASP를 얻을 수 있다. 그러나 기본 모델의 원가 상승까지 자동으로 전가되지는 않고, 소비자가 낮은 용량을 선택하거나 교체를 미룰 수 있다.
온디바이스 AI는 BOM을 클라우드 OPEX와 바꾸는 선택이다. 기기 DRAM이 커져 로컬에서 더 많은 추론을 수행하면 Apple이 부담할 서버 질의가 줄어든다. 따라서 추가 메모리는 단순 원가가 아니라 미래 클라우드 비용을 줄이는 선불 투자일 수 있다. 다만 그 절감액과 사용량은 외부에서 검증할 수 없다.
서비스 부문은 완충재지만 자동 헤지는 아니다. 높은 서비스 마진이 회사 전체 수익성을 지탱해도, 메모리 1달러가 서비스 매출 1달러를 직접 만드는 계약은 없다. AI가 교체율·생태계 유지율·iCloud 사용량을 높인다는 인과가 실제로 증명되어야 한다.
Apple Intelligence는 애플의 메모리 노출을 줄이면서 동시에 늘린다
Apple의 Private Cloud Compute는 가능한 요청을 기기에서 처리하고, 더 큰 모델이 필요한 작업만 Apple silicon 서버로 보낸다. 이 설계는 프라이버시 해자이자 비용 라우터다. 어떤 요청을 기기에서 처리할지에 따라 메모리 비용이 소비자의 하드웨어 BOM과 Apple의 데이터센터 CAPEX 사이를 이동한다.
문제는 두 경로 모두 사용량 과금이 없다는 점이다. Apple Intelligence가 기본 기능으로 제공되는 동안:
- 온디바이스 처리는 고객이 기기를 사는 순간 메모리 비용을 선납한다.
- Private Cloud Compute는 Apple이 서버·메모리·전력을 부담한다.
- 회수는 더 높은 기기 가격, 빠른 교체, 낮은 이탈, 서비스 사용 증가를 통해 간접적으로 일어난다.
이것이 애플이 AI와 무관하다는 뜻은 아니다. 오히려 AI 비용은 직접 부담하지만 AI 매출은 기존 하드웨어·서비스 안에 섞여 보이지 않는 구조라는 뜻이다. 성공하면 프라이버시와 통합경험이라는 해자가 생기지만, 실패하면 메모리와 데이터센터 비용을 모두 부담하고도 별도 매출이 남지 않는다.
AWS: 메모리는 매시간 다시 파는 생산자산이다
AWS는 2025년 매출 1,287억 달러와 영업이익 456억 달러, 약 35.4%의 영업이익률을 기록했다. Amazon의 현금 설비투자는 2025년 1,283억 달러였고 회사는 그 대부분이 AWS 성장을 지원하는 기술 인프라라고 밝혔다.
클라우드의 손익식은 애플과 다르다.
연간 현금공헌 = 8,760시간 × 가동률 × (실현 시간당 요금 − 사용시간당 변동비)
현금 회수기간 = 초기 서버 투자 ÷ 연간 현금공헌
AWS의 Capacity Blocks 가격표는 8개 H100을 탑재한 P5.48xlarge의 유효 시간당 요금을 34.608달러로 제시하고, 가격이 수급에 따라 정기적으로 갱신된다고 설명한다. 희소한 컴퓨팅은 단순한 고정가격 상품이 아니라 예약 가능한 용량이다.
아래 모델은 이 공개 요금을 베이스 앵커로 삼은 가상의 8-GPU 노드다. 실제 AWS 장비 조달가·할인율·전력·네트워크 비용은 공개되지 않았으므로, 초기 투자·가동률·변동비를 모두 가정으로 표시했다.
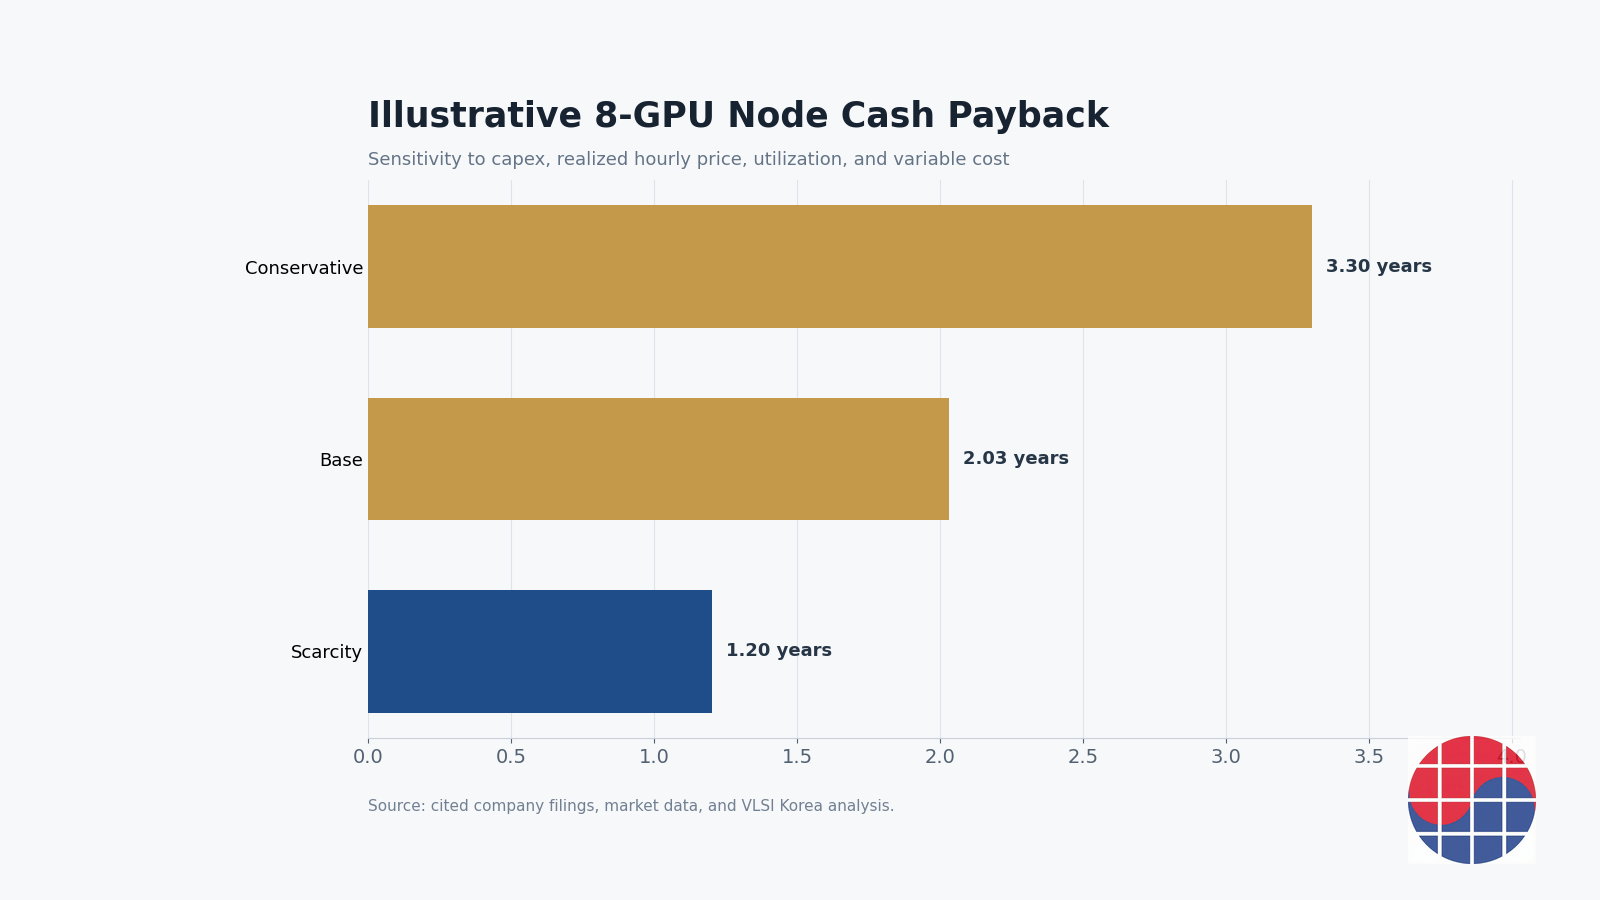
베이스 가정은 32.5만 달러의 노드, 65% 가동률, 시간당 실현매출 34.608달러, 사용시간당 변동비 6.5달러다. 연간 현금공헌 약 16만 달러, 회수기간 약 2.0년이 나온다. 보수적 가정에서는 3.3년, 희소성 프리미엄이 강하면 1.2년이다.
여기서 메모리 가격 상승은 아프지 않은 것이 아니다. 현금은 서버를 설치하기 전에 나가고, HBM과 고용량 DRAM이 비싸지면 노드 CAPEX가 상승한다. 다만 AWS에는 네 가지 상쇄장치가 있다.
- 사용량 과금: 자산이 가동될 때마다 새로운 매출이 생긴다.
- 가동률: 공급 부족은 빈 서버를 줄여 단위자산 매출을 높인다.
- 가격·계약: 온디맨드, Savings Plans, Capacity Blocks, 장기 약정으로 고객의 지불의사와 공급위험을 나눈다.
- 메모리의 비선형 가치: HBM이 모델 크기·배치·KV cache 병목을 해소하면 비용 상승보다 훨씬 큰 시스템 매출을 열 수 있다.
즉 AWS는 메모리를 최종소비하지 않고 접근권으로 재포장해 되판다. 희소성이 강할수록 구매 원가도 오르지만 재판매 가격과 가동률도 함께 오를 수 있다.
“3년 회수”는 맞지만, 무엇의 원금인지가 빠져 있다
서버 한 대의 회수기간과 데이터센터 프로젝트 전체 회수기간은 다른 숫자다. 노드 모델에는 토지, 변전소, 발전·냉각, 건물, 광네트워크, 공용 제어설비, 세금, 금융비용과 다음 세대 장비교체가 빠져 있다. 반면 Amazon의 회계상 서버·네트워크 장비 내용연수는 5~6년이며, 2025년에는 일부 자산의 추정 내용연수를 6년에서 5년으로 다시 줄였다.
아래 표는 동일한 ‘회수기간’이라는 단어가 자산 경계에 따라 얼마나 달라지는지 보여준다. 100MW 모델은 AWS 실적 예측이 아니라 별도의 프로젝트 경제성 모델이며, 10년 동안 세금과 6년차 단기자산 교체를 포함한다.
Node model excludes shared infrastructure and tax; 100MW model includes tax and year-6 refresh
| Model Boundary | Scenario | Utilization | Initial Capex | Cash Payback (Years) | Refresh Included | Tax Included | Interpretation |
|---|---|---|---|---|---|---|---|
| 8-GPU accelerator node | Conservative | 55% | $350k | 3.30 | No | No | Plausible three-year payback at the server boundary |
| 8-GPU accelerator node | Base | 65% | $325k | 2.03 | No | No | High utilization converts scarcity into fast cash recovery |
| 8-GPU accelerator node | Scarcity | 75% | $300k | 1.20 | No | No | Scarcity pricing creates exceptional economics |
| 100MW AI data-center project | Low | 45% | $4.5bn | N/A | Yes | Yes | No payback within the 10-year model horizon |
| 100MW AI data-center project | Base | 65% | $3.5bn | 4.67 | Yes | Yes | Infrastructure and refresh extend recovery materially |
| 100MW AI data-center project | High | 80% | $2.8bn | 1.98 | Yes | Yes | Two-year recovery requires a strong utilization and price case |
베이스 100MW 프로젝트는 세후 회수에 약 4.7년이 걸렸고, 낮은 수요 시나리오는 10년 안에 원금을 회수하지 못했다. 반대로 높은 가격과 80% 가동률이 유지되면 약 2.0년까지 짧아졌다.
따라서 “미친 비즈니스”의 본질은 고가 메모리 자체가 아니다. 희소한 설비를 높은 가동률로 채우고, 감가상각보다 빨리 현금을 회수하며, 다음 세대 장비로 넘어가기 전에 다운스트림 고객에게 위험을 이전하는 능력이다. 이 능력이 사라지는 순간 데이터센터는 막대한 선불 현금과 빠른 기술노후화를 안은 자본집약 사업으로 되돌아간다.
손익계산서의 시간축이 압박감을 바꾼다
애플의 메모리는 재고를 거쳐 제품이 팔릴 때 매출원가가 된다. 가격 충격은 기기 한 대가 출하될 때마다 이익에 반복된다. 제품세대가 출시된 뒤에는 판매가격을 바꾸기 어렵고, 원가절감·사양조정·공급사 믹스·차기 모델 가격으로 대응해야 한다.
AWS의 서버는 먼저 현금이 나가고 5~6년에 걸쳐 감가상각된다. 손익비용은 여러 해로 나뉘지만 현금위험은 선불이다. 대신 설치 직후부터 매시간 매출이 발생한다. 회수기간이 내용연수보다 짧으면 회계상 장부가가 남아 있는 동안 이미 원금을 회수할 수 있다.
이 차이가 경영진의 체감도 바꾼다.
- 애플 구매팀은 “제품 가격은 이미 정했는데 BOM이 얼마나 더 오르는가”를 본다.
- AWS 용량팀은 “이 서버를 몇 퍼센트 채우고 얼마에 예약시킬 수 있는가”를 본다.
- 메모리 가격이 같은 폭으로 올라가도 애플의 핵심 변수는 대당 원가와 소비자 탄력성, AWS의 핵심 변수는 가동률과 실현 시간당 가격이다.
희소성 지대는 과금 지점이 있는 쪽에 남는다
메모리 공급사가 가격을 올리면 최초 지대는 삼성·SK하이닉스·마이크론 등에 간다. 그다음 단계에서 애플과 AWS의 운명이 갈린다. 애플은 부품을 완제품 안에 봉합하지만, AWS는 부품이 만든 계산능력을 잘게 쪼개 판매한다.
다음 표는 가격 충격이 가치사슬을 통과하는 경로다. 핵심은 AWS가 항상 이긴다는 뜻이 아니라, 희소성을 고객에게 재판매할 수 있는 과금 지점을 갖고 있다는 것이다.
How upstream scarcity moves through device and cloud business models
| Stage | Economic Event | Apple Effect | AWS Effect | Rent Capture |
|---|---|---|---|---|
| Memory supplier | Higher DRAM/NAND/HBM ASP | Higher component COGS | Higher server capex | Upstream supplier captures scarcity rent |
| System integration | Memory unlocks device or accelerator capability | Feature quality and minimum spec | Larger models, batch size and KV cache | Value depends on system bottleneck |
| Monetization | Capability is converted into revenue | ASP, mix, upgrade and retention | Hourly usage and committed capacity | Direct metering favors cloud resale |
| Risk absorption | Demand falls or technology changes | Inventory and product-margin compression | Low utilization and stranded capex | Both models fail when demand is misread |
AI 운명공동체를 가르는 기준은 ‘AI 기업’이라는 간판이 아니다
기업을 AI 친화·비친화로 둘로 나누면 중요한 차이를 놓친다. 더 유용한 기준은 메모리 비용과 청구 이벤트 사이의 거리다.
- 직접 미터링: AWS·Azure·Google Cloud처럼 시간·토큰·용량을 판다. 비용과 매출의 결합이 가장 강하다.
- 구독·성과 과금: Microsoft Copilot 좌석, Google·Meta 광고처럼 AI가 구독료나 전환율을 올린다. 직접성은 중간이며 증분효과 측정이 중요하다.
- 하드웨어·생태계 보조: Apple Intelligence, Amazon Devices처럼 AI가 제품 매력과 유지율을 높여야 회수된다. 비용은 선명하지만 매출 귀속은 흐리다.
- 업스트림 희소성 판매: 메모리 업체와 NVIDIA는 수요 증가가 출하·ASP로 바로 연결된다. 다만 공급 사이클이 돌면 가장 빠르게 가격이 무너질 수 있다.
같은 회사 안에도 여러 체제가 공존한다. Amazon의 AWS와 Echo는 반대편에 있고, Apple의 iPhone과 iCloud도 완전히 같은 모델이 아니다.
Classification by distance between memory cost and the next billable event
| Business | Memory Role | Monetization Link | Revenue Frequency | Pass-through Power | Main Constraint | Economic Regime |
|---|---|---|---|---|---|---|
| Apple Devices | Per-unit BOM and local AI capacity | Indirect: ASP, upgrade, retention | One-time device sale | Medium | Consumer price elasticity | Feature subsidy |
| Apple Private Cloud Compute | Unbilled inference infrastructure | Indirect: ecosystem retention and privacy | No direct usage charge | Low | Free-feature cloud cost | Ecosystem subsidy |
| AWS EC2 / AI Cloud | Metered productive asset | Direct: billable accelerator hours | Hourly or committed contract | High when capacity is scarce | Utilization and obsolescence | Capacity resale |
| Amazon Devices | Per-unit BOM | Indirect: commerce and subscription pull-through | Device sale plus ecosystem | Low to medium | Low-price hardware positioning | Loss-leader / ecosystem |
| Microsoft Azure / Copilot | Cloud asset plus software enabler | Direct usage and seat subscription | Usage plus recurring seats | High to medium | Price-performance and adoption | Hybrid direct monetization |
| Google Cloud / Ads | Cloud asset and ranking infrastructure | Direct cloud plus indirect ad uplift | Usage plus ad auction | Mixed | Inference efficiency and ad lift | Mixed direct / indirect |
| Meta Ads | Internal inference infrastructure | Indirect: engagement and conversion uplift | Ad auction | Medium | Measured incremental ad return | Outcome monetization |
| Memory Makers / NVIDIA | Scarce enabling component | Direct unit and system sales | Shipment or supply contract | Very high in shortage | Capacity cycle and substitution | Upstream scarcity capture |
애플과 AWS가 실제로 최적화해야 하는 것은 다르다
Apple
- 기기 메모리와 PCC 비용을 하나의 총추론비용으로 관리해야 한다. 온디바이스 DRAM 1달러가 서버 OPEX를 얼마나 줄이는지 내부적으로 연결해야 한다.
- 무료 AI의 수익 경로를 계측해야 한다. 교체율, 상위 모델 믹스, 서비스 유지율, iCloud 용량 증가 중 어느 지표가 실제로 움직이는지 확인해야 한다.
- 메모리 사양을 마케팅 숫자가 아니라 수명주기 가치로 설계해야 한다. 부족한 RAM은 AI 기능을 제한하고 조기 노후화를 만들지만, 과도한 사양은 회수 불가능한 BOM이 된다.
- 저장용량 업셀과 기본사양 가격을 분리해 방어해야 한다. NAND 비용 상승을 전부 프리미엄 SKU에 넘기면 기본형 믹스가 악화될 수 있다.
AWS
- 가동률보다 수익성 있는 가동률을 봐야 한다. 장기 할인계약으로 서버를 채워도 실현 시간당 가격이 전력·네트워크·교체비를 못 넘으면 회수기간은 길어진다.
- 세대교체 전에 원금을 회수해야 한다. 회계 내용연수 5~6년보다 GPU/HBM의 경제적 경쟁력이 빨리 떨어질 수 있다.
- 커스텀 실리콘은 메모리 가격 헤지가 아니라 시스템 원가 헤지다. Trainium·Inferentia가 같은 품질의 결과를 더 적은 HBM·전력으로 제공할 때만 유효하다.
- 장기 메모리 계약과 고객 약정을 맞물려야 한다. upstream take-or-pay와 downstream 예약기간이 어긋나면 AWS가 가격·수요 위험을 홀로 떠안는다.
투자자가 봐야 할 숫자는 메모리 구매액이 아니라 회수 연결고리다
기업별 AI CAPEX를 단순 비교하는 대신 다음 다섯 가지를 확인해야 한다.
- Direct billing ratio: AI 메모리·컴퓨팅 사용 중 직접 과금되는 비중
- Realized price per scarce hour: 정가가 아니라 할인·예약을 반영한 실제 시간당 매출
- Utilization after reservation: 예약 물량 중 실제 사용과 현금회수가 동반되는 비율
- Payback versus economic life: 회수기간이 기술적 경쟁력의 수명보다 짧은지
- Indirect monetization proof: 무료 AI가 교체율·광고전환·구독유지에 만든 증분효과
이 프레임에서 애플의 핵심 질문은 “메모리를 얼마나 사는가”가 아니라 AI가 기기와 서비스의 고객생애가치를 얼마나 올리는가다. AWS의 핵심 질문은 “CAPEX가 얼마나 큰가”가 아니라 희소 용량을 경쟁력 있는 가격으로 몇 시간 채울 수 있는가다.
더 물어볼 질문
- Apple 내부에서 온디바이스 추론 1건이 Private Cloud Compute 비용을 얼마나 대체하는가?
- Apple Intelligence 지원 사양이 실제 교체주기와 상위 SKU 믹스를 얼마나 움직였는가?
- AWS AI 인스턴스의 할인 후 실현가격과 정상화 가동률은 얼마인가?
- HBM 가격 상승분 중 AWS가 고객에게 전가한 비율과 자체 흡수한 비율은 얼마인가?
- 5~6년 회계 내용연수 대비 H100·B200 세대의 경제적 경쟁력은 몇 년 유지되는가?
- AI 모델 효율 향상이 메모리 수요를 줄이는가, 아니면 낮은 단가가 더 많은 사용을 불러 총수요를 키우는가?
한계와 가정
기준일은 2026년 8월 1일이다. Apple의 실제 기기별 메모리 BOM, 공급계약, 출하량과 AWS의 서버 조달가·할인율·AI 인스턴스 가동률은 공개되지 않는다. 따라서 애플의 2억 대 노출과 대당 10·30·50달러 비용 상승, AWS 노드의 30만~35만 달러 초기투자와 변동비는 모두 구조를 설명하기 위한 가정이다.
Apple 제품·서비스 수익성은 매출총이익률이고 AWS는 영업이익률이므로 서로 같은 회계단계의 마진이 아니다. 보고서는 두 사업의 원가 흡수능력을 설명하는 기준점으로만 사용한다.
TrendForce 수치는 2026년 2분기 계약가격 전망이며 실제 회사별 구매가격과 다를 수 있다. 100MW 모델은 AWS 사업 전망이 아니라 별도 데이터센터 프로젝트 민감도 분석이다. ‘3년 회수’는 특정 서버·가격·가동률 경계에서는 가능하지만 회사 전체 ROIC나 데이터센터 전체 회수기간을 의미하지 않는다.
출처
- TrendForce: Q2 2026 Memory Contract Price Outlook
- Apple FY2025 Consolidated Financial Statements
- Amazon 2025 Annual Report
- AWS EC2 Capacity Blocks for ML Pricing
- Apple Private Cloud Compute Security Guide
- Executed Apple memory-cost sensitivity model · VLSI Korea analysis archive
- Executed accelerator-node cash-payback sensitivity model · VLSI Korea analysis archive
- Node and 100MW project payback boundary check · VLSI Korea analysis archive
- Business-model synthesis from company filings and product documentation · VLSI Korea analysis archive
- Memory price-shock transmission framework · VLSI Korea analysis archive
본 글은 정보 제공만을 목적으로 하며, 특정 증권의 매수 또는 매도를 권유하는 것이 아닙니다. 본 글에 포함된 수치와 사실은 기업 공시, 언론 보도, 시장 조사 등 공개적으로 이용 가능한 자료를 바탕으로 작성되었으며, 해당 자료 또는 작성 과정에서 오류가 발생할 수 있습니다. 필자는 언급된 기업의 주식을 보유하고 있을 수 있습니다. 모든 투자 결정 및 그에 따른 결과는 독자의 책임입니다.