 VLSI Korea
어플라이드 머티어리얼즈, 50억 달러 EPIC 센터 개관 — 공정 R&D 협업 경제학의 시대
Applied Materials가 50억 달러 규모의 EPIC 센터를 개관했다. TSMC·인텔·삼성전자·SK하이닉스가 한 지붕 아래 모인 이유 — 공정 혁신의 비용 구조가 바뀌고 있다.


결론부터: 장비 회사가 50억 달러짜리 R&D 팩토리를 짓는 이유
세계 최대 반도체 장비 회사 Applied Materials가 2026년 10월 12일, 미국 캘리포니아 Sunnyvale 캠퍼스에서 EPIC(Equipment and Process Innovation and Commercialization) 센터를 공개했다. 약 50억 달러가 투입되는, 세계 최대 규모의 반도체 공정·장비 협업 R&D 시설이다.
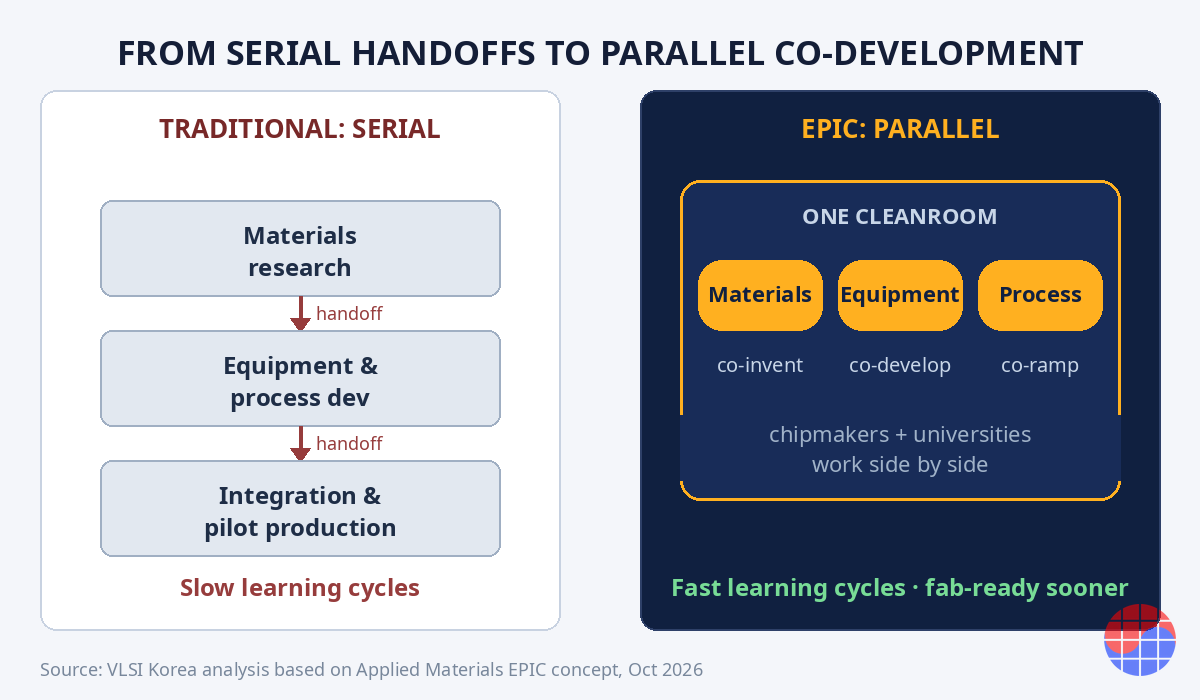
건물보다 중요한 것은 비즈니스 모델이다. 원자(atomic) 스케일 공정에서는 어떤 한 회사도 혼자 혁신할 수 없다는 판단 아래, 재료를 발명하는 사람·장비를 만드는 사람·칩을 만드는 사람을 같은 클린룸에 모아 병렬로 개발하는 구조다. TSMC·Intel·삼성전자·Micron·SK hynix가 founding partner로 이름을 올렸다.
이는 공정 혁신의 비용 구조가 바뀌고 있다는 신호다. 그리고 한국 메모리 2사에게는 차세대 공정에 대한 조기 접근권(early access)이라는 전략적 자산을 의미한다.
무슨 일이 있었나: 팩트 정리 (기준일 2026-10-12)
- 발표: Applied Materials 공식 보도자료 (GlobeNewswire, 2026-10-12), Sunnyvale 캠퍼스 공개 행사
- 투자 규모: 약 50억 달러. 고객 프로젝트가 시작됨에 따라 단계적으로 집행되는 구조다. 2023년 5월 최초 발표 당시의 40억 달러에서 상향됐다.
- 규모: 600,000 sq ft(약 55,700 m²) 건물, 약 4에이커(약 16,000 m²) 첨단 클린룸. 600만 시간 이상의 공사가 투입됐고, 콘크리트 사용량은 올림픽 규격 수영장 34개분, 철골은 에펠탑 2개분에 해당한다. 클린룸을 덮는 지붕 트러스 34개는 각각 길이가 약 300피트(약 91 m)에 달한다.
- 핵심 컨셉: 기존의 직렬(serial) 개발 모델 — 재료 기초 연구, 장비·공정 개발, 공정 통합·파일럿 생산이 서로 다른 환경에서 이뤄지고 단계마다 인계(handoff)가 발생하던 구조 — 를 허무는 것. EPIC에서는 세 영역이 같은 시설에서 병렬로 혁신된다.
- Founding partners (칩메이커): TSMC, Intel, Samsung Electronics, Micron, SK hynix
- Innovation partners: Broadcom, Advantest, SCREEN, KIOXIA, Besi
- Research partners: Arizona State University, Rensselaer Polytechnic Institute(RPI), Stanford University, UC Berkeley, UCLA Samueli School of Engineering
- 행사: Prabu Raja Applied Materials Semiconductor Products Group 사장이 주재한 서밋에서 글로벌 칩 산업 R&D 리더들이 참석했다.
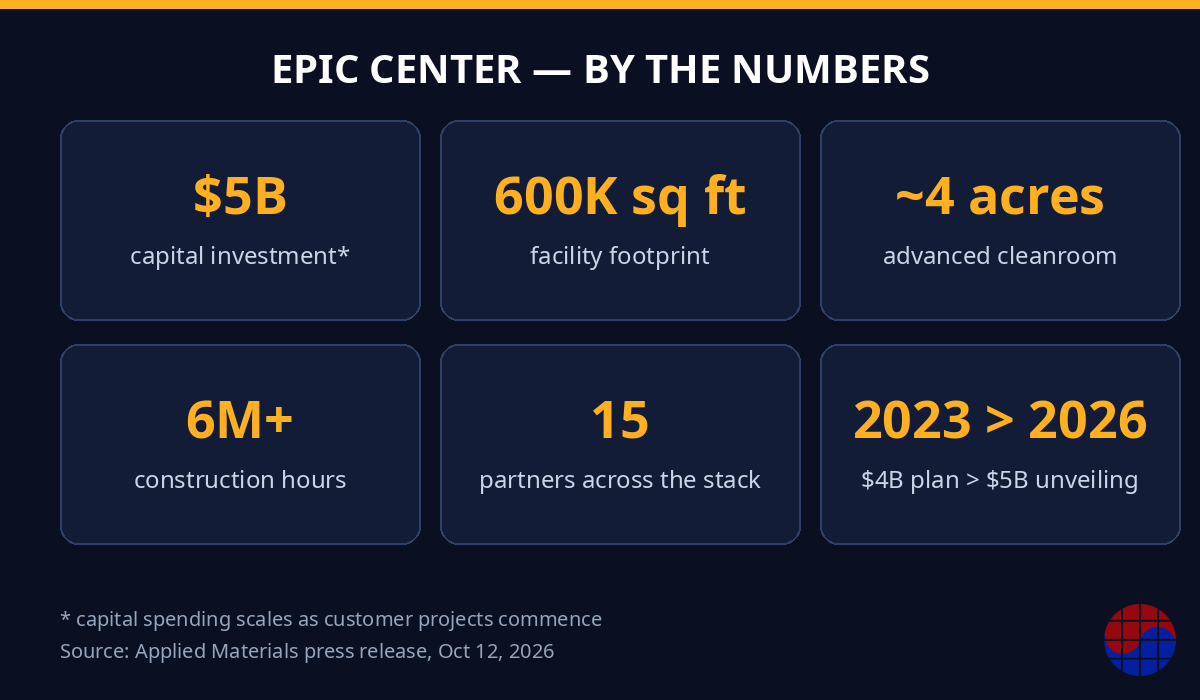
배경: 2023년 발표에서 2026년 개관까지
EPIC 센터는 처음 나온 이야기가 아니다. 2023년 5월 22일 Reuters 보도에 따르면 Applied Materials는 최대 40억 달러를 7년에 걸쳐 투자하고, 2,000명의 엔지니어를 고용하며, 첫 10년간 약 250억 달러 규모의 연구를 수행하는 시설을 짓겠다고 발표했다. 당시 클린룸 규모는 미식축구장 3개 수준으로 소개됐다.
그 사이 우여곡절이 있었다. Bloomberg 보도에 따르면 Applied Materials는 미국 CHIPS and Science Act 지원금 신청에서 탈락했다. 정부 보조금 없이 50억 달러를 쓰는 결정을 내린 셈이다. Gary Dickerson CEO가 "규모와 속도는 정부 인센티브에 달려 있다"고 말했던 2023년과 달리, 2026년의 메시지는 분명하다: 보조금이 없어도 할 수밖에 없는 투자라는 것이다.
왜 50억 달러인가: 공정 혁신의 '비용병'
Prabu Raja 사장의 설명이 핵심을 찌른다. 오늘날의 원자 스케일 치수에서는 많은 재료와 재료 계면(material interfaces)이 완전히 새로운 방식으로 거동하며, 이를 산업적 규모에서 동작하게 만드는 일은 "coordinated development and integrated solutions"를 요구한다는 것이다.
현장에서 테이프아웃을 해본 엔지니어의 언어로 풀면 이렇다. 미세화가 진행될수록 signoff margin은 공정 변동성(process variation)에 직접 묶인다. STA 엔지니어인 필자의 입장에서, PrimeTime으로 타이밍을 닫는 일의 절반은 파운드리가 주는 variation 모델이 얼마나 현실적인가에 달려 있다. 그런데 variation 모델 자체가 새 재료·새 구조(예: backside power delivery, hybrid bonding)에서 만들어지는 시대가 됐다. 장비-재료-공정을 따로 개발해서 파일로 주고받던 직렬 모델로는 학습 사이클이 너무 느리다.
즉 EPIC의 50억 달러는 건물이 아니라 학습 사이클 단축에 대한 베팅이다. 2023년 발표 당시 Applied Materials가 내세운 수치 — 대학 연구 아이디어가 팹의 양산 툴이 되기까지 걸리는 시간을 3분의 1 가까이 단축 — 가 그대로 2026년 개관의 정당성이다.
비즈니스 모델 해부: 플랫폼의 경제학
Applied Materials가 기대하는 수익은 양면(two-sided)이다.
칩메이커가 얻는 것: 차세대 재료·장비에 대한 조기 접근, 짧아진 학습 사이클, 양산으로 가는 빠른 길. C.C. Wei TSMC 회장 겸 CEO는 "2nm 이후, Applied와의 협업은 미래를 정의하는 파괴적 장비 기술에 대한 조기 접근을 제공한다"고 했고, Lip-Bu Tan Intel CEO는 "2030년까지 패키지당 1조 개 이상의 트랜지스터" 로드맵을 언급하며 장비 파트너와의 긴밀한 협업을 강조했다.
Applied Materials가 얻는 것: 더 중요하다. 공식 보도자료의 표현을 빌리면, 회사는 "여러 세대에 걸친 emerging technology challenges"에 대한 가시성(visibility)을 확보하고, 이를 통해 R&D 투자를 어디에 집중할지 결정하며, 자사 시스템이 고객 팹에 "designed in"되도록 만든다. 고객의 로드맵을 가장 먼저 보는 자가 장비 스펙을 정한다. 이것이 장비 산업에서 가장 강력한 moat다.
숫자로 보면 2023년 계획 — 첫 10년간 250억 달러 규모의 연구 — 은 50억 달러 투자의 5배에 달하는 레버리지다. 고객과 파트너가 연구비를 분담하는 구조이기에 가능한 배율이다. CHIPS Act 탈락 후에도 밀어붙인 이유가 여기에 있다: 보조금 없이도 수지가 맞는(platform economics) 구조이기 때문이다.
imec과의 대비: 중립 컨소시엄 vs 벤더 주도
이 대목에서 벨기에 Leuven의 imec을 떠올리지 않을 수 없다. imec은 600개 이상의 파트너가 참여하는 중립적(n neutral) R&D 컨소시엄으로, 파일럿 라인을 공유하는 오픈 이노베이션의 대명사다. EPIC는 정반대편에 선 모델이다: 세계 1위 장비사가 주도하는 벤더 주도형(vendor-led) 협업이다.
차이는 세 가지다.
- 로드맵 가시성의 귀속: imec에서는 연구 결과가 파트너 전체에 공유되는 구조에 가깝다. EPIC에서는 Applied Materials가 모든 세대의 기술 과제를 가장 먼저 보는 위치에 선다.
- 장비 스펙 결정권: EPIC에 참여한 칩메이커는 장비가 완성되기 전에 툴 설계에 영향을 줄 수 있다("influence tool design before it is finalized"). 참여하지 않은 회사 — 예컨대 Tokyo Electron이나 Lam Research의 고객 — 는 완성된 스펙에 적응해야 한다.
- 경쟁 구도: TEL·Lam·ASML이 가만히 있을 리 없다. 장비사 주도의 대형 협업 R&D는 이제 업계 표준 플레이북이 될 가능성이 크고, 이는 장비 산업의 과점 구조를 더 공고히 한다.
중립 모델은 모두가 쓰지만 누구도 독점하지 못한다. 벤더 주도 모델은 주도한 자의 moat를 깊게 판다. Applied Materials는 후자를 택했다.
한국에 대한 함의: 메모리 2사의 조기 접근권
한국 관점에서 가장 중요한 팩트는 하나다. 삼성전자와 SK hynix가 founding partner다. 송자혁 삼성전자 DS부문 CTO는 "leading-edge logic, memory, advanced packaging" 전반의 end-to-end 관점을 언급했고, Nohjung Kwak SK hynix CEO는 "HBM·DRAM·NAND 전반의 major inflections"을 직접 거론했다. 메모리 공정 경쟁의 다음 라운드는 HBM4를 넘어선 차세대 메모리 아키텍처에서 갈릴 가능성이 큰데, 그 학습 사이클의 출발선에 한국 2사가 서 있다는 의미다.
반면 founding roster에 한국 장비사는 없다. Innovation partners에는 일본(Advantest, SCREEN)·네덜란드(Besi)가 이름을 올렸다. 전공정 장비 국산화율이 여전히 과제인 한국 장비 생태계에게는 뼈아픈 대목이다. 차세대 공정의 학습이 Sunnyvale에서 일어나는 동안, 그 테이블에 한국 장비사가 없다는 것은 단순한 자존심 문제가 아니라 향후 5년 장비 스펙 결정 과정에서의 발언권 문제다.
또 하나, Micron 역시 founding partner라는 점이다. 메모리 3사가 모두 같은 지붕 아래 들어갔다는 것은, 메모리 공정 경쟁이 이제 "누가 더 빨리 배우는가"의 속도로 완전히 옮겨갔다는 뜻이다. EPIC의 "secure learning cycles"가 실제로 얼마나 secure할지는 검증할 수 없지만 — 경쟁사 엔지니어들이 같은 시설에서 일한다는 것 자체가 업계의 신뢰 수준을 보여준다.
리스크와 반론
균형을 위해 세 가지 반론을 적는다.
- 50억 달러의 회수 리스크: CHIPS Act 탈락 후 자비로 쓰는 돈이다. 고객 프로젝트가 기대만큼 모이지 않으면 Applied Materials 주주가 비용을 진다. "약 50억 달러"가 "customer projects commence에 따라 scale"된다는 표현은, 달리 읽으면 수요 연동형 투자라는 뜻이기도 하다.
- IP 격리의 신뢰 문제: TSMC·Intel·삼성이 같은 시설에서 연구한다. Applied Materials는 "tight, secure learning cycles"를 내세우지만, 외부에서 검증할 방법은 없다. 참여 기업들이 핵심 IP는 각자 팹에 남겨둘 가능성도 배제할 수 없다.
- 컨소시엄의 역사적 교훈: SEMATECH(1987년) 같은 대형 반도체 컨소시엄의 역사는 성공과 한계를 동시에 보여준다. 협업 R&D가 만능이 아니라는 점은 Applied Materials 스스로도 알 것이다.
본 글의 수치와 인용은 Applied Materials 공식 보도자료(2026-10-12), Reuters(2023-05-22) 및 Bloomberg 보도 인용을 기준으로 하며, 파트너별 투자 분담 등 비공개 사항은 포함되지 않았다.
FAQ
EPIC 센터는 정확히 무엇인가요?
EPIC(Equipment and Process Innovation and Commercialization) 센터는 Applied Materials가 미국 캘리포니아 Sunnyvale에 지은 약 50억 달러 규모의 반도체 공정·장비 협업 R&D 시설이다. 재료 연구, 장비·공정 개발, 공정 통합·파일럿 생산을 한 지붕 아래에서 병렬로 수행하는 것이 핵심 컨셉이며, TSMC·Intel·삼성전자·Micron·SK hynix 등 15개 파트너가 참여한다. (기준일: 2026-10-12)
CHIPS Act 지원을 받지 못했는데도 50억 달러를 투자하는 이유는요?
Bloomberg 보도에 따르면 Applied Materials는 CHIPS Act 지원금 신청에서 탈락했다. 그럼에도 투자를 강행한 것은 구조가 보조금 없이도 성립하기 때문이다. 고객·파트너가 연구비를 분담하는 형태라 2023년 계획 기준 첫 10년간 약 250억 달러 규모의 연구가 50억 달러 투자 위에 올라간다. Applied Materials는 대가로 여러 세대에 걸친 고객 기술 로드맵 가시성을 확보한다.
벨기에 imec과 무엇이 다른가요?
imec은 중립적 R&D 컨소시엄이고, EPIC는 세계 1위 장비사가 주도하는 벤더 주도형 모델이다. imec에서는 연구 성과가 파트너에 넓게 공유되는 데 비해, EPIC에서는 Applied Materials가 기술 과제를 가장 먼저 보고 장비 스펙 결정에 반영한다. 주도자에게 유리한 구조라는 점이 가장 큰 차이다.
한국 반도체 산업에는 어떤 의미가 있나요?
삼성전자와 SK hynix가 founding partner로 참여해 차세대 로직·메모리·어드밴스드 패키징 기술에 조기 접근할 수 있게 됐다. 특히 HBM·DRAM·NAND의 차세대 변곡점에 대한 학습 사이클의 출발선에 섰다는 의미다. 다만 founding roster에 한국 장비사가 없다는 점은 전공정 장비 생태계의 과제로 남는다.
Disclosure
본 글은 공개 보도자료(Applied Materials, 2026-10-12; Reuters, 2023-05-22) 및 공개된 언론 보도를 바탕으로 한 필자의 독립적 분석이다. 특정 기업의 언급은 투자 추천이 아니며, 필자는 언급된 기업들과 이해관계가 없다. 이 글은 투자 조언이 아니다.


