 VLSI Korea
은행들이 AI 데이터센터 빚을 팔아치우는 이유
6개월 전 AI 데이터센터 빚을 underwrite하던 은행들이 지금은 할인해서라도 손에서 털어내고 있다. 그 자금줄이 막히면 AI 칩 수요가 가장 먼저 흔들린다.


이번 주 반도체 시장에서 가장 중요한 신호는 칩 발표가 아니다. 은행 발표다. 6개월 전 AI 데이터센터 빚을 underwrite하려고 달려들던 바로 그 은행들이 지금은 자기들 대차대조표에서 그 빚을 조용히 떼어내려 하고 있다. 돈에 가장 가까이 붙어 있는 대출자들이 자기들 베팅을 헤지하기 시작할 때, 칩 구매 주문서를 실제 매출로 바꿔주는 AI 붐의 자금조달 층(financing layer)은 노란불을 깜빡이는 중이다.
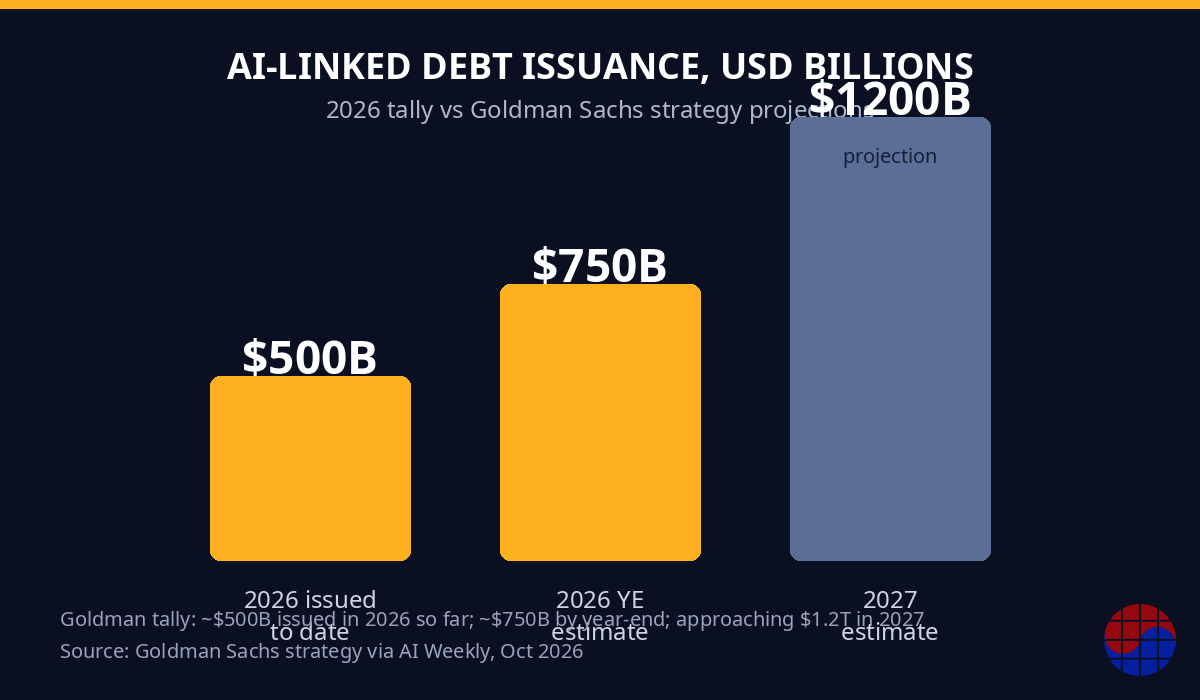
이 이야기 뒤에 있는 숫자는 압도적이다. Goldman Sachs 전략팀은 2026년 지금까지의 AI 연계 채권 발행액을 약 5,000억 달러로 집계했고, 연말까지 7,500억 달러, 2027년에는 1조 2,000억 달러에 이를 것으로 전망했다.* 이 숫자를 한 번 곱씹어볼 필요가 있다. AI 붐의 규모가 커질수록, 그 붐을 떠받치는 자금조달 구조의 균열도 같이 커지기 때문이다. 은행들의 퇴각이 AI 건설 붐이 내일 당장 멈춘다는 뜻은 아니다. 하지만 다음 웨이퍼, 다음 GPU 랙, 다음 HBM 공급 계약에 들어가는 자금조달 비용이 빠르게 오르고 있다는 뜻이다. 그리고 자금조달 비용이 오르면 "끝없이 뜨거운 AI 수요"는 취소된 주문서로 바뀌곤 한다. 수요의 크기가 아니라 수요를 떠받치는 돈의 값이 문제되는 국면이다.
무슨 일이 벌어졌나: 모든 걸 말해주는 두 건의 딜
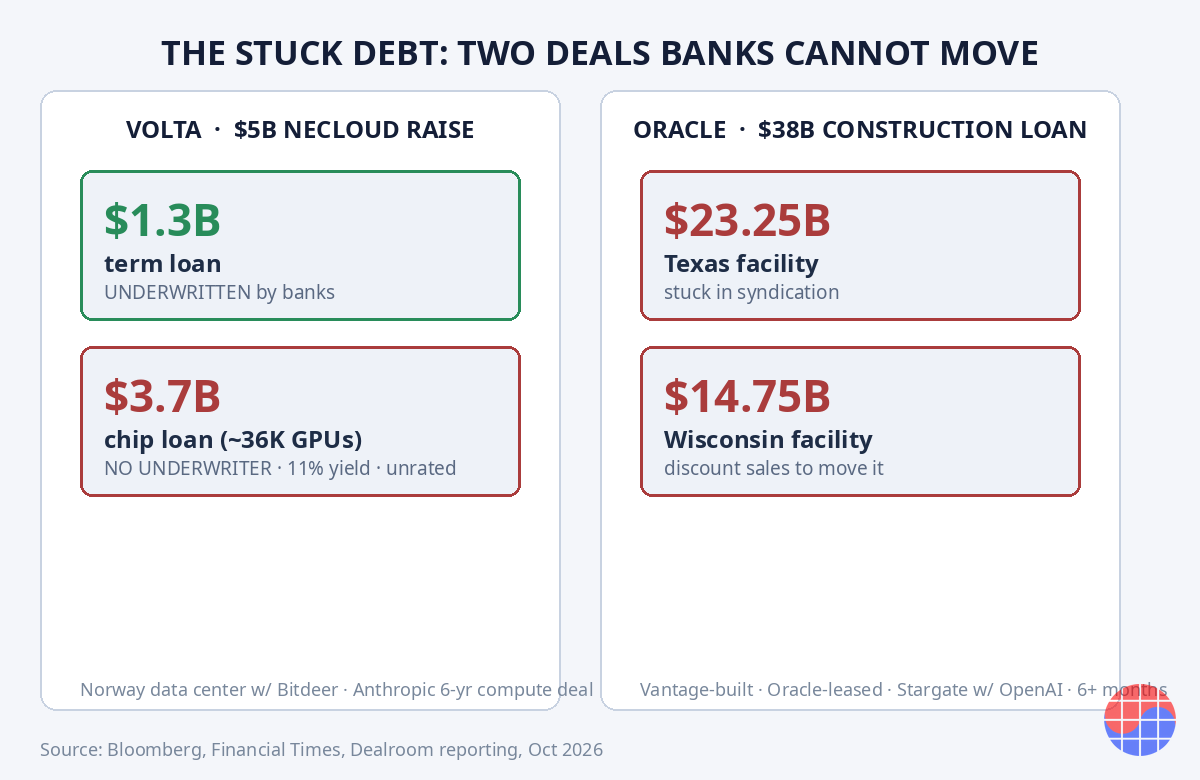
딜 하나: 아무도 못 파는 380억 달러 대출. JP모건과 MUFG가 이끄는 은행 그룹은 텍사스와 위스콘신에 들어서는 데이터센터 건설에 묶인 사상 최대 380억 달러 건설 대출을 syndication하려고 6개월 넘게 애쓰고 있다. 시공은 Vantage Data Centers, 임차인은 OpenAI와의 Stargate 약속에 묶인 Oracle이다 (2026년 10월 Bloomberg 보도). 스무 곳이 넘는 은행과 투자자가 이미 들어왔는데도 주선자들은 마지막 조각을 아직도 팔고 다니고 있고, 일부 대출자들은 비은행 매수자에게 할인해서라도 조각을 넘기려 한다.
이게 무슨 뜻인지 생각해보자. 은행은 빚을 팔기 위해 underwrite하지, 들고 있으려고 underwrite하지 않는다. 수수료는 종이를 넘기는 속도로 버는 사업 구조다. 그런데 딜 하나에 6개월이 걸리는 건 업계 관행으로 보면 영원 같은 시간이다. 시장에서 돈의 방향이 바뀌기 시작했다는 가장 노골적인 증거다. 이 대출은 232억 5,000만 달러짜리 텍사스 시설과 147억 5,000만 달러짜리 위스콘신 시설로 나뉘어 있고, 금리는 기준금리에서 약 2.5%포인트 위에, 만기는 4년이다. 2026년 7월 S&P 강등 이후 Oracle의 기업 신용등급은 정크 바로 한 단계 위다. 매각이 빨라질 리가 없다.
딜 둘: 37억 달러짜리 구멍이 난 50억 달러 neocloud 조달. 전 Brookfield 인프라 임원들이 2026년 세운 영국 neocloud Volta Infrastructure Holdings가 노르웨이 데이터센터 단지 건설 자금으로 50억 달러의 빚을 조달하고 있다. JP모건과 Goldman Sachs가 주도한다. 비트코인 채굴업체 Bitdeer와 함께 운영한다. 핵심 디테일은 이거다. 은행들이 underwrite한 건 임대료 납부를 담보로 하는 13억 달러 term loan뿐이다. 약 3만 6,000개의 NVIDIA GPU를 사는 37억 달러짜리 chip loan에는 underwriter가 아예 없다. 이 대출은 연 11% 수준의 수익률로 마케팅되고 있는데, AI 붐 전체에서 가장 높은 수준 중 하나다. 등급도 없어서 보통 leveraged loan의 가장 큰 매수자인 CLO 펀드들이 들어오지 못한다 (2026년 10월 Dealroom·The Inference 보도). 다시 말해 전체 조달액의 4분의 3에 해당하는, GPU를 실제로 사는 돈에 은행의 이름을 빌려줄 곳이 단 한 곳도 없다는 뜻이다.
그러니까 체인은 이렇게 생겼다. 가장 안전한 조각에는 은행 이름이 붙고, 실제로 반도체 매출이 되는 GPU 구매 조각은 연 11%에, 은행 한 곳도 뒤에 서지 않은 채 수익률에 목마른 투자자들에게 팔린다. 주선 수수료는 챙기면서, Goldman은 이 빚을 자기 대차대조표에는 올리지 않는다. 한편 Goldman 자체 전략가들은 hyperscaler 크레딧에 대해 underweight다.
왜 지금인가: 금리, 그리고 2022년의 기억
방아쇠는 통화정책이다. 연방준비제도(Fed)는 2026년 9월에 금리를 인상했다. 3년 만의 첫 인상이다. Goldman의 이코노미스트들은 12월에 한 번 더 올릴 것으로 본다. 실적 발표에서 Goldman CEO David Solomon은 금리 압박이 AI 프로젝트의 수익성과 실행 가능성에 영향을 줄 수 있다고 말했고, 은행이 underwrite하는 AI 리스크에는 여전히 엄격히 선별적이라고 했다.
은행들은 2022년을 기억한다. 당시 급격한 금리 인상 때문에 팔지 못한 leveraged loan에서 큰 손실을 봤다. 그때의 교훈은 간단하다. 시장이 돌아서기 전에 손에 쥔 종이를 줄이라는 것이다. 머니센터 은행 중 누구도 다음 번 팔리지 않는 AI 종이 더미를 들고 있는 사람이 되고 싶어 하지 않는다. Financial Times는 JP모건, Morgan Stanley, SMBC, MUFG가 대규모 risk transfer를 검토해왔다고 보도했다. 대출은 장부상 들고 있되 가장 위험한 조각은 외부 투자자에게 넘기는 구조다. AI 연계 익스포저에 대한 내부 한도에 부딪히고 있기 때문이다. 스스로 정한 한도선이 먼저 막혔다는 건, 은행 내부에서도 AI 익스포저가 관리 가능한 수준을 넘어섰다고 판단했다는 뜻이다.
이 은행 빚을 정확히 가격 매기는 게 사업 전부인 Man Group의 크레딧 리스크 공유 공동대표 Matthew Moniot는 FT에 딜 규모가 "우리가 생각해본 어떤 것과도 비교가 안 되는, 스케일을 벗어난 수준"이라고 말했다. 은행 리스크를 사서 먹고사는 프로들이 숫자 자체가 자기들 모델에 안 맞는다고 말할 때, 그건 코멘트가 아니다. 시장 구조의 문제다.
칩 업계 사람들이 두 번 읽어야 할 대목: 진짜 빚은 대차대조표 밖에 있다
여기서 이 이야기는 반도체 이야기가 된다. Morgan Stanley가 공시 자료를 분석한 결과 (2026년 8월 Axios 보도) hyperscaler들은 아직 시작도 안 한 데이터센터 리스에 1조 1,000억 달러의 지급을 약정해놓은 것으로 나타났다. 건설이 끝나지도 않은, 공사가 시작조차 되지 않은 리스 계약에 대한 지급 약정이다. 일곱 개 회사 (Google, Meta, Microsoft, Oracle, Amazon, NVIDIA, Broadcom) 는 칩·메모리·네트워킹 장비 같은 "기타" 구매 약정도 1조 7,000억 달러어치 맺었다. Google의 약정만 최근 분기에 7,070억 달러로, 2025년 전체의 725억 달러와 비교된다. 1년 새 거의 열 배다.
구조는 이렇게 돌아간다. 자산운용사가 대부분 소유한 특수목적법인(SPV)이 돈을 빌려 데이터센터를 짓고, 테크 회사에 임대한다. 테크 회사는 임차료를 리스로 장부에 올린다. 채권은 SPV에 앉는다. hyperscaler 대차대조표가 아니다. 그 채권들 가격이 떨어지고 있다.
칩 벤더 관점에서 다시 읽어보자. 여러분 주문서에 있는 "AI 수요" 중 상당 부분은 리스 구조와 SPV 빚에 기대는 구매 약정이다. 바로 그 자금조달 층에서 은행들이 지금 물러나고 있다. 구매 약정은 재협상되기 전까지는 진짜다. 그리고 재협상은 바로 그럴 때 벌어진다. 매수자 뒤의 자금이 "저렴한 은행 대출"에서 "연 11%의 무등급 종이"로 재가격될 때.
VLSI+MBA 시각: 크레딧이 AI 사이클의 스로틀이다
금융 용어를 걷어내면 이건 고전적인 산업 사이클 이야기다. 한 가지 새로운 변수가 더해졌을 뿐이다. 칩의 최후 매수자는 이제 요새 같은 대차대조표를 가진 hyperscaler만이 아니다. 점점 더 neocloud다. Volta 같은, CoreWeave 스타일의 사업자들이 두 자릿수 수익률의 leveraged debt로 GPU 함대를 조달하고 있다.
세 가지 전략적 함의가 뒤따른다.
1. 수요의 양보다 수요의 질이 중요해졌다. 연 11% 무등급 빚으로 조달된 3만 6,000개 GPU 주문은 현금 부자인 hyperscaler's 3만 6,000개 GPU 주문과 같은 자산이 아니다. 수량만 놓고 보면 똑같이 크고 탐나는 주문이지만, 뒤에 서 있는 대차대조표가 다르면 파는 쪽이 감당해야 할 신용 리스크가 완전히 달라진다. NVIDIA, SK하이닉스, 삼성 메모리 사업부에 질문이 바뀌고 있다. "시장이 GPU·HBM 스택을 얼마나 흡수할까"에서 "구매 주문서 뒤에 누구의 대차대조표가 있는가"로. Vendor finance discipline. 고객 신용을 확인하는 지루한 기술이, 2001년 통신장비 업계에서 그랬던 것처럼 반도체에서도 중요해지려 한다. 주문의 화려함보다 주문을 낸 고객의 지불 능력이다.
2. 장비 사이클은 깎인다. ASML, Applied Materials, Lam Research, Tokyo Electron은 파운드리 설비투자(capex)에 팔고, 파운드리 capex는 AI 리스크를 재가격 중인 바로 그 크레딧 시장에서 조달된다. 크레딧 시장이 AI 위험을 다시 가격 매기기 시작하면 파운드리의 투자 의사결정도 같이 위축될 수밖에 없다. neocloud GPU 수요가 꺾이면 2차 효과는 메모리 가격에 떨어지고 (HBM 계약은 데이터센터 건설 일정에 맞춰 협상된다), 그다음은 로직 capex에 떨어진다. 2028년 장비 부족 서사와 2026년 크레딧 긴축 서사는 지금 정반대 방향을 가리키고 있다. 그리고 단기적으로는 대개 크레딧이 이긴다. 먼 미래의 부족보다 당장의 돈값이 투자 결정을 좌우하기 때문이다.
3. 승자는 통합된다. Alphabet은 수십 년 만에 100년 만기 채권을 발행한 첫 테크 회사가 됐다. 2026년 2월에 315억 달러를 조달했다. 현금 부자인 hyperscaler는 투자등급 금리로 건설 붐을 조달할 수 있는데 neocloud는 11%를 낸다. 그 스프레드는 경쟁 해자다. 자금조달 비용 1%포인트는 잘 조달된 플레이어가 커스텀 실리콘에, HBM 공급 계약에, 아니면 그냥 레버리지 매수자를 버티는 데 쓸 수 있는 마진 1%포인트다. 앞으로 12개월은 AI 인프라 플레이어를 두 개 티어로 가를 것이다. 칩 벤더들도 고객 전망을 똑같이 티어링해야 한다.
핵심 정리
은행들이 6개월 전에 underwrite한 AI 빚을 팔아치우는 건 AI 붐이 버블이라는 증거가 아니다. 붐의 자금조달이 더 이상 존재하지 않는 금리 환경을 전제로 가격이 매겨졌다는 증거다. 반도체 산업에 메시지는 구체적이다. 2027년 AI 칩 수요의 제약이 CoWoS 생산능력이나 HBM 공급이 아닐 수 있다. 돈의 값일 수 있다. 테이프아웃만 보지 말고 크레딧을 봐라. 대출자들이 움찔할 때, 구매 주문서는 절대 멀리 있지 않다.
FAQ
은행들은 왜 방금 underwrite한 AI 데이터센터 빚을 팔고 있나?
은행은 빚을 들고 있는 게 아니라 주선하고 유통하면서 수수료를 번다. 빚이 장부에 오래 앉아 있으면 그 자체가 리스크가 된다. Fed가 2026년 9월에 금리를 인상했고 (3년 만의 첫 인상), 내부 익스포저 한도가 발목을 잡으면서 JP모건, Morgan Stanley, SMBC, MUFG를 포함한 대출자들은 risk transfer와 할인 매각으로 AI 연계 익스포저를 줄이고 있다. 급격한 금리 인상으로 팔지 못한 leveraged loan에서 손실을 본 2022년의 기억이 깔린 방어적 움직임이다. 2022년에 배운 교훈을 다시 적용하는 셈이다.
380억 달러 Oracle 대출이 syndication에서 막힌 건 뭔가?
Vantage가 건설한 텍사스 (232억 5,000만 달러) 와 위스콘신 (147억 5,000만 달러) 데이터센터를 담보로 하는 건설 대출로, OpenAI와의 Stargate 약속을 위해 Oracle이 임차한다. JP모건과 MUFG가 주도했고, 2026년 10월 기준으로 syndication이 6개월 넘게 끌리고 있다. 은행 수십 곳과 투자자들이 이미 들어왔는데도 마지막 조각이 팔리지 않고 있다. 일부 대출자는 비은행 매수자에게 할인 판매도 감수하려 한다. Oracle의 신용등급은 2026년 7월 S&P 강등 이후 정크 바로 한 단계 위다. 임차인의 신용이 약하면 딜 전체의 매력도 떨어진다.
Volta의 50억 달러 딜이 이례적인 이유는?
은행들은 담보가 있는 13억 달러 term loan만 underwrite했다. 약 3만 6,000개의 NVIDIA GPU를 사는 37억 달러 chip loan에는 underwriter가 없고, 연 11% 수준 수익률로 마케팅되며, 무등급이라 CLO 매수자가 들어오지 못한다. GPU를 사는 돈, 즉 반도체 매출로 직결되는 조각에 은행의 신용을 빌려줄 곳이 단 한 곳도 없다는 얘기다. 은행은 안전한 조각의 수수료는 챙기면서 GPU 구매 리스크는 수익률 투자자에게 넘긴다는 걸 보여준다. 안전한 건 이름 빌려주고, 위험한 건 남에게 미루는 구조다.
이게 반도체 수요에 어떤 영향을 주나?
AI 칩 주문 중 점점 더 큰 비중이 현금 부자인 hyperscaler가 아니라 leveraged debt로 조달된 neocloud에서 나온다. 리파이낸싱 비용이 높은 상태로 유지되면 그 구매 약정은 잘릴 수 있다. 구매 약정은 종이 위의 약속이지, 이미 지불된 돈이 아니기 때문이다. GPU, HBM·메모리, 결국은 장비 capex까지 타격이다. 주문의 크기만큼이나 고객의 크레딧 질이 중요해지고 있다. 누가 사느냐가 얼마나 사느냐만큼 중요해진 시대다.
Disclosure
이 글은 2026년 10월 15일 기준 Financial Times, Bloomberg, Axios, Dealroom, The Inference의 보도를 바탕으로 한 분석이다. 인용된 수치 (딜 규모, 수익률, 발행 전망) 는 해당 보도와 Goldman Sachs 전략팀 추정치에서 가져왔으며, 딜이 종결되면서 수정될 수 있다. 투자 조언이 아니다.
*발행액 수치: Goldman Sachs 전략팀, AI Weekly 경유, 2026년 10월; 딜 디테일: Bloomberg, Financial Times, Dealroom 보도, 2026년 10월.


