VLSI Korea
메모리 반도체 패권 지도: 누가 무엇으로 살아남는가
메모리 산업의 승자는 비트를 가장 많이 만드는 회사가 아니라 수율, 패키징, 펌웨어, 고객 인증과 공급 확실성을 함께 파는 회사다. 삼성·SK하이닉스·마이크론부터 CXMT·YMTC, 키옥시아·샌디스크, 웨스턴디지털까지 경쟁 층과 해자를 다시 그렸다.


🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다
1. 먼저 ‘메모리 회사’의 경계를 다시 그려야 한다
이 보고서는 경제적으로 의미 있는 글로벌 업체를 네 층으로 나눈다. ① DRAM·HBM과 NAND 웨이퍼 제조사, ② NOR·SLC NAND·특수 DRAM·MRAM 같은 틈새 메모리, ③ 컨트롤러·펌웨어·모듈·채널 업체, ④ HDD처럼 메모리 반도체와 예산을 경쟁하는 인접 스토리지다. 지역 유통사와 단순 조립사는 제외하되, Kingston·Longsys/Lexar·BIWIN·ADATA·Transcend·Apacer·TeamGroup처럼 조달력과 채널이 실제 경쟁력이 되는 모듈 업체는 생태계에 포함한다.
시장 자체도 2026년에 급격히 재평가됐다. WSTS의 2026년 봄 전망은 세계 반도체 매출을 1.51조 달러, 메모리를 8,000억 달러 이상으로 제시한다. 이는 AI 인프라가 만든 이례적 상향 전망이며, 장기 정상치로 놓고 기업가치를 계산해서는 안 된다. 이 산업은 항상 공급 부족의 정점에서 가장 안전해 보이고, 공급 과잉의 바닥에서 가장 위험해 보이는 역설을 가진다.
아래 지도에서 ‘해자’는 한 분기 고가격이 아니라 다음 불황에도 R&D와 설비투자를 지속할 수 있게 만드는 반복 가능한 방어기제를 뜻한다.
2. 전체 지도: 회사가 아니라 경쟁 층을 보라
핵심 제조사는 삼성, SK하이닉스·솔리다임, 마이크론, 키옥시아, 샌디스크, CXMT, YMTC, 난야, 윈본드, 매크로닉스, 기가디바이스다. 그 아래에서 실리콘모션과 파이슨은 NAND를 실제 SSD로 작동시키는 컨트롤러·펌웨어를, Kingston과 모듈 업체들은 조달·재고·유통을 담당한다. Everspin은 MRAM 틈새를 지키고, 웨스턴디지털은 분할 후 HDD라는 인접 시장에서 경쟁한다.
표의 ‘Durable moat’은 회사 홍보 문구가 아니라 공시와 기술자료를 바탕으로 한 분석 판단이다. 가장 중요한 구분은 웨이퍼를 만드는 능력, 시스템으로 인증받는 능력, 그리고 불황을 견딜 자본의 세 층이다.
Competitive role, strongest capability, durable moat, and principal risk
| Company | Layer | Core Products | Strongest Capability | Durable Moat | Main Risk | Status |
|---|---|---|---|---|---|---|
| Samsung Electronics | Integrated wafer maker | DRAM, HBM, NAND, SSD | Unmatched cross-stack scale | Balance sheet, process breadth, logic base die and packaging | Execution complexity; HBM qualification timing | Public |
| SK hynix + Solidigm | Integrated wafer maker | DRAM, HBM, NAND, enterprise SSD | HBM yield, MR-MUF and customer trust | Packaging learning curve plus enterprise QLC firmware | AI/HBM concentration and heavy capex | Public group |
| Micron | Integrated wafer maker | DRAM, HBM, NAND, SSD | Leading-node memory with US ownership | Process integration, qualification and US strategic support | Smaller scale and cycle/geopolitical exposure | Public |
| Kioxia | NAND wafer maker | NAND, SSD | BiCS/CBA process and flash IP | Japan fab scale and shared capex with SanDisk | NAND concentration and partner dependence | Public |
| SanDisk | NAND wafer maker / solutions | NAND, SSD, cards, embedded flash | BiCS supply plus global product channel | JV economics, controller know-how, qualification and brand | NAND cyclicality and Kioxia manufacturing dependence | Public |
| CXMT | DRAM wafer maker | DDR4, DDR5, LPDDR | China-scale domestic DRAM supply | Captive demand, state finance and local ecosystem | HBM gap, tool restrictions, yield and valuation | Public |
| YMTC | NAND wafer maker | 3D NAND | Xtacking hybrid-bond architecture | China demand, financing and rapid process iteration | Entity List restrictions, opacity and qualification | Private |
| Nanya Technology | DRAM wafer maker | DDR4, DDR5, LPDRAM, specialty DRAM | Serving legacy gaps through transitions | Long customer ties, Formosa backing and focused new fab | Subscale position and no meaningful HBM franchise | Public |
| Winbond | Specialty-memory maker | NOR, SLC NAND, specialty DRAM | Code storage and long-life products | Embedded qualifications and owned specialty fabs | Narrower markets and customer concentration | Public |
| Macronix | Specialty-memory maker | NOR, ROM, SLC NAND | Automotive and industrial secure NOR | Long product cycles and safety/security qualification | Scale and end-market cyclicality | Public |
| GigaDevice | Fabless specialty memory | SPI NOR, niche DRAM, MCU | High-volume serial NOR portfolio | Design ecosystem, breadth and distribution | Foundry dependence and China policy exposure | Public |
| Silicon Motion | Controller / IP | SSD and embedded NAND controllers | Controller silicon and firmware platform | Broad NAND/OEM compatibility and design-win reuse | Customer insourcing and NAND partner bargaining power | Public |
| Phison | Controller / solutions | SSD controllers, modules, firmware | Fast interface transitions and turnkey SSDs | Firmware, validation, ecosystem and R&D intensity | Supply access and price-cycle inventory exposure | Public |
| Kingston | Module / channel | DRAM modules, SSDs, flash products | Global procurement and channel reach | Supplier relationships, inventory finance and distribution | Thin differentiation and inventory timing | Private |
| Western Digital | Adjacent storage | Nearline, client and consumer HDD | HDD areal density and hyperscale qualification | Three-player HDD structure and installed customer base | SSD substitution and hyperscale demand swings | Public |
| Everspin | Emerging memory | MRAM | Persistent, high-endurance specialty memory | Process/IP know-how and sticky industrial design wins | Tiny scale and limited addressable market | Public |
3. 시가총액 지도: 크기는 중요하지만 비교 단위가 아니다
2026년 8월 1일 전후 최신 종가 기준으로 보면 AI 메모리 재평가가 매우 크다. 하지만 아래 차트는 기업 전체의 지분가치다. 삼성의 스마트폰·가전·파운드리, 웨스턴디지털의 HDD, 기가디바이스의 MCU, 실리콘모션의 컨트롤러 사업을 모두 포함한다. 따라서 ‘누가 메모리에서 더 강한가’가 아니라, 시장이 각 사업 묶음에 현재 얼마를 붙였는지를 보여주는 지도다.
CXMT의 약 4,870억 달러는 상장 첫날 약 6.73%만 유통된 가격을 전체 주식에 곱한 값이다. 가격 발견이 덜 된 저유통주라 삼성·마이크론과 같은 질의 숫자로 취급할 수 없다. 키옥시아와 샌디스크 역시 별도 상장사지만 같은 일본 NAND 팹 생태계를 공유하므로 두 시가총액을 독립 생산능력처럼 더하면 이중계산이 된다.
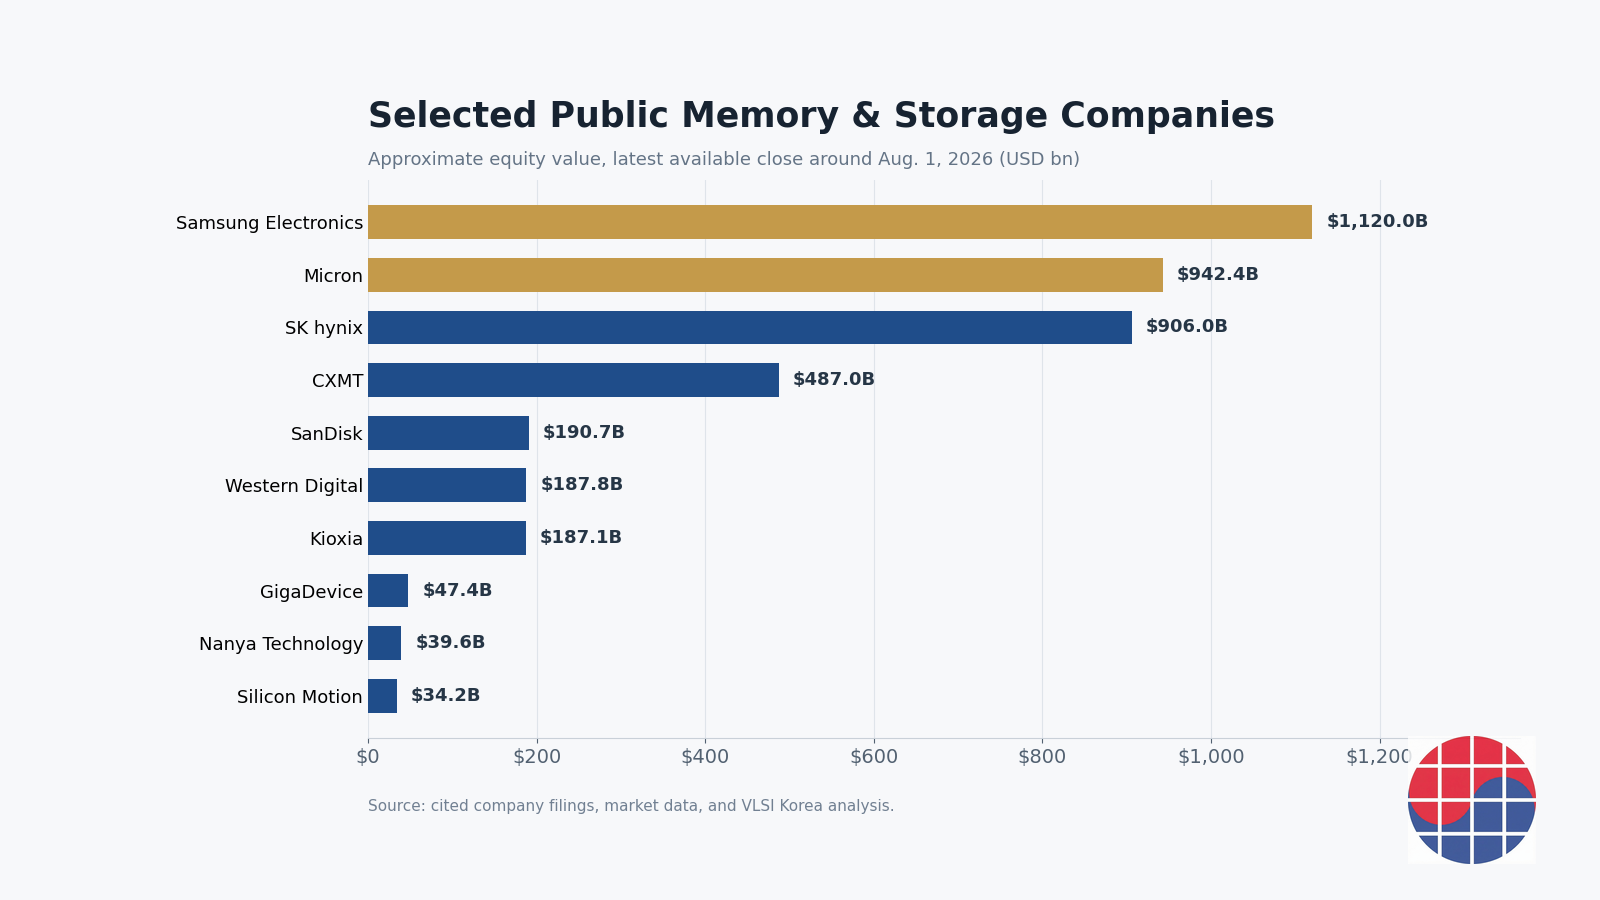
차트가 말해주는 핵심은 세 가지다. 첫째, 시장은 HBM이 범용 메모리보다 구조적으로 높은 수익성을 갖는다고 가격에 반영했다. 둘째, NAND도 AI 데이터센터의 고용량 SSD와 공급 절제가 결합하면서 강하게 재평가됐다. 셋째, 중국 국산화 프리미엄은 현금흐름보다 전략적 희소성에 더 크게 의존한다. 이 셋은 모두 맞을 수 있지만, 수요 둔화·고객 인증 실패·신규 공급이 겹치면 배수는 매우 빠르게 압축될 수 있다.
Company-wide equity value; not segment value
| Rank | Company | Market Cap (USD bn) | Primary Exposure | Measurement Basis | Comparability Note |
|---|---|---|---|---|---|
| 1 | Samsung Electronics | $1,120.0 | Diversified: DRAM, NAND, Foundry, Devices | Jul 2026 close; total-company value | Not a memory pure-play |
| 2 | Micron | $942.4 | DRAM, HBM, NAND, SSD | Aug 1, 2026 live quote | Memory pure-play |
| 3 | SK hynix | $906.0 | DRAM, HBM, NAND, SSD | Jul 31/Aug 1, 2026 ADR estimate | Memory pure-play |
| 4 | CXMT | $487.0 | DRAM | Jul 2026 first-day IPO value | Low float; highly speculative |
| 5 | SanDisk | $190.7 | NAND, SSD, Flash products | Aug 1, 2026 live quote | Shares fab system with Kioxia |
| 6 | Western Digital | $187.8 | HDD | Aug 1, 2026 live quote | No longer a flash company |
| 7 | Kioxia | $187.1 | NAND, SSD | Jul 2026 close | Shares fab system with SanDisk |
| 8 | GigaDevice | $47.4 | NOR, MCU, niche DRAM | Jul 2026 close | Diversified fabless semiconductor |
| 9 | Nanya Technology | $39.6 | Commodity and specialty DRAM | Jul 2026 close | DRAM-focused |
| 10 | Silicon Motion | $34.2 | NAND controllers | Aug 1, 2026 live quote | Fabless controller company |
| 11 | Winbond | $22.0 | NOR, SLC NAND, specialty DRAM | Jul 2026 close; FX rounded | Specialty-memory portfolio |
| 12 | Rambus | $10.0 | Memory interfaces and IP | Aug 1, 2026 live quote | IP, not a memory maker |
| 13 | Macronix | $7.9 | NOR, ROM, SLC NAND | Jul 2026 close | Specialty-memory portfolio |
| 14 | Everspin | $0.3 | MRAM | Aug 1, 2026 live quote | Emerging-memory niche |
4. DRAM·HBM: 3강 과점 위에 새로운 패키징 전쟁이 올라섰다
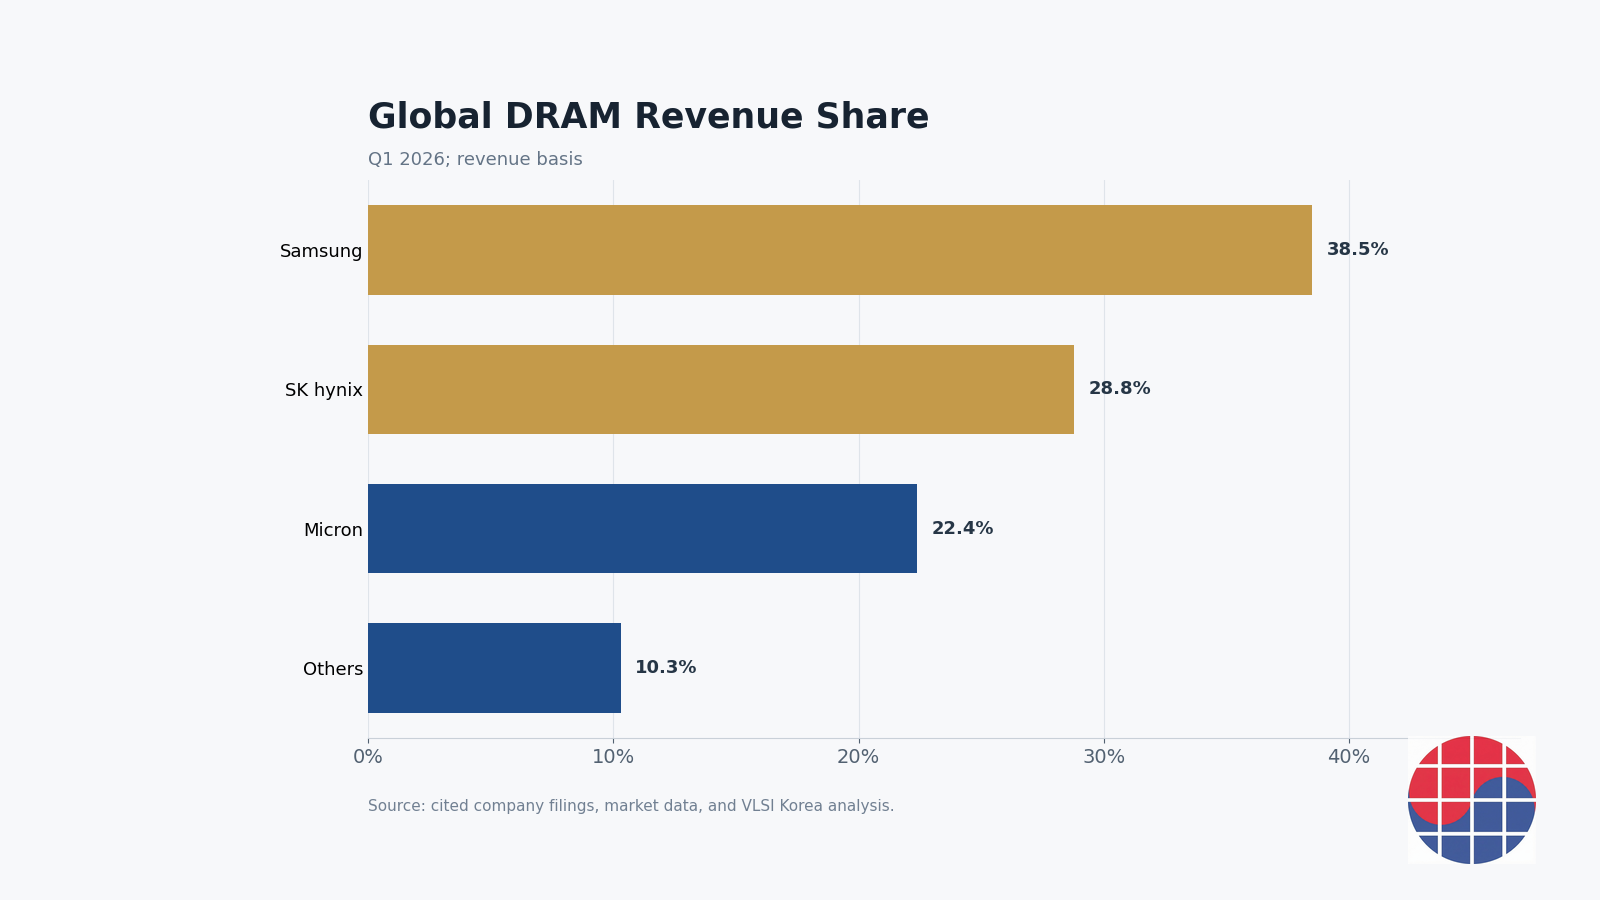
TrendForce의 2026년 1분기 매출 기준으로 삼성 38.5%, SK하이닉스 28.8%, 마이크론 22.4%다. 세 회사 합계 89.7%라는 숫자는 범용 DRAM의 공급 규율과 막대한 선단공정 비용이 만든 진입장벽을 보여준다. CXMT·난야 등은 나머지 10.3% 안에 들어가지만, 출하량과 매출 점유율은 제품 믹스와 가격 때문에 일치하지 않는다.
더 중요한 변화는 HBM이다. HBM은 DRAM 다이를 잘 만드는 것만으로 끝나지 않는다. TSV, 적층, 열 관리, 베이스 다이, 패키징 수율, GPU·ASIC 업체의 긴 인증 주기가 한꺼번에 묶인다. 그래서 동일한 웨이퍼 투입량이라도 ‘인증된 HBM 비트’가 훨씬 희소하고 비싸다.
누가 무엇을 가장 잘하는가
SK하이닉스는 현재 가장 강한 HBM 프랜차이즈다. 회사 자료가 인용한 2025년 3분기 HBM 매출 점유율은 57%였고, MR-MUF 적층·수율 학습과 선도 고객 신뢰가 서로 강화된다. 솔리다임까지 더하면 데이터센터 QLC SSD라는 두 번째 축도 가진다. 약점은 AI 고객과 HBM 투자 집중도가 높아질수록 인증 지연이나 수요 조정의 충격도 커진다는 점이다.
삼성전자의 해자는 가장 넓다. DRAM·NAND·로직·파운드리·첨단 패키징과 거대한 대차대조표를 한 회사 안에 갖고 있다. 상용 HBM4는 1c DRAM과 4나노 로직 베이스 다이를 결합한다. 이 수직통합은 장기적으로 강력하지만, 여러 조직과 제품의 동시 최적화는 단기 실행을 어렵게 만든다. 삼성의 문제는 자산 부족이 아니라 선도 고객에게 제때 완성된 시스템을 인증받는 속도다.
마이크론은 유일한 미국계 DRAM·NAND 통합 제조사라는 전략적 희소성이 있다. 2026 회계연도 3분기 실적에서 HBM4 양산 출하, 차세대 DRAM, G9 NAND와 고용량 QLC SSD를 함께 제시했다. 규모는 삼성·SK하이닉스보다 작지만 제품 선택과 자본배분이 더 집중적이고, 미국 내 제조 지원이 불황기의 투자 능력을 보완한다.
CXMT는 범용 DRAM에서 가장 중요한 신규 변수다. 중국 내수와 정책금융 덕분에 ‘글로벌 최고 성능’ 이전에도 생존할 수 있다. 상하이거래소 자료는 생산능력·출하·매출 기준 세계 4위로 설명한다. 다만 HBM은 공정뿐 아니라 패키징과 글로벌 고객 인증의 누적게임이다. 현재 CXMT의 진짜 해자는 기술 선도보다 국가가 요구하는 국내 공급 안정성이며, 이것이 세계 시장 가격을 흔들 수 있는 범용 물량으로 전환되는 속도가 핵심 변수다.
난야는 HBM 정면승부 대신 세대전환 때 생기는 DDR4·LPDDR4 공급 공백과 장기 고객을 활용한다. 2026년 1분기 자료에서 DDR5 비중은 아직 약 10%로 제시됐다. 작은 회사가 살아남는 전형은 ‘선두보다 한 세대 늦음’이 아니라, 선두가 떠난 시장을 충분히 오래·안정적으로 공급하는 것이다.
5. NAND·SSD: 웨이퍼는 과점, 수익은 시스템 층에서 갈린다
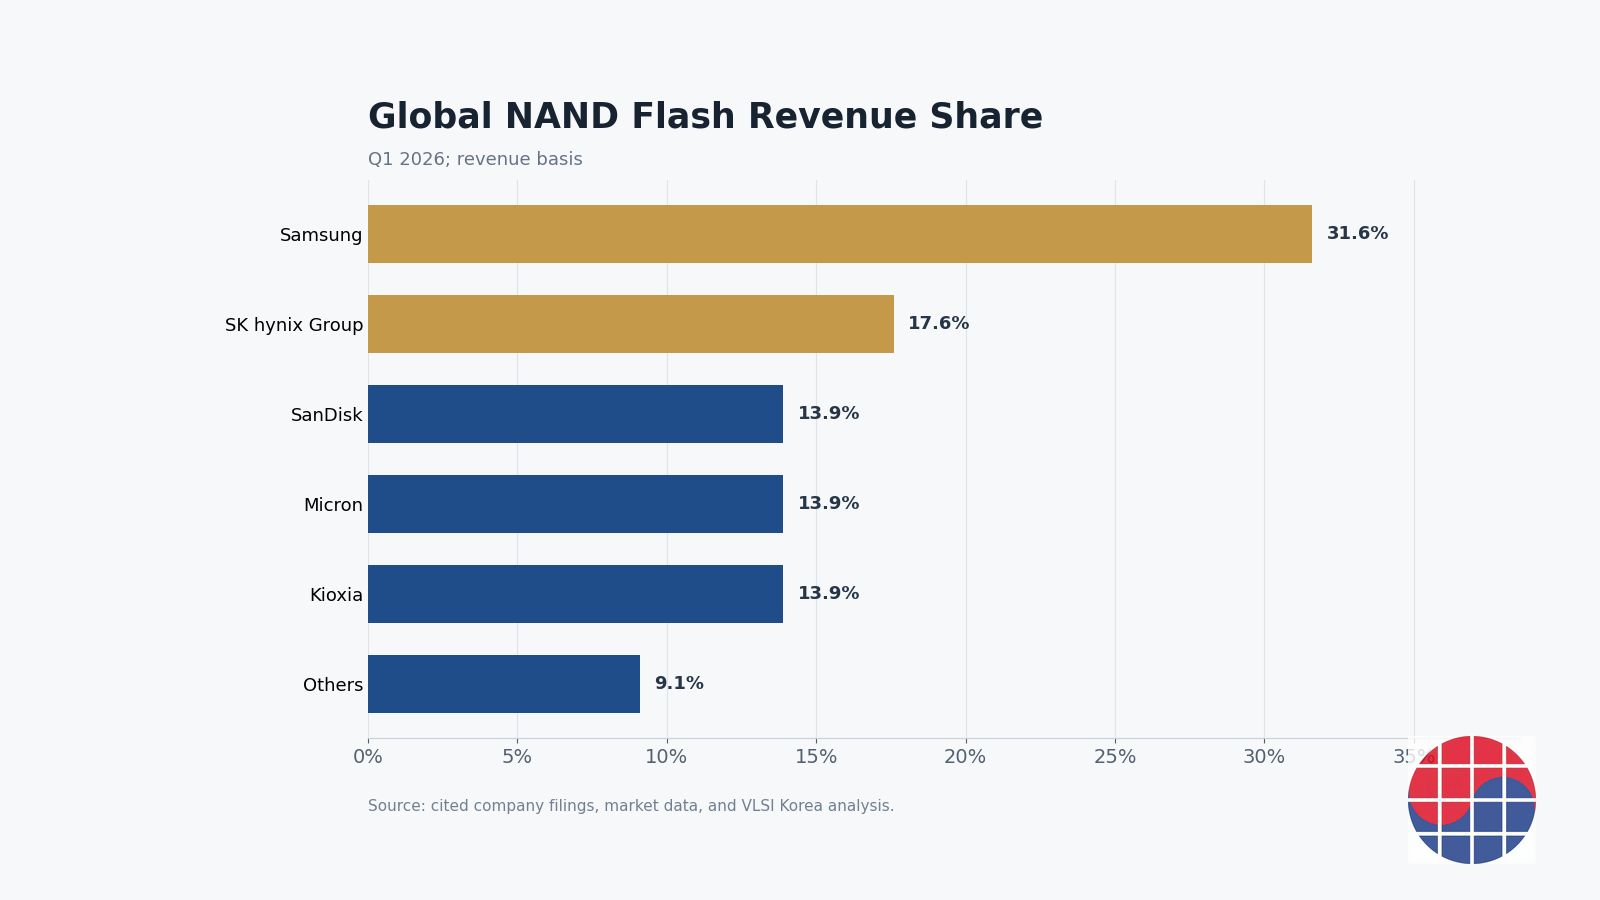
TrendForce의 2026년 1분기 매출 기준 점유율은 삼성 31.6%, SK하이닉스 그룹 17.6%, 키옥시아·마이크론·샌디스크가 각각 13.9%다. 상위 5개 합계는 90.9%다. 그러나 이 차트를 독립 팹 다섯 개로 읽으면 틀린다. 키옥시아와 샌디스크는 25년 넘게 일본의 Yokkaichi·Kitakami 팹과 R&D를 공유해 왔고, 합작 계약은 2034년 말까지 연장됐다.
NAND 다이는 상대적으로 상품화되기 쉽다. 기업용 SSD의 해자는 컨트롤러, 펌웨어, 오류관리, 전력손실 보호, 호스트 호환성, 수년의 검증 데이터에서 생긴다. 그래서 같은 NAND를 사도 완제품 수익성은 크게 다르고, 솔리다임·마이크론·삼성·샌디스크의 데이터센터 포지션을 단순 웨이퍼 점유율만으로 비교할 수 없다.
키옥시아와 샌디스크를 어떻게 봐야 하나
키옥시아는 NAND 발명 계보, BiCS 공정, CBA 아키텍처, 일본 대형 팹 운영이 핵심이다. BiCS10은 332단과 향상된 집적도·전력효율을 제시한다. 단점은 사업이 NAND 사이클에 집중되고 합작 파트너와 생산 의사결정을 맞춰야 한다는 것이다.
샌디스크는 2025년 웨스턴디지털에서 분리된 독립 플래시 회사다. 분리 완료 뒤에도 키옥시아와 웨이퍼 제조·R&D를 공유하지만, 제품 기획·컨트롤러·펌웨어·글로벌 브랜드와 채널은 독자 자산이다. 2026 회계연도 3분기 데이터센터 매출 급증은 소비자 카드 브랜드보다 엔터프라이즈 SSD 쪽이 재평가의 중심임을 보여준다.
삼성은 최대 규모와 내부 컨트롤러·SSD 포트폴리오가 장점이다. SK하이닉스 그룹은 솔리다임의 QLC 엔터프라이즈 경험을 결합해 웨이퍼보다 시스템 수준의 해자를 강화했다. 마이크론은 G9 NAND, 컨트롤러, HBM과 DRAM까지 묶어 데이터센터 고객에게 폭넓게 공급한다.
YMTC는 민간 비상장사라 신뢰할 만한 시가총액이 없다. 핵심 기술은 주변회로 웨이퍼와 메모리 어레이를 따로 최적화한 뒤 결합하는 Xtacking이다. 중국 내수와 정책금융은 강력하지만, 미국 Entity List 제약은 첨단 장비 접근과 글로벌 고객 인증을 어렵게 만든다. 외부의 YMTC ‘출하 점유율’ 추정치는 TrendForce의 ‘매출 점유율’과 기준·범위가 달라, 이 차트에 억지로 합치지 않았다.
6. 특수 메모리와 솔루션 층: 작은 시장에서 오래 살아남는 법
윈본드·매크로닉스·기가디바이스는 선두 DRAM/NAND 업체가 우선순위를 낮춘 코드 저장용 NOR, SLC NAND, 특수 DRAM을 파고든다. 이 시장의 해자는 최신 적층 수가 아니라 자동차·산업 고객의 긴 수명주기, 안전·보안 인증, 폭넓은 밀도와 패키지, 단종 없이 공급하는 신뢰다. 매크로닉스는 자동차 안전·보안 NOR, 기가디바이스는 대규모 SPI NOR 생태계, 윈본드는 NOR·SLC NAND·특수 DRAM의 조합이 생존 논리다.
실리콘모션과 파이슨은 팹이 없지만 여러 NAND 세대와 인터페이스를 컨트롤러·펌웨어로 흡수한다. 실리콘모션은 NAND 공급사·모듈사·OEM을 잇는 호환성 자산이, 파이슨은 빠른 PCIe 전환과 턴키 SSD 개발력이 해자다. 고객이 컨트롤러를 내재화하거나 NAND 공급사가 조건을 바꾸면 협상력이 약해지는 것이 공통 위험이다.
Kingston과 모듈 업체는 기술보다 조달·재고금융·검증·채널이 중요하다. Kingston은 제3자 DRAM 모듈에서 압도적인 유통 지위를 주장한다. Longsys/Lexar, BIWIN, ADATA, Transcend, Apacer, TeamGroup, Innodisk도 같은 층에 있다. 상승기에는 재고가 자산이지만 하락기에는 가장 빠른 손실 원천이 된다.
Everspin의 MRAM은 전원이 꺼져도 데이터를 유지하면서 높은 내구성이 필요한 산업·방산·네트워크 틈새에 남는다. 2025년 실적은 작은 매출 규모와 다수 디자인윈을 동시에 보여준다. 거대 범용 시장을 이기기보다 교체비용이 큰 작은 시장에서 오래 버티는 모델이다.
7. 웨스턴디지털을 어디에 놓을 것인가
웨스턴디지털은 2025년 2월 플래시 사업 분리를 완료했다. 현재 웨스턴디지털은 HDD 회사이고, 샌디스크가 NAND·SSD·플래시 제품 회사다. 과거 재무제표나 오래된 시장점유율을 그대로 쓰면 두 회사를 중복 계산하게 된다.
그럼에도 웨스턴디지털을 지도에서 빼면 안 된다. AI 데이터센터는 학습·추론용 고속 SSD뿐 아니라 방대한 콜드·웜 데이터 저장용 nearline HDD를 함께 산다. HDD는 소수 업체만 남은 과점, 헤드·미디어·펌웨어의 누적 공정, 대형 클라우드 고객의 긴 인증이 해자다. 반대로 SSD의 총소유비용이 빠르게 개선되거나 클라우드 설비투자가 꺾이면 직접 압박을 받는다. 즉 웨스턴디지털은 ‘메모리 반도체 경쟁자’가 아니라 같은 데이터센터 저장 예산을 두고 경쟁하는 인접 과점업체다.
8. 진짜 해자와 가짜 해자
가장 강한 해자
- 수율의 누적학습 - 동일 설계라도 수율과 신뢰성 차이가 원가·공급량을 결정한다.
- 고객 인증과 공동설계 - HBM, 자동차 메모리, 기업용 SSD는 교체가 느리고 실패비용이 크다.
- 패키징·열·펌웨어까지의 시스템 통합 - HBM과 SSD 모두 다이 바깥의 능력이 수익을 가른다.
- 불황에도 투자할 대차대조표와 파트너 구조 - 삼성의 자본력, 키옥시아·샌디스크 합작, 중국 정책금융이 서로 다른 형태로 같은 문제를 해결한다.
- 오래된 시장을 책임지는 공급 신뢰 - 윈본드·매크로닉스·난야가 선단공정 없이도 사라지지 않는 이유다.
해자로 착각하기 쉬운 것
- 단일 세대의 적층 수나 발표 시점
- 한 분기의 가격 급등과 매출점유율
- 수율·고객 인증 없는 보조금과 설비 규모
- 실제 컨트롤러·펌웨어 차별화가 없는 소비자 브랜드
- 낮은 유통주식수로 부풀려진 IPO 시가총액
결론적으로 삼성은 가장 넓은 해자, SK하이닉스는 현재 가장 깊은 HBM 해자, 마이크론은 미국 전략자산과 집중된 순수 메모리 해자, 키옥시아·샌디스크는 공유 팹과 서로 다른 제품 역량의 결합, CXMT·YMTC는 국가적 생존 기반, 특수 메모리 업체는 장기 인증과 공급 신뢰로 살아남는다.
9. 2026~2028년 판도를 바꿀 관찰지표
- HBM4 고객별 인증과 실제 수율: 보도자료의 최고 속도보다 양산 수율, 납기, 고객 다변화가 중요하다.
- 첨단 패키징 병목: HBM 다이가 충분해도 베이스 다이·인터포저·패키징이 막히면 매출이 되지 않는다.
- HBM 증설이 범용 DRAM 공급을 얼마나 잠식하는가: 같은 클린룸·장비·공정 인력이 묶이면 DDR5 가격이 함께 오른다.
- 기업용 QLC SSD의 HDD 대체 속도: 용량당 가격, 전력, 랙 밀도, 쓰기내구성의 교차점이 샌디스크·솔리다임·키옥시아와 웨스턴디지털의 상대가치를 바꾼다.
- CXMT·YMTC의 국내 장비 수율과 해외 인증: 생산능력 발표가 아니라 양품 출하와 고객 반복주문을 봐야 한다.
- 공급 규율: 2026년 주요 NAND 업체의 제한적 증설 기조가 2027년에도 유지되는지 확인해야 한다.
- AI 설비투자 집중도: 소수 하이퍼스케일러의 주문 변화는 HBM과 기업용 SSD의 재고를 동시에 뒤집을 수 있다.
기본 시나리오
2026~2027년에는 HBM과 데이터센터 SSD의 구조적 수요가 공급을 앞서고, 삼성·SK하이닉스·마이크론과 NAND 상위 업체가 높은 이익을 유지할 가능성이 크다. 다만 2028년으로 갈수록 증설, 중국 범용 물량, 고객 내재화가 겹치며 제품별 차별화가 다시 벌어진다. 그때 살아남는 회사는 ‘가장 많은 비트’를 가진 곳이 아니라 인증된 고부가 비트와 현금흐름을 동시에 가진 곳이다.
하방 시나리오
하이퍼스케일러 투자 지연, HBM 고객 인증 실패, 중국 범용 증설, 재고축적 해소가 동시에 오면 가격은 비선형적으로 하락한다. 이 경우 자본력이 약한 범용 업체와 재고를 많이 든 모듈사가 먼저 압박받고, 장기계약·고객 인증·틈새 제품을 가진 업체가 상대적으로 방어된다.
10. 의사결정을 위해 이어서 물어야 할 질문
- 투자 관점이라면: 현재 시가총액이 어떤 HBM/NAND 가격과 영업이익률을 이미 반영하는가?
- 공급망 관점이라면: 단일 회사가 아니라 실제 웨이퍼 팹·패키징·컨트롤러의 독립 공급원을 몇 개 확보했는가?
- 고객사 관점이라면: 성능보다 인증된 대체 공급, 장기 공급계약, 펌웨어 호환성에서 병목은 무엇인가?
- 중국 리스크 관점이라면: CXMT·YMTC의 발표 생산능력 중 어떤 제품이 실제 글로벌 기준의 수율과 고객 반복주문을 확보했는가?
- 기술 관점이라면: HBM4E 이후 병목이 DRAM 셀, 로직 베이스 다이, 본딩, 열 설계 중 어디로 이동하는가?
한계와 주의사항
이 보고서의 기준일은 2026년 8월 1일이다. 시가총액은 미국 종목의 실시간 스냅샷과 해외 종목의 최신 7월 종가를 함께 사용해 반올림했으므로 장중 변동과 환율 차이가 있다. 삼성·기가디바이스·실리콘모션·웨스턴디지털·Rambus의 기업가치는 메모리 제조 외 사업을 포함한다.
시장점유율은 TrendForce의 매출 기준이다. 중국 업체에 대해 외부에서 제시하는 출하량·생산능력 기준 추정치와 직접 합산하지 않았다. 특히 비상장 YMTC는 공시가 제한적이며, CXMT의 상장 초기 시가총액은 낮은 유통비율 때문에 변동성이 매우 크다.
WSTS의 2026년 시장 전망은 전망치이지 확정 실적이 아니다. 2026년 들어 상향 폭이 비정상적으로 컸다는 사실 자체가 AI 수요와 가격 가정의 불확실성을 보여준다. 기업의 ‘해자’ 평가는 공시·기술자료를 근거로 한 분석 판단이며, 투자 권유가 아니다.
출처
- WSTS Spring 2026 Semiconductor Market Forecast
- TrendForce: Global DRAM Revenue and Market Share, Q1 2026
- TrendForce: Global NAND Flash Revenue and Market Share, Q1 2026
- Compiled public market-cap snapshot, latest available close around August 1, 2026 · VLSI Korea analysis archive
- Official filings, investor releases, and company technology pages · VLSI Korea analysis archive
본 글은 정보 제공만을 목적으로 하며, 특정 증권의 매수 또는 매도를 권유하는 것이 아닙니다. 본 글에 포함된 수치와 사실은 기업 공시, 언론 보도, 시장 조사 등 공개적으로 이용 가능한 자료를 바탕으로 작성되었으며, 해당 자료 또는 작성 과정에서 오류가 발생할 수 있습니다. 필자는 언급된 기업의 주식을 보유하고 있을 수 있습니다. 모든 투자 결정 및 그에 따른 결과는 독자의 책임입니다.