VLSI Korea
퀄컴 vs Arm 로열티 전쟁: 15억 달러 '로열티 면제' 카드가 칩 IP 비즈니스를 바꾸는 이유
🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다 30초 요약 * 사건: 델라웨어 연방법원에서 2026년 10월 5~9일 진행된 퀄컴 대 Arm 로열티 소송. 배심원단은 10월 9일 금요일 약 4시간의 평의에도 결론을 내리지 못했고, 10월 13일 화요일 심리를 재개한다. (Reuters) * 퀄컴의 주장: Arm이 계약상 제공해야 할 소프트웨어 패치와 칩 테스트 툴을 withholding했고, 최저가 보장(최저가의 10% 이내 요금) 조항을 위반했으며, 2024년


🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다
30초 요약
- 사건: 델라웨어 연방법원에서 2026년 10월 5~9일 진행된 퀄컴 대 Arm 로열티 소송. 배심원단은 10월 9일 금요일 약 4시간의 평의에도 결론을 내리지 못했고, 10월 13일 화요일 심리를 재개한다. (Reuters)
- 퀄컴의 주장: Arm이 계약상 제공해야 할 소프트웨어 패치와 칩 테스트 툴을 withholding했고, 최저가 보장(최저가의 10% 이내 요금) 조항을 위반했으며, 2024년 라이선스 해지 통보 서한을 언론에 유출해 Meta와의 칩 거래를 망쳤다. 퀄컴은 Meta 거래에서 약 $170M의 가치가 증발했다고 주장한다.
- 핵심 스테이크: 위반이 인정되면 계약의 조항에 따라 퀄컴이 최대 5년간 Arm에 로열티를 지급하지 않는 '로열티 면제(royalty holiday)' 를 요구할 수 있다. 연간 약 $300M × 5년 = 약 $15억 규모. 이 조항의 유효성 자체는 Maryellen Noreika 판사가 별도로 판단 중이다.
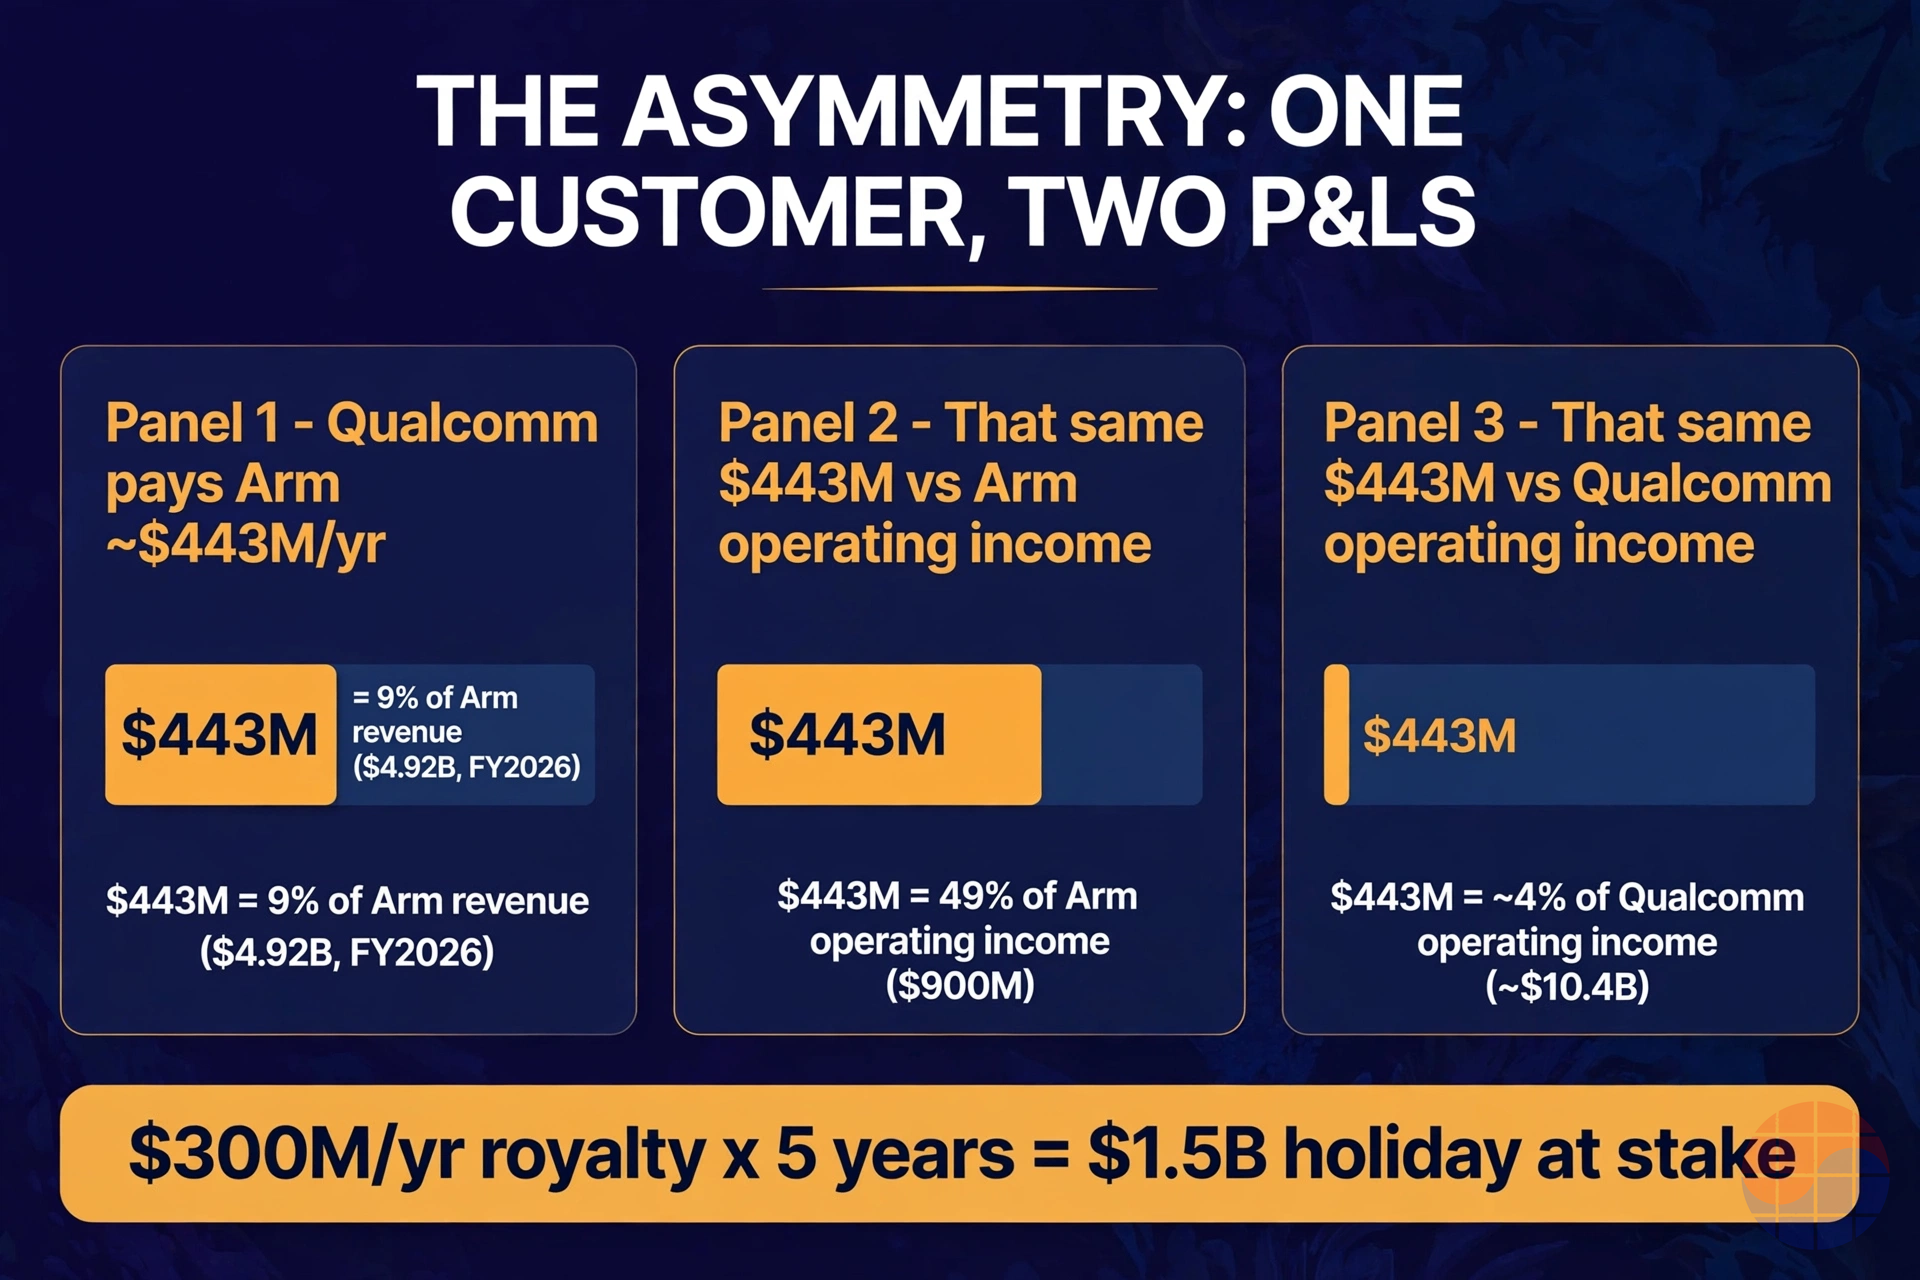
- 숫자의 비대칭: 퀄컴이 연간 Arm에 지급하는 금액(약 $443M)은 Arm 매출의 9%지만 Arm 영업이익($900M)의 49%에 해당한다. 같은 금액은 퀄컴 영업이익($12.4B)의 약 4%에 불과하다. 즉, 같은 돈이 한쪽에게는 생사 문제이고 다른 한쪽에게는 반올림 오차다.
- 타이밍: Arm은 2026년 11월 4일 장 마감 후 FY2027 2분기 실적을 발표한다. 배심원단의 결론이 나오기 전, 시장은 이미 이 리스크를 가격에 반영하고 있다.
- Takeaway: 이 재판의 진짜 주제는 퀄컴과 Arm 두 회사가 아니라, CPU·GPU IP 라이선스 비즈니스 모델 전체의 손익분기점이다. 라이선서가 라이선시보다 더 취약한 구조라는 점이 처음으로 숫자로 드러났다.
- 계약 설계의 교훈: 2013년 칩당 $1.88 상한 조항이 288코어 시대에 무너진 것처럼, 고정 가격 계약에는 기술 스케일링에 대응하는 조정 메커니즘이 필요하다. 이번 재판은 향후 모든 대형 IP 계약서의 템플릿을 바꾸게 될 것이다.
Background
퀄컴과 Arm의 분쟁은 어제오늘 일이 아니다. 2021년 퀄컴의 Nuvia 인수 이후 라이선스 승계 문제를 둘러싼 첫 소송(Arm이 2022년 제기)이 2024년 재판을 거쳐 — 퀄컴이 Nuvia 계약 위반에서는 무죄 평결을 받았고, Nuvia 자체의 위반 여부는 배심원단이 합의에 실패했다 — 지금은 항소심이 계류 중이다. 그리고 2024년 4월 퀄컴이 Arm을 상대로 제기한 이번 소송이 10월 5일 델라웨어 연방법원에서 5일간의 재판으로 진행된 것이다.
법원 서류(Arm의 20-F 연차보고서)에 따르면 퀄컴은 2024년 12월 Arm의 Qualcomm ALA(architecture license agreement) 위반 통지와 관련한 주장을 추가했고, 2025년과 2026년 3월에도 청구 내용을 보완해 왔다. Arm은 "주장에 동의하지 않으며 강력히 다툴 것"이라고 밝히고 있다.
타임라인을 정리하면 분쟁의 장기전 성격이 드러난다. 2021년 퀄컴의 Nuvia 인수 → 2022년 Arm의 첫 소송 제기 → 2024년 4월 퀄컴의 맞소송 → 2024년 12월 첫 재판(퀄컴이 Nuvia 계약 위반 혐의에서 무죄, Nuvia 자체 위반 여부는 배심원단 합의 실패) → 2026년 10월 두 번째 재판. 양사는 4년 넘게 법정에서 싸우면서도 동시에 라이선서-라이선시 관계를 유지해 왔다. 싸우면서 거래하는 관계 — 이게 반도체 IP 비즈니스의 일상이다.
이번 재판의 구조는 두 개의 트랙으로 나뉜다. 하나는 배심원이 판단하는 계약 위반 여부(패치·툴 미제공, 최저가 조항 위반, Meta 거래 방해), 다른 하나는 Noreika 판사가 직접 판단하는 bench trial — Arm이 차세대 아키텍처(v10)에 대해 성실하게 협상했는지 여부다. 퀄컴의 현재 architecture license는 2033년까지 유효하므로, 실질적으로 이 싸움은 2033년 이후의 가격을 둘러싼 전쟁이다.
Business Deep Dive
1. '로열티 면제'라는 핵 버튼
퀄컴이 노리는 건 손해배상금이 아니다. 퀄컴 변호인단은 계약서에 위반 시 최대 5년간 로열티 지급을 중단할 수 있는 조항이 있다고 주장하며, 배심원단이 위반을 인정하면 Noreika 판사에게 이 조항을 강제해달라고 요청하고 있다. 연간 약 $300M 수준으로 알려진 로열티 × 5년 = 약 $15억.
하지만 이 카드에는 한계가 있다. Noreika 판사는 재판 과정에서 이 조항을 무효화할지 여부를 검토 중이라고 Reuters는 전했다. 조항이 무효가 되면 퀄컴이 받을 수 있는 건 훨씬 작은 규모의 손해배상금뿐이다. 즉, 배심원단이 위반을 인정하더라도 퀄컴이 15억 달러를 손에 쥐는 건 자동으로 보장되지 않는다. 재판의 두 번째 관문인 셈이다.
2. Meta 거래 $170M: '방해' 주장의 실체
퀄컴의 세 번째 주장은 가장 드라마틱하다. 2024년 Arm이 퀄컴에 architecture license 위반을 통보하는 서한을 보냈고, 이 서한이 언론에 유출됐다는 것이다. 퀄컴 변호인 Karen Dunn은 개진 진술에서 이렇게 말했다. 퀄컴이 Meta와의 칩 거래 성사를 눈앞에 두고 있었는데, Arm의 서한 유출 이후 Meta가 "퀄컴이 라이선스를 잃을 수 있다"는 우려를 갖게 됐고, 거래가 성사될 때쯤에는 그 가치가 $170M 감소했다는 것이다. "Delay is costly" — 지연은 비용이다.
Arm 측의 반박도 만만치 않다. Arm 변호인 Gregg LoCascio는 배심원단에게 "전혀 피해를 입지 않았다(not harmed in the least)"고 주장하며, 진짜 이유는 Meta가 VR 헤드셋에서 AI 안경으로 전략을 전환하면서 퀄컴 칩의 재무 조건을 조정하려 했기 때문이라고 맞섰다.
여기서 주목할 점은 $170M이라는 숫자의 성격이다. 이건 Arm이 직접 빼앗아간 돈이 아니라, 협상 지연과 불확실성이 만들어낸 기회비용이다. 법정에서 입증하기 가장 어려운 종류의 손해다. 하지만 동시에 반도체 업계에서 가장 흔한 종류의 손해이기도 하다. 라이선스 불확실성 하나가 고객사의 구매 결정을 몇 분기씩 미루게 만드는 건, 이 업계에 있는 사람이라면 누구나 겪어본 일이다. 배심원단이 이 $170M을 어떻게 볼지가 위반 인정 여부의 분수령이 될 수 있다.
3. 18,500%: 숫자가 말하는 협상의 온도
bench trial에서 퀄컴 CEO Cristiano Amon은 법정에서 차트를 들고 증언했다. Arm이 아키텍처 버전 v9에서 v10으로 넘어가며 요구한 로열티 인상률이 18,500%라는 것이다. (Reuters는 최초 보도에서 1,800%로 전했으나 이후 18,500%로 정정했다.) Arm 측 변호인은 반격했다. 2013년 계약에 칩당 $1.88의 로열티 상한이 있고, 이는 코어가 5개 이상인 칩에 적용되는데, 2026년의 데이터센터 칩은 288코어라는 것이다. 변호인은 Amon에게 "5개 코어 분의 로열티를 내고 283개를 공짜로 가져가는 셈이 아니냐"고 물었고, Amon은 "그렇게 보지 않는다"고 답했다.
여기서 드러나는 건 단순한 가격 다툼이 아니다. 2013년의 계약 구조는 5코어 스마트폰 칩을 상정하고 설계됐다. 13년이 지난 지금, 같은 조항이 288코어 서버 칩에 적용되면서 계약 문언과 기술 현실 사이에 거대한 간극이 생긴 것이다. 퀄컴 입장에서는 2013년 cap이 정당한 권리이고, Arm 입장에서는 시대에 뒤떨어진 조항이 핵심 고객의 로열티 기반을 갉아먹는 셈이다. 양쪽 다 일리가 있다 — 그래서 이 분쟁은 법정에서만 풀 수 있는 문제가 아니다.
4. '283개 공짜' vs '2013년 약속': 양쪽 다 맞는 불편한 진실
18,500%라는 숫자를 조금 더 뜯어보자. Arm의 논리는 이렇다. 2013년 계약이 칩당 $1.88의 상한을 둔 건, 당시 칩이 5코어짜리 스마트폰 AP였기 때문이다. 2026년의 288코어 서버 칩에 같은 $1.88을 적용하면, Arm이 받는 로열티를 컴퓨트 단위로 나눈 값은 13년 전보다 50분의 1 이하로 떨어진다. Arm 입장에서 퀄컴은 "5개 코어 값만 내고 283개를 공짜로" 쓰는 셈이다. 특히 퀄컴이 Oryon 코어를 서버·PC로 확장하면서 칩당 컴퓨트 가치는 폭발적으로 커졌는데, Arm이 가져가는 몫은 2013년에 고정돼 있다.
퀄컴의 논리도 만만치 않다. 계약은 계약이다. 라이선스의 존재 이유는 예측 가능성이다. 13년 전에 합의한 cap을 Arm이 일방적으로 "시대에 뒤떨어졌다"며 무력화하려 드는 순간, 라이선스라는 제도 자체의 신뢰가 무너진다. 퀄컴이 2013년 cap을 고수하는 건 단순히 돈을 아끼려는 게 아니라, 향후 10년의 원가 구조를 확정하려는 것이다.
불편한 진실은 양쪽 다 맞다는 것이다. 2013년 계약의 진짜 결함은 가격이 아니라 스케일링 메커니즘의 부재다. 코어 수가 5개에서 288개로 늘어나도 로열티가 자동으로 조정되는 조항이 없었다. 앞으로의 IP 계약서는 이 교훈을 반영하게 될 것이다. 칩당 정액이 아니라 컴퓨트 용량당 과금, 또는 코어 수 연동 슬라이딩 스케일. 이번 재판은 미래의 모든 CPU·GPU IP 계약서의 템플릿을 다시 쓰게 될 가능성이 높다.
5. 왜 지금인가: 퀄컴의 타이밍 계산
이 소송의 제기 시점(2024년 4월)과 재판 시점(2026년 10월)은 우연이 아니다. 퀄컴의 ALA는 2033년에 만료된다. 아키텍처 라이선스 재협상은 보통 만료 수년 전부터 시작되므로, 지금이 바로 v10 이후의 가격을 정하는 윈도우다. 소송과 협상을 병행하는 건 협상 테이블에서 레버리지를 극대화하는 고전적 전략이다. bench trial에서 '성실 협상' 여부가 다뤄지는 것도 같은 맥락이다. 법원이 Arm의 협상 태도에 문제를 제기하면, v10 가격 협상에서 퀄컴의 입지는 자동으로 강화된다.
타이밍의 두 번째 축은 Arm의 실적 발표다. 배심원단은 10월 13일 화요일 심리를 재개하고, Arm은 11월 4일 FY2027 2분기 실적을 발표한다. 평결이 실적 발표 직전에 나온다면, Arm 경영진은 컨퍼런스콜에서 가장 날카로운 질문을 받게 된다. 퀄컴이 의도했든 아니든, 재판 일정은 Arm에게 최대 압박이 되는 구간에 정확히 걸쳐 있다.
세 번째는 퀄컴 자신의 '탈출 옵션'이다. 2024년 Nuvia 재판에서 퀄컴의 Oryon 프로세서가 자사 ALA 하에서 정식으로 라이선스된 것으로 인정받으면서, 퀄컴은 Arm 없이도 커스텀 코어를 설계·판매할 수 있는 법적 기반을 확보했다. 의존도가 낮아진 상태에서 소송을 거는 것 — 이건 협상 이론의 교과서다. BATNA(Best Alternative to Negotiated Agreement)가 좋아질 때가 싸우기 가장 좋은 때다. 퀄컴의 BATNA는 2024년 12월 재판 이후 구조적으로 개선됐고, 지금은 그 카드를 쓰는 시점이다.
6. 로열티의 비대칭 경제학
이제 이 재판이 반도체 산업 전체에 던지는 가장 중요한 숫자를 보자.
Arm의 20-F에 따르면 퀄컴은 2026년 3월 31일 종료 회계연도 기준 Arm 전체 매출의 9%를 차지한다. Arm의 FY2026 매출이 $4.92B이므로, 9%는 약 $443M이다. 그런데 Arm의 FY2026 영업이익은 $900M에 불과하다.(Barchart 연차 손익계산서) $443M은 Arm 영업이익의 49.2%다. 절반이다.
같은 $443M을 퀄컴의 손익계산서 위에 올려놓으면 이야기가 완전히 달라진다. 퀄컴의 FY2025 영업이익은 $12.355B. $443M은 퀄컴 영업이익의 3.6%, 약 4%에 불과하다.
정리하면:
| Arm | 퀄컴 | |
|---|---|---|
| 퀄컴/Arm 간 연간 지급액 | ~$443M | ~$443M |
| 자사 매출 대비 | 9% | 미미 |
| 자사 영업이익 대비 | 49% | ~4% |
하나의 주의점: $443M에는 로열티뿐 아니라 license fee도 포함되어 있다. 퀄컴이 면제를 요구하는 건 로열티 부분(약 $300M/년으로 알려짐)에 한한다. 하지만 규모 감각은 변하지 않는다. 라이선서는 한 고객에게 영업이익의 절반을 걸고 있고, 라이선시는 그 돈을 영업이익의 4%로 취급한다. IP 라이선스 비즈니스에서 '고객 집중도'가 어느 쪽에 더 위험한지를 보여주는 교과서적 사례다.
여기에 Arm의 비용 구조를 겹쳐보면 그림이 더 선명해진다. Arm의 FY2026 영업비용은 $4.1B까지 불어났다. R&D 인력 9,000명 규모의 조직을 유지하는 고정비다. 로열티는 한계비용이 거의 0이라 매출이 늘면 이익이 폭발적으로 늘지만, 반대로 핵심 고객의 로열티가 5년간 멈추면 고정비는 그대로인 채 이익만 증발한다. 이게 바로 영업 레버리지의 양날이다. $443M이 Arm 영업이익의 49%라는 건, 단순한 '큰 고객'을 넘어 Arm의 손익분기점 자체가 퀄컴의 결제 여부에 달려 있다는 뜻이다. 주주들이 Arm의 300배 PER를 정당화하며 가정했던 '안정적 로열티 성장'이라는 전제와 정면으로 충돌하는 숫자다.
이 비대칭은 Arm의 밸류에이션에도 직접 연결된다. Arm은 현재 약 $323B의 시가총액에 300배가 넘는 PER로 거래된다. 이런 멀티플은 로열티 수익의 '거의 확정된 성장'에 대한 프리미엄이다. 그런데 영업이익의 절반을 차지하는 고객이 5년간 로열티를 안 내도 되는 시나리오가 현실화되면, 타격은 $1.5B의 현금만이 아니다. 'Arm의 로열티는 협상 불가능한 고정 수입'이라는 전제 자체가 무너진다. 멀티플이 깨지는 건 실적이 아니라 내러티브다.
7. 세 가지 시나리오와 밸류에이션 수학
시나리오 A: 퀄컴 승소 + 로열티 면제 집행 (확률: 낮음~중간)
연간 $300M × 5년 = $1.5B의 로열티 공백. Arm FY2026 영업이익 $900M의 33%에 해당하는 금액이 5년 연속 사라진다. 단순 NPV(할인율 10%)로 계산하면 $300M × 3.79 ≈ $1.14B의 직접 가치 손실이다.
주당 기준으로 환산하면 더 선명해진다. Arm의 FY2026 희석 주당순이익은 약 $0.85, 발행주식수는 약 10.6억 주다. 연간 $300M의 세전 이익 감소는 세후 약 $235M(실효세율 ~22% 가정)으로, 주당 약 $0.22의 EPS 타격이다. FY2026 EPS의 26%에 해당한다. 300배가 넘는 PER로 거래되는 주식에서 EPS의 4분의 1이 5년간 증발한다는 건, 멀티플 자체가 유지될 수 없다는 뜻이다.
하지만 진짜 타격은 다른 고객들에게 미치는 선례 효과다. Arm의 다른 대형 라이선시들도 "위반을 찾아내면 로열티 면제"라는 플레이북을 손에 쥐게 된다. Arm의 로열티 기반 전체에 대한 재협상 압력 + 멀티플 축소. 이 시나리오에서 Arm 주가의 조정 폭은 직접 손실의 몇 배가 될 수 있다.
시나리오 B: Arm 승소 (확률: 중간)
$443M의 연간 수익 기반이 유지되고, 2033년 갱신 전까지의 가격 협상력은 Arm 쪽으로 기울어진다. v10 로열티 18,500% 인상 요구는 '협상용 앵커링'이 아니라 실제 레퍼런스 포인트가 된다. 밸류에이션 관점에서 보면, 소송 오버행(overhang) 해소 자체가 이벤트다. 불확실성이 걷히면 Arm 주가는 안도 랠리를 보일 가능성이 높다. 다만 퀄컴은 여전히 ALA를 보유하고 있고(2033년까지), 자체 Oryon 코어 설계 능력을 갖추고 있어 Arm이 무리한 가격을 밀어붙이기에는 제약이 있다. 더 중요한 건, 승소해도 구조적 문제는 남는다는 점이다. 영업이익의 49%를 한 고객에 의존하는 구조는 판결문으로 고쳐지지 않는다. 시장은 2033년 갱신 협상까지 '할인'을 유지할 가능성이 높다. 즉, Arm 승소는 단기 주가 이벤트이지 구조적 재평가가 아니다.
시나리오 C: 합의 (확률: 가장 높음, 역사적 패턴상)
IP 메가 분쟁의 대부분이 그렇듯, 양쪽 모두에게 '선례'가 두려운 카드다. 퀄컴은 로열티 면제 조항의 유효성이 판사 손에 달려 있고, Arm은 배심원단이 위반을 인정할 리스크를 안고 있다. 게임 이론으로 보면 양쪽의 기대값이 모두 '합의' 쪽으로 수렴한다. 퀄컴이 법정에서 이길 확률을 p, 면제 집행 확률을 q라고 하면 퀄컴의 기대값은 $1.5B × p × q인데, q(판사의 조항 유효성 판단)는 퀄컴이 통제할 수 없는 변수다. Arm 역시 배심원단의 위반 인정 확률 r을 통제할 수 없다. 양쪽 모두 통제 불가능한 변수를 안고 있다면, 합리적인 선택은 변수를 제거하는 것이다.
예상되는 합의 구조: 퀄컴은 ALA를 유지하되 v9/v10에 대해 단계적 인상 로열티를 수용, Arm은 패치·툴 제공 의무를 명확히 하고 향후 '성실 협상' 프레임워크에 합의. 양쪽 모두 '승리'를 주장할 수 있는 모호한 문언으로 마무리된다. 시장에 주는 메시지는 "최악은 피했다" — 단기적으로는 양사 주가에 중립~긍정. 다만 합의 조건에 v10 로열티의 대략적 밴드가 포함될 경우, 이는 업계 전체의 가격 레퍼런스가 되므로 세부 문언이 중요하다.
8. 구조적 교훈: CPU·GPU IP 라이선스의 손익분기점
이 재판이 남기는 가장 큰 유산은 판결문이 아니라 계약 구조의 한계다.
첫째, IP 라이선서의 영업 레버리지는 양날의 검이다. 로열티는 한계비용이 거의 0이라 영업이익률이 높지만, 그만큼 고정비 성격의 R&D 조직을 먹여살려야 한다. Arm의 영업비용은 FY2026에 $4.1B까지 불어났다. 고객 한 곳이 흔들리면 이익이 반토막 나는 구조 — 이건 비즈니스 모델의 결함이 아니라 특성이다. 다만 그 특성을 주주들이 제대로 가격에 반영하고 있었는지는 의문이다.
둘째, 아키텍처 라이선스의 '핵 옵션'은 양쪽 모두에게 있다. 퀄컴은 2033년까지 ALA를 보유하고 있어 Arm 없이도 자체 코어를 설계·판매할 수 있다(2024년 Nuvia 재판에서 확인된 권리). 반대로 Arm은 v10 이후의 가격을 쥐고 있다. 상호확증파괴(MAD) 구조다. 이런 구조에서는 소송이 협상 도구가 되고, 협상은 소송을 전제로 한다. 앞으로의 모든 대형 ALA 재협상은 이 재판을 레퍼런스로 삼을 것이다.
셋째, 한국의 관점: 이 싸움은 삼성에게도 직접적인 이슈다. 삼성전자는 퀄컴의 고객(Snapdragon 탑재 Galaxy)이자 Arm의 라이선시이며, 삼성 파운드리는 양쪽의 칩을 모두 생산한다. v10 로열티가 185배로 오르는 세상에서 삼성의 Exynos 전략과 파운드리 고객 유치 전략은 모두 재계산이 필요하다. 특히 삼성 파운드리가 퀄컴 같은 대형 팹리스를 유치하려면, 그 팹리스의 IP 비용 구조를 이해하고 있어야 한다. IP 로열티는 이제 파운드리 영업의 변수다.
넷째, 라이선스 계약의 '갱신 절벽(renewal cliff)' 관리. 퀄컴의 ALA는 2033년 만료다. 만료가 다가올수록 라이선시의 협상력은 약해지는 게 보통이다. 퀄컴이 만료 7년 전부터 소송전을 벌이는 건, 갱신 절벽을 앞두고 주도권을 선점하려는 움직임으로 읽힌다. 반대로 Arm 입장에서는 2033년이라는 시한이 '가격을 올릴 수 있는 마지막 기회'로 작용한다. 양쪽의 시간 인식이 정반대라, 합의 없이는 2033년까지 긴장이 계속될 수밖에 없다. 장기 ALA를 보유한 모든 팹리스(Apple, MediaTek, Samsung 포함)는 자사의 갱신 시점과 이 재판의 판례 효과를 함께 계산해야 한다.
Chase's Take
Synopsys에서 일하며 EDA 라이선스 협상을 옆에서 봐온 입장에서, 이 재판을 보며 든 생각은 하나다. 라이선서가 라이선시보다 더 취약하다는 것.
EDA 업계에서도 비슷한 역학이 있다. 툴 벤더는 "우리 툴 없이는 테이프아웃 못 한다"는 레버리지를 쥐고 있지만, 정작 대형 고객 한 곳이 이탈하면 분기 실적이 무너진다. 고객은 툴을 바꿀 수 없지만, 벤더는 고객을 잃을 수 없는 구조. Arm과 퀄컴의 관계도 정확히 이 모양이다. 퀄컴이 Arm 아키텍처를 버리는 건 5년짜리 프로젝트지만, Arm이 퀄컴을 잃는 건 다음 분기 실적이다. 시간 지평(time horizon)의 비대칭이 힘의 비대칭을 뒤집는다.
MBA 렌즈로 보면 이건 전형적인 "concentrated supplier vs diversified buyer" 케이스다. Porter의 Five Forces로 치면 '공급자의 교섭력'이 강해 보여야 하는데, 실제로는 공급자의 이익이 한 바이어에 49%나 묶여 있어 공급자가 더 약하다. 교과서는 공급자 집중도를 '공급자 수'로만 보지만, 현실에서는 이익 집중도(profit concentration) 가 진짜 변수다.
간단한 사고실험을 해보자. Arm이 퀄컴에 로열티를 2배로 올리는 데 성공했다고 가정하자. Arm의 영업이익은 $443M 늘어난다. 좋아 보인다. 그런데 퀄컴이 그 대가로 ALA 탈출을 본격화하거나, 다음 갱신 때 라이선스를 절반으로 줄이면 어떻게 되는가. Arm이 잃는 건 $443M의 두 배가 아니라, 그 고객 자체다. 가격을 올릴수록 고객의 탈출 유인이 커지는 구조 — 이건 공급자의 교섭력이 아니라 공급자의 함정이다. 가격 결정력이 있어 보이는 순간이 오히려 가장 위험한 순간이다. Arm이 v10에 18,500%를 요구한 것이 협상 전략으로서는 이해가 가지만, 그 숫자가 공개된 순간 퀄컴을 포함한 모든 대형 라이선시의 '탈출 옵션' 검토를 가속화했을 가능성이 높다.
그리고 한 가지 더. Arm이 SoftBank 인수 이후 '칩을 직접 파는 회사'로 변신하면서(2026년 3월 Arm AGI CPU 출시), Arm은 이제 고객과 경쟁하는 관계가 됐다. 라이선서이자 경쟁자. 이런 이중 역할은 신뢰를 갉아먹는다. 퀄컴이 "Arm이 패치를 withholding했다"고 주장하는 배경에는, 단순한 계약 위반을 넘어 "Arm이 우리를 경쟁자로 보기 시작했다" 는 의심이 깔려 있다. IP 비즈니스에서 신뢰가 무너지면 남는 건 계약서뿐이고, 계약서는 2013년의 유물이다.
재미있는 건 이 구도가 EDA 업계와 정반대 방향으로 수렴하고 있다는 점이다. EDA는 툴 벤더(Synopsys, Cadence)가 고객의 설계 플로우에 깊이 박혀 있어 고객이 벤더를 못 버리는 구조다. 반면 CPU IP는 아키텍처 라이선스라는 '탈출구'가 있어 고객이 벤더를 버릴 수 있는 구조다. 같은 'IP 라이선스'라는 이름 아래, 힘의 방향이 정반대인 두 산업이 공존하는 셈이다. 퀄컴-Arm 재판은 후자의 구조가 극단까지 갔을 때 어떤 일이 벌어지는지를 보여주는 첫 번째 실증 사례다.
Implications
IP 홀더(Arm 같은 라이선서)에게: 고객 집중도를 이익 기준으로 다시 계산하라. 매출 9%는 안전해 보이지만 영업이익 49%는 아니다. 대형 고객별 '이익 기여도'를 이사회 레벨에서 모니터링하고, 단일 고객 의존도를 낮추는 가격 구조(예: 코어 수 연동이 아닌 가치 기반 과금)를 설계해야 한다. 2013년식 고정 cap은 기술 스케일링 앞에서 시한폭탄이다. 구체적으로는 세 가지 액션이 필요하다. 첫째, 상위 5대 고객의 영업이익 기여도를 분기별로 대시보드화할 것. 둘째, 신규 ALA에는 컴퓨트 용량 연동 조항을 표준으로 넣을 것 — 이번 재판이 보여준 '스케일링 메커니즘 부재'의 교훈이다. 셋째, Arm이 이미 시작한 것처럼 compute subsystem과 자체 칩(AGI CPU) 같은 고부가 영역으로의 확장을 통해 로열티 단일 의존도를 낮출 것. 다만 이 확장이 고객과의 경쟁을 부른다는 점(위 Chase's Take 참조)은 리스크 관리 대상이다.
팹리스 라이선시에게: ALA의 '위반 시 구제 조항'을 이번 기회에 재점검하라. 퀄컴이 들고 나온 5년 로열티 면제 조항 같은 'nuclear option'이 자사 계약서에도 있는지, 있다면 발동 조건이 무엇인지 법무팀과 확인할 때다. 또한 v10 같은 차세대 아키텍처의 가격 앵커링(18,500% 요구)이 시작됐다는 점을 협상 테이블에서 인지해야 한다. 체크리스트는 세 가지다. 첫째, 자사 ALA의 만료 시점과 갱신 협상 개시 시점을 캘린더에 명시할 것 — 퀄컴은 만료 7년 전부터 움직였다. 둘째, 로열티 산정 기준(칩당 정액 vs 코어 수 연동 vs 매출 연동)이 기술 스케일링에 어떻게 반응하는지 시뮬레이션할 것. 셋째, 라이선서의 '성실 협상' 의무를 계약서에 명문화할 것 — 이번 bench trial의 쟁점이 바로 이것이다.
투자자에게: Arm의 다음 실적(11월 4일, 장 마감 후)은 단순한 분기 실적이 아니다. 컨퍼런스콜에서 로열티 가이던스와 소송 관련 언급이 나올 가능성이 높고, 시장은 '퀄컴 리스크'를 어떻게 가격에 반영할지를 물을 것이다. 특히 주목할 지표는 두 가지다. 첫째, 로열티 매출의 성장률 — 퀄컴발 불확실성에도 v9 기반 로열티가 성장하고 있는지가 핵심이다. 둘째, 경영진이 소송에 대해 어떤 톤으로 언급하는지 — "vigorously defend" 수준을 넘어 구체적 가이던스 조정 언급이 나오면 시장은 이를 리스크의 실체화로 읽을 것이다. 퀄컴 입장에서는 $1.5B의 잠재적 비용 절감이 아니라, 2033년 이후의 가격 주도권이 진짜 스테이크다. 이 재판을 '법률 뉴스'가 아니라 '자본 배분의 선행 지표'로 읽어야 한다.
파운드리 업계에게: 삼성 파운드리, TSMC 모두에게 이 재판은 고객 관리의 교본이다. 팹리스 고객의 IP 비용 구조가 흔들리면, 그 파문은 파운드리 수주로 돌아온다. 특히 Arm 기반 칩을 생산하는 파운드리라면, 고객의 아키텍처 라이선스 만료 시점(퀄컴은 2033년)과 로열티 협상 사이클을 영업 캘린더에 넣어야 한다. 테이프아웃 스케줄만큼이나 중요한 게 IP 계약 스케줄인 시대다.
FAQ
Q1. 퀄컴이 정말 5년간 Arm에 로열티를 한 푼도 안 낼 수 있나?
가능성은 있지만 자동이 아니다. 배심원단이 계약 위반을 인정해야 하고, 그 다음 Noreika 판사가 5년 로열티 면제 조항을 유효하다고 판단해야 한다. 판사는 현재 이 조항의 무효화 여부를 검토 중이다. 조항이 무효가 되면 퀄컴은 소액의 손해배상금만 받을 수 있다.
Q2. $443M과 $1.5B는 어떻게 다른 숫자인가?
$443M은 퀄컴이 Arm에 연간 지급하는 전체 금액(로열티 + license fee)의 추정치로, Arm 매출의 9%에 해당한다. 이 숫자는 Arm의 20-F 공시(퀄컴이 매출의 9%를 차지)와 FY2026 매출 $4.92B를 곱해 직접 계산할 수 있다. $1.5B는 그중 로열티 부분(약 $300M/년으로 알려짐)을 5년간 면제받을 경우의 총액이다. 즉 $1.5B는 $443M의 부분집합에 대한 5년치다. 두 숫자를 혼동하면 사건의 규모를 잘못 읽게 된다.
Q3. 18,500% 로열티 인상 요구는 실제로 집행될 수 있나?
그 자체가 최종 가격은 아니다. 법정에서 공개된 건 Arm의 '요구안'이며, 퀄컴 CEO가 bench trial에서 제시한 차트에 나온 수치다. Reuters는 최초에 1,800%로 보도했다가 18,500%로 정정했다. 실제 v10 로열티는 별도의 bench trial(성실 협상 여부 판단)과 향후 협상을 통해 정해진다.
Q4. 이 재판이 삼성 같은 한국 기업에 미치는 영향은?
직접적이다. 삼성전자는 퀄컴 칩의 고객이자 Arm 아키텍처의 라이선시고, 삼성 파운드리는 양사의 칩을 생산한다. v10 로열티 체계가 바뀌면 Exynos의 원가 구조와 파운드리 고객(퀄컴 등 팹리스)의 IP 비용이 함께 바뀐다. IP 로열티는 이제 파운드리 영업 전략의 변수다.
주요 출처
- Reuters, "Qualcomm and Arm kick off trial, potential for huge damages in focus" (2026-10-05) 및 "Qualcomm and Arm jury to return next week after deliberations in contract dispute case" (2026-10-09) — 재판 경과, 양측 주장, $170M Meta 거래, 18,500% 인상 요구, 5년 로열티 면제 쟁점
- Arm Holdings plc, Form 20-F 연차보고서 (2026-09-18 제출) — 퀄컴이 FY2026 매출의 9%를 차지한다는 공시, 소송 경과 설명
- Arm Newsroom, "Arm announces earnings release date for second quarter fiscal year ending 2027" (2026-10-05) — 2026년 11월 4일 실적 발표일
- Barchart, Arm Holdings 연차 손익계산서 — FY2026 매출 $4.92B, 영업이익 $900M
- Qualcomm Incorporated, FY2025 실적 발표 8-K (2025-11-05) — FY2025 영업이익 $12.355B
본 글의 사실관계는 2026년 10월 11일 기준 공개된 법원 서류, Reuters 보도, 양사의 공시 자료에 근거한다. 퀄컴의 주장은 아직 입증되지 않은 당사자 주장이며 배심원단 평결이 계류 중이다. 투자 판단의 근거로 사용하지 말 것.
관련 글