 VLSI Korea
삼성은 위로, SK하이닉스는 옆으로: zHBM과 HBF, HBM 다음 메모리 계층의 경쟁
SEDEX 2026에서 삼성전자 zHBM과 SK하이닉스 HBF가 공개됐다. GPU 위에 쌓는 통합의 베팅과 HBM-DRAM 사이 새 계층의 규격을 쥐는 베팅 — AI 추론 병목이 속도에서 거리로 옮겨간 이유와 승부를 가를 체크포인트를 정리했다.


HBM 경쟁이 끝난 것은 아니다. 다만 SEDEX 2026에서 한국 메모리 양사는 현세대 경쟁을 넘어 'HBM 다음 계층'의 자리를 먼저 선점하기 시작했다. 삼성전자와 SK하이닉스는 2026년 10월 14~16일 서울에서 열린 전시회에서 같은 문제에 대한 정반대의 답을 내놨다. 삼성전자의 zHBM은 GPU 위에 HBM을 수직으로 쌓는다. SK하이닉스의 HBF는 HBM과 DRAM 사이에 아예 새로운 메모리 계층을 끼워 넣는다. 결론부터 말하면, AI 추론의 병목은 속도에서 '거리'로 옮겨갔고, 다음 메모리 경쟁의 승자는 새 계층의 물리를 정의하는 쪽(삼성)이 될지, 규격을 정의하는 쪽(SK하이닉스)이 될지를 가르는 싸움이 됐다.
무대는 제28회 반도체대전(SEDEX 2026, 2026년 10월 14~16일, 서울 COEX, 약 300개 기업 참가)이다. 양사는 실제로 팔아서 돈을 버는 7세대 HBM인 HBM4E도 나란히 전시했다. 그러나 기조연설과 전시의 중심에 선 것은 HBM4E가 아니라, 그 주변 계층을 둘러싼 두 개의 서로 다른 아키텍처였다.
공개된 것: HBM4E, 그리고 두 방향
HBM4E 나란히 공개. 삼성전자와 SK하이닉스는 SEDEX 2026에서 HBM4E를 전면에 내걸었다(2026년 10월 15일 보도). 삼성전자의 HBM4E는 10나노급 6세대(1c) DRAM에 4나노 foundry 공정으로 만든 base die를 결합했다. 핀당 데이터 전송 속도는 14~16Gbps로 HBM4보다 20% 이상 높고, 최대 대역폭은 초당 3.6TB에 이른다. HBM4E는 단기 실적을 만드는 제품이다. 고객사 qualification, 수율, 물량 배분이 2027년 매출을 결정한다.
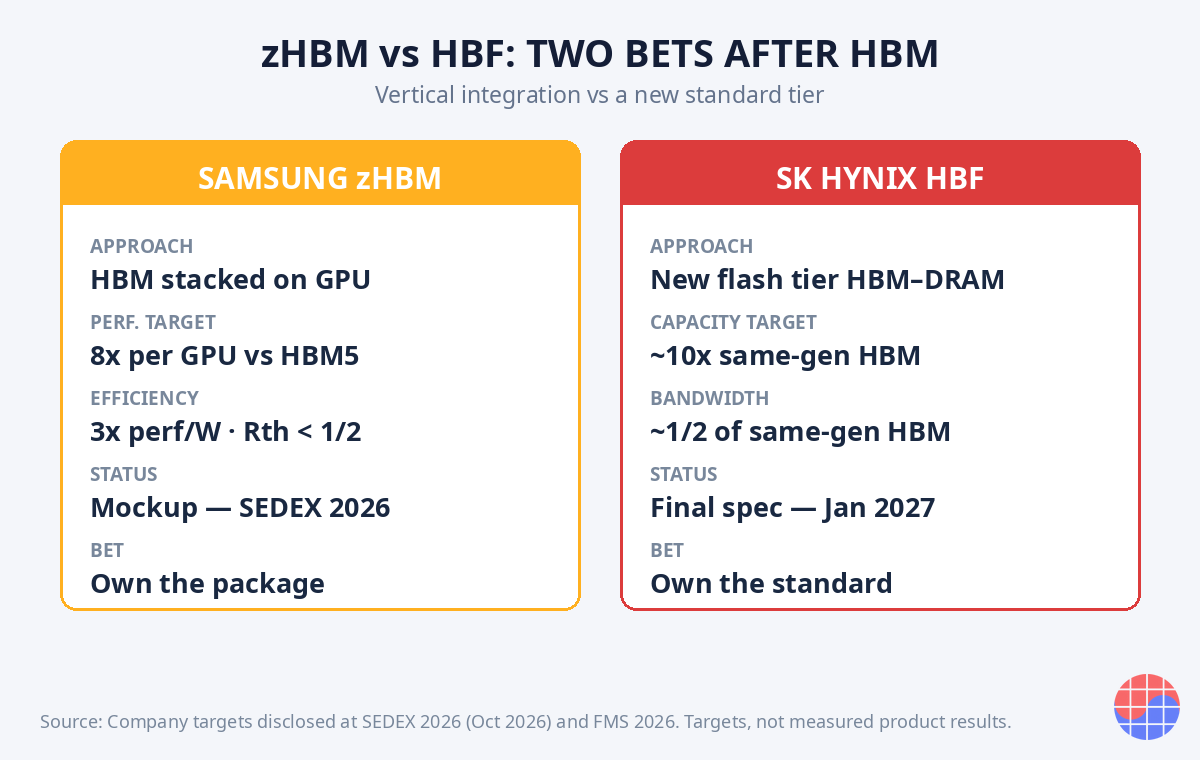
삼성전자 zHBM: 위로. 삼성전자는 GPU 위에 HBM을 수직으로 쌓는 zHBM 목업을 전시했다. 목표치는 2026년 8월 FMS 2026에서 처음 공개됐다. HBM5 대비 GPU당 최대 8배 성능, 전력 대비 성능 최대 3배, 열 저항 절반 이하가 목표다. 논리는 물리다. 데이터 이동이 비용이라면, 연산과 메모리 사이의 최단 경로는 메모리를 연산 다이 바로 위에 올리는 것이다.
SK하이닉스 HBF: 옆으로. SK하이닉스의 답은 HBF(High Bandwidth Flash)다. HBM을 더 높이 쌓는 대신, HBM과 DRAM 사이에 NAND flash 기반의 새 계층을 만든다. 목표 프로파일은 HBM의 거울상이다. 대역폭은 같은 세대 HBM의 절반 수준, 용량은 약 10배가 목표다. SK하이닉스는 SanDisk와 표준화에 착수해 2026년 8월 첫 규격을 공개했고, Google 등이 참여하는 가운데 2027년 1월 최종 규격 확정을 목표로 하며, 제품 출시는 2027년 말 목표다.
| 구분 | 삼성전자 zHBM | SK하이닉스 HBF |
|---|---|---|
| 접근 방식 | GPU 위 HBM 수직 적층 | HBM–DRAM 사이 신규 flash 계층 삽입 |
| 목표 | HBM5 대비 GPU당 최대 8배 성능, 전력효율 최대 3배, 열 저항 절반 이하 | 동일 세대 HBM 대비 대역폭 절반, 용량 약 10배 |
| 현황 (2026년 10월) | SEDEX 2026 목업 전시, FMS 2026(8월) 첫 공개 | 2026년 8월 첫 규격 공개, 2027년 1월 최종 규격 목표, 2027년 말 출시 목표 |
| 핵심 베팅 | 물리: 거리를 줄인다 | 규격: 새 계층을 정의한다 |
병목은 왜 속도에서 거리로 옮겨갔나
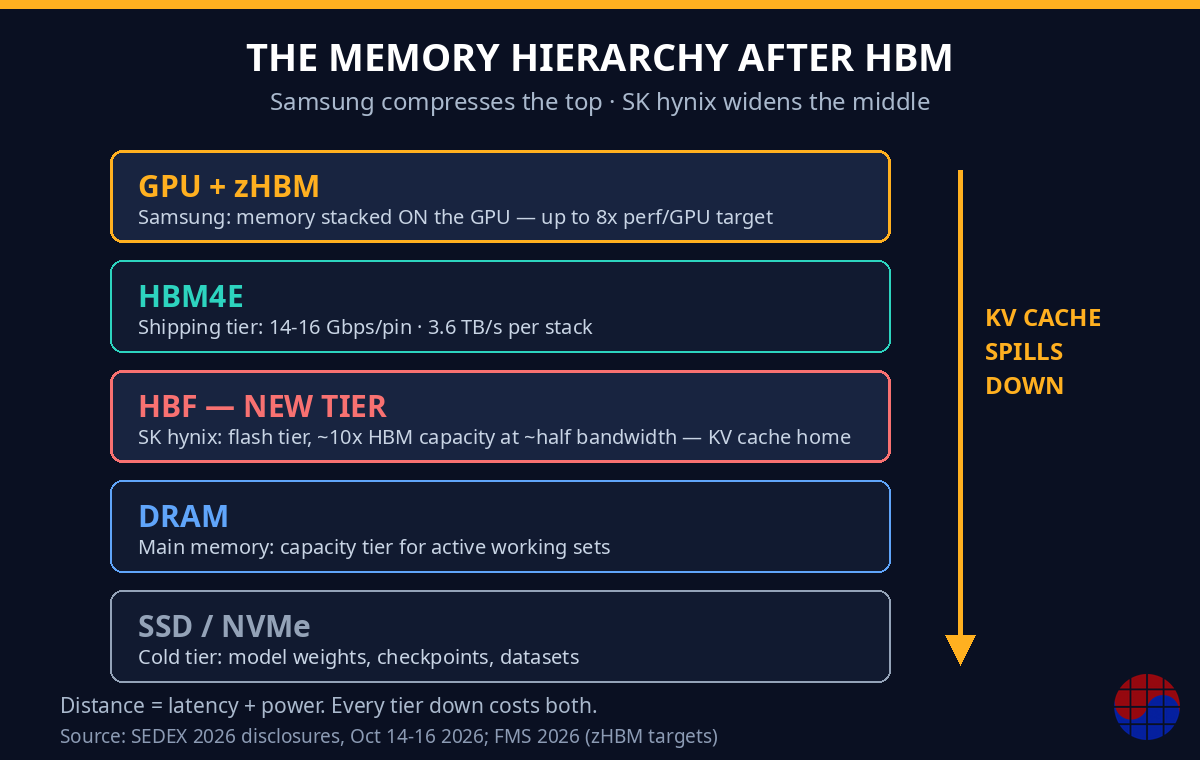
SK하이닉스 안현 개발총괄 사장은 SEDEX 기조연설에서 "메모리 계층 간 데이터 이동 자체가 가장 중요한 병목이 됐다"고 짚었다. 그는 AI 인프라 규모가 2030년까지 현재의 약 20배로 커질 것으로 전망했다. 추론 시대에는 context가 길어지면서 그 context를 담는 KV cache가 HBM에서 DRAM으로, SSD로 흘러내린다. 계층을 한 단계 내려갈 때마다 거리가 늘고, 거리는 곧 latency와 전력이다.
그래서 flash 기반 계층이 다시 말이 되기 시작했다. 추론은 읽기가 압도적으로 많은 워크로드다. 같은 가중치와 캐시된 context를 반복해서 읽고, 쓰기는 상대적으로 적다. 쓰기 내구성과 쓰기 속도가 약점이라 이 계층에서 밀려났던 NAND flash가, 읽기가 지배하는 워크로드에서는 다시 무기가 된다. HBF는 HBM의 게임에서 HBM을 이기려는 제품이 아니다. 흘러내리는 KV cache에 HBM보다 훨씬 크고 SSD보다 훨씬 가까운 집을 만들어, 넘침(spill)의 비용을 낮추려는 제품이다.
zHBM은 같은 방정식을 반대쪽 끝에서 푼다. 가장 뜨거운 데이터가 사는 계층의 꼭대기에서 거리를 사실상 0으로 만든다. 메모리 위에 연산을 두는 게 아니라, 연산 위에 메모리를 둔다. 삼성전자는 새 계층을 제안하는 게 아니라 기존 최상위 계층 내부의 거리를 삭제하겠다고 제안하는 것이다.
엔지니어의 시선: 양쪽 다 진짜 문제는 따로 있다
기조연설의 언어를 걷어내면, 두 아키텍처 모두 화려하지 않은 구체적 리스크를 안고 있다.
zHBM의 리스크는 열과 수율, 그 순서다. GPU 위에 메모리를 쌓으면 메모리는 GPU의 열 경로 안에 들어간다. 삼성전자가 내건 '열 저항 절반 이하'라는 목표 자체가, 열 경로가 부록이 아니라 설계의 본질적 문제라는 자인이다. 다음은 패키지 경제학이다. 메모리와 대형 GPU 다이를 그토록 촘촘히 결합하면 known-good-die 관리와 패키지 수율이 이 제품이 상품인지 전시품인지를 가른다. 그리고 목업으로는 답할 수 없는 소유권 문제가 있다. GPU는 고객의 것이다. 남의 플래그십 다이 위에 내 메모리를 쌓는 일은 기술인 동시에 통합 협상이다.
HBF의 리스크는 NAND가 아니다. 그 주변 전부다. controller, firmware, 어떤 데이터를 HBF에 두고 어떤 데이터를 DRAM에 둘지 결정하는 소프트웨어 스택, 그리고 무엇보다 채택이다. 새 메모리 계층은 가속기 설계자와 hyperscaler, 소프트웨어 생태계가 그 계층을 주소 지정하기로 합의할 때만 존재한다. SK하이닉스가 제품보다 먼저 SanDisk 및 hyperscaler와 표준화 트랙을 돌리는 이유가 정확히 이것이다. 2027년 1월 최종 규격은 서류 작업이 아니라 이 제품의 실질적인 출시 이벤트다.
양쪽에 공통으로 적용되는 signoff 현실도 있다. zHBM도 HBF도 2027년에 timing을 닫고, qualification을 통과하고, 양산 램프를 타야 할 제품을 바꾸지 않는다. 그 제품은 HBM4E다. SEDEX 2026은 두 개의 로드맵 주장을 '일찍' 건 것으로 읽어야 한다. 계층과 규격은 만들어진 뒤가 아니라 만들어지기 전에 선점하는 것이기 때문이다.
비즈니스의 시선: 통합 대 규격
두 전략이 갈리는 지점은 엔지니어링이 아니라 비즈니스 모델이다.
삼성전자의 베팅은 수직 통합이다. zHBM은 묶음으로 팔 때만 의미가 있다. 메모리, foundry base die, 첨단 패키징을 한 공급자가 제공한다. HBM4E에서 이미 패턴이 보인다. 1c DRAM에 4나노 base die를 붙였다. 이 논리를 확장하면 삼성전자는 가속기당 더 많은 스택 가치를 가져가는 통합 메모리-연산 패키지를 파는 셈이 되고, 고객의 개발 주기는 짧아진다. 더 먼 미래로는 HBM5 양산 2029년 목표, 20단 이상 적층을 넘기 위한 hybrid bonding 도입이 보도된 계획으로 제시돼 있다. 통합은 삼성전자의 구조적 강점이다. 메모리와 첨단 foundry, 패키징을 한 지붕 아래 대규모로 가진 회사는 삼성전자뿐이다.
SK하이닉스의 베팅은 규격이다. HBF의 대역폭 목표는 의도적으로 평범하다. HBM의 절반이다. 핵심은 용량이고, 전략은 표준화 일정이다. 반도체에서 규격은 제조 우위보다 오래간다. 한 세대의 속도 우위는 1년이면 따라잡히지만, 새 계층의 규격을 정의한 회사는 그 규격에 맞춰 만들어지는 controller와 가속기 로드맵, 소프트웨어 스택이 자신의 위치를 계속 강화하기 때문에 10년 단위로 시장 배분에 관여한다. SK하이닉스는 SanDisk와 규격을 만들고 hyperscaler를 2027년 1월 최종 확정에 끌어들이고 있다. 이것은 메모리 출시 계획이 아니라 연합 구축 계획이다.
둘 다 맞을 수 있다. 공격하는 계층이 다르기 때문이다. zHBM은 최상위 계층의 천장을 높이고, HBF는 중간 계층을 넓힌다. 2028년의 AI 가속기가 둘 다 쓰는 그림도 충분히 가능하다. 다만 'HBM 다음은 무엇인가'라는 서사는 하나만 가져갈 수 있고, 규격 싸움에서 서사는 곧 design win으로 환산된다.
그래도 당장 돈이 되는 것은 HBM4E다
두 로드맵 베팅의 반대편에는 현재형이 있다. 현세대 수요는 여전히 공급을 앞지른다. TSMC는 2026년 10월 15일 3분기 실적으로 매출 NT$1조 4,942억(약 US$467억), 순이익 NT$7,630억 6,400만(전년 동기 대비 68.7% 증가)을 발표했고, 경영진은 AI 수요가 여전히 자사 공급 능력을 넘어선다고 밝혔다. SEDEX를 전후한 업계 시각으로는 HBM발 메모리 공급 부족이 2028년까지 이어질 수 있다는 전망도 나왔다.
즉 2027년의 계산서는 HBM4와 HBM4E qualification이 쓴다. 누가 통과하는지, 수율은 얼마인지, 물량은 어떻게 배분되는지다. zHBM과 HBF는 2028년 이후를 결정한다. 투자자와 고객은 그 비중으로 봐야 한다. 새 계층은 'HBM 이후 계층'에 대한 옵션으로, 지금은 대부분 기조연설 수준의 주장에 가격이 매겨져 있고, 첫 번째 하드 체크포인트는 HBF의 2027년 1월 규격과 zHBM이 목업을 넘어서는 순간이다.
밑바닥에는 또 하나의 압력이 깔려 있다. 범용 DRAM이다. 중국 CXMT가 범용 DRAM에서 계속 격차를 좁히고 있다. SEDEX에서 드러난 한국 메모리의 전략은 이 배경에서 일관되게 읽힌다. 범용 계층은 서서히 내주되, 그 위의 계층을 쥔다. 오늘은 HBM, 내일은 통합 패키지(삼성전자) 또는 새 규격 계층(SK하이닉스)이다.
앞으로 볼 것
- 2027년 1월 HBF 최종 규격. 누가 서명하는지, 가속기와 hyperscaler 이름이 붙는지가 HBF가 계층인지 발표 자료인지를 가른다.
- HBM4E qualification 결과. 핀당 14~16Gbps와 3.6TB/s는 고객사가 수율과 함께 통과시킬 때만 숫자가 된다.
- 목업 다음의 zHBM. GPU 파트너 지명이나 열 솔루션 공개가 나오면 zHBM은 아키텍처 슬라이드에서 프로그램으로 넘어간다.
- HBM5 신호. 삼성전자의 2029년 양산 목표와 hybrid bonding 경로는 수직 베팅이 어디까지 가는지 보여준다.
- 범용 DRAM에서의 CXMT. 범용 계층의 상품화가 빨라질수록 그 위 계층의 가치는 커진다.
FAQ
SK하이닉스 HBF란?
HBF(High Bandwidth Flash)는 HBM과 DRAM 사이에 두는 NAND flash 기반 신규 메모리 계층이다. SEDEX 2026(2026년 10월 14~16일) 공개 기준, 동일 세대 HBM 대비 약 절반의 대역폭에 약 10배 용량을 목표로 하며 KV cache 같은 추론 워크로드를 겨냥한다. SK하이닉스와 SanDisk는 2026년 8월 첫 규격을 공개했고, 최종 규격은 2027년 1월, 제품 출시는 2027년 말 목표다.
삼성전자 zHBM이란?
zHBM은 GPU 위에 HBM을 수직으로 쌓는 삼성전자 제안이다. 2026년 8월 FMS 2026에서 처음 공개되고 SEDEX 2026에서 목업이 전시됐으며, HBM5 대비 GPU당 최대 8배 성능, 전력 대비 성능 최대 3배, 열 저항 절반 이하를 목표로 한다. 양산 제품의 측정 결과가 아닌 회사 목표치다.
HBM4E는 HBM4와 무엇이 다른가?
HBM4E는 SEDEX 2026에서 삼성전자와 SK하이닉스가 나란히 공개한 7세대 HBM이다. 삼성전자 제품은 1c DRAM과 4나노 foundry base die를 결합해 핀당 14~16Gbps(HBM4 대비 20% 이상 향상)로 스택당 최대 3.6TB/s 대역폭을 낸다.
zHBM과 HBF 중 어느 쪽이 이기는가?
푸는 문제가 달라 공존할 수 있다. zHBM은 수직 통합으로 최상위 계층의 거리를 압축하고, HBF는 중간 계층을 넓히며 2027년 1월 최종 규격이 걸린 표준화에 의존한다. 양사의 단기 매출은 여전히 HBM4와 HBM4E에서 나오며, 업계에서는 메모리 공급 부족이 2028년까지 이어질 수 있다는 시각도 있다.
Disclosure: 본 분석은 SEDEX 2026(2026년 10월 14~16일), FMS 2026, TSMC 2026년 3분기 실적(2026년 10월 15일)의 공개 자료와 보도에 근거한다. zHBM과 HBF의 성능·용량 수치는 아직 양산 전인 제품에 대한 회사 목표치다. 필자는 언급된 기업에 포지션을 보유하고 있지 않다. 수치는 2026년 10월 18일 기준 공개 자료에 따른다.


