 VLSI Korea
시놉시스 주가 12.78% 급등: Amazon·OpenAI 계약과 실적 전망 분석
시놉시스는 하루 12.78%, 1주 15.45%, 1개월 18.25% 상승했다. Amazon·OpenAI 계약, FY2027 이익 전망과 밸류에이션을 분석한다.


2026년 10월 2일 한국 시간 작성. 주가는 미국 10월 1일 정규장 종가 기준이며, 시간외 거래는 제외했다.
시놉시스(Synopsys·SNPS)의 이번 급등은 설명할 근거가 분명하다. Amazon과 10억 달러가 넘는 다년 계약을 맺었고, OpenAI와 반도체 설계 특화 AI를 공동 개발하기로 했다. 여기에 시장 예상을 웃도는 2027회계연도 실적 전망까지 내놨다. 고객 계약, 새로운 수익모델, 이익 전망 개선이 같은 날 묶여 나온 것이다. 다만 각각이 주가 상승에 얼마나 기여했는지를 정확히 분해할 수는 없다. 관련 보도
VLSI Korea view: 고객 계약과 이익 전망 개선이 함께 나온 상승이다. 추가 상승을 판단하려면 실제 수익 전환을 봐야 한다.
먼저 얼마나 올랐는지 보자. 10월 1일 종가는 490.54달러, 하루 상승액은 55.60달러다.
| Window / comparison date | Previous close | Latest close | Change |
|---|---|---|---|
| 1 day / 2026-09-30 | $434.94 | $490.54 | +$55.60 / +12.78% |
| 1 week / 2026-09-24 | $424.91 | $490.54 | +$65.63 / +15.45% |
| 1 month / 2026-09-01 | $414.82 | $490.54 | +$75.72 / +18.25% |
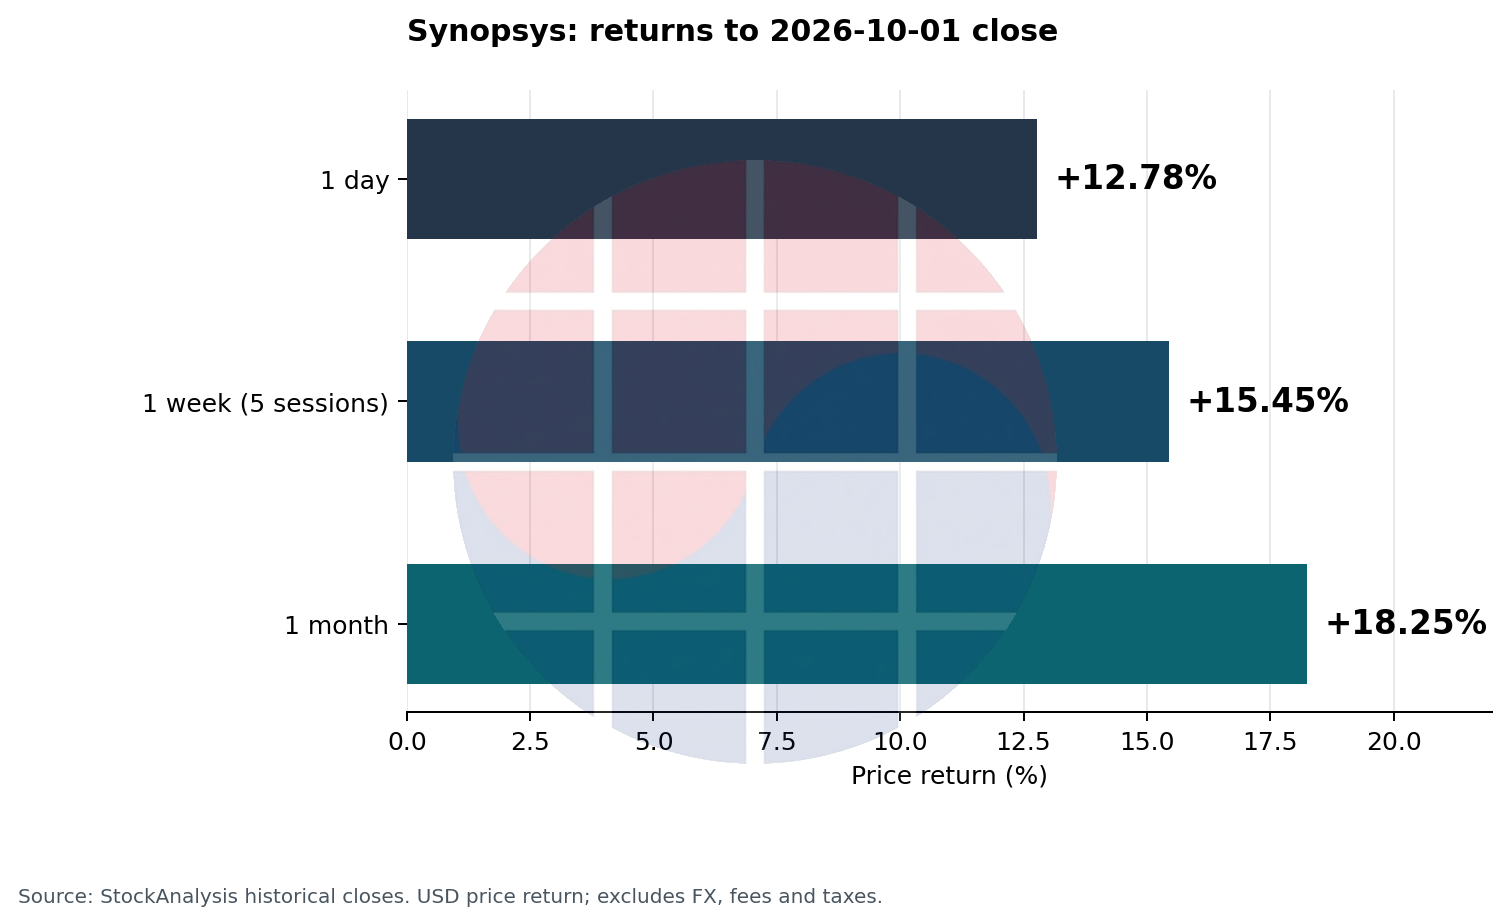
주간은 5거래일 전, 월간은 한 달 전 같은 날짜와 비교했다. 수익률은 ‘현재 종가÷비교 종가−1’로 계산했으며, 달러 기준 주가 수익률이다. 한국 투자자의 환율·수수료·세금 반영 수익률과는 다르다. 종가 원자료
거래량도 약 631만 주로, MarketScreener가 제시한 20거래일 평균 약 185만 주의 3.4배였다. 거래가 크게 늘어난 상승이라는 점은 확인된다. 다만 거래량만으로 기관 매집이나 공매도 청산이 주원인이라고 단정할 수는 없다. 거래량 비교
상승은 하루 전에 이미 시작됐다. 투자자의 날이 열린 9월 30일에도 4.78% 올랐고, 9월 29일 종가부터 이틀 누적으로는 18.18% 상승했다. 따라서 오늘 뉴스로 한 달 상승분 전체를 설명하면 안 된다. 이번 발표의 반응이 특히 강하게 나타난 구간은 이 두 거래일이다. 일별 가격
시놉시스를 이해하려면 반도체 설계 과정에서 무엇을 파는 회사인지부터 봐야 한다. 설계를 만들고 검증하는 EDA 소프트웨어, 칩 설계에 재사용하는 IP, 시뮬레이션·분석 도구가 주요 사업이다. 여기서 IP는 특허 보유량을 뜻하는 말이 아니라, 고객이 칩에 넣어 사용하는 검증된 설계 자산에 가깝다. AI 칩 경쟁이 치열해질수록 설계와 검증 수요가 커질 수 있다는 것이 이번 발표들을 관통하는 사업 논리다. 회사 발표
Amazon 계약에서 눈여겨볼 부분은 10억 달러 이상이라는 규모와 ‘라이선스+로열티’ 구조다. 회사는 고객의 용도에 맞게 최적화한 IP 사업을 확대하며 Amazon을 선도 고객으로 확보했다고 밝혔다. Amazon의 자체 칩과 AWS 인프라 개발에 IP·EDA·시뮬레이션·AI 도구를 공급하는 협력이다. Amazon 계약 원문
이를 투자 관점에서 해석하면, 설계 자산을 제공할 때 받는 돈에 더해 고객의 생산 확대와 연결된 수익 기회를 만들겠다는 뜻이다. 개발 단계의 참여가 양산 이후의 경제적 성과로 이어질 가능성이 생긴다. 하지만 계약 총액이 올해 매출도, 확정 순이익도 아니다. 연도별 매출 인식, 로열티율, 최소 보장과 변동 대가의 구성은 이 발표만으로 계산할 수 없다. 계약금을 내년 매출 전망에 다시 통째로 더하는 계산도 중복 반영 위험이 있다.
| Agreement | Disclosed mechanism | Not quantified in the release |
|---|---|---|
| Amazon | Multi-year, $1B+; license + royalty | Annual revenue schedule; royalty rate |
| OpenAI | EDA licensing; planned joint service and revenue sharing | Revenue amount; commercial adoption scale |
OpenAI 협업은 다른 종류의 기대를 만든다. 두 회사는 시놉시스 도구를 직접 사용하는 반도체 설계 특화 모델 GPT-Synopsys를 공동 개발하고, 수익을 나누는 방식으로 사업화하기로 했다. OpenAI가 EDA 도구를 라이선스하며, 공동 서비스는 컴퓨팅·모델·라이선스를 묶어 제공할 계획이다. 회사 발표상 일부 주요 고객과 초기 기술 협업이 진행 중이다. OpenAI 협업 원문
이 구조는 시놉시스의 역할을 판단하는 데 중요하다. AI가 설계를 자동화하더라도 결과를 계산하고 검증하는 도구가 계속 필요하다면, 시놉시스는 자동화 과정에서도 사용료를 받을 수 있다. 에이전트가 더 많은 설계 후보를 탐색할수록 도구 사용량이 늘어날 가능성도 있다. 이는 발표를 바탕으로 한 분석이며, 실제 고객당 매출 증가가 입증됐다는 뜻은 아니다. 생산성 향상이 고객의 지출 감소로 돌아갈지, 설계량 증가와 시놉시스 매출 확대로 연결될지가 앞으로의 검증 대상이다.
그런 의미에서 이번 주가 반응을 가장 구체적으로 뒷받침한 재료는 실적 전망이다. 2027회계연도는 2027년 10월 31일에 끝난다.
| Metric | Company outlook | Comparison / definition |
|---|---|---|
| Revenue | $11.10B-$11.20B | $11.15B midpoint vs $10.81B consensus: +3.15% |
| Adjusted EPS | $19.04-$19.12 | $19.08 midpoint vs $17.81 consensus: +7.13% |
| Operating margin | 44.0% adjusted | 20.7% GAAP |
| Free cash flow | Approximately $3.10B | Company forecast, not realized cash flow |
회사 수치는 투자자의 날 발표, 시장 예상은 Reuters가 인용한 LSEG 집계다. 예상치 비교
매출보다 EPS의 예상치 초과 폭이 크다는 것은 시장 예상보다 좋은 조정이익 전망을 제시했다는 의미다. 여기에는 영업이익률뿐 아니라 이자비용·세율·주식 수 등의 가정도 영향을 준다. 장기적으로는 2030회계연도까지 매출 연평균 약 15% 성장과 조정 영업이익률 약 50%를 목표로 제시했다. 향후 수개월간 약 10억 달러의 자사주를 매입할 의향도 밝혔다. 모두 회사의 전망·계획이며, 달성된 실적이나 완료된 매입은 아니다. 장기 목표와 환원 계획
그러면 490달러에 가까운 주가는 얼마나 비싼가. 회사의 내년 조정 EPS 중간값 19.08달러로 나누면 약 25.7배다. 그런데 같은 내년 GAAP EPS 전망의 중간값 8.385달러를 쓰면 약 58.5배가 된다. 두 수치의 차이는 인수 무형자산 상각, 주식보상, 구조조정, 세금 관련 조정 때문이다. ‘PER 25배’만 보고 가격 부담이 작다고 판단하면 조정이익에서 제외한 비용의 의미를 놓칠 수 있다. 조정 내역
주가가 어떻게 움직일 수 있는지는 간단한 민감도 계산으로 볼 수 있다. 아래는 내년 조정 EPS가 19.08달러로 실현된다고 가정하고, 시장이 지불하는 배수만 바꾼 예시다. 적정 배수나 목표주가를 산정한 표는 아니다.
| Assumed P/E | Calculated price | Change from $490.54 |
|---|---|---|
| 22x | $419.76 | -14.43% |
| 26x | $496.08 | +1.13% |
| 30x | $572.40 | +16.69% |
이 표가 보여주는 것은 실적과 주가의 차이다. 회사가 전망을 달성해도 시장의 기대 배수가 낮아지면 주가는 떨어질 수 있다. 반대로 이익 전망이 더 높아지거나 성장의 지속성이 확인되면 상승 여력이 생긴다. 오늘의 좋은 발표가 내일의 추가 상승을 자동으로 보장하지 않는 이유다.
이미 확인된 실적도 함께 봐야 한다. 8월에 발표한 2026회계연도 3분기 매출은 24억7,700만 달러, 전년 동기보다 약 42.4% 증가했다. 다만 Ansys 인수로 비교 범위가 달라졌다. 회사가 제시한 올해 매출 전망에는 Ansys 예상 매출 29억8,000만 달러가 포함된다. 연결 매출 증가율 전체를 기존 사업의 자체 성장률로 읽어서는 안 된다. 3분기 실적
| Case | Business condition | Evidence to monitor |
|---|---|---|
| Upside | Contracts monetize; paid AI usage grows | Royalty contribution; earnings upgrades |
| Consolidation | Execution meets guidance without upgrades | Guidance retention; trading stabilization |
| Downside | Monetization delayed; costs or restrictions increase | Revenue timing; margins; cash conversion |
앞으로의 방향은 세 가지 조건으로 나눠 보는 편이 현실적이다. 상승이 이어지는 경우는 Amazon 계약이 매출과 로열티로 구체화되고, AI 도구가 실제 유료 사용을 늘리며, 이익 전망까지 추가로 높아지는 경우다. 특히 고객 수 발표보다 고객당 지출·사용량·수익성을 확인하는 것이 중요하다.
횡보하거나 일부 조정받는 경우는 사업이 회사 전망대로 진행되지만 추가적인 예상치 상향이 없는 경우다. 하루 12.78% 상승으로 좋은 소식 상당 부분을 반영했다면, 주가가 실적을 기다리는 시간이 생길 수 있다. 거래량이 줄면서 가격이 안정되는지, 후속 뉴스 없이 상승분을 빠르게 반납하는지를 관찰할 만하다.
하락 논리가 강해지는 경우는 AI 제품의 상용화·수익화가 늦어지거나, 고객의 설계 투자가 지연되거나, 인수 통합 비용과 수출 규제가 실적을 압박하는 경우다. 회사도 고객 집중도, 수출 제한, Ansys 통합 등을 위험 요인으로 제시한다. 이는 현재 문제가 발생했다는 단정이 아니라, 기대를 낮추게 만들 수 있는 조건이다. 회사 위험 설명
내 판단은 중기 사업 전망에는 긍정적인 변화가 있었지만, 급등 직후 추가 수익을 내려면 새로운 실적 근거가 필요하다는 쪽이다. 다음 실적 발표에서는 ① 2027년 전망 유지·상향 여부 ② IP 매출과 로열티의 실제 기여 ③ AI 서비스의 유료 사용·매출 공개 ④ 현금흐름과 주식 수 변화를 먼저 확인하겠다. 오늘 오른 이유는 확인 가능한 계약과 전망 개선이다. 다음 상승을 판단할 기준은 그 약속이 실제 이익으로 얼마나 전환되는지다.
Disclosure
본 글은 정보 제공만을 목적으로 하며, 특정 증권의 매수 또는 매도를 권유하는 것이 아닙니다. 본 글에 포함된 수치와 사실은 기업 공시, 언론 보도, 시장 조사 등 공개적으로 이용 가능한 자료를 바탕으로 작성되었으며, 해당 자료 또는 작성 과정에서 오류가 발생할 수 있습니다. 필자는 언급된 기업의 주식을 보유하고 있을 수 있습니다. 모든 투자 결정 및 그에 따른 결과는 독자의 책임입니다.



