VLSI Korea
TSMC가 '경쟁사' GF와 20억 달러 손잡은 진짜 이유: CoWoS 인터포저 병목의 실체
🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다 발행일: 2026년 10월 11일 · VLSI Korea 딥다이브 30초 요약 * 2026년 10월 8일, GlobalFoundries(GF)는 TSMC와 약 20억 달러 규모의 다년 제조 계약을 발표했다. GF가 뉴욕 Malta 팹에서 TSMC의 CoWoS advanced packaging ecosystem용 silicon interposer를 제조하는 내용이다 (GlobalFoundries 공식 발표, GlobeNewswire 전문). * 핵심 조건: 5년 초기 계약, 양산 ramp는 2028년 상반기(H1


🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다
발행일: 2026년 10월 11일 · VLSI Korea 딥다이브
30초 요약
- 2026년 10월 8일, GlobalFoundries(GF)는 TSMC와 약 20억 달러 규모의 다년 제조 계약을 발표했다. GF가 뉴욕 Malta 팹에서 TSMC의 CoWoS advanced packaging ecosystem용 silicon interposer를 제조하는 내용이다 (GlobalFoundries 공식 발표, GlobeNewswire 전문).
- 핵심 조건: 5년 초기 계약, 양산 ramp는 2028년 상반기(H1 2028), 미국 내 최초의 CoWoS용 silicon interposer 공급원, embedded deep-trench capacitor 포함.
- 진짜 이유는 세 가지다. (1) CoWoS capacity가 2026년 말까지 완판된 상황에서 TSMC는 가장 capex 효율이 낮은 병목을 외부에 맡겼다. (2) GF는 2018년 7nm를 포기한 'mature-node specialist'가 되었고, IBM 유산의 deep-trench 기술은 인터포저용 내장 커패시터에 딱 맞는 무기다. (3) 미국 내 생산은 CHIPS Act 보조금 경제학과 지정학 리스크 헤지를 동시에 만족시킨다.
- 돈의 흐름: 20억 달러를 5년으로 나누면 연 ~4억 달러 규모다. GF의 2025년 매출(67.9억 달러) 대비 약 6%지만, 가동 중인 mature fab의 추가 가동률이라 incremental margin 기여도가 높다(GF 2025년 gross margin ~25%). TSMC는 packaging system 전체의 margin과 고객 lock-in을 유지한 채, interposer라는 비핵심 자산을 de-risk했다.
- H1-2028 램프는 절묘한 타이밍이다. 업계 추정치 기준 CoWoS capacity는 2024년 말 월 ~3.5만 장 → 2025년 말 ~7.5만 장 → 2026년 말 ~13만 장으로 2년도 안 돼 4배 가까이 늘고, 2027년에도 60% 이상 추가 확장이 계획돼 있다. GF 인터포저는 그 확장 궤도의 정점에 맞춰 도착한다.
Background: 인터포저가 뭐고, 왜 AI 가속기의 목줄이 됐나
인터포저 = 칩 아래 깔리는 '실리콘 배선판'
CoWoS(Chip-on-Wafer-on-Substrate)는 AI 가속기의 표준 패키징이다. 구조를 단순화하면 이렇다:
- CoW (Chip-on-Wafer): GPU/ASIC logic die와 HBM stack 여러 개를 하나의 큰 silicon interposer 위에 올린다. Interposer는 microbump와 TSV(Through-Silicon Via)로 die들을 수만 개의 배선으로 연결하는 '실리콘 배선판'이다.
- oS (on-Substrate): 그 interposer 전체를 organic substrate 위에 올려 패키지를 완성한다.
Interposer 자체는 transistor가 거의 없는 수동(passive) 실리콘이다. 65nm급 mature node로도 충분히 만들 수 있다. 즉, AI 시대의 가장 비싼 패키지를 지탱하는 핵심 부품이 10년 전 공정으로 만들어진다는 게 이 이야기의 첫 번째 아이러니이자 경제학적 핵심이다.
CoWoS는 왜 병목인가
숫자로 보면 병목의 실체가 드러난다:
- TSMC의 C.C. Wei CEO는 2026년 6월 주주총회에서 CoWoS capacity가 **"extremely tight and sold out through 2026"**이라고 밝혔다. NVIDIA 역시 CoWoS assembly가 최소 2026년 중반까지 oversubscribed라고 공개적으로 언급했다.
- CoWoS backend의 lead time은 52~78주까지 벌어졌고, 예약은 2027년까지 밀려 있다.
- 업계 추정치 기준 CoWoS 월간 capacity는 2024년 말 ~3.5만 장에서 2025년 말 ~7.5만 장, 2026년 말 목표는 12.513만 장이다. 2년도 안 돼 4배 확장이지만, 공급-수요 gap은 2026년에도 20% 안팎으로 추정된다.
- Epoch AI의 2026년 3월 분석에 따르면, 2025년 기준 상위 4개 AI 칩 설계사가 **글로벌 CoWoS capacity와 HBM 공급의 약 90%**를 소비했다. 같은 회사들이 advanced logic die 생산에서 차지하는 비중은 **12%**에 불과했다. 병목은 logic 팹이 아니라 packaging과 HBM에 있다는 뜻이다.
TSMC는 2026년 capex 가이던스를 600~640억 달러로 상향했고, 그 상당 부분이 advanced packaging(Chiayi AP7 단지 등)에 투입된다. 그런데도 interposer라는 한 조각을 외부에 맡긴 것이다. 왜일까.
메모리 쪽 이야기와의 대비
패키징 뉴스를 보면 두 갈래가 있다. 메모리 쪽은 hybrid bonding(TSMC SoIC, AMD 3D V-Cache처럼 logic과 메모리를 직접 붙이는 기술)으로 bandwidth density를 올리는 게임이다. 반면 CoWoS 인터포저는 logistics 게임이다 — 이미 만들어진 die들을 한 패키지 안에서 가장 넓고 빠르게, 그리고 싸게 연결하는 문제다. 이번 GF 계약은 후자, 즉 logistics 병목을 푸는 딜이다. 두 이야기는 같은 AI 패키지 안에서 동시에 진행되지만, 경제학이 완전히 다르다.
Business Deep Dive: 세계 1위 파운드리가 '경쟁사'를 공급사로 삼은 경제학
1. 왜 TSMC는 인터포저를 직접 만들지 않는가 — capex triage의 논리
TSMC의 2026년 capex는 600~640억 달러다. 이 돈의 배분 우선순위를 생각해보자. 2nm/N2P/A16 ramp, Arizona 팹 확장, Chiayi의 CoWoS mega-site(AP7) — 전부 frontier capex다. 반면 silicon interposer는 mature-node 제품이다. TSMC가 직접 증설하려면 mature fab 라인을 새로 깔아야 하는데, 그건 TSMC의 자본 효율 관점에서 최악의 선택이다.
GF의 Malta 팹은 이미 가동 중인 mature-node 300mm 라인이다. 증설이 아니라 기존 라인의 가동률 추가분으로 interposer를 찍어낼 수 있다. GF 입장에서는 한계 원가(marginal cost)가 낮고, TSMC 입장에서는 자사 capex를 건드리지 않고 병목을 푼다. 양쪽의 capex ROI가 동시에 맞는, 드문 구조다.
그리고 '경쟁사'라는 프레임은 실상과 다르다. GF는 2018년 7nm 개발을 중단한 이후 mature-node specialist로 재포지셔닝했다. TSMC와 최선단 logic에서 경쟁하지 않는 지 오래다. 오히려 TSMC 입장에서는 "우리가 안 하는 걸 가장 잘하는 회사"가 된 셈이다.
2. GF가 아니면 안 되는 이유 — deep-trench라는 숨은 무기
발표문에서 가장 눈여겨볼 대목은 **"embedded deep-trench capacitor components"**다. Interposer에 내장 커패시터가 왜 중요할까? AI 패키지의 전력 무결성(power integrity) 때문이다. 수십 개의 HBM stack과 거대한 logic die가 한 interposer 위에서 수백 와트를 오가면, 전원 노이즈를 interposer 내부에서 바로 잡아주는 게 유리하다.
여기서 GF의 유산이 빛난다. GF의 Malta 팹(Fab 8)은 원래 AMD의 팹이었고, GF는 IBM의 반도체 사업(과 Fishkill의 DRAM/eDRAM 기술)을 인수했다. Deep-trench capacitor는 IBM eDRAM의 핵심 기술이다. 즉, GF는 interposer용 내장 커패시터를 만들 수 있는 몇 안 되는 파운드리 중 하나인 셈이다. 단순한 '위탁 생산'이 아니라 기술적 fit이 있는 선택이다.
3. 돈의 흐름: 누가 margin을 가져가는가
계약 금액 20억 달러의 성격을 정확히 이해해야 한다. 발표문에 따르면 연간 생산량이나 정확한 투자 규모는 공개되지 않았다. 20억 달러를 5년으로 단순 나누면 연 ~4억 달러 규모다. GF의 2025년 연간 매출 67.9억 달러 대비 약 6% — 회사 전체를 뒤흔들 규모는 아니다.
하지만 margin 구조가 다르다:
- GF: 기존 mature fab의 추가 가동률이다. 추가 capex가 제한적이므로 incremental margin이 높다. GF의 2025년 gross margin(~25%) 위에, 장기 계약의 가동률 안정성이라는 보너스가 붙는다.
- TSMC: Interposer 제조 margin은 넘겨주지만, CoWoS 전체 패키징 시스템의 margin과 — 더 중요하게 — 고객에 대한 공급 보장력을 유지한다. CoWoS가 sold out인 상황에서 고객(NVIDIA, AMD, hyperscaler들의 custom ASIC)이 원하는 건 "언제 받을 수 있느냐"다. Interposer 공급이 늘어나면 TSMC의 패키징 슬롯 전체가 늘어난다.
- 고객: 사실상 '미국산 소스'라는 보험료를 지불한다. 이 보험료의 일부는 CHIPS Act 보조금으로 상쇄된다. TSMC 입장에서도 고객 이탈 방지 비용으로 보면 싸다.
즉, 이 딜의 진짜 가격은 20억 달러가 아니라 **"CoWoS 슬롯 1개를 더 파는 능력"**이다. Interposer 1장이 늘어나면 그 위에 올라가는 logic die + HBM 전체의 패키징 매출이 따라온다. Leverage가 interposer 원가의 수십 배다.
4. H1-2028 램프의 타이밍 — 병목 해소 궤도와 정확히 겹친다
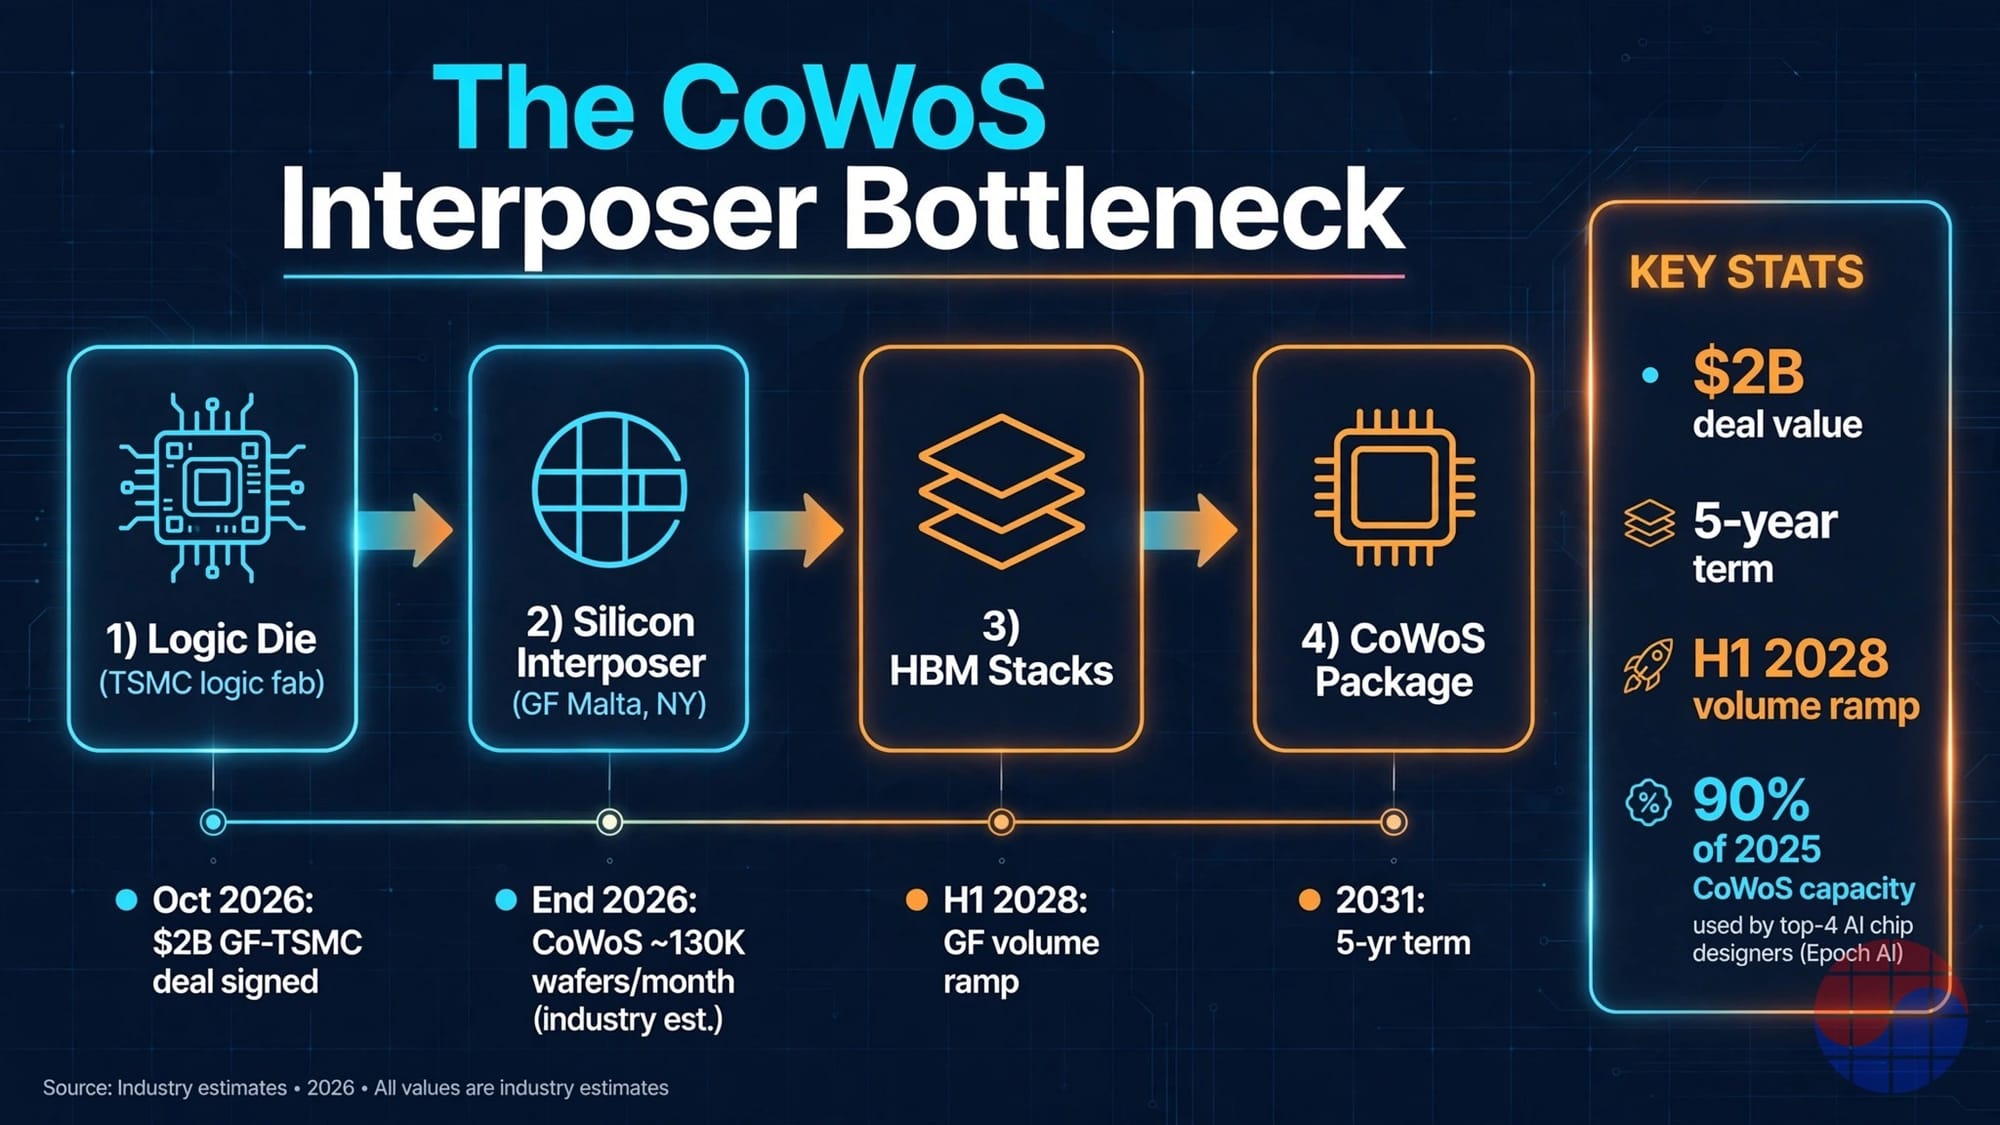
타임라인을 그려보자 (위 인포그래픽 참조):
- 2026년 10월: 계약 체결
- 2026년 말: CoWoS ~13만 장/월 (업계 추정치)
- 2027년: CoWoS capacity 60% 이상 추가 확장 계획, 업계에서는 2027년부터 심각한 부족이 완화되기 시작할 것으로 본다
- 2028년 상반기: GF Malta 양산 ramp 시작
- 2031년: 5년 초기 계약 만료
발표부터 양산까지 1년 반의 간극이 있다. 이건 fab 증설의 물리적 리드타임이다. 그리고 ramp 시점인 H1-2028은 TSMC의 CoWoS 확장 궤도가 정점에 이르는 구간과 겹친다. 두 가지 시나리오가 가능하다:
시나리오 A — Demand overshoot: AI capex가 2027-28년에도 꺾이지 않으면, 2028년에도 CoWoS는 타이트하다. 이 경우 GF interposer는 TSMC의 capacity 옵션 가치가 되고, 계약의 "향후 확장 프레임워크" 조항이 발동된다. GF가 price maker에 가까워진다.
시나리오 B — Digestion: AI 인프라 투자가 2027-28년 소화기에 들어가면, CoWoS 공급이 수요를 따라잡는다. 이 경우 GF의 미국산 interposer는 second-source price anchor가 된다. TSMC의 packaging margin에 하방 압력이 생기지만, 고객 입장에서는 공급 안정성이 확보된다.
어느 시나리오든 TSMC 입장에서는 나쁘지 않다. Overshoot이면 슬롯이 늘고, digestion이면 margin 압박을 외부 공급자에게 분산한다.
5. CHIPS Act onshoring의 경제학 — '미국산 인터포저'라는 국가 자산
GF는 CHIPS Act에서 최대 15억 달러의 직접 보조금을 확보했고(2024년 11월 최종 합의), Malta 캠퍼스를 10년 이상에 걸쳐 3배로 확장하는 계획을 갖고 있다. 뉴욕주의 Green CHIPS 프로그램 지원도 더해진다. GF의 Malta/Vermont 팹은 모두 Trusted Foundry 인증을 받았다.
이 계약으로 미국은 최초의 미국 내 CoWoS용 silicon interposer 공급원을 갖게 된다. 여기에 TSMC의 Arizona CoWoS 계획(향후)을 더하면, 미국 내 AI 패키징 파이프라인의 큰 그림이 그려진다. 물론 front-end logic die는 여전히 대만에서 만든다. 완전한 onshoring이 아니라 **'병목 구간의 onshoring'**이다. 지정학 리스크 관점에서 가장 취약한 고리(패키징)부터 미국으로 가져오는, 비용 대비 효과가 가장 큰 선택이다.
한국 관점에서 주목할 점: CoWoS 생태계의 분업이 넓어질수록 한국 OSAT·소재·장비 기업들의 진입 공간도 넓어진다. 이미 TSMC는 CoW(Chip-on-Wafer) front-end 공정의 일부를 OSAT(ASE, SPIL 등)에 외주하는 방향으로 움직이고 있고, 한국 소재·부품·장비 업체들과의 PO 논의도 진행 중이라는 보도가 있다. 국내에서는 nepes가 2.5D/3D chiplet 패키징과 fan-out 기술로 advanced packaging 영역을 넓히고 있고, LG Innotek은 AI 가속기용 대형 FC-BGA substrate를 KPCA Show 2026에서 공개했다. Yole Group에 따르면 high-end packaging 시장은 2031년까지 5배 가까이 성장할 전망이다. Interposer가 '미국산'이 되는 흐름과 별개로, oS(기판 실장)·소재·장비 구간은 여전히 아시아 — 그중 한국의 몫이 될 수 있는 영역이다.
Chase's Take
Synopsys에서 PrimeTime을 다루는 엔지니어이자 MBA 과정생으로서, 이 딜을 보며 가장 먼저 든 생각은 **"패키징이 드디어 주인공이 됐다"**는 것이다.
내가 업계에 들어왔을 때만 해도 packaging은 'back-end afterthought'였다. 설계가 끝나면 OSAT에 넘기는, 엔지니어링의 변방이었다. 그런데 지금 AI 가속기의 가격을 결정하는 건 logic die의 transistor 수가 아니라 CoWoS 슬롯을 언제 확보하느냐다. Epoch AI의 수치가 상징적이다 — 상위 4개 설계사가 logic die 생산의 12%만 쓰면서 CoWoS capacity의 90%를 가져간다. 가치사슬의 병목이 곧 가치사슬의 권력이다. MBA 교과서에서 배우는 그대로다.
두 번째로 인상적인 건 2018년의 결정이 2026년의 포지셔닝을 만들었다는 점이다. GF가 7nm를 포기했을 때 업계의 평가는 냉담했다. "최선단 경쟁에서 탈락했다"는 거였다. 하지만 그 결정 덕분에 GF는 mature-node에 집중했고, IBM 유산의 deep-trench 기술을 interposer용 내장 커패시터로 재활용할 수 있게 됐다. 버린 것(7nm)이 아니라 지킨 것(mature + deep-trench)이 20억 달러짜리 자산이 된 셈이다. 전략이란 결국 '하지 않기로 한 것'의 목록이다.
세 번째는 타이밍의 아이러니다. 메모리 쪽은 hybrid bonding으로 '더 촘촘하게 붙이는' density 게임을 하고 있는데, 이 딜은 정반대 방향이다 — '더 넓게, 더 많이 연결하는' logistics 게임이다. HBM이 아무리 좋아져도 interposer 없이는 패키지가 안 된다. AI 공급망에서 가장 '구식'인 부품(mature-node interposer)이 가장 '현대적'인 병목이 됐다. 기술의 최전선과 가치의 최전선은 같은 곳에 있지 않다.
마지막으로, 이 딜은 TSMC의 자신감을 보여준다. 병목 구간을 외부에 맡긴다는 건, **"우리의 해자는 interposer 제조가 아니라 CoWoS 시스템 전체의 설계·수율·고객 관계에 있다"**는 선언이다. Interposer는 commodity화될 수 있는 부품으로 보고, 시스템 통합 능력에 베팅한 것이다. 파운드리 1위가 '제조'가 아니라 'orchestration'으로 돈을 번다는 걸 보여주는 사례다.
Implications: 투자·경영 시사점
Foundry 고객 (NVIDIA, AMD, hyperscaler custom ASIC 팀)
- CoWoS 슬롯 확보가 제품 출시 일정의 결정 변수인 상황에서, 미국 내 interposer 소스는 공급망 리스크 분산 효과가 있다. 다만 H1-2028 ramp이므로 2027년까지의 타이트함은 그대로다. 2027년 물량은 지금 확보해야 한다.
OSAT (ASE, SPIL, Amkor 등)
- TSMC가 CoW front-end를 OSAT에 외주하는 흐름과 GF의 interposer 진입은 같은 방향이다 — CoWoS의 'foundry-captive' 해자가 균열을 내고 있다. OSAT 입장에서는 CoW 라인 투자(2026년 capex 배분)의 근거가 강화된다. 한국의 nepes처럼 2.5D/3D chiplet 역량을 갖춘 OSAT에게는 직접적인 기회다.
장비·소재·기판 공급사
- Interposer 생산 확대 = TSV/dicing/bonding 장비 수요, ABF·FC-BGA 기판 수요의 동반 확대다. LG Innotek의 대형 FC-BGA, 국내 소재·장비 업체들의 CoW 관련 PO 논의는 이 흐름의 수혜 구간이다. Yole Group의 high-end packaging 5배 성장 전망(2031년)과 궤를 같이한다.
투자자 관점
- GF (GFS): 20억 달러 backlog + 기존 fab 가동률 상승 = incremental margin 확대 스토리. 단, 금액 자체는 연간 매출의 약 6% 수준이므로 'game changer'가 아닌 'margin accretive diversifier'로 봐야 한다.
- TSMC: Capex를 건드리지 않고 병목을 푸는 자본 효율적 선택. 2026년 600~640억 달러 capex의 상당 부분이 advanced packaging에 투입되는 가운데, interposer 아웃소싱은 capex discipline의 신호다.
- 리스크: H1-2028 ramp까지 1년 반의 실행 리스크(qual·yield·장비 리드타임)가 있고, 시나리오 B(digestion)에서는 interposer가 가격 앵커가 되어 packaging margin을 압박할 수 있다.
FAQ
Q1. Silicon interposer란 정확히 무엇인가요?
A1. Logic die와 HBM stack을 한 패키지 안에서 연결하는 실리콘 '배선판'입니다. 수만 개의 미세 배선과 TSV(실리콘 관통 전극)로 칩들을 연결하며, transistor는 거의 없어 65nm급 mature 공정으로 만들 수 있습니다. CoWoS 패키지의 CoW(Chip-on-Wafer) 단계의 핵심 부품입다.
Q2. TSMC가 왜 직접 만들지 않고 GF에 맡기나요?
A2. 자본 배분의 문제입니다. TSMC의 600억 달러 이상 capex는 2nm ramp와 CoWoS mega-site 같은 frontier 투자에 우선 배분됩니다. Interposer는 mature-node 제품이라 GF의 기존 Malta 팹 가동률로 충당하는 게 양쪽 모두 capex 효율이 높습니다. GF는 2018년 7nm를 포기한 이후 mature-node specialist로, IBM 유산의 deep-trench 커패시터 기술까지 갖춰 기술적 fit도 맞습니다.
Q3. 20억 달러 계약이 GF 실적에 미치는 영향/은?
A3. 5년으로 나누면 연 ~4억 달러 규모로, GF 2025년 연간 매출(67.9억 달러)의 약 6%입니다. 다만 기존 fab의 추가 가동률이라 incremental margin이 높고, 장기 계약이라 가동률 안정성에 기여합니다. 금액보다 '미국 내 최초 CoWoS 인터포저 공급원'이라는 전략적 포지셔닝의 가치가 큽니다.
Q4. 이 계약이 AI 칩 부족 해소에 도움이 되나요?
A4. 직접적인 도움은 2028년 상반기 양산 ramp 이후부터입니다. 2027년까지의 CoWoS 타이트함은 TSMC 자체 증설(~13만 장/월 목표, 2027년 60% 이상 추가 확장 계획)로 대응해야 합니다. GF interposer의 의미는 단기 물량보다 중장기 공급망 다변화와 미국 내 생산 기반 확보에 있습니다.
더 읽어보기
이 딜의 지정학·산업사 배경이 궁금하다면, Chris Miller의 『Chip War』(2025년 페이퍼백 개정판 — "America's Chip Comeback" 챕터에서 CHIPS Act와 미국의 반도체 회귀를 다룹니다)가 가장 좋은 입문서입니다.
📖 Chip War: The Fight for the World's Most Critical Technology — Amazon에서 보기
이 링크로 구매 시 수수료가 발생할 수 있습니다.
면책: 본 글은 공개된 보도자료와 업계 자료를 바탕으로 한 분석이며, 투자 조언이 아닙니다. CoWoS capacity 수치와 시장 전망은 업계 추정치로 실제와 다를 수 있습니다.
관련 글