 VLSI Korea
Weekly Silicon: 사상 최대 실적, 하락한 주가 — 시장은 수요가 아니라 자금조달을 묻는다
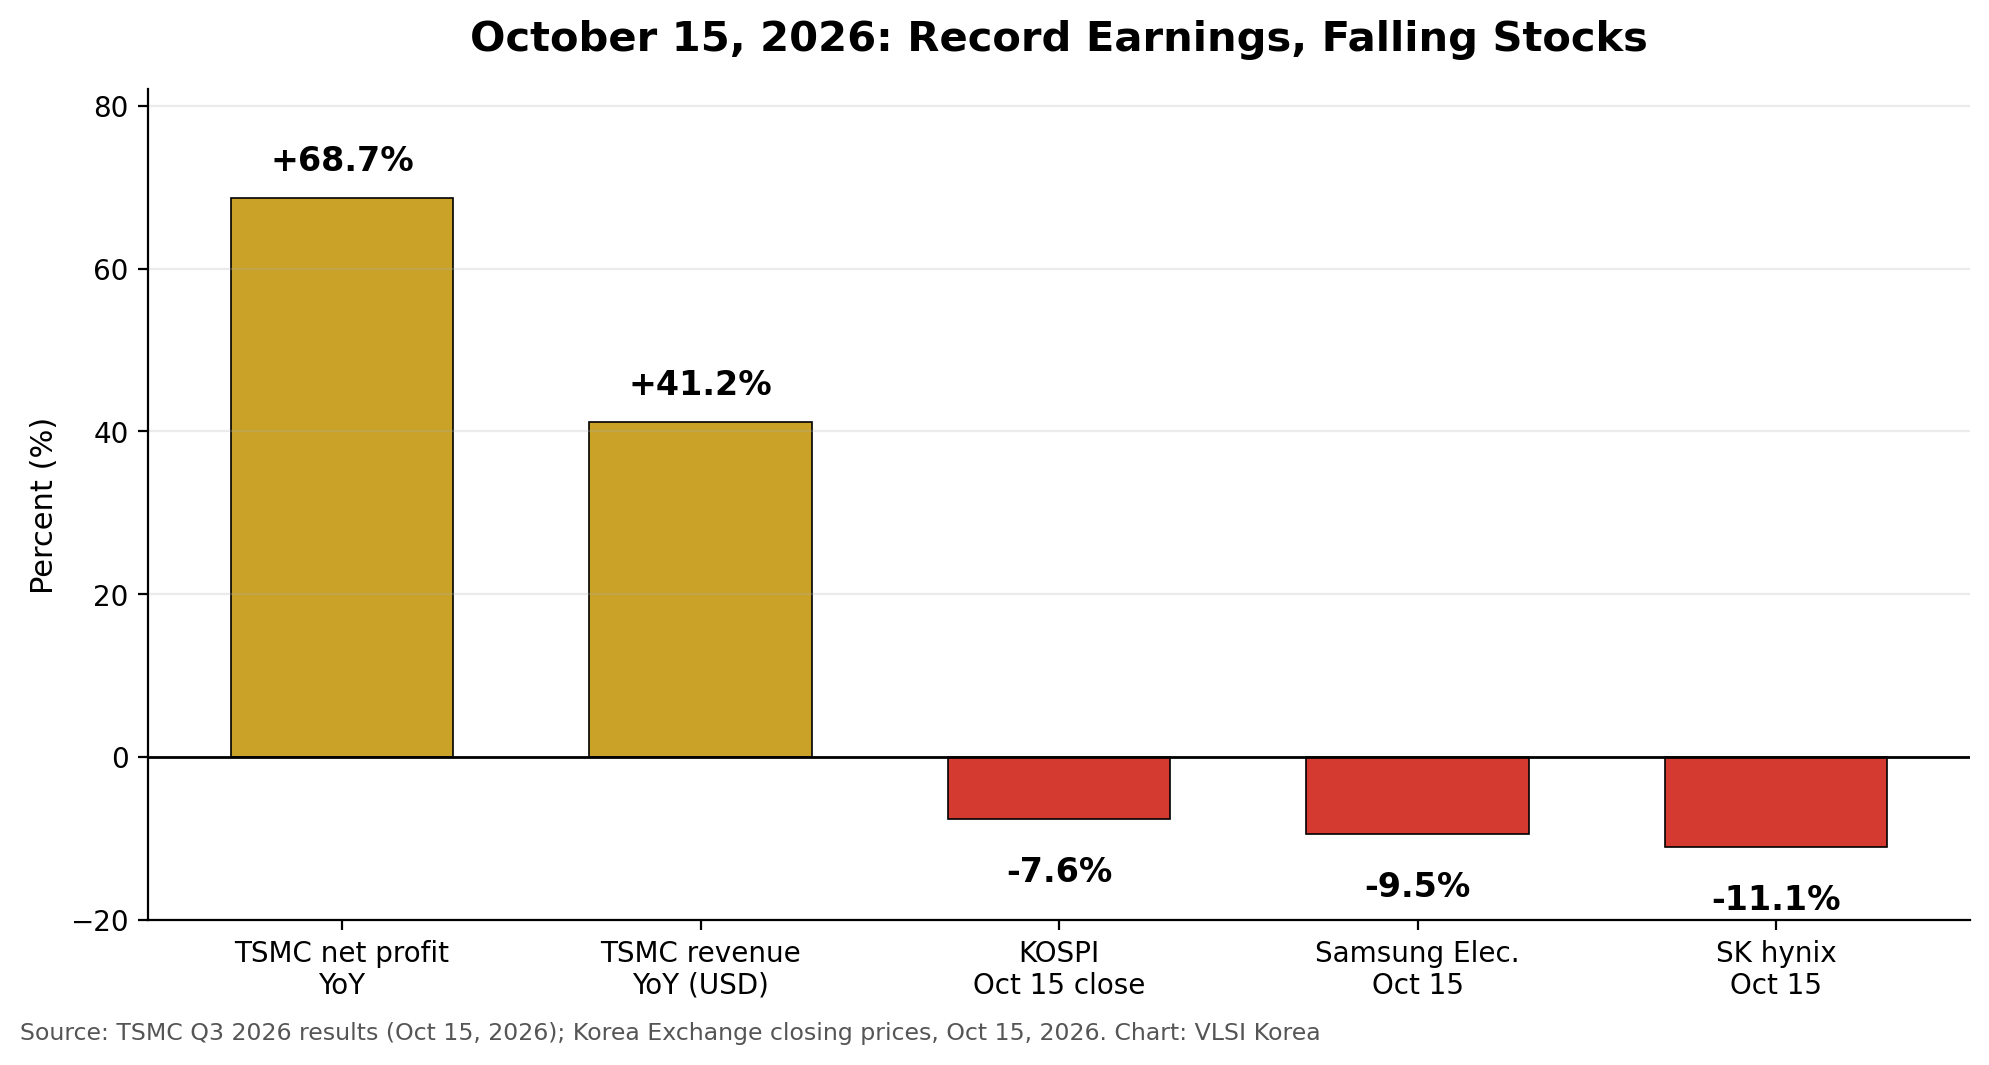
TSMC 순이익 +68.7% 사상 최대에도 코스피는 서킷브레이커와 함께 -7.57%. 시장은 AI 수요가 아니라 자금조달의 지속 가능성을 가격에 반영하기 시작했다. 2026년 10월 19일 기준 분석.


결론부터 말한다. 2026년 10월 13~19일 한 주는 AI 반도체 수요가 더 이상 시장의 질문이 아니라는 것을 증명했다. TSMC는 10월 15일 순이익이 전년 대비 68.7% 증가한 6개 분기 연속 사상 최대 실적을 발표했고, 반도체주는 그래도 하락했다. 같은 날 코스피는 서킷브레이커가 걸리며 7.57% 하락 마감했다. 시장은 이제 AI 수요가 진짜인지 묻지 않는다. 누가, 얼마의 자본 비용으로 이 구축 비용을 대는지를 묻는다. 수요 논쟁에서 자금조달 논쟁으로의 이동, 그것이 이번 주 반도체의 가장 중요한 이야기다.
질문이 바뀐 한 주
지난 3년간 반도체 하락에는 늘 같은 각주가 붙었다. AI 수요는 거품일지 모른다는 각주다. 2026년 10월 15일 발표된 실적은 그 각주를 지웠다. TSMC의 3분기 매출은 1조 4,942억 4천만 대만달러(미화 467억 2천만 달러)로 전년 대비 50.9% 증가했다. 순이익은 7,631억 대만달러로 68.7% 늘었다. 매출총이익률은 66.4%, 영업이익률은 58.7%였다. 경영진은 2026년 연간 매출 성장률 전망을 약 44%로 올렸고, 4분기 매출 가이던스로 미화 523억~543억 달러를 제시했다. 웨이저자 CEO는 수요가 공급 능력을 여전히 크게 웃돈다고 말했다.
그런데 시장은 반대로 움직였다. 코스피는 12시 38분 서킷브레이커가 발동된 끝에 5,554.22, 7.57% 하락으로 마감했다. 삼성전자는 9.48% 하락한 210,000원, SK하이닉스는 11.06% 하락한 1,262,000원이었다. 사상 최대 실적과 시장 거래 중단이 같은 날 겹치면, 시장이 가격에 반영하는 것은 실적이 아니다.
검증 포인트 1: 숫자는 문제가 아니었다
TSMC의 사업 구성을 보면 첨단 공정 사이클은 성숙이 아니라 가속 중이다. 3nm 공정은 3분기 웨이퍼 매출의 33%를 차지했다. 램프 초기인 2nm도 이미 8%다. HPC는 전체 매출의 68%에 도달했다. 회사는 2026년 capex 예산 미화 600억~640억 달러를 재확인했고, 2026~2028년 capex가 직전 3년보다 크게 늘어날 것이라고 밝혔다.
| TSMC 2026년 3분기 (10월 15일 발표) | 수치 |
| 매출 | NT$1,494.24B / USD 46.72B (전년 대비 +50.9%, 대만달러 기준) |
| 순이익 | NT$763.1B (+68.7%, 6개 분기 연속 사상 최대) |
| 매출총이익률 / 영업이익률 | 66.4% / 58.7% |
| 웨이퍼 매출 구성 | 3nm 33%, 2nm 8%, HPC 매출 비중 68% |
| 4분기 가이던스 / 연간 성장 | USD 52.3–54.3B / 2026년 약 +44% |
| 2026년 capex 예산 | USD 60–64B 재확인 |
수요 문제로는 이런 숫자가 나오지 않는다. 공급 부족이라야 나온다. 수요가 공급 능력을 웃돈다는 웨이 CEO의 발언은 어느 쪽이 제약인지 확인해 준다.
검증 포인트 2: 매도의 이유는 돈의 가격이었다
세 가지 사실이 이번 매도가 펀더멘털이 아닌 자금조달에서 비롯됐음을 보여준다. 첫째, 외국인은 10월 15일 하루에만 한국 주식을 3조 6,241억 원 순매도했고, 10월 1~15일 누적 순매도는 17조 8천억 원에 달했다. 매도는 지수를 떠받치는 메모리 두 종목에 집중됐다. 둘째, 미국 9월 소비자물가는 전년 대비 3.7% 올라 전망을 웃돌았고, 고금리가 길어질 수 있다는 우려가 되살아났다. AI 인프라는 세계에서 가장 금리에 민감한 capex 프로그램이다. 현금이 돌아오기 몇 년 전부터 돈을 빌려 짓기 때문이다. 셋째, 밸류에이션 수치가 극단적이다. 10월 14일 기준 삼성전자의 12개월 선행 PER은 3.61배, SK하이닉스는 3.22배로, 통상 범위인 8~9배를 크게 밑도는 5년 만의 최저 수준이다.
선행 PER 3배 수준은 시장이 다음 분기 수요 약세를 예상한다는 뜻이 아니다. 그 실적을 만들어 내는 지출이 얼마나 오래 조달될 수 있는지를 의심하므로, AI 이익을 정상 배수로 자본화하기를 거부한다는 뜻이다. 자금조달 논쟁의 국면에서는 할인율 논쟁이 수요 논쟁을 매번 이긴다.
검증 포인트 3: 삼성은 경쟁사에 베이스 다이를 맡겼다
이번 주의 두 번째 구조적 신호는 10월 18일에 나왔다. 로이터는 서울경제를 인용해 삼성전자가 NVIDIA의 차세대 커스텀 HBM인 NVHBM의 베이스 다이 생산에 TSMC의 3nm 공정을 사용할 것이라고 보도했다. 성사되면 HBM 제조 단계에서 삼성과 TSMC가 협력하는 첫 사례다. 보도에 따르면 NVIDIA는 삼성전자, SK하이닉스, Micron 세 회사 모두에 NVHBM 베이스 다이에는 TSMC 공정을, 코어 다이에는 6세대(1c) DRAM을 쓰도록 요청했다. 삼성전자는 이 보도를 확인하지 않았다. 보도상 삼성은 표준 HBM과 다른 고객용 제품에는 자체 턴키 모델을 유지하고, TSMC 캐파가 부족할 경우에 대비해 자체 파운드리를 대안으로 검토 중이다.
라이벌 구도라는 헤드라인을 걷어내면 엔지니어링 논리가 선명하다. NVIDIA에 따르면 커스텀 메모리 컨트롤러를 베이스 다이로 옮긴 NVHBM은 표준 HBM4E 대비 대역폭 최대 30% 증가, HBM 전력 최대 15% 절감, XPU 컴퓨트 다이 면적 최대 25% 확대를 제공한다. 세 공급사가 베이스 다이 구현을 공통화하면 구매자는 인증 부담과 공급 리스크를 줄일 수 있다. 최대 고객이 메모리의 로직 층을 표준화하는 국면에서는, 메모리 사업부와 파운드리를 모두 가진 IDM조차 수직계열화의 자존심보다 표준화가 앞선다. 베이스 다이는 로직 제품이 되어 가고 있고, 로직 제품은 가장 강한 로직 공정으로 끌린다.
검증 포인트 4: HBM이 DRAM 웨이퍼 예산을 먹어 치운다
캐파 배경은 이야기를 더 조인다. 로이터 보도에 따르면 삼성전자 김태우 부사장은 9월 29일 HBM이 2027년 DRAM 생산자의 웨이퍼 캐파에서 차지하는 비중이 현재 약 20%에서 30%에 육박할 것이라고 말했다. 웨이퍼 비중이 HBM으로 1%포인트 이동할 때마다 범용 DRAM은 더 타이트해지고, 메모리 가격은 지지되며, 메모리 산업 전체의 자본 집약도는 올라간다. 자금조달 질문이 분기마다 더 중요해지는 이유가 정확히 이것이다. 구축 규모는 커지는데, 시장이 그 자금을 대는 대가로 요구하는 가격은 올라가고 있다.
다음 주 체크포인트
- 삼성전자·SK하이닉스 실적 (10월 하순): HBM 매출 공개 범위와 2027년 capex 발언이 선행 PER 3배가 공포인지 선견인지를 가른다.
- 하이퍼스케일러 capex 가이던스: AI 인프라 예산을 줄이면 자금조달 가설이 확인되고, 다시 올리면 반박된다.
- 미국 금리와 물가 후속 흐름: 9월 CPI +3.7%가 이번 주의 톤을 정했다. 정책 대응이 다음 주의 할인율을 정한다.
- NVHBM 보도 확인 여부: 삼성전자, SK하이닉스, Micron 중 어느 한 곳이라도 TSMC 베이스 다이 보도를 확인하거나 부인하는지 본다.
- 중국 DRAM의 진전: CXMT의 기술 진전 주장은 이번 주 매도 압력의 일부였고, 범용 DRAM 가격의 변수로 남아 있다.
자주 묻는 질문
TSMC가 사상 최대 실적을 냈는데 왜 반도체주는 하락했나?
시장이 수요가 아니라 자금조달의 지속 가능성을 가격에 반영하기 때문이다. TSMC의 2026년 3분기 순이익은 10월 15일 발표 기준 전년 대비 68.7% 증가한 7,631억 대만달러였지만, AI 인프라 조달 비용 우려와 예상보다 높은 미국 물가(9월 전년 대비 +3.7%)가 같은 날 밸류에이션을 눌렀다.
2026년 10월 15일 코스피는 얼마나 하락했나?
코스피는 12시 38분 서킷브레이커가 발동된 뒤 5,554.22로 7.57% 하락 마감했다. 삼성전자는 9.48%, SK하이닉스는 11.06% 하락했고, 외국인은 이날 3조 6,241억 원을 순매도했다.
NVHBM은 무엇이고, 삼성은 왜 TSMC 3nm를 쓴다는 보도가 나왔나?
NVHBM은 NVIDIA의 메모리 컨트롤러를 베이스 다이에 통합한 커스텀 HBM 설계다. 로이터는 2026년 10월 18일 서울경제를 인용해, 구현 표준화를 위해 NVIDIA가 세 메모리 공급사 모두에 NVHBM 베이스 다이용 TSMC 3nm 공정 사용을 요청했다고 보도했다. NVIDIA는 표준 HBM4E 대비 대역폭 최대 30% 증가, 전력 최대 15% 절감을 제시한다. 삼성전자가 확인한 내용은 아니다.
2027년 HBM은 DRAM 캐파의 얼마나를 차지하나?
로이터 보도에 따르면 삼성전자 김태우 부사장은 2026년 9월 29일, HBM 비중이 현재 약 20%에서 2027년 DRAM 웨이퍼 캐파의 30%에 육박할 것이라고 말했다.
Disclosure
이 글은 정보 제공 목적의 분석이며 투자 조언이 아니다. 수치는 2026년 10월 15일 발표된 TSMC 3분기 실적, 2026년 10월 15일 한국거래소 시장 데이터, 본문에 표기한 2026년 10월 18일자 보도에 근거한다. 데이터 기준일은 2026년 10월 19일이다. NVHBM 베이스 다이 건은 보도된 계획이며 회사가 확인한 발표가 아니다.
📩 VLSI Korea 뉴스레터 구독하기
매일 발행되는 반도체 심층 분석을 이메일로 가장 먼저 받아보세요. 구독은 무료입니다.


