30초 요약: 케이씨텍(281820)이 이틀 연속 급등했습니다. 10월 6일 +16.74%(92,000원→107,400원)에 이어 10월 7일 오전 장중에도 +12.85%(121,200원, 09:40 기준) — 이틀간 +31.7%입니다. 직접적인 계기는 ① 미국 ETF 운용사가 차기 AI 수혜주로 한국 반도체 장비·소재주를 지목(머니투데이 10/6), ② 삼성전자 반도체 제조장비 약 402억원 수주(2026-08~2027-06, 매출의 10.49%), ③ 앱솔릭스 유리기판용 CMP 슬러리·장비 공급, ④ 하반기 SK하이닉스 supercritical cleaning 장비 공급 예정입니다. 다만 2분기 어닝 미스(영업이익 235억원, DB증권 예상 366억원 하회)라는 반대 논거도 분명합니다.
Chase's Take — 오늘 오전 장면에서 제가 주목한 건 '동행'이 아니라 '분화'입니다. 어제(10/6)는 장비 테마가 다 같이 올랐지만(주성엔지니어링 +17.5%, 테스·원익IPS 강세), 오늘 오전에는
삼성전자 반도체 제조장비 약 402억원 (계약기간 2026-08-11~2027-06-30, 최근 매출의 10.49%)왜 올랐나: 4가지 동력
1. 미국 ETF 운용사, AI 다음은 한국 장비·소재
머니투데이 고래사냥(10/6)에 따르면 미국 ETF 운용사가 차기 AI 수혜주로 반도체 장비와 소재주를 거론하며 관련 종목 관심이 높아졌습니다. 케이씨텍은 이 기사에서 16.74% 급등주로 지목됐
시장 맥락
연휴 후 첫 거래일이었던 10월 6일, 코스피는 +0.3%(7,022.87), 코스닥은 +2.5%(915.91)로 마감했고 반도체 장비 테마가 시장을 주도했습니다. 9월 말에도 반도체 장비 테마가 하루 +3.18% 오르며 반등(테스 +18.53%, 피에스케이홀딩스 +15.96%, 이오테크닉스 +12.81%)한 바 있어, 장비주 랠리는 2주째 이어지는 중입니다. 미국 쪽에서는 10월 6일(현지시간 10/5) 반도체 훈풍 — 샌디스크 +11.90%, SK하이닉스 ADR +8.14%, 마이크론 +6.10% — 이 아시아 장비주로 번졌습니다.
반대 논거: 이건 알고 가야 한다
2분기 어닝 미스: 영업이익 235억원은 DB증권 예상치 366억원을 크게 밑돌았고, 매출 1,127억원도 예상 1,626억원에 못 미쳤습니다. 성장 스토리가 훼손된 건 아니지만 기대 선반영 구간이라는 지적이 나오는 이유입니다.
이틀 +31.7% 단기 과열: 전일 종가 대비 13%에 달하는 오전 급등은 변동성 확대 구간입니다. 장비 테마가 2주째 랠리 중이라 차익 매물도 만만치 않습니다.
목표주가에 근접: D
자주 묻는 질문
케이씨텍 주가가 이틀 만에 31% 오른 이유는 뭔가요?
네 가지가 겹쳤습니다. 첫째, 미국 ETF 운용사가 차기 AI 수혜주로 한국 반도체 장비·소재주를 지목했습니다. 둘째, 삼성전자와 약 402억원 규모의 반도체 제조장비 공급계약을 체결했습니다. 셋째, 앱솔릭스에 유리기판용 CMP 슬러리와 장비를 공급하고 있습니다. 넷째, 하반기에 SK하이닉스에 supercritical cleaning 장비를 공급할 예정입니다. 연휴 휴장 뒤 지연된 매수세가 몰린 측면도 있습니다.
CMP 슬러리·장비가 왜 중요한가요?
CMP(Chemical Mechanical Polishing)는 웨이퍼 표면을 화학·기계적으로 갈아 평탄하게 만드는 공정으로, HBM 적층 단수가 늘어날수록 공정 횟수가 증가합니다. 케이씨텍은 장비뿐 아니라 공정에 소모되는 슬러리(연마액)도 직접 만들어 팝니다. 장비는 팹 증설 사이클을 타지만 슬러리는 가동률에 비례하는 반복 매출이라 실적의 바닥이 다르다는 평가를 받습니다.
케이씨텍 실적은 정말 좋아지고 있나요?
방향은 개선 중입니다. 2026년 1분기 매출 1,561억원·순이익 316억원으로 전년 동기(매출 776억원·순이익 78억원) 대비 순이익이 4배로 뛰었습니다. 다만 2분기(매출 1,127억원·영업이익 235억원)는 DB증권 예상치(1,626억원·366억원)를 밑돌아, 시장의 관전 포인트는 3분기 실적 회복 여부입니다.
케이씨텍 지금 들어가도 되나요?
이 글은 매수·매도를 권유하지 않습니다. 체크할 것은 세 가지입니다. ① 삼성전자 3분기 잠정실적(10/8 예정)에서의 CAPEX 톤 ② SK하이닉스 supercritical cleaning 장비의 실제 발주 확정 ③ 이틀간 31% 급등에 따른 단기 변동성입니다. 원본 수치는 DART 전자공시에서 직접 확인하시기 바랍니다.
이 글은 투자 정보 제공 목적이며, 특정 종목의 매수·매도를 권유하지 않습니다. 수치의 원본은 DART 전자공시와 증권사 리포트에서 직접 확인하시기 바랍니다.
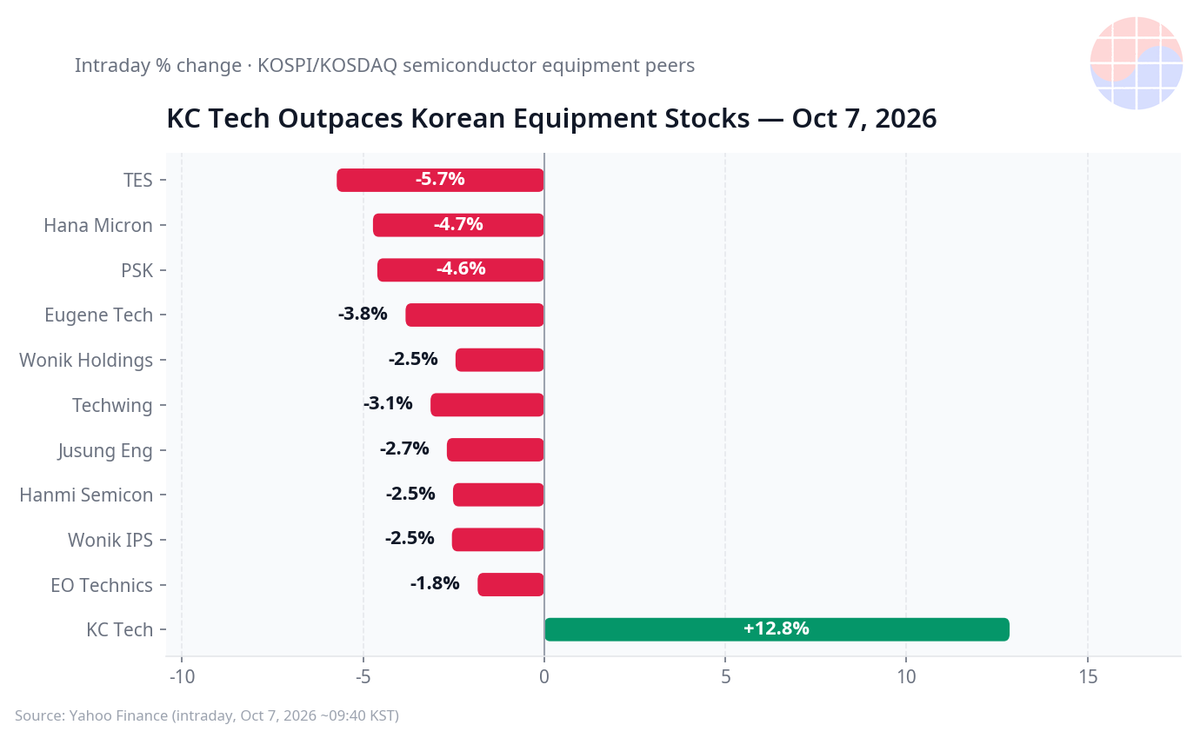
국내 반도체 장비주 장중 등락률 — VLSI Market 자체 집계 (10/7 오전 09:40 KST 기준)
10/6에는 장비 테마가 동반 강세(주성엔지니어링 +17.51%, 테스·원익IPS 강세)였지만, 10/7 오전에는 케이씨텍만 급등하고 동종 장비주들은 하락하는 분화가 나타났습니다. 어제 함께 올랐던 주성엔지니어링은 오늘 오전 -2.7%, 테스 -5.7%, PSK -4.6%, 하나마이크론 -4.7%입니다. 돈이 '장비 테마 전반'에서 'CMP·슬러리 구조'로 좁혀 들어가는 모습입니다. (주성엔지니어링 10% 급등 분석 — 10/6 발행)
B증권 목표주가 127,000원까지의 여력은 현재가(121,200원) 기준 약 5%입니다. 증권사 기대치가 이미 가격에 상당 부분 반영된 상태입니다.
휴장 캐치업 성격: 10/2~10/5 휴장 동안의 글로벌 반도체 훈풍이 10/6~10/7에 몰려 반영된 측면이 있습니다. 자체 뉴스(신규 수주 공시 등) 없이 시장 베타로만 오르는 구간이 이어질지는 미지수입니다.
앞으로 확인할 3가지
무엇을
언제
어디서
의미
삼성전자 3Q 잠정실적의 메모리·CAPEX 톤
10/8 예정
언론·증권가
CAPEX 상향이면 장비주 랠리 연장, 하향이면 차익 구간
SK하이닉스 supercritical cleaning 장비 발주 확정
하반기
DART 공시
삼성 402억원 수주에 이은 두 번째 실수주
3분기 실적, 2분기 미스 회복 여부
11월 중순
DART 잠정실적
DB증권 예상치 하회 이후 회복 궤도 확인
습니다. 같은 맥락에서 주성엔지니어링(+17.51%)도 동반 강세였습니다. 연휴 휴장(10/2~10/5) 기간 글로벌 반도체주(엔비디아 신고가 등)가 강했던 만큼, 휴장 뒤 첫 거래일에 밀린 매수세가 한꺼번에 들어온 구조입니다.
2. 삼성전자에 장비 402억원 실제 수주
케이씨텍은 2026년 8월 11일부터 2027년 6월 30일까지 약 401.6억원 규모의 반도체 제조장비 공급계약을 삼성전자와 체결했습니다. 최근 매출의 10.49%에 해당하는 실수주로, 단순 기대가 아니라 확정 매출 파이프라인입니다. 장비주에서 수주는 실적 가시성을 직접 올리는 변수입니다.
3. 유리기판 모멘텀: 앱솔릭스에 CMP 슬러리·장비 공급
케이씨텍은 앱솔릭스(Absolics, SKC 자회사)에 유리기판용 CMP 슬러리와 CMP 장비를 공급하고 있습니다. 유리기판은 AI 서버용 차세대 패키징 기판으로 꼽히며, 장비와 소재(슬러리)를 동시에 대는 구조는 케이씨텍의 핵심 차별점입니다. HBM 적층 단수 증가(16~20단)와 advanced packaging 확대로 CMP 공정 수요가 늘어나는 흐름과 맞물립니다.
4. SK하이닉스 supercritical cleaning 장비 공급 예정
하반기에 SK하이닉스에 supercritical cleaning 장비를 공급할 예정입니다. 여기에 삼성전자 지분 약 4.9% 보유, 100억원 규모 자사주 매입 완료 등 신뢰 신호도 붙어 있습니다. 1분기 실적(매출 1,561억원, 순이익 316억원 — 전년 동기 대비 순이익 4배)이 뒷받침되면서 실적+수주+모멘텀이 겹친 구간입니다.
DB증권 목표주가 127,000원 (6/30 리포트, 기존 50,000원→127,000원 상향)
다음 확인 시점
삼성전자 3Q 잠정실적 (10/8 예정), SK하이닉스 supercritical cleaning 장비 발주
케이씨텍 혼자 +13%이고 동종 장비주들은 오히려 하락(테스 -5.7%, PSK -4.6%, 하나마이크론 -4.7%)했습니다. 해석은 하나예요: 시장이 지금 사는 건 '장비'가 아니라 'CMP + 슬러리'의 반복 매출 구조입니다. 장비는 팹 증설 사이클에 따라 출렁이지만, 슬러리는 깎을 때마다 소모되는 소모품이라 실적의 바닥이 다릅니다. DB증권이 2027년 영업이익 전망을 902억원에서 2,011억원으로 올린 것도 이 구조를 본 겁니다. 다만 이틀 +31.7%는 연휴 휴장(10/2~10/5) 뒤 지연 반영 + 기대 선반영 구간입니다. 확인할 건 삼성전자 3분기 잠정실적(10/8 예정)에서의 CAPEX 톤과, SK하이닉스 supercritical cleaning 장비의 실제 발주 확정 — 이 두 개가 402억원 삼성 수주의 뒤를 잇는 '두 번째 실수주'입니다.
회원 가입과 Ghost의 쿠키 없는 1차 통계는 동의 없이도 작동합니다. 동의하면 Google Analytics와 Google 광고, Trivet 유입 측정, 푸시 알림, TradingView 시세 위젯을 사용합니다.Membership signup and Ghost's cookie-free first-party analytics work without consent. Accepting enables Google Analytics and advertising, Trivet attribution, push notifications, and the TradingView market widget.
 VLSI Korea