 VLSI Korea
Substratos ABF dissecados: a física, o duplo monopólio e a aposta de US$ 2,8 bilhões de NVIDIA e Tesla
O que decide se um acelerador de IA sai da fábrica é o substrato ABF — e mais de 95% do seu filme vem de uma única empresa japonesa. Por dentro da física, do duplo monopólio e do coinvestimento de NVIDIA e Tesla.


O resumo de 30 segundos
- A conclusão primeiro: o que hoje decide se um acelerador de IA sai da fábrica não é o die da GPU nem a memória HBM. É o substrato que fica embaixo — e o filme isolante dentro desse substrato vem, em mais de 95%, de uma empresa japonesa de temperos, a Ajinomoto.
- Em 21 de outubro de 2026, a Samsung Electro-Mechanics (SEMCO) e a NVIDIA anunciaram oficialmente uma parceria estratégica para coinvestir em linhas dedicadas de FC-BGA nas plantas da SEMCO em Sejong e Busan. No dia seguinte, a Reuters informou que a NVIDIA (cerca de ₩2,6 trilhões) e a Tesla (cerca de ₩1,1 trilhão) estão colocando, juntas, ₩3,7 trilhões (US$ 2,8 bilhões) na expansão da SEMCO. Agora são as empresas de chips que financiam fábricas de substrato.
- A matemática da demanda é brutal. Um substrato grande de IA tem cerca de 3,5x a área e 3x as camadas de ABF de um substrato convencional — aproximadamente 10x o consumo de filme (relatório integrado de 2025 da Ajinomoto). Pela métrica da Ibiden, a carga de processo de um substrato de IA sobe para 1,8x o nível de 2024 em 2026 e para 2,5x em 2028.
- As projeções de déficit de oferta variam entre instituições, mas concordam na direção. O Morgan Stanley vê a oferta 9,3% abaixo da demanda em 2027 e 13,7% em 2028, com aumentos de preço acima de 25% em 2027. O BofA é mais pessimista: déficits de 7%, 14% e 19% entre 2026 e 2028.
- Os substratos de vidro não vão matar o ABF. O vidro substitui apenas o núcleo (core) do substrato; as camadas de build-up por cima continuam sendo filme ABF. O gargalo da Ajinomoto sobrevive até a década de 2030.
Este é o complemento técnico da nossa análise de 17 de outubro, "Escassez de oferta de substratos ABF", que seguiu o dinheiro — corridas por capacidade e margens. Este artigo disseca o substrato em si: a química do filme, a física do processo, a aritmética do rendimento (yield) e a estrutura de um duplo monopólio.
Prólogo: por que empresas de chips estão financiando uma fábrica de substratos com US$ 2,8 bilhões
Em 21 de outubro de 2026, na GTC em Berlim, a SEMCO e a NVIDIA oficializaram a parceria (anúncio da SEMCO; TheElec). Três elementos importam. Primeiro, as duas empresas vão coinvestir para construir capacidade dedicada de substratos de encapsulamento para IA (FC-BGA) nas unidades da SEMCO em Sejong e Busan, na Coreia. Segundo, a SEMCO vai fornecer substratos para os chipsets de computação de IA e os switches de rede para data centers da NVIDIA por vários anos a partir de 2026. Terceiro, os volumes crescem a uma taxa anual de dois dígitos e, até 2028, espera-se que a NVIDIA responda por uma fatia significativa de toda a capacidade de substratos de encapsulamento da SEMCO.
Colado ao acordo há um detalhe técnico fácil de passar batido: MLCCs e capacitores de silício embutidos dentro do substrato. A ideia é eliminar o ruído de alimentação diretamente sob o die — uma combinação que só a SEMCO pode oferecer, porque ela é, ao mesmo tempo, a maior fabricante mundial de MLCCs e uma produtora de primeira linha de FC-BGA. O CEO da SEMCO, Chang Duck-hyun, resumiu como a combinação da "competitividade avançada de manufatura de FC-BGA com uma tecnologia de MLCC de alta confiabilidade sem igual". Debora Shoquist, EVP de Operações da NVIDIA, disse que o trabalho "amplia nossa rede de parceiros de substrato e adiciona capacidade de manufatura".
No dia seguinte, a Reuters — citando uma reportagem do Maeil Business Newspaper — preencheu os valores. Um financiamento de clientes de cerca de ₩3,7 trilhões (US$ 2,8 bilhões) sustenta a expansão da SEMCO em Sejong: aproximadamente ₩2,6 trilhões da NVIDIA e ₩1,1 trilhão da Tesla. A estrutura da Tesla, segundo a reportagem, é uma linha dedicada em Sejong fornecendo substratos para seus chips de IA de direção autônoma e do robô humanoide Optimus por cinco anos, de 2029 a 2033. Em outras palavras, os clientes estão financiando uma fatia grande da parcela de ₩4,27 trilhões de Sejong dentro do programa de ₩6,78 trilhões que a SEMCO anunciou em 28 de setembro (os outros ₩2,51 trilhões vão para Hai Phong, no Vietnã). Os contratos de longo prazo divulgados pela SEMCO desde maio já somam sete acordos, no valor acumulado de ₩4,3 trilhões.
Por que isso acontece? Porque os prazos de entrega (lead times) de FC-BGA saltaram de um normal de ~12 semanas para 48-56 semanas (estimativa da Hana Securities), a utilização de substratos da SEMCO rodou a 89% no primeiro semestre de 2026 (a da LG Innotek, segundo relatos, a 94%), e um FC-BGA de servidor tem mais de 4x a área e mais de 2x o número de camadas de um de PC — algo que só um punhado de empresas no planeta consegue fabricar. Este é um mercado em que os clientes cofinanciam fábricas para reservar capacidade. Para entender o porquê, é preciso entender o que um substrato realmente faz.
Capítulo 1. O substrato é uma placa-mãe dentro do encapsulamento
Um die de semicondutor não consegue falar com o mundo sozinho. Os pads de conexão no die ficam espaçados por dezenas de micrômetros; as trilhas de uma placa-mãe ficam espaçadas por centenas de micrômetros a milímetros. O substrato do encapsulamento é o tradutor através dessa diferença de quase três ordens de grandeza. Ele faz quatro trabalhos.
Primeiro, fan-out. Ele espalha dezenas de milhares de conexões do die para fora, até um pitch que a placa consegue aceitar. Nos encapsulamentos de aceleradores de IA, o número de sinais que um substrato roteia saiu da casa dos milhares para a casa das dezenas de milhares.
Segundo, entrega de energia. Um acelerador moderno consome mais de 1.000W a cerca de um volt — correntes na ordem de 1.000 ampères. Nesse ponto, a resistência e a indutância do caminho de alimentação viram desempenho. É por isso que a SEMCO embute MLCCs e capacitores de silício dentro do substrato: mover o capacitor de desacoplamento de milímetros de distância para centenas de micrômetros sob o die corta o ruído de alimentação onde ele nasce.
Terceiro, integridade de sinal. As lanes de NVLink e SerDes cruzam o substrato a dezenas ou centenas de gigabits por segundo. A constante dielétrica (Dk) e a tangente de perda (Df) do material isolante definem perda e distorção. O ABF virou o padrão de ponta em parte pela baixa perda dielétrica e pela superfície lisa, que melhora a adesão do cobre e reduz as perdas por efeito pelicular (skin effect).
Quarto, suporte mecânico e o caminho térmico. A soldagem por refluxo (reflow) chega a cerca de 250°C. Ao longo desse ciclo, o substrato precisa manter o encapsulamento plano o suficiente para que dezenas de milhares de conexões de bump sobrevivam. Como mostra o Capítulo 5, é esse quarto trabalho que está batendo primeiro no seu limite físico.
Chame pelo nome certo: o substrato é uma segunda placa-mãe, encolhida dentro do encapsulamento. À medida que os chips ficam maiores, mais rápidos e mais quentes, a dificuldade dessa placa-mãe interna está alcançando a do próprio chip.
Capítulo 2. O que o ABF realmente é: o molho secreto de uma empresa de temperos
1996: o pedido da Intel. 1999: produção em massa.
O ABF (Ajinomoto Build-up Film) é o filme isolante intercamadas feito pela Ajinomoto Fine-Techno, subsidiária da Ajinomoto — a empresa que comercializou o glutamato monossódico (MSG). A origem é uma encomenda de 1996 da Intel, que precisava de um isolante em forma de filme para os substratos de CPU da geração seguinte. A abordagem vigente — aplicar resina líquida e secar, um lado de cada vez — sofria com uniformidade de espessura e contaminação por partículas. Os pesquisadores da Ajinomoto (Shigeo Nakamura, hoje presidente da empresa, estava na equipe) transformaram o material em filme, e a produção em massa começou em 1999, para o Pentium III. Laminar o filme a vácuo nos dois lados de um painel de uma só vez simplificou o processo, e despachar o verniz revestido sobre o filme — em forma congelada — foi uma ideia de manufatura que a indústria de semicondutores não tinha imaginado, e uma empresa de alimentos, sim.
Que uma empresa construída sobre a química de aminoácidos tenha acabado no topo de um material de semicondutores não é acidente. O núcleo do ABF é uma formulação: mais de dez matérias-primas — resina epóxi, endurecedores, partículas de carga inorgânica — misturadas e dispersas de forma uniforme. Internamente, é chamado de "molho secreto" (secret sauce). Materiais orgânicos e inorgânicos não se misturam naturalmente; dispersá-los de maneira uniforme atingindo ao mesmo tempo as metas de dielétrico, expansão térmica, furação a laser e adesão ao cobre é o ofício acumulado. A formulação é o desempenho.
O ABF em números
| Propriedade | Nível representativo | Por que importa |
|---|---|---|
| Participação de mercado | Mais de 95% (número da empresa) | Na prática, fonte única para filme de build-up de grau CPU/GPU |
| Constante dielétrica (Dk) | ~3,2-3,5 | Dk menor significa menos atraso e perda para sinais de alta velocidade |
| Capacidade de linhas finas | Line/space até ~5 µm (SAP) | Limite subtrativo de 75 µm → SAP de 15 µm → classe de ~5 µm hoje |
| Famílias de grades | GL (baixa perda), GX (padrão), GZ (baixo CTE) e outras | Grades específicas por cliente aprofundam o aprisionamento (lock-in) |
| Formato | Rolos de filme | Laminado pelos fabricantes de substrato nas camadas de build-up |
Repare na estratégia de grades. A Ajinomoto codesenvolve grades ajustadas ao processo de cada cliente. Para um fabricante de substrato, trocar de filme significa reajustar laminação, laser, metalização e inspeção — e depois requalificar junto ao cliente final, um processo que leva de 18 a 24 meses. O fosso mais profundo não é a receita; é que ninguém pode se dar ao luxo de trocar. A Sekisui Chemical é a única outra fornecedora com um filme de build-up produzido em massa e compatível com SAP, e sua participação fica na casa de um dígito baixo.
Os transistores encolheram ordens de grandeza em 27 anos. O filme embaixo deles teve um único fornecedor durante todo esse tempo.
Capítulo 3. Como um FC-BGA é feito: um ciclo de oito etapas, repetido
Um substrato ABF não é construído em um único processo. Ele é construído em um ciclo, repetido uma vez por camada. No centro fica um núcleo rígido — tecido de fibra de vidro impregnado com resina, revestido de cobre. As camadas de build-up são empilhadas nas duas faces. Aprenda a notação: "10-X-10" significa dez camadas de build-up de cada lado do núcleo, cerca de vinte camadas no total. No roadmap da Ibiden, os substratos para servidores de IA passam de 10-X-10 em 2026 para 12-X-12 em 2028 e 14-X-14 a partir de 2030.
- Fabricação do núcleo: furos são perfurados e metalizados através do laminado revestido de cobre para formar a fiação do núcleo. A rigidez e a expansão térmica do núcleo governam o empenamento (warpage) de tudo que fica acima dele.
- Laminação: o filme ABF é laminado a vácuo sobre a superfície. Uma única bolha presa é um defeito.
- Cura: o calor endurece o filme, transformando-o em uma camada isolante.
- Vias a laser: lasers de CO₂ ou UV perfuram microvias de dezenas de micrômetros de largura — os caminhos verticais entre as camadas.
- Desmear: o resíduo de resina carbonizado pelo laser é removido quimicamente. Se falhar aqui, a metalização não adere.
- Metalização semente (seed): o cobre químico (electroless) deposita uma fina camada semente.
- Padronização SAP: a fotolitografia define o circuito; a metalização eletrolítica faz o cobre crescer só onde é necessário — o processo semiaditivo (semi-additive process) que a superfície lisa do ABF tornou prático, e a fonte da sua vantagem em linhas finas.
- Inspecionar e repetir: só os painéis aprovados na inspeção elétrica e óptica sobem uma camada. Depois, de volta à etapa dois. Por camada.
Essa estrutura em ciclo torna a aritmética do rendimento cruel. Com 99% de rendimento por camada, um substrato de 24 camadas termina em 0,99^24 — cerca de 79%. Com 97% por camada, cerca de 48%. Uma única camada que falha descarta o painel inteiro, incluindo cada hora de tempo de equipamento já gasta nele. É por isso que "capacidade nominal" (nameplate) e "capacidade efetiva" são números diferentes, e por que a distância entre elas aumenta conforme o número de camadas sobe.
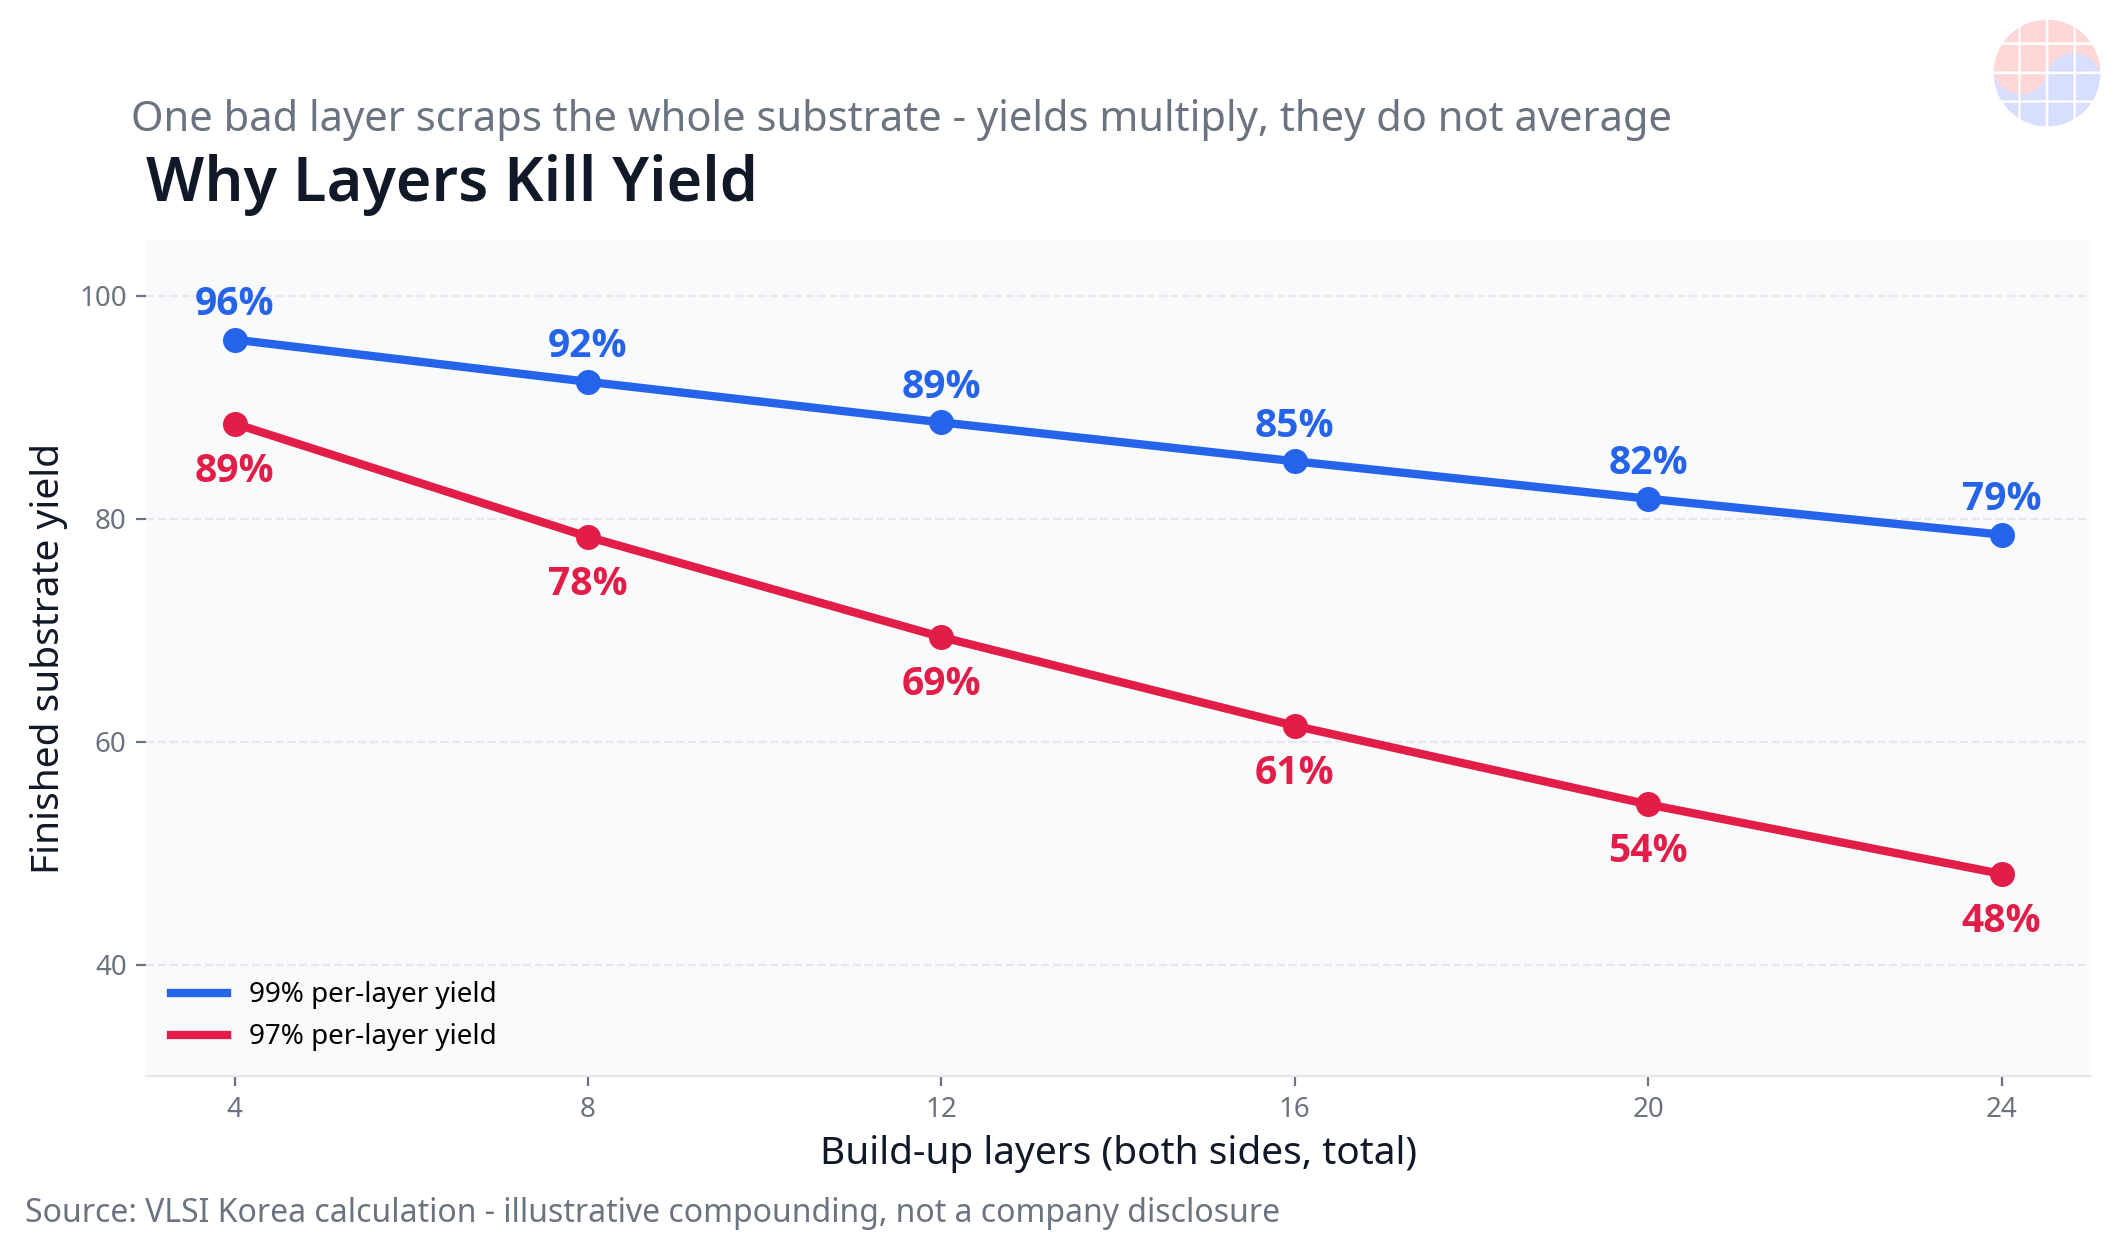
É também por isso que os anúncios de capacidade precisam ser descontados três vezes: pela entrega dos equipamentos, pela rampa de rendimento e pela qualificação do cliente. Na feira TPCA, em 20 de outubro de 2026, o chairman da Unimicron colocou números no primeiro desses descontos: os prazos de entrega de equipamentos-chave agora chegam a 30 meses, com mais de 80% dos equipamentos atrasados. Fábricas são lentas; equipamentos são mais lentos; rendimentos são mais lentos ainda; a qualificação é a mais lenta de todas.
Capítulo 4. A matemática da demanda: área × camadas = 10x o filme
A demanda por ABF não pode ser contada em unidades de chip. O filme consumido por substrato está explodindo. O relatório integrado de 2025 da Ajinomoto traz a decomposição mais limpa: um substrato grande de IA tem cerca de 3,5x a área de placa e cerca de 3x as camadas de ABF de um projeto convencional — aproximadamente 10x o consumo de ABF.
O crescimento da área é forçado pelo roadmap de encapsulamento. O CoWoS da TSMC escala de cerca de 3,3 tamanhos de reticle na produção em volume atual para 5,5 em 2026, 9,5 em 2027 e além de 14 em 2029. O roadmap de tamanho de substrato da Ibiden vai de 90×90 mm em 2026 para 110×110 mm em 2028 e 130×130 mm ou mais a partir de 2030. Estimativas da indústria colocam o substrato da geração Rubin da NVIDIA cerca de 40% maior que o do Blackwell, com as camadas subindo de 14 para 18, e os ASPs do substrato do Rubin Ultra subindo pelo menos mais 50% sobre os do Rubin.
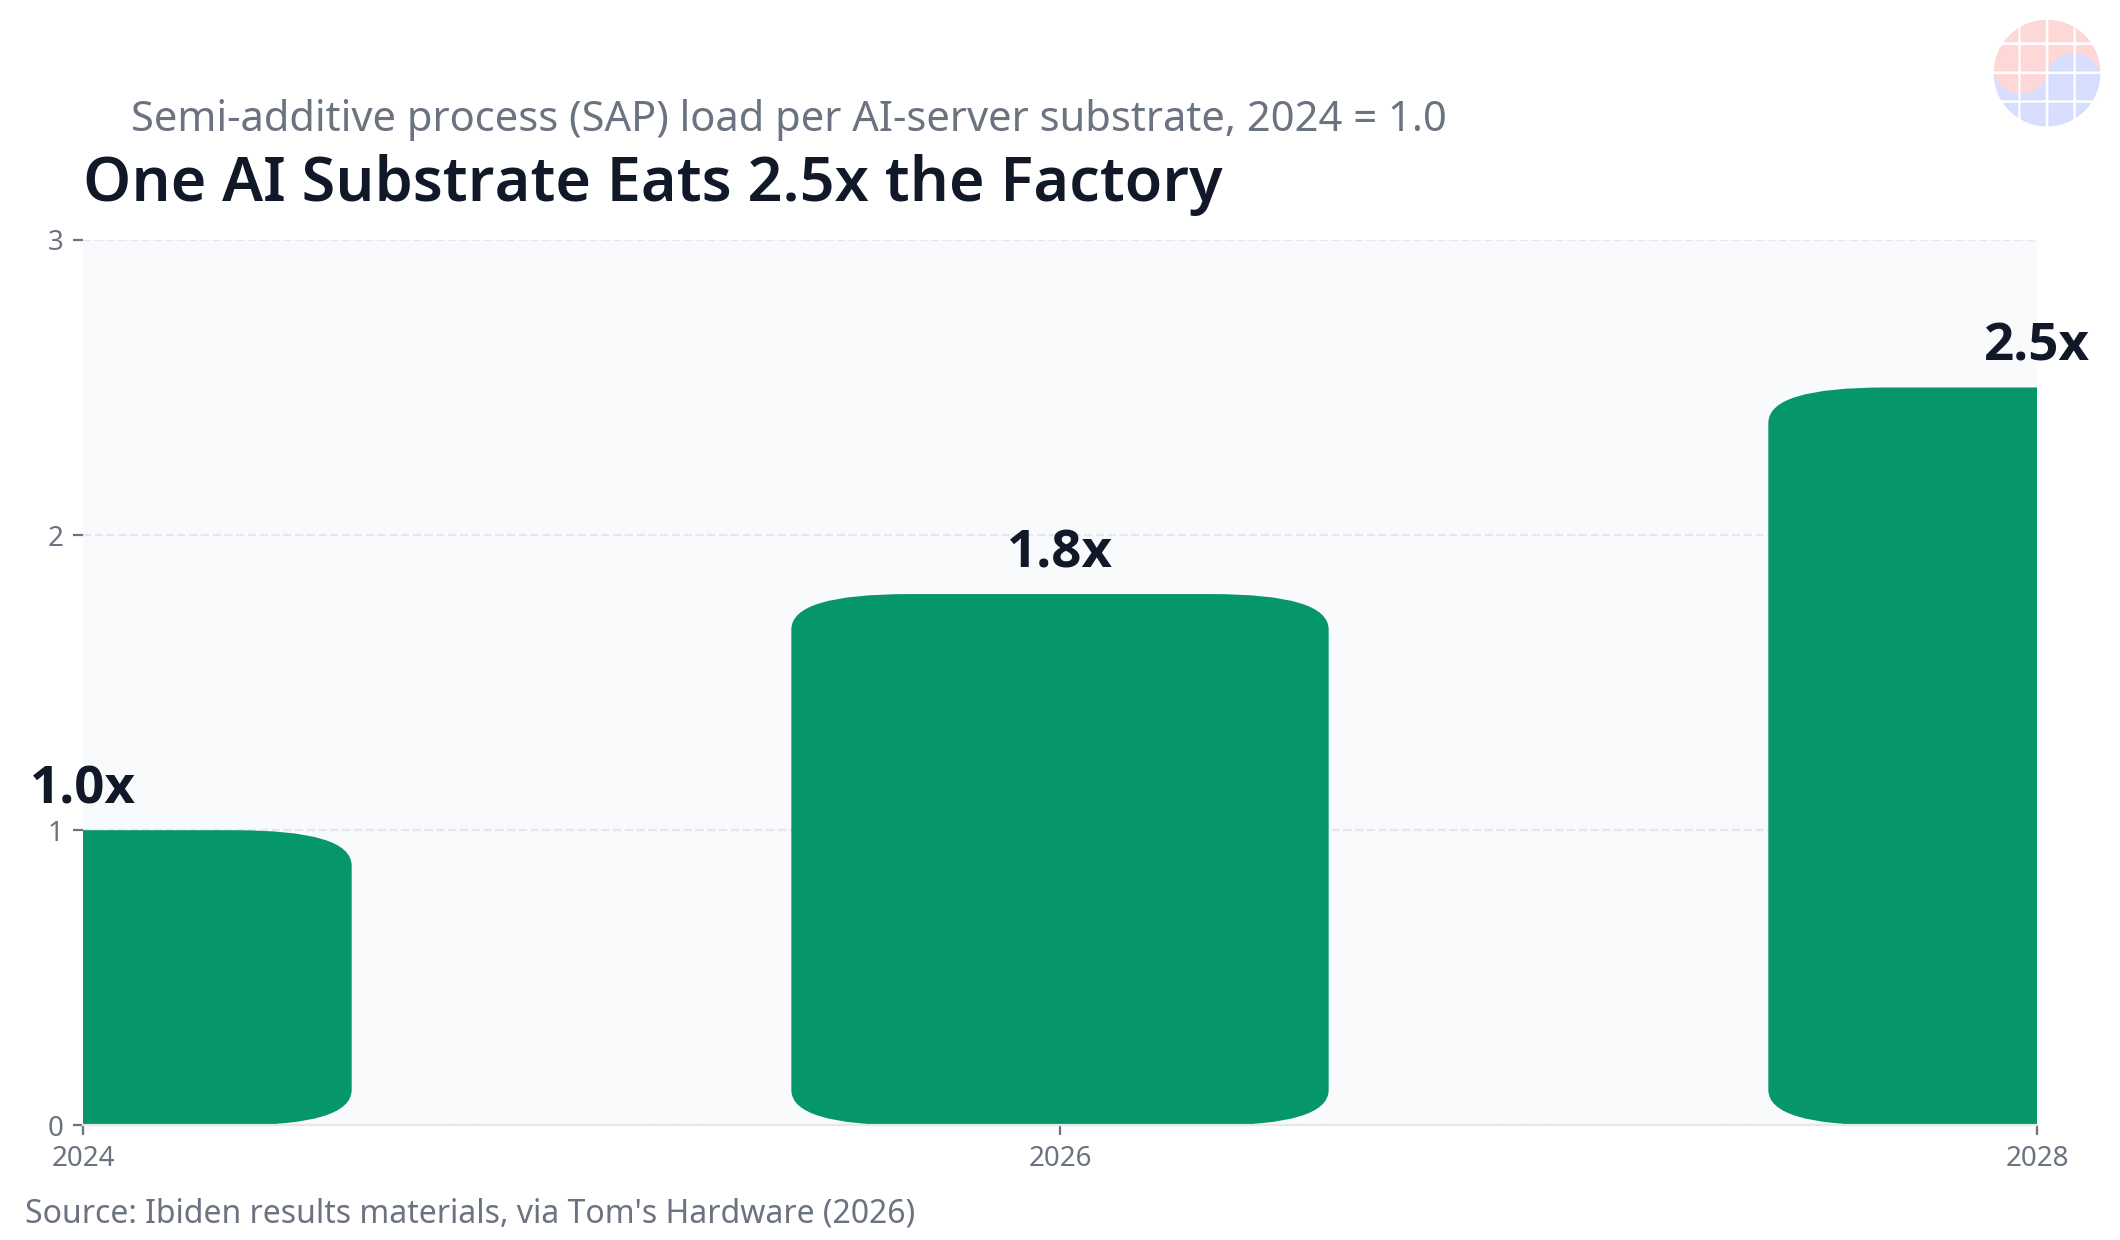
É por isso que a Ibiden mede a demanda não em substratos, mas em carga de processo SAP. Se um substrato ocupa o equipamento da fábrica por 1,8x mais tempo em 2026 e 2,5x mais tempo em 2028 do que em 2024, dobrar a fábrica ainda deixa o mercado mais apertado. As análises de cadeia de suprimentos que colocam o crescimento da demanda por área de substrato perto de 39% de CAGR para 2025-2028 estão medindo a mesma coisa: a unidade real de demanda é área × camadas × tempo de processo, não unidades.
E a lista de compradores está se alargando. Além de GPUs e ASICs customizados (Google TPU, AWS Trainium e pares), as CPUs de servidor estão virando um gargalo da era dos agentes — e agora os chips de direção e robótica da Tesla entraram na fila do FC-BGA. A Tesla aparecer como financiadora da linha dedicada da SEMCO é simbólico: a disputa por substratos está escapando do data center.
Capítulo 5. A parede da física: warpage
À medida que os substratos crescem, o primeiro limite encontrado não é equipamento nem dinheiro. É a expansão térmica. Um encapsulamento é unido em um processo de refluxo a cerca de 250°C e depois esfria. Seus materiais se contraem a taxas muito diferentes: o silício a cerca de 2,6 ppm/°C, o cobre a 17, os núcleos orgânicos a 14-17, e o filme ABF, sozinho, é citado até cerca de 30. Materiais encolhendo em velocidades diferentes dentro de um único encapsulamento unido puxam uns contra os outros — e o substrato entorta.
📩 Acompanhando este tema?
Receba a análise de acompanhamento — resultados, relatórios e oferta de HBM — todos os dias às 10:30 KST. Assinar grátis →
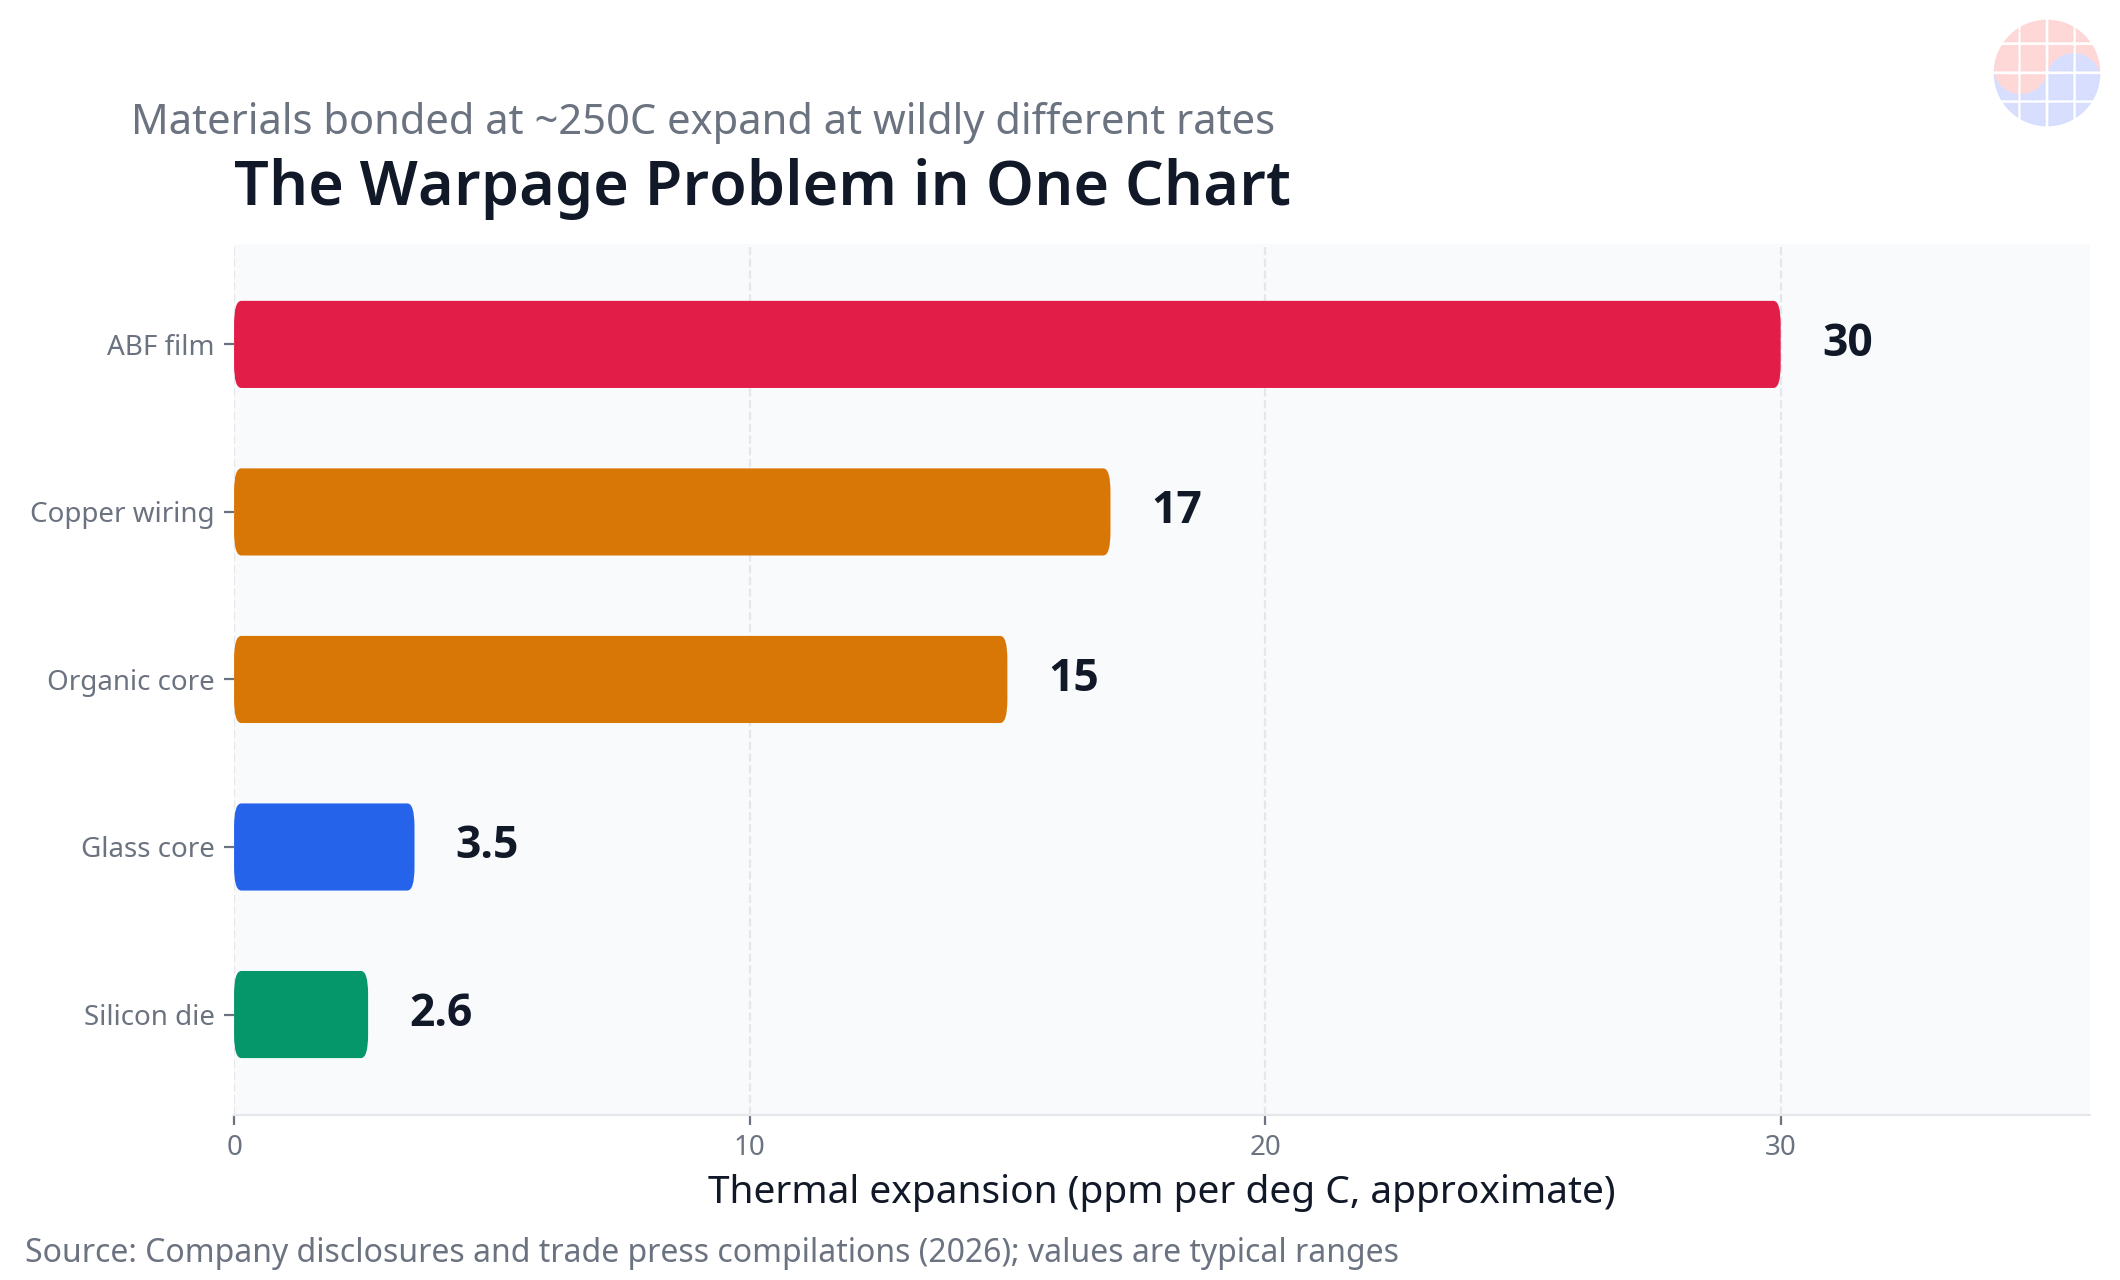
O warpage é fatal porque o orçamento de precisão é microscópico. Os pitches de micro-bump do CoWoS rodam a 40-55 µm, e as juntas só se formam se a planicidade se mantiver dentro de dezenas de micrômetros em todo o encapsulamento. A regra prática da indústria é que substratos orgânicos têm dificuldade de manter planicidade utilizável além de aproximadamente 120 mm por lado. A meta do roadmap de 2030 da Ibiden, de 130×130 mm, fica exatamente além dessa parede.
O estudo de caso já aconteceu. Reportagens do setor dizem que a configuração original de quatro dies do Rubin Ultra da NVIDIA foi reprojetada depois que o warpage do substrato orgânico inviabilizou a economia do projeto. Ao mesmo tempo, relatos indicam que a alternativa — o CoWoP, que elimina o substrato por completo montando o wafer do encapsulamento diretamente sobre a PCB — não foi adotada para o Rubin Ultra, que permanece com substratos ABF, por causa do risco de rendimento e de reorganização da cadeia de suprimentos. Até a NVIDIA está lutando contra a física do substrato nas duas direções: ainda não consegue conviver com um substrato muito maior, e ainda não consegue conviver sem um.
Capítulo 6. O duplo monopólio: dentro do filme, outro monopólio
Descasque a cadeia de suprimentos do ABF uma camada mais fundo e há um monopólio dentro do monopólio. O tecido de vidro de baixo CTE que reforça os núcleos dos substratos — o T-glass, o material que mantém encapsulamentos grandes dimensionalmente estáveis — vem, em cerca de 90%, de um único fornecedor japonês, a Nittobo. Os substitutos de E-glass não atendem às especificações de grau IA. Em 2026, os preços do T-glass subiram 20-30%, os prazos dos laminados revestidos de cobre (copper-clad laminate) esticaram de um normal de 8-10 semanas para além de 20, e alguns compradores relatam que os fornecedores pararam de cotar prazos por completo. A Nittobo está triplicando a capacidade na sua planta de Fukushima, mas a nova oferta não chega ao mercado antes de meados de 2027, na melhor das hipóteses. O vidro especial — fundido em fornos elétricos a 1.600-1.700°C, fiado e tecido ultrafino — não tem botão de liga/desliga.
Então, cada encapsulamento de IA se apoia em duas fontes únicas japonesas empilhadas em série: a Ajinomoto, com mais de 95% do filme de build-up, e a Nittobo, com cerca de 90% do tecido de vidro de baixo CTE. Um fabricante de substrato pode construir quantas fábricas quiser; se qualquer um dos dois materiais parar, a linha para. O aviso da Ajinomoto, em maio de 2026, de um aumento de ~30% no preço do filme ABF válido a partir do terceiro trimestre, ao lado de cortes relatados nos embarques de filme para a China, é a cara dessa estrutura quando ela é exercida. O repasse direto de um aumento de 30% no filme para os preços do substrato acabado é estimado em apenas 3-6% (Commercial Times) — o efeito real é a segunda rodada, os aumentos dos próprios fabricantes de substrato: os preços de substratos ABF na Kinsus subiram cerca de 5% no primeiro semestre de 2026, com até 7% mais esperados no segundo, e estima-se que os ASPs de substratos de GPU tenham subido de US$ 65 em 2024 para US$ 82 em 2025.
A velocidade de resposta da própria Ajinomoto conta a mesma história estrutural. A capacidade de filme rodou em carga total, a relatados dois milhões de metros quadrados por mês, no segundo trimestre de 2026; uma nova planta em Gunma entrou em operação plena em 2025. A empresa investiu cerca de ¥25 bilhões desde 2023 e planeja pelo menos outro tanto até 2030, mirando mais de 50% de capacidade adicional. Mas sua terceira base de produção de verniz só assinou o contrato do terreno em maio de 2026, com construção planejada para 2028 e operações em 2032. Para um dos materiais de semicondutores mais consequentes do mundo, a curva de oferta se curva a seis anos de distância. Desafiantes existem — a startup americana Thintronics assinou, em julho de 2026, uma carta de intenções para até US$ 50 milhões em incentivos de P&D do CHIPS, e filmes chineses como o CBF da Huazheng estão em qualificação — mas a parede de 18-24 meses de qualificação faz deles variáveis do fim da década, não respostas do presente.
Capítulo 7. As projeções de déficit: números diferentes, mesma direção
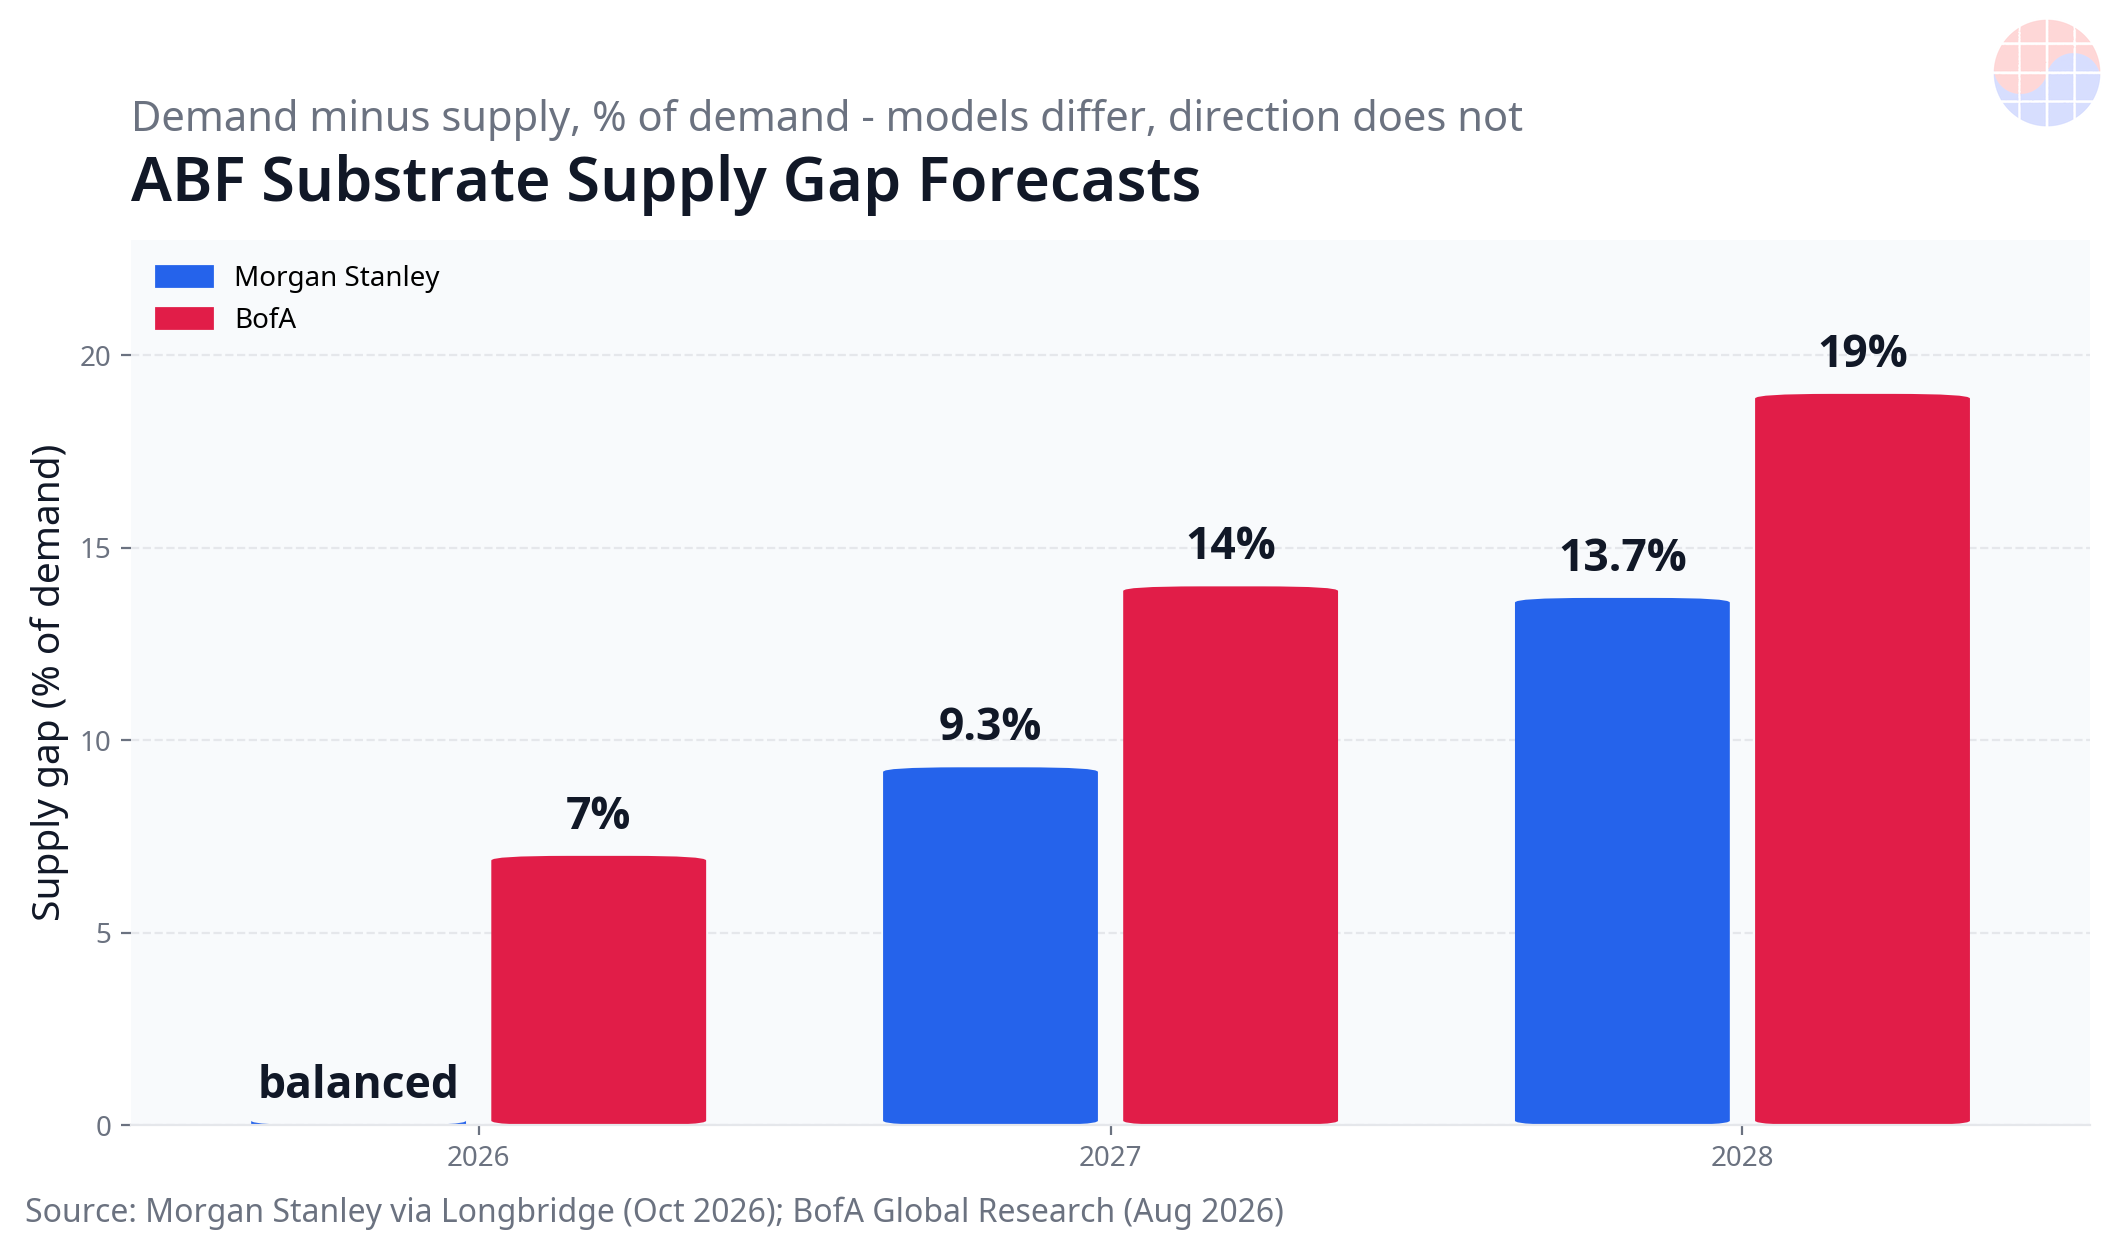
O modelo mais recente de oferta e demanda do Morgan Stanley tem 2026 aproximadamente equilibrado, depois um déficit de 9,3% em 2027 e de 13,7% em 2028 — revisado para cima, de 6,2% e 9,4%. Em preço, ele espera que os aumentos de 2027 superem 25% e faz uma distinção: os aumentos de 2026 foram repasse de matéria-prima, enquanto os de 2027 serão feitos pelo próprio balanço de oferta e demanda. O BofA é mais pessimista: déficits de 7% em 2026, 14% em 2027 e 19% em 2028, citando a melhora da margem bruta dos três fabricantes taiwaneses de substrato no segundo trimestre de 2026 como a primeira evidência concreta de um mercado do vendedor. Algumas análises de cadeia de suprimentos deixam 2028 aberto até 40%.
As projeções divergem porque o denominador difere. Divida pela capacidade nominal e o déficit parece pequeno; divida pela capacidade efetiva — descontada por área, camadas e carga SAP — e ele dobra. O terreno comum é triplo: a maior parte da nova capacidade atinge volume entre o segundo semestre de 2028 e 2030; até lá, a inclinação da demanda (área × camadas) supera a inclinação da oferta; e o poder de precificação está com os fornecedores. O chairman da Unimicron comprimiu tudo em uma comparação na TPCA: contra 2024, a capacidade de CoWoS cresce 6,8x e o capex dos hyperscalers cresce 6,3x até 2028, enquanto a capacidade de substratos de CI apenas dobra e a de DRAM cresce 1,8x. A frente e o fundo do fluxo de encapsulamento estão escalando seis vezes; o substrato entre eles, duas vezes.
Estes são modelos, não medições. Como mostrou nossa checagem anterior de projeções de preços de semicondutores, estimativas pontuais devem ser lidas como direção mais condições. Para o ABF, as condições são explícitas: o déficit só se estreita se as expansões anunciadas ramparem no prazo, se as novas linhas renderem rápido e se o crescimento de área/camadas dos encapsulamentos desacelerar. Erre qualquer uma das três e o erro cai para o lado mais largo.
Capítulo 8. O oligopólio dos substratos — e o assento da Coreia à mesa
Se o filme é um monopólio, a manufatura de substratos é um oligopólio. A participação no FC-BGA de ponta é estimada em cerca de 35% para a Ibiden, 18% para a Shinko e 14% para a Unimicron, com AT&S, Nan Ya PCB, Kinsus, SEMCO e LG Innotek atrás delas. O fosso não é a casca da fábrica; é o rendimento acumulado e a qualificação. Fazer um substrato de grande formato, com mais de 20 camadas, que passe na qualificação da NVIDIA, da AMD ou do Google leva de três a quatro anos de aprendizado de processo que o dinheiro, sozinho, não consegue comprimir.
A Coreia tem duas cartas. A primeira é a fusão "substrato-plus" da SEMCO: ela é a única grande fabricante de substratos que também produz MLCCs em escala, e embutir esses capacitores — mais os capacitores de silício — dentro do substrato virou a justificativa técnica do acordo com a NVIDIA. Um financiamento de clientes de ₩3,7 trilhões contra um programa de ₩6,78 trilhões é algo que a indústria de substratos nunca tinha visto. A divisão de soluções de encapsulamento da SEMCO teria registrado, no primeiro semestre de 2026, vendas de ₩1,497 trilhão (+41% ano a ano) e lucro operacional de ₩160,2 bilhões (+237%). A segunda carta é a base da LG Innotek em Hai Phong, no Vietnã, expandindo a capacidade de FC-BGA a partir de uma utilização relatada de 94% — uma aposta em custo e diversificação geográfica.
O gargalo da Coreia é igualmente claro. Os dois materiais de fonte única — o filme da Ajinomoto e o T-glass da Nittobo — estão no Japão. A joint venture de núcleo de vidro da SEMCO com o Sumitomo Chemical Group (próximo capítulo) é, na prática, gerenciar a dependência de materiais japoneses por meio de uma parceria japonesa. Fabricantes coreanos de laminados e materiais, a Doosan Electro-Materials entre eles, qualificarem alternativas ao T-glass e materiais de baixa perda valeria mais do que outra fábrica: isso moveria o teto das margens coreanas de substrato, que hoje é definido por outra pessoa.
Capítulo 9. Substratos de vidro: não vieram para matar o ABF
O equívoco mais comum sobre substratos de vidro é que o vidro substitui o ABF. Não substitui. Um substrato de vidro substitui o núcleo do substrato. Troque o núcleo orgânico por vidro — cuja expansão térmica pode ser ajustada para perto da do silício, e que pode carregar vias através do vidro (through-glass vias) — e você obtém uma plataforma mais plana para fiação mais fina e encapsulamentos maiores. Mas o isolamento de build-up empilhado nos dois lados desse núcleo de vidro continua sendo filme ABF. O vidro é cliente da Ajinomoto, não seu assassino. Se alguma coisa, encapsulamentos além de 130 mm consomem mais filme, não menos.
| Empresa | Roadmap (informações públicas em 23 de outubro de 2026) | Observações |
|---|---|---|
| SKC / Absolics | Planta de US$ 600 milhões em Covington, Geórgia; amostras sendo enviadas desde janeiro de 2026 | Avaliação pela AMD relatada; expansão da segunda fase supostamente em reconsideração |
| SEMCO (GlaSSEM) | JV de núcleo de vidro com a Dongwoo Fine-Chem finalizada em 2 de julho de 2026: ₩480 bilhões no total, SEMCO com 66,2%, operações em escala plena miradas para o segundo semestre de 2027 | Protótipos e avaliação de clientes rodando na linha piloto de Sejong |
| Intel | Amostra de EMIB + vidro mostrada na NEPCON Japan, janeiro de 2026: pitch de bump de 45 µm, classe de ~2x reticle, alegação "No SeWaRe" de ausência de microtrincas | Implantação própria rumo a ~2030; mudança relatada em direção a licenciamento |
| TSMC | Piloto de painel CoPoS de 310×310 mm em 2027, produção em volume mirada para o segundo semestre de 2028 | A maioria das análises coloca a comercialização de núcleos de vidro depois de 2030 |
O histórico de prazos ensina cautela. A Absolics originalmente mirava produção em massa no primeiro semestre de 2024; os marcos de vidro da SEMCO teriam escorregado por confiabilidade. Os gargalos do vidro não são ideias, mas o rendimento da furação de TGV, a quebra no manuseio e a qualificação do cliente — exatamente as mesmas três paredes dos substratos ABF. O quadro realista: núcleos orgânicos mais ABF melhor (grades de baixa perda, núcleos de baixo CTE, controle de warpage) carregam o fim da década de 2020; os núcleos de vidro entram a partir dos maiores encapsulamentos na virada da década; e o filme ABF segue por cima o tempo todo. Não é a morte do ABF — é a substituição do chão sobre o qual ele se apoia.
A visão de Chase: o poder está no filme, e os contratos acabaram de admitir isso
Primeiro, o pool de lucro nesta cadeia é assimétrico. A Ajinomoto opera um monopólio de materiais leve em capital e sobe preços de uma posição de imobilidade (+30% no terceiro trimestre de 2026). Os fabricantes de substrato despejam trilhões de won em fábricas e continuam reféns do rendimento e da qualificação. A margem bruta da Unimicron dobrando de 11,6% para 24,8% em 18 meses é impressionante — e ela existe à mercê da empresa que precifica o seu filme. Ao ler qualquer cadeia de suprimentos, pergunte não "quem tem capacidade", mas "a ausência de quem para tudo". Na cadeia do ABF, a resposta é uma única empresa há 27 anos.
Segundo, o coinvestimento NVIDIA-Tesla é o padrão HBM repetido nos substratos. A HBM saiu da compra para a capacidade pré-comprada por meio de contratos de longo prazo e pré-pagamentos; os substratos acabaram de fazer a mesma transição. Observe a presença da Tesla: no momento em que a demanda se alarga de GPUs de data center para veículos e robôs — volumes maiores, vidas de produto mais longas —, a disputa por substratos se torna estrutural, independente de qualquer debate sobre bolha de IA.
Terceiro, a jogada vencedora da Coreia é fusão e materiais, não capacidade. O MLCC embutido da SEMCO é o primeiro caso comprovado de "substrato-plus". Pela mesma lógica, uma vitória coreana de qualificação em T-glass, materiais de baixa perda ou laminados avançados construiria um fosso mais longo do que outra fábrica. Deixar intocadas a dependência de filme e de tecido de vidro enquanto se adicionam fábricas significa que o teto de margem continua sendo definido no exterior.
Quarto, quatro marcos decidem os próximos doze meses: os resultados do terceiro trimestre da Unimicron em 27 de outubro (comentários sobre margens de ABF e backlog), o ritmo das divulgações de LTA da SEMCO e o cronograma de Sejong, a segunda rodada de preços da Ajinomoto e a rampa de Gunma, e a oferta de T-glass quando a expansão da Nittobo chegar em meados de 2027.
Cenários
- Caso base: um déficit de oferta de um dígito alto a dois dígitos em 2027, aumentos de preço de substratos de dois dígitos e expansão de margens dos fornecedores durando até a rampa de capacidade do segundo semestre de 2028.
- Caso otimista (para os fornecedores): a demanda por área da classe Rubin Ultra e os substratos para CPO se sobrepõem enquanto o T-glass aperta primeiro, empurrando o déficit além da trajetória do BofA (19% em 2028). O coinvestimento de clientes vira o padrão da indústria.
- Caso pessimista: uma correção do capex de IA transforma a capacidade pré-construída em fardo. Diferentemente da HBM, porém, a demanda por substratos é diversificada entre CPUs, rede e automotivo — uma correção mais provavelmente desacelera os aumentos de preço do que repete o colapso de 2021-2023.
FAQ
P1. O que é um substrato ABF? Um substrato de encapsulamento de alto desempenho construído com o Ajinomoto Build-up Film como suas camadas isolantes. Ele conecta GPUs, CPUs e aceleradores de IA à placa-mãe, roteando fiação fina e de milhares a dezenas de milhares de caminhos de sinal e de energia. O FC-BGA é o formato representativo.
P2. Por que a Ajinomoto é um monopólio? Ela produziu em massa o primeiro isolante de build-up em forma de filme em 1999, construiu o aprisionamento (lock-in) por meio de uma formulação com mais de dez matérias-primas e grades codesenvolvidas específicas por cliente, e qualquer troca exige de 18 a 24 meses de reajuste de processo e requalificação junto ao cliente. Sua participação acima de 95% se mantém há 27 anos.
P3. Quando acaba a escassez de ABF? As projeções institucionais convergem para déficits de 9-14% em 2027 e de 14-19% em 2028. A maior parte da nova capacidade atinge volume entre o segundo semestre de 2028 e 2030, então um mercado apertado provavelmente persiste até lá. A expansão de T-glass da Nittobo, que chega em meados de 2027, é o primeiro sinal de alívio.
P4. Os substratos de vidro vão tornar o ABF obsoleto? Não. Um substrato de vidro substitui apenas o núcleo; o isolamento de build-up por cima continua sendo filme ABF. Os prazos do vidro também vão de 2027 a além de 2030, e encapsulamentos maiores aumentam o consumo de filme em vez de reduzi-lo.
P5. Por que a NVIDIA e a Tesla estão investindo na Samsung Electro-Mechanics? Porque os prazos de entrega de FC-BGA esticaram para 48-56 semanas e só um punhado de fornecedores consegue construir substratos de grau IA. A SEMCO e a NVIDIA anunciaram, em 21 de outubro de 2026, coinvestimento em linhas dedicadas e fornecimento plurianual, e a Reuters informou cerca de ₩2,6 trilhões da NVIDIA e ₩1,1 trilhão da Tesla sustentando a expansão de Sejong — capacidade garantida construindo a fábrica juntos, não disputando no mercado spot.
P6. O que é o T-glass e por que ele é um gargalo? O tecido de vidro de baixa expansão térmica dentro dos núcleos dos substratos, crítico para controlar o warpage em encapsulamentos grandes. A japonesa Nittobo fornece cerca de 90% dele, e sua expansão não chega até meados de 2027 — um segundo monopólio empilhado sob o da Ajinomoto.
P7. O que os investidores devem acompanhar? A trajetória de margens dos fabricantes de substrato (mix de ABF e repasse de preços), as divulgações de LTA e coinvestimento de clientes, os anúncios de preços e expansão da Ajinomoto e da Nittobo, e os comentários sobre rendimento nos resultados trimestrais. Os números das projeções divergem entre instituições — leia direção e condições, não estimativas pontuais.
Esta análise se baseia em anúncios de empresas e reportagens disponíveis em 23 de outubro de 2026, e não é recomendação de investimento. As projeções institucionais e estimativas da indústria são atribuídas no texto; números não verificados estão marcados como estimativas.
Fontes
- Parceria estratégica SEMCO-NVIDIA (21 de outubro de 2026): https://www.thelec.kr/news/articleView.html?idxno=64086
- Reuters — SEMCO to receive ₩3.7T investment from Tesla, NVIDIA (Oct 22, 2026): https://www.channelnewsasia.com/business/samsung-electro-mechanics-gets-28-billion-chip-investment-tesla-nvidia-report-says-6481841
- ChosunBiz — Big tech fund SEMCO's Korea substrate expansion (Oct 22, 2026): https://biz.chosun.com/en/en-it/2026/10/22/SG2GD2JAY5CRXBVX7U3I4N6VZ4/
- Morgan Stanley ABF supply-demand and pricing outlook (Oct 2026): https://longbridge.com/en/news/301862838
- Tom's Hardware deep dive — ABF substrates and the material wall (2026): https://news.lavx.hu/article/abf-substrates-in-data-center-silicon-solving-the-supply-crunch-beneath-every-ai-accelerator
- SEMCO-Sumitomo glass core JV (Jul 2, 2026): https://en.infomaxai.com/news/articleView.html?idxno=128368
📩 Perdeu a análise de hoje? Receba a de amanhã no seu e-mail
Daily Silicon às 10:30 KST e os principais pontos de resultados e relatórios, primeiro. Ao assinar, você escolhe a newsletter em coreano, inglês ou japonês; as análises em português saem todos os dias no site.
Assinar grátis →
Grátis · Sem spam · Cancele quando quiser


