 VLSI Korea
Applied Materials inaugura centro EPIC de US$ 5 bilhões: a era da 'economia colaborativa' em P&D de processos
A Applied Materials inaugurou em Sunnyvale o centro EPIC, de US$ 5 bilhões: a maior instalação colaborativa de P&D de processos do mundo. TSMC, Intel, Samsung e SK hynix são sócios fundadores — a aposta é encurtar o ciclo de aprendizado em escala atômica.


Conclusão primeiro: por que uma fabricante de equipamentos constrói uma fábrica de P&D de US$ 5 bilhões
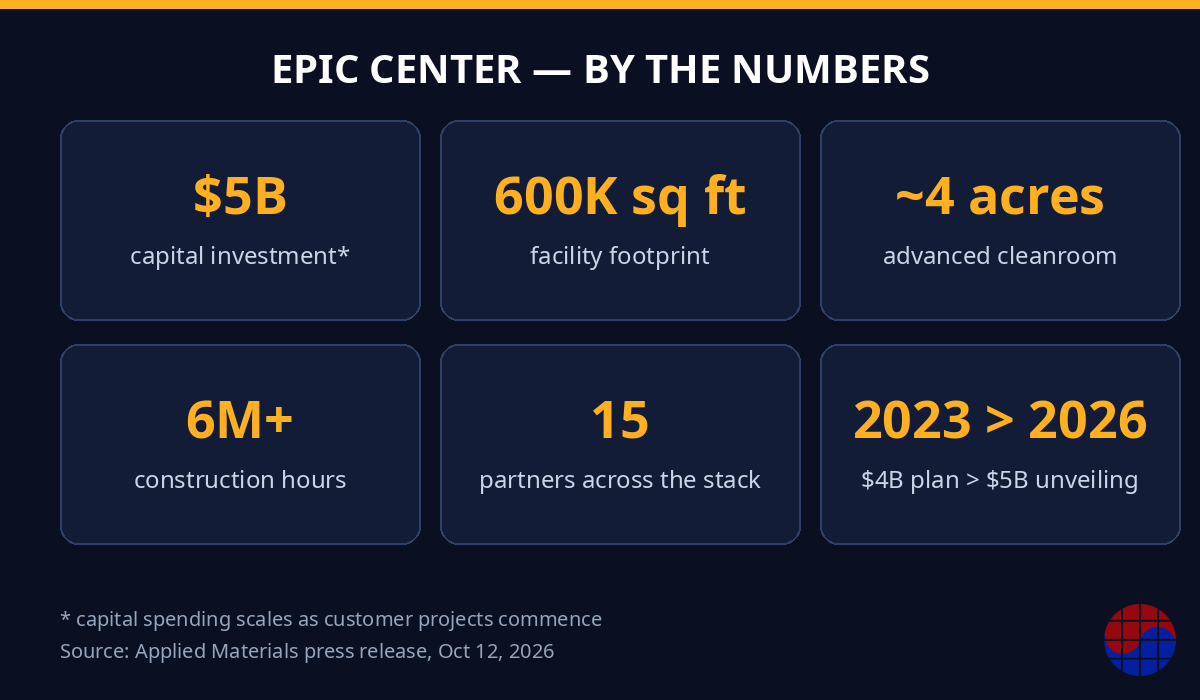
A maior fabricante de equipamentos para semicondutores do mundo, a Applied Materials, apresentou em 12 de outubro de 2026, em seu campus de Sunnyvale, na Califórnia, o centro EPIC (Equipment and Process Innovation and Commercialization). Com cerca de US$ 5 bilhões investidos, é a maior instalação colaborativa de P&D de processos e equipamentos para semicondutores do mundo.
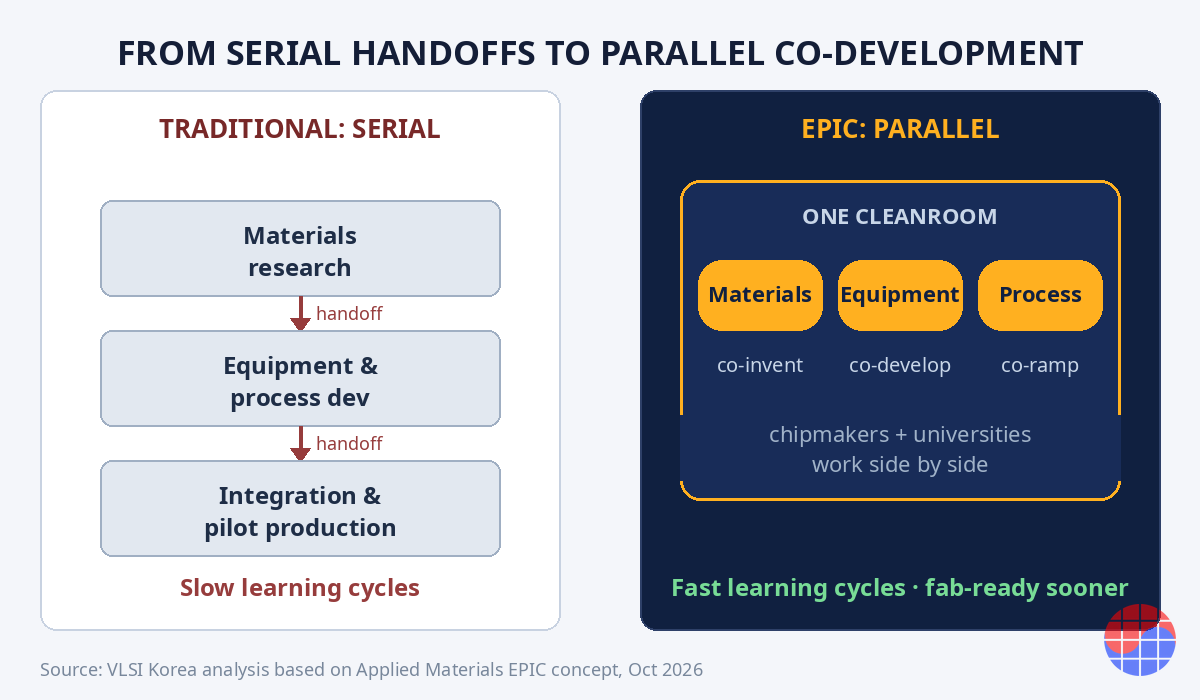
Mais importante que o prédio é o modelo de negócios. Partindo do julgamento de que, em processos em escala atômica, nenhuma empresa pode inovar sozinha, a estrutura reúne na mesma sala limpa quem inventa materiais, quem fabrica equipamentos e quem produz chips para desenvolver em paralelo. TSMC, Intel, Samsung Electronics, Micron e SK hynix constam como founding partners.
Isso é um sinal de que a estrutura de custos da inovação em processos está mudando. E, para as duas gigantes coreanas de memória, significa um ativo estratégico: acesso antecipado (early access) aos processos da próxima geração.
O que aconteceu: resumo dos fatos (data de referência: 12 de outubro de 2026)
- Anúncio: comunicado oficial à imprensa da Applied Materials (GlobeNewswire, 12 de outubro de 2026), cerimônia de apresentação no campus de Sunnyvale
- Escala do investimento: cerca de US$ 5 bilhões, desembolsados em fases à medida que os projetos dos clientes forem iniciados. Acima dos US$ 4 bilhões anunciados na primeira divulgação, em maio de 2023.
- Dimensões: prédio de 600 mil pés quadrados (~55.700 m²), sala limpa de ponta de cerca de 4 acres (~16.000 m²). Mais de 6 milhões de horas de construção, concreto equivalente a 34 piscinas olímpicas e aço equivalente a 2 torres Eiffel. As 34 treliças de telhado que cobrem a sala limpa têm cerca de 300 pés (~91 m) cada uma.
- Conceito central: derrubar o modelo serial de desenvolvimento — em que pesquisa básica de materiais, desenvolvimento de equipamentos e processos, e integração de processos com produção piloto ocorriam em ambientes distintos, com handoffs a cada etapa. No EPIC, as três áreas inovam em paralelo na mesma instalação.
- Founding partners (fabricantes de chips): TSMC, Intel, Samsung Electronics, Micron, SK hynix
- Innovation partners: Broadcom, Advantest, SCREEN, KIOXIA, Besi
- Research partners: Arizona State University, Rensselaer Polytechnic Institute (RPI), Stanford University, UC Berkeley, UCLA Samueli School of Engineering
- Evento: cúpula conduzida por Prabu Raja, presidente do Semiconductor Products Group da Applied Materials, com líderes globais de P&D da indústria de chips presentes.
Contexto: do anúncio em 2023 à inauguração em 2026
O centro EPIC não é novidade. Segundo reportagem da Reuters de 22 de maio de 2023, a Applied Materials anunciou a intenção de investir até US$ 4 bilhões ao longo de 7 anos, contratar 2.000 engenheiros e conduzir cerca de US$ 25 bilhões em pesquisa nos primeiros 10 anos. A sala limpa foi apresentada então com o tamanho de 3 campos de futebol americano.
Houve percalços no caminho. Segundo a Bloomberg, a Applied Materials ficou de fora do programa de subsídios do CHIPS and Science Act americano. Ou seja, decidiu gastar US$ 5 bilhões sem dinheiro do governo. Diferente de 2023, quando o CEO Gary Dickerson disse que "escala e velocidade dependem dos incentivos governamentais", a mensagem de 2026 é clara: este é um investimento que precisa ser feito, com ou sem subsídio.
Por que US$ 5 bilhões: a "doença dos custos" da inovação em processos
A explicação de Prabu Raja vai ao cerne. Nas dimensões em escala atômica de hoje, muitos materiais e interfaces de materiais (material interfaces) comportam-se de maneiras completamente novas, e fazê-los funcionar em escala industrial exige "coordinated development and integrated solutions".
Traduzindo para a linguagem de um engenheiro que já fez tape-out em campo: à medida que a miniaturização avança, a margem de signoff passa a depender diretamente da variação de processo (process variation). Do ponto de vista deste autor, engenheiro de STA, metade do trabalho de fechar o timing no PrimeTime depende de quão realistas são os modelos de variação fornecidos pela foundry. E chegamos a uma era em que os próprios modelos de variação são criados a partir de novos materiais e novas estruturas (como backside power delivery e hybrid bonding). Com o modelo serial — desenvolver equipamento, material e processo separadamente e trocar arquivos — o ciclo de aprendizado é lento demais.
Em outras palavras, os US$ 5 bilhões do EPIC não são uma aposta no prédio, mas uma aposta na aceleração do ciclo de aprendizado. O número apresentado pela Applied Materials no anúncio de 2023 — reduzir em quase um terço o tempo entre uma ideia de pesquisa universitária e sua adoção como ferramenta de produção no fab — continua sendo, em 2026, a justificativa para a inauguração.
Anatomia do modelo de negócios: a economia da plataforma
A receita que a Applied Materials espera é bilateral (two-sided).
O que os fabricantes de chips ganham: acesso antecipado a materiais e equipamentos de próxima geração, ciclos de aprendizado mais curtos e um caminho mais rápido até a produção em massa. C.C. Wei, chairman e CEO da TSMC, afirmou que "além dos 2 nm, a colaboração com a Applied oferece acesso antecipado a tecnologias disruptivas de equipamentos que definirão o futuro", e Lip-Bu Tan, CEO da Intel, mencionou o roadmap de "mais de 1 trilhão de transistores por encapsulamento até 2030", enfatizando a colaboração estreita com parceiros de equipamentos.
O que a Applied Materials ganha: é o lado mais importante. Emprestando as palavras do comunicado oficial, a empresa garante visibilidade (visibility) sobre os "desafios tecnológicos emergentes de várias gerações", usa-a para decidir onde concentrar investimentos em P&D e faz com que seus sistemas sejam "designed in" nos fabs dos clientes. Quem vê primeiro o roadmap do cliente define as especificações dos equipamentos. Esse é o moat mais poderoso da indústria de equipamentos.
Em números, o plano de 2023 — cerca de US$ 25 bilhões em pesquisa nos primeiros 10 anos — representa uma alavancagem de 5 vezes sobre o investimento de US$ 5 bilhões. Essa multiplicação só é possível porque clientes e parceiros dividem os custos de pesquisa. É por isso que a empresa tocou o projeto adiante mesmo após ficar de fora do CHIPS Act: é uma estrutura que se sustenta sem subsídio (platform economics).
O contraste com a imec: consórcio neutro vs modelo liderado por fornecedor
Neste ponto é inevitável pensar na imec de Leuven, na Bélgica. A imec é um consórcio neutro de P&D com mais de 600 parceiros, sinônimo de inovação aberta com linhas piloto compartilhadas. O EPIC é o modelo oposto: uma colaboração liderada por fornecedor (vendor-led), capitaneada pela maior fabricante de equipamentos do mundo.
São três as diferenças.
- A quem pertence a visibilidade do roadmap: na imec, a estrutura tende a compartilhar os resultados de pesquisa com todos os parceiros. No EPIC, a Applied Materials fica na posição de ver primeiro os desafios tecnológicos de todas as gerações.
- Poder de decisão sobre as especificações dos equipamentos: os fabricantes de chips que participam do EPIC podem influenciar o projeto das ferramentas antes de sua finalização ("influence tool design before it is finalized"). Empresas de fora — por exemplo, clientes da Tokyo Electron ou da Lam Research — terão de se adaptar a especificações já prontas.
- Cenário competitivo: TEL, Lam e ASML não ficarão paradas. A P&D colaborativa em larga escala liderada por fabricantes de equipamentos tem grande chance de se tornar o playbook padrão do setor, o que consolidará ainda mais a estrutura oligopolista da indústria de equipamentos.
No modelo neutro, todos usam, mas ninguém monopoliza. No modelo liderado por fornecedor, quem lidera aprofunda seu moat. A Applied Materials escolheu o segundo.
Implicações para a Coreia: o acesso antecipado das duas gigantes de memória
Do ponto de vista coreano, o fato mais importante é um só: Samsung Electronics e SK hynix são founding partners. Song Ja-hyuk, CTO da divisão DS da Samsung, mencionou uma visão end-to-end abrangendo "leading-edge logic, memory, advanced packaging", e Nohjung Kwak, CEO da SK hynix, citou diretamente os "major inflections" em HBM, DRAM e NAND. A próxima rodada da competição em processos de memória provavelmente será decidida na arquitetura de memória da próxima geração, além do HBM4 — e as duas empresas coreanas estão na linha de largada desse ciclo de aprendizado.
Por outro lado, não há nenhuma fabricante coreana de equipamentos na lista de fundadores. Entre os innovation partners estão nomes do Japão (Advantest, SCREEN) e da Holanda (Besi). Para o ecossistema coreano de equipamentos — onde a nacionalização de equipamentos de front-end segue sendo um desafio —, é um ponto doloroso. Enquanto o aprendizado dos processos de próxima geração acontece em Sunnyvale, a ausência de uma fabricante coreana de equipamentos naquela mesa não é uma questão de orgulho, mas de voz no processo de definição das especificações dos equipamentos nos próximos 5 anos.
Outro ponto: a Micron também é founding partner. O fato de as três grandes de memória estarem sob o mesmo teto significa que a competição em processos de memória migrou por completo para a velocidade — "quem aprende mais rápido". Não há como verificar de fora quão "secure" são de fato os "secure learning cycles" do EPIC — mas o simples fato de engenheiros de empresas concorrentes trabalharem na mesma instalação já demonstra o nível de confiança da indústria.
Riscos e contrapontos
Em nome do equilíbrio, registro três contrapontos.
- Risco de retorno dos US$ 5 bilhões: é dinheiro próprio, após a exclusão do CHIPS Act. Se os projetos dos clientes não chegarem como esperado, os acionistas da Applied Materials arcam com o custo. A expressão "cerca de US$ 5 bilhões" que "escala à medida que os customer projects commence" também pode ser lida de outra forma: é um investimento indexado à demanda.
- O problema da confiança no isolamento de IP: TSMC, Intel e Samsung pesquisando na mesma instalação. A Applied Materials alardeia "tight, secure learning cycles", mas não há como verificar isso de fora. Não se pode descartar a possibilidade de que as participantes mantenham seus IPs essenciais em seus próprios fabs.
- A lição histórica dos consórcios: a história de grandes consórcios de semicondutores como o SEMATECH (1987) mostra sucesso e limites ao mesmo tempo. A própria Applied Materials sabe que P&D colaborativa não é uma panaceia.
Os números e citações deste artigo baseiam-se no comunicado oficial à imprensa da Applied Materials (12 de outubro de 2026) e em citações de reportagens da Reuters (22 de maio de 2023) e da Bloomberg; itens não divulgados, como a divisão de custos entre parceiros, não foram incluídos.
FAQ
O que é exatamente o centro EPIC?
O centro EPIC (Equipment and Process Innovation and Commercialization) é uma instalação colaborativa de P&D de processos e equipamentos para semicondutores de cerca de US$ 5 bilhões, construída pela Applied Materials em Sunnyvale, na Califórnia. O conceito central é executar em paralelo, sob o mesmo teto, pesquisa de materiais, desenvolvimento de equipamentos e processos, e integração de processos com produção piloto. Quinze parceiros participam, incluindo TSMC, Intel, Samsung Electronics, Micron e SK hynix. (Data de referência: 12 de outubro de 2026)
Por que investir US$ 5 bilhões sem o apoio do CHIPS Act?
Segundo a Bloomberg, a Applied Materials ficou de fora do programa de subsídios do CHIPS Act. Mesmo assim, levou o investimento adiante porque a estrutura se sustenta sem subsídio. Como clientes e parceiros dividem os custos de pesquisa, o plano de 2023 prevê cerca de US$ 25 bilhões em pesquisa nos primeiros 10 anos sobre um investimento de US$ 5 bilhões. Em troca, a Applied Materials garante visibilidade sobre os roadmaps tecnológicos dos clientes ao longo de várias gerações.
Qual a diferença em relação à imec da Bélgica?
A imec é um consórcio neutro de P&D, enquanto o EPIC é um modelo liderado por fornecedor, capitaneado pela maior fabricante de equipamentos do mundo. Na imec, os resultados de pesquisa tendem a ser amplamente compartilhados entre os parceiros; no EPIC, a Applied Materials vê primeiro os desafios tecnológicos e os reflete na definição das especificações dos equipamentos. A maior diferença é que a estrutura favorece quem lidera.
O que isso significa para a indústria coreana de semicondutores?
Samsung Electronics e SK hynix participam como founding partners, garantindo acesso antecipado a tecnologias de lógica de ponta, memória e encapsulamento avançado. É como estar na linha de largada do ciclo de aprendizado sobre os próximos pontos de inflexão em HBM, DRAM e NAND. Por outro lado, a ausência de fabricantes coreanas de equipamentos na lista de fundadores permanece um desafio para o ecossistema de equipamentos de front-end.
Disclosure
Este artigo é uma análise independente do autor, baseada em comunicados públicos à imprensa (Applied Materials, 12 de outubro de 2026; Reuters, 22 de maio de 2023) e em reportagens publicadas. A menção a empresas específicas não constitui recomendação de investimento, e o autor não possui vínculos com as empresas citadas. Este texto não é uma orientação de investimento.


