 VLSI Korea
Bancos se desfazem em silêncio da dívida bilionária de data centers de IA
Os mesmos bancos que estruturaram US$ 500 bilhões em dívida de IA agora tentam se livrar dela — e o custo do dinheiro pode virar o teto da demanda de chips em 2027.


O sinal mais importante do mercado de semicondutores nesta semana não é um anúncio de chip. É um sinal bancário: os mesmos bancos que correram para estruturar dívida de data centers de IA há seis meses agora tentam discretamente tirá-la de seus balanços. Quando os credores mais próximos do dinheiro começam a fazer hedge das próprias apostas, a camada de financiamento do boom de IA — a camada que transforma pedidos de compra de chips em receita real — está acendendo o alerta amarelo.
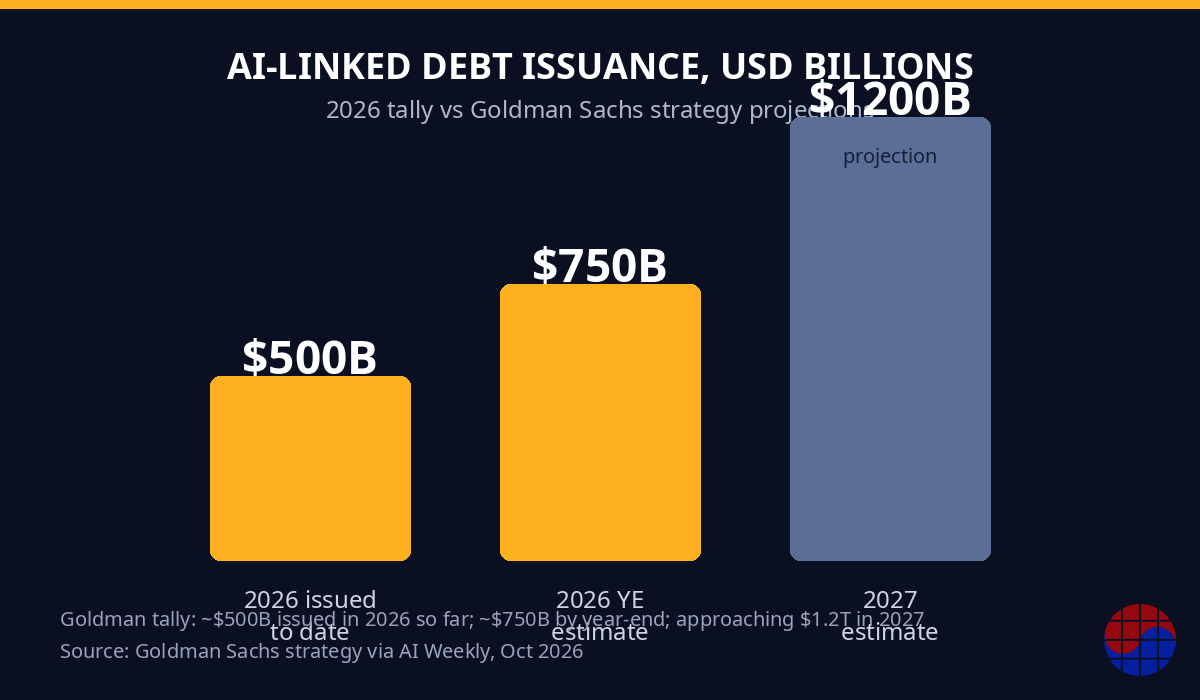
Os números por trás dessa história são impressionantes. A estratégia do Goldman Sachs estimou a emissão de dívida ligada à IA em cerca de US$ 500 bilhões até agora em 2026, com projeção de US$ 750 bilhões até o fim do ano e de quase US$ 1,2 trilhão em 2027.* A retirada dos bancos não significa que a construção de IA para amanhã. Mas significa que o custo de financiar o próximo wafer, o próximo rack de GPUs e o próximo contrato de fornecimento de HBM está subindo rápido — e custos de financiamento em alta têm um jeito de transformar "demanda insaciável por IA" em pedidos cancelados.
O que aconteceu: dois negócios que contam toda a história
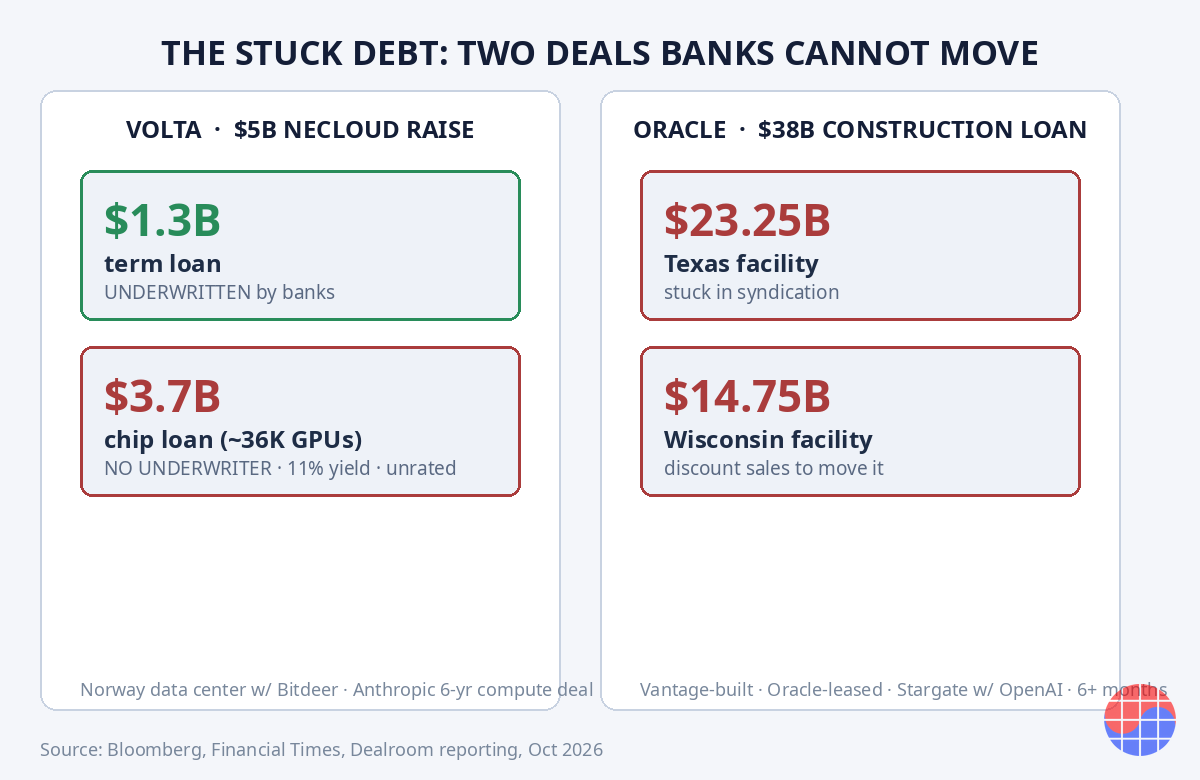
Negócio um: o empréstimo de US$ 38 bilhões que ninguém consegue mover. Um grupo de bancos liderado por JPMorgan e MUFG passou mais de seis meses tentando fazer a syndication de um empréstimo recorde de US$ 38 bilhões para construção, ligado a data centers no Texas e em Wisconsin, construídos pela Vantage Data Centers e alugados para a Oracle como parte de seu compromisso Stargate com a OpenAI (reportado pela Bloomberg, outubro de 2026). Depois que mais de duas dezenas de bancos e investidores aderiram, os coordenadores ainda estão oferecendo a última fatia — e alguns credores já aceitam vender pedaços a compradores não bancários com desconto, só para se livrar deles.
Pense no que isso significa. Bancos estruturam dívida para vendê-la, não para ficar com ela; o modelo de negócio deles é fazer o papel circular. Seis meses preso num negócio é uma eternidade. O empréstimo se divide em uma linha de US$ 23,25 bilhões no Texas e outra de US$ 14,75 bilhões em Wisconsin, com preço em torno de 2,5 pontos percentuais acima da taxa de referência e vencimento em quatro anos. A classificação corporativa da Oracle está um degrau acima do grau especulativo após um rebaixamento da S&P em julho de 2026 — o que não ajuda em nada a vender.
Negócio dois: a captação de US$ 5 bilhões da neocloud com um buraco de US$ 3,7 bilhões. A Volta Infrastructure Holdings, uma neocloud britânica fundada em 2026 por ex-executivos de infraestrutura da Brookfield, está captando US$ 5 bilhões em dívida — liderada por JPMorgan e Goldman Sachs — para financiar um complexo de data centers na Noruega, operado com a mineradora de Bitcoin Bitdeer. Eis o detalhe que importa: os bancos subscreveram apenas o empréstimo de prazo de US$ 1,3 bilhão, que tem como garantia os pagamentos do aluguel. O empréstimo de US$ 3,7 bilhões para chips — a parte que compra cerca de 36.000 GPUs da NVIDIA — não tem nenhum underwriter. Ele está sendo oferecido com um rendimento de cerca de 11%, um dos mais altos do boom de IA, e não tem classificação de risco, o que afasta os fundos de collateralized loan obligation, normalmente os maiores compradores de empréstimos alavancados (reportado por Dealroom e The Inference, outubro de 2026).
Então a cadeia fica assim: a fatia mais segura leva o nome de um banco, e a fatia que compra GPUs — a que de fato vira receita de semicondutores — é vendida a investidores famintos por rendimento a 11%, sem nenhum banco disposto a dar respaldo. O Goldman, que embolsa as taxas de estruturação, mantém a dívida fora do próprio balanço. Enquanto isso, os próprios estrategistas do Goldman estão underweight em crédito de hiperescaladores.
Por que agora: os juros e a memória de 2022
O gatilho é monetário. O Federal Reserve elevou os juros em setembro de 2026 — a primeira alta em três anos — e os economistas do Goldman esperam outra até dezembro. Na teleconferência de resultados, o CEO do Goldman, David Solomon, disse que a pressão sobre os juros pode afetar os retornos e a viabilidade de projetos de IA, e que o banco continua altamente seletivo quanto ao risco de IA que subscreve.
Os bancos se lembram de 2022. Altas rápidas de juros na época deixaram os credores com grandes prejuízos em empréstimos alavancados que não conseguiram vender. Ninguém em um grande banco quer ser o próximo a ficar com uma pilha de papel de IA invendável. O Financial Times reportou que JPMorgan, Morgan Stanley, SMBC e MUFG vêm explorando transferências significativas de risco — operações que permitem ao banco manter um empréstimo no papel enquanto transfere sua fatia mais arriscada para investidores externos — porque estão esbarrando em limites internos de exposição ligada à IA.
Matthew Moniot, co-head de compartilhamento de risco de crédito do Man Group — uma firma cujo negócio inteiro é precificar exatamente esse tipo de dívida bancária — disse ao FT que os tamanhos dos negócios estão "fora de escala em relação a qualquer coisa que já tenhamos imaginado". Quando os profissionais que compram risco bancário para viver dizem que os números não cabem mais em seus modelos, isso não é comentário. É um problema de estrutura de mercado.
A parte que quem trabalha com chip deveria ler duas vezes: a dívida real está fora do balanço
É aqui que a história vira uma história de semicondutores. Uma análise do Morgan Stanley sobre documentos regulatórios (reportada pela Axios, agosto de 2026) constatou que os hiperescaladores assumiram compromissos de US$ 1,1 trilhão em pagamentos de aluguéis de data centers que nem começaram — e as sete empresas (Google, Meta, Microsoft, Oracle, Amazon, NVIDIA, Broadcom) também concordaram em comprar US$ 1,7 trilhão em "outras coisas": compromissos de compra de chips, memória e equipamentos de rede. Só os compromissos do Google totalizaram US$ 707 bilhões no trimestre mais recente, contra US$ 72,5 bilhões em todo o ano de 2025.
A estrutura funciona assim: um special purpose vehicle, majoritariamente de propriedade de um gestor de ativos, toma o dinheiro emprestado, constrói o data center e o aluga para a empresa de tecnologia. A empresa de tecnologia registra o aluguel como arrendamento. Os títulos ficam com o SPV — não no balanço do hiperescalador. E os preços desses títulos vêm caindo.
Leia de novo da perspectiva de um fornecedor de chips: uma parcela relevante da "demanda de IA" no seu livro de pedidos é formada por compromissos de compra sustentados por estruturas de arrendamento e dívida de SPV — exatamente a camada de financiamento da qual os bancos agora estão se retirando. Compromissos de compra são reais até serem renegociados. E renegociação é exatamente o que acontece quando o financiamento por trás do comprador é reprecificado de "empréstimo bancário barato" para "papel sem classificação a 11%".
A leitura VLSI+MBA: o crédito dita o ritmo do ciclo de IA
Tirando o jargão financeiro, esta é uma história clássica de ciclo industrial com uma variável nova: o comprador de última instância de chips não é mais apenas o hiperescalador com balanço blindado. Cada vez mais, é a neocloud — operadoras estilo Volta, estilo CoreWeave — financiando frotas de GPUs com dívida alavancada a rendimentos de dois dígitos.
Três implicações estratégicas se seguem:
1. A qualidade da demanda agora importa mais que a quantidade. Um pedido de 36.000 GPUs financiado com dívida sem classificação a 11% não é o mesmo ativo que um pedido de 36.000 GPUs de um hiperescalador cheio de caixa. Para a NVIDIA, a SK hynix e as divisões de memória da Samsung, a pergunta está mudando de "quantas GPUs/pilhas de HBM o mercado vai absorver" para "qual balanço está por trás do pedido de compra". Disciplina de crédito ao cliente — a arte entediante de checar o crédito do comprador — está prestes a importar em semicondutores como importou em equipamentos de telecom em 2001.
2. O ciclo de equipamentos leva um corte. ASML, Applied Materials, Lam Research e Tokyo Electron vendem para o capex de foundries, e o capex de foundries é financiado pelos mesmos mercados de crédito que estão reprecificando o risco de IA. Se a demanda de GPUs das neoclouds esfriar, o efeito de segunda ordem cai sobre os preços de memória (contratos de HBM são negociados contra cronogramas de construção de data centers) e depois sobre o capex de lógica. A narrativa de escassez de equipamentos em 2028 e a narrativa de aperto de crédito em 2026 estão agora puxando em direções opostas — e o crédito costuma vencer no curto prazo.
3. Os vencedores consolidam. A Alphabet se tornou a primeira empresa de tecnologia em décadas a emitir um título de 100 anos, captando US$ 31,5 bilhões em fevereiro de 2026. Hiperescaladores cheios de caixa podem financiar a construção a taxas de grau de investimento enquanto as neoclouds pagam 11%. Esse spread é um fosso competitivo: cada ponto de custo de financiamento é um ponto de margem que o player bem capitalizado pode gastar em silício customizado, em acordos de fornecimento de HBM, ou simplesmente em sobreviver ao comprador alavancado. Espere que os próximos doze meses separem os players de infraestrutura de IA em dois níveis — e os fornecedores de chips deveriam nivelar suas previsões de clientes da mesma forma.
A conclusão
Bancos se desfazendo de dívida de IA que subscreveram há seis meses não é prova de que o boom de IA é uma bolha. É prova de que o financiamento do boom foi precificado para um ambiente de juros que não existe mais. Para a indústria de semicondutores, a mensagem é concreta: a restrição à demanda de chips de IA em 2027 pode não ser a capacidade de CoWoS nem o fornecimento de HBM. Pode ser o custo do dinheiro. Olhe para o crédito, não só para os tape-outs — porque quando os credores hesitam, os pedidos de compra nunca ficam muito atrás.
FAQ
Por que os bancos estão vendendo dívida de data centers de IA que acabaram de subscrever?
Os bancos ganham taxas ao estruturar e distribuir dívida, não ao mantê-la. Com o Fed elevando os juros em setembro de 2026 (a primeira alta em três anos) e limites internos de exposição apertando, credores como JPMorgan, Morgan Stanley, SMBC e MUFG estão usando transferências de risco e vendas com desconto para reduzir a exposição ligada à IA — um movimento defensivo moldado por 2022, quando altas rápidas de juros deixaram os bancos com prejuízos em empréstimos alavancados invendáveis.
O que é o empréstimo de US$ 38 bilhões da Oracle parado em syndication?
Um empréstimo para construção que sustenta data centers construídos pela Vantage no Texas (US$ 23,25 bi) e em Wisconsin (US$ 14,75 bi), alugados para a Oracle por seu compromisso Stargate com a OpenAI. Liderada por JPMorgan e MUFG, a syndication se arrasta há mais de seis meses (em outubro de 2026), com alguns credores agora dispostos a vender fatias com desconto a compradores não bancários. A classificação da Oracle está um degrau acima do grau especulativo após o rebaixamento da S&P em julho de 2026.
O que torna o negócio de US$ 5 bilhões da Volta incomum?
Os bancos subscreveram apenas o empréstimo de prazo garantido de US$ 1,3 bilhão; o empréstimo de US$ 3,7 bilhões para chips que financia cerca de 36.000 GPUs da NVIDIA não tem underwriter, é oferecido a um rendimento de ~11% e não tem classificação — bloqueando os compradores de CLO. Isso mostra que os bancos embolsam taxas na fatia segura enquanto deixam o risco de compra de GPUs para investidores de rendimento.
Como isso afeta a demanda de semicondutores?
Uma parcela crescente dos pedidos de chips de IA vem de neoclouds financiadas com dívida alavancada, e não de hiperescaladores cheios de caixa. Se os custos de refinanciamento continuarem altos, esses compromissos de compra podem ser cortados — atingindo GPUs, HBM/memória e, eventualmente, o capex de equipamentos. A qualidade de crédito do cliente está se tornando tão importante quanto o tamanho do pedido.
Divulgação
Este artigo é uma análise baseada em reportagens do Financial Times, Bloomberg, Axios, Dealroom e The Inference, de 15 de outubro de 2026. Os números citados (tamanhos de negócios, rendimentos, projeções de emissão) vêm dessas reportagens e de estimativas da estratégia do Goldman Sachs; podem ser revistos à medida que os negócios se concretizem. Nada aqui é recomendação de investimento.
*Dados de emissão: estratégia do Goldman Sachs via AI Weekly, outubro de 2026; detalhes dos negócios: Bloomberg, Financial Times, Dealroom, outubro de 2026.


