 VLSI Korea
O debate dos bônus em semicondutores: acionistas vs funcionários
No dia em que a ação da Samsung despencou 43,9%, os funcionários celebraram uma queda maior. O bônus especial de 2027 —10,5% do lucro operacional da DS, sem teto, pago em ações— explica por quê. O choque acionistas vs funcionários, dissecado com economia.


Resumo em 30 segundos
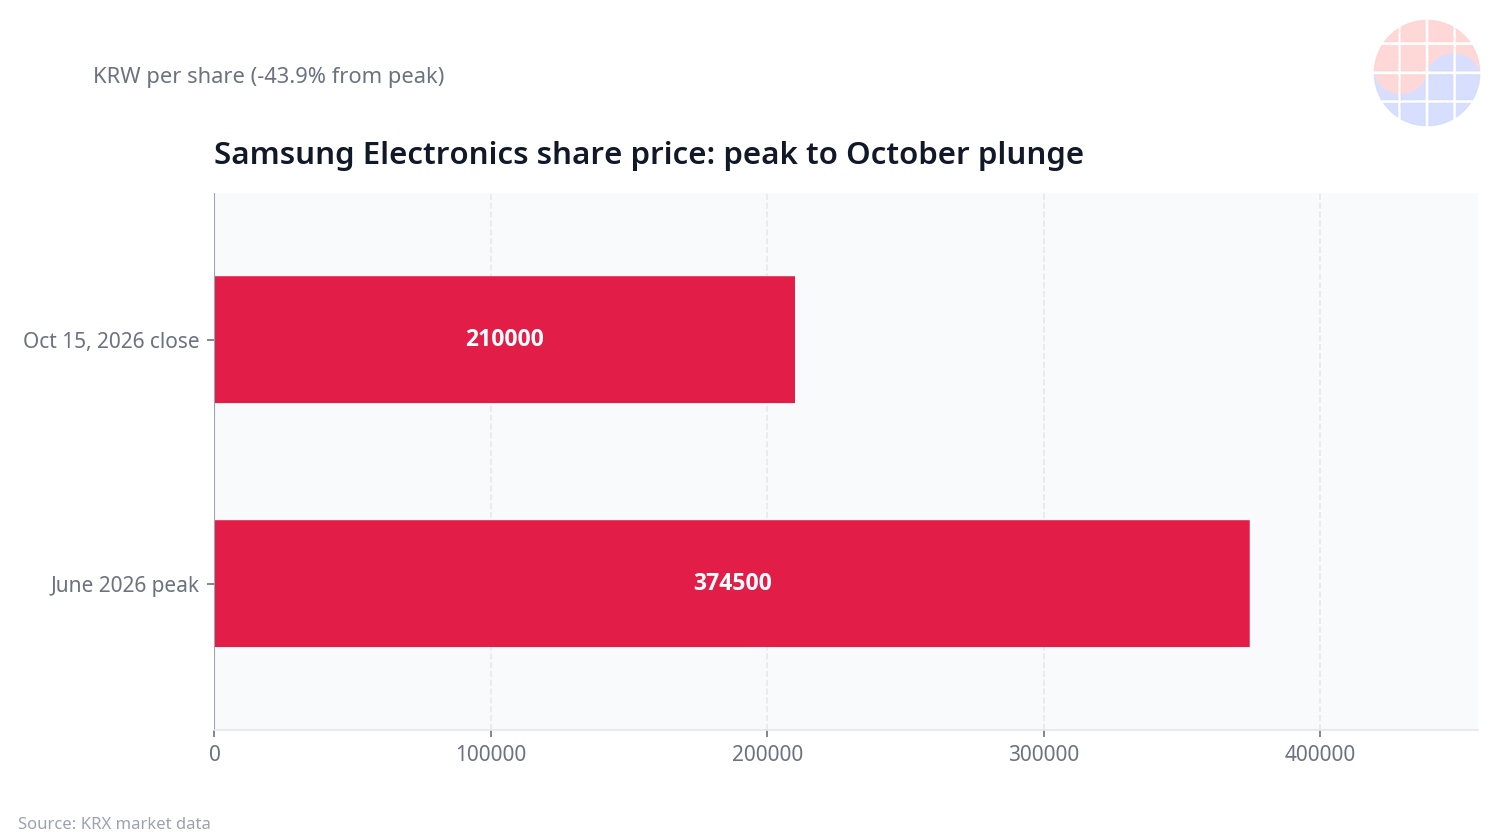
- Em 15 de outubro de 2026, as ações da Samsung Electronics despencaram 9,48% em um único dia, fechando a 210.000 wons — 43,9% abaixo do pico de junho de 374.500 wons. Naquela mesma noite, surgiram numa comunidade anônima de trabalhadores publicações celebrando uma queda maior — escritas por funcionários da divisão DS da Samsung.
- O pano de fundo é o bônus especial por desempenho a ser pago em 2027. Financiado por 10,5% do lucro operacional da divisão DS, sem teto, será pago em ações da Samsung após impostos. Quanto menor o preço da ação, mais ações o mesmo bônus compra.
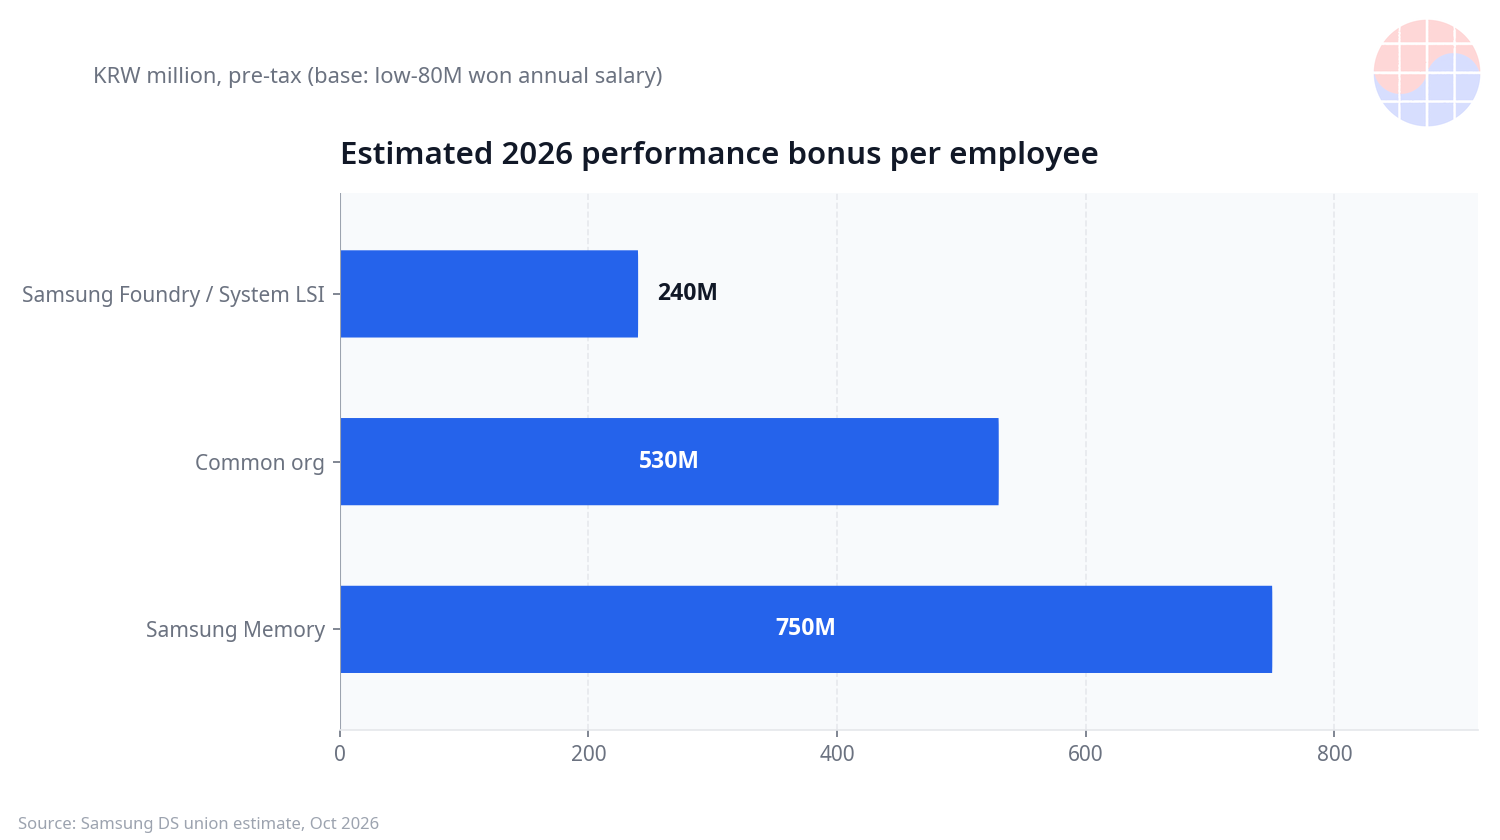
- As estimativas sindicais colocam os bônus antes de impostos (para funcionários com salários em torno de 80 milhões de wons) em cerca de 750 milhões de wons para memória, 530 milhões para organizações comuns e 240 milhões para fundição e System LSI — uma diferença de mais de 3x dentro da mesma divisão.
- Os acionistas estão furiosos: "Faz sentido distribuir 10 por cento dos lucros obtidos com o meu investimento como bônus para funcionários?" Uma plataforma de acionistas minoritários entregou uma carta de dever fiduciário ao National Pension Service.
- Bônus após impostos na casa das centenas de milhões de wons fluem para a demanda por moradia ao sul de Seul (Hwaseong, Pyeongtaek, Giheung). O Banco da Coreia estima os bônus anuais imediatamente conversíveis em dinheiro em 21,9 trilhões de wons — o suficiente para elevar o crescimento entre 0,06 e 0,09 ponto percentual se gastos.
Contexto: "celebrando a queda" no dia em que a ação despencou
Na quinta-feira, 15 de outubro de 2026, as ações da Samsung Electronics caíram mais de 9% no intradia, fechando a 210.000 wons — 43,9% abaixo do pico de junho de 374.500 wons. Enquanto acionistas minoritários ferviam com seus prejuízos naquela noite, o quadro anônimo da empresa encheu-se da emoção oposta: mensagens como "que a ação caia para 100.000 wons" e "quanto mais cair, melhor para nós".
A razão pela qual os funcionários celebram a queda é simples. O bônus especial por desempenho com vencimento entre o fim de março e o início de abril de 2027 será pago em ações da Samsung Electronics. Após a dedução de impostos e seguros do bônus individual, o restante é convertido em ações em tesouraria: quanto menor o preço no momento do pagamento, mais ações pelo mesmo valor. Um bônus após impostos de 100 milhões de wons compra 400 ações a 250.000 wons por ação, ou 500 ações a 200.000 wons. Se o preço se recuperar depois, quem recebeu mais ações ganha proporcionalmente mais.
Os acionistas reagiram com frieza. "Vocês não se importam nem um pouco com os prejuízos dos acionistas?" e "Ganharam dinheiro vendendo semicondutores com o meu investimento, e agora faz sentido distribuir 10 por cento dos lucros como bônus para funcionários?" A polêmica se aprofundou quando vieram a público comentários zombeteiros de alguns funcionários: "Quem mandou vocês comprarem?" e "É um achado para nós se cair mais, por favor caia para 70.000 wons".
Não nomearei a comunidade. Mas o fato de essa colisão emocional ter ocorrido num quadro público diz tudo sobre a natureza da disputa.
O bônus especial: o que realmente é o 10,5% sem teto
No centro da disputa está o bônus especial por desempenho criado por um acordo trabalhista de maio de 2026. O fundo equivale a 10,5% do lucro operacional da divisão DS, sem teto — em contraste com o incentivo por lucro excedente (OPI) existente, limitado a 50% do salário anual individual.
A alocação: 40% do fundo é compartilhado em toda a divisão DS, enquanto 60% varia conforme o desempenho de cada unidade de negócio. A taxa de pagamento das organizações comuns é fixada em 70% da taxa da divisão de memória. Existe uma regra que garante às unidades deficitárias 60% da taxa comum, mas ela se aplica apenas a partir dos resultados de 2027, não deste ano.
As estimativas sindicais (baseadas em funcionários com salários em torno de 80 milhões de wons, antes de impostos, incluindo o OPI existente) são impressionantes: cerca de 750 milhões de wons para memória, 530 milhões para organizações comuns e 240 milhões para fundição e System LSI. A diferença entre memória e não memória supera 500 milhões de wons — mais de 3x dentro da mesma divisão. As estimativas externas concordam. O MIT Technology Review estimou os bônus deste ano em cerca de USD 400.000 para funcionários de memória da Samsung, USD 476.000 na SK hynix e USD 135.000 para trabalhadores de fundição da Samsung.
O detalhe crítico: é pago em ações, não em dinheiro. Após a dedução de impostos e seguros, o restante é pago em ações da Samsung. O imposto de renda no pagamento pode atingir a alíquota máxima de 45% e, com o imposto local, a retenção pode chegar a 49,5%. Um terço das ações concedidas pode ser vendido imediatamente; o restante enfrenta restrições de venda de um e dois anos. A aprovação dos acionistas também é exigida.
Acionistas vs funcionários: duas definições de justiça
A lógica do acionista — "10 por cento dos lucros como bônus?"
A ira dos acionistas tem duas camadas. Primeiro, a sensação de traição: ver funcionários celebrarem uma queda enquanto os acionistas sangram. Segundo, uma objeção estrutural: a de que um fundo de 10,5% do lucro operacional da DS é excessivo. A Act, plataforma de acionistas minoritários, visitou o National Pension Service em julho para entregar uma carta de dever fiduciário visando bloquear o pagamento do bônus especial. O NPS detém participação de 7,89% na Samsung Electronics e de 8,06% na SK hynix — um dos maiores acionistas de cada uma.
Do ponto de vista do acionista, os bônus são uma diluição direta do valor para o acionista. Pagar em ações em tesouraria parece favorável à primeira vista (menos ações em circulação), mas no fim uma grande fatia do lucro obtido destina-se aos funcionários. Numa fase em que a ação cai 43,9%, "os funcionários recebem bônus de centenas de milhões de wons" é um fato difícil de engolir.
A lógica do funcionário — "lembram do que cedemos na recessão?"
A réplica trabalhista é formidável. Durante a recessão de semicondutores, os funcionários suportaram cortes de produção e prejuízos sem incentivos por lucro excedente; compartilhar generosamente os lucros no auge é distribuição equitativa. Com os lucros de memória impulsionados por IA batendo recordes, recompensar a força de trabalho que os produziu é também um imperativo de retenção.
De fato, no negócio de fundição da Samsung, a disparidade salarial já está se convertendo em evasão. Uma pesquisa sindical (17–30 de junho, 8.297 respostas) constatou que 81,5% dos entrevistados de fundição — e 75,4% em System LSI — classificaram sua intenção de trocar de emprego em dois anos como alta ou muito alta. Memória foi 32,7%. Mais de 200 membros do sindicato teriam se mudado para a SK hynix em quatro meses. Bônus são uma estratégia de sobrevivência.
Análise profunda: a economia do desenho de bônus
Retenção vs valor para o acionista: o eterno tradeoff
Em seu núcleo, a disputa do bônus é um problema de principal-agente. Os acionistas (principais) querem que os lucros lhes correspondam; a gestão e os funcionários (agentes) querem maximizar sua própria remuneração. Numa indústria em que o capital humano é a vantagem competitiva, a tensão é especialmente aguda. Perder um engenheiro-chave para um rival pode custar múltiplos de qualquer bônus. Com 81,5% do pessoal de fundição sinalizando intenção de saída, a remuneração é uma linha defensiva.
A queixa dos acionistas também é legítima. Um 10,5% sem teto cresce geometricamente num auge: pelo cálculo sindical, um funcionário com salário de 80 milhões de wons poderia receber 750 milhões antes de impostos. Se isso se tornar custo fixo, pode ser um fardo fatal para as finanças da empresa na próxima recessão — razão pela qual vozes da indústria alertam que "uma remuneração ilimitada centrada em dinheiro poderia se tornar uma bomba de custos fixos fatal".
Remuneração variável numa indústria cíclica: o paradoxo de não ter teto
Semicondutores são a indústria cíclica por excelência. Com oscilações violentas entre crise e auge, a remuneração deveria pender para o variável em vez do fixo. Mas o bônus especial "sem teto" cria um paradoxo: nos auges atinge níveis astronômicos e enfurece os acionistas; nas crises converge a zero e perde sua função de retenção. Em vez de amortecer o ciclo, a remuneração variável o amplifica.
As big techs já mostram a saída: RSUs com vesting em quatro anos, desenhadas para a posse prolongada. Isso evita saídas de caixa e prende o talento-chave a longo prazo. Vozes da indústria defendem agora "reformar as estruturas de remuneração aumentando a remuneração vinculada a RSUs" exatamente por isso. O pagamento em ações da Samsung é um primeiro passo nessa direção — mas um terço vendável de imediato com bloqueios de um a dois anos continua curto diante do vesting de quatro anos das big techs.
Comparação entre setores: finanças e big techs
As finanças inventaram o bônus, mas estão fortemente reguladas desde a crise financeira: tetos de bônus, pagamentos diferidos, cláusulas de clawback. Se uma má assunção de riscos vier à tona, bônus já pagos podem ser reclamados. A filosofia oposta à do "sem teto" dos semicondutores.
As big techs funcionam com RSUs. Como se movem com o preço da ação, os interesses de funcionários e acionistas se alinham — mas num mercado em queda o valor real da remuneração evapora e a retenção se rompe. O pagamento em ações em tesouraria da Samsung busca um efeito semelhante ao das RSUs, mas como o número de ações é fixado pelo preço no momento do pagamento, produziu o bizarro fenômeno de "celebrar a queda". Um estudo de caso sobre como detalhes de desenho distorcem incentivos.
Imóveis ao sul de Seul: para onde fluem as centenas de milhões
Onde a disputa do bônus encontra a economia real é a moradia. Em torno dos polos de DS da Samsung — Hwaseong, Pyeongtaek, Giheung — bônus após impostos de centenas de milhões de wons convertem-se diretamente em demanda por compra de imóveis. As reportagens de que "o tombo da ação da Samsung está destruindo os sonhos de casa nova dos funcionários" mostram quão estreitamente acoplados estão bônus e imóveis.
A escala é séria. O Banco da Coreia estima a parcela após impostos e imediatamente conversível em dinheiro dos bônus anuais em 21,9 trilhões de wons (cerca de USD 16,3 bilhões). Se isso fluir para o consumo, pode elevar o crescimento econômico entre 0,06 e 0,09 ponto percentual. Os dados salariais do primeiro semestre de 2026 da Korea Employers Federation mostram salários mensais médios em eletrônica e telecomunicações (incluindo fabricação de chips) de 9,434 milhões de wons, 23,1% acima ano a ano, com os pagamentos especiais incluindo bônus disparando 66,0%. Os bônus de chips agora movem as estatísticas salariais nacionais da Coreia.
O paradoxo: com os bônus pagos em ações e a ação 43,9% abaixo, a riqueza em papel dos funcionários encolheu drasticamente. Sonhos de moradia atrelados ao preço da ação — esse é o retrato do sistema de remuneração de chips da Coreia que esta disputa revela.
A visão de Chase
Leio esta disputa como uma lição de que "as instituições nunca são neutras". No momento em que o desenho disse "uma ação em queda significa mais ações", celebrar a queda tornou-se a escolha racional para os funcionários. Antes da culpa moral, é um problema de desenho de incentivos. Se o número de ações tivesse sido fixado por um preço médio ao longo de um período em vez do preço do dia do pagamento, esse episódio bizarro jamais teria ocorrido.
A pergunta mais profunda: o 10,5% sem teto foi uma escolha inevitável para deter um êxodo de talentos no auge, ou uma reserva para a bomba de custos fixos do próximo ciclo? Minha resposta é "ambas". Diante de 81,5% de intenção de saída na fundição, a Samsung não tinha alternativa real. Mas se a remuneração variável amplifica em vez de amortecer o ciclo, este sistema voltará a julgamento na próxima recessão. O sensato agora é evoluir para um vesting longo estilo RSU antes que esse dia chegue.
Em termos de MBA, o desenho ótimo de remuneração deve satisfazer três condições de uma vez: (1) grande o suficiente para reter talentos nos auges, (2) flexível o suficiente para não ameaçar a empresa nas crises, (3) alinhado entre funcionários e acionistas. O sistema atual da Samsung tem sucesso em (1), mas tem lição de casa em (2) e (3).
Implicações
- Samsung Electronics: o episódio de "celebrar a queda" é uma luz de alerta sobre o desenho do sistema. É hora de considerar trocar o preço de referência por uma média e alongar o vesting.
- Acionistas: bônus são um investimento em retenção de talentos, não apenas um custo. Mas observem para que a estrutura sem teto não se torne uma bomba de custos fixos na próxima recessão.
- Funcionários: 750 milhões de wons antes de impostos é um número no papel. Calculem o valor real após impostos (retenção de até 49,5%), restrições de venda e volatilidade da ação.
- Imóveis ao sul de Seul: observem a demanda de usuários finais em Hwaseong, Pyeongtaek e Giheung em torno da temporada de bônus (março–abril de 2027) — embora a queda do preço já tenha reduzido o poder de compra real.
- Outras empresas: a disputa de bônus de chips da Coreia está se espalhando para Taiwan e os EUA. Com TSMC, Micron e outras se movendo para elevar a remuneração, os padrões salariais globais estão sendo reescritos.
FAQ
Por que funcionários da Samsung celebraram a queda da ação?
Porque o bônus especial por desempenho com vencimento entre o fim de março e o início de abril de 2027 será pago em ações da Samsung Electronics. Um preço mais baixo no momento do pagamento significa mais ações pelo mesmo bônus — por isso alguns funcionários publicaram mensagens celebrando novas quedas (em 2026-10-16).
Qual o tamanho do bônus especial?
O fundo equivale a 10,5% do lucro operacional da divisão DS, sem teto. As estimativas sindicais (base salarial em torno de 80 milhões de wons, antes de impostos) o colocam em cerca de 750 milhões de wons para memória, 530 milhões para organizações comuns e 240 milhões para fundição e System LSI.
Por que os acionistas protestam?
Traição ao ver funcionários celebrarem prejuízos que eles mesmos sofrem — além de uma objeção estrutural de que 10,5% do lucro operacional é excessivo. Uma plataforma de acionistas minoritários entregou uma carta de dever fiduciário ao National Pension Service.
Como isso afeta o mercado imobiliário?
Bônus após impostos de centenas de milhões de wons alimentam a demanda por compra de imóveis em Hwaseong, Pyeongtaek e Giheung ao sul de Seul. O Banco da Coreia situa os bônus anuais imediatamente conversíveis em dinheiro em 21,9 trilhões de wons, estimando um impulso ao crescimento de 0,06–0,09 ponto se gastos.
Este artigo é informativo e não constitui recomendação de investimento. Os valores citados são de 2026-10-16 e podem mudar.


