 VLSI Korea
A geopolítica do superciclo de equipamentos: por que o ciclo está se alongando
O superciclo de equipamentos de semicondutores não está terminando — está se alongando. Duas forças estruturais: a cadeia de suprimentos fragmentada, que duplica o investimento em capacidade, e o crescimento dos processos maduros e especializados, da fotônica de silício ao HBM.


🆓 Artigo gratuito · Qualquer pessoa pode ler gratuitamente
A geopolítica do superciclo de equipamentos: por que o ciclo está se alongando
Resumo de 30 segundos
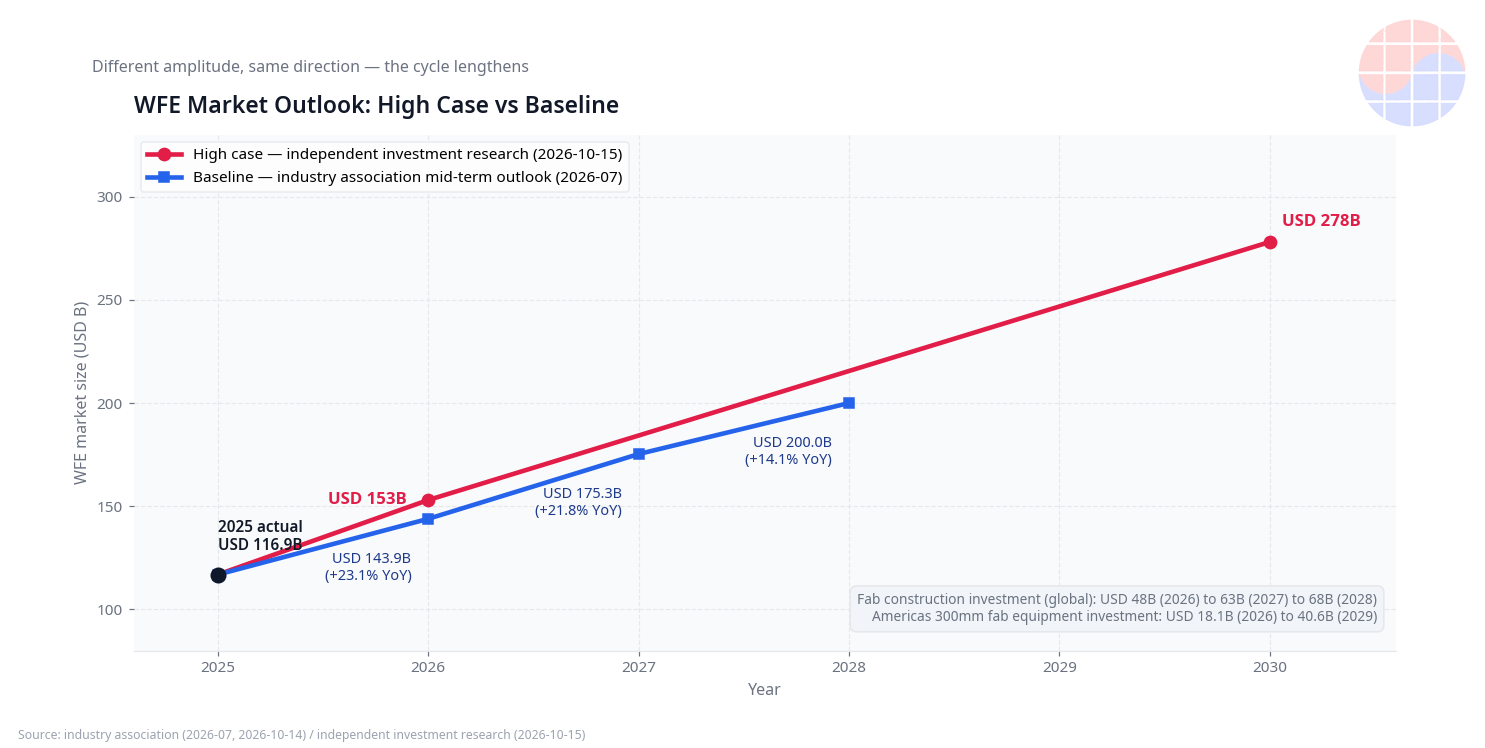
O superciclo de equipamentos não está terminando. Está se alongando. Não por bolha de demanda, mas por duas forças estruturais. Primeiro, a cadeia de suprimentos fragmentada — duas cadeias construindo os mesmos nós duas vezes, com investimento duplicado em capacidade que empurra a demanda por WFE (equipamento de fabricação de wafers) para fora da moldura tradicional do ciclo. Segundo, o crescimento estrutural dos processos maduros e especializados — a GlobalFoundries abriu mão da corrida de 2 nm: o gargalo da infraestrutura de IA já migrou para "a outra metade". O caso alto de uma casa independente de pesquisa de investimentos (2026-10-15): WFE de cerca de US$ 153 bilhões em 2026 para US$ 278 bilhões em 2030. O lado conservador: a associação da indústria vê o WFE ir de US$ 143,9 bilhões em 2026 (+23,1%) para US$ 200 bilhões em 2028 (anúncio de 2026-07). A amplitude difere, a direção é a mesma. As quatro empresas coreanas de equipamentos front-end — Wonik IPS, Jusung Engineering, Hanmi Semiconductor e SEMES — estão diretamente no caminho desse superciclo.
Background: em outubro de 2026, as Big 4 de equipamentos bateram recordes históricos ao mesmo tempo
Em meados de outubro de 2026, os resultados das quatro maiores empresas de equipamentos de semicondutores convergiram para uma única mensagem: o ciclo não está virando.
- ASML (3º tri, 2026-10-14): receita de € 11,7 bilhões (+55% ano a ano, no topo do guidance); guidance de 2026 elevado para € 44–45 bilhões, com +75% previstos para sistemas de memória no ano. As entregas de 2027–2028 não acompanharão a demanda, alertou a gestão, que vai expandir a capacidade em mais de 30% até 2028.
- Applied Materials (3º tri fiscal, 2026-08-13): receita de US$ 9,12 bilhões (+25% ano a ano, recorde). Semiconductor Systems: US$ 7,04 bilhões (+27%); a DRAM foi 26% dessa receita (ante 22% um ano antes) — um termômetro direto da expansão de DRAM para HBM. Guidance do 4º tri: receita de US$ 10,25 bilhões.
- Lam Research (4º tri fiscal, 2026-07-29): receita de US$ 6,72 bilhões (+30% ano a ano, recorde). NAND dobrou ante o trimestre anterior; encapsulamento avançado com previsão de +70% ano a ano ou mais em 2026. Resultados do tri de setembro em 2026-10-21 (não publicados até 2026-10-18).
- Tokyo Electron (1º tri fiscal, encerrado em 2026-06-30): receita de ¥ 732,4 bilhões (+33,3% ano a ano), lucro líquido de ¥ 164,3 bilhões (+39,5%). Gestão prevê WFE recorde em 2026, puxado por servidores de IA.
Mas Wall Street ainda fala em "fim de ciclo". Os ciclos passados eram movidos a demanda; este é movido por demanda, geopolítica e estrutura da cadeia de suprimentos ao mesmo tempo. Entendida a diferença, o alongamento do ciclo entra em foco.
Deep Dive: duas forças estruturais que alongam o ciclo
Força 1. Duas cadeias de suprimentos construindo os mesmos nós duas vezes
A equação central da demanda por equipamentos é simples: demanda por WFE = investimento em capacidade × custo do equipamento. Mas em 2026 a capacidade global de semicondutores está sendo investida duas vezes — por fragmentação.
O pano de fundo é o controle de exportação: com EUA e Países Baixos discutindo restringir a exportação de DUV de imersão para a China (proposta legislativa; sem restrição de serviços até 2026-10-18), a China estoca antes dos controles. Um think tank (2026-10-05) conta cerca de 296 scanners DUV de imersão avançados nas fabs chinesas. Em 2026-09-28, a CXMT anunciou 34,9 bilhões de yuan (cerca de ₩ 6,7 trilhões), com 92,9% do P&D de 24,1 bilhões de yuan para equipamentos.
Isso endurece como um ecossistema separado de equipamentos, não uma estocagem pontual: a frota DUV da China sustenta a expansão de nós maduros e avançados ao mesmo tempo. De um lado, a cadeia ocidental se expande com subsídios e relocalização (ferramentas para fabs de 300 mm nas Américas: de US$ 18,1 bilhões em 2026 para US$ 40,6 bilhões em 2029, segundo a associação da indústria, 2026-10-14); do outro, a China ergue a sua. Cada fab duplicada compra um conjunto completo de ferramentas — a demanda é a mesma, mas os equipamentos são contados em dobro. E como os pedidos antecedem a construção, não a operação, a previsão da associação (~US$ 48 bilhões em 2026 → US$ 68 bilhões em 2028) significa pedidos contratados para 2027–2028.
O indicador mais revelador é o mix regional da Lam: a fatia da China caiu de 34% para 26% em um trimestre (junho de 2026). Na superfície, desaceleração do investimento chinês em nós maduros; por trás, a migração das fabs chinesas de ferramentas ocidentais para nacionais — a corrosão da AMEC chinesa custaria 20–30% menos (TechInsights, agosto de 2026). A queda da fatia chinesa nas ocidentais não encolhe o WFE global: a mesma capacidade cresce alimentando dois pools de equipamentos.
Força 2. "A outra metade" da cadeia de suprimentos de IA começou a render
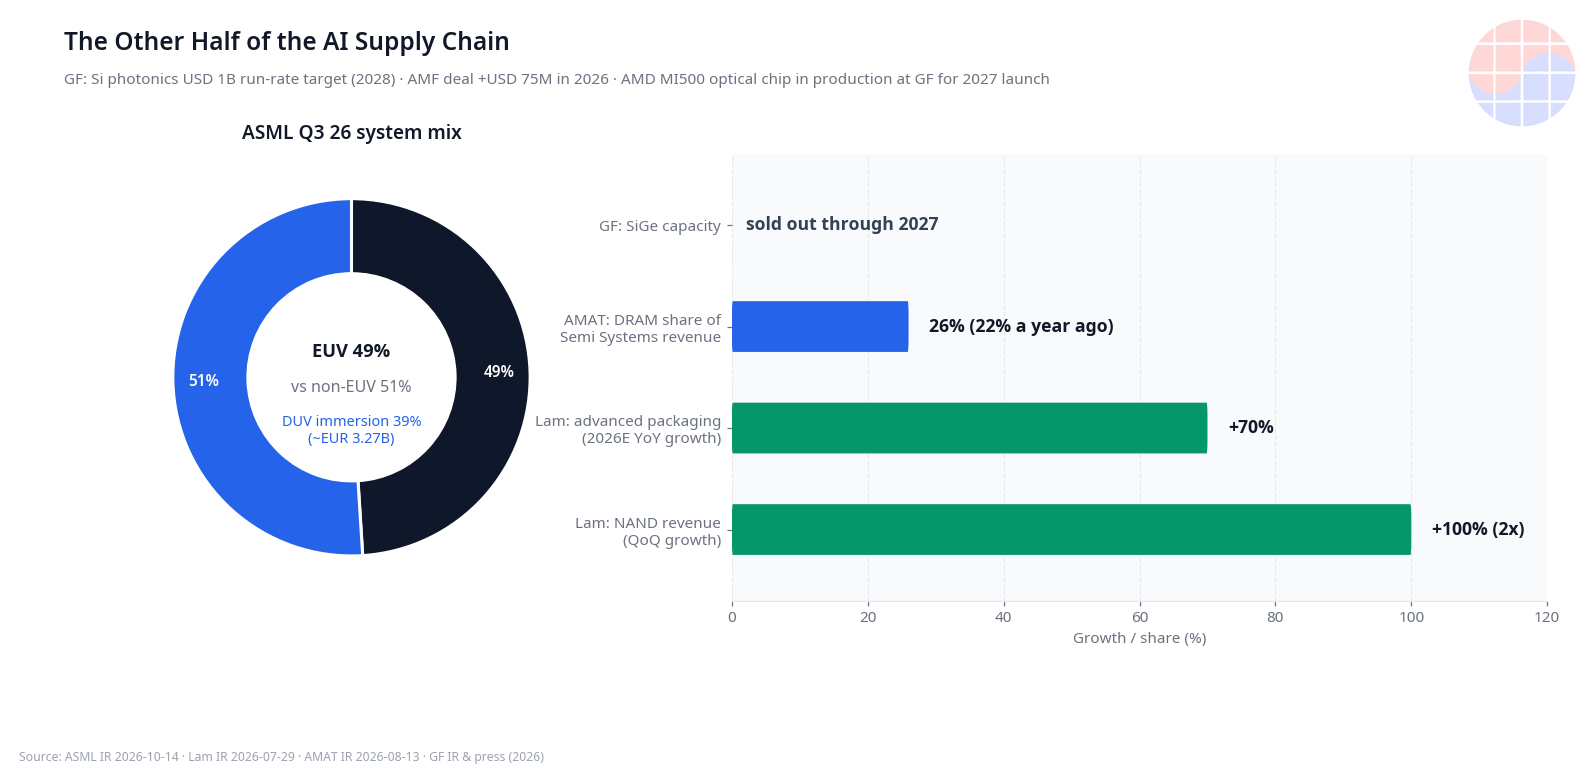
O mix de sistemas da ASML no 3º tri de 2026: EUV 49%, não-EUV 51% — só a DUV de imersão, 39% (cerca de € 3,27 bilhões). Memória e nós maduros em multipatterning DUV sem EUV respondem por metade da receita da ASML. DRAM com 26% na Applied, NAND da Lam dobrada com +70% para o encapsulamento avançado, +50% da Tokyo Electron para coater/developers — histórias da "outra metade".
O ápice estratégico dessa "outra metade" é a GlobalFoundries: fora da corrida de 2 nm, focada em nós especializados e fotônica de silício, com utilização da capacidade na casa dos 80% e SiGe esgotado até 2027. E 2026 foi decisivo.
- Duas aquisições com dez dias de intervalo no início de 2026: Advanced Micro Foundry (foundry de fotônica pura de Singapura) + InfiniLink (startup de interconexão óptica do Cairo) — AMF com +US$ 75 milhões na receita de 2026; meta de US$ 1 bilhão/ano em fotônica de silício até 2028.
- Maio de 2026: plataforma SCALE, mirando o padrão óptico para sistemas de IA.
- Abril de 2026: a GF fará os chips ópticos do Instinct MI500 da AMD (lançamento em 2027) — computação na TSMC de 2 nm, óptica na GF.
- 2026-10-06: contrato plurianual com a Xanadu (computação quântica fotônica) — SiN de ultrabaixa perda e detectores de fóton único em volume na linha de 300 mm de Malta.
- Parceria ampliada com a Marvell em transceptores ópticos plugáveis, LPO, NPO e CPO.
A tese é clara: com o gargalo dos clusters de IA migrando da computação para a interconexão, a óptica virou ativo estratégico. A Fotonix da GF produz em volume a 200G por lane, com 400G demonstrado — posição quase exclusiva no gargalo central da infraestrutura de IA.
Equilibrando os números: US$ 278 bilhões é o caso alto
WFE de US$ 153 bilhões (2026) para US$ 278 bilhões (2030): a estimativa de caso alto de uma casa independente de pesquisa (2026-10-15), apresentada com a afirmação de que "os resultados de ASML, Applied e TSMC apontam para o caso alto". Pode carregar viés de tese.
A linha de base conservadora: a perspectiva de meados de 2026 da associação da indústria (anúncio de 2026-07) vê o WFE ir de US$ 143,9 bilhões em 2026 (+23,1% ano a ano, sobre US$ 116,9 bilhões em 2025) para US$ 200 bilhões em 2028 — três anos seguidos de dois dígitos (+21,8% em 2027, +14,1% em 2028), contra a sabedoria do "fim de ciclo".
A amplitude difere; a direção não. O investimento global em construção de fabs é de US$ 48 bilhões (2026) → US$ 63 bilhões (2027) → US$ 68 bilhões (2028) (associação da indústria, 2026-10-14). A capacidade já está contratada três anos à frente.
O ângulo coreano: as fabricantes coreanas de equipamentos em 2026
- Wonik IPS (240810): estimativa da Meritz Securities (2026-10-12) — receita do 3º tri de ₩ 342,5 bilhões (+28% ano a ano), lucro operacional de ₩ 58,3 bilhões (+112%, margem de 17,0%), preço-alvo de ₩ 169.000 (ante ₩ 133.700). Receita de DRAM e foundry reconhecida sequencialmente nas novas fabs de Pyeongtaek, Austin e Taylor.
- Jusung Engineering (036930): ações em alta de 866% em 2026 (até 2026-10-14). Carteira de ₩ 233,6 bilhões no fim de junho — cerca do triplo em três meses. O carro-chefe ALD atende DRAM avançada e NAND 3D. Consenso: lucro operacional de ₩ 40,8 bilhões (2026) → ₩ 140,1 bilhões (2027); receita de 2027 de ₩ 497,0 bilhões (+36,4%). Os 34,9 bilhões de yuan da CXMT (2026-09-28) foram o catalisador direto.
- Hanmi Semiconductor (042700): receita do 2º tri de 2026 de ₩ 251,0 bilhões (+39,5% ano a ano), lucro operacional de ₩ 130,0 bilhões (margem de 51,9%). Em 2026-10-06, pedido de MSVP de ₩ 24,48 bilhões da Samsung Electro-Mechanics — back-end para substratos de IA e sinal de retomada com o grupo Samsung.
- SEMES (subsidiária da Samsung Electronics, não listada): sem números públicos, mas posicionada como beneficiária direta da ampliação da produção em massa do HBM4 da Samsung (reportagem de 2026-09-28).
No pano de fundo: os ₩ 54 trilhões da SK hynix em Yongin Y2 e Cheongju M17 (setembro de 2026) e a expansão de HBM4 e DRAM para servidores da Samsung no 2º semestre. As corretoras locais veem "nenhum sinal de desaceleração" nos pedidos de HBM e DRAM de alto desempenho (outubro de 2026). A Micron anunciou em 2026-09-30 capex de ~US$ 25 bilhões para o 1º semestre fiscal de 2027 — próximo dos US$ 27,4 bilhões do ano fiscal de 2026 — e US$ 50 bilhões estimados para o ano fiscal de 2027.
Contrapontos: três cenários em que o ciclo pode virar
A tese otimista pode estar errada. Testando-a:
Primeiro, o excesso de capacidade chinês em nós maduros. Duas cadeias duplicando o investimento significam o dobro do risco de excesso. Se a frota DUV da China sustenta a expansão de nós maduros, um colapso de preços por excesso de oferta paralisa o investimento. A fatia chinesa na Lam, de 34% para 26%, já reflete a desaceleração em nós maduros.
Segundo, o viés de tese do caso alto. Os US$ 278 bilhões (2030) são a estimativa de uma casa independente, apresentada com a afirmação de que "os resultados de ASML, Applied e TSMC apontam para o caso alto". Estimativas em picos de resultados merecem desconto; os US$ 200 bilhões (2028) da associação dão o equilíbrio. A trajetória real deve cair entre os dois.
Terceiro, a geopolítica pode atingir as fabricantes diretamente. Se os controles alcançarem serviços e peças (hoje em proposta legislativa), a manutenção do parque instalado na China sofre. Só no 3º tri de 2026, a gestão da base instalada da ASML rendeu € 3,3 bilhões — € 400 milhões acima do guidance.
Mesmo com esses riscos, a direção em si não se inverte. O investimento em construção de fabs está contratado até 2028, e a demanda estrutural de fotônica de silício e encapsulamento avançado corre em pista própria. Só a inclinação da trajetória depende do cenário de risco.
Chase's Take: a variável dominante do ciclo mudou
A premissa clássica da análise de ciclos era "a demanda faz o ciclo". Aqui, a variável dominante migrou da demanda para a geopolítica.
Os superciclos de 2017 e 2021 seguiam um loop único: salto de demanda → escassez de capacidade → expansão → excesso de oferta → correção. O loop de 2026 é outro: a fragmentação duplica a capacidade, e a capacidade duplicada gera pedidos independentemente da demanda. A estocagem de DUV da China, os 34,9 bilhões de yuan da CXMT, a duplicação do investimento nas Américas — nada disso é "demanda forte". É investimento "porque a cadeia está sendo dividida". Com os dois loops sobrepostos, o ciclo se alonga.
Segundo, enquanto a atenção se fixa na lógica de ponta, metade da receita real de equipamentos vem de DUV, nós maduros e processos especializados. O "não perseguir 2 nm" da GF é otimização de portfólio, não rendição: SiGe esgotado, meta de US$ 1 bilhão/ano em fotônica de silício até 2028, os chips ópticos do MI500 da AMD. Posicionamento preciso para a migração do gargalo da IA para a interconexão — ainda na moldura de "foundry de segunda linha", até a fotônica de silício ser reprecificada como ativo estratégico da cadeia de IA.
Terceiro, os números de 2026 das quatro coreanas confirmam os "equipamentos K" como beneficiários estruturais do superciclo de memória: +112% de lucro operacional na Wonik IPS, carteira triplicada na Jusung, margem de 51,9% na Hanmi — participação e mix, não beta de ciclo. A CXMT catalisando a Jusung mostra a diversificação de clientes em curso.
Quarto, a implicação prática é redefinir o "posicionamento de ciclo": o padrão era vender no fim e comprar no início, mas com a variável dominante na geopolítica a fronteira se turvou — com fabs contratadas até 2028 e o investimento duplicado mantido, o "fim" segue empurrado para frente. O desconto mecânico de ciclo na avaliação é moldura antiquada; em crescimento estrutural, cabe prêmio de crescimento.
Implications: para investidores e gestores
Implicações de investimento
- Nova moldura de avaliação: o desconto tradicional de fim de ciclo não se encaixa. Os loops de demanda e geopolítica alongaram estruturalmente o ciclo — com as Big 4 em recordes simultâneos e a capacidade contratada até 2028, apostar no "fim de pico" é prematuro.
- Prêmio de especialidade e fotônica: a fotônica de silício está sendo reprecificada como o ativo estratégico que destrava a interconexão dos clusters de IA — Fotonix da GF em volume, 400G demonstrado, plataforma SCALE, parcerias com Xanadu e Marvell. Atenção à reprecificação dos ativos de foundry especializada com desconto de "segunda linha".
- Beneficiários estruturais nos equipamentos K: Wonik IPS, Jusung, Hanmi e SEMES estão no caminho direto do capex de memória (HBM4 da Samsung, ₩ 54 trilhões da SK hynix, US$ 50 bilhões da Micron para o ano fiscal de 2027). Em nomes com exposição à China como a Jusung (CXMT), risco e benefício do controle de exportação coexistem.
Implicações de gestão
- "Resiliência da cadeia" virou variável de capex: o investimento em capacidade já não se move só por previsão de demanda. Na era das duas cadeias, de qual bloco garantir capacidade define mix regional e visibilidade de pedidos — a fatia chinesa da Lam de 34% para 26% mostra o rebalanceamento em curso.
- Fornecimento duplo: para o operador de fab, o teste paralelo de ferramentas ocidentais e chinesas vira o hedge padrão. As fabricantes precisam revisar mixes superexpostos a um único bloco.
- M&A em fotônica: a compra de AMF e InfiniLink pela GF com dez dias de intervalo mostra o valor de escassez da capacidade em fotônica de silício. O valor estratégico de quem detém IP e foundry em interconexão óptica está em alta.
Aviso: as previsões de mercado citadas (por exemplo, WFE de US$ 153 bilhões → US$ 278 bilhões) são estimativas de instituições específicas e podem diferir da realidade. Não as use para decisões de investimento.
FAQ
O que é o mercado de WFE (equipamento de fabricação de wafers)?
O WFE é o mercado de equipamentos front-end que grava circuitos em wafers — ferramentas de litografia, corrosão, deposição e limpeza — cerca de 80% do mercado total de equipamentos de semicondutores. Quando o investimento em capacidade cresce, o WFE é o primeiro e maior beneficiário.
Por que este superciclo de equipamentos está se alongando mais que os anteriores?
Duas razões estruturais. Primeiro, a fragmentação da cadeia de suprimentos duplica a capacidade dos mesmos nós em duas cadeias, gerando pedidos de equipamentos independentemente da demanda. Segundo, o crescimento estrutural da "outra metade" — memória (HBM), encapsulamento avançado, fotônica de silício — cria demanda por equipamentos à parte do ciclo da lógica de ponta. Loops sobrepostos alongam o ciclo.
Por que a estratégia "não perseguir 2 nm" da GlobalFoundries é importante?
A GF trocou a corrida de ponta por nós especializados e fotônica de silício, e sua capacidade de SiGe está esgotada até 2027. Com o gargalo dos clusters de IA migrando da computação para a interconexão, a conectividade óptica virou um novo ativo estratégico. A vitória dos chips ópticos do MI500 da AMD (lançamento em 2027) o comprova. Há espaço para reprecificar avaliações ainda presas à moldura de "foundry de segunda linha".
Qual é a base do benefício das ações coreanas de equipamentos?
Lucro operacional da Wonik IPS no 3º tri: +112% (estimativa, 2026-10-12); carteira de pedidos da Jusung triplicada em três meses; margem operacional da Hanmi no 2º tri: 51,9% — beneficiários diretos da expansão do capex de memória (HBM4 da Samsung, investimento de 54조 원 da SK hynix, capex da Micron para o ano fiscal de 2027 estimado em cerca de $500억). O investimento de 349억 위안 da CXMT, catalisador direto das ações da Jusung, também evidencia a diversificação de clientes.
<!-- CHART-SPECS Gráfico 1 — Perspectiva de WFE (chart-wfe-trajectory)
- Título: "WFE Market Outlook: High Case vs Baseline" (English text only)
- Dados:
- Caso alto (casa independente de pesquisa, 2026-10-15): US$ 153 bi (2026) → US$ 278 bi (2030)
- Linha de base (associação da indústria, 2026-07): US$ 143,9 bi (+23,1% ano a ano) → US$ 200 bi (2028)
- 2025: US$ 116,9 bi (associação da indústria) — base
- Crescimento do WFE: +21,8% (2027), +14,1% (2028)
- Construção global de fabs: ~US$ 48 bi (2026) → US$ 63 bi (2027) → US$ 68 bi (2028) (associação da indústria, 2026-10-14)
- Fabs de 300 mm nas Américas: US$ 18,1 bi (2026) → US$ 40,6 bi (2029) (associação da indústria, 2026-10-14)
- Estilo: alto contraste, marca d'água com logo VLSI, Source: a associação da indústria / independent investment research
Gráfico 2 — "A outra metade" da cadeia de suprimentos de IA (chart-specialty-half)
- Título: "The Other Half of the AI Supply Chain" (English text only)
- Dados:
- ASML 3º tri 2026: EUV 49% / não-EUV 51% (DUV de imersão 39% ≈ € 3,27 bi) (ASML IR, 2026-10-14)
- Lam: NAND dobrou ante o tri anterior; encapsulamento avançado +70% ano a ano ou mais em 2026 (Lam IR, 2026-07-29)
- Applied Materials: DRAM com 26% da receita de Semiconductor Systems (ante 22%) (AMAT IR, 2026-08-13)
- GF: SiGe esgotado até 2027; fotônica de silício com meta de US$ 1 bi/ano em 2028; AMF somando +US$ 75 mi em 2026 (GF IR, 2026)
- Chips ópticos do MI500 da AMD na GF, lançamento em 2027 (2026-04)
- Estilo: logos/produtos reais, sem ilustrações genéricas, marca d'água VLSI, Source indicado
-->
Leitura relacionada


