 VLSI Korea
A produção da YMTC agora é enorme: meta de 500 mil wafers por mês e número 3 em envios de NAND
A produção de NAND da YMTC dispara. Participação de 16,5% nos envios no segundo trimestre de 2026, número 3 global, e a produção de wafers de 2027 cresce 486 mil, 6,5 vezes o aumento da Samsung e da SK hynix.


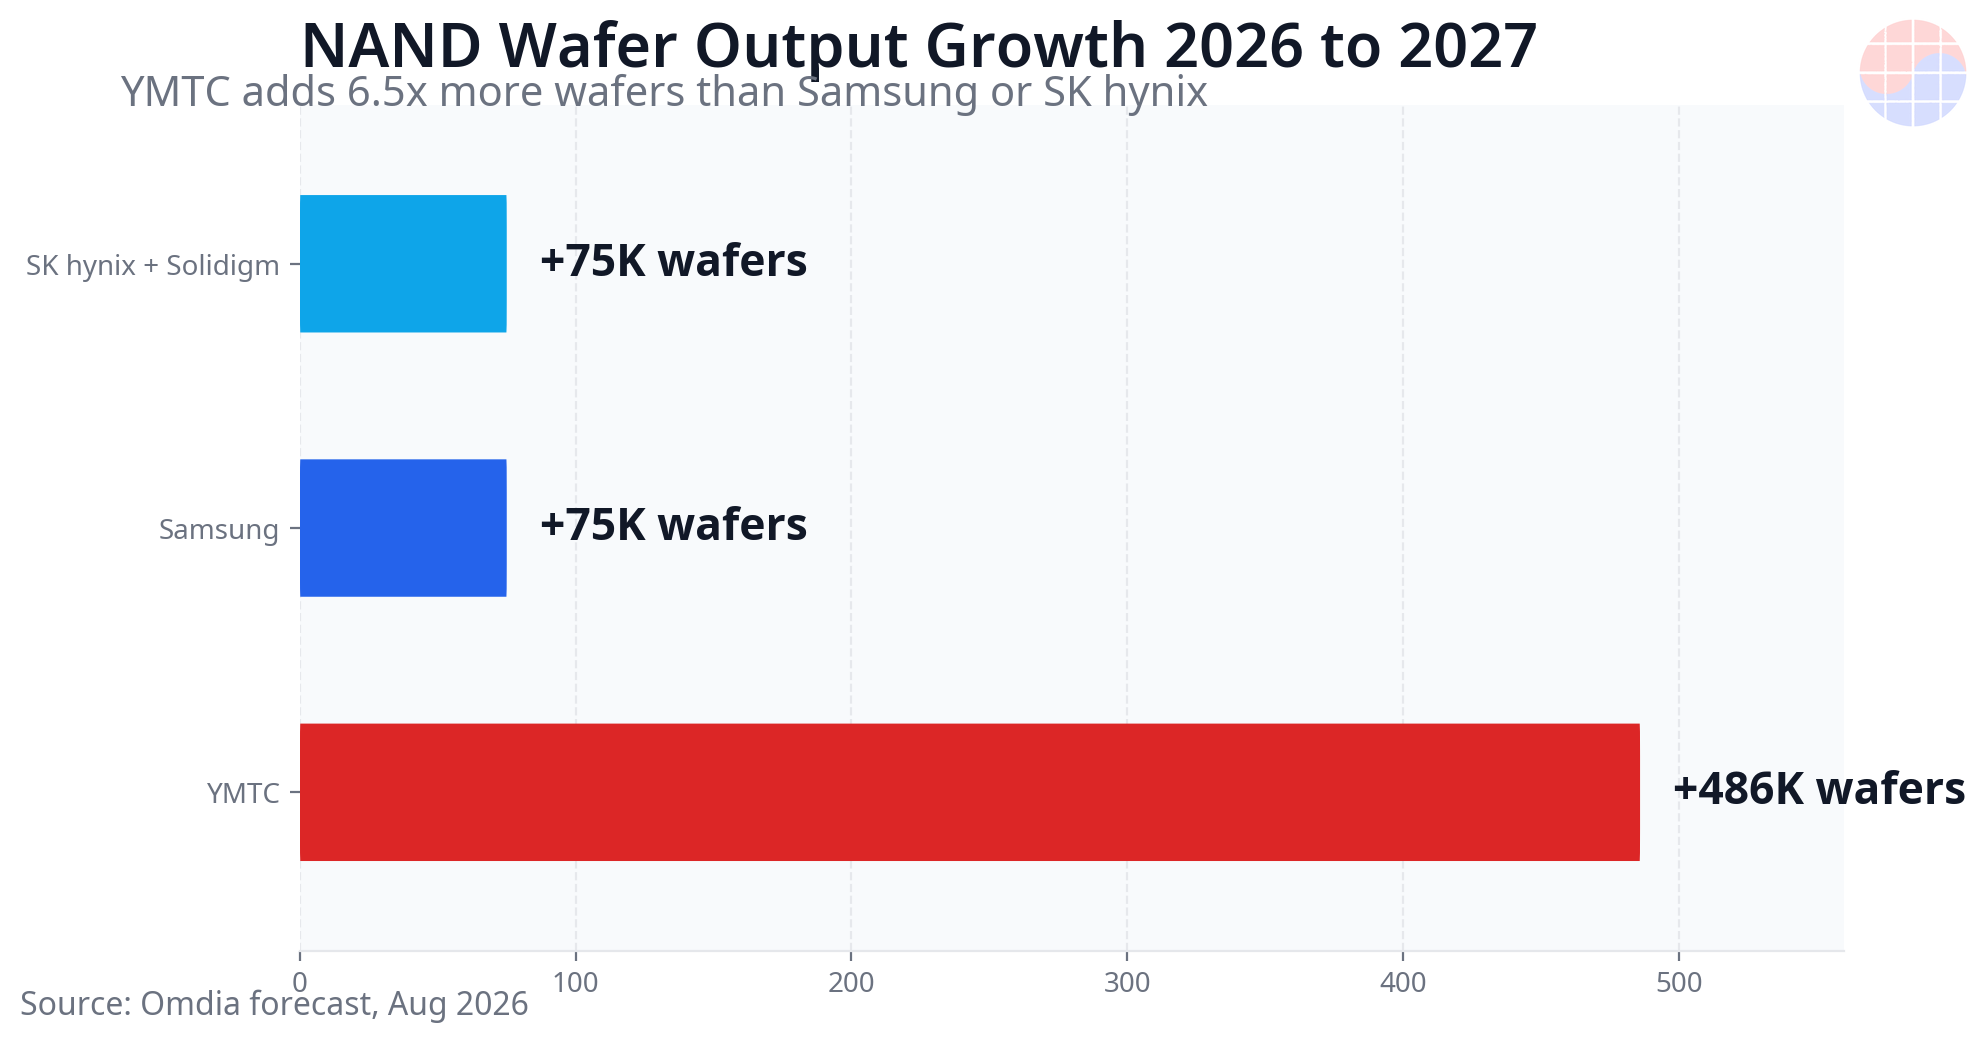
O volume de produção NAND da YMTC já é grande demais para que a Samsung e a SK hynix o tratem como uma história secundária. Dados da Counterpoint Research publicados em 22 de outubro de 2026 colocam a participação global da YMTC nas remessas de NAND em 16,5% no segundo trimestre de 2026, na 3.ª posição mundial. A Omdia prevê que a produção anual de wafers da YMTC aumente de 2,01 milhões de wafers em 2026 para 2,496 milhões em 2027, um aumento de 486.000 wafers. A Samsung e a SK hynix acrescentam apenas 75.000 wafers cada uma no mesmo período. Só a YMTC acrescenta 6,5 vezes mais wafers do que qualquer uma das suas rivais coreanas.
A meta é ainda maior. A YMTC definiu um objetivo de longo prazo de participação nas remessas de NAND de 20% e está a impulsionar a sua capacidade total de wafers, incluindo DRAM, para cerca de 500.000 wafers por mês. Isso superaria a capacidade NAND estimada da Samsung, de 390.000 a 450.000 wafers por mês. Apenas em volume físico de wafers, o maior produtor mundial de NAND poderia mudar.
Números-chave
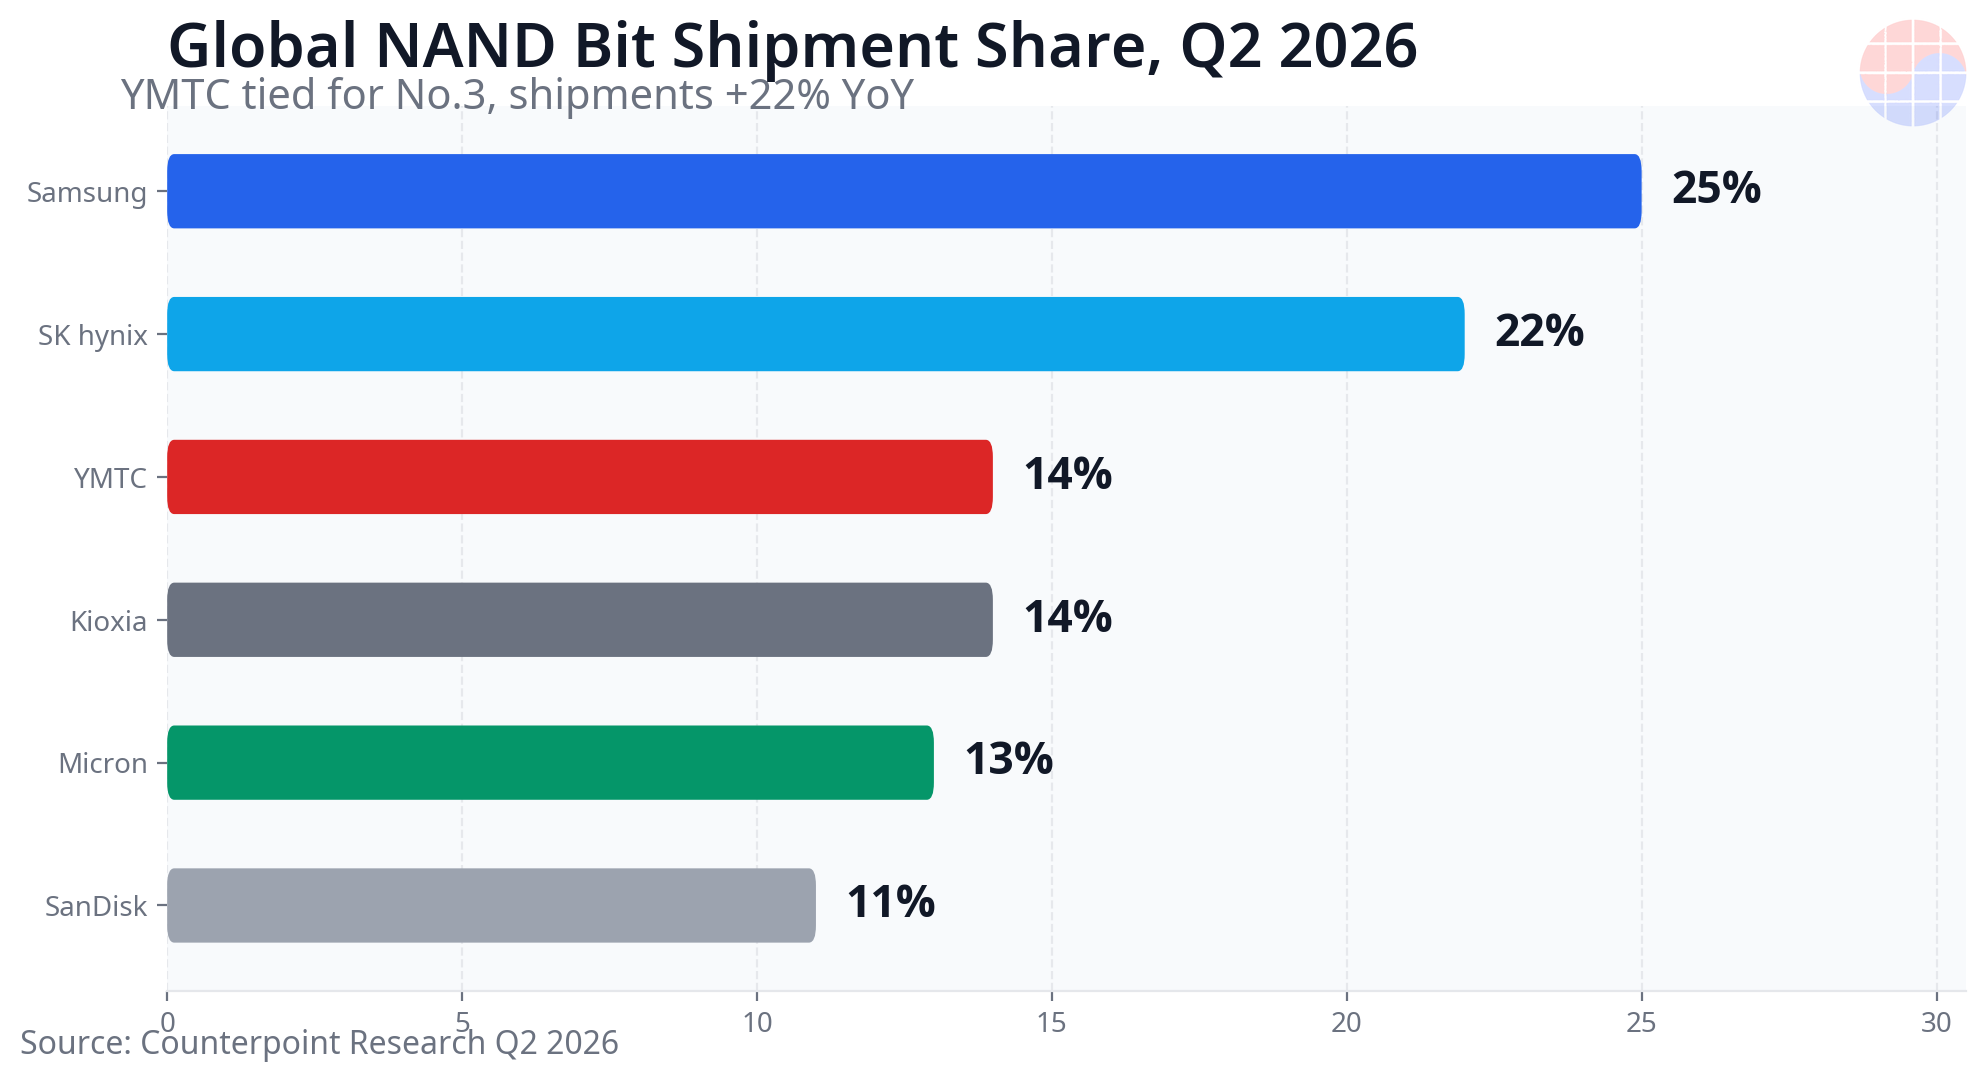
- Participação nas remessas: 16,5% no segundo trimestre de 2026, n.º 3 a nível global (Counterpoint, 22 de outubro de 2026). Por remessas em bits, a participação é de 14%, empatada no n.º 3 atrás da Samsung com 25% e da SK hynix com 22%, com as remessas em bits a subirem 22% em relação ao ano anterior.
- Crescimento da produção: Mais 486.000 wafers em 2027, um aumento de 24,2% (Omdia), contra mais 75.000 wafers para a Samsung e mais 75.000 para a SK hynix, incluindo a Solidigm.
- Fab 3 de Wuhan: A produção aumenta mais de seis vezes, de 90.000 wafers em 2026 para 575.000 em 2027. A maior parte do aumento total provém desta única fábrica.
- Participação na China: A YMTC lidera na China com 38,5%, à frente da Samsung com 33,5% e da SK hynix com 17%. Um ano antes, a YMTC detinha 28% na China.
- Trajetória de capacidade: Cerca de 200.000 wafers por mês hoje, cerca de 300.000 com a Fab 3, cerca de 400.000 com as Fabs 4 e 5, e uma meta final próxima de 500.000, incluindo DRAM.
- P&D: 14,2 mil milhões de yuan investidos de 2023 a 2025, 4.796 funcionários de P&D, mais de 30% de todos os funcionários, e 5.611 patentes de invenção registadas.
1. Produção: a taxa de crescimento é a história
O facto central não é o tamanho absoluto, mas a velocidade de crescimento. A Samsung e a SK hynix estão a realocar capacidade para DRAM e HBM. A produção NAND da P5 de Pyeongtaek da Samsung só aumenta de 2027 a 2030, e a primeira sala limpa da M17 de Cheongju da SK hynix está programada para dezembro de 2028. Para ambas as fabricantes coreanas, um crescimento significativo do volume NAND é, na prática, uma história pós-2028.
A YMTC está a correr na direção oposta. A Fab 1 de Wuhan opera a cerca de 100.000 wafers por mês e a Fab 2 a cerca de 60.000, ambas perto da utilização plena. A Fab 3 inicia as operações iniciais no final deste ano e entra em produção em massa total no próximo ano, que é de onde vem a mudança de escala.
| Empresa | Previsão 2026 | Previsão 2027 | Aumento |
|---|---|---|---|
| YMTC | 2,01 M de wafers | 2,496 M de wafers | +486K (+24,2%) |
| Samsung | 4,77 M de wafers | 4,845 M de wafers | +75K |
| SK hynix incl. Solidigm | 2,79 M de wafers | 2,865 M de wafers | +75K |
Fonte: Previsão da Omdia conforme noticiado em agosto de 2026. Em termos simples, a maioria dos novos wafers NAND que entrarão no mercado em 2027 virá de Wuhan.
2. Participação: n.º 3 a nível global, já n.º 1 na China
O número de participação depende do critério. O valor da Counterpoint baseado em remessas, extraído do pedido de cotação da YMTC no STAR Market de Xangai e publicado em 22 de outubro, é de 16,5%. O seu valor de remessas em bits do rastreador de memórias é de 14%, empatado com a Kioxia no n.º 3. Ambos apontam na mesma direção: a YMTC ultrapassou a Kioxia e a Micron em remessas, e só a Samsung e a SK hynix permanecem à frente.
Dentro da China, a ordem já se inverteu. A YMTC detém 38,5% do mercado NAND da China, à frente da Samsung com 33,5% e da SK hynix com 17%. Essa mudança foi o que levou a Samsung a atualizar a sua fábrica de Xian de cerca de 200 camadas para a V9 de 286 camadas, com planos noticiados de 5.000 wafers até ao final de 2026 e 40.000 até ao final de 2027, e a SK hynix a atualizar também a sua fábrica de Dalian.
3. O roteiro de capacidade: o que significam 500.000 wafers por mês
A capacidade atual da YMTC nas suas duas fábricas de Wuhan é estimada em cerca de 200.000 wafers por mês. A Fab 3 eleva esse valor para cerca de 300.000, duas fábricas adicionais para cerca de 400.000, e a meta de toda a empresa, incluindo DRAM, é de cerca de 500.000 wafers por mês.
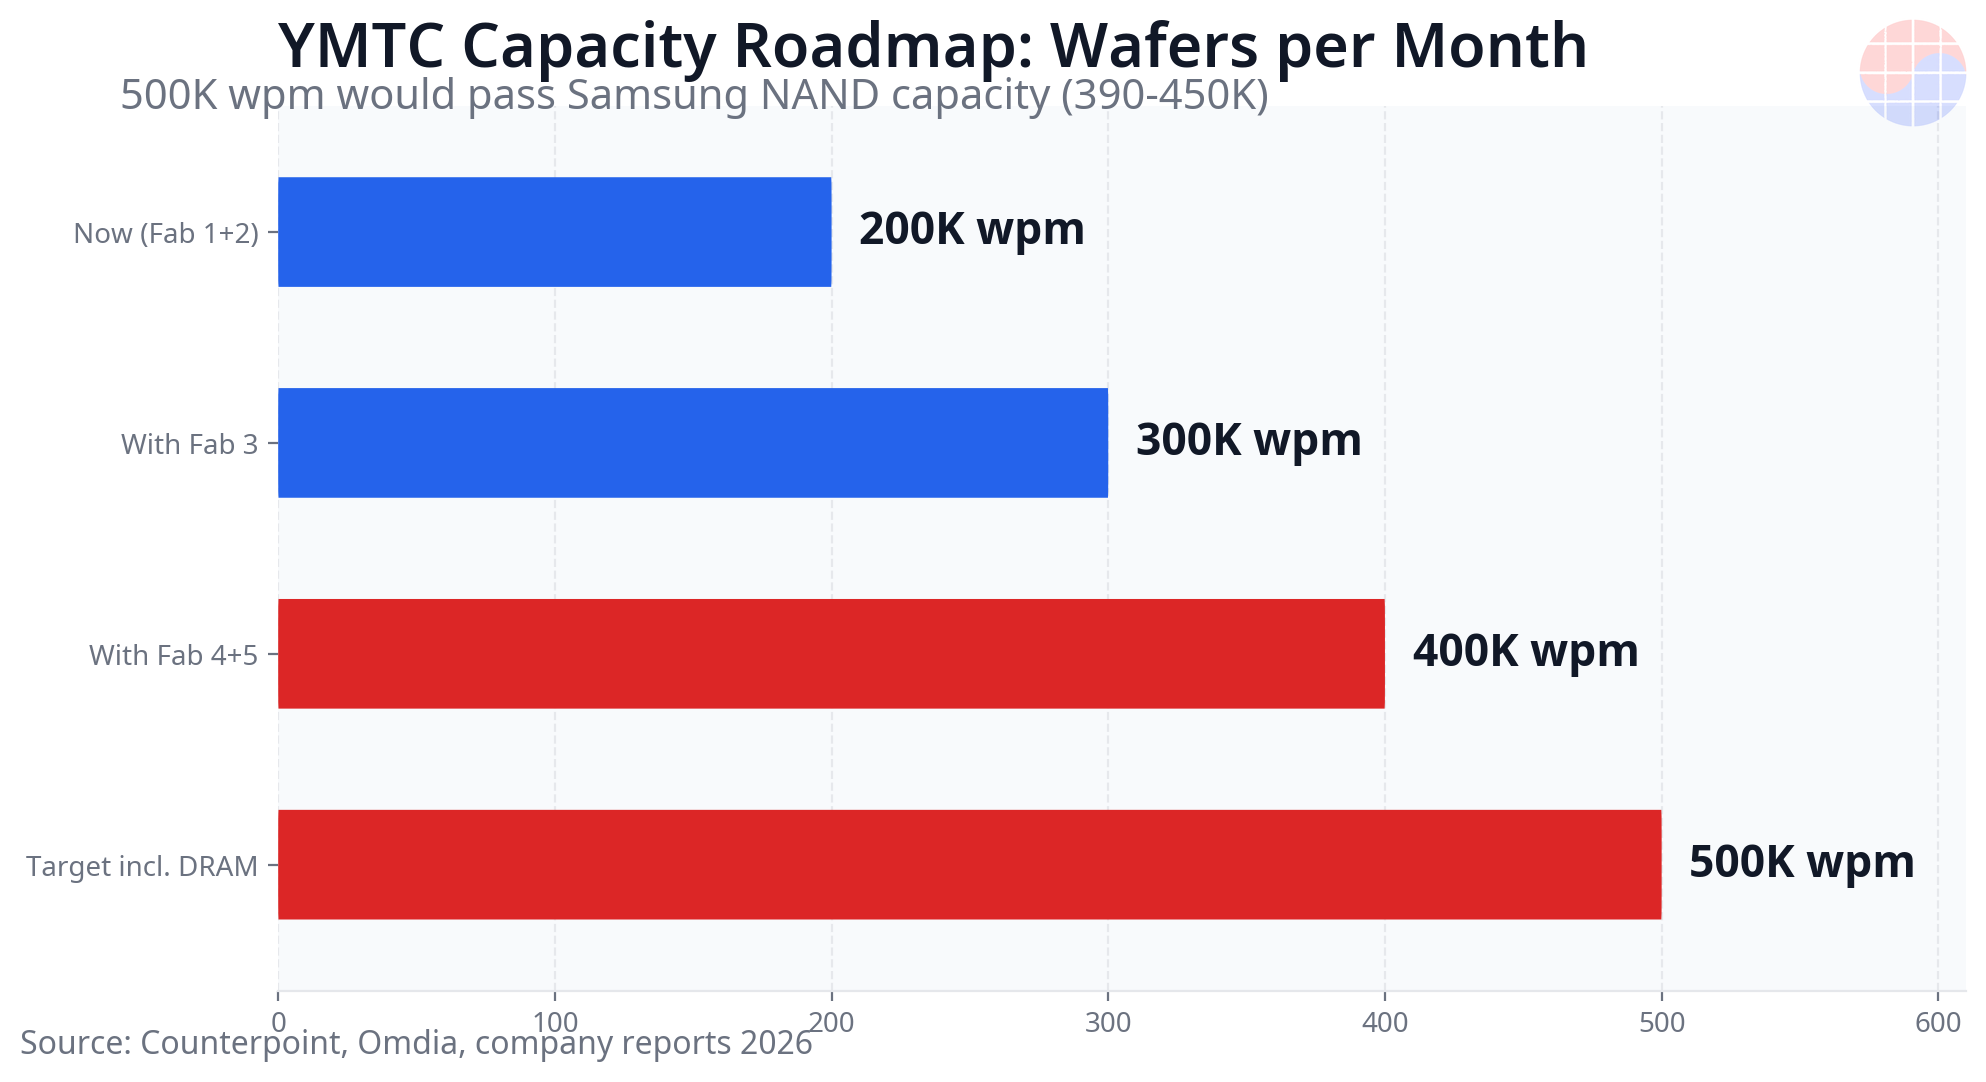
A comparação é a razão pela qual a meta importa. A capacidade NAND da Samsung é estimada em 390.000 a 450.000 wafers por mês. Alcançar a sua meta tornaria a YMTC a maior produtora de NAND em inícios de wafers. No entanto, os inícios de wafers não são a produção em bits. O número de camadas, o rendimento e a mistura de produtos decidem o custo por bit, e a liderança em volume não é liderança em receita, que é o tema das secções seguintes.
4. Como é possível: Xtacking e ferramentas nacionais
A base é o Xtacking, a arquitetura de ligação da YMTC. A matriz de células de memória e os circuitos periféricos são construídos em wafers separados e depois ligados. Cada lado pode usar o processo que melhor lhe convém, e o número de camadas pode continuar a aumentar em ferramentas maduras de ultravioleta profundo sem litografia ultravioleta extrema. Sob controlos de exportação que bloqueiam o acesso a EUV, essa estrutura funciona também como uma estratégia de sobrevivência.
A YMTC está a produzir em massa NAND 3D de 267 camadas com Xtacking 4.0 e enviou uma peça de 294 camadas construída pela ligação de duas plataformas. Uma geração de mais de 300 camadas está planeada para o próximo ano. O próprio comportamento da Samsung sublinha o peso da tecnologia: em fevereiro de 2025, a Samsung licenciou as patentes da YMTC relacionadas com o Xtacking. As contagens do setor também colocam as patentes principais de ligação híbrida da YMTC em 119, à frente da Samsung com 83 e da SK hynix com 11.
As ferramentas nacionais são o outro motor. A Fab 3 de Wuhan foi noticiada como a primeira grande fábrica chinesa de memórias em que os equipamentos nacionais excedem 50% do conjunto de ferramentas, com fornecedores chineses a ganharem participação rapidamente em gravação, deposição, limpeza e metrologia. A litografia continua a ser o elo fraco, mas cada outro passo que é localizado ajuda a YMTC a continuar a construir fábricas com rapidez sob sanções.
5. N.º 3 em volume, n.º 5 em receita: a barreira ainda não ultrapassada
A fraqueza da YMTC é visível nos seus próprios números. Ocupa o terceiro lugar em remessas em bits, mas apenas o quinto em receita, atrás da Kioxia e da Micron. A razão é a mistura de produtos. A sua produção continua inclinada para produtos de consumo, enquanto o dinheiro está nos SSDs empresariais, que representaram 48% de todos os bits NAND no segundo trimestre de 2026 e deverão ultrapassar os 50% até ao final do ano.
📩 Acompanhando este tema?
Receba a análise de acompanhamento — resultados, relatórios e oferta de HBM — todos os dias às 10:30 KST. Assinar grátis →
O preço é uma arma de dois gumes. Os produtos da YMTC são avaliados como 10 a 20% mais baratos do que os dos rivais coreanos e japoneses. Isso compra participação, mas converter volume em receita e lucro requer qualificação para SSDs empresariais e clientes de centros de dados. A Counterpoint considera 15% de participação como o mínimo em que um fabricante de NAND pode autofinanciar o futuro gasto de capital. A YMTC atingiu essa linha. O próximo teste é a mistura, não o volume.
6. Depois da NAND vem a DRAM
A YMTC está a estender a sua tecnologia de ligação à DRAM. Desde outubro de 2025 tem estado a desenvolver e a testar LPDDR5 de 16 Gb na Fab 2 a uma escala de cerca de 5.000 wafers por mês, a 7500 MT/s e sem porta metálica de alta constante dielétrica até agora. O produto seguinte aplica um transístor de canal vertical e uma estrutura de célula 4F2 para LPDDR5 de 9600 MT/s, planeada para produção em massa na Fab 3.
O vice-presidente de investigação da Counterpoint, Neil Shah, argumenta que a DRAM 3D é, em última análise, para onde a indústria tem de ir, e que a YMTC, com ligação de wafers empilhados comprovada, está bem posicionada para essa transição. No entanto, as barreiras de qualificação da DRAM são mais altas do que as da NAND, e o rendimento mais a qualificação dos clientes decidirão se isto se torna um negócio. Hoje é um piloto, não um calendário de produção em massa confirmado.
7. O que significa para as fabricantes coreanas
Primeiro, os preços da NAND. A TrendForce espera que a oferta de NAND se afrouxe e que a pressão descendente sobre os preços aumente a partir da segunda metade de 2027 à medida que a nova capacidade chegar, e a YMTC está no centro dessa nova capacidade. Se o volume chinês chegar enquanto a procura de consumo estiver fraca, as quedas de preços podem acelerar.
Segundo, a estratégia de fábricas na China. Ambas as fabricantes coreanas estão a responder às perdas de participação na China com atualizações de nó em Xian e Dalian. Consulte a análise anterior sobre as atualizações das fábricas NAND na China da Samsung e da SK hynix e a comparação de seis empresas em Memory Giants Compared.
Terceiro, o custo de oportunidade da viragem para HBM. O planalto NAND coreano é uma escolha: o capital limitado foi para HBM e DRAM, e a YMTC preencheu o espaço deixado para trás. Quanto tempo uma vantagem tecnológica pode compensar um défice de volume é agora a questão em aberto na NAND.
8. Riscos: as sanções continuam a ser a maior variável
A YMTC está na Lista de Entidades do Departamento de Comércio dos EUA desde dezembro de 2022. A aquisição de ferramentas avançadas está bloqueada e a qualificação de clientes no estrangeiro está limitada, razão pela qual grande parte do seu volume é absorvida dentro da China. Legislação adicional dos EUA em discussão visa até as ferramentas de litografia de ultravioleta profundo, gravação e deposição em que o roteiro Xtacking se baseia, pelo que o seu resultado pode definir a velocidade desse roteiro.
Outros riscos permanecem em aberto: os rendimentos das ferramentas nacionais, o custo por bit da transição para mais de 300 camadas, a velocidade de qualificação para SSDs empresariais e se a divulgação financeira que acompanha uma cotação em bolsa sustenta a história de crescimento contada até agora. A expansão da produção em si é um facto confirmado. Se se converterá em lucro ainda não está provado.
Perguntas frequentes
P. Qual é exatamente a participação de mercado NAND da YMTC?
R. Depende da base. Em remessas, a Counterpoint colocou a YMTC em 16,5% no segundo trimestre de 2026 em dados publicados em 22 de outubro de 2026. Em remessas em bits é de 14%, empatada no n.º 3 atrás da Samsung com 25% e da SK hynix com 22%. A meta de longo prazo da YMTC é de 20%.
P. Quanto crescerá a produção da YMTC?
R. A Omdia prevê que a produção anual de wafers aumente de 2,01 milhões de wafers em 2026 para 2,496 milhões em 2027, um aumento de 486.000 wafers ou 24,2%. O aumento da produção da Fab 3 de Wuhan de 90.000 para 575.000 wafers, mais de seis vezes, representa a maior parte do aumento.
P. A YMTC fabricará mais NAND do que a Samsung?
R. Em metas de capacidade de wafers, poderia. A meta da YMTC, incluindo DRAM, é de cerca de 500.000 wafers por mês, acima da capacidade NAND estimada da Samsung, de 390.000 a 450.000. A produção em bits e a receita ainda dependem do número de camadas, do rendimento e da mistura, e a YMTC continua a ser a n.º 5 em receita.
P. Como é que a YMTC se expande estando sob sanções dos EUA?
R. Dois fatores são os mais importantes. A estrutura Xtacking aumenta o número de camadas com as ferramentas existentes sem EUV, e os equipamentos nacionais excedem agora 50% do conjunto de ferramentas na Fab 3 em passos como a gravação e a deposição. A litografia continua a ser uma restrição.
P. A YMTC fabrica DRAM?
R. Está na fase de desenvolvimento e piloto. Está a testar LPDDR5 de 16 Gb a cerca de 5.000 wafers por mês na Fab 2 a 7500 MT/s, com uma próxima geração de 9600 MT/s planeada para a Fab 3. Os prazos de qualificação e produção em massa ainda não estão confirmados.
Fontes: Rastreador de memórias da Counterpoint Research e análise relacionada com a cotação de 22 de outubro de 2026, previsão de produção de wafers NAND da Omdia conforme noticiado em agosto de 2026, reportagem da Reuters sobre a atualização da fábrica de Xian da Samsung. Os valores de capacidade são estimativas de agências e reportagens, não divulgações das empresas, e a base (remessas, bits, wafers) é indicada no texto. Em 23 de outubro de 2026.
📩 Perdeu a análise de hoje? Receba a de amanhã no seu e-mail
Daily Silicon às 10:30 KST e os principais pontos de resultados e relatórios, primeiro. Ao assinar, você escolhe a newsletter em coreano, inglês ou japonês; as análises em português saem todos os dias no site.
Assinar grátis →
Grátis · Sem spam · Cancele quando quiser


