 VLSI Korea
Lợi nhuận tăng gấp đôi, giá cổ phiếu giảm: báo cáo tài chính tuần này sẽ phân xử cuộc tranh luận về chip
SOX giảm 11,41% trong một tuần sau tám ngày giảm liên tiếp, nhưng lợi nhuận của các công ty thành phần SMH tăng khoảng gấp đôi trong một năm và P/E trượt giảm từ 38x xuống 32x. TSMC và ASML đã trả lời bằng những con số kỷ lục. Bốn báo cáo — Lam 21/10 đến Intel 29/10 — sẽ phân xử cuộc tranh luận.


🆓 Bài viết miễn phí · Bất kỳ ai cũng có thể đọc miễn phí
Tóm tắt 30 giây
- Chỉ số bán dẫn SOX đóng cửa ngày 16/10/2026 ở mức 11.137,29 điểm, giảm 11,41% trong tuần sau tám phiên giảm liên tiếp — chuỗi giảm dài nhất kể từ năm 2008. Chỉ số này hiện thấp hơn 23,9% so với đỉnh, nhưng vẫn tăng 57,2% từ đầu năm. (Source)
- Những mã giảm mạnh nhất tuần là thiết bị và bộ nhớ: Lam Research giảm 17,22% xuống 263,94 USD, Western Digital giảm 16,43%, Micron giảm 14,59% và Intel giảm 14,18%.
- Các con số phản biện chỉ theo hướng ngược lại. Trong năm qua, ETF bán dẫn SMH tăng khoảng 70%, nhưng lợi nhuận của các công ty thành phần tăng khoảng gấp đôi — và P/E trượt của nó thực tế giảm từ 38x xuống 32x. Giá tăng; lợi nhuận tăng nhanh hơn. (Source)
- Quý 3 của TSMC đã bỏ phiếu: doanh thu 46,72 tỷ USD, lợi nhuận ròng tăng 68,7% so với cùng kỳ, và dự báo quý 4 ở mức 52,3–54,3 tỷ USD. ASML ghi nhận doanh thu quý 3 kỷ lục 11,662 tỷ euro. (Source) (Source)
- Phán quyết sẽ đến trong tuần này và tuần tới. Lam Research và Texas Instruments công bố vào 21/10, Western Digital vào 22/10, SK hynix vào 28/10 và Intel vào 29/10.
- Luận điểm cốt lõi: đợt bán tháo này định giá nỗi sợ về đỉnh lợi nhuận. Chỉ lợi nhuận mới có thể phân xử nó — và nhân chứng đầu tiên là nhà sản xuất thiết bị, không phải nhà sản xuất bộ nhớ.
Background: tám ngày giảm liên tiếp, hai câu chuyện
Thứ Sáu, 16/10/2026, SOX đóng cửa ở 11.137,29 điểm. Đó là phiên giảm thứ tám liên tiếp — chuỗi dài nhất kể từ 2008. Mức giảm của tuần là 11,41%. Từ đỉnh, chỉ số đã giảm 23,9%, vùng thị trường gấu theo định nghĩa sách giáo khoa. ETF SOXX giảm 4,14% trong ngày xuống 493,39 USD. Thế nhưng cùng chỉ số đó vẫn tăng 57,2% từ đầu năm. Cả hai sự thật đều đúng cùng lúc, và đó chính là lý do cuộc tranh luận ồn ào đến vậy.
Thiệt hại tập trung ở nơi giao dịch AI chạy mạnh nhất. Lam Research, nhà sản xuất thiết bị khắc (khắc) và lắng đọng, mất 17,22% trong tuần và đóng cửa ở 263,94 USD. Western Digital giảm 16,43%, Micron 14,59%, Intel 14,18%. Luận điểm bán, được lặp lại khắp nơi, rất đơn giản: chi tiêu vốn (capex) cho AI được tài trợ bằng nợ, lợi nhuận chưa được chứng minh, và lợi nhuận chip đã đạt đỉnh.
Phản luận điểm cũng đơn giản, và nó dựa trên số học chứ không phải tâm trạng. Trong mười hai tháng đến giữa tháng 10, SMH tăng khoảng 70% và SOXX khoảng 87% — nhưng lợi nhuận của các công ty thành phần của SMH tăng khoảng gấp đôi trong cùng kỳ. Vì lợi nhuận tăng nhanh hơn giá, P/E trượt của SMH nén từ 38x xuống 32x trong khi chỉ số đi lên. Để so sánh, lợi nhuận của S&P 500 tăng khoảng một phần ba trong khoảng thời gian tương tự. Một ngành mà lợi nhuận tăng gấp đôi trong khi hệ số của nó giảm là một ứng viên bong bóng bất thường. Điều đó không khiến nó rẻ theo nghĩa tuyệt đối — 32x vẫn là mức giá đầy — nhưng nó thay đổi điều kiện để phe gấu thắng: tăng trưởng lợi nhuận không chỉ chậm lại, mà phải gãy.
Hai kết quả đã công bố đứng về phía lợi nhuận. TSMC, foundry sản xuất các bộ tăng tốc AI ở trung tâm của giao dịch, báo cáo doanh thu quý 3 là 46,72 tỷ USD — tăng 50,9% so với cùng kỳ tính theo Đài tệ — với lợi nhuận ròng tăng 68,7%. Các nút công nghệ tiên tiến 7nm trở xuống chiếm 79% doanh thu wafer, và HPC chiếm 68% tổng doanh thu. Dự báo quý 4 của hãng, 52,3 đến 54,3 tỷ USD, hàm ý tăng trưởng khoảng 58%. ASML, nhà cung cấp độc quyền thiết bị quang khắc EUV, báo cáo doanh thu quý 3 kỷ lục 11,662 tỷ euro và lợi nhuận ròng 4,960 tỷ euro với biên lợi nhuận gộp 57,5%, đồng thời cho biết nhu cầu của khách hàng vượt khả năng cung ứng của hãng đến năm 2028, với tín hiệu đặt hàng cho 2029 và 2030.
Vậy thị trường không tranh cãi về quá khứ. Quá khứ đã được in ra. Tranh cãi là về việc đường lợi nhuận có cong xuống từ đây hay không — và đó là câu hỏi chỉ bốn báo cáo tiếp theo mới trả lời được.
Business Deep Dive
1. Đợt bán tháo qua những con số
| Tên | Biến động tuần (đến 16/10/2026) | Đóng cửa / ghi chú |
|---|---|---|
| Lam Research | -17,22% | 263,94 USD |
| Western Digital | -16,43% | Báo cáo 22/10 |
| Micron | -14,59% | Cổ phiếu bộ nhớ tiêu biểu |
| Intel | -14,18% | Báo cáo 29/10 |
| Chỉ số SOX | -11,41% | 11.137,29; giảm 8 ngày liên tiếp |
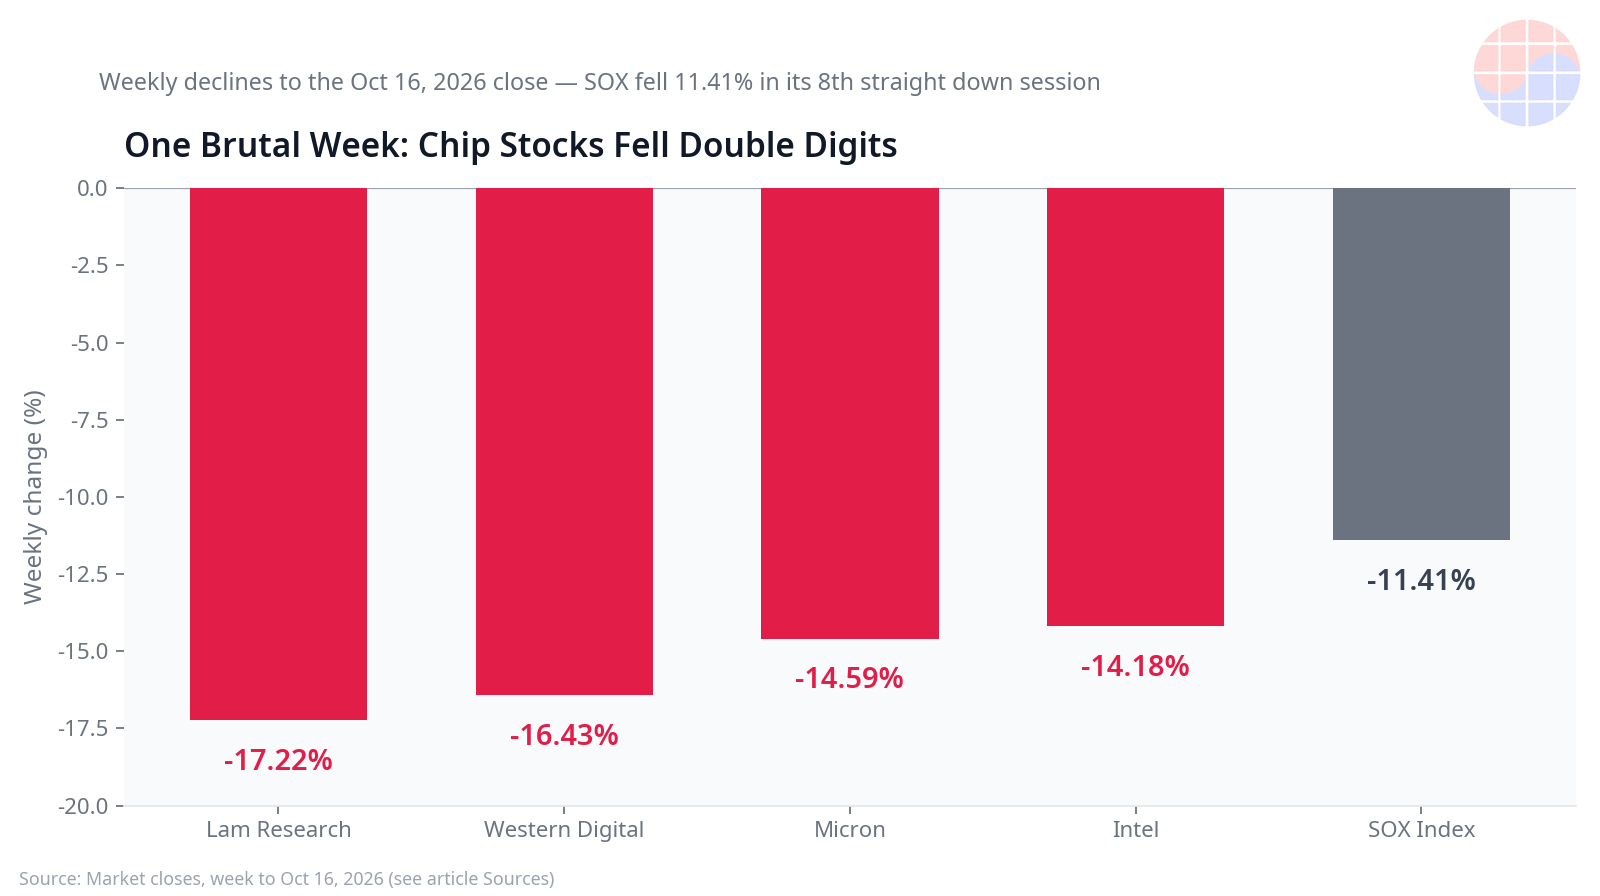
Source: Giá đóng cửa thị trường đến 16/10/2026. (Source)
Ba đặc điểm của đợt giảm quan trọng hơn quy mô của nó. Thứ nhất, nó rộng nhưng không đồng đều: chỉ số giảm 11,41% trong khi các mã riêng lẻ trong chuỗi cung ứng AI giảm 14–17% — dấu hiệu kinh điển của việc tháo gỡ vị thế ở những giao dịch đông đúc nhất, không phải tin tức riêng của từng công ty. Thứ hai, nó xảy ra trước mùa báo cáo tài chính, không phải sau một đợt cắt dự báo — không nhà sản xuất chip lớn nào thực sự đưa ra cảnh báo. Thứ ba, ở mức -23,9% so với đỉnh, đợt giảm đã định giá một sự thất vọng đáng kể về lợi nhuận. Nếu kết quả chỉ đạt ngưỡng, chính ngưỡng đó sẽ trở thành chất xúc tác.
2. Phía lợi nhuận của sổ sách
| Chỉ số | Giá trị | Kỳ |
|---|---|---|
| Biến động giá SMH | ~+70% | Năm qua (đến ~14/10) |
| Lợi nhuận các công ty thành phần SMH | ~2x | Năm qua |
| P/E trượt của SMH | 38x → 32x | Năm qua |
| Biến động giá SOXX | ~+87% | Năm qua |
| Tăng trưởng lợi nhuận S&P 500 | ~+1/3 | Khoảng tương đương |
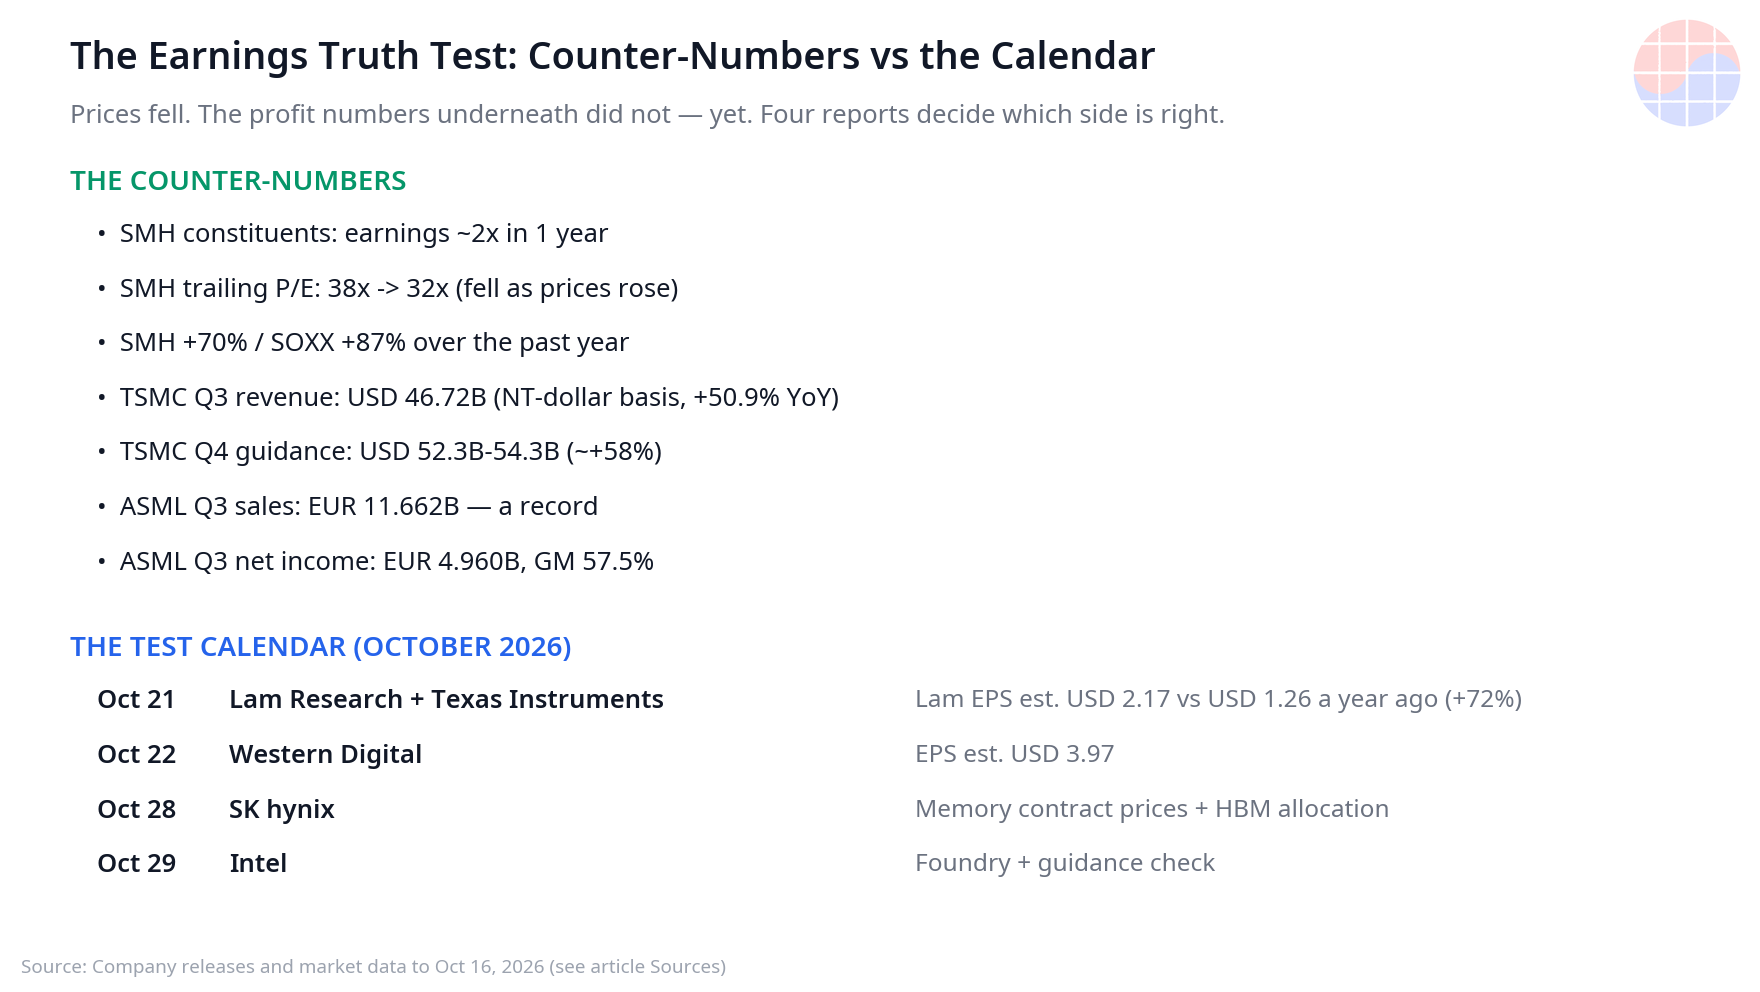
Source: Dữ liệu ETF và chỉ số đến giữa tháng 10/2026. (Source)
Đây là bảng mà lập luận bong bóng phải giải thích cho được. Trong một cơn sốt cổ điển, giá vượt qua lợi nhuận và hệ số giãn nở cho đến khi vỡ. Ở đây trình tự diễn ra ngược lại: lợi nhuận vượt qua giá, và hệ số co lại trong khi chỉ số tăng 70%. Đợt bán tháo tháng 10 sau đó cắt giá thêm nữa trên một nền lợi nhuận mà, theo các quý báo cáo gần nhất, vẫn đang tăng tốc — lợi nhuận ròng của TSMC tăng 68,7% so với cùng kỳ trong quý 3, và dự báo quý 4 của hãng chỉ tới tăng trưởng doanh thu khoảng 58%.
Lưu ý trung thực là các con số trượt, theo cấu trúc, nhìn về quá khứ. P/E trượt 32x chỉ an ủi khi chữ "E" sống sót. Đó là lý do cuộc tranh luận giờ đây dịch chuyển, một cách đúng đắn, từ các tỷ lệ định giá sang bằng chứng hướng tới tương lai: đơn hàng, triển vọng WFE, giá hợp đồng bộ nhớ và ngôn ngữ về capex. Tất cả sẽ đến trong tám ngày tới.
3. Vì sao thiết bị trả lời trước: bài kiểm tra Lam
Lam Research công bố vào thứ Tư, 21/10 — và đây là bản công bố giàu thông tin nhất tuần, vì một lý do cấu trúc. Các nhà sản xuất bộ nhớ và logic bán những gì họ đã xây dựng. Các nhà sản xuất thiết bị bán những gì khách hàng của họ dự định xây tiếp theo. Sổ đơn hàng của Lam và bình luận về WFE của hãng vì vậy là một chỉ báo sớm cho ý định năm 2027 của toàn bộ chuỗi, bao gồm capex của TSMC, Samsung, SK hynix và Micron.
Ngưỡng rất cao và cụ thể. Thị trường kỳ vọng EPS 2,17 USD, tăng từ 1,26 USD một năm trước — bước nhảy 72%. Dự báo của chính Lam đặt doanh thu ở mức 8,1 tỷ USD ± 0,4 tỷ. Nhịp độ gần đây ủng hộ tham vọng đó: quý trước Lam ghi nhận doanh thu 6,722 tỷ USD, tăng khoảng 30% so với cùng kỳ, với doanh thu liên quan đến NAND tăng gấp đôi so với quý trước, đóng gói tiên tiến dự kiến tăng hơn 70% trong năm 2026, và Trung Quốc chiếm 34% doanh thu năm tài chính 2026.
| Điểm kiểm tra Lam Research | Con số |
|---|---|
| EPS kỳ vọng quý 3 | 2,17 USD |
| EPS năm trước | 1,26 USD (kỳ vọng tăng +72%) |
| Dự báo doanh thu của công ty | 8,1 tỷ USD ± 0,4 tỷ |
| Doanh thu quý trước | 6,722 tỷ USD (~+30% cùng kỳ) |
| Tỷ trọng Trung Quốc trong doanh thu FY2026 | 34% |
Những gì cần lắng nghe, theo thứ tự: (1) triển vọng WFE năm 2027 — nâng lên, giữ nguyên hay cắt giảm; (2) bình luận về NAND và đóng gói tiên tiến, hai dòng tăng trưởng nhanh nhất; (3) sắc thái về doanh thu Trung Quốc, nơi rủi ro kiểm soát xuất khẩu tập trung; (4) bất kỳ ngôn ngữ nào về việc khách hàng hoãn — hoặc đẩy sớm — giao thiết bị. Một kết quả vượt kỳ vọng sạch sẽ cùng triển vọng WFE vững chắc không chỉ cứu cổ phiếu của Lam; nó còn bảo chứng cho kế hoạch capex của mọi khách hàng đã bị bán cùng với nó.
4. Lịch kiểm tra
| Ngày (10/2026) | Công ty | Kiểm tra điều gì | Con số then chốt |
|---|---|---|---|
| 21/10 | Lam Research | Nhu cầu WFE, ý định capex 2027 | EPS dự kiến 2,17 USD so với 1,26 |
| 21/10 | Texas Instruments | Nhu cầu công nghiệp/tương tự rộng | Độ rộng của chu kỳ |
| 22/10 | Western Digital | Nhu cầu lưu trữ và giá | EPS dự kiến 3,97 USD |
| 28/10 | SK hynix | Giá hợp đồng bộ nhớ, HBM | Hướng giá |
| 29/10 | Intel | Tiến độ foundry, dự báo | Độ tin cậy thực thi |
Texas Instruments, công bố cùng buổi tối với Lam, kiểm tra độ rộng: nếu đợt giảm là một bước ngoặt chung của chu kỳ bán dẫn, mã tương tự tiêu biểu sẽ cảm nhận nó đầu tiên ở đơn hàng công nghiệp và ô tô. Western Digital vào 22/10 kiểm tra trụ lưu trữ — EPS kỳ vọng 3,97 USD của hãng đã tính vào sức mạnh định giá lớn, và bình luận về nhu cầu trung tâm dữ liệu sẽ củng cố hoặc làm nứt câu chuyện hạ tầng AI. SK hynix vào 28/10 là phán quyết của bộ nhớ: hướng giá hợp đồng và ngôn ngữ về phân bổ HBM quan trọng hơn bản thân quý đó. Intel vào 29/10 khép lại chuỗi với trường hợp đặc thù — một nửa là bài kiểm tra lợi nhuận, một nửa là bài kiểm tra độ tin cậy của foundry.
Chính trình tự là điểm mấu chốt. Khi SK hynix lên tiếng vào ngày 28, các nhân chứng thiết bị và lưu trữ đã khai xong. Nếu triển vọng WFE của Lam và giá của Western Digital đứng vững, gánh nặng chứng minh sẽ chuyển sang phe gấu ngay cả trước khi các mã bộ nhớ công bố.
5. Tách nỗi sợ tài trợ khỏi thực tế nhu cầu
Phần lớn nỗi lo tháng 10 thực ra không phải về chip. Nó là về cách cuộc xây dựng AI được tài trợ — các trung tâm dữ liệu tài trợ bằng nợ, tài trợ nhà cung cấp vòng tròn, và nỗi sợ rằng capex là một trò chơi niềm tin. Nỗi sợ đó thậm chí có thể có cơ sở ở cấp độ từng dự án riêng lẻ. Nhưng đó là một khẳng định khác với "lợi nhuận chip đã đạt đỉnh", và hai điều này không nên được giao dịch như một vị thế duy nhất.
Các thực tế về nhu cầu, theo những con số gần nhất, rất cứng đầu: nhà cung cấp EUV duy nhất nói nhu cầu vượt cung đến năm 2028; foundry thống lĩnh dự báo quý tháng 12 với tăng trưởng doanh thu khoảng 58%; nhà sản xuất thiết bị hàng đầu được kỳ vọng tăng EPS 72% so với cùng kỳ. Cấu trúc tài trợ quyết định ai chịu lỗ nếu nhu cầu gây thất vọng. Chúng không thay đổi dữ liệu xuất hàng nếu nhu cầu không gây thất vọng. Bốn báo cáo tiếp theo là nơi hai câu chuyện đó cuối cùng được tách ra — sổ đơn hàng và giá hợp đồng ở một phía, bình luận về bảng cân đối ở phía còn lại.
Chase's Take
Cuộc tranh luận bong bóng cứ thất bại vì cả hai phía đều cãi nhau từ giá. Một phía chỉ vào biểu đồ tăng 70% trong một năm và nói "sốt". Phía còn lại chỉ vào cùng biểu đồ đó, thấp hơn 23,9% so với đỉnh, và nói "cơ hội". Giá là biến ồn ào nhất trong phòng. Biến lặng lẽ — lợi nhuận — đã tăng gấp đôi trong một năm trong khi hệ số giảm từ 38x xuống 32x. Dù đây là gì đi nữa, nó không phải giải phẫu tiêu chuẩn của một bong bóng, nơi hệ số chạy trước và lợi nhuận đuổi theo phía sau trong tư thế xin lỗi.
Nhưng điều kiện đi kèm rất quan trọng, và nó cắt theo cả hai chiều. Toàn bộ luận điểm phòng thủ "lợi nhuận tăng gấp đôi" dựa vào việc độ dốc lợi nhuận giữ được độ dốc. Một ngành ở mức 32x lợi nhuận trượt với lợi nhuận vẫn tăng trưởng kép ở tốc độ TSMC — lợi nhuận ròng +68,7%, quý tới được dự báo tăng trưởng doanh thu khoảng 58% — là có thể bảo vệ được. Cùng mức 32x đó với độ dốc lợi nhuận cong xuống là một cái bẫy, vì hệ số sẽ không nén lại một cách lịch sự; nó sẽ sụp đổ theo khoảng trống giá. Chính sự bất đối xứng đó là lý do tuần này quan trọng hơn cả tám phiên vừa qua cộng lại. Đợt bán tháo là thị trường trả trước cho một sự thất vọng về lợi nhuận mà chưa ai công bố. Hoặc sự thất vọng xuất hiện trong đơn hàng và dự báo — bắt đầu với triển vọng WFE của Lam vào ngày 21 — hoặc khoản trả trước được hoàn lại.
Cách đọc của tôi về trình tự: thiết bị trước bộ nhớ là thứ tự đúng, và nó có lợi cho phía lợi nhuận. Lam không bán wafer của quý trước; nó bán nhà máy của năm tới. Nếu các khách hàng của cuộc xây dựng AI đang lặng lẽ siết capex, bình luận đơn hàng của Lam là nơi điều đó nổi lên đầu tiên. Cũng hãy theo dõi câu mà không ai theo dõi: ASML nói nhu cầu vượt cung đến năm 2028, với ý định đặt hàng cho 2029–2030. Những sổ đơn hàng dài như vậy không phải là diện mạo thường thấy của đỉnh chu kỳ. Đỉnh thường trông như đặt hàng trùng lặp và hủy đơn đột ngột — và việc theo dõi hủy đơn lại bắt đầu từ các cuộc gọi của nhà sản xuất thiết bị.
Với độc giả Hàn Quốc, ngày bản lề là 28/10. SK hynix sẽ không chỉ báo cáo một quý; hãng sẽ in ra hướng giá hợp đồng bộ nhớ mà toàn bộ phức hợp HBM — bao gồm Samsung — giao dịch theo. Nếu Lam giữ vững tuyến thiết bị vào ngày 21 và SK hynix giữ vững tuyến giá vào ngày 28, đợt giảm tháng 10 khi nhìn lại sẽ đọc như một nỗi sợ tài trợ lạc vào sai ngành. Nếu một trong hai tuyến gãy, bảng "lợi nhuận tăng gấp đôi" ở trên trở thành một chỉ báo trượt theo nghĩa tệ nhất. Cả hai kết quả đều sẽ rõ trong tám ngày. Đó là một sự xa xỉ hiếm có — hãy dùng nó, và chờ bản in thay vì chờ bài đăng.
Implications: hàm ý đầu tư và quản trị
Cho nhà đầu tư — danh sách kiểm tra tám ngày:
- 21/10, Lam Research: EPS so với kỳ vọng 2,17 USD ít quan trọng hơn triển vọng WFE 2027 và bất kỳ ngôn ngữ hoãn/đẩy sớm giao thiết bị nào. Sắc thái doanh thu Trung Quốc (34% của FY2026) là đường rủi ro.
- 21/10, Texas Instruments: kiểm tra độ rộng. Đơn hàng công nghiệp/tương tự yếu sẽ gợi ý một bước ngoặt chu kỳ chung; sự ổn định sẽ cô lập đợt bán tháo vào định vị ở các mã AI.
- 22/10, Western Digital: EPS dự kiến 3,97 USD. Bình luận về nhu cầu trung tâm dữ liệu và giá sẽ củng cố câu chuyện nhu cầu hạ tầng AI hoặc làm nứt nó.
- 28/10, SK hynix: hướng giá hợp đồng bộ nhớ và ngôn ngữ phân bổ/tồn đơn HBM — bản công bố bản lề của thị trường Hàn Quốc.
- 29/10, Intel: tiến độ foundry và độ tin cậy dự báo, đoạn đặc thù của chuỗi.
- Logic định vị: ở mức -23,9% so với đỉnh với hệ số trượt đã nén xuống 32x, gánh nặng chứng minh nằm ở phe gấu lợi nhuận — nhưng chỉ cho đến đợt cắt dự báo đầu tiên. Hãy định cỡ cho cả hai nhánh.
Cho nhà quản trị và chiến lược gia:
- Hãy đọc các cuộc gọi của nhà sản xuất thiết bị như radar nhu cầu của bạn. Triển vọng WFE đi trước sổ đơn hàng của chính bạn hai đến ba quý; bình luận của Lam là một cuộc kiểm tra kênh miễn phí về ý định capex của mọi khách hàng lớn.
- Tách cấu trúc tài trợ khỏi nhu cầu trong các cuộc thảo luận của hội đồng. Capex của khách hàng được tài trợ bằng nợ là vấn đề rủi ro đối tác cho điều khoản tín dụng và cấu trúc hợp đồng — không phải bằng chứng rằng nhu cầu cuối cùng vắng mặt.
- Cấu trúc hợp đồng trên tiếng ồn giá giao ngay. Việc kéo dài các thỏa thuận dài hạn và các cơ chế phân bổ, nhìn thấy trên toàn bộ phức hợp bộ nhớ, là tín hiệu bền vững; biến động giá hàng tuần thì không.
Sources
- Lam Research fell 17% in a week; four chip companies face the market after an 11% drop
- Is the AI chip bubble bursting? Their profits just doubled
- TSMC Q3 2026 results and Q4 guidance (official release, PDF)
- ASML reports record €11.7 billion in Q3 sales
Lưu ý: Các con số theo giá đóng cửa ngày 16/10/2026 và các bản công bố được trích dẫn. Các kỳ vọng hướng tới tương lai (ước tính EPS, dự báo) là con số của công ty hoặc thị trường, không phải kết quả. Bài viết này là phân tích, không phải tư vấn đầu tư.
📩 Đăng ký bản tin VLSI Korea
Nhận phân tích bán dẫn chuyên sâu mỗi ngày qua email trước tiên. Đăng ký miễn phí.
Bài viết liên quan


