 VLSI Korea
Phân tích sâu Eliyan: NuLink, băng thông cấp interposer trên đế tiêu chuẩn, định giá 1 tỷ USD và tin đồn Arm mua lại
Eliyan bán hệ thống dây giữa các chiplet: 64 Gbps mỗi bump trên đóng gói hữu cơ tiêu chuẩn với NuLink, cổ đông từ Intel, Samsung, SK hynix, Arm đến Meta, Series C 1 tỷ USD và câu hỏi mua lại 3 tỷ USD.


Tóm tắt 30 giây
- Eliyan bán «hệ thống dây» giữa các chiplet. PHY NuLink của startup Santa Clara này truyền dữ liệu giữa các die với tốc độ lên tới 64 Gbps mỗi bump trên đế đóng gói hữu cơ tiêu chuẩn — loại rẻ và dồi dào — với mật độ băng thông và hiệu quả năng lượng mà ngành công nghiệp thường chỉ gắn với interposer silicon. Nhà sáng lập Ramin Farjadrad chính là người phát minh ra một trong hai tiêu chuẩn die-to-die mở (Bunch of Wires) mà công ty của ông hiện triển khai.
- Danh sách cổ đông chính là chiến lược. Intel Capital và Micron Ventures neo giữ Vòng Series A năm 2022; Samsung Catalyst Fund và Tiger Global đồng dẫn dắt Series B năm 2024 với sự tham gia của SK hynix; AMD, Arm, Coherent và Meta ký tấm séc chiến lược 50 triệu USD vào tháng 1/2026; và Series C trị giá 145 triệu USD vào tháng 7/2026 — do Seligman Ventures dẫn dắt cùng Cisco Investments và Lumentum — đã ấn định mức định giá 1 tỷ USD.
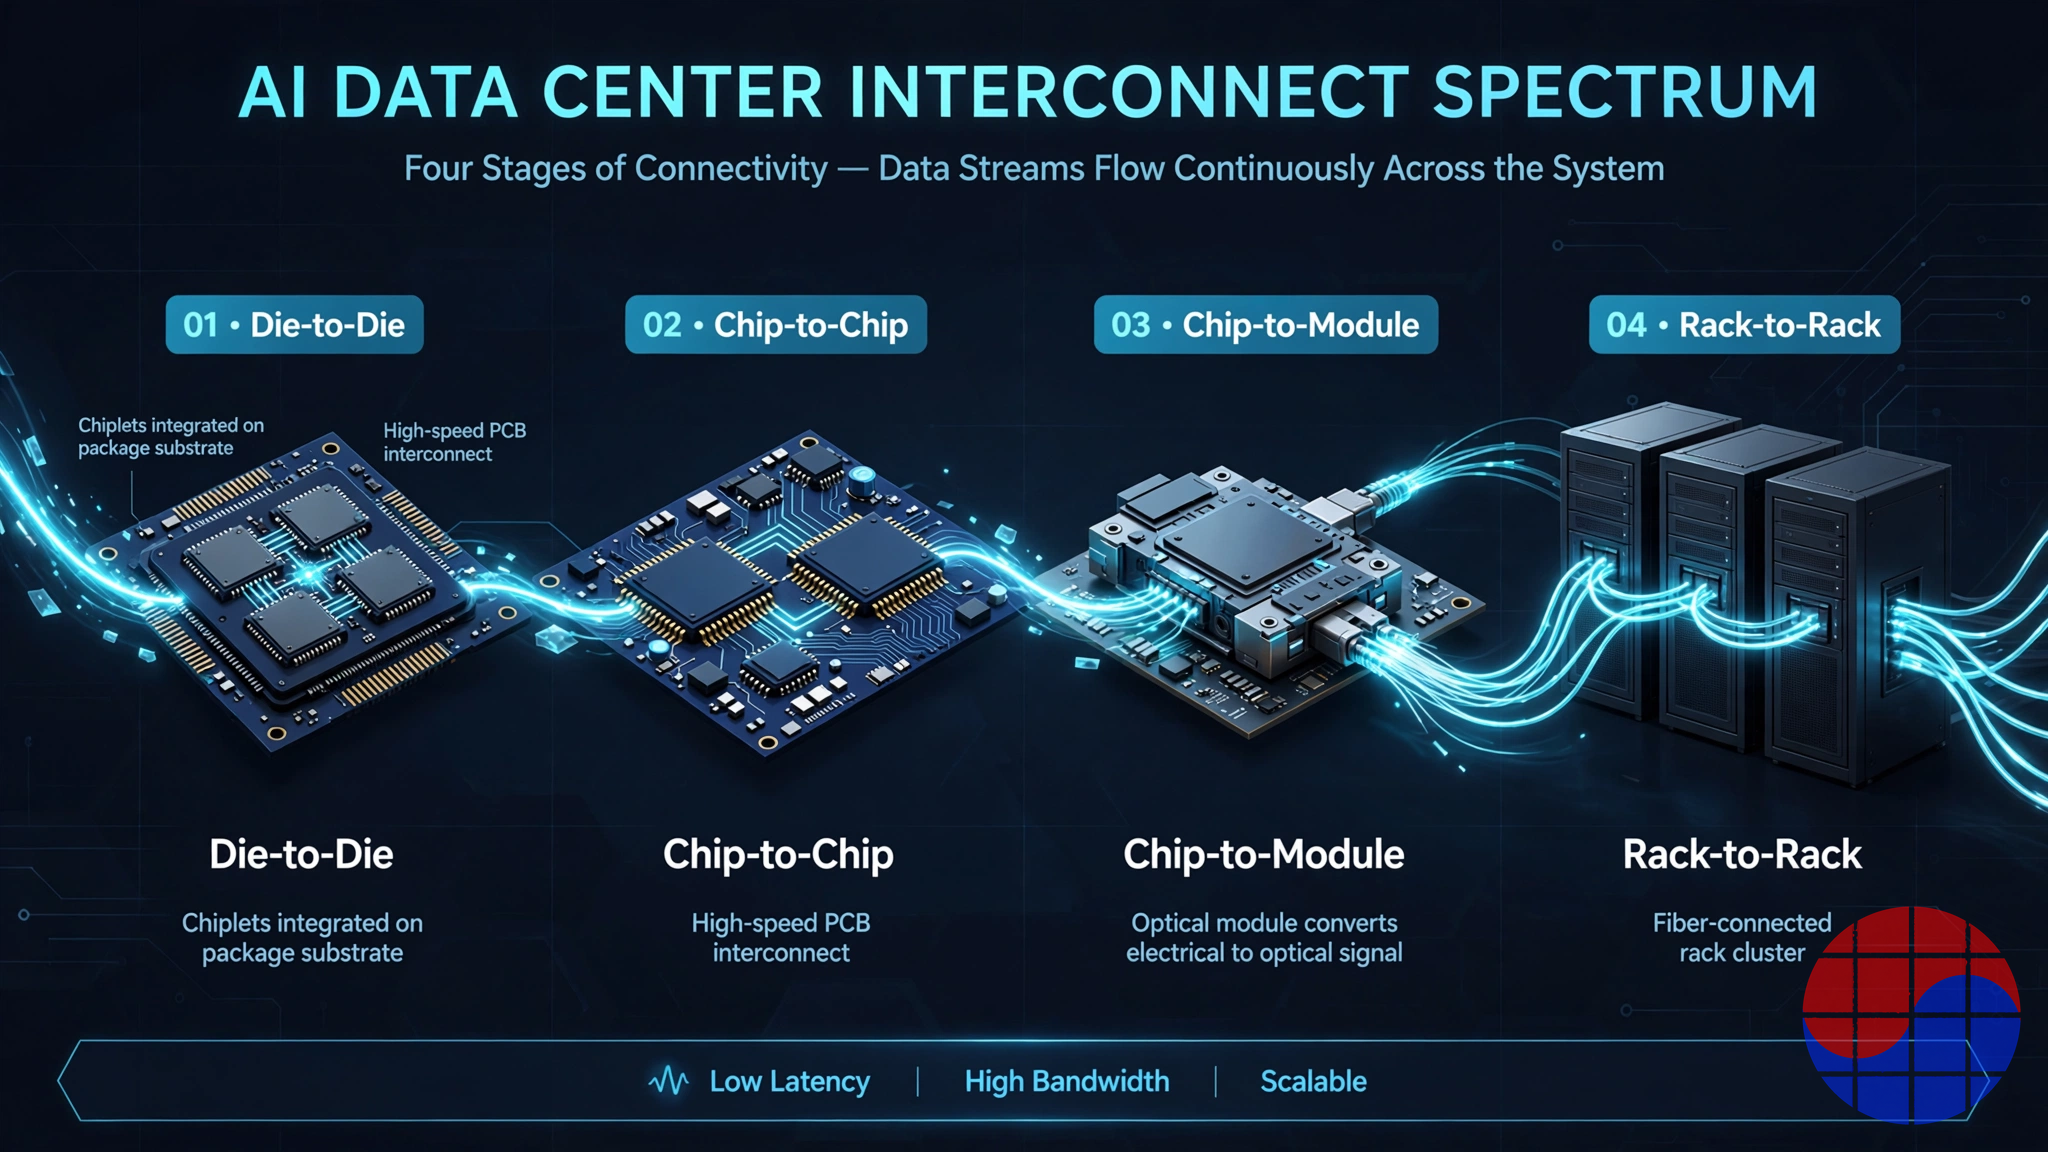
- Trong mười hai tháng, dòng sản phẩm đã thoát khỏi gói đóng gói. NuLink-XD (tháng 7/2026) là SerDes PAM4 224G cho liên kết chip-tới-module, và NuLight (tháng 10/2026) là nền tảng chiplet quang microVCSEL 2D hướng tới các fabric AI quy mô rack. Eliyan giờ tuyên bố bao phủ một dải liên tục từ die-to-die đến rack-to-rack.
- Câu hỏi còn bỏ ngỏ là lối thoát. Vào tháng 10/2026, các bản tin tiết lộ sự quan tâm mua lại, các cuộc đàm phán ban đầu với nhà đầu tư chiến lược Arm, ít nhất một đề nghị đã được nhận, và một ngân hàng đầu tư được thuê để cân nhắc các lựa chọn với mức định giá mục tiêu được báo cáo khoảng 3 tỷ USD — gấp ba lần mốc tháng 7. Chưa có thỏa thuận nào tồn tại. Trong khi đó, doanh thu vẫn ở mức vài triệu USD trong năm 2025, với ban lãnh đạo dự báo hàng trăm triệu vào cuối năm 2027.
Công ty trong một bảng
| Hạng mục | Chi tiết |
|---|---|
| Thành lập | 2021, Santa Clara, California (công nghệ kết nối cốt lõi được phát triển từ năm 2017, tại Aquantia) |
| Nhà sáng lập | Ramin Farjadrad (CEO), Syrus Ziai, Patrick Soheili |
| Lý lịch Farjadrad | Đồng sáng lập Aquantia, kỹ sư trưởng của công ty trong ~15 năm; sau khi Marvell mua lại Aquantia năm 2019, là CTO và Phó chủ tịch bộ phận mạng và ô tô của Marvell; người phát minh interconnect Bunch of Wires (BoW) được Open Compute Project áp dụng |
| Lý lịch Ziai / Soheili | Ziai: cựu Phó chủ tịch kỹ thuật của Qualcomm. Soheili: cựu Phó chủ tịch phát triển kinh doanh của eSilicon |
| Sản phẩm | NuLink PHY IP (die-to-die), NuLink-XS (chip-to-chip), NuLink-XD (SerDes 224G), chiplet NuGear, chiplet quang NuLight (Nexus, Oscar) |
| Tiến trình công nghệ | 5nm / 4nm / 3nm / 2nm, tại bốn đối tác foundry (TSMC và Samsung Foundry đã được xác nhận công khai) |
| Vốn đã công bố | ~295 triệu USD qua bốn vòng đã công bố (2022–2026) |
| Định giá gần nhất | 1 tỷ USD (Series C, tháng 7/2026); ~3 tỷ USD được báo cáo là mục tiêu mua lại (tháng 10/2026, chưa xác nhận) |
| Bằng sáng chế | Hơn 100 (theo tuyên bố của công ty) |
| Doanh thu | Vài triệu USD trong năm 2025 (tuyên bố của lãnh đạo); ban lãnh đạo dự báo: hàng trăm triệu vào cuối năm 2027 |
Dòng thời gian: Từ DNA Ethernet đến kỳ lân
| Thời điểm | Cột mốc |
|---|---|
| 2017 | Công việc kết nối bắt đầu bên trong Aquantia, công ty PHY Ethernet của Farjadrad |
| 2021 | Eliyan được thành lập tại Santa Clara |
| Tháng 11/2022 | Series A 40 triệu USD (Tracker Capital dẫn dắt; Celesta, Intel Capital, Micron Ventures, Cerberus) + tapeout đầu tiên trên tiến trình 5nm của TSMC, công bố cùng lúc |
| 2023 | Silicon đầu tiên: NuLink 5nm ở 40 Gbps mỗi bump, băng thông beachfront 2,2 Tbps/mm ở bước bump 130µm trên đóng gói hữu cơ tiêu chuẩn; silicon hoạt động đầu tiên trong ngành tuân thủ BoW 2.0 của OCP |
| Tháng 3/2024 | Series B 60 triệu USD do Samsung Catalyst Fund và Tiger Global đồng dẫn dắt; Intel Capital, SK hynix, Cleveland Avenue và Mesh Ventures tham gia |
| Tháng 11/2024 | Tapeout NuLink trên tiến trình SF4X 4nm của Samsung Foundry (module đóng gói tiên tiến UCIe x64; silicon đầu tiên vào Q1/2025); chương trình base die HBM4 tùy chỉnh cùng hệ sinh thái Samsung |
| 2025 | NuLink 2.0 trên 3nm: 64 Gbps mỗi bump. Gia nhập hệ sinh thái Arm Total Design (tháng 11) |
| Tháng 1/2026 | Vòng chiến lược 50 triệu USD: AMD, Arm, Coherent và Meta, cùng sự trở lại của Samsung Catalyst Fund và Intel Capital |
| Q1/2026 | Các thiết bị 224G bắt đầu lấy mẫu; ban lãnh đạo cho biết lô hàng chiplet NuGear đầu tiên sẽ bắt đầu trong năm 2026 |
| 24/7/2026 | Ra mắt NuLink-XD: SerDes PAM4 224G trên tiến trình 3nm của TSMC cho chip-to-chip và chip-to-module |
| 29/7/2026 | Series C 145 triệu USD với định giá 1 tỷ USD (Seligman Ventures dẫn dắt; Cisco Investments và Lumentum tham gia) |
| 9/10/2026 | Sự quan tâm mua lại được báo cáo: đàm phán ban đầu với Arm, ít nhất một đề nghị đã nhận, ngân hàng đầu tư được thuê; mục tiêu ~3 tỷ USD được bàn thảo |
| 14/10/2026 | Ra mắt NuLight tại OCP Summit 2026: chiplet microVCSEL 2D Nexus (gearbox ngược 1,6T) và Oscar (chip giao diện điện) |
Vấn đề: Vì sao băng thông cấp interposer trên đế nhựa lại khó
Mọi lộ trình tăng tốc AI giờ đều va vào cùng một phép tính. Các die tính toán bị giới hạn bởi reticle, nên hệ thống được lắp ráp từ chiplet — và gói đóng gói trở thành chiếc máy tính. Những gì các die có thể trao đổi bị giới hạn bởi ba đại lượng vật lý: bao nhiêu bump vừa dọc theo cạnh die (beachfront), mỗi bump có thể truyền tín hiệu qua kênh đóng gói nhanh đến đâu, và mỗi bit tốn bao nhiêu picojoule.
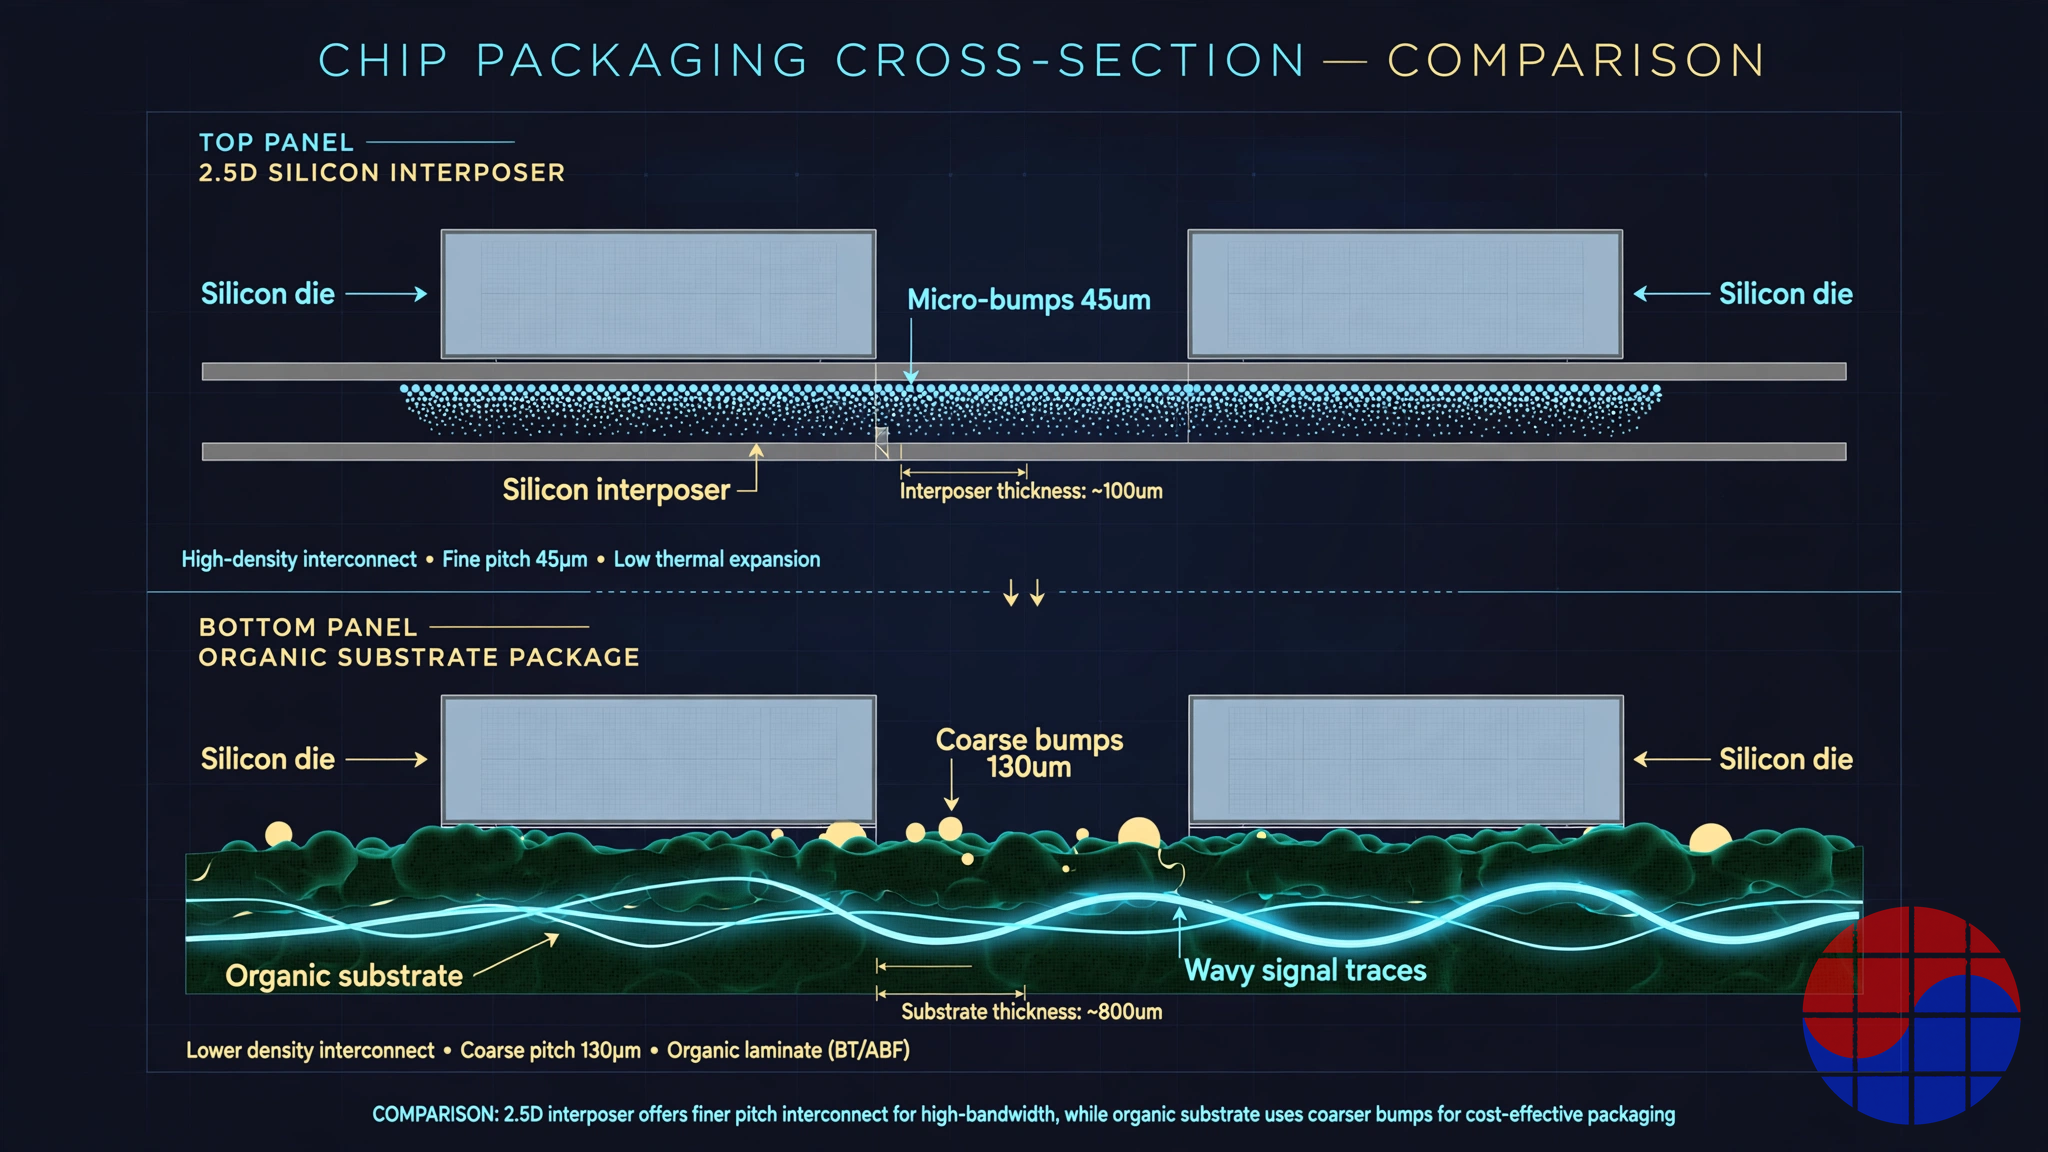
Interposer silicon — CoWoS của TSMC là lựa chọn mặc định — giải quyết bài toán này bằng sức mạnh thô: hàng chục nghìn micro-bump ở bước 40–55µm trên một lớp định tuyến silicon, với các kênh ngắn và sạch đến mức tín hiệu đơn giản, công suất thấp vẫn hoạt động. Cái giá phải trả là theo nghĩa đen: dung lượng interposer là tài nguyên bị tranh giành nhất trong ngành, gói đóng gói bị giới hạn kích thước và đắt đỏ, thời gian chờ kéo dài. Bản thân đặc tả UCIe phản ánh sự chia cắt này. UCIe định nghĩa hai lớp vật lý: UCIe-A (đóng gói tiên tiến, tầm với tới ~2mm, bước micro-bump mịn) và UCIe-S (đóng gói hữu cơ tiêu chuẩn, tầm với tới ~25mm với bước bump C4 thô). Lớp đóng gói tiêu chuẩn tồn tại chính vì đế hữu cơ rẻ và dồi dào — nhưng kênh của nó khắc nghiệt về điện: đường truyền dài hơn, bề mặt đồng thô hơn, xuyên âm nhiều hơn, suy hao lớn hơn. Cho đến UCIe 2.0, tốc độ mỗi chân cắm đạt trần 32 GT/s, và mật độ beachfront thực tế trên đế hữu cơ tụt lại khoảng một bậc độ lớn so với các liên kết cấp interposer. UCIe 3.0 nâng trần lên 64 GT/s, với mục tiêu công suất khoảng 0,75 pJ/bit ở tốc độ tối đa — trên giấy tờ. Các PHY 64 GT/s đã được chứng minh trong sản xuất trên đế hữu cơ lại là chuyện khác.
Cược sáng lập của Eliyan là khoảng cách này là vấn đề xử lý tín hiệu, không phải vấn đề vật liệu đóng gói — và một PHY đủ thông minh có thể khép phần lớn khoảng cách đó trên đế rẻ tiền. Đó là cược của một cựu binh PHY Ethernet: công việc kinh doanh của Aquantia là ép Ethernet 10-gigabit qua cáp đồng khắc nghiệt, bằng DSP mạnh mẽ và khử tiếng vọng. NuLink áp dụng cùng triết lý đó vào bên trong gói đóng gói.
Giải phẫu NuLink: Khử nhiễu, hai chiều và không phụ thuộc giao thức
Ba lựa chọn thiết kế nâng đỡ toàn bộ kiến trúc.
1. Khử can nhiễu là chiêu cốt lõi. Các bằng sáng chế của NuLink tập trung vào việc khử xuyên âm và phản xạ — những thứ khiến kênh đế hữu cơ không thể dùng ở tốc độ cao mỗi chân cắm. Kết quả đã chứng minh: silicon NuLink 1.0 ở 5nm chạy 40 Gbps mỗi bump với bước bump thô 130µm trên đế hữu cơ tiêu chuẩn, cho băng thông beachfront hơn 2,2 Tbps/mm — và công ty cho biết cùng PHY đó có thể đạt ~3 Tbps/mm ở các bước đóng gói tiêu chuẩn mịn hơn. NuLink 2.0 trên 3nm đẩy tốc độ mỗi bump lên 64 Gbps, con số mà các bản tin độc lập về bản triển khai đóng gói tiêu chuẩn 3nm đặt ở mức lên tới ~4,55 Tbps/mm mật độ beachfront.
2. Truyền tín hiệu hai chiều đồng thời (SBD). Mượn khái niệm từ Ethernet song công, SBD truyền và nhận trên cùng một dây cùng lúc, tách hai chiều bằng cách khử tiếng vọng cục bộ. Trên cạnh die khan hiếm beachfront, việc gửi cả hai chiều trên một bump sẽ nhân đôi hiệu quả băng thông khả dụng mỗi milimét cạnh die — mà không nhân đôi số bump. Đây là tính năng «rất Aquantia» nhất trong danh mục.
3. Một họ PHY, mọi giao thức mở. NuLink nói chuyện UCIe và BoW một cách bản địa, và thêm hai chế độ độc quyền: UMI (Universal Memory Interface), một phương án hai chiều nhắm tới liên kết die-tới-bộ nhớ và base die HBM tùy chỉnh, cùng SBD. PHY được cấp phép dưới dạng IP cho đóng gói tiêu chuẩn (NuLink-SP, bước bump 100–130µm) và đóng gói tiên tiến (NuLink-AP, 40–55µm), và Eliyan cũng bán silicon của chính mình: chiplet NuGear cho mở rộng bộ nhớ và mạng scale-up (băng thông liên kết từ 1,6T đến 12,8T mỗi thiết bị, theo công ty), cộng với dòng quang NuLight.
Bảng thông số (dữ liệu sản phẩm Eliyan đã công bố)
Đóng gói tiêu chuẩn (đế hữu cơ, NuLink-SP):
| Chế độ | Tốc độ dữ liệu mỗi làn | BW beachfront | BW theo diện tích | Tầm với |
|---|---|---|---|---|
| UCIe một chiều (cơ sở) | 32 Gbps | 1,8 Tbps/mm | 1,1 Tbps/mm² | 50 mm |
| NuLink UCIe | 64 Gbps | 3,6 Tbps/mm | 2,3 Tbps/mm² | 50 mm |
| NuLink BoW | 64 Gbps | 4,1 Tbps/mm | 3,1 Tbps/mm² | 50 mm |
| NuLink SBD (hai chiều đồng thời) | 64 Gbps (2×32) | 4,1 Tbps/mm | 3,1 Tbps/mm² | 5 mm |
Đóng gói tiên tiến (interposer silicon / cầu nối, NuLink-AP):
| Chế độ | Tốc độ dữ liệu mỗi làn | BW beachfront | BW theo diện tích | Tầm với |
|---|---|---|---|---|
| UCIe một chiều | 40 Gbps | 13,2 Tbps/mm | 9,1 Tbps/mm² | 2 mm |
| NuLink SBD | 64 Gbps (2×32) | 21,1 Tbps/mm | 14,6 Tbps/mm² | 2 mm |
NuLink so với đặc tả UCIe
| Tham số | UCIe-S (đặc tả, đóng gói tiêu chuẩn) | UCIe-A (đặc tả, đóng gói tiên tiến) | Eliyan NuLink (IP đang giao hàng) |
|---|---|---|---|
| Đóng gói | Đế hữu cơ, bump C4 | Interposer/cầu nối, micro-bump | Cả hai lớp, một họ PHY |
| Tốc độ tối đa mỗi chân | 32 GT/s (≤2.0); 64 GT/s (3.0) | 32 GT/s (≤2.0); 64 GT/s (3.0) | 64 Gbps mỗi bump trên silicon (3nm, hữu cơ) |
| Tầm với kênh | tới ~25 mm | tới ~2 mm | 50 mm (đóng gói tiêu chuẩn, chế độ một chiều) |
| Mục tiêu công suất | <0,5 pJ/bit (tốc độ thấp); ~0,75 pJ/bit ở 64 GT/s (3.0) | cấp <0,5 pJ/bit | Công ty tuyên bố: dưới 0,5 pJ/bit; ~30% công suất của các giải pháp đóng gói tiên tiến trong các công bố đầu tiên |
| Chiều truyền | Các làn một chiều | Các làn một chiều | Một chiều + hai chiều đồng thời (SBD) |
| Giao thức | UCIe (PCIe/CXL/streaming) | UCIe | UCIe, BoW, UMI (độc quyền), SBD |
Hãy đọc bảng này bằng con mắt của một kỹ sư đóng gói. Eliyan không đánh bại interposer trên sân của nó — các con số của NuLink-AP tồn tại để giữ IP của Eliyan ở cả trong các gói đóng gói tiên tiến. Tuyên bố phá vỡ hẹp hơn và đáng tin hơn: trên đế có chi phí chỉ bằng một phần nhỏ và không bị phân bổ theo dung lượng, 64 Gbps mỗi bump và tầm với 50mm của NuLink gần như nhân đôi khung thực tế mà lớp UCIe-S được thiết kế quanh nó. Lưu ý trung thực là các con số beachfront cao nhất phụ thuộc vào cấu hình, và đặc tả UCIe 3.0 ở 64 GT/s có nghĩa là các đối thủ dựa trên tiêu chuẩn giờ cũng thiết kế theo cùng tốc độ mỗi chân. Lợi thế bền vững của Eliyan, nếu có, được đo bằng silicon đã đặc tả hóa qua các tiến trình và foundry — chứ không phải bằng tốc độ tiêu đề.
Vượt khỏi gói đóng gói: XS, XD và bước ngoặt quang học
Các đợt ra mắt sản phẩm năm 2026 đã định vị lại Eliyan, từ nhà cung cấp IP die-to-die thành công ty kết nối toàn phổ:
- NuLink-XS mở rộng cùng triết lý PHY công suất thấp sang chip-to-chip qua PCB: 32–40 Gbps mỗi làn (XS 1.0) và 64 Gbps (XS 2.0) trên tầm với bo mạch 100mm, được định vị trước các SerDes 112G/224G với công suất thấp hơn nhiều.
- NuLink-XD (24/7/2026) là sự thừa nhận rằng trọng tâm của ngành tại cạnh gói đóng gói là PAM4 224G: một SerDes 3nm của TSMC cho liên kết chip-to-chip và chip-to-module, với kiến trúc có thể cấu hình công suất theo tầm với, tuyên bố công suất thấp hơn tới 40% so với các giải pháp tương đương, cấp tín hiệu cho quang học gần gói và các module OSFP/XPO.
- NuLight (14/10/2026) là cược quang học: Nexus, chiplet gearbox ngược 1,6T, và Oscar, chip giao diện điện, điều khiển các mảng microVCSEL 2D. Kiến trúc cố ý «chậm và rộng» — nhiều làn quang NRZ song song thay vì vài làn PAM4 nhanh — tuyên bố mật độ băng thông gấp 8 lần, hiệu quả năng lượng gấp 5 lần và tầm với gấp 50 lần so với đồng, với mục tiêu tầm với quang ban đầu khoảng 50 mét và độ tin cậy ngang đồng. Chiplet NuLight được bán cho các nhà sản xuất module dùng trong module quang NPO/XPO.
Logic nhất quán: ở bất cứ nơi nào bit rời khỏi một die — tới die kề bên, gói kề bên, một module, hay một rack khác — Eliyan muốn PHY của mình (hoặc chiplet của mình) nằm trên đường đi đó, dưới cùng một câu chuyện «công suất mỗi bit». Nó cũng là hàng rào phòng thủ: nếu biên giới băng thông của ngành di chuyển ra khỏi gói nhanh hơn dự kiến, Eliyan sẽ không bị mắc kẹt bên trong gói đóng gói.
Tiền: Bốn vòng gọi vốn, một mô thức
| Vòng | Thời điểm | Số tiền | Dẫn dắt | Bên tham gia nổi bật |
|---|---|---|---|---|
| Series A | Tháng 11/2022 | 40 triệu USD | Tracker Capital | Celesta Capital, Intel Capital, Micron Ventures, Cerberus |
| Series B | Tháng 3/2024 | 60 triệu USD | Samsung Catalyst Fund + Tiger Global (đồng dẫn dắt) | Intel Capital, SK hynix, Cleveland Avenue, Mesh Ventures |
| Vòng chiến lược | Tháng 1/2026 | 50 triệu USD | — (nhà đầu tư chiến lược) | AMD, Arm, Coherent, Meta; Samsung Catalyst Fund và Intel Capital trở lại |
| Series C | Tháng 7/2026 | 145 triệu USD | Seligman Ventures | Cisco Investments, Lumentum (mới); Umesh Padval gia nhập hội đồng quản trị |
| Tổng đã công bố | ~295 triệu USD | Định giá: 1 tỷ USD tại Series C |
Hãy để ý thứ còn thiếu: một «chủ sở hữu tự nhiên» duy nhất. Ngành bộ nhớ (Micron, Samsung và SK hynix — cả ba ông lớn), thế giới CPU/IP (Intel, AMD, Arm), một hyperscaler (Meta), và giờ là chuỗi mạng/quang học (Cisco, Lumentum, Coherent) mỗi bên nắm một phần. Bề rộng đó vừa là kênh bán hàng vừa là lá chắn của Eliyan — mỗi nhà đầu tư chiến lược là một design-in tiềm năng — đồng thời cũng khiến việc mua lại trở nên phức tạp: bất kỳ bên mua nào cũng đang mua một công ty thuộc sở hữu một phần của các đối thủ của mình. Vòng tháng 1/2026 đặc biệt đáng nhấn mạnh: tiền của hyperscaler và nền tảng (Meta, AMD, Arm) đến trước khi Series C tài chính định giá lại công ty, và các nhà đầu tư chiến lược mới của Series C (Cisco, Lumentum) khớp chính xác với bước ngoặt quang XD/NuLight được công bố cùng tuần.
Cạnh tranh: Bốn phe, một điểm nghẽn
Giới IP tiêu chuẩn đã thành danh. Cadence, Synopsys và Alphawave Semi bán IP PHY UCIe như một phần của danh mục giao diện rộng. Lợi thế của họ là đóng gói thương mại và hạ tầng hỗ trợ; điểm yếu là die-to-die chỉ là một dòng sản phẩm trong hàng trăm dòng. Luận điểm phản bác của Eliyan là sự tập trung: PHY die-to-die là toàn bộ công ty, đã được đặc tả hóa trên 5/4/3/2nm và nhiều foundry, với các chế độ độc quyền SBD/UMI mà tiêu chuẩn không có.
Phe interposer. TSMC (CoWoS), Samsung và ASE bán đáp án đương nhiệm: trả tiền cho đóng gói tiên tiến và vấn đề băng thông phần lớn biến mất. Eliyan không đối đầu trực diện — NuLink-AP cũng được cấp phép vào các gói tiên tiến — nhưng dòng đóng gói tiêu chuẩn của hãng đánh thuế trực tiếp vào định giá khan hiếm của phe đó. Mỗi ASIC AI được thiết kế cho đế hữu cơ là một suất CoWoS mà người khác nhận được. Rủi ro đối xứng cũng tồn tại: dung lượng CoWoS tiếp tục mở rộng, và mỗi lần mở rộng lại thu hẹp khoản premium trên van thoát của Eliyan.
Các chủ nền tảng độc quyền. NVLink của NVIDIA (và chương trình cấp phép NVLink Fusion), cú đẩy Ethernet scale-up của Broadcom và các đội SerDes nội bộ của hyperscaler nội bộ hóa lớp kết nối ở bất cứ nơi nào khối lượng biện minh được. Thị trường của Eliyan là tất cả phần còn lại: cái đuôi dài của các startup ASIC, các chương trình hyperscaler hạng hai, thiết bị kề bộ nhớ và silicon mạng không thể biện minh cho một đội PHY captive. Đó là một thị trường thật — nhưng nó giới hạn trần của Eliyan ở mức «lái buôn vũ khí», không phải nền tảng.
Phe quang học. Chuẩn mực là Ayar Labs: chiplet I/O quang TeraPHY, Series E 500 triệu USD vào tháng 3/2026 với định giá 3,75 tỷ USD (tổng cộng 870 triệu USD đã huy động), các quan hệ đối tác trải từ NVIDIA, AMD đến Alchip. Lightmatter (fabric quang tử interposer), Celestial AI (fabric quang tử cho bộ nhớ) và Avicena (microLED) chen chúc trên cùng một biên giới. Cách tiếp cận microVCSEL chậm-và-rộng của NuLight là điểm khác biệt của Eliyan — VCSEL là loại laser rẻ nhất và dễ sản xuất nhất trong ngành — nhưng Ayar có nhiều năm đi trước trong các chương trình khách hàng, và doanh thu quang học của Eliyan, cho đến nay, là một thông báo sản phẩm chứ chưa phải lô hàng.
Khung diễn giải của chính Eliyan, được CEO Farjadrad lặp lại trong năm 2026, là GPU trong các cụm AI chỉ chạy ở mức sử dụng 30–40% vì dữ liệu không đến kịp — con số của nhà cung cấp, nhưng theo hướng là đồng thuận của ngành, và là lý do kết nối trở thành lớp bị tranh giành nhất trong hạ tầng AI.
Kiểm chứng thực tế việc áp dụng
Những gì có thể xác minh tính đến tháng 10/2026: các PHY đã chứng minh trên silicon ở 5nm (silicon đầu tiên năm 2023), 4nm (tapeout Samsung SF4X, tháng 11/2024) và 3nm (NuLink 2.0 ở 64 Gbps mỗi bump); port trên bốn foundry; quan hệ đối tác Arm Total Design đưa NuLink đến trước các chương trình ASIC dựa trên Arm; mối quan hệ với Samsung Foundry được hậu thuẫn bởi tuyên bố chính thức của một EVP Samsung («công nghệ của Eliyan cho phép khách hàng của Samsung tận dụng tối đa công nghệ tiến trình và sản phẩm bộ nhớ của họ»); các thiết bị 224G lấy mẫu từ Q1/2026; và tuyên bố của ban lãnh đạo rằng lô hàng chiplet NuGear bắt đầu trong năm 2026.
Những gì không công khai: một khách hàng có tên nào đang sản xuất. Eliyan chưa bao giờ công bố tên design-win, sản lượng hay doanh thu đã kiểm toán. Các con số của chính ban lãnh đạo — doanh thu 2025 ở mức vài triệu, dự báo hàng trăm triệu vào cuối 2027 — mô tả một công ty mà định giá dựa trên các design-in vẫn đang chuyển đổi. Điều này là bình thường đối với IP PHY ở giai đoạn này (doanh thu cấp phép đi trước tiền bản quyền nhiều năm), nhưng nó có nghĩa là mốc 1 tỷ USD, và chắc chắn là mục tiêu mua lại 3 tỷ USD được báo cáo, đang định giá đường ống cơ hội chứ không phải báo cáo lãi lỗ.
Sợi chỉ Hàn Quốc lặng lẽ: base die HBM tùy chỉnh. Khi HBM4 chuyển logic vào base die, liên kết XPU-tới-bộ nhớ trở thành một giao diện được thiết kế thay vì một tiêu chuẩn cố định — chính là socket mà UMI được xây dựng cho nó, và là bối cảnh của công việc Samsung SF4X của Eliyan cùng sự căn chỉnh đã công bố với công việc kết nối bộ nhớ SPHBM4e đang nổi lên. Với cả Samsung Catalyst và SK hynix trong danh sách cổ đông, Eliyan là một trong số rất ít startup Mỹ được kết nối tới lộ trình của cả ba ông lớn bộ nhớ.
Rủi ro
- Rủi ro chuyển đổi. Design-in không phải doanh thu. Nếu làn sóng design-in 2026–2027 trượt một thế hệ tiến trình, dự báo hàng trăm triệu cho năm 2027 — vốn đã là một dự báo của ban lãnh đạo — sẽ trượt theo.
- Tiêu chuẩn đang bắt kịp. UCIe 3.0 đặc tả 64 GT/s. Lợi thế tốc độ của Eliyan giờ là lợi thế về đặc tả hóa và công suất — khó tiếp thị hơn, và dễ bị các gã khổng lồ EDA với đội ngũ thẩm định lớn hơn khép lại hơn.
- Chủ nền tảng tiếp tục ăn lớp này. NVLink Fusion biến ngay cả fabric của NVIDIA thành IP cấp phép; các hyperscaler tiếp tục tuyển đội SerDes. Thị trường PHY độc lập có thể thu hẹp thành phân khúc mà chủ nền tảng bỏ qua.
- Giảm phát đóng gói tiên tiến. Mỗi lần mở rộng CoWoS và mỗi bước tiến của đế kính làm giảm khoản premium khan hiếm khiến những kỳ tích trên đế hữu cơ trở nên có giá trị.
- Thực thi quang học. Mảng microVCSEL ở độ tin cậy và sản lượng cấp fabric AI chưa được chứng minh tại Eliyan; Ayar Labs và các incumbent quang tử silicon có nhiều năm đi trước về thẩm định.
- Bóng ma mua lại. Mức giá chào được báo cáo ~3 tỷ USD so với mốc 1 tỷ USD hồi tháng 7 và doanh thu 2025 vài triệu USD mời gọi một cuộc đàm phán dài; một quy trình thất bại có thể làm lạnh Series D mà đợt mở rộng quang học sẽ cần.
Góc nhìn của Chase
Tôi dành cả ngày cho timing signoff, vậy hãy dịch luận điểm của Eliyan sang ngôn ngữ STA: một PHY die-to-die là bài toán khép timing trải qua kênh tệ nhất trong hệ thống. Trên interposer, kênh sạch đến mức việc khép gần như miễn phí. Trên đế hữu cơ ở 64 Gbps mỗi bump, bạn đang khép timing trước suy hao, xuyên âm và nhiễu nguồn di chuyển theo nhiệt độ và góc tiến trình — đó là lý do công nghệ chiến thắng không phải một driver nhanh hơn mà là một động cơ khử nhiễu, và là lý do nó đến từ một đội đã dành mười lăm năm khử tiếng vọng cho Ethernet. Dòng dõi Aquantia không phải tiểu sử; nó là sản phẩm.
Điều đó cũng định nghĩa con hào thực sự. Tốc độ tiêu đề có thể được bất kỳ đội SerDes giỏi nào với một bảng thông số sánh kịp. Thứ không thể sánh kịp nhanh chóng là thư viện các macro PHY đã đặc tả hóa và tương quan với silicon trên bốn foundry và bốn tiến trình, với các chế độ hỏng hóc đã được tìm ra. Trong IP PHY, tapeout lần thứ hai trên một tiến trình mới thì rẻ; lần đầu tiên chính là công ty. Eliyan đã chất chồng các lần đầu tiên đó từ năm 2022.
Về các bản tin mua lại: IP kết nối được định giá trên một phổ giữa Arm (dòng tiền bản quyền nền tảng) và một vụ thuê trọn đội SerDes (bội số của bảng lương kỹ thuật). Danh sách cổ đông của Eliyan — ba ông lớn bộ nhớ, cả hai đối thủ x86, Arm, Meta — biến nó thành loại tài sản hiếm nhất: một lớp kết nối trung lập mà tính trung lập của nó đã được cả ngành trả tiền để duy trì. Tính trung lập đó chính là thứ mà một thương vụ mua lại bởi một chủ duy nhất phá hủy, và đó là lý do con số ~3 tỷ USD được báo cáo, nếu có thật, là khoản premium cho sự trung lập. Cách đọc của tôi: quy trình ngân hàng này vừa là để bán, vừa là để buộc các nhà đầu tư chiến lược phải lộ bài. Nếu Arm thực sự ra tay, logic sẽ là hoàn thiện Total Design — sở hữu PHY die-to-die mà mọi ASIC chiplet dựa trên Arm đều cần — và cái giá của sự trung lập của mọi bên còn lại sẽ là luận điểm trong phòng họp.
Với độc giả ở Hàn Quốc, sợi chỉ có thể hành động là HBM. Hãy theo dõi socket base die tùy chỉnh: nếu các PHY cấp UMI hạ cánh vào base die thế hệ HBM4 qua hệ sinh thái Samsung, Eliyan ngừng là câu chuyện IP của Mỹ và trở thành một phần của chuỗi giá trị bộ nhớ Hàn Quốc — với Samsung Catalyst và SK hynix đã ở trong lều.
FAQ
Q: Eliyan thực sự bán gì — IP hay chip? A: Cả hai. NuLink, NuLink-XS và NuLink-XD là IP PHY được cấp phép (khách hàng tích hợp macro vào ASIC của riêng họ). NuGear và NuLight là các chiplet của chính Eliyan, được bán dưới dạng silicon cho mở rộng bộ nhớ, mạng scale-up và module quang.
Q: NuLink khác UCIe ở điểm nào? A: UCIe là một đặc tả mở; NuLink là một họ triển khai PHY. NuLink triển khai các giao thức UCIe (và BoW của OCP), rồi thêm các chế độ độc quyền — truyền tín hiệu hai chiều đồng thời SBD và giao diện bộ nhớ UMI — và được đặc tả hóa chuyên biệt để đạt 64 Gbps mỗi bump trên đế hữu cơ tiêu chuẩn, nơi các bản triển khai UCIe-S thông thường chạy ở tốc độ thấp hơn và tầm với thực tế ngắn hơn.
Q: Ai đã đầu tư vào Eliyan? A: Các nhà đầu tư tài chính gồm Tracker Capital, Celesta, Tiger Global, Seligman Ventures và Cleveland Avenue. Các nhà đầu tư chiến lược gồm Intel Capital, Micron Ventures, Samsung Catalyst Fund, SK hynix, AMD, Arm, Meta, Coherent, Cisco Investments và Lumentum — một lát cắt hiếm có đầy đủ của ngành silicon AI.
Q: Eliyan có đang kiếm tiền không? A: Chưa ở quy mô, theo chính lời công ty: các lãnh đạo đặt doanh thu 2025 ở mức vài triệu USD và dự báo hàng trăm triệu vào cuối năm 2027 khi lô hàng chiplet bắt đầu (lô hàng dự kiến bắt đầu vào năm 2026). Đó là tuyên bố của ban lãnh đạo, không phải số liệu đã kiểm toán; công ty là tư nhân và không công bố báo cáo tài chính.
Q: Arm có mua lại Eliyan không? A: Chưa có thỏa thuận nào được công bố. Các bản tin tháng 10/2026 mô tả sự quan tâm mua lại, đàm phán ban đầu với Arm (đã là nhà đầu tư chiến lược từ vòng tháng 1/2026), ít nhất một đề nghị từ một bên không được nêu tên, và một ngân hàng đầu tư được thuê để đánh giá các lựa chọn, với định giá mục tiêu khoảng 3 tỷ USD đang được bàn thảo. Hãy coi 3 tỷ USD là mục tiêu chào giá, không phải giá chốt.
Các sự kiện trong bài viết này đã được đối chiếu với thông báo của công ty và các bản tin độc lập tính đến ngày 20/10/2026. Các con số được mô tả là tuyên bố của công ty hoặc phát biểu của lãnh đạo đều được gắn nhãn như vậy; Eliyan là công ty tư nhân và không công bố báo cáo tài chính đã kiểm toán. Đọc thêm: bản đồ startup chiplet trước đây của chúng tôi, Eliyan, Chipletz và các startup biến gói đóng gói thành hệ thống, và các startup kết nối AI và cuộc đua quang học.
📩 Đăng ký bản tin VLSI Korea
Nhận phân tích bán dẫn chuyên sâu mỗi ngày qua email trước tiên. Đăng ký miễn phí.


