 VLSI Korea
AI 循環投資 1 兆美元的環節:解剖 NVIDIA、OpenAI、AMD 交易看到的
循環投資的實體不是假需求。重複計算的 headline、未確定的 1,000 億美元、集中在單一節點 OpenAI 的風險是問題。以四種結構解剖,並判定韓國記憶體的位置。


🆓 免費文章 · 任何人都可以免費閱讀
📌 核心摘要
- AI 循環投資爭論的實體不是「假需求」。需求是真實的。問題是 發表金額的重複計算、未確定的承諾,以及所有環節都通過 OpenAI 這個單一節點的集中風險。
- NVIDIA 的「1,000 億美元投資」不是正式合約,而是意向書(LOI)。實際執行的金額是 2026 年 2 月輪次的 300 億美元。發表與執行之間有 700 億美元的差距。
- 循環結構有四種。供應商投資客戶型、供應商反向向客戶支付自家股權型(AMD 認股權證)、供應商承擔客戶未售容量的 backstop 型、無股權只以購買承諾綁定的集中型(Oracle)。
- 與 2000 年 Lucent、Nortel 的 vendor financing 相似的部分是「客戶層」。不同的部分是需求本身。當時假設不存在的流量,現在有真實使用者與真實營收。
- 韓國記憶體在這環節之外以現金銷售的位置。是最乾淨的位置,但擴產投資站在這環節創造的需求訊號之上。判定在 2027 年。Oracle 合約開始、MI450 1GW、Vera Rubin 1GW 是否以實際出貨與營收呈現是基準。
1. 一張地圖顯示的、不顯示的
最近國內外分享的「AI 企業間循環投資環節」地圖大致正確。以 OpenAI 為中心,Microsoft、Oracle、NVIDIA、AMD、CoreWeave 以股權投資(金色)、晶片購買(藍色)、基礎設施購買與租賃(紅色)糾纏。但這地圖不顯示三件事。第一,各箭頭的法律重量完全不同。第二,同一筆錢與同一容量在多個箭頭重複繪製。第三,地圖繪製的 2025 年秋天之後,核心交易之一已經縮小。
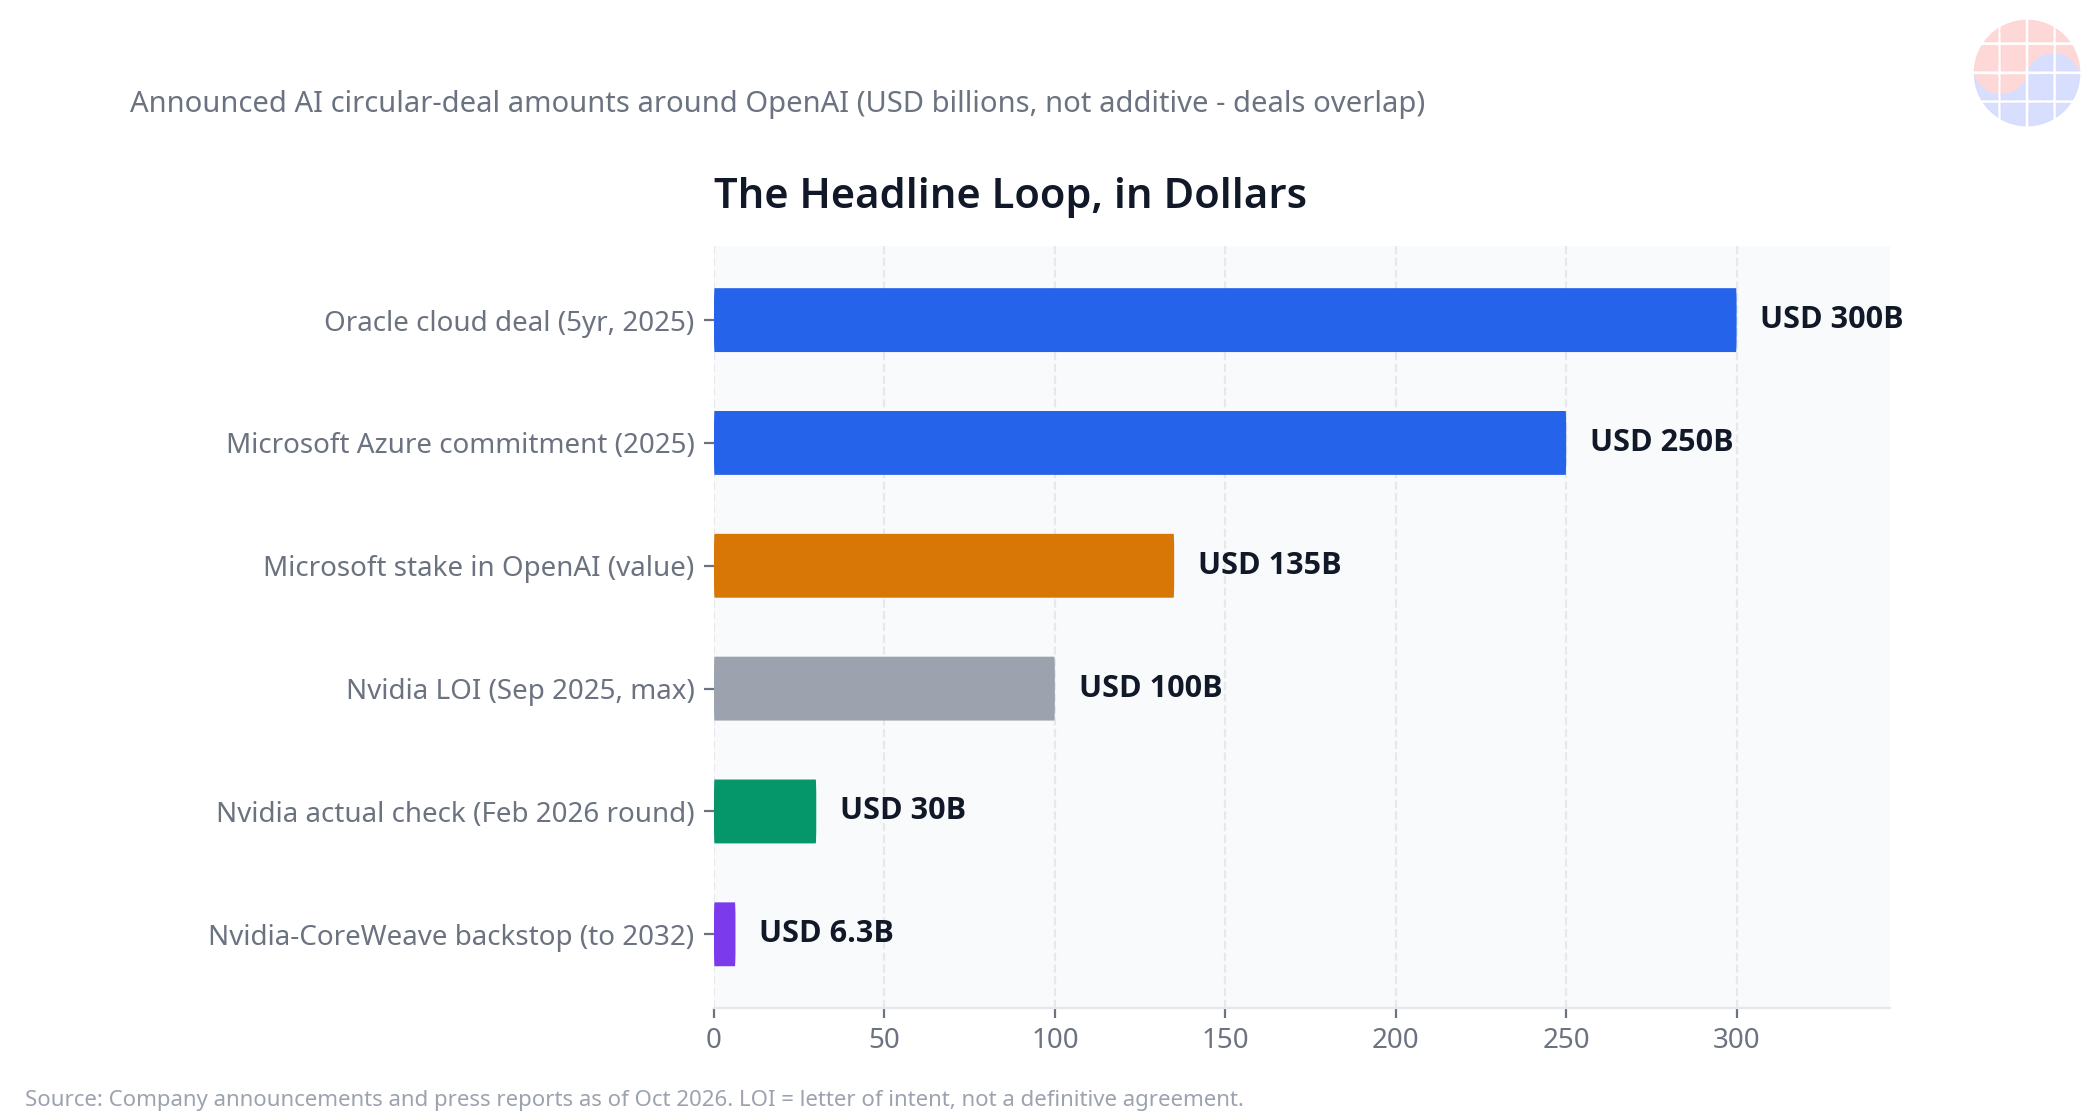
先確定完整清單。下表是本文分析對象的全部。
| 交易 | 規模 | 形態 | 狀態(2026-10-18 基準) |
|---|---|---|---|
| Microsoft → OpenAI | 股權約 27%,價值約 1,350 億美元 | 股權投資 + Azure 2,500 億美元購買承諾 | 2025-10-28 結構改組確定。累計投資約 130 億美元顯示為股權價值 1,350 億美元 |
| NVIDIA → OpenAI | 最高 1,000 億美元,至少 10GW | 分階段股權投資 ↔ GPU 部署 | 2025-09 LOI。正式合約未簽訂。實際執行是 2026-02 輪次 300 億美元 |
| OpenAI → Oracle | 3,000 億美元,5 年,4.5GW | 雲端購買承諾(Stargate) | 合約確定,開始是 2027 年。Oracle 訂單 backlog 暴增的中心 |
| OpenAI ↔ AMD | 6GW + 認股權證最高 1 億 6,000 萬股(約 10%) | 晶片購買 + 向客戶支付股權認股權證 | 2025-10-06 發表。首個 1GW 以 MI450 於 2026 年下半年 |
| NVIDIA ↔ CoreWeave | 股權約 7~10% + 63 億美元 backstop | 股權 + 未售容量購買保證(~2032) | 執行中。2026-01 追加投資 20 億美元 |
| Microsoft → CoreWeave | 長期容量合約多件 | 基礎設施租賃 | CoreWeave 2025 年營收約 67% 來自 Microsoft 單一客戶 |
| OpenAI ↔ Broadcom | 10GW 客製加速器 | 純供應合約 | 無股權要素。非循環交易的對照組 |
在此再加一筆地圖上沒有的交易,圖才完整。2025 年 11 月,Microsoft 與 NVIDIA 決定向 Anthropic 投資最高 150 億美元,Anthropic 在同一發表文中承諾購買 Azure 運算 300 億美元。投資發表與購買承諾在同一文件中的結構。這模式不是 OpenAI 專屬,已成為 frontier lab 整體的資金調度文法。
2. 循環不是一種:4 種結構
若以「循環投資」一詞綁在一起,分析會模糊。因為資金流動方式不同,風險性格完全不同。
類型 A — 供應商股權投資型。晶片、雲端供應商買客戶股權,客戶用那資金買供應商產品。NVIDIA→OpenAI、Microsoft→OpenAI、NVIDIA→CoreWeave 屬於此。供應商立場,投資收益與營收同時產生;客戶立場,調度與供應確保一次解決。問題是會計。以投資金認列的現金若以營收回來,那營收的「外部性」難以驗證。
類型 B — 客戶股權反向支付型。AMD-OpenAI 認股權證是最純粹的形態。AMD 向 OpenAI 發行能以 1 美分買入的自家股認股權證最高 1 億 6,000 萬股。Vesting 與部署里程碑及 AMD 股價目標連動,據報最後 tranche 附有 AMD 股價必須到達 600 美元的條件。事實上是供應商向客戶支付「買我們晶片就分給你我們股價上漲分」的結構。UBS 指出 OpenAI 可能賣掉這股票來支付給 AMD 的晶片款。那情況下晶片款最終由股市投資人承擔。AMD 股價發表當日上漲 23.7% 收盤。合約發表本身創造認股權證價值的自我實現結構。
類型 C — 購買保證、backstop 型。表面看不到,但介入最深。NVIDIA 承諾買下 CoreWeave 賣不掉的雲端容量,到 2032 年最高 63 億美元。是供應商保證客戶營收下限。更大的數字在公告中。據 2026 年公告引用報導,NVIDIA 為 OpenAI 關係公司的 Ohio 資料中心租賃提供最高 1,050 億美元上限的保證,並與 AI 雲端夥伴簽訂總 360 億美元規模的承諾。保證在現金出去之前不顯示為成本。但客戶動搖的瞬間,保證變成實際債務。
類型 D — 無股權集中型。Oracle-OpenAI 3,000 億美元合約沒有股權要素。是純購買承諾。但風險最大。Oracle 的訂單 backlog 乘這合約跳到 4,550 億美元,之後增至 6,640 億美元。其中 3,000 億美元是單一客戶分。Oracle 為了做這容量,以債務蓋資料中心,並從 NVIDIA 買入要放進去的 GPU。資金流是 OpenAI → Oracle → NVIDIA,NVIDIA 又是 OpenAI 的投資人。即使無股權,三角形也閉合。這是信用評級公司 Moody's 警告交易對手風險與槓桿的原因。
3. 批判的核心:不是需求,是數字
第一,重複計算。若單純加總媒體說的「1 兆美元循環交易」,相同容量被數兩三次。Stargate 總投資 5,000 億美元內含 Oracle 的 3,000 億美元,那資料中心內要放的 GPU 購買內含 NVIDIA 的投資連動量。Headline 合計接近把相同需求在多家企業公告中相加的值,而非生態系整體的新增需求。
第二,發表、確定、出貨 3 階段落差。NVIDIA 案例是證據。2025 年 9 月「1,000 億美元投資,至少 10GW」發表震動市場,但同年 12 月 NVIDIA CFO 確認「尚未簽訂正式合約」。2026 年 2 月實際執行的投資是總 1,100 億美元輪次中 NVIDIA 的 300 億美元,Jensen Huang 之後表示 1,000 億美元數字「可能不會實現」之意。意向書階段數字像確定營收一樣反映在價格上,是循環爭論最實務的問題。換成半導體業界的語言是這樣。把 forecast 當 order 做會計處理,庫存調整就會來。
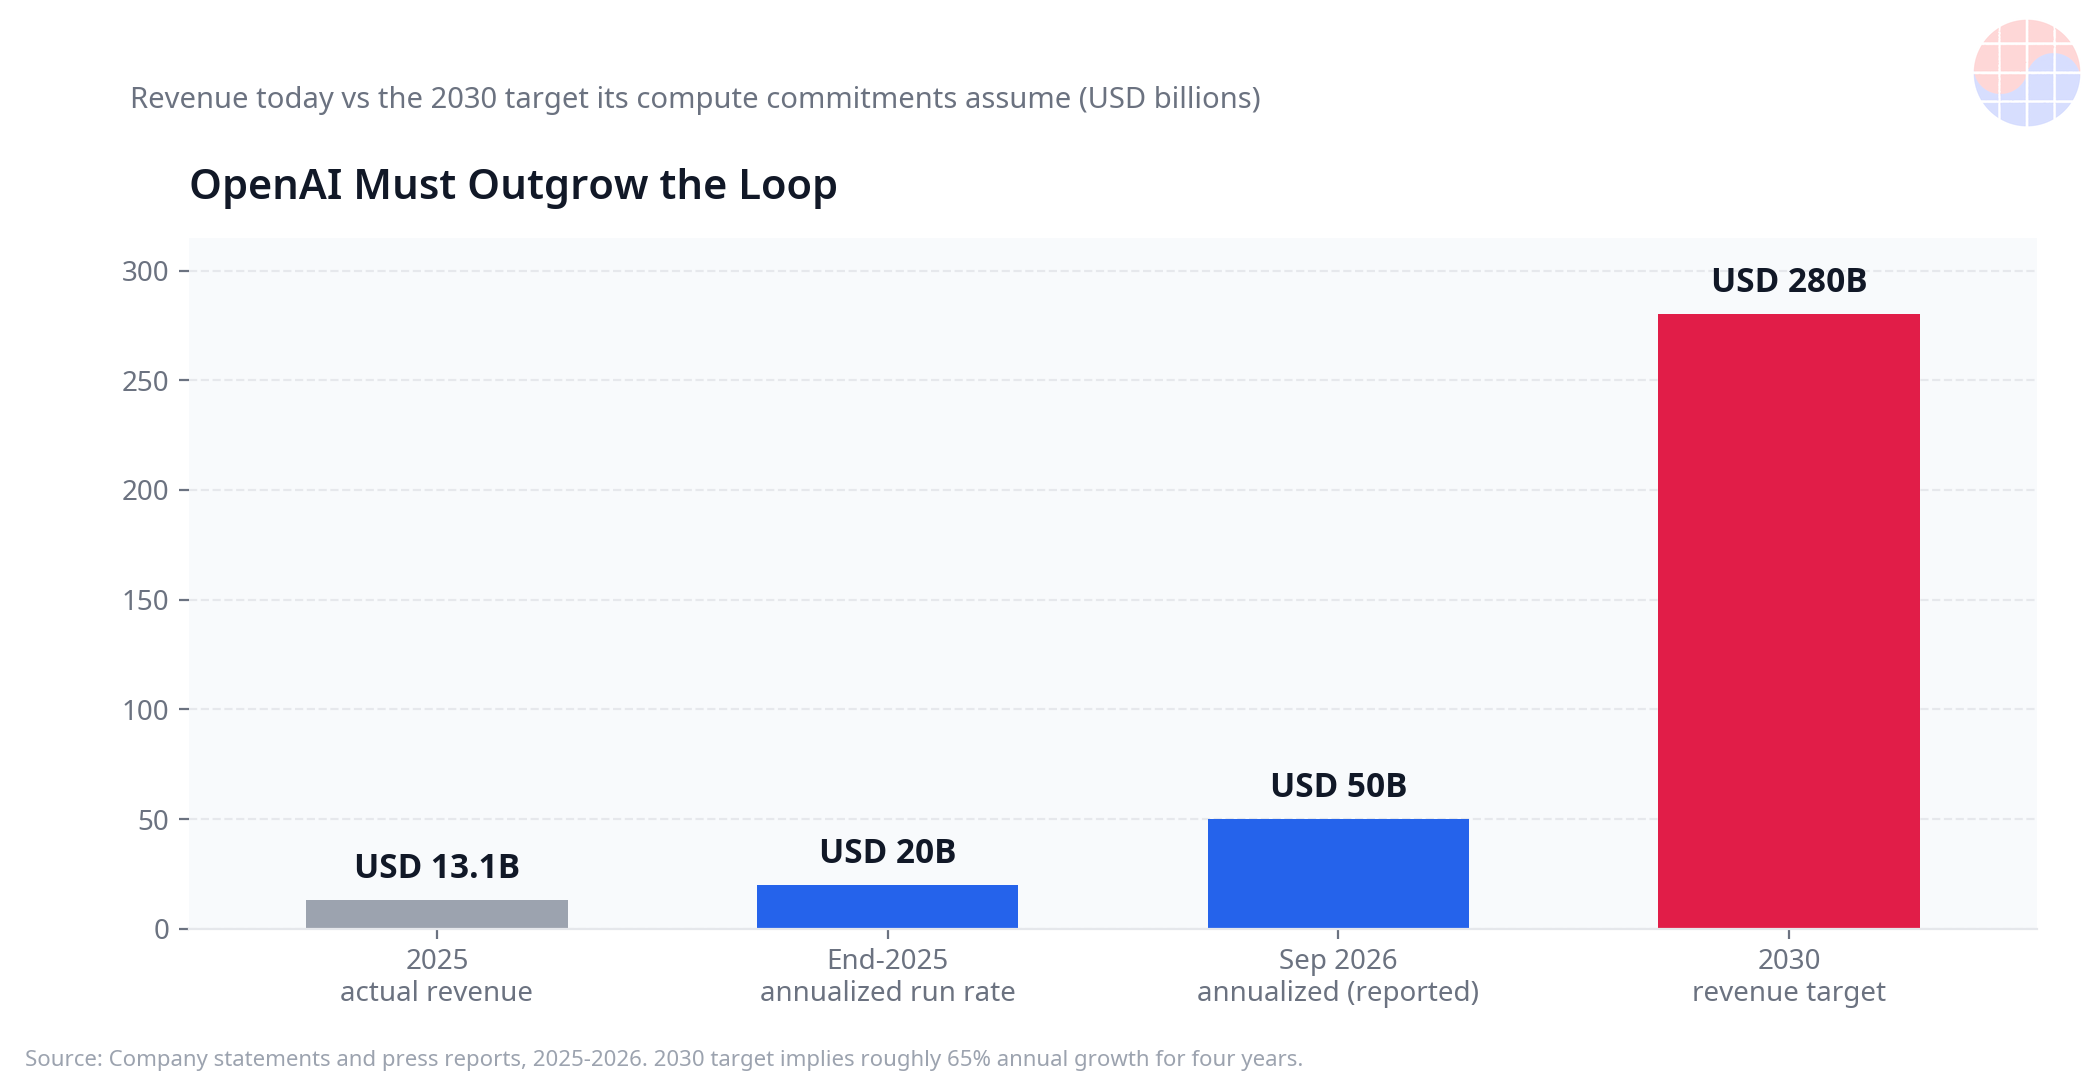
第三,單一節點集中。所有環節都通過 OpenAI。但 OpenAI 的數字還無法獨自支撐環節的重量。2025 年實際營收約 131 億美元。2025 年底年化營收超過 200 億美元,據報 2026 年 9 月向投資人說明年化約 500 億美元水準。增長本身是歷史性地快。問題是目標。OpenAI 向投資人提出的 2030 年營收目標是 2,800 億美元,運算支出計畫從 2025 年 11 月提及的 1 兆 4,000 億美元在 2026 年 2 月調整為 6,000 億美元,之後據報又升至 7,500 億美元。2,800 億美元目標前提是未來 4 年年均約 65% 增長。若在這路徑上只滑幾個季度,Oracle 的 backlog、CoreWeave 的債務、NVIDIA 的保證會同時受考驗。
第四,壓力訊號已印在債券市場。CoreWeave 截至 2026 年 6 月底總債務達約 351 億美元,營收三分之二來自單一客戶。2026 年 10 月 14 日 CoreWeave 股價一天下跌 15%,2032 年到期無擔保債券在面額 80% 以下交易,殖利率升至約 14.8%。同一時期 Jensen Huang 說「CoreWeave 不需要 backstop」。股市敘事與債券市場價格分叉的點正是這裡。循環結構的健全性先由債務價格而非股價顯現。
第五,歷史先例。1999~2001 年通訊泡沫中,Lucent 與 Nortel 直接向新通訊商客戶借出設備購買資金。Lucent 到 2000 會計年度末承諾的信用與保證是 81 億美元,約當時年營收的 24%。客戶倒下,Lucent 營收從約 300 億美元崩潰到 120 億美元。今天的數字次元不同。據只彙集貸款、保證、backstop 的一市場彙總,NVIDIA、Broadcom、AMD 等晶片供應商的供應商金融承諾總約 2,040 億美元,達相關 5 家公司最近 12 個月營收合計約 41.8%。彙總方式有爭議餘地,但方向明確。供應商成為客戶資金線的比率比 Lucent 時代更高。
4. 反論:為什麼不是「全部假的」
若批判只對一半,另一半是這結構產生的合理理由。
📩 在持續關注這個主題嗎?
財報·報告·HBM供需的後續分析,每天10:30(KST)寄到您的信箱。 免費訂閱 →
需求的最終使用者是真實的。OpenAI 擁有數億名每週使用者,企業營收快速增長。超大規模業者與 OpenAI 無關地以自有營業現金流執行歷史最大的設備投資。Jensen Huang 的反論刺中這點。NVIDIA 的投資是「那些公司最終必須調度的資本的一小部分」,循環的規定是「荒謬(ridiculous)」的。實際上,光 NVIDIA 的季度營業利益就能說明 CoreWeave 股權價值整體,NVIDIA 本體的現金創造力與客戶公司次元不同。
資金差距是結構性的。資料中心是資產密集事業。對未來營收看似確定、但當下沒有現金的 neocloud 與 AI lab,供應商的股權與 backstop 事實上是專案融資的信用增強。Anthropic CEO Dario Amodei 擁護這結構的邏輯也相同。一方有賣資本與晶片的利益,另一方有未來營收但沒有先行資本。交換兩者是市場運作的方式。供應商也處於能比任何人都更了解自家產品要進的專案實查的位置。
無股權交易也以相同規模發生。Broadcom-OpenAI 10GW 合約未公開股權要素。Google、Amazon 的自有晶片投資也一樣。即使全部移除循環結構,剩餘需求的絕對量仍是歷史性的。也就是循環不是「創造」需求,而是讓需求的「金融結構」被扭曲地讀取。
與 2000 年的決定性差異也在這裡。當時通訊商假設不存在的流量增長鋪設光纜。現在有真實使用、真實營收,以及賺錢的巨大客戶。相似的不是最終需求,而是中間層。以債務買 GPU、以租賃回收的 neocloud 模型,以及營收必須追上承諾的 AI lab 財務結構,與 2000 年的新通訊商相似。若有泡沫,很可能侷限在這層而非整體。
5. 半導體觀點:環節之外,但擴產在環節之上
把這爭論翻譯成半導體的語言,剩下三件事。
第一,GW 就是 HBM 量。2025 年 10 月 Samsung Electronics 與 SK hynix 與 OpenAI 簽訂意向書。Stargate 的記憶體需求被提出可達月最高 90 萬片 DRAM 晶圓。這是占全球 DRAM 生產相當部分的規模,不是短期間物理上能滿足的數字。這數字的性格不是確定訂單,而是需求訊號。問題是記憶體業界的擴產決策正是以這種訊號為輸入值。SK hynix 的 M15X、清州先進封裝投資、Samsung Electronics 的平澤 P5 延續的擴產循環站在這訊號之上。
第二,韓國記憶體的位置相對乾淨。Samsung 與 SK 在這環節不交換股權。未向 OpenAI、NVIDIA、超大規模業者任何一方做股權投資,賣晶片收現金。是免於循環會計爭論的位置。合約發表次日兩家公司市值合計增加約 370 億美元,也反映這「外面的供應商」溢價。
第三,但風險轉移路徑是敞開的。轉移不是透過股權,而是透過訂單。路徑是這樣。OpenAI 的資金調度卡住,雲端承諾的執行速度放緩,GPU 訂單延遲,HBM 量與價格協商調整。與記憶體循環的古典模式相同。若全業界以客戶 forecast 為依據同時擴產,需求訊號轉折時調整以庫存與價格到來。2018~2019 年與 2022 年的調整都是相同機制。差異是本次訊號的發信地接近單一企業。必須監視的不是「是循環、不是循環」的爭論,而是以下指標。
| 監視指標 | 確認什麼 | 意義 |
|---|---|---|
| 正式合約轉換率 | LOI、MOU 變為確定合約的比率與速度 | 發表階段數字是否實物化 |
| Oracle backlog 轉換 | 訂單 backlog 的營收轉換速度、設備投資對比債務增加、信用利差 | 3,000 億美元承諾的執行可能性 |
| CoreWeave 債務價格 | 債券價格、單一客戶營收比重、利息保障倍數 | Neocloud 層壓力的先行指標 |
| OpenAI 營收軌跡 | 相對於 2030 年 2,800 億美元路徑(年約 65% 增長)的業績 | 整個環節的擔保價值 |
| NVIDIA 公告承諾 | 雲端承諾、租賃保證總額的季度變化 | 類型 C backstop 的擴大或縮小 |
| AMD 認股權證 vesting | MI450 首個 1GW 量產爬坡(2026 年下半年)進展 | 類型 B 交易的實物證據 |
| GPU 租賃價格、稼動率 | 現貨運算價格走勢 | 最終需求的即時溫度計 |
6. 判定:是泡沫,還是產業金融
結論是三者之一。這結構既不是粉飾,也不是無害的聯盟。需求是真的,數字被誇大,風險集中在一個節點的新產業金融。
判定時點不遠。2027 年是 Oracle 合約開始、AMD MI450 1GW 與 NVIDIA Vera Rubin 1GW 出貨業績印出的年份。若發表變為出貨,循環爭論將整理為「曾是積極的專案融資」的評價。反之,若正式合約轉換延遲、neocloud 的債務價格進一步崩潰,調整將在股價之前先出現在訂單中。讀半導體的人不該看 headline 金額,而該看出貨指標。區分 forecast 與 order,是這業界每個循環重新學的教訓。
常見問題
Q. 什麼是 AI 循環投資?
指晶片、雲端供應商向客戶公司股權投資或保證購買,客戶用那資金再次購買供應商產品的結構。NVIDIA-OpenAI、AMD-OpenAI 認股權證、NVIDIA-CoreWeave backstop 是代表案例。
Q. NVIDIA 的 1,000 億美元 OpenAI 投資實際執行了嗎?
沒有。2025 年 9 月發表是意向書(LOI),正式合約未簽訂。實際執行是 2026 年 2 月資金調度輪次的 300 億美元投資。
Q. 為什麼 AMD 給 OpenAI 的認股權證有爭議?
因為供應商向客戶事實上接近無償地支付自家股權最高約 10%,其價值由合約發表帶來的股價上漲創造的自我實現結構。客戶賣股票支付晶片款,最終負擔轉移到股市投資人。
Q. 與 dot-com、通訊泡沫有何不同?
最終需求真實存在不同。有真實使用者與真實營收、賺錢的超大規模業者。相似部分是以債務買基礎設施的中間層(neocloud、AI lab)的財務結構。
Q. 若這結構崩潰,韓國半導體會怎樣?
沒有股權損失。韓國記憶體是以現金銷售的外面供應商。風險透過訂單路徑到來。若 GPU 訂單調整,HBM 量與價格可能以 2~4 季度時差受影響,之前做好的擴產分會成為負擔。
基準日:2026 年 10 月 18 日。本文數字基於各公司發表與公告引用報導,區分意向書(LOI)階段金額與確定合約金額標記。證據極限:未上市的 OpenAI 財務數字依賴公司發表與報導,未經審計財務報表驗證。
主要來源:各公司發表資料及報導 — Microsoft-OpenAI 結構改組(2025-10-28)、NVIDIA-OpenAI 意向書與 2026 年 2 月投資輪次報導、Oracle-OpenAI Stargate 合約報導、AMD-OpenAI 6GW 合約發表(2025-10-06)、CoreWeave 公告與債券市場報導、Samsung Electronics、SK hynix-OpenAI 意向書報導(2025-10)。
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂


