 VLSI Korea
應用材料 50 億美元 EPIC 中心啟用:製程研發「協作經濟學」的時代
應用材料耗資約50億美元的EPIC中心在加州Sunnyvale啟用:材料、設備、晶片製造商在同一無塵室並行開發。三星電子與SK海力士列名創始夥伴,取得下一代製程的早期接觸權;但名單上沒有韓國設備商。為何沒有政府補助也要投?解析平台經濟學的賭注。


結論先行:設備公司為何要建一座 50 億美元的 R&D 工廠
全球最大半導體設備公司應用材料(Applied Materials)於 2026 年 10 月 12 日,在美國加州 Sunnyvale 園區公開了 EPIC(Equipment and Process Innovation and Commercialization)中心。這是一座投資約 50 億美元、全球規模最大的半導體製程與設備協作研發設施。
比建築更重要的是商業模式。判斷是:在原子(atomic)尺度的製程上,沒有任何一家公司能獨力創新;因此,把發明材料的人、製造設備的人、製造晶片的人聚集在同一座無塵室裡,以並行的方式開發。台積電、英特爾、三星電子、美光、SK 海力士已列名創始夥伴。
這是製程創新的成本結構正在改變的信號。對韓國記憶體兩強而言,這更意味著一項戰略資產:對下一代製程的早期接觸權(early access)。
發生了什麼:事實整理(基準日 2026-10-12)
- 發布:應用材料官方新聞稿(GlobeNewswire,2026-10-12),Sunnyvale 園區公開活動
- 投資規模:約 50 億美元。隨著客戶專案啟動,將分階段執行。較 2023 年 5 月首次公布時的 40 億美元上調。
- 規模:建築面積 600,000 平方英尺(約 55,700 平方公尺),尖端無塵室約 4 英畝(約 16,000 平方公尺)。投入逾 600 萬小時施工,混凝土用量相當於 34 座奧運規格泳池,鋼構相當於 2 座艾菲爾鐵塔。覆蓋無塵室的 34 座屋頂桁架,每座長約 300 英尺(約 91 公尺)。
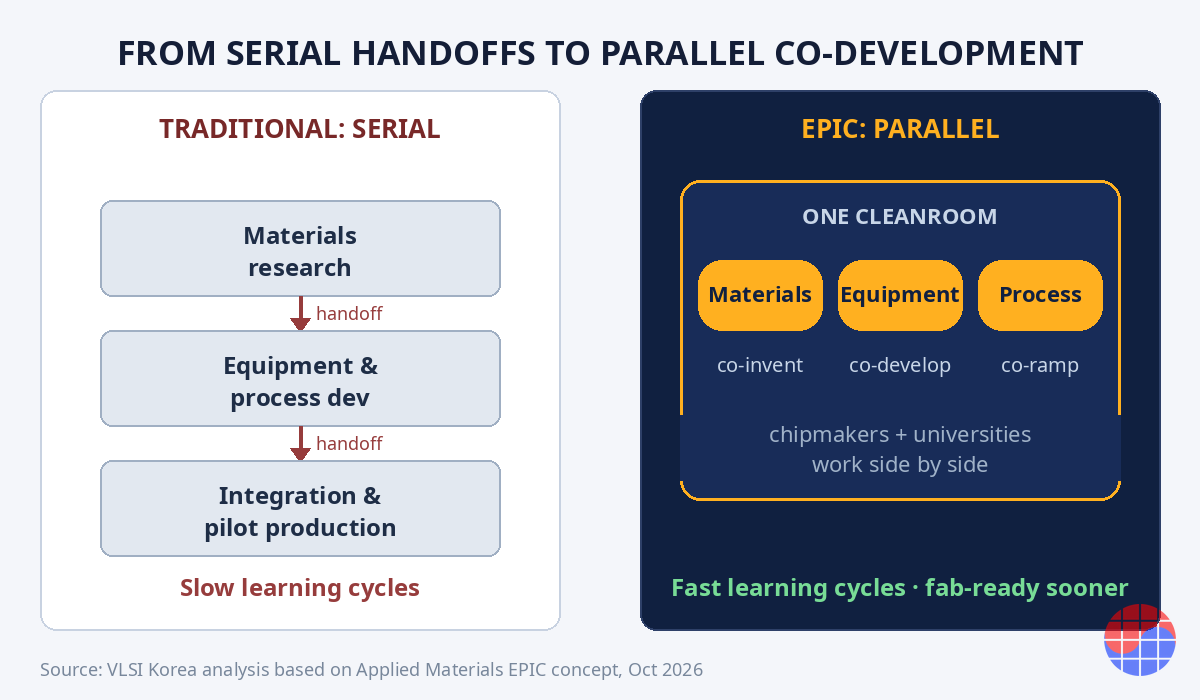
- 核心概念:打破傳統的串列(serial)開發模式——材料基礎研究、設備與製程開發、製程整合與試產各自在不同環境中進行、每個階段都發生交接(handoff)的結構。在 EPIC,上述三個領域將在同一設施內並行創新。
- 創始夥伴(晶片製造商):台積電、英特爾、三星電子、美光、SK 海力士
- 創新夥伴:博通、Advantest、SCREEN、鎧俠、Besi
- 研究夥伴:Arizona State University、Rensselaer Polytechnic Institute(RPI)、Stanford University、UC Berkeley、UCLA Samueli School of Engineering
- 活動:由應用材料半導體產品事業群總裁 Prabu Raja 主持的高峰會,全球晶片產業的 R&D 領導人與會。
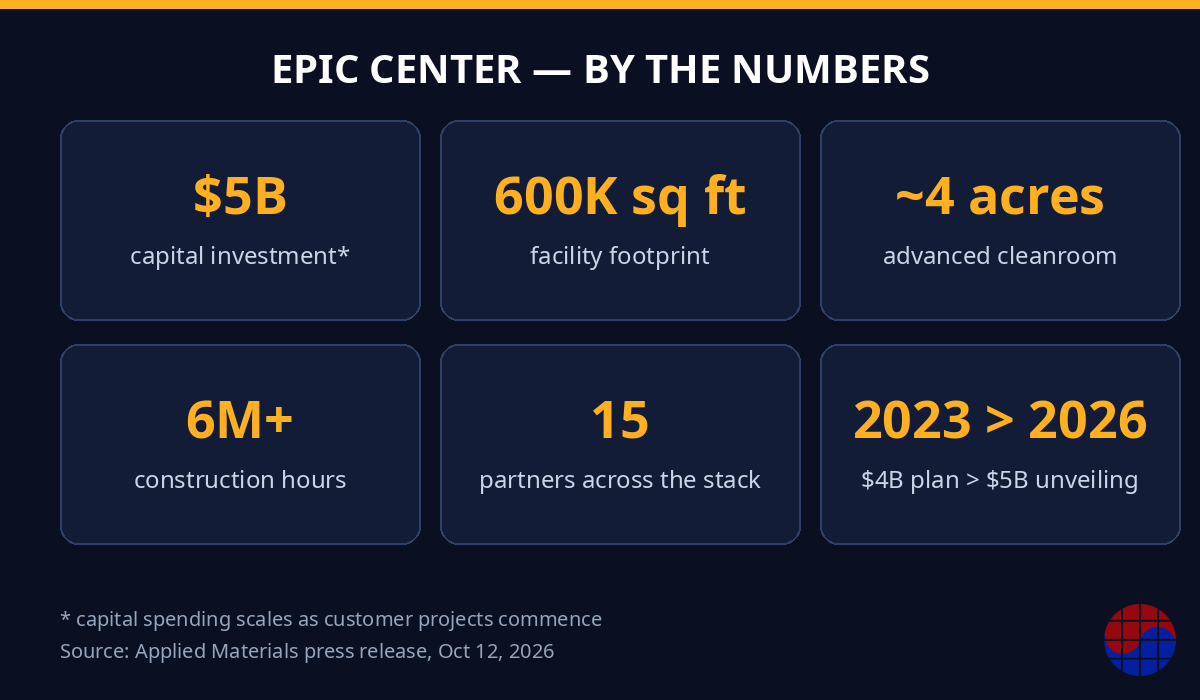
背景:從 2023 年公布到 2026 年啟用
EPIC 中心並不是橫空出世。根據 2023 年 5 月 22 日 Reuters 報導,應用材料當時宣布,將在 7 年內投入最高 40 億美元、聘僱 2,000 名工程師,並在首 10 年執行約 250 億美元規模的研究。當時介紹的無塵室規模相當於 3 座美式足球場。
這期間也出現波折。根據 Bloomberg 報導,應用材料在美國《晶片法案》(CHIPS and Science Act)補助申請中落選。換言之,這是沒有政府補助、仍決定投入 50 億美元的決策。執行長 Gary Dickerson 在 2023 年曾說「規模與速度取決於政府激勵」,但 2026 年的訊息很明確:即使沒有補助,也不得不做的投資。
為何是 50 億美元:製程創新的「成本病」
總裁 Prabu Raja 的說明切中要害。在當今的原子尺度下,許多材料與材料界面(material interfaces)以全新的方式運作,要在產業規模上實現它們,需要「coordinated development and integrated solutions」(協同開發與整合解決方案)。
用曾經歷過投片(tape-out)的工程師語言來翻譯:隨著微縮推進,簽核餘裕(signoff margin)直接繫於製程變異(process variation)。以一位 STA 工程師、筆者的角度來看,用 PrimeTime 收斂時序的工作,有一半取決於晶圓代工廠(foundry)提供的變異模型有多貼近現實。但問題是,變異模型本身如今是在新材料、新結構(例如背面供電、混合鍵合)上建立的時代。設備、材料、製程各自獨立開發、再以檔案交接的串列模式,學習循環實在太慢。
也就是說,EPIC 的 50 億美元買的不是建築,而是對縮短學習循環的押注。2023 年公布時應用材料提出的數字——大學研究構想成為晶圓廠量產機台所需的時間縮短近三分之一——正是 2026 年啟用的正當性所在。
商業模式解剖:平台的經濟學
應用材料期待的回報是雙面的(two-sided)。
晶片製造商得到什麼:對下一代材料與設備的早期接觸、縮短的學習循環、通往量產的快速通道。台積電董事長兼執行長 C.C. Wei 表示:「2 奈米之後,與應用的協作將提供對定義未來的破壞性設備技術的早期接觸」;英特爾執行長 Lip-Bu Tan 則提到「2030 年前每封裝 1 兆電晶體」的藍圖,並強調與設備夥伴的緊密協作。
應用材料得到什麼:這更重要。借用官方新聞稿的表述,公司獲得對「跨越多個世代的新興技術挑戰」(emerging technology challenges)的可視性(visibility),據此決定 R&D 投資的聚焦方向,並讓自家系統在客戶晶圓廠中「designed in」。最先看到客戶藍圖的人,就能定義設備規格。這是設備產業最強的護城河(moat)。
從數字看,2023 年的計畫——首 10 年 250 億美元規模的研究——是 50 億美元投資的 5 倍槓桿。因為是客戶與夥伴分攤研究費用的結構,才能有這樣的倍數。即使在《晶片法案》落選後仍強力推進,原因就在這裡:這是不需要補助也成立的平台經濟學(platform economics)結構。
與 imec 的對照:中立聯盟 vs 設備商主導
談到這裡,不能不想起比利時的 imec。imec 是擁有 600 個以上夥伴參與的中立(neutral)R&D 聯盟,是共享試產線的開放創新的代名詞。而 EPIC 站在完全相反的位置:由全球第一大設備公司主導的設備商主導型(vendor-led)協作。
差異有三點。
- 藍圖可視性的歸屬:在 imec,研究成果接近與所有夥伴共享的結構。在 EPIC,應用材料站在最先看到所有世代技術難題的位置。
- 設備規格決定權:參與 EPIC 的晶片製造商,可以在設備完成前影響機台設計(「influence tool design before it is finalized」)。未參與的公司——例如東京威力科創或科林研發的客戶——只能適應已定案的規格。
- 競爭格局:東京威力科創、科林研發、ASML 不可能坐視。設備商主導的大型協作 R&D 很有可能成為業界標準劇本,這將使設備產業的寡占結構更加鞏固。
中立模式是人人可用、無人獨占。設備商主導模式則加深主導者的護城河(moat)。應用材料選擇了後者。
對韓國的啟示:記憶體兩強的早期接觸權
從韓國的視角,最重要的事實只有一個:三星電子與 SK 海力士是創始夥伴。三星電子 DS 部門 CTO Song Ja-hyuk 提到了「先進製程邏輯、記憶體、先進封裝」全領域的端到端視角,SK 海力士 CEO Nohjung Kwak 則直接點名「HBM、DRAM、NAND 全領域的 major inflections」(重大轉折點)。記憶體製程競爭的下一回合,很可能在超越 HBM4 的下一代記憶體架構上決勝;而韓國兩強已經站在那個學習循環的起跑線上。
反面,創始名單上沒有韓國設備商。創新夥伴中有日本(Advantest、SCREEN)、荷蘭(Besi)列名。對前段製程設備國產化率仍是課題的韓國設備生態系而言,這是令人刺痛的一幕。當下一代製程的學習在 Sunnyvale 發生時,韓國設備商不在那張桌子旁,這不只是面子問題,而是未來 5 年設備規格決定過程中的發言權問題。
還有一點:美光同樣是創始夥伴。記憶體三強全數進入同一屋簷,意味著記憶體製程競爭已完全轉移到「誰學得更快」的速度戰。EPIC 的「secure learning cycles」究竟有多 secure,外界無法驗證——但競爭對手的工程師在同一設施工作這件事本身,就說明了業界的信任水準。
風險與反論
為求平衡,寫下三點反論。
- 50 億美元的回收風險:《晶片法案》落選後,這是自掏腰包的錢。如果客戶專案不如預期,成本由應用材料股東承擔。「約 50 億美元」將「隨 customer projects commence 而 scale」的表述,換個角度讀,就是需求連動型投資。
- IP 隔離的信任問題:台積電、英特爾、三星在同一設施研究。應用材料主打「tight, secure learning cycles」,但外部無從驗證。參與企業也可能把核心 IP 留在自家晶圓廠,無法排除這種可能。
- 聯盟的歷史教訓:SEMATECH(1987 年)等大型半導體聯盟的歷史,同時展示了成功與侷限。協作 R&D 並非萬靈丹,應用材料自己也清楚。
本文的數字與引言以應用材料官方新聞稿(2026-10-12)、Reuters(2023-05-22)及 Bloomberg 報導為準,夥伴各自的投資分攤等未公開事項不在此列。
FAQ
EPIC 中心究竟是什麼?
EPIC(Equipment and Process Innovation and Commercialization)中心是應用材料在美國加州 Sunnyvale 興建、約 50 億美元規模的半導體製程與設備協作 R&D 設施。核心概念是在同一屋簷下並行執行材料研究、設備與製程開發、製程整合與試產,台積電、英特爾、三星電子、美光、SK 海力士等 15 家夥伴參與。(基準日:2026-10-12)
沒拿到《晶片法案》補助,為何還投資 50 億美元?
根據 Bloomberg 報導,應用材料在《晶片法案》補助申請中落選。仍強力推進,是因為結構上不需要補助也成立:客戶與夥伴分攤研究費用的形式,以 2023 年計畫為基準,首 10 年約 250 億美元規模的研究建立在 50 億美元投資之上。應用材料作為回報,獲得跨越多個世代的客戶技術藍圖可視性。
和比利時的 imec 有何不同?
imec 是中立的 R&D 聯盟,EPIC 是由全球第一大設備公司主導的設備商主導型模式。在 imec,研究成果廣泛地與夥伴共享;相對地,在 EPIC,應用材料最先看到技術難題並反映在設備規格決策上。對主導者有利的結構,是最大的差異。
對韓國半導體產業有何意義?
三星電子與 SK 海力士以創始夥伴身分參與,得以早期接觸下一代邏輯、記憶體、先進封裝技術。特別是站在 HBM、DRAM、NAND 下一代轉折點學習循環的起跑線上。但創始名單上沒有韓國設備商,這仍是前段製程設備生態系的課題。
Disclosure
本文是基於公開新聞稿(應用材料,2026-10-12;Reuters,2023-05-22)及公開媒體報導的筆者獨立分析。提及特定公司不構成投資推薦,筆者與被提及企業無利害關係。本文不是投資建議。


