 VLSI Korea
銀行悄悄拋售AI資料中心債務,晶片需求現警訊
半年前搶著承銷AI資料中心債務的銀行,如今正悄悄把債務移出資產負債表——當放款人開始為自己的押注避險,AI晶片訂單背後的資金成本正在快速上升。


本週半導體市場最重要的訊號,不是晶片發表,而是一則銀行消息:半年前搶著承銷AI資料中心債務的同一批銀行,如今正悄悄把這些債務移出資產負債表。當最接近資金的放款人開始為自身押注避險,AI榮景的融資層——把晶片採購訂單變成實際營收的那一層——正在閃黃燈。
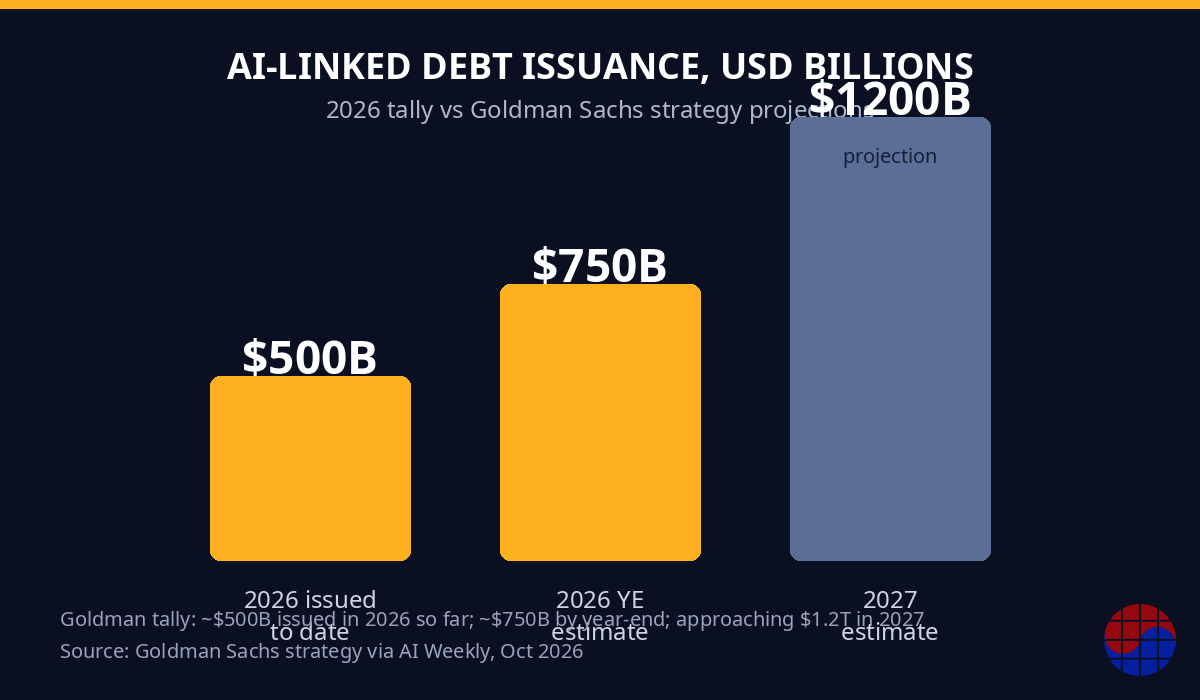
數字背後是驚人的規模。Goldman Sachs 策略部門統計,2026年至今AI相關債務發行量約5,000億美元,預計年底達7,500億美元,2027年逼近1.2兆美元。*銀行撤退不代表AI建設明天停擺,但它意味著下一片晶圓、下一櫃GPU、下一紙HBM供應合約的資金成本正在快速上升——而資金成本上升,有辦法把「永不滿足的AI需求」變成被取消的訂單。
兩筆交易,道盡一切
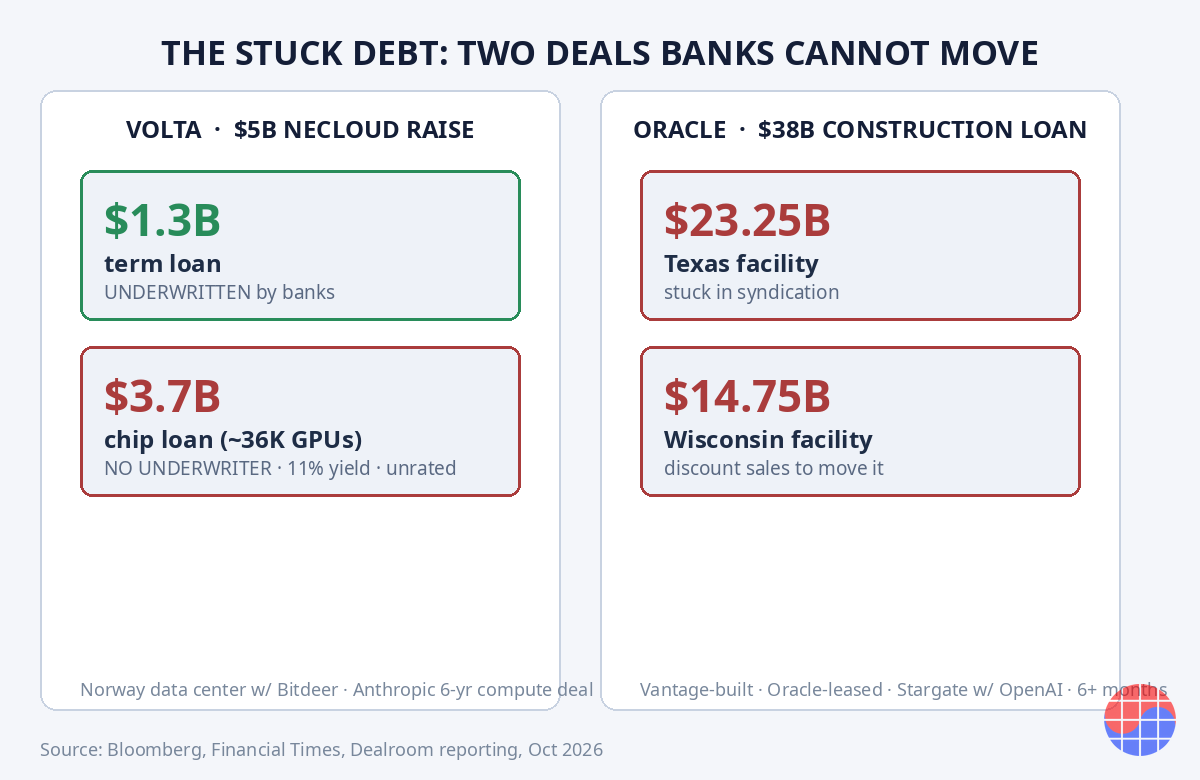
第一筆:380億美元、沒人動得了的貸款。由 JPMorgan 與 MUFG 牽頭的銀行團,花了六個多月試圖 syndication 一筆破紀錄的380億美元建設貸款——標的是 Vantage Data Centers 在德州與威斯康辛興建、租給 Oracle、屬於其與 OpenAI 的 Stargate 承諾一部分的資料中心(彭博,2026年10月報導)。二十多家銀行與投資人加入後,主辦行還在為最後一塊找買家——有些放款人願意折價賣給非銀行買家,只求脫手。
想想這代表什麼。銀行承銷債務是為了賣掉,不是持有;商業模式就是搬運紙張。一筆交易卡六個月,漫長得驚人。這筆貸款拆成德州235億美元、威斯康辛147.5億美元兩個設施,利率約基準利率加2.5個百分點,四年到期。Oracle 在2026年7月遭 S&P 降評後,企業信用評等只比垃圾級高一級——這對銷售毫無幫助。
第二筆:50億美元 neocloud 募資,37億美元的缺口。Volta Infrastructure Holdings——2026年由 Brookfield 前基礎建設主管創立的英國 neocloud——正在募資50億美元債務,由 JPMorgan 與 Goldman Sachs 主辦,為挪威一座資料中心園區融資,由比特幣礦商 Bitdeer 營運。關鍵在這個細節:銀行只承銷了13億美元的定期貸款——以租賃付款作擔保的那一塊。買約36,000顆 NVIDIA GPU 的37億美元晶片貸款,完全沒有承銷商。它以約11%殖利率對外兜售——AI榮景期間數一數二的高——而且未經評等,把 collateralized loan obligation(CLO)基金擋在門外;CLO 基金通常是槓桿貸款的最大買家(Dealroom 與 The Inference,2026年10月報導)。
所以鏈條長這樣:最安全的一塊掛上銀行的名字;買 GPU 的那一塊——真正變成半導體營收的那一塊——以11%賣給追逐殖利率的投資人,沒有銀行願意為它背書。收安排費的 Goldman,把債務留在自己資產負債表之外;同時,Goldman 自家的策略師對 hyperscaler 信用債維持減碼。
為什麼是現在:利率,與2022年的記憶
觸發點是貨幣政策。聯準會在2026年9月升息——三年來首次——Goldman 的經濟學家預期12月還會再升一次。在財報電話會議上,Goldman CEO David Solomon 表示利率壓力可能影響AI專案的報酬與可行性,銀行對承銷的AI風險維持高度選擇性。
銀行記得2022年。當年快速升息讓放款人手上留下一堆賣不掉的槓桿貸款虧損。貨幣中心銀行的每個人都不想成為下一個抱著賣不掉的AI紙的人。《金融時報》報導,JPMorgan、Morgan Stanley、SMBC、MUFG 正探索大規模風險移轉——讓銀行名義上保留貸款、把風險最高的一塊轉給外部投資人的交易——因為它們正撞上內部AI曝險上限。
Man Group 信用風險分擔共同主管 Matthew Moniot——整間公司的生意就是為這類銀行債務定價——告訴《金融時報》,交易規模「超出我們曾經想過的任何規模」。當靠買銀行風險吃飯的專業人士說數字已經塞不進模型,那不是評論,那是市場結構問題。
晶片人該讀兩遍:真正的債務在表外
這裡,故事就成了半導體故事。Morgan Stanley 對申報文件的分析(Axios,2026年8月報導)發現,hyperscaler 已承諾1.1兆美元資料中心租賃付款——租期還沒開始;七家公司(Google、Meta、Microsoft、Oracle、Amazon、NVIDIA、Broadcom)還同意購買1.7兆美元的「其他東西」:晶片、記憶體、網通設備的採購承諾。光是 Google,最近一季的承諾總額就達7,070億美元,對比2025全年725億美元。
結構是這樣:一間特殊目的公司(SPV),多數由資產管理公司持有,借錢、蓋資料中心、租給科技公司。科技公司把租金記成租賃費用。債券留在 SPV——不在 hyperscaler 的資產負債表上。這些債券的價格一直在跌。
從晶片供應商的角度再讀一次:訂單簿上相當一部分「AI需求」,是租賃結構與 SPV 債務支撐的採購承諾——而這正是銀行現在撤退的那個融資層。採購承諾在被重新談判之前都是真的。而當買家背後的資金從「便宜的銀行貸款」被重定價為「11%的未評等紙」,重新談判正是會發生的事。
VLSI+MBA 觀點:信用是AI週期的油門
剝掉金融術語,這是個經典的產業循環故事,多了一個新變數:晶片最終買家不再只是資產負債表堅不可摧的 hyperscaler,越來越多是 neocloud——Volta、CoreWeave 一類的業者——以雙位數殖利率的槓桿債務為 GPU 機隊融資。
三個戰略意涵:
1. 需求品質現在比需求數量更重要。以11%未評等債務融資的36,000顆GPU訂單,和現金充裕 hyperscaler 下的36,000顆GPU訂單,不是同一種資產。對 NVIDIA、SK海力士、三星記憶體部門而言,問題正從「市場能消化多少GPU、多少HBM堆疊」變成「採購訂單背後是誰的資產負債表」。供應商融資紀律——檢查客戶信用的無聊藝術——即將在半導體業變得重要,就像2001年它在電信設備業變得重要一樣。
2. 設備週期被打折。ASML、Applied Materials、Lam Research、東京威力科創賣進晶圓代工的資本支出,而晶圓代工資本支出由同一批正在為AI風險重定價的信用市場融資。如果 neocloud 的 GPU 需求轉弱,二階效應先打到記憶體價格(HBM 合約是對著資料中心建設時程談的),再打到邏輯資本支出。2028年設備短缺敘事和2026年信用緊縮敘事,現在朝相反方向拉——而短期通常是信用贏。
3. 贏家整併。Alphabet 成為數十年來第一家發行百年債券的科技公司,2026年2月募資315億美元。現金充裕的 hyperscaler 能以投資級利率為建設融資,neocloud 卻要付11%。這個利差就是競爭護城河:每一點融資成本,都是資金雄厚的玩家能花在客製化晶片、HBM供應協議、或單純熬死槓桿買家的一點毛利。預期未來十二個月,會把AI基礎建設玩家分成兩個層級——晶片供應商也該用同樣方式為客戶預測分級。
結論
銀行拋售半年前承銷的AI債務,不證明AI榮景是泡沫。它證明榮景的融資,是按一個已經不存在的利率環境定價的。對半導體業,訊息很具體:2027年AI晶片需求的約束,可能不是 CoWoS 產能或 HBM 供應,而是資金成本。看信用,不只看 tape-out——因為放款人退縮時,採購訂單從來不會遠。
FAQ
銀行為什麼賣掉才剛承銷的AI資料中心債務?
銀行靠安排與分銷債務賺手續費,不是靠持有債務。聯準會在2026年9月升息(三年來首次),內部曝險上限又綁手綁腳,JPMorgan、Morgan Stanley、SMBC、MUFG 等放款人正透過風險移轉與折價出售降低AI相關曝險——這是2022年教訓下的防禦動作:當年快速升息讓銀行手上留下一堆賣不掉的槓桿貸款虧損。
卡在 syndication 的380億美元甲骨文貸款是什麼?
一筆建設貸款,支撐 Vantage 在德州(235億美元)與威斯康辛(147.5億美元)興建、租給 Oracle、屬於其與 OpenAI 的 Stargate 承諾一部分的資料中心。由 JPMorgan 與 MUFG 牽頭,syndication 已拖了六個多月(截至2026年10月),有些放款人現在願意折價賣給非銀行買家。Oracle 在2026年7月遭 S&P 降評後,評等只比垃圾級高一級。
Volta 的50億美元交易哪裡不尋常?
銀行只承銷了13億美元有擔保定期貸款;買約36,000顆 NVIDIA GPU 的37億美元晶片貸款沒有承銷商,以約11%殖利率兜售,而且未經評等——把 CLO 買家擋在門外。這顯示銀行願意在安全的一塊收手續費,卻把買 GPU 的風險留給追逐殖利率的投資人。
這對半導體需求有什麼影響?
越來越多AI晶片訂單來自以槓桿債務融資的 neocloud,而非現金充裕的 hyperscaler。如果再融資成本維持高檔,這些採購承諾可能被砍——先打到 GPU、HBM與記憶體,再打到設備資本支出。客戶的信用品質,正變得和訂單規模一樣重要。
Disclosure
本文為基於《金融時報》、彭博、Axios、Dealroom、The Inference 截至2026年10月15日報導之分析。引用的數字(交易規模、殖利率、發行量預估)來自上述報導與 Goldman Sachs 策略估計,隨交易完成可能修正。本文不構成投資建議。
*發行量數據:Goldman Sachs 策略經 AI Weekly,2026年10月;交易細節:彭博、《金融時報》、Dealroom 報導,2026年10月。


