 VLSI Korea
三星向上、SK海力士向橫 ― zHBM與HBF爭奪HBM之後的記憶體層級
SEDEX 2026上HBM4E並列亮相之外,三星以zHBM把HBM堆上GPU,SK海力士以HBF新增記憶體層級。競爭主軸已從速度轉向距離與標準,本文從散熱、良率與規格採用分析兩種賭注。


先說結論。HBM4E之後,真正的問題不再是把記憶體做得更快,而是把資料搬得更近。 2026年10月14日至16日,第28屆半導體展SEDEX 2026在首爾COEX舉行,約300家企業參展。2026年10月15日的報導指出,三星電子與SK海力士在同一展會上並列發表第7代HBM產品HBM4E。更重要的是,兩家公司對「HBM之後」的答案完全不同。三星以zHBM把HBM垂直堆疊到GPU上方,向上整合;SK海力士以HBF(High Bandwidth Flash)在HBM與DRAM之間插入一個全新層級,向橫擴張。這場競爭的主軸,正從速度轉向距離與標準。
筆者從簽核現場看這個變化。在PrimeTime靜態時序分析的實務中,關鍵路徑的問題往往不是邏輯閘本身慢,而是繞線太長、緩衝太多。有投片經驗的工程師都明白,晶片效能不只由電晶體決定,也由資料放在哪裡、走哪條路徑、耗多少能量搬運來決定。AI推論的記憶體階層現在發生的事,正是同一回事。
SEDEX 2026發表了什麼
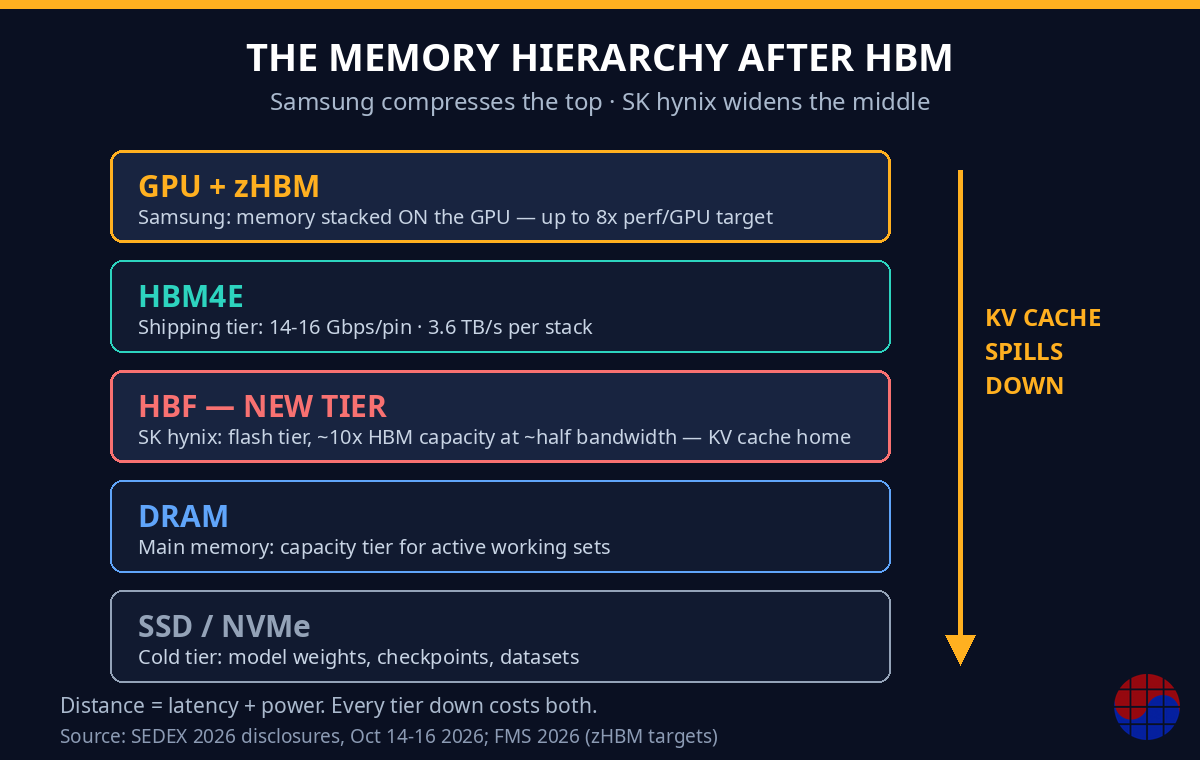
三星的HBM4E採用1c DRAM,也就是10奈米級第6代DRAM,搭配以4奈米晶圓代工製程製造的基礎裸晶。單針腳速度為14至16 Gbps,比HBM4高出20%以上,最大頻寬達3.6 TB/s。就產品演進而言,這是HBM路線圖的自然延伸:DRAM製程推進、邏輯基礎裸晶改用先進製程、頻寬再往上提升。對客戶來說,這是一條容易理解的升級路徑。
但真正值得注意的,是HBM4E之外同場出現的兩個方向。
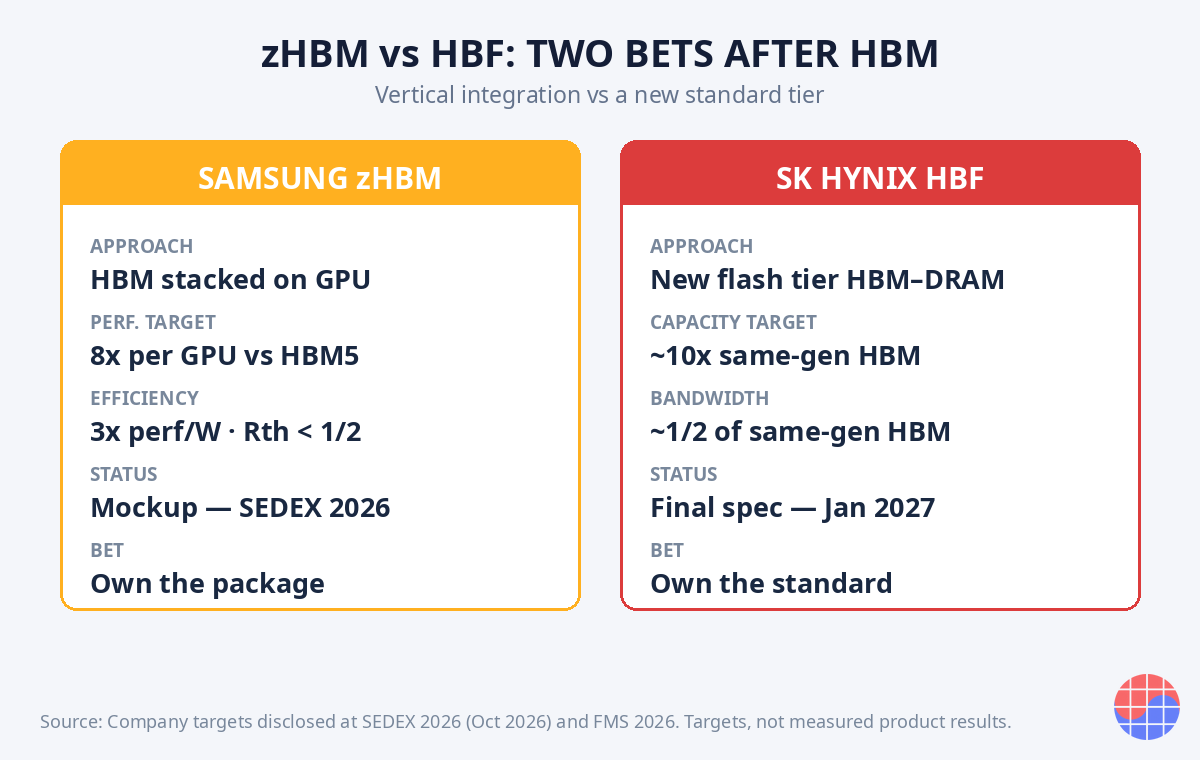
三星的zHBM主張把HBM直接垂直堆疊在GPU之上。相較於HBM5,其目標包括單顆GPU效能最高達8倍、每瓦效能最高達3倍、熱阻降至一半以下。zHBM最早在2026年8月的FMS 2026亮相,在SEDEX 2026展出的仍是模型階段的展示品。它不是量產產品,也不是正在客戶驗證中的成品。正確的理解是:這是一個展示方向的概念提案。
SK海力士的HBF則是完全不同的思路。HBF要在HBM與DRAM之間插入一個新的記憶體層級。目標頻寬約為同世代HBM的一半,容量則約為10倍。由於HBF以NAND快閃記憶體為基礎,性質與揮發性的DRAM不同。它的定位不是取代HBM的最快層級,而是在HBM容量不足時,提供一個夠大、讀取夠快的中間層,讓資料不必直接掉到更慢的儲存層。
標準化的進度也已具體化。SK海力士已與SanDisk展開標準化合作,首版規格已於2026年8月公布,計畫與包括Google在內的夥伴在2027年1月完成最終規格,產品推出目標訂在2027年底。這不只是發表一個概念,而是附帶規格時程表的提案。
zHBM與HBF對照
兩項技術回答的是同一個問題,卻用了根本不同的方法。
| 項目 | 三星 zHBM | SK海力士 HBF |
|---|---|---|
| 基本思路 | 垂直整合:把HBM堆到GPU上方 | 水平擴張:在HBM與DRAM之間新增層級 |
| 要解決的瓶頸 | 距離:GPU與記憶體之間的搬移距離與功耗 | 容量:HBM裝不下的資料無處可放 |
| 目標 | 相較HBM5,單GPU效能最高8倍、每瓦效能最高3倍、熱阻低於一半 | 約同世代HBM一半頻寬、約10倍容量 |
| 基礎技術 | HBM堆疊、先進封裝、晶圓代工基礎裸晶 | NAND快閃記憶體、控制器、新介面規格 |
| 目前階段 | 模型展示(2026年8月FMS首度公開,SEDEX展出) | 規格制定中(2026年8月公布首版規格) |
| 下一個里程碑 | 超越模型的實證與客戶整合方式 | 2027年1月最終規格、2027年底產品目標 |
| 優勢成立條件 | 能把記憶體、晶圓代工與封裝整合成一套方案 | 規格被產業廣泛採用成為標準 |
這張表顯示的不是單純的效能高低。zHBM考驗的是能不能做得出來,HBF考驗的是會不會被用起來。前者是整合難題,後者是採用難題。
為什麼瓶頸從速度變成了距離
在SEDEX 2026主題演講中,SK海力士技術長安賢指出,記憶體層級之間的資料搬移已成為最重要的瓶頸。他同時提到,AI基礎設施規模到2030年預計將達到目前的約20倍。比數字本身更重要的,是瓶頸定義的改變。
在以訓練為中心的時代,記憶體討論容易集中在頻寬。模型與批次龐大,系統必須持續把資料餵給GPU,頻寬自然是關鍵。但在服務現場比重愈來愈高的推論,尤其是長上下文推論,情況完全不同。
長上下文推論會讓KV cache快速膨脹。KV cache保存先前詞元的計算結果,供產生下一個詞元時反覆讀取。上下文愈長、同時使用者愈多,KV cache就愈容易超出HBM容量。溢出的資料被推向DRAM,甚至更下層的SSD。每多搬一層,延遲就增加,搬移本身也消耗電力,GPU花在等待上的時間愈來愈多,而不是花在運算上。
換句話說,問題不是運算單元太慢,而是需要的資料太遠。用半導體設計的語言來說,這既是時序問題,也是佈局規劃問題:功能區塊怎麼擺、互連怎麼縮短。和簽核階段處理的IR壓降、信號完整性一樣,系統層級的配置決定了效能上上限。
推論以讀取為主這一點也非常關鍵。安賢在演講中指出,推論工作負載讀取密集。正因如此,NAND快閃記憶體儘管寫入能力較弱,在讀取為主、容量成本敏感的場景中重新有了價值。若只用寫入特性就把NAND排除在推論階層之外,是誤判工作負載性質。HBF的邏輯正建立在這一點上:不是再做一個最快的層級,而是為讀取多、容量需求大的資料,做一個合適的層級。
工程師視角:真正的難點在哪裡
從工程角度看,zHBM與HBF的難點都不在發表簡報的中心,而在簡報沒寫的地方。
zHBM的第一個難點是散熱路徑。把記憶體堆在GPU上方,GPU本身的熱與記憶體的熱會疊在一起。三星把熱阻降至一半以下列為目標,本身就說明熱是最核心的課題。散熱路徑從哪裡走、溫度梯度下如何保證DRAM的刷新與資料保持特性,這些都不是模型展示能回答的問題。
第二個難點是良品裸晶與封裝良率。堆疊層數愈多、異質裸晶接合愈多,單一不良拖垮整個封裝的風險就愈高。如何在封裝前確認良品裸晶、如何設計接合後測試與修復流程,都是垂直整合必須同時解決的問題。這與HBM5脈絡下以混合鍵合實現20層以上堆疊的討論相同:垂直整合同時也是良率管理的整合。
第三個難點是整合主導權。GPU上方要堆什麼、由誰堆,會改變GPU設計者、記憶體供應商與負責封裝的晶圓代工廠之間的邊界。三星能把記憶體、晶圓代工與先進封裝包在同一家公司之內,是這場邊界談判中的強力籌碼。反過來說,zHBM的優勢最容易在這種整包關係中成立;在開放供應鏈中,採用形式可能完全不同。
HBF的難點則不在NAND本身,而在控制器與軟體堆疊。就算多了一個大容量層級,若沒有機制決定哪些資料何時放進這一層、何時搬回HBM,容量再大也換不到效能。快取階層的運作不只靠硬體,還需要驅動程式、執行環境與框架配合,層級搬移策略會直接影響推論延遲的穩定性。
HBF最大的難點,是標準能否被採用。如果HBF只是一家公司的專有產品,軟體生態投入適配成本的動機就會很弱。這正是與Google等夥伴共同制定最終規格如此重要的原因:參與規格的企業愈多,控制器、韌體與軟體投資就愈容易被合理化。衡量HBF的成敗,不應只看NAND的規格表,而應看規格書上有多少名字。
商業分析:靠整合取勝,還是靠標準取勝
從MBA視角整理,兩家公司的賭注恰好對照。
三星賭的是垂直整合。透過物理上縮短距離來提升效能與能源效率,並把實現所需的DRAM、基礎裸晶晶圓代工與先進封裝打包提供。整合一旦成功,客戶買的就不是零件,而是成果,轉換成本也會提高。比起一代的速度領先,整合型供應關係更難被模仿。但代價是,整合失敗或良率出問題時,風險也由打包的一方集中承擔。風險同樣被整合了。
SK海力士賭的是標準。定義一個新層級,並主導其規格制定。記憶體產業的歷史顯示,標準與規格上的位置,往往比一代製造領先更持久。定義規格的一方,能影響市場如何分配:誰做控制器、哪個介面成為前提、哪套軟體優先最佳化,這些方向在規格階段就大致被決定。
這與HBM世代競爭是不同性質的競爭。從HBM4到HBM4E,是可以用頻寬與針腳速度量化的線性競爭。HBF要爭的是「增加一個層級」的市場定義權,zHBM要爭的是「消除層級間距離」的整合定義權。
誰對誰錯,取決於客戶的瓶頸在哪裡。若短上下文下頻寬是限制,傳統HBM演進最有效;若長上下文下容量與資料搬移是限制,HBF型容量層級或zHBM型近距離整合才有價值。真實資料中心裡兩種負載同時存在,因此勝負未必是二選一,而取決於哪一種工作負載的支出成長更快。
時間軸也值得注意。標準需要時間被採用,但一旦紮根,影響很長。整合可能在個別客戶身上較快見效,卻要在每一代重新面對良率與散熱的牆。對投資人與事業規劃者而言,zHBM應以執行力為評估軸,HBF應以生態系形成為評估軸,兩者不能用同一把尺衡量。
今天賺錢的,仍然是HBM4與HBM4E
新層級的討論再熱,今天支撐營收的仍是既有HBM。數字很清楚。
台積電於2026年10月15日公布2026年第三季財報,營收為新台幣1.494兆元,約467億美元,淨利為新台幣7,630.6億元,年增68.7%,管理層表示AI需求仍超過供給。業界也有觀點認為,記憶體缺貨可能延續到2028年。以上資訊的時間點均為2026年10月。
也就是說,在HBF產品目標訂在2027年底、zHBM仍處於模型階段的此刻,決定價格與產能分配的仍是HBM4與HBM4E。HBM4E能否順利通過客戶驗證、包含基礎裸晶在內的供應體系能否到位,將直接決定未來幾季的營收。
三星在HBM5上的布局也應放在這個脈絡下看。報導指出,三星以2029年量產為目標推進HBM5,並計畫以混合鍵合實現20層以上堆疊。這是報導中的計畫,而非已實現的成果。能夠不間斷地展示HBM4E、HBM5到zHBM的階梯,本身就是與客戶談長期產能分配時的重要籌碼。
判斷新層級投資時,最重要的是不要把未來構想與當前現金流混為一談。HBF與zHBM可能左右2028年之後的市場結構,但2026到2027年的損益,仍由HBM4E的良率、驗證與分配決定。把兩個時間軸分開評估,是看待記憶體產業與供應鏈的基本態度。
在通用型DRAM這一側,中國長鑫存儲CXMT的追趕也不能忽視。當兩家韓國大廠把資源投向新層級時,商品型市場的競爭壓力仍在上升。先進領域要做出差異化、通用領域要守得住,是兩家公司共同的經營課題,其中CXMT在通用DRAM的進展尤其值得列入期限壓力來觀察。
觀察清單
接下來應確認四件事。
第一,預定2027年1月完成的HBF最終規格。參與企業名單、介面定義、控制器責任邊界,將決定HBF成為產業標準,還是停留在一家公司的規格。
第二,HBM4E的客戶驗證進度。14至16 Gbps、最大3.6 TB/s的規格能否在實際客戶系統中通過驗證並轉化為量產分配,是眼前的核心。
第三,zHBM能否超越模型階段。散熱方案、已測試良品裸晶的供應方式、與GPU夥伴的整合形態若出現具體實證,將成為判斷依據。
第四,量產目標訂在2029年的HBM5與混合鍵合進度,以及通用DRAM領域CXMT的追趕。先進層級競爭與商品型競爭,是同時進行的。
FAQ
什麼是zHBM?它與HBM5有何不同?
zHBM是三星提出的構想,把HBM垂直堆疊在GPU上方,以極端縮短資料搬移距離。目標是相較HBM5,單GPU效能最高8倍、每瓦效能最高3倍、熱阻低於一半。zHBM於2026年8月FMS 2026首度公開,SEDEX 2026展出時仍為模型階段。HBM5本身則是報導中量產目標訂在2029年的下一代HBM,zHBM可理解為其後更進一步的整合形態提案。
什麼是HBF?為什麼要用NAND?
HBF全名為High Bandwidth Flash,是SK海力士提出的新記憶體層級,插入HBM與DRAM之間。目標為約同世代HBM一半的頻寬與約10倍容量。由於推論工作負載以讀取為主,寫入較弱的NAND快閃記憶體仍可作為大容量、讀取為主的層級。標準化已與SanDisk展開,首版規格於2026年8月公布。
HBF何時會推出產品?
依目前計畫,將與夥伴在2027年1月完成最終規格,產品推出目標為2027年底,參與夥伴包括Google。不過這是2026年10月時提出的目標時程,最終規格內容與參與企業的廣度,將決定實際產品化的可信度。
為什麼HBM4E現在最重要?
HBM4E是第7代HBM,也是目前在AI需求強勁、記憶體供給吃緊環境下實際產生營收的產品。以三星規格為例,採用1c DRAM搭配4奈米基礎裸晶,單針腳14至16 Gbps,最大頻寬3.6 TB/s。相較於仍屬未來構想的zHBM與HBF,HBM4E的驗證與量產直接影響未來幾季的供給與營收。
結語
SEDEX 2026呈現的,是HBM競爭從頻寬數字之爭,轉向配置與標準之爭。三星為了消除距離而向上堆疊,SK海力士為了避開容量之牆而向橫新增層級。工程難點不同,商業勝負手也不同。短期營收由HBM4E決定,但中長期市場結構,將由2027年1月的HBF最終規格,以及zHBM能否從模型走向實證來決定。在記憶體產業裡,握住層級定義權,有時比領先一代速度更持久。這次的兩個提案,正把這個命題重新放到市場面前檢驗。
Disclosure: 本文係根據2026年10月14日至16日SEDEX 2026公開資訊、2026年10月15日時點之報導,以及台積電2026年第三季財報(2026年10月15日公布)所作之分析,不構成任何個股買賣建議。作者為新思科技Staff Product Engineer,從事PrimeTime簽核工作,本文見解不代表所屬組織之官方立場。文中以計畫或目標形式呈現之數值(如zHBM效能目標、HBF產品時程、HBM5量產時程)係依據各公司發表或報導之未來展望,不保證必然實現。


