 VLSI Korea
Weekly Silicon: 獲利創新高,股價卻下跌 — 市場問的不再是需求,而是融資
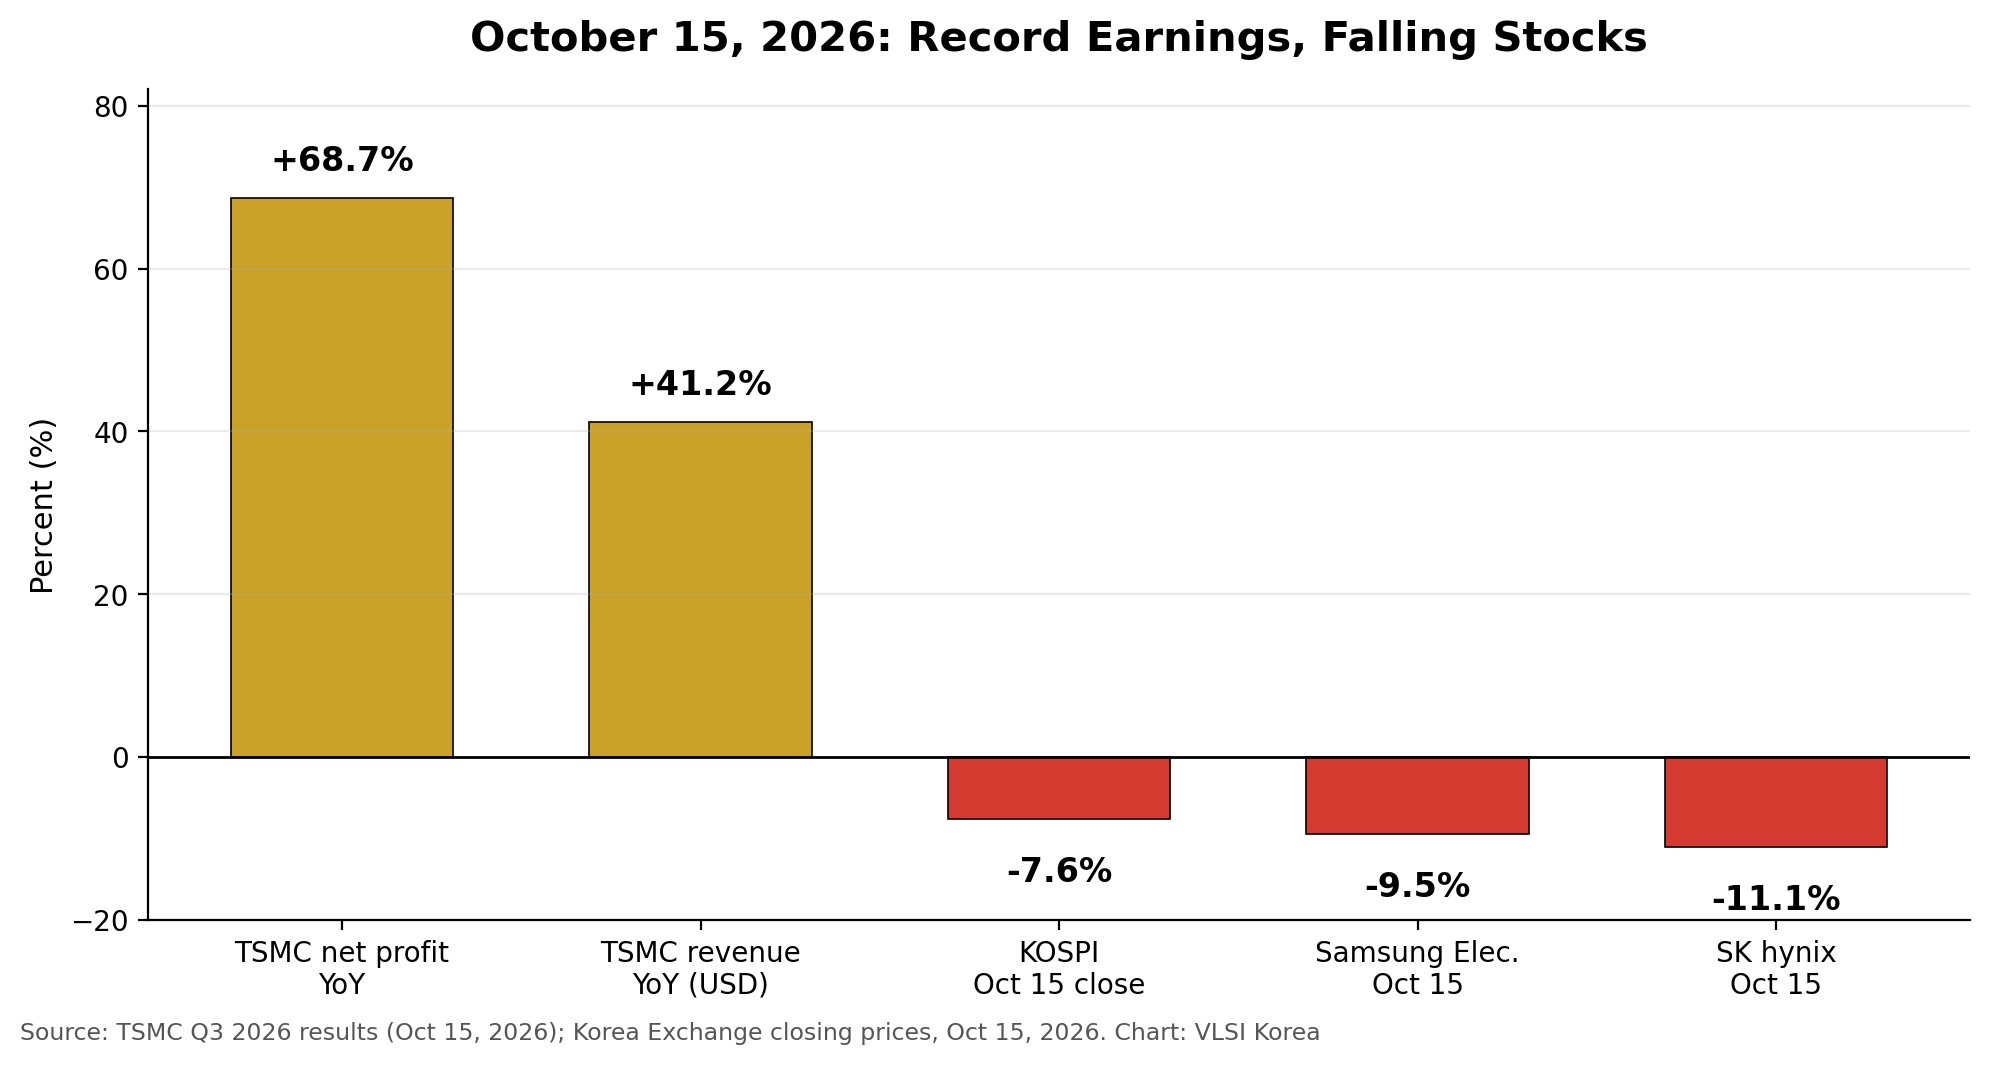
台積電淨利年增68.7%、連續六季創新高,10月15日KOSPI卻觸發熔斷、收跌7.57%。市場定價的已不是AI需求,而是融資的可持續性。數據截至2026年10月19日。


結論 — 需求已被證明,下一個問題是「誰來買單,以什麼資金成本買單」
先說結論:2026年10月15日是AI半導體週期的一個轉折點。台積電在同一天交出了史上最佳的第三季財報,韓國股市卻觸發熔斷機制暴跌。市場拋售的不是需求,市場重新定價的是:不斷膨脹的資本支出,究竟由誰、用多高的資金成本、以多可持續的方式來支撐。
台積電於2026年10月15日公布2026年第三季財報:營收達新台幣1兆4,942.4億元(約466.72億美元,年增50.9%),淨利新台幣7,631億元(年增68.7%),連續第六個季度創下歷史新高。毛利率66.4%、營業利益率58.7%、EPS新台幣29.43元。以製程別來看,3奈米占晶圓營收33%、2奈米已達8%;以應用別來看,HPC占營收68%。第四季財測為523億至543億美元,2026年全年成長率上調至約44%。2026年資本支出預算維持600億至640億美元不變,同時明示2026年至2028年資本支出將「顯著高於」過去三年。執行長魏哲家表示,需求仍遠高於供給能力。
但股價沒有上漲。相反地,同一天韓國KOSPI收在5,554.22點,下跌7.57%,並在韓國時間12時38分觸發熔斷機制。三星電子下跌9.48%至210,000韓元,SK海力士下跌11.06%至1,262,000韓元。歷史新高獲利與市場崩跌發生在同一天,這個事實本身就是本週的核心。投資人已經告別「AI需求是真是假」的舊問題,轉向「這場建設熱潮的帳單由誰來付」的新問題。
驗證要點一 — 台積電的數字證明的是需求強度,更是供給的稀缺性
首先必須正確解讀數字。台積電第三季不只是財報亮眼而已。毛利率66.4%、營業利益率58.7%,代表其在先進製程與先進封裝上的定價權,以及近乎供給壟斷的地位。3奈米占晶圓營收33%、剛量產的2奈米已占8%,顯示客戶正全面轉向最先進製程節點。HPC占68%的營收結構,也說明今天的台積電已與過去以智慧型手機為主的台積電判若兩家公司。
| 項目 | 台積電2026年Q3實績 |
| 營收 | 新台幣1兆4,942.4億元 / 466.72億美元(年增50.9%) |
| 淨利 | 新台幣7,631億元(年增68.7%,連續第六季創新高) |
| 毛利率 / 營業利益率 | 66.4% / 58.7% |
| EPS | 新台幣29.43元 |
| 晶圓營收結構 | 3奈米33%、2奈米8%、HPC 68% |
| Q4財測 / 全年展望 | 523–543億美元 / 2026年成長率上調至約44% |
| 資本支出 | 2026年維持600–640億美元,2026–2028年將顯著高於過去三年 |
關鍵在於財測的方向。第四季給出523億至543億美元的強勁財測、全年成長率上調至約44%,資本支出不但沒有下修,反而預告未來將大幅增加。也就是說,台積電自己並未看到需求減速。魏哲家一再強調需求遠高於供給能力,正是這種信心的表現。就目前台積電的在手訂單與客戶預付款動向來看,需求端的故事尚未破裂。問題不在於需求是否存在,而在於滿足需求所需的資本規模與資金價格,已經成為新的變數。
驗證要點二 — KOSPI熔斷與本益比3倍,說的是「資金成本重定價」
第二個驗證要點是韓國市場的反應。2026年10月15日,外資單日淨賣超3兆6,241億韓元,10月1日至15日累計淨賣超達17.8兆韓元。承擔HBM與DRAM供給的三星電子、SK海力士雙雙出現近兩位數跌幅,這樣的規模已難以用單純的獲利了結來解釋。
更值得注意的是評價面。以10月14日為基準,預估本益比分別為三星電子3.61倍、SK海力士3.22倍,遠低於慣常的8至9倍,創下五年新低。獲利處於歷史高檔的企業,卻以3倍本益比交易,意味著市場把當前獲利視為「難以持續的高峰」,或大幅上調折現率以反映未來資金成本上升。這次以後者的色彩更濃。導火線是美國9月CPI年增3.7%,高於市場預期,使升息疑慮死灰復燃。在利率不降反升的世界裡,資料中心建設所需的巨額資本支出的現值下降,並轉化為對超大規模雲端業者自由現金流的壓力。
這裡需要換一個視角。AI熱潮的第一階段,股價由「GPU不夠」「HBM不夠」這類物理性短缺決定;第二階段加上了「電力不夠」;而現在開啟的第三階段,金融面的約束——「便宜的資金不夠」——浮上檯面。需求越強,資本支出越膨脹;資本支出越膨脹,對融資與資金成本的依賴就越深。這種自我強化的結構,在這次暴跌中原形畢露。
驗證要點三 — 三星把基礎裸晶交給對手的那一天 — NVHBM報導的份量
第三個驗證要點,是週末傳出的三星電子與台積電合作報導。2026年10月18日,路透社引述《首爾經濟日報》報導,三星電子計畫在輝達下一代客製化HBM「NVHBM」的基礎裸晶上採用台積電3奈米製程。這被視為雙方在HBM領域的首次合作。必須強調,這是報導,三星電子並未正式證實。
根據報導,輝達要求三星電子、SK海力士、美光三家公司,在NVHBM的基礎裸晶與第六代(1c)DRAM的核心裸晶上,一律採用台積電製程。輝達宣稱,相較於標準HBM4E,NVHBM可帶來最高30%的頻寬提升、HBM功耗降低15%、XPU運算裸晶面積最高增加25%。基礎裸晶是HBM中相當於大腦的邏輯裸晶,在此導入3奈米這類最先進製程,意在跨越記憶體廠商的界線,實現標準化與效能最大化。
最具象徵意義的是三星的姿態。三星向來以從設計、記憶體、晶圓代工到封裝的一條龍turnkey體制作為強項。如今,在面向最大客戶輝達的最尖端HBM上,傳出選擇台積電3奈米而非自家晶圓代工,這個訊號的分量很重。但報導也指出,三星在標準HBM與其他客戶產品上仍維持自家turnkey體制,並正評估在台積電產能不足時以自家晶圓代工作為備案。這不是全面投降,而是按客戶與產品選擇最適供應來源的務實主義轉向。這件事說明了一個時代的到來:在垂直整合的驕傲之上,效能、標準化與客戶要求已被放在更優先的位置。
驗證要點四 — HBM將吃掉三成DRAM晶圓 — 通用記憶體供給被擠壓的結構
第四個驗證要點,是HBM正在改變記憶體供給結構本身。三星電子執行副總裁金泰佑於2026年9月29日表示,HBM目前約占DRAM晶圓產能的20%,預計2027年將達到約30%。此發言經由路透社報導。HBM的裸晶面積大於一般DRAM,且矽穿孔、堆疊與測試流程更長,因此同樣的晶圓投入,能產出的通用DRAM位元供給實質上被壓縮。
這個結構有兩層含義。第一,HBM傾斜持續,通用DRAM與NAND的供給將比預期更緊,形成記憶體價格的支撐因素。第二,記憶體廠的資本支出越集中於HBM,景氣循環的振幅就越大。HBM需求直接連結超大規模雲端業者的資本支出計畫,一旦資金成本上升導致資料中心計畫延後,影響會第一時間反映在HBM的訂單與議價上。10月15日暴跌中記憶體股跌得最重,正是市場開始意識到這條傳導鏈。需求、供給、資金成本,早已不是三個獨立的故事,而是一個循環。
下週觀察重點 — 財報、利率,以及報導的真偽
接下來進入用數字驗證的階段,而非用情緒下注。建議逐一確認以下觀察重點。
- 三星電子與SK海力士10月下旬財報:HBM的營收結構、平均售價、2027年供給合約與資本支出計畫,將判定暴跌後的3倍本益比是合理反映還是過度反應。
- 美國超大規模雲端業者的資本支出財測:資料中心投資是否維持加碼,或以利率為由調整優先順序,是衡量AI需求持續性最直接的指標。
- 美國利率與通膨後續:9月CPI上行是暫時現象,還是升息預期進一步升溫,將改變成長股整體的折現率與融資環境。
- NVHBM報導的證實或否認:三星、輝達、台積電任一方是否出面證實或否認。基礎裸晶的供應體制,將左右未來HBM競爭格局。
- 對中國DRAM廠長鑫存儲(CXMT)的評估:從通用DRAM供給、價格與地緣政治風險的角度,冷靜估算中國業者擴產對韓國廠商中長期獲利的影響。
若其中兩項以上朝惡化方向疊加,這次暴跌就不會只是單純的回檔。反之,若財報重新確認HBM需求與價格、超大規模雲端業者維持資本支出,3倍本益比就有機會被重新評價為「對高峰獲利的過度折價」。下週的焦點,在於看清天平倒向哪一邊。
常見問題
Q:台積電創下歷史新高獲利,為何韓國半導體股卻暴跌?
A:不是需求惡化,而是市場開始反映資金成本上升。2026年10月15日,KOSPI下跌7.57%收在5,554.22點,三星電子下跌9.48%、SK海力士下跌11.06%。美國9月CPI年增3.7%高於預期,升息疑慮再起,導致需要巨額資本支出的AI供應鏈整體折現率被上調。
Q:預估本益比3倍是便宜的訊號嗎?
A:不能這樣簡單判斷。以10月14日為基準,三星電子3.61倍、SK海力士3.22倍,遠低於慣常的8至9倍並創五年新低。這代表市場認為當前高獲利難以持續,或已反映資金成本上升。是否便宜,要看10月下旬兩家公司財報中的HBM需求與資本支出計畫如何呈現。
Q:三星在HBM採用台積電3奈米的報導是確定消息嗎?
A:不是確定消息。這是2026年10月18日路透社引述《首爾經濟日報》的報導,三星電子並未正式證實。報導稱輝達下一代客製化HBM「NVHBM」的基礎裸晶計畫採用台積電3奈米,同時指出三星在標準HBM上仍維持自家turnkey體制。
Q:NVHBM與標準HBM4E有什麼不同?
A:根據輝達的說法,相較於標準HBM4E,NVHBM可帶來最高30%的頻寬提升、HBM功耗降低15%、XPU運算裸晶面積最高增加25%。其特點是在基礎裸晶導入台積電3奈米這類先進邏輯製程,追求跨記憶體廠商的標準化與效能提升。
Disclosure
本文僅供資訊參考,不構成投資建議。數據以截至2026年10月19日的資訊為準,數值來自各公司公告及本文引述之報導。關於三星電子與台積電在NVHBM上的合作屬於報導階段的資訊,應與相關企業的正式聲明有所區分。投資決策請讀者自行負責。
📩 訂閱 VLSI Korea 電子報
每日半導體深度分析,第一時間寄到您的信箱。免費訂閱。


