 VLSI Korea
台积电Q3连续六季创新高在望…英特尔、高通CPU涨价最高20%,三星HBM4E通过英伟达认证
台积电Q3连续六季净利创新高在望(NT$746.3B、10/15公布);ASML明天财报。英特尔、高通CPU涨价最高20%;三星12-high HBM4E传通过辉达认证。


2026年10月13日(周二)硅基日报。本周四(10/15)台积电将公布Q3财报,预计连续第六季创下净利新高(NT$746.3B、年增65%)——已公布的Q3营收NT$1.49T(+50%)已是前菜。明天(10/14)艾司摩尔(ASML)公布Q3财报,市场关注的不是预期+56%的营收,而是订单与2027年展望。与此同时,英特尔、高通把CPU价格调涨最高20%,三星12-high HBM4E则传出通过辉达认证。
Executive Summary
- 台积电Q3——连六季创新高在望(10/15公布):LSEG SmartEstimate预估净利NT$746.3B(约$23.4B)、年增65%。已公布的Q3营收NT$1.49T(+50%)高于预期与7月财测上限。
- ASML Q3在明天(10/14):营收共识约$13.13B(年增56%)。焦点是订单(order bookings)与2027年Low-NA EUV产能+30%扩张计划。
- CPU涨价潮(TrendForce、10/12):英特尔Panther Lake +15–20%(9/1起)、Meteor/Arrow Lake +5–10%、高通Snapdragon X/X2 Elite +10%(10/1起)、超微(AMD)也在研议。台积电2027年先进制程涨价(估5–10%)的成本转嫁开始。
- 英特尔GPU D-Series "Crescent Island"亮相(10/12、OCP):气冷式PCIe AI推论卡。FP8 1.3 PFLOPS、带宽1.5 TB/s、350W,合作伙伴卡款最高480GB LPDDR5X。
- 三星以HBM4供应为杠杆、抢攻AMD晶圆代工订单(Chosun Biz/TrendForce、10/9):苏姿丰10/7访首尔——AMD Helios机柜每台需要31TB的HBM4。三星以SF2P 2nm争取AMD CPU/GPU芯片代工,但AMD称台积电是2nm“undisputed leader”,暂不表态。
- 长鑫储存(CXMT)——第五代DRAM量产+年底前4F2 DDR5服务器内存(SCMP、10/12):4F square架构,宣称比三星2028年量产目标早两年。美光−1%、SK海力士−0.8%。
- HBM4E竞赛——三星12-high传通过辉达认证(KED Global/Hankyung):2,048-bit、14–16 Gbps/pin,每堆叠最高3.6 TB/s。无JEDEC标准——厂商自定义世代。2027年量产。
- 美光台湾罢工授权(10/7):桃园工会投票99%赞成(2,012票中1,994票)。时程未定。美光台湾厂供应其全球DRAM逾60%。
- SEMICON West 2026今日开幕(10/13–15、旧金山Moscone Center):SEMI定调——产业营收逼近$1T,芯片制造如何扩张。主题:产能、先进封装、人力短缺(2030年前美国新增11.5万职缺,约58%恐无人填补)。
- 住友电木(Sumitomo Bakelite)扩大芯片封装(underfill)产能(10/9):苏州+新加坡新产线——underfill约2倍、compression-molding granule约3倍。以约¥30B(约$190M)收购京瓷化工事业。
01 · 台积电——连六季创新高在望(10/15)
TL;DR:周四(10/15)公布的台积电Q3净利,依LSEG SmartEstimate(16位分析师)为NT$746.3B(约$23.4B)、年增65%,连续第六季创下新高可期(Reuters、10/12)。10/8已公布的Q3营收NT$1.49T(+50%)高于市场预期(NT$1.46T)与7月财测上限($44.6–45.8B)。
- 创新高门槛是NT$706.56B——超过即刷新单季净利纪录,并达成连续11季获利成长。
- 9月营收NT$511.86B(年增54.6%)、前9个月累计NT$3.90T(+41.1%)。动能来自AI芯片制造产能与CoWoS先进封装需求。
- Morgan Stanley(10/6报告)预期全年美元营收财测将从“略高于40%”上调至“40%初至中段”(3奈米需求带动)。2奈米爬坡预计稀释下半年毛利率3–4个百分点。
- 周四法说会(0600 GMT、台北时间下午2点)的焦点:$265B亚利桑那扩张细节与Q4、全年财测更新。
- 市值约$2.1T——约为三星电子的两倍,亚洲市值最高上市公司。
VLSI观点:周四真正的变数不是净利数字本身,而是“2027年成长能否延续”。要把财测上调幅度、亚利桑那细节、CoWoS评论一起读。ASML(明天)与台积电(周四)决定本周半导体板块方向。
02 · ASML Q3在明天(10/14)——市场看的是+56%之后
TL;DR:ASML将于周三盘前公布Q3财报。共识:营收约$13.13B(年增56%)、毛利率约55.7%、净利约€4.09B(+92%)。7月已上调全年财测,市场注意力转向订单与2027年产能。
- Q3共识€11.62B接近财测上限(€12B),较Q2(€9.326B)季增25%。
- 核心是产能瓶颈解除:7月管理层宣布2027年Low-NA EUV产能+30%(年产约65台→约85台)。执行力决定2027–28成长能见度。
- 以全年€44B中点回推,Q4隐含营收约€14.2B(+46%)——略高于市场现行Q4预估(约€14.05B)。是否再度上调财测决定股价方向。
- 选择权市场反映财报后±6%波动——是过去四季平均(±2.38%)的两倍以上。今年以来+66%。
VLSI观点:ASML这次财报是“设备超级周期能否延续到2027年”最纯粹的测试。若订单转弱,整个设备板块(LRCX、AMAT、东京威力科创)都会连动——明天是看设备的日子。
03 · CPU涨价潮——英特尔最高20%、高通10%、超微研议中
TL;DR:英特尔与高通已调涨CPU价格,超微(AMD)也在研议,TrendForce(10/12、引述Commercial Times)报导。英特尔9/1起Panther Lake高阶款+15–20%、Meteor/Arrow Lake +5–10%。高通10/1起Snapdragon X/X2 Elite PC平台+10%。台积电2027年先进制程涨价(估5–10%)的成本转嫁正式开始。
- 英特尔自2025年底以来第三次涨价——Panther Lake涨价集中在搭载台积电N3E高阶GPU tile的款式。CPU运算tile用自家18A。
- 高通+10%针对Snapdragon X/X2 Elite PC平台——直接冲击其PC扩张的利润结构。
- 背景:台积电2027年涨价预期——先进制程5–10%、先进封装10–15%、成熟制程3–5%(CNA、分析师估计)。
- 笔电OEM(Acer、ASUS、Lenovo、Dell、HP)首当其冲——叠加DDR5与储存涨价,转嫁消费者的压力正在升高。
VLSI观点:“AI PC需求强劲”与“成本转嫁”是一体两面。OEM利润撑得住就反映为涨价,撑不住就反映为降规。对年底旺季的PC BOM而言,涨价已是确定变数。
04 · 英特尔GPU D-Series "Crescent Island"——气冷式AI推论卡
TL;DR:英特尔在10/12 OCP Global Summit公布Crescent Island的正式名称与规格:GPU D-Series(D270)。FP8 1.3 PFLOPS、内存带宽1.5 TB/s、350W、气冷式PCIe 5.0 x16——无需液冷即可装进现有资料中心。合作伙伴卡款最高480GB LPDDR5X。
- Xe3P架构——32个Xe3P核心、256个XMX矩阵引擎、32MB统一L2。移除传统3D绘图与光追硬件,把芯片面积让给AI运算。
- 英特尔公版卡160GB LPDDR5X,ODM伙伴可做到480GB。不用HBM改用LPDDR5X——针对推论工作负载的“容量+成本”策略。
- 单卡支援3,000亿参数模型,8卡系统超过1兆(英特尔说法)。客户送样中——价格、出货日未公布,无独立测试。
- Ponte Vecchio(2021)之后首款商用AI资料中心GPU。Rialto Bridge、Falcon Shores取消后,瞄准推论市场的中程产品。
来源:Intel、ServeTheHome、VideoCardz
VLSI观点:“不用HBM做推论”是在内存价格冲天时最务实的定位。但1.5 TB/s仍在HBM加速器的水准之下——目标是推论机房的TCO竞争,而非前沿训练。
05 · 三星以HBM4供应为杠杆、抢攻AMD晶圆代工订单
TL;DR:三星正利用其作为AMD HBM4供应商的地位,推进以SF2P 2奈米代工AMD CPU/GPU芯片的谈判,Chosun Biz/TrendForce(10/9)报导。苏姿丰10/7访首尔(会见DS部门长全永铉、SK海力士社长郭鲁正),主轴是HBM4——AMD Helios机柜每台需要31TB——并延伸到代工。三星称台积电是2奈米“undisputed leader”,暂不表态。
- AMD Instinct MI455X搭载432GB HBM4——比前代MI355X(288GB HBM3E)多50%。SK海力士2026年HBM4产能多已承诺给辉达,三星实质上是AMD的主要供应商。
- 3月MOU(HBM4+次世代DDR5供应、指定三星为MI455X HBM4主供应商)是代工讨论的起点——现已扩大为内存→代工→封装的“turnkey”提案。
- 争点是良率:报导称三星SF2远低于量产基准线约70%。把旗舰加速器交给三星被形容为“too risky”(韩媒引述业界人士)。
- 务实的第一步是消费级Ryzen——Daishin Securities也有类似看法。苏姿丰留下伏笔:“非常广泛的合作伙伴关系”。
来源:Chosun Biz、Tech Times、TrendForce
VLSI观点:把内存短缺转化为代工谈判筹码,是只有三星能打的牌。但关键是良率而非认证——SF2P跨过70%门槛之前,它只是“选项”而非“杠杆”。
06 · 长鑫储存(CXMT)——第五代DRAM量产+年底前4F2 DDR5服务器内存
TL;DR:中国长鑫储存宣布第五代DRAM平台量产,董事长曹堪宇10/10在上海活动上表示“年底前推出4F2架构DDR5 RDIMM服务器内存”(SCMP)。4F square比主流6F square缩小单元面积——三星目标2028年量产的技术,长鑫宣称提早两年商用。
- 长鑫第五代(G5)平台:9/20宣布量产,两款24Gb LPDDR5X量产中。但9/21上交所公告称“尚未达到放量销售”——客户认证与良率提升是关键。
- 4F2转换的核心是水平→垂直晶体管通道+长鑫Vertical Surrounding Gate架构。SK海力士2025年公布相关路线图,三星目标2028年量产。
- 市场反应:美光−1%(盘后)、SK海力士−0.8%。韩国业界也有“技术行销过度”的声音。
- 长鑫2026年中在上海科创板上市——募资能力支撑产能扩张并行。
来源:Stocktwits、MK、AI Stock Wire
07 · HBM4E竞赛——三星12-high传通过辉达认证
TL;DR:三星12-high HBM4E传出通过辉达与主要超大规模客户的认证测试(KED Global/Hankyung、10/7——两家公司均未正式确认)。HBM4E是2,048-bit界面、14–16 Gbps/pin,每堆叠最高3.6 TB/s。无JEDEC标准——厂商自定义世代。2027年量产。
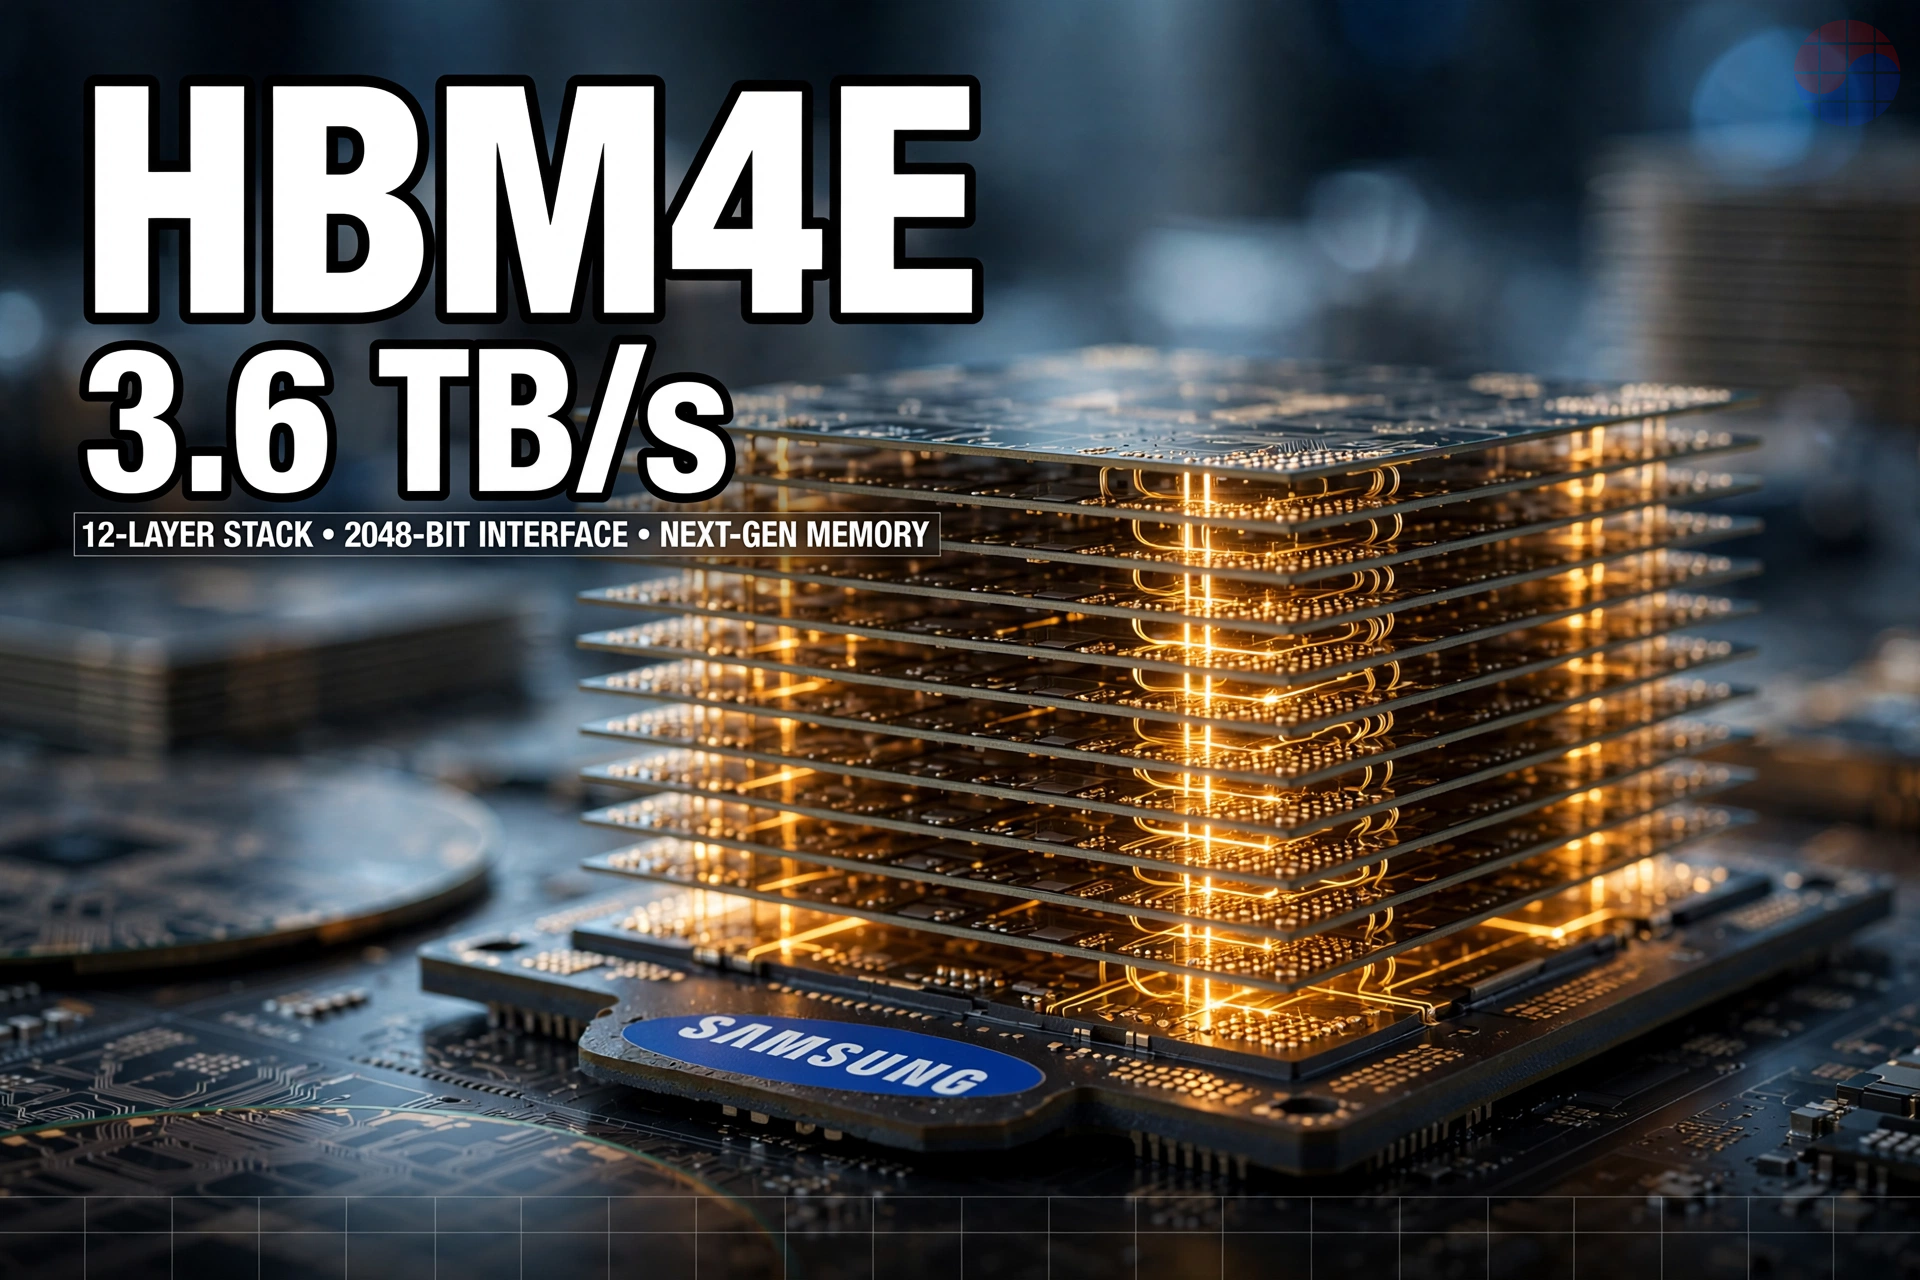
- 三星12-high HBM4E规格:每堆叠48GB、14 Gbps稳定运作、最高16 Gbps,1c DRAM+4奈米逻辑base die,能效+16%。较其HBM4效能提升逾20%。
- SK海力士也已出货12-high HBM4E样品——双方都以2027年量产为目标。美光2027年供应多已高价锁定。
- HBM4E之后:16-high+hybrid bonding,再往后是搭配Rubin世代的HBM5。玻璃基板(glass substrate)是承载2,048-bit界面的候选方案。
- 三星表示2026年HBM4产能实质售罄——公司认为内存短缺2027年加剧、延续至2028年。
来源:KED Global、RCR Wireless、WCCFTech
VLSI观点:“通过认证”是讯号而非奖杯——真正的指标是供应合约。HBM4E是厂商自定义也很重要:同一个“HBM4E”标签下,三星、SK海力士、美光的实作可能不同,没有独立测试的效能宣称要打折看待。
08 · 美光台湾罢工授权——全球DRAM六成产能悬于一线
TL;DR:美光桃园工会10/7罢工投票以99%赞成(2,012票中1,994票、投票率89.1%)取得罢工权。时程未定。美光台湾厂供应其全球DRAM逾60%,是最大生产基地。
- 诉求:将营业利益15%作为季度奖金的常态profit-sharing+83个月一次性奖金。美光提出的最高68个月被拒绝。
- 工会以三星、SK海力士的利润连动奖金制度为基准——韩国内存业的劳资模式正在向全球扩散。
- 台中工会谈判持续中——10/22第三轮调解。两工会合计代表台湾15,000名员工逾八成。
- 若罢工成真,本已紧俏的内存市场供应疑虑将放大。美光截至2026年Q3持有multi-year take-or-pay合约约$18B现金预付款。
09 · SEMICON West 2026今日开幕——$1T时代的制造扩张
TL;DR:SEMICON West 2026今日(10/13–15)在旧金山Moscone Center开幕。SEMI定调明确——产业营收逼近$1T,芯片制造如何扩张。主题:产能、先进封装、人力短缺。
- 人力短缺是核心议题:SIA预测2030年前美国新增11.5万个职缺,约58%恐无人填补。
- 主题“Transform Tomorrow”——CEO Summit、Advanced Packaging & Heterogeneous Integration Summit、Test Vision Symposium等。
- 这是旧金山的最后一届——2027年起改为春季档期(3/30–4/1),永久落脚Phoenix Convention Center。美国半导体制造重心正移往亚利桑那。
- 设备与材料供应链的物理重心已集中在亚利桑那,本届展会的设备商发表(产能扩张、新产品)值得关注。
来源:Semiconductor Digest、InBusiness PHX
10 · 住友电木——芯片封装(underfill)产能约2倍
TL;DR:住友电木10/9声明将扩大SUMIKON EME mold underfill产能。中国苏州+新加坡新产线——underfill约2倍、compression-molding granule约3倍。苏州FY2030量产、新加坡FY2028末。以约¥30B(约$190M)收购京瓷化工事业,10月底交割。
- 缓解先进封装需求(特别是CoWoS类)材料瓶颈的投资——underfill是HBM堆叠与大面积封装的关键材料。
- 设备(ASML、Disco、Besi)与材料同向扩产,是先进封装超级周期的又一证据。
来源:住友电木公司声明(10/9)——连结另行确认中
半导体股价总整理
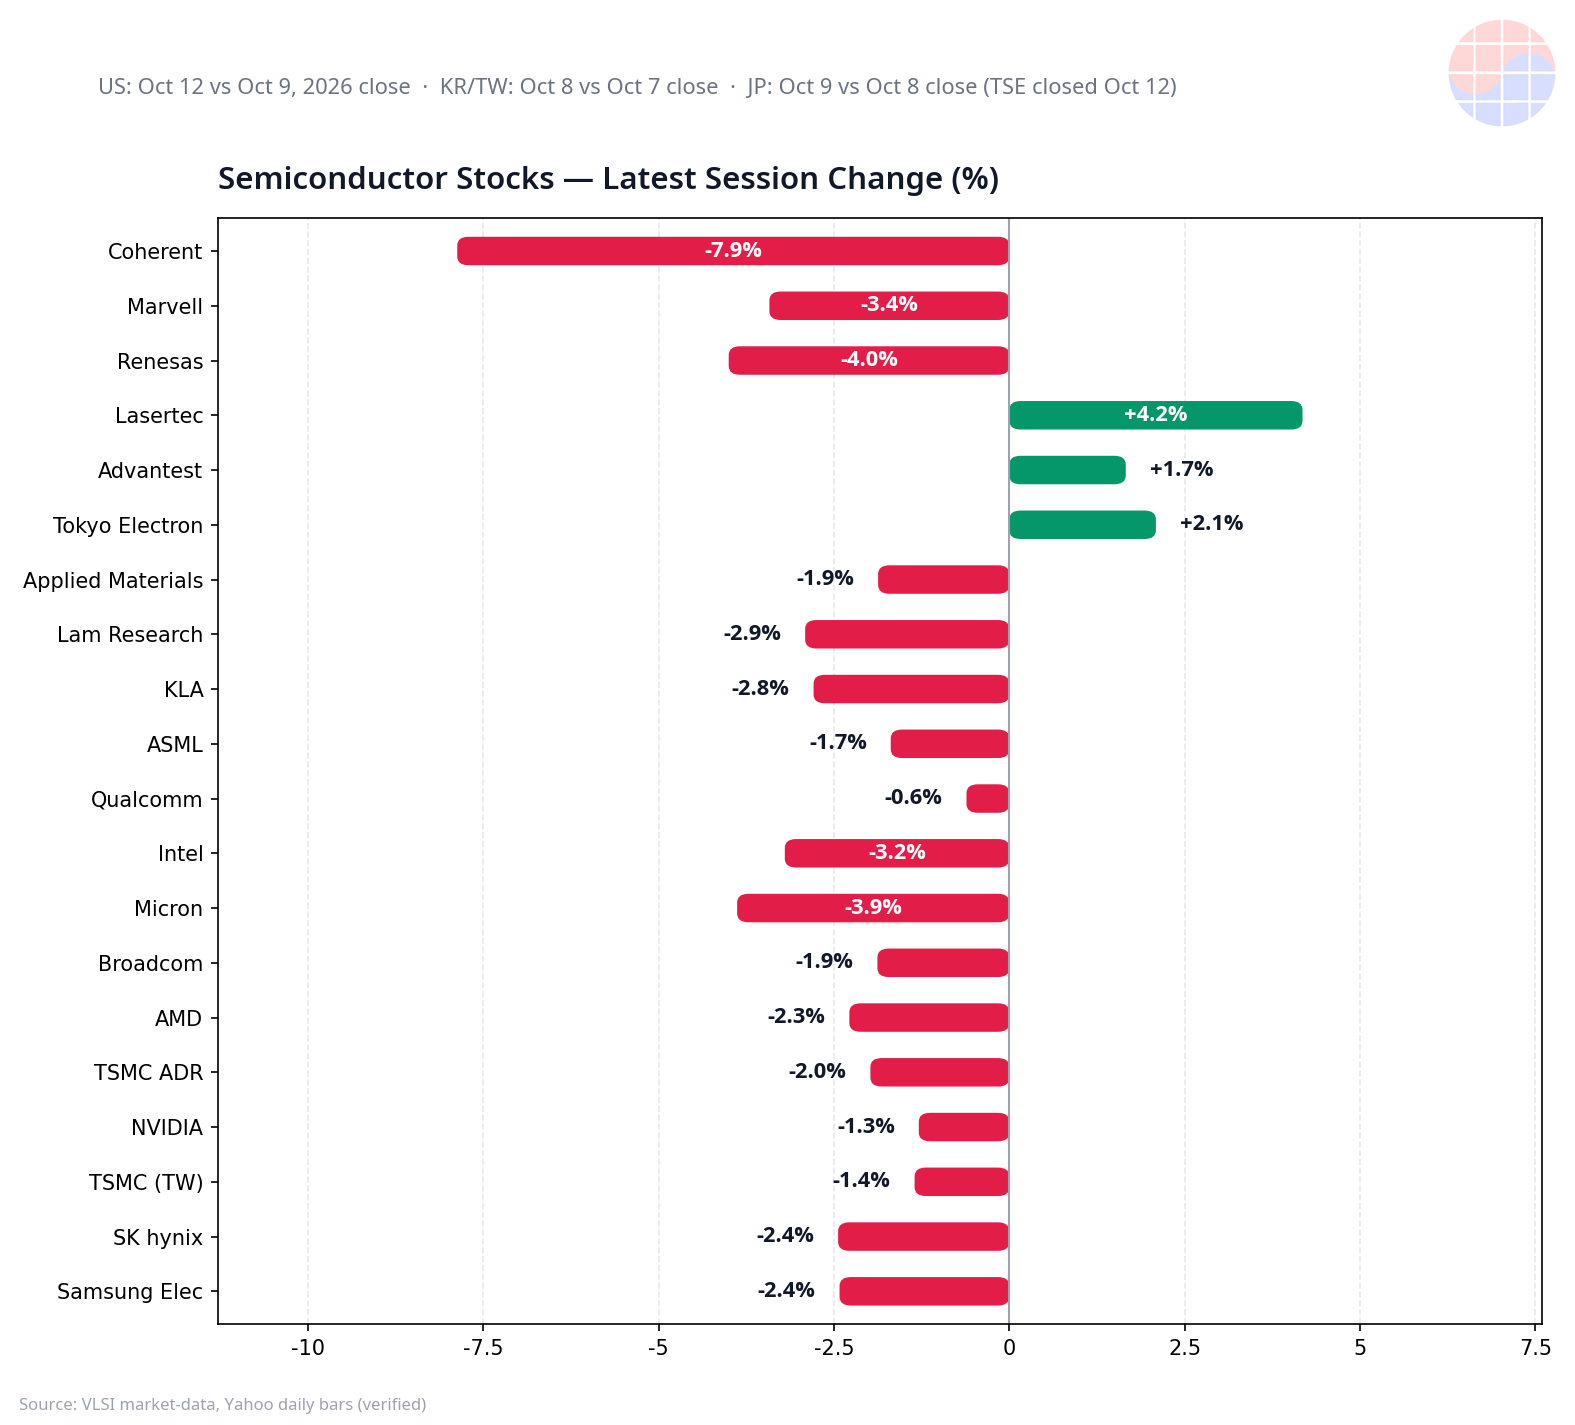
美国10/12收盘(较10/9)、韩国/台湾10/8收盘(较10/7,数据更新延迟)、日本10/9收盘(较10/8,10/12休市)为基准。* 周一美国半导体股在台积电、ASML财报前观望走弱——美光−3.88%(罢工风险+长鑫)、英特尔−3.20%、Marvell −3.42%、Coherent −7.87%跌幅居前。日本设备股走强——Lasertec +4.18%、东京威力科创 +2.09%、爱万测试 +1.66%。三星电子、SK海力士10/8分别收−2.42%、−2.44%。
FAQ
为何台积电Q3财报是本周最重要的事件?
因为它是AI芯片需求的实物指标。Q3营收NT$1.49T(+50%)已确定,周四(10/15)将公布净利与Q4、全年财测。Morgan Stanley预期全年营收成长率财测将上调至40%初至中段。
CPU涨价对消费者有何影响?
短期有限——OEM库存与既有通路存货是缓冲。但Panther Lake +15–20%、Snapdragon X/X2 Elite +10%直接打进笔电OEM的BOM,很可能反映在年底与明年的新品售价。
三星HBM4E“通过辉达认证”确定了吗?
没有。这是KED Global/Hankyung报导(10/7),三星与辉达均未正式确认。* 认证不等于供应合约——实际数量与合约规模尚未确认。
美光台湾罢工若成真会如何?
美光台湾厂供应其全球DRAM逾60%。时程未定,但在已紧俏的内存市场中,罢工将放大供应疑虑,并推升DRAM、HBM价格上行压力。
HBM4E与HBM4有何不同?
HBM4E目标2,048-bit界面、14–16 Gbps/pin,每堆叠最高3.6 TB/s。因无JEDEC标准而属厂商自定义——三星、SK海力士、美光在同一标签下的实作可能不同。2027年量产为目标。
* 注:本文引用数字以公开报导、券商估计为准,基准日为2026-10-13。*标注项目(长鑫、HBM4E认证、三星代工谈判相关)为媒体报导,非公司官方确认。股价数据依market-data日线,韩国、台湾为10月8日收盘(更新延迟)。



