 VLSI Korea
CXMT三季度营收增长7倍·SOX单周下跌11%·台积电创历史最佳业绩——10月18日9篇必读
韩国财长李炯日"半导体繁荣至少持续到2027年"、CXMT三季度营收增长7倍跻身全球DRAM第四、SOX连续8个交易日下跌(2008年以来最长)、CoreWeave AI债务之争与黄仁勋表态、KOSPI 8个交易日后反弹、9月半导体出口603亿美元创纪录、台积电三季度创历史最佳业绩、中国15W EUV样机的局限。10月18日9篇必读。


周六(10月17日)半导体新闻的关键词是"落差"。韩国企划财政部长官Lee Hyoung-il在曼谷表示"半导体繁荣至少持续到2027年",但同一周费城半导体指数创下2008年以来最长、连续8个交易日下跌。9月韩国半导体出口首次突破600亿美元,而当月三星电子和SK海力士市值蒸发678万亿韩元。中国长鑫存储(CXMT)三季度营收增长7倍,跃升全球第四,中国还展示了15W级EUV光源样机。实体与市场、繁荣预期与股价下跌背道而驰的一周。今日精选9篇值得一读。
今日9篇值得一读
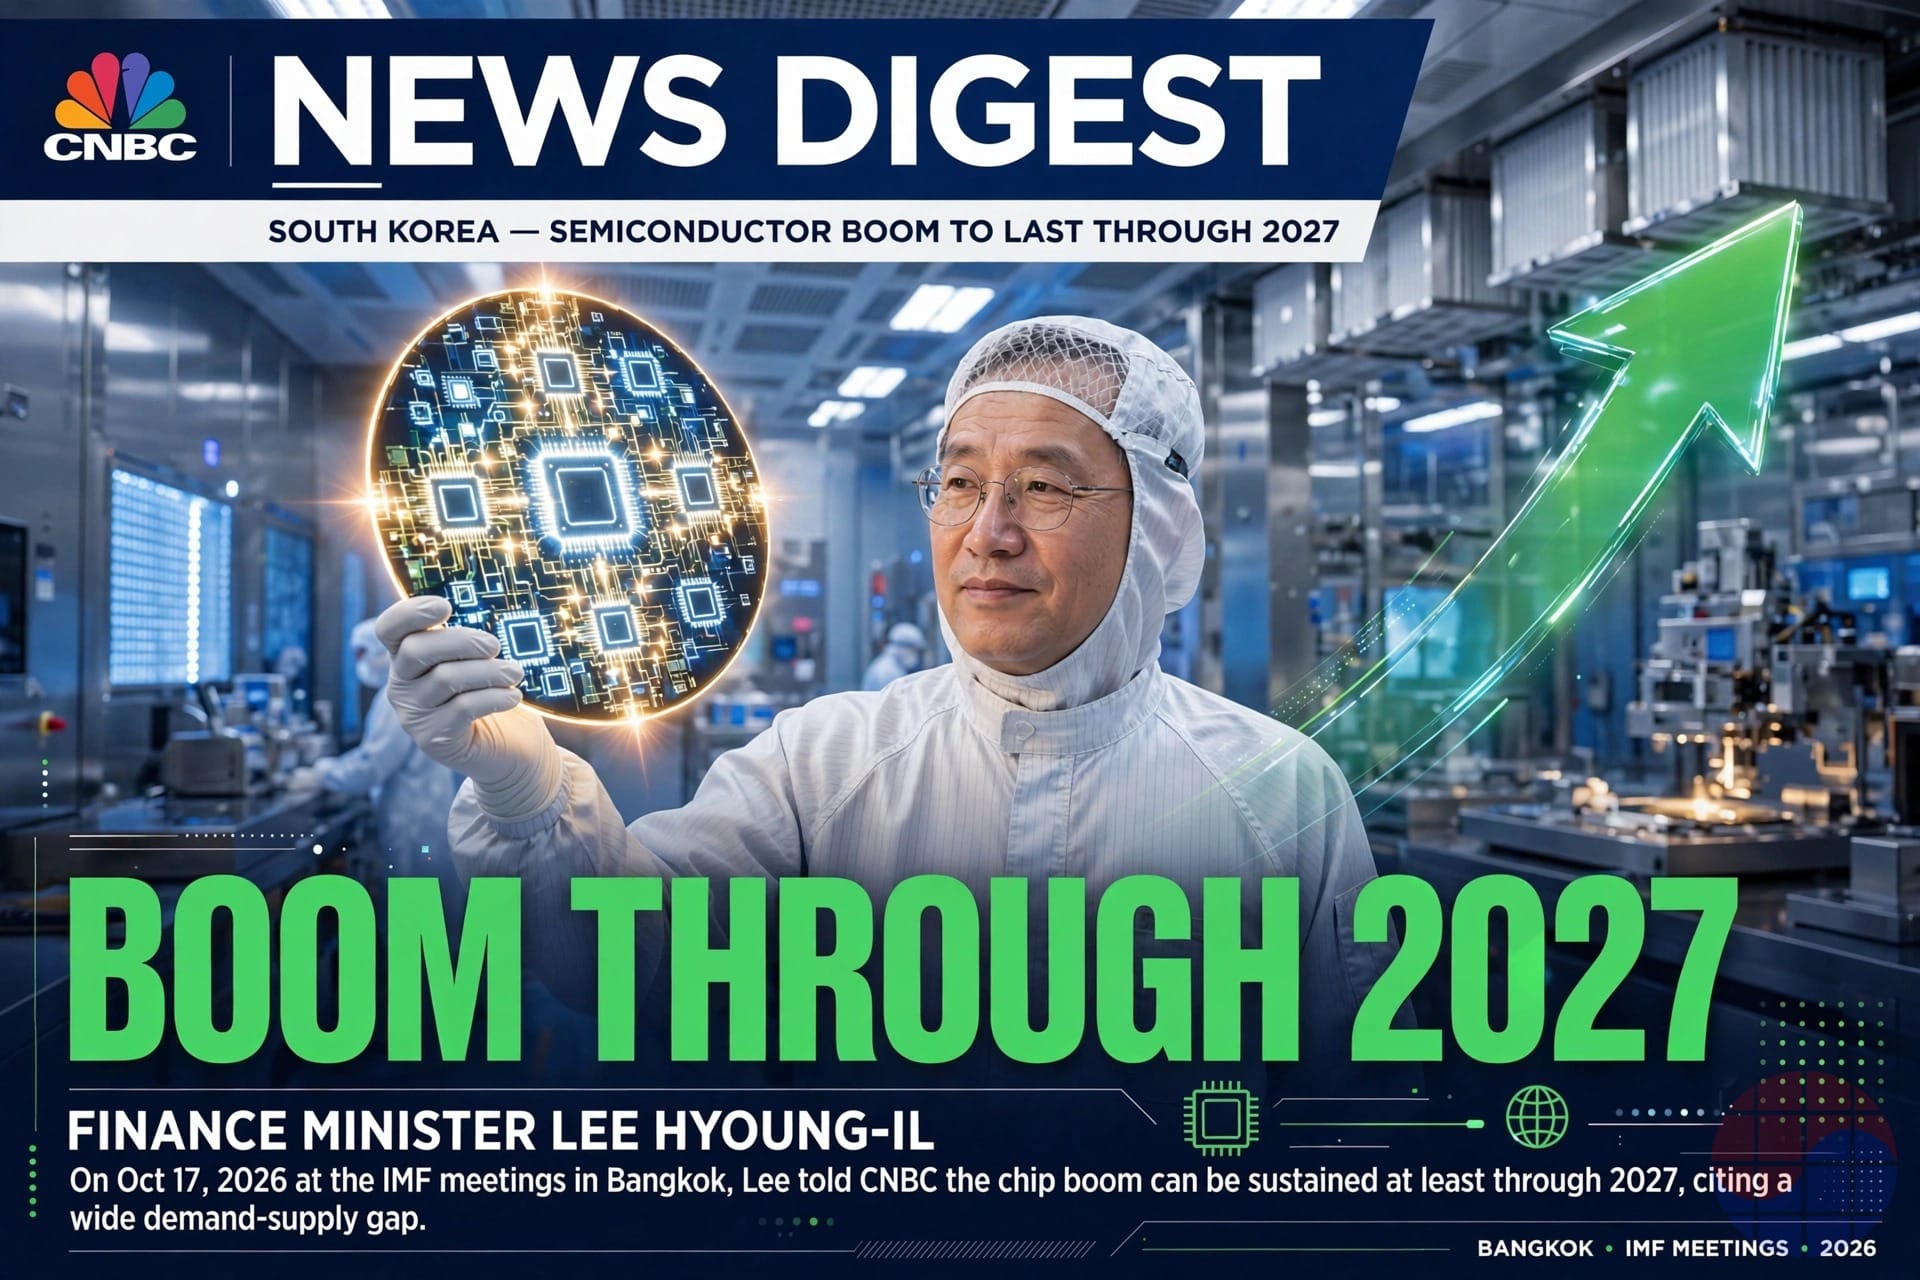
1. 韩国财长Lee Hyoung-il:"半导体繁荣至少持续到2027年"——CNBC,IMF曼谷年会
CNBC via Scoop, 2026-10-17 · Binance Square, 2026-10-17
- 韩国企划财政部长官Lee Hyoung-il10月17日在泰国曼谷出席IMF·世界银行年会期间接受CNBC采访时表示:"就目前来看,这轮增长至少能延续到明年(2027年)。"
- 依据是供需缺口。"半导体需求与供给的缺口依然很大,供给还在扩大中。"
- 他也承认半导体股加大了韩国股市今年的波动。由三星、SK海力士领涨的KOSPI在10月15日下跌7.57%,一度触发熔断暂停交易。
- 他还提到税收效应。今年税收预计将超预期,芯片繁荣增强了韩国的财政空间。
Chase's take: 财长公开表态通常谨慎,却用了"至少到2027年"的说法,值得关注。但也要读出这句话的另一面。"供给正在扩大"意味着内存扩产可能压低价格。繁荣延续与周期后半段,是同一句话的两面。
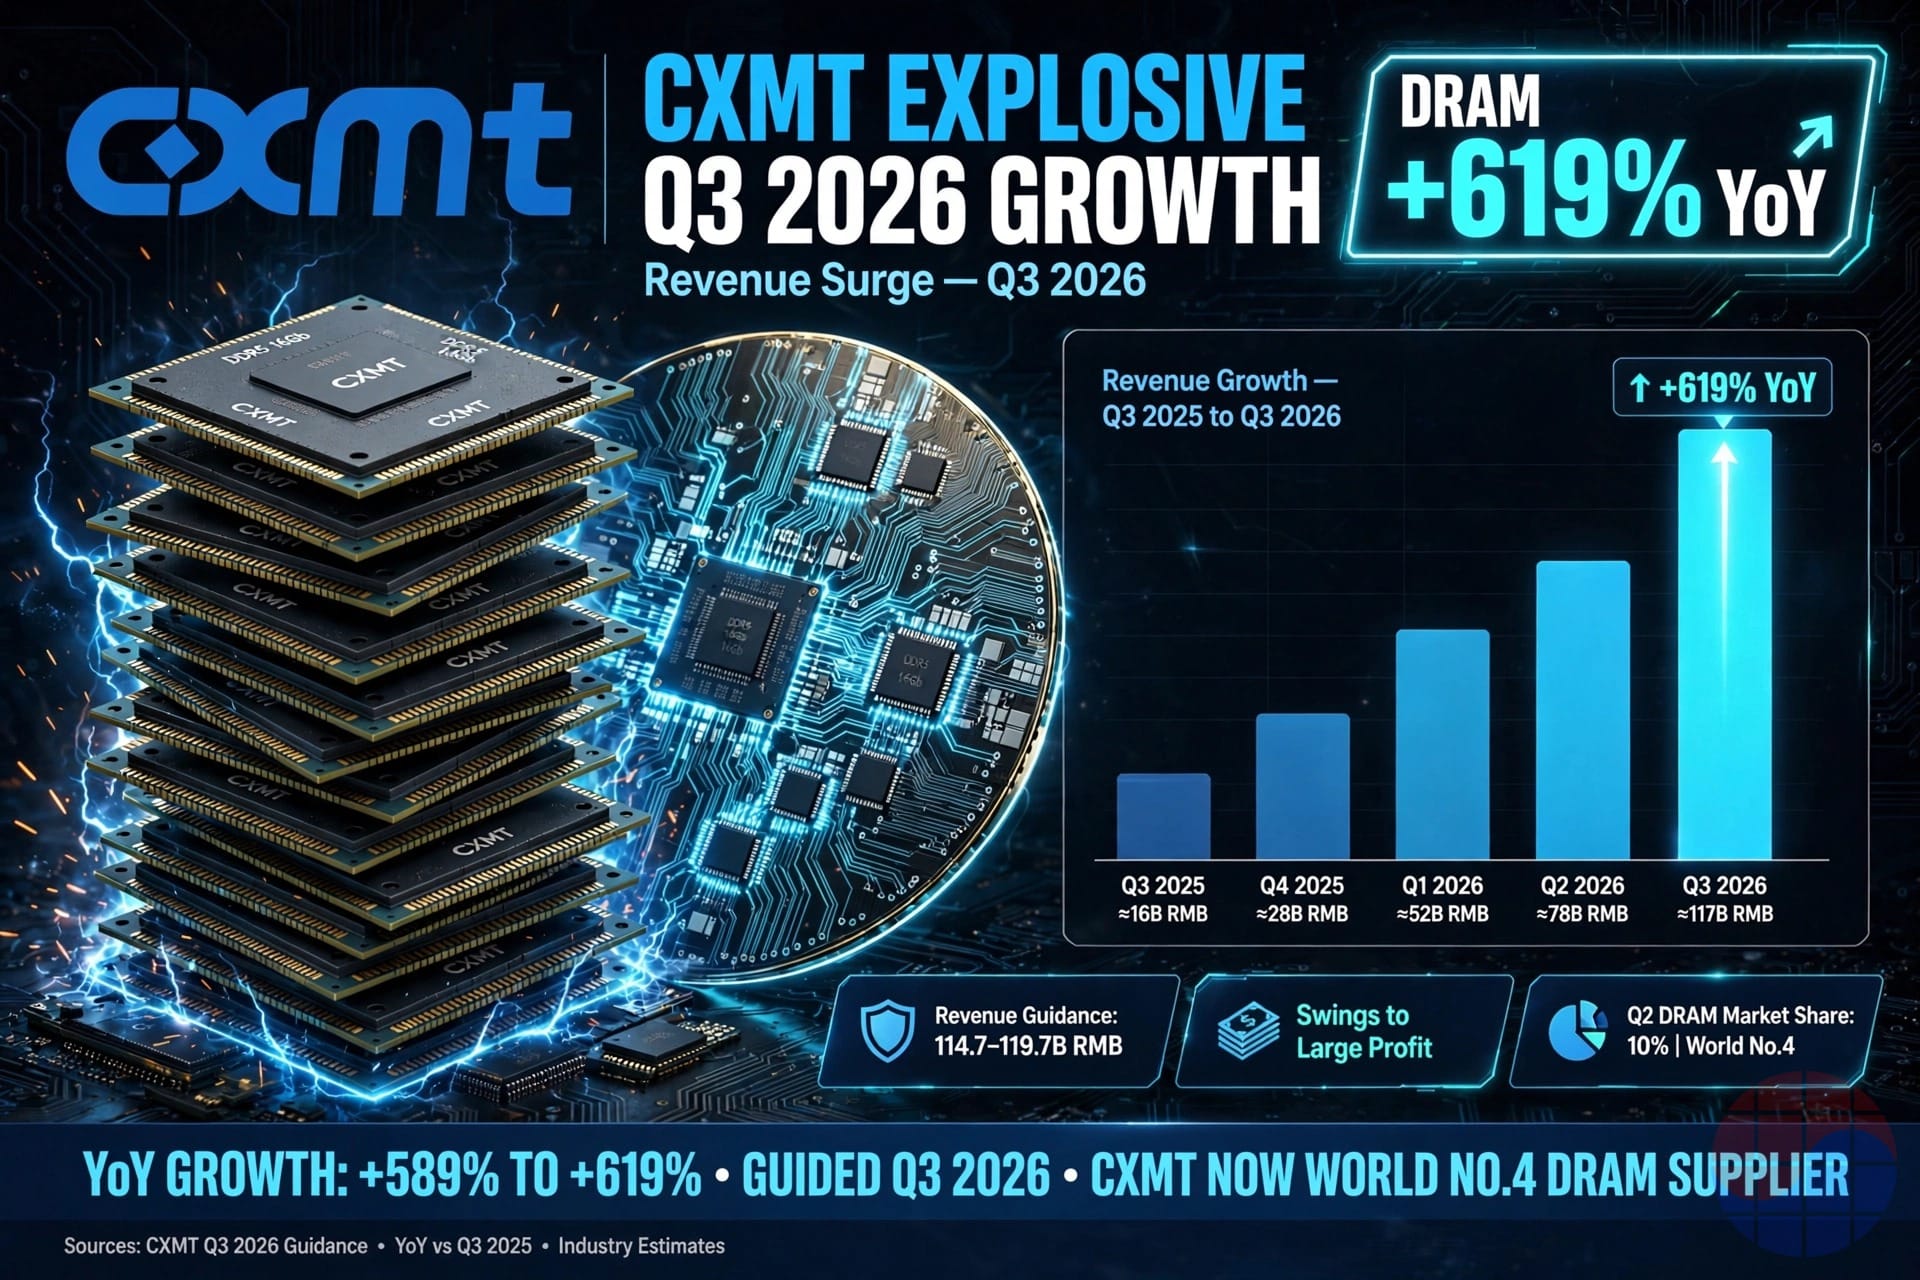
2. 中国CXMT三季度营收增长7倍……跻身全球DRAM第四,紧追三星与SK海力士
- 长鑫存储(CXMT)10月16日在业绩预告中预计今年三季度营收为1,147亿~1,197亿元人民币(约22.9万亿~23.9万亿韩元),较去年同期增长589%~619%,环比增长15%~20%。
- 盈利反转更具戏剧性。三季度净利润预计为534亿~549亿元人民币(约10.6万亿~10.9万亿韩元),与一年前亏损形成鲜明对比。今年前三季度累计营收2,650亿~2,700亿元人民币,同比增长726%~742%。
- 据市场调研机构Counterpoint Research数据,今年二季度CXMT按营收计的DRAM市场份额为10%,较一年前的4%上升6个百分点,位列三星电子(38%)、SK海力士(25%)、美光(24%)之后,居全球第四。
- 今年7月在科创板上市融资666亿元人民币(约13.2万亿韩元)。按10月16日收盘价计算,市值约3.06万亿元人民币(约610万亿韩元),居中国大陆股市第一。
- CXMT表示:"去年下半年以来AI算力需求激增,DRAM供给跟不上需求,价格大幅上涨","通过扩大产能和改进工艺,提高了每片晶圆的产出和产能利用率"。
Chase's take: 一年前还在亏损的企业,季度净利润达到10万亿韩元——"有货也供不上"的新闻标题并非夸张。短期内,这是支撑内存价格强势的需求证据;中长期看则是威胁。CXMT的产能扩张将成为2027年后供给过剩争论的种子。韩国必须守住的界线很明确:不是通用DRAM,而是HBM和先进制程。
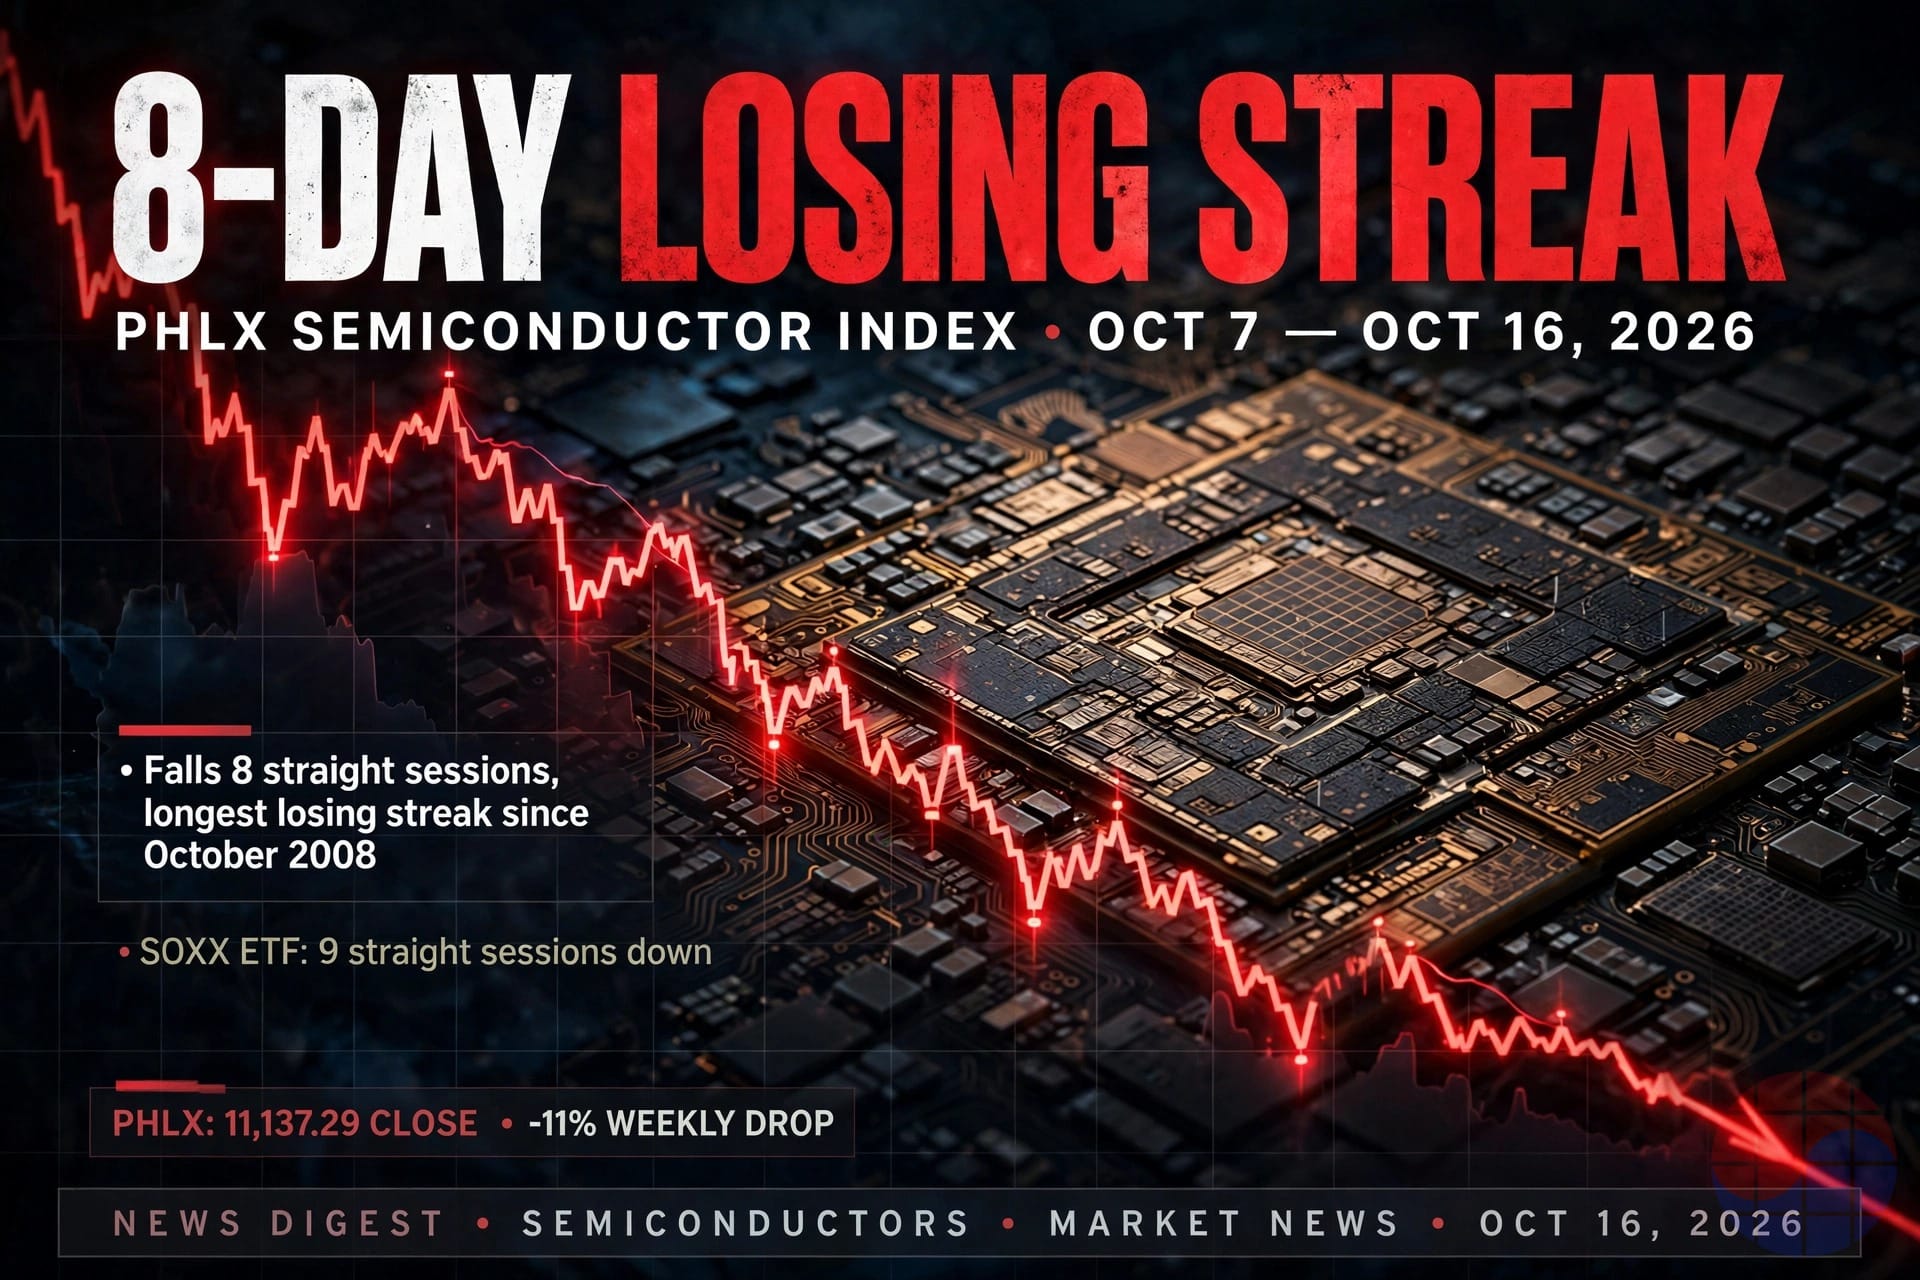
3. SOX连续8个交易日下跌,创2008年以来最长纪录……单周下跌超过11%
AIStockWire, 2026-10-17 · 클리앙 주간 미장 정리, 2026-10-17
- 费城半导体指数(SOX)从10月7日至16日连续8个交易日下跌,为2008年10月以来最长连跌。iShares半导体ETF(SOXX)连续9个交易日下跌,追平2001年上市以来最长纪录。
- SOX 10月16日收于11,137.29点,较6月22日历史最高收盘14,634.72点低23.9%,但较年初仍上涨57.2%。
- 单周跌幅也很大:周一跌2.67%、周二跌0.23%、周三跌4.30%、周四跌0.88%、周五跌3.83%,一周合计下跌超过11%。同期纳斯达克跌4.48%、标普500跌1.95%、道指涨0.67%。资金从半导体流出,转向金融、消费、医疗的轮动行情。
- 波动率指数VIX周五跳涨21.88%,突破20。高盛分析称,对冲基金从10月8日至14日连续5个交易日净卖出AI相关股票,单日净卖出规模为近一年来第二大。减持现有股票的抛售量是新增做空的3.5倍。
- AIStockWire指出,以前瞻盈利估计为基准,英伟达、博通、美光的估值与互联网泡沫破裂后的思科处于相似水平。
Chase's take: 要看下跌的性质。减持现有仓位的"平仓抛售"比新增做空多3.5倍,说明这不是信仰崩塌,而是杠杆解除的过程。较历史高点回调24%很疼,但考虑到较年初上涨57%,也可以视为过热降温区间。真正的问题只有一个:是需求拐了,还是钱紧了?
4. "AI债务"恐慌的源头CoreWeave……黄仁勋"无需支持" vs 债市63%违约押注
Japan Times/Reuters, 2026-10-16 · AIStockWire, 2026-10-16 · Mondeum Capital, 2026-10-16
- 英伟达CEO黄仁勋10月15日在斯德哥尔摩活动上接受彭博采访时表示:"CoreWeave的体质每天都在变好,资本成本反而在下降",英伟达无需支撑CoreWeave。英伟达持有CoreWeave约10%股份,是第二大股东;2025年9月签署的63亿美元订单合同中,包含英伟达在2032年4月前买下未售出产能的条款。
- 债市看到的完全相反。CoreWeave 2031年到期公司债收益率超过16%,5年期CDS(信用违约互换)盘中飙升至1,194.5个基点,暗示5年内违约概率达63%,一年前约为30%。标准普尔信用评级为投机级的B级。
- 数字令人承压:总债务和租赁义务约500亿~520亿美元,2026年二季度资本支出64.2亿美元,而经营现金流仅6.79亿美元。净利息费用从2.67亿美元增至6.4亿美元,一年内翻了一倍多。支撑逻辑是超过1,000亿美元的在手订单。
- 股价剧烈波动:周三下跌15.46%后,受黄仁勋表态提振周四反弹5.9%,周五又下跌6.1%,收于65.43美元。凯茜·伍德的ARK周三以1,240万美元买入18.8665万股。同日Nebius(-4.5%)、IREN(-3.8%)也同步走弱。
- CoreWeave表示:"仅凭在手订单就能偿还全部债务,不需要客户续约或新增租赁。"法国巴黎银行(BNP Paribas)给出169美元目标价,同时指出需要证明仅凭自身现金流就能承担债务。
Chase's take: 股市(黄仁勋的乐观)与债市(63%违约押注)的落差,就是本周AI交易的一切。这个落差收窄的方向将决定下周的走势。有一点是明确的:争论的轴心不是"需求",而是"融资"。正如Wedbush的丹·艾夫斯所言,在出现超大规模云端业者削减资本支出或GPU租金下跌之前,很难押注需求崩溃论。
5. KOSPI 8个交易日后反弹……收涨2.05%,外资13个交易日来首次净买入三星
뉴시스, 2026-10-16 · 조선비즈, 2026-10-16
- KOSPI 10月16日较前一交易日上涨113.83点(2.05%),收于5,668.05点。从10月6日至15日连续7个交易日下跌、累计跌超20%、约1,200万亿韩元蒸发后,8个交易日来首次上涨。盘中一度涨超4%、突破5,800点,随后受获利了结影响收窄涨幅。
- 三星电子上涨2.62%,收于215,500韩元;SK海力士上涨0.79%,收于1,272,000韩元。科斯达克上涨4.46%,一度触发买盘程序化交易熔断。
- 外资方向分化。三星电子净买入1,819亿韩元,为9月23日以来13个交易日首次转为买超。SK海力士则净卖出730亿韩元,为9月21日以来连续16个交易日卖超。不过卖出规模较前一日的1.1847万亿韩元大幅收窄。
- 个人净卖出超过4,800亿韩元,把反弹当作逃离机会;外资在KOSPI净买入超过3,400亿韩元。韩元对美元汇率降至1,331.4韩元,下跌13.2韩元。
- 华尔街解读不一。高盛认为此次下跌并非基本面崩塌,而是股票回购结束、外资卖出、对冲基金强制平仓叠加的资金真空,维持KOSPI 12个月目标12,000点。摩根大通将2027年超大规模云端业者资本支出增速预期从50%上调至70%,建议增持韩国内存股。摩根士丹利则指出,韩国国民年金国内股票占比7月末达24.9%,远超年底目标20.8%,买入空间有限。
- 估值处于历史低位。三星电子未来12个月前瞻市盈率3.39倍,SK海力士2.92倍,远低于美光(5.2倍)、台积电(18.15倍);KOSPI整体4.29倍,为2000年以来最低。
Chase's take: 全球最大内存企业市盈率2~3倍——只看数字会想按下买入键。但在资金转向之前,低估值可能是陷阱。外资买入三星、却连续16天卖出海力士的分化,是下周的看点。在SK海力士股票回购结束、资金护盾消失的区间,10月28日三季度财报可能成为触发点。
6. 创纪录业绩的半导体,为何崩盘……9月出口603亿美元 vs 市值蒸发678万亿韩元
- 韩国经济手握两张损益表。9月总出口首次突破1,200亿美元(达1,209亿美元),半导体出口603亿美元,首次突破600亿美元大关,同比增长262.8%,占ICT出口(751亿美元)的80.3%。
- 股市走向相反。三星电子、SK海力士一周内分别下跌17%、24%,10月累计跌幅达21.8%、28.9%。本月两只股票蒸发的市值达678万亿韩元,外资仅在这两只股票上就净卖出8.8万亿韩元。券商预计两家公司三季度合计营业利润在190万亿韩元左右。
- 导火索有两个。一是CXMT公开下一代4F² DRAM技术,市场认为支撑内存价格的技术差距出现裂缝,DRAM现货价格波动。二是华尔街警告AI投资靠借贷堆积,纳斯达克下跌2.2%,半导体股一同被抛售。中国9月半导体出口增长136%,英伟达在中国AI芯片市场份额降至34%,而华为追至28%。
- 当局也动起来了。韩国金融委员会委员长이억원10月15日在紧急检查会议上表示"即便小幅波动也要保持警觉应对",对虚假传闻、操纵行情、非法做空采取零容忍。政府援引IMF上调韩国增长预期至3.3%等,强调基本面稳固。
Chase's take: "实体亮着,只有市场熄了"这个说法很准确。但这个落差是买入机会还是警告,要看资金。外资8.8万亿韩元的抛售何时停止,就是底部的信号。9月出口603亿美元的实体数字,可能成为四季度财报季的下行支撑。
7. 台积电三季度创历史最佳业绩……净利润7,630.6亿新台币,四季度财测也在上端
- 台积电10月15日公布三季度财报:净利润7,630.6亿新台币(约34万亿韩元),营收1.49424万亿新台币,同比增长50.9%。净利润增长率68.7%,每股盈利29.43新台币。
- 先进制程占全部晶圆营收的79%。这是AI加速器需求把代工组合拉向先进端的证据。
- 四季度财测也很强劲:营收523亿~543亿美元,毛利率65%~67%,营业利润率56.5%~58.5%。
Chase's take: 代工第一名的数字展现了AI需求的"实体"。79%的先进制程占比和65%以上的毛利率财测,意味着供给瓶颈正在增强台积电的定价权。昨天谈到的台积电瓶颈担忧,是同一枚硬币的两面:瓶颈对客户是风险,对台积电是利润。
8. 中国15W EUV样机亮相……Tom's Hardware:"量产还需3~5年,韩国技术差距稳固"
- 中国初创企业Landao Silex(朗道,2024年由清华大学团队创立)在中国国际工业博览会上展示了输出功率15W级的EUV光源样机。声称基于1,000W驱动激光,能量转换效率超过2%,连续运行100小时以上,核心部件国产化率达90%。
- Tom's Hardware的分析很冷静。该设备并未实际运行,认为距量产至少还需3~5年。15W的输出功率不是ASML在2018~2019年引入的商用光源(250W级),而是Cymer在2012年供应的初期样机水平。
- 最大盲点是测量位置。ASML在经过聚光镜的中间焦点处测量有效输出,而朗道据称是在等离子体产生点测量输出。实际光刻工艺的传递量低于15W。高精度多层反射镜、套刻精密控制等扫描仪成品所需的关键供应链,在中国内部也不存在。
- 对韩国的影响是双面的。三星电子、SK海力士依托ASML设备在HBM和10纳米级DRAM上巩固良率优势;中芯国际则靠DUV多重图形技术勉强运营7纳米,面临高不良率和成本极限。另一方面,中国政府向14纳米以下通用制程倾注巨额补贴的政策,可能成为中低端市场平均售价的下行压力。
Chase's take: "15W"这一个数字就暴露了中国EUV自立尚处"早期阶段"。短期内,韩国的技术护城河反而得到强化。但补贴推动的通用制程产能扩张是另一重威胁。先进(必须守的城)和通用(必须扛的浪)要分开看。
9. AI基础设施资金之争……博通CEO陈福阳"最大制约是资本" vs 需求依然坚挺
- 本周下跌的框架不是"需求"而是"钱"奠定的。博通CEO陈福阳(Hock Tan)表示,AI行业最大的制约不是半导体或电力,而是资本;英特尔CEO陈立武(Lip-Bu Tan)也点出了高资本成本和投资回报的不确定性。
- Gartner预测,到2030年AI基础设施投入约7万亿美元,而数据中心营收可能不到3.6万亿美元。摩根士丹利警告,甲骨文10年期公司债收益率下半年已上升约150个基点,信用评级面临下调压力。高盛统计,今年数据中心等项目融资债券发行已超过1,060亿美元,约为去年的3倍。
- 反方论据也不弱。Wedbush的丹·艾夫斯表示:"利率是融资的问题,不是需求的问题",称要出现超大规模云端业者削减投资、取消合同、GPU租金下跌才会改变看法。摩根大通反而将2027年超大规模云端业者资本支出增速预期从50%上调至70%。
- 宏观指标也相互矛盾。9月美国消费者物价同比上涨3.7%,核心环比上涨0.3%,超预期;生产者物价环比上涨1.3%,是预期(0.6%)的两倍多。美联储主席沃什在IMF访谈中表示不会提前透露剩余会议的政策方向。10月利率维持不变的概率超过70%。
Chase's take: 总结一周就是:需求(业绩、出口、财测)强劲,融资(债券、CDS、杠杆)动摇。真正的风险场景不是需求崩溃,而是"钱变贵"导致投资推迟。这个场景的早期预警指标有三个:超大规模云端业者资本支出财测下调、GPU租金下跌、新云厂商合同取消。目前三个都还没有出现。
半导体股票总览
| 股票/指数 | 动态(10月16~17日) |
|---|---|
| SOX(费城半导体指数) | 收于11,137.29点。连续8个交易日下跌(2008年以来最长),单周跌幅超过11%。较历史高点-23.9%,较年初+57.2% |
| KOSPI | 收于5,668.05(+2.05%,10月16日)。连续7个交易日下跌后,8个交易日来首次反弹 |
| 三星电子 | 215,500韩元(+2.62%,10月16日)。单周-17%,10月累计-21.8%。外资13个交易日来首次转为净买入(1,819亿韩元) |
| SK海力士 | 1,272,000韩元(+0.79%,10月16日)。单周-24%,10月累计-28.9%。外资连续16个交易日净卖出 |
| 台积电 | 三季度创历史最佳业绩。净利润7,630.6亿新台币,营收1.49424万亿新台币(同比增长50.9%)。四季度营收财测523亿~543亿美元 |
| 英伟达 | 黄仁勋称"无需支持CoreWeave"(10月15日)。持有CoreWeave约10%股份 |
| CoreWeave | 65.43美元(-6.1%,10月16日)。公司债收益率16%+,CDS 1,194.5个基点。ARK买入18.9万股 |
| CXMT | 三季度营收财测1,147亿~1,197亿元人民币(同比增长589%~619%)。市值约610万亿韩元,中国大陆第一 |
| 韩国半导体出口 | 9月603亿美元(同比增长262.8%),首次突破600亿美元 |
注:本文引用的数字和时间为公开报道口径,可能与实时行情不同。



