VLSI Korea
DISCO财报:营收创历史新高、股价却创年内新低 — 出货额1,487亿日元与指引落差(DISCO、HBM后道工序)
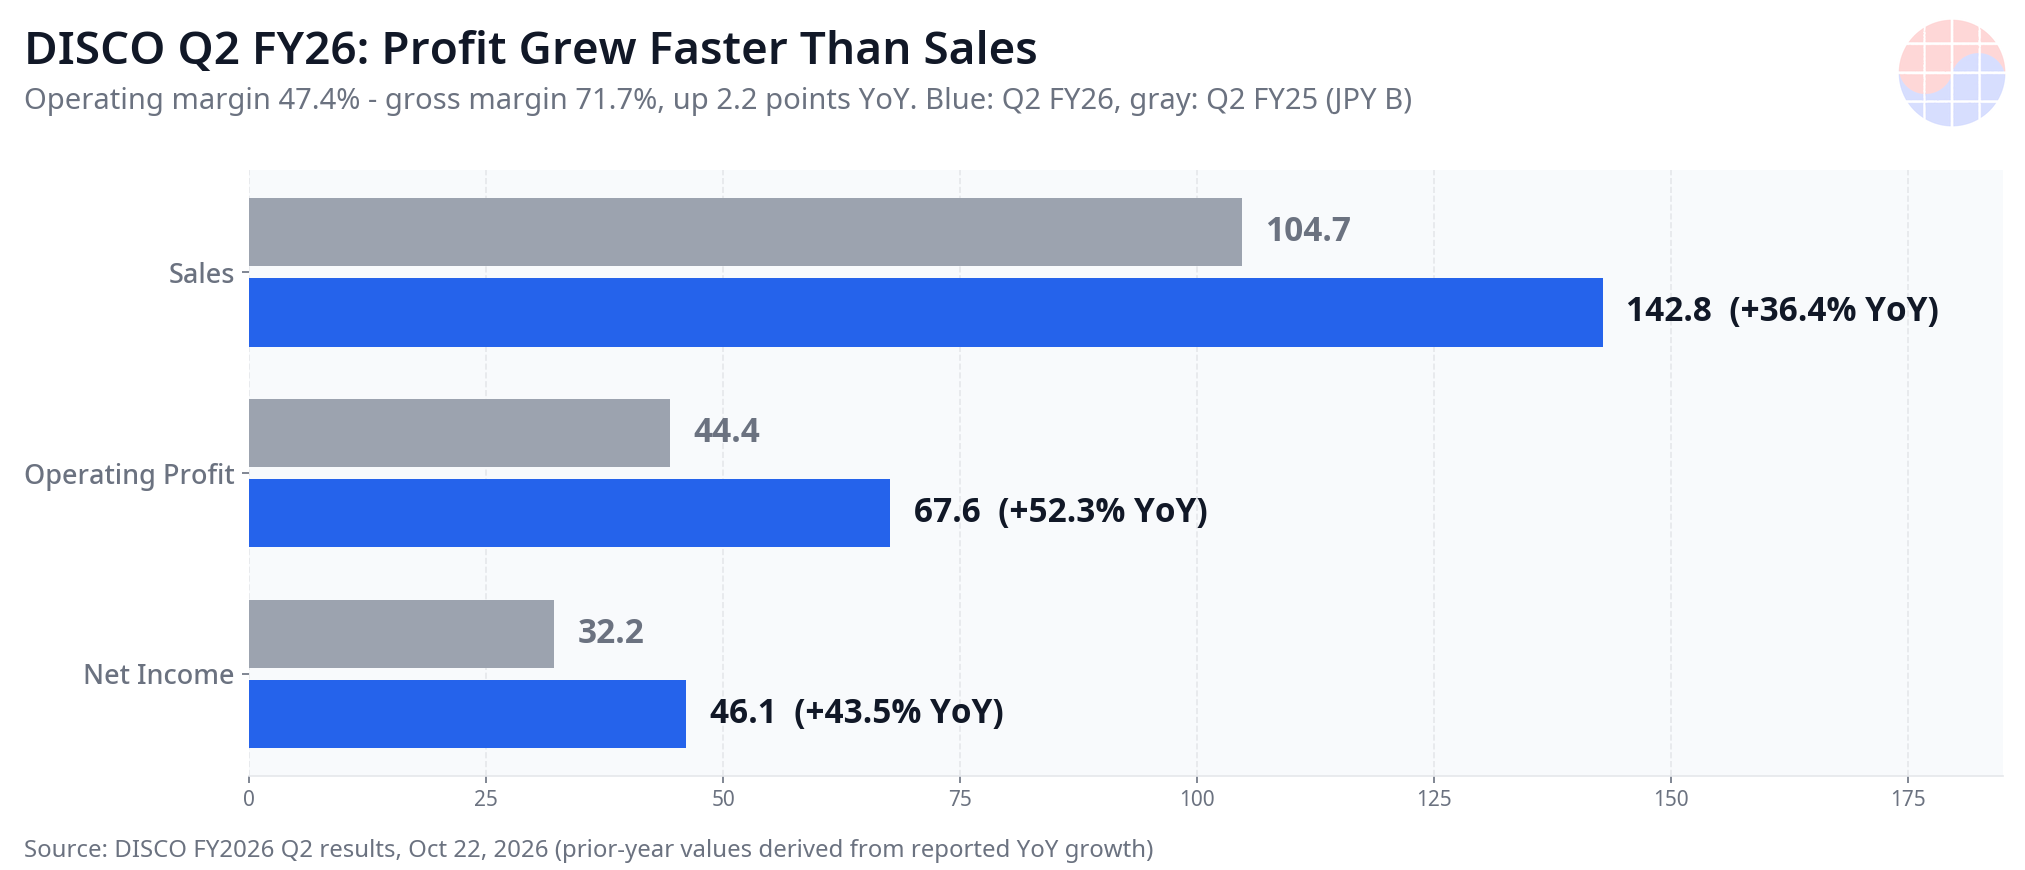
DISCO 2026财年第2季度营收1,427.5亿日元(同比增长36.4%)、营业利润676亿日元(同比增长52.3%)、出货额1,486.77亿日元(同比增长54%),全面创新高,股价却跌至年内新低。原因是首次公布的累计展望反推的下一季营业利润,比市场预期低了近100亿日元。


🆓 免费文章 · 任何人都可以免费阅读
先讲结论。 DISCO(东京证券交易所:6146)于2026年10月22日公布2026财年第2季度(2026年7至9月)财报,营收1,427.5亿日元(同比增长36.4%)、营业利润676亿日元(同比增长52.3%),双双创下单季历史新高;最能反映需求的出货额达到1,486.77亿日元(同比增长54%),同样刷新纪录。然而10月23日股价盘中一度下跌10%,改写年内新低。原因不在这一季,而在公司首次公布的前三季累计(4至12月)展望:反推的10至12月营业利润约581亿日元,比市场预期低了近100亿日元。结合今天举行的业绩说明会,以下整理这个差距该如何解读。
数字来自公司2026年10月22日的财报发布,并以多家日本媒体交叉核对。展望与市场预期的比较引自2026年10月23日的日本市场报道,股价为10月23日东京市场收盘价。
核心数字一览
| 项目 | 第2季度(7至9月)实际 | 同比变化 |
|---|---|---|
| 营收 | 1,427.5亿日元 | +36.4%(单季新高) |
| 营业利润 | 676亿日元(营业利润率47.4%) | +52.3%(新高) |
| 净利润 | 461亿日元 | +43.5% |
| 毛利率 | 71.7% | +2.2个百分点 |
| 出货额 | 1,486.77亿日元 | +54%(新高) |
| 上半年(4至9月)营收/营业利润 | 2,571亿日元/1,166亿日元 | +32.1%/+47.9% |
| 10至12月出货额展望 | 1,496亿日元 | 高于创新高的第2季度 |
| 10至12月营业利润(由展望反推) | 约581亿日元 | 低于市场预期近100亿日元 |
| 中期股息 | 每股186日元 | 较前次预期+15日元(去年129日元) |
| 股价(10月23日收盘) | 49,290日元 | -3.79%(盘中-10%,年内新低) |
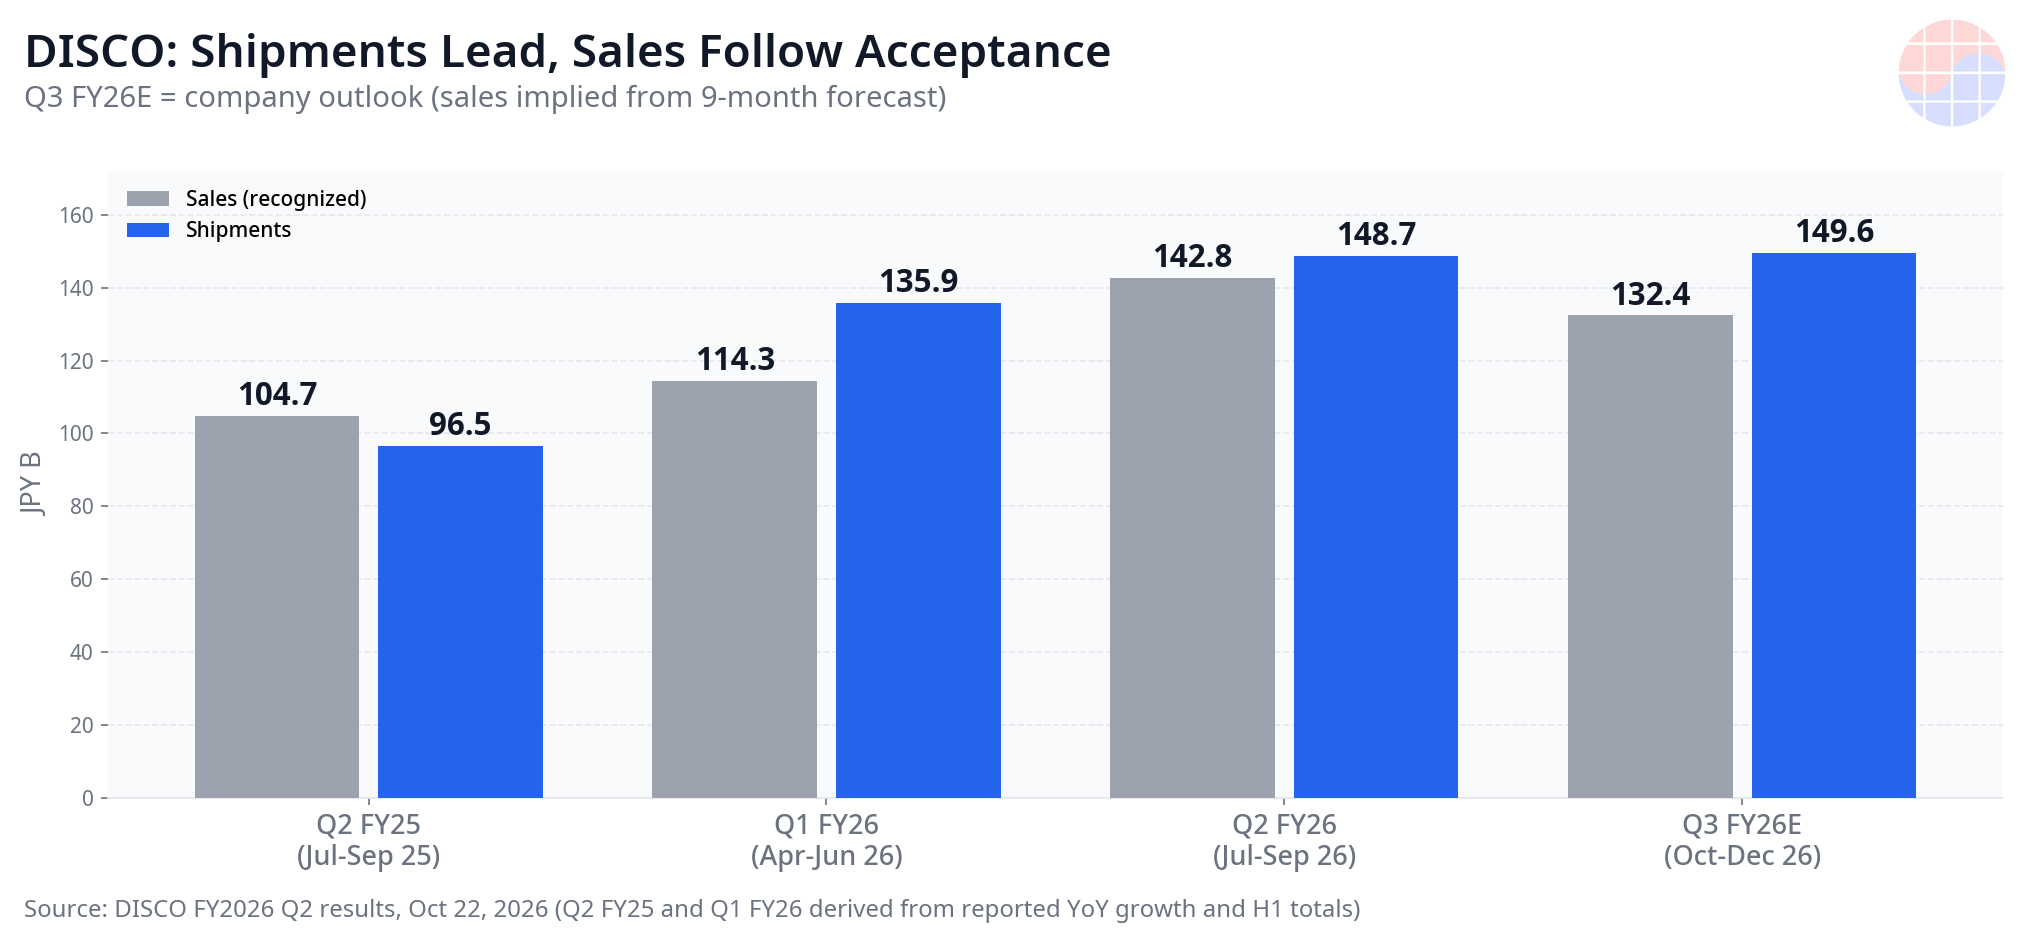
出货额持续创新高,10至12月展望1,496亿日元更高。营收在客户验收时确认,因此滞后于出货。来源:DISCO 2026财年第2季度财报(2026年10月22日)。
分歧所在 — 本季好于预期,展望低于预期
7至9月营业利润676亿日元,比市场预期高出约20亿日元。日本市场报道认为,耗材(精密加工工具)出货强于预期、利润率超出预期是主要原因。问题出在下一季。由于需求波动大,DISCO只公布一个季度的展望。这次首次给出的前三季累计(4至12月)展望为营收3,895亿日元(同比增长28.2%)、营业利润1,747亿日元(同比增长38.4%);扣除上半年实际后,10至12月营业利润约581亿日元,比市场预期(约680亿日元)低了近100亿日元。
不过,日本国内券商分析师通过路透社表示:"当下业绩非常好,但第3季度展望低于市场预期,卖压先行;公司一向给出保守的计划,市场可能反应过度。"股价盘中触及46,100日元的年内新低,收盘回到49,290日元(-3.79%),收复了相当一部分跌幅。
需求的实体 — HBM、耗材与CPO
推动设备出货的是生成式AI。存储设备以HBM为中心增长,逻辑设备也以AI应用为中心维持高位。HBM是多层DRAM芯片堆叠,晶圆薄化(grinding)与切割(dicing)的精度直接就是良率,而DISCO在这两个工序上是事实上的标准设备。耗材精密加工工具的出货也在客户高稼动率下创下纪录,这代表的不只是新设备采购,更是已装机设备全速运转。
新出现的线索是CPO(共封装光学)。光半导体用切割设备与光纤阵列等光学元件的需求开始增长,但公司自己也划下界线:尚未达到当年HBM起步时那种能单独大幅拉动业绩的规模。接下来的观察重点是混合键合(hybrid bonding)与面板级封装进入全面量产后,封装加工需求能扩大到什么程度。
📩 在持续关注这个主题吗?
财报·报告·HBM供需的后续分析,每天10:30(KST)发到您的邮箱。 免费订阅 →
利润增长快于营收。71.7%的毛利率是日元走弱与高附加值产品比重上升共同作用的结果。来源:DISCO 2026财年第2季度财报(2026年10月22日)。
Chase's Take
第一,这份财报与过去两天市场抛售的"AI资本支出放缓"叙事正面冲突。Lam Research谈的供给限制、Meta的融资争议,属于前端工序与融资层面的担忧。身处后道工序核心的DISCO出货额,领先确认营收一个季度,是需求的实测值;这个实测值正处在历史最高,下一季展望还更高。担忧的本质是资金与估值问题,不是订单问题——这是后道数字给出的结论。
第二,展望差距是看DISCO时反复出现的模式,应先按模式解读。公司只给一个季度的展望,而且以保守著称。10至12月营收展望低于第2季度,不是出货减少,而是验收时点与汇率假设(1美元=151日元)的结果。与市场预期约100亿日元的差距,首先是与公司给展望习惯的差距,其次才是需求警告。当然,习惯不是免罪符:若下一季出货真的转弱,那就是趋势而非模式了。
第三,实务上的连接是韩国的日程。SK海力士将于10月28日、三星电子将于10月29日公布财报。DISCO出货的重心是HBM,这间接实测了韩国两家存储厂的HBM生产与后道投资并未放缓。把两家公司财报中HBM出货与封装投资的说法,与DISCO的出货曲线对照,就能用数字判断本周的下跌是否过头。
接下来要确认的
- 10月28日SK海力士、10月29日三星电子财报: HBM出货与封装投资的说法,是否与DISCO出货曲线同向。
- DISCO 10至12月出货额速报(2027年1月): 能否守住1,496亿日元展望,是这场展望争论的判定点。
- 汇率: 展望假设为1美元=151日元。若日元转强,支撑71.7%毛利率的一根支柱就会变弱。
相关文章: Citi维持SK海力士目标价300万韩元 — AI推理带动eSSD需求 · Western Digital财报8个事实 — 下一季指引比营收增长55%更强 · SK海力士撤回Solidigm上市:消失的150亿美元融资计划与5个事实
FAQ
DISCO 2026财年第2季度财报的重点是什么?
营收1,427.5亿日元(同比增长36.4%)、营业利润676亿日元(同比增长52.3%)、净利润461亿日元(同比增长43.5%),均创单季新高;出货额1,486.77亿日元(同比增长54%)同样创新高。营业利润比市场预期高出约20亿日元。
业绩创新高,股价为什么跌到年内新低?
公司首次公布的前三季累计展望反推出10至12月营业利润约581亿日元,比市场预期低近100亿日元。10月23日股价盘中下跌10%改写年内新低,收盘49,290日元(-3.79%),跌幅收敛。
DISCO为什么重视出货额?
设备营收在客户验收完成时确认,单季波动大。出货额是设备实际出货时点的数字,更能准确反映需求方向。DISCO把10至12月出货额展望定在1,496亿日元,高于刚创新高的第2季度。
DISCO财报对韩国半导体有什么信号?
出货增长的重心是HBM相关存储设备,间接证实韩国两家存储厂的HBM生产与后道投资没有放缓。值得在10月28日SK海力士与10月29日三星电子财报中,对照HBM相关说法。
来源
DISCO 2026财年第2季度财报(2026年10月22日发布,业绩说明会10月23日)——数字以多家日本媒体报道交叉核对。展望与市场预期比较引自日本市场报道(2026年10月23日),分析师评论引自路透社报道(2026年10月23日),收盘价为Finnhub统计(2026年10月23日东京收盘)。本文仅供信息参考,不构成投资建议。
📩 今天错过的分析,明天早上发到您的邮箱
每天10:30(KST)Daily Silicon与财报·机构报告核心解读抢先送达。订阅后可选择韩语/英语/日语新闻通讯,中文深度分析每日在网站更新。
免费订阅 →
免费 · 无垃圾邮件 · 随时退订