VLSI Korea
特斯拉 Terafab 时间表公开: 2027年测试芯片、2028年量产 - 全球最大半导体工厂的7大特点
特斯拉与SpaceX的Terafab时间表出炉:2027年5~6月SRAM测试芯片、2028年第三~四季度量产目标。逻辑、存储与封装整合、Intel 14A、自备电力等工厂7大特点与影响深度解析。


🆓 免费文章 · 任何人都可以免费阅读
核心摘要
1. Tesla 与 SpaceX 的半导体工厂 Terafab 时间表首次以具体日期提出。目标是 2027 年 5 至 6 月在奥斯汀研究厂产出首颗 SRAM 试验芯片,2028 年第三至第四季度在 Gibbons Creek 主工厂开始量产。(SpaceX 2026 年 10 月 20 日第三季度电话会议、Tesla 10 月 21 日第三季度电话会议)
2. 这不是一座普通的晶圆厂。它把设计、逻辑制造、存储制造、先进封装与测试放在同一个屋檐下,不服务外部客户,只满足 Tesla 与 SpaceX 的内部需求,是一座自用型晶圆厂,电力与用水也自行供应。
3. 工艺实体是 Intel 14A。这不是自有工艺,而是引入 Intel 技术的结构,因此成功条件的一半取决于 Intel 14A 的成熟速度。
4. 马斯克本人表示,这是“误差范围很大”且“以半导体标准来看快得疯狂的时间表”。真正的关卡不是建厂时间表,而是良率时间表。
时间表出炉:2027 年试验芯片,2028 年量产
在 2026 年 10 月 20 日 SpaceX 第三季度业绩电话会议上,埃隆·马斯克首次把 Terafab 的内部目标转化为具体的日历时间表。当 Morgan Stanley 的 Adam Jonas 提问时,马斯克回答,奥斯汀研究设施预计在 2027 年 5 至 6 月左右让首颗试验芯片运行,主工厂量产则在 2028 年第三季度,最晚第四季度,“落在可能结果的集合之内”。第二天 10 月 21 日的 Tesla 第三季度电话会议上,首席财务官 Vaibhav Taneja 证实研究厂的第一批设备订单大多已完成,马斯克则表示,光是到 2028 年初为止,设备就将投入数百亿美元,长期总额将超过 1,000 亿美元。成本将如何在 Tesla 与 SpaceX 之间分摊,目前尚未决定。
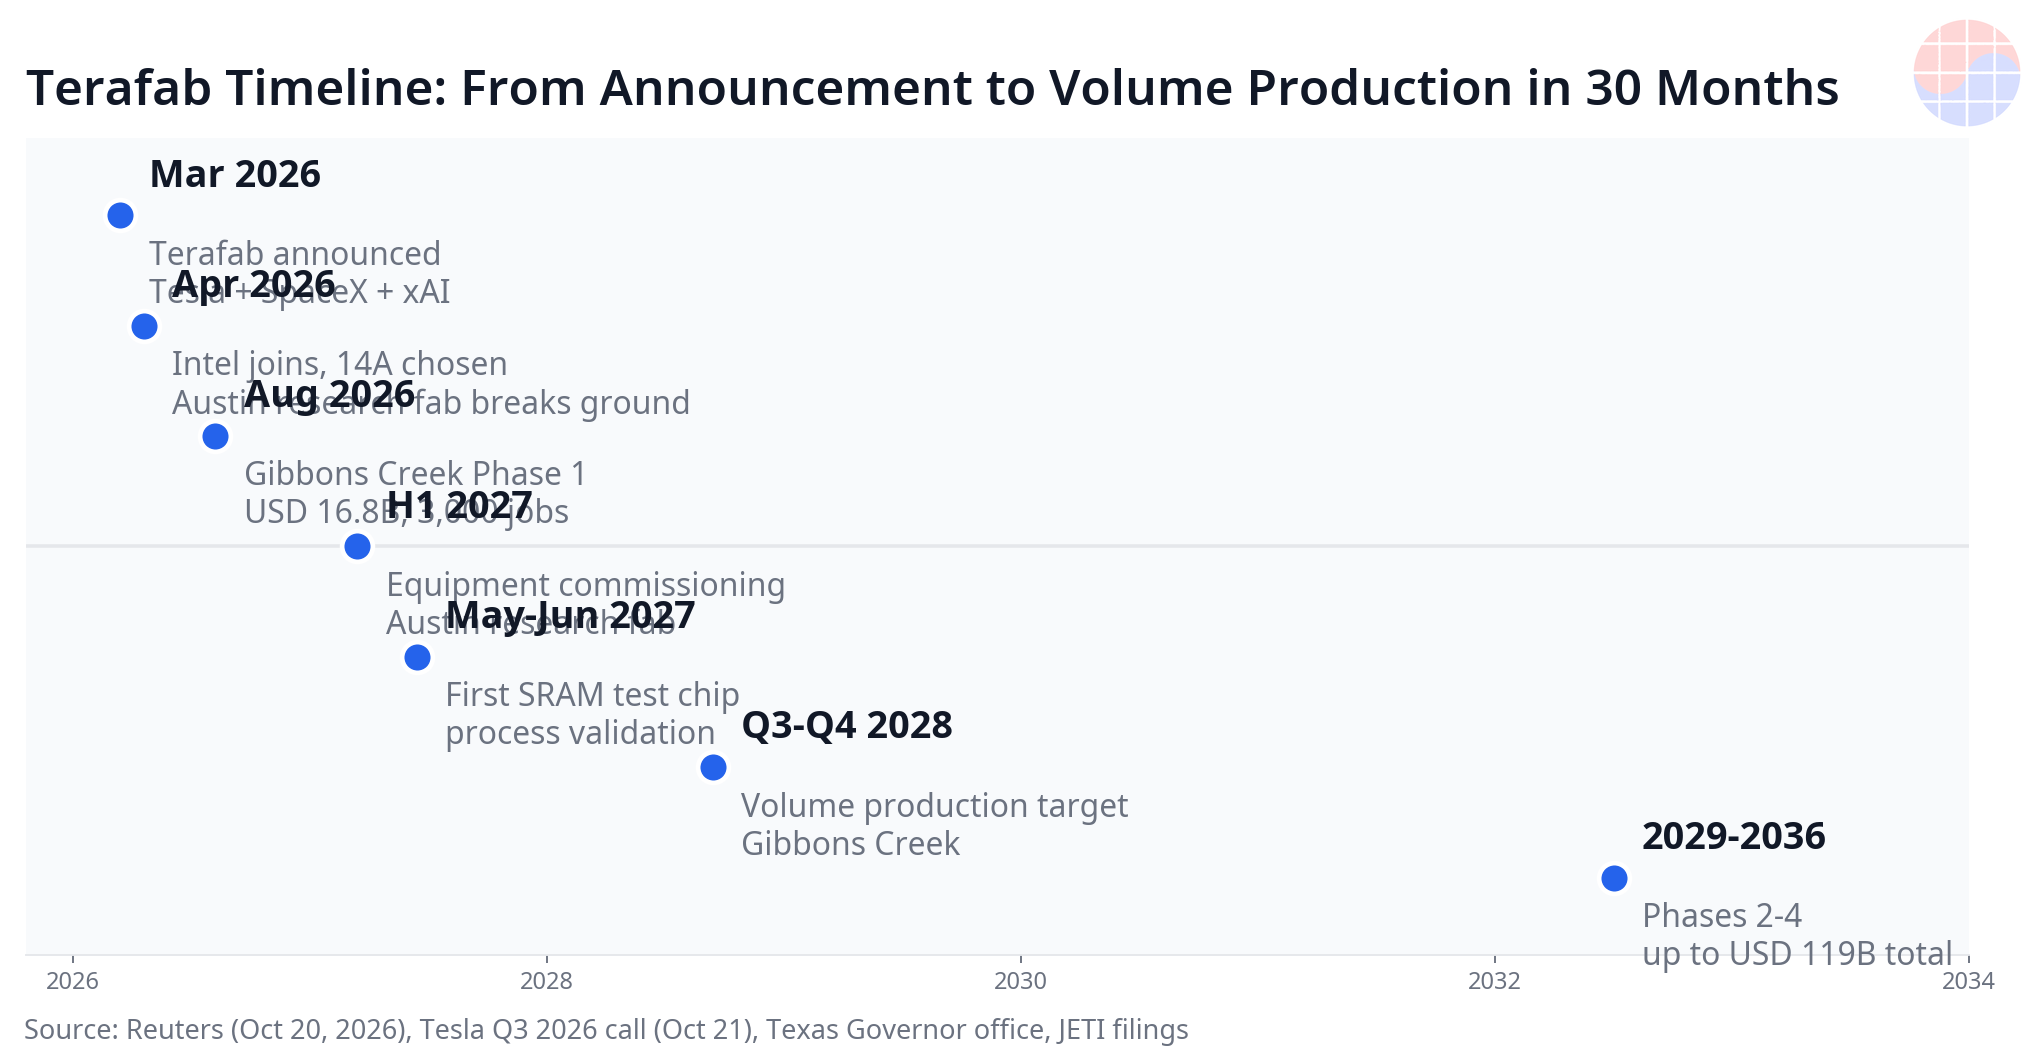
| 时间点 | 里程碑 | 地点 | 性质 |
|---|---|---|---|
| 2026 年 3 月 21 日 | Terafab 正式发布 | 奥斯汀 | Tesla、SpaceX、xAI 共同项目 |
| 2026 年 4 月 7 日 | Intel 宣布加入 | - | 设计、制造、封装合作 |
| 2026 年 4 月 | 研究厂开工 | Giga Texas 北侧园区 | 投资约 30 亿美元,月产能数千片水平 |
| 2026 年 8 月 6 日 | 主工厂用地确定,第一期 168 亿美元 | Grimes County,Gibbons Creek | 就业岗位 3,000 个,得克萨斯州政府补贴 3,000 万美元 |
| 2026 年 12 月 1 日 | 主工厂预计开始建设 | Grimes County | 依据得克萨斯州政府文件,完工目标为 2028 年底 |
| 2027 年上半年 | 研究厂设备开始试运行 | 奥斯汀 | Tesla 电话会议证实 |
| 2027 年 5 至 6 月 | 首颗 SRAM 试验芯片运行目标 | 奥斯汀 | 工艺验证用,非商用芯片 |
| 2028 年第三至第四季度 | 量产开始目标 | Gibbons Creek | 马斯克明确表示误差范围很大 |
| 2029 至 2036 年 | 第二至第四期扩建 | Grimes County | 依据 JETI 文件,累计最高 1,190 亿美元 |
对照来看,就能看出这个时间表有多激进。在美国,先进逻辑晶圆厂从开工到量产通常需要三年以上。Samsung 的 Taylor 厂与 TSMC 的 Arizona 厂,从发布到量产都花了比这更长的时间,而且那些主体都是运营晶圆厂数十年的公司。Terafab 却是计划由一家没有晶圆厂运营经验的公司,引入一项尚未完成的工艺(Intel 14A),在发布后 30 个月内实现量产。因此,这个时间表的本质不是建设时间表,而是学习时间表。决定日期的不是盖建筑的速度,而是学习工艺的速度。
为何首颗芯片是 SRAM:工艺开发的正规做法,也是诚实的信号
首颗试验芯片不是 AI 加速器,而是 SRAM,这是本项目中最诚实的一点。SRAM 是工艺开发的标准测试载具。由六个晶体管组成的位单元密集重复排列,因此能用一片晶圆就量化缺陷密度、漏电流、最低运行电压(Vmin)与位单元良率。由于 SRAM 会比逻辑标准单元更早失效,SRAM 良率本身就是该工艺的健康诊断书。
从时序角度来看,SRAM 也是最先失效的电路。位单元的读取稳定性与写入裕度对工艺波动最敏感,感测放大器的偏移会直接暴露器件的不一致。换句话说,2027 年 5 至 6 月仅仅让 SRAM 芯片“能运行”还不够。必须看三个数字。第一,每片晶圆的缺陷密度是否落在学习曲线上。第二,SRAM Vmin 分布是否收敛到目标电压以下。第三,这个结果是否不是只在一片晶圆上出现,而是在多个批次中重复出现。只有这三点都得到证实,“2028 年量产”这句话才能被当作工艺时间表来解读。反过来说,如果 SRAM 时间表推迟,后面所有日期都应视为自动顺延。SRAM 是本项目的第一个真相时刻。
研究厂的设计概念也与此相配合。Tesla 披露的研究厂核心,是把制作掩模、制造芯片、测试、再修正掩模的整个过程,在同一栋建筑内以闭环方式运行。目前行业的做法是晶圆在设计公司、晶圆厂与封装厂之间往返,每个循环都要花上数周。Terafab 研究厂则宣称要在建筑物内完成这个重复循环。Tesla 主张,这种集成型测试设施在全球任何晶圆厂都不存在。这不是量产工厂,而是一座出售学习速度的工厂,这就是研究厂的本质。
工厂特点 1:两座晶圆厂,两种任务
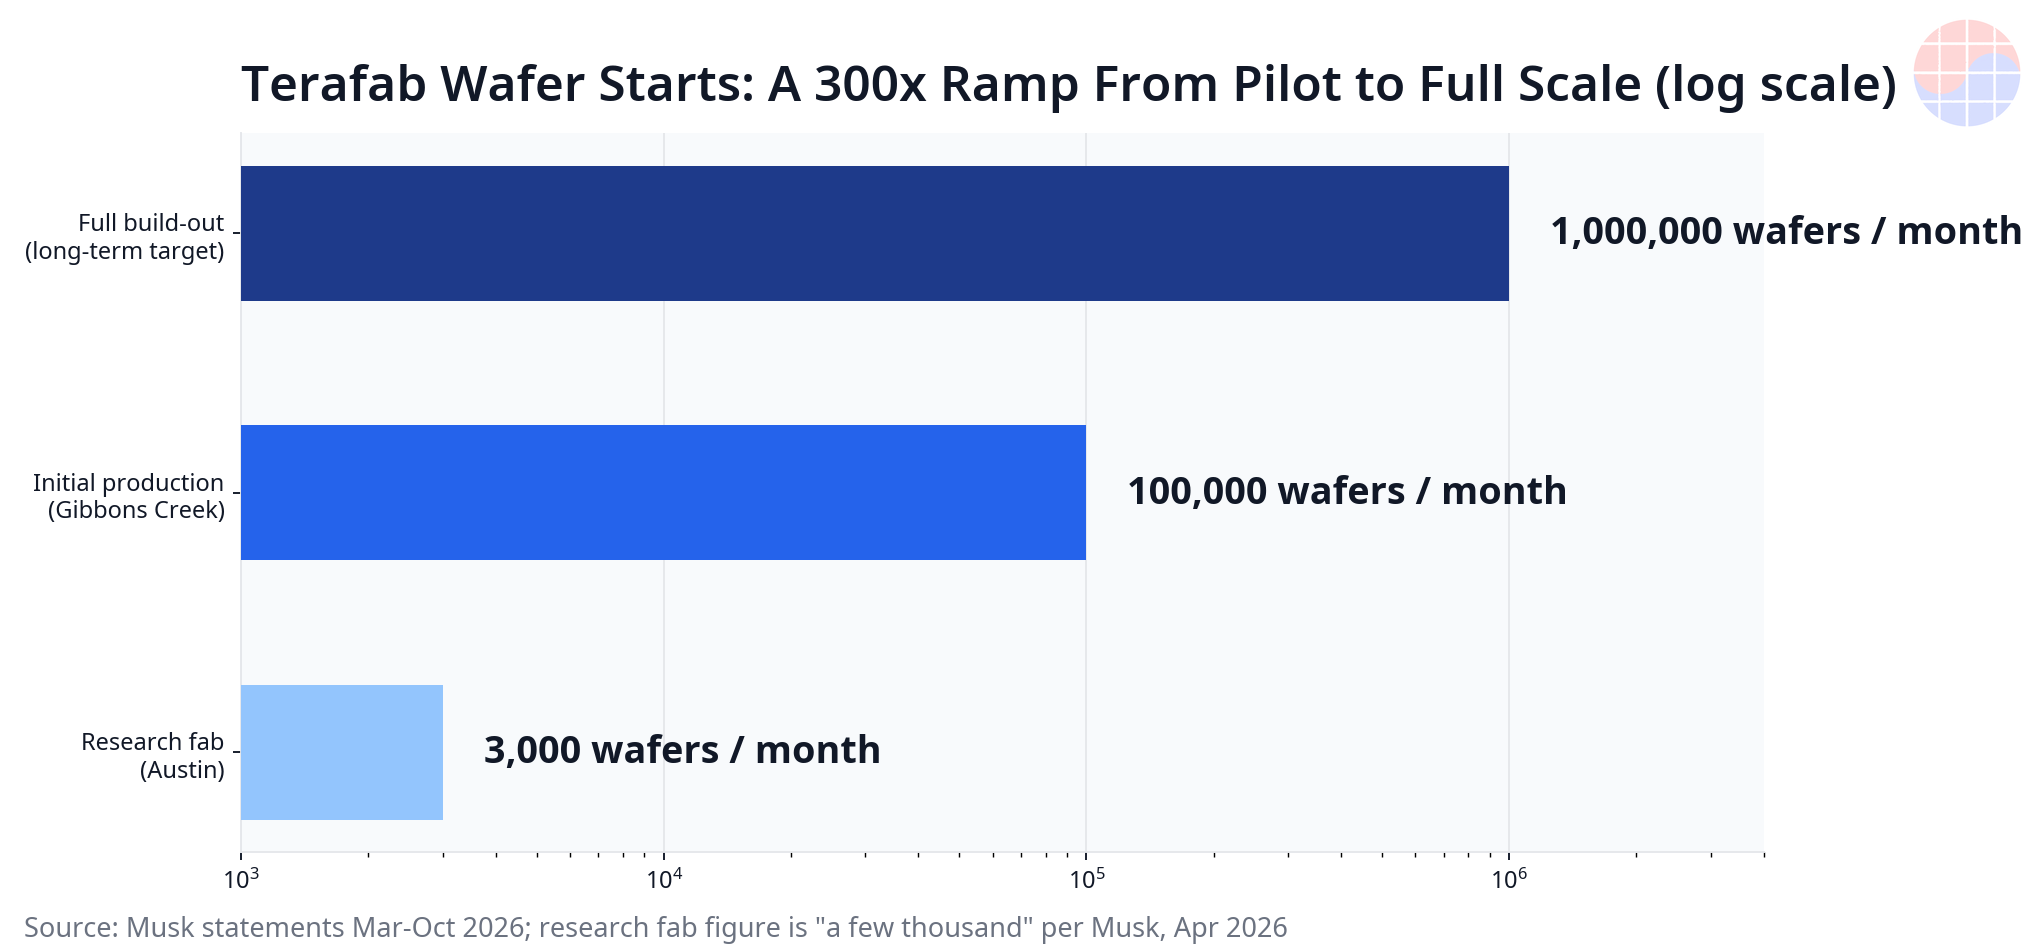
Terafab 不是一座工厂,而是角色完全不同的两座晶圆厂。奥斯汀研究厂是建在 Giga Texas 北侧园区的小型试产线,规模为每月数千片,任务是快速测试工艺配方、晶体管结构与封装变体。Grimes County 主工厂则是量产厂,建在距离 Houston 西北方约 145 公里的 Gibbons Creek 旧发电厂用地上,初期目标为每月 10 万片,长期目标为每月 100 万片。只有在研究厂验证过的项目,才会转移到主工厂。这种分离是行业常识。因为实验线的时间不能与量产线共用,量产线也无法接受实验性的配方变更。
工厂特点 2:逻辑、存储、封装在同一个屋檐下
马斯克称 Terafab 为“最具史诗性的芯片制造尝试”,原因就在于此。在一般的半导体供应链中,逻辑由 TSMC 或 Samsung 负责,存储由 SK 海力士与 Micron 负责,封装则由另一家企业负责。Terafab 则宣称要把从掩模设计、逻辑制造、存储制造、先进封装到测试的所有阶段,都放进同一个园区。用地超过 6,000 英亩,最终总建筑面积规划为 1 亿平方英尺。这是一座长度约达 4 公里、全球最大级别的单一制造设施。
不过,这种集成中最困难的一格是存储。逻辑工艺与 DRAM 工艺在设备构成、单元结构与良率学习方式上,都是完全不同的专业领域。法国市场调研机构 Yole 的 John Lawlor 指出,存储制造是一项独立的专业技术,Tesla、SpaceX 与 Intel 三家公司都不具备。虽然有报道指出 Terafab 正在招聘存储工艺工程师,但招聘公告与量产能力之间,存在数年的学习差距。连 HBM 都要自行生产的构想,是本项目中验证程度最低的部分。逻辑与封装的集成虽然激进,但仍在可想象的范围内,存储内制化则是比那再远一步的故事。
工厂特点 3:没有客户的晶圆厂,需求即主人的晶圆厂
Terafab 不是晶圆代工厂。它不把产能卖给外部客户。全部产量都将进入 Tesla 的车辆与 Cybercab、Optimus 机器人、SpaceX 的 Starlink 卫星与太空数据中心,以及 xAI 的计算需求,是一座自用型晶圆厂。马斯克的逻辑很简单。即使把全球所有晶圆厂的产量加总,也只有其公司所需数量约 2% 的水平。因此才会有“要么建 Terafab,要么没有芯片”这句话。
📩 在持续关注这个主题吗?
财报·报告·HBM供需的后续分析,每天10:30(KST)发到您的邮箱。 免费订阅 →
长期目标的 1 太瓦(TW)计算能力,也必须在这个背景下解读。意思是把每年生产的芯片计算能力加总,达到 1 TW 级别,但把数字拆开来看,重量就显现出来了。按行业媒体换算,这相当于约 2,240 万颗 NVIDIA Rubin Ultra 级别 GPU 与约 1,580 万颗 HBM 所需的晶圆量,而且有计算指出,以目前方式的晶圆厂来做,需要远超过 100 座的规模。换句话说,1 TW 不是 2028 年的生产计划,而是即使第四期扩建全部完成、每月 100 万片体制建立之后,仍然遥远的指向点。不能把这个数字当作近期产能来解读。
工厂特点 4:工艺是 Intel 14A,运营主体争论仍在进行
Terafab 的工艺实体不是自行开发,而是 Intel 14A(1.4 纳米级别)。马斯克在 2026 年 4 月 Tesla 电话会议上亲自证实将使用 14A,同时表示“虽然还不是完全成熟的工艺,但等 Terafab 扩大规模时,应该已经足够成熟”。对 Intel 而言,这等于确保了 14A 存续条件中所谓的“有意义的外部客户”,对 Terafab 而言,则等于本项目的技术时钟被绑在 Intel 的时钟上。如果 14A 的风险量产与量产时间表推迟,Terafab 的 2028 年目标也会一起推迟。再加上 Intel 的 Foveros 3D 堆叠与 EMIB 等封装技术将结合进来,依赖关系不只在工艺一格,而是横跨整个制造堆栈。
围绕运营主体的拉锯也尚未结束。10 月初,马斯克承认曾与 TSMC 协商,但随即划清界线表示“工厂由我们建造、由我们运营,TSMC 若有意愿,最多只能租赁一部分用地”。另一方面,TSMC 董事长魏哲家在 10 月 15 日业绩电话会议上表示,若要合作,工厂必须由 TSMC 运营的原则。这两句话无法并存。目前确定的制造伙伴只有 Intel,TSMC 应被精确理解为仅保留租赁的可能性。
工厂特点 5:不连接电网的晶圆厂
Terafab 主工厂的设计是不向电网购电。根据与 Grimes County 的税收协议文件,园区将以自有天然气发电厂与大型电池储能装置供应电力,并明确表示不使用电网电力。用水也不使用地下水,而是使用 Gibbons Creek 水库,并配备封闭式回收系统与自有废水处理设施。选择旧燃煤发电厂用地的原因就在于此。把发电厂曾使用的水库与用地,直接转化为半导体园区的公用设施。
这个选择正面绕过了美国晶圆厂建设的最大瓶颈,也就是电力保障与许可审查。取而代之的是,它承担了燃气涡轮机采购与发电许可这一新的瓶颈。无论如何,Terafab 的时间表里,藏着与半导体设备一样重要的发电设备交期。
工厂特点 6:地面用芯片与太空用芯片在同一个屋檐下
生产品类分为两条路线。一条是车辆与机器人用的地面推理芯片,以 Tesla 的 AI5 与 AI6 系列为中心。AI5 目前正在 Samsung Taylor 厂以 2 纳米制造,Terafab 则被设计为其后续世代的内制化据点。另一条是轨道数据中心用芯片。在太空环境中,辐射与散热条件与地面完全不同,芯片设计本身必须改变。SpaceX 在 2026 年 6 月公开的 AI 卫星设计,就是这项需求的实体。地面推理与太空计算这两个需求条件近乎相反的产品群,要在同一个园区制造,这也是现有晶圆厂所没有的构成。
工厂特点 7:供应链从白纸开始编织,韩国企业是第一页
从白纸打造晶圆厂,供应链也必须从白纸开始编织。这个动态在 2026 年 10 月 13 至 15 日于旧金山举行的 SEMICON West 被捕捉到。Tesla 与 SpaceX 的实务人员亲自走访约 10 家韩国企业的展位,其中过半数已签署保密协议。由于目前证实的进展程度因企业而异,必须分阶段解读。
| 企业 | 讨论品类 | 已证实阶段 |
|---|---|---|
| HPSP | 高压氢退火设备 | 达成研究线 1 台供应协议,唯一的确定设备案 |
| 韩美半导体 | TC 键合机等封装设备 | 供应讨论与接单报道阶段 |
| Komico(Miko 集团) | 清洗服务 | 与 Tesla、SpaceX 签署三方保密协议 |
| Unisem | 洗涤器等环保设备 | 保密协议 |
| 东进世美肯 | 稀释剂、磷酸等工艺材料 | 结合得克萨斯州本地工厂的讨论已进行 2 至 3 个月 |
| ISC | 测试插座 | 样品与设计信息交换 |
| ENF Technology、Asflow、BMT、GnG Intech | 工艺材料、管线与阀门、废水回收 | 初期接触与产品审查 |
目前确定的合同只有 HPSP 的 1 件,而且那也不是量产厂,而是研究线用。其余都还在合同前阶段。不过,接触范围横跨设备、材料、管线零件到废水回收,几乎涵盖晶圆厂的全部领域,这一点很重要。这是 Terafab 把韩国供应链视为主要供应链候选、而非辅助线的信号。设备正式合同是否会从研究线扩大到量产线规模,将成为衡量本项目执行阶段最快速的指标。
瓶颈是设备:EUV 问题没有得到回答
10 月 20 日电话会议上最有意义的沉默,出现在 EUV 问题上。当分析师询问是否已订购 ASML 极紫外光刻设备时,马斯克没有直接回答,只以感谢 ASML 与合作伙伴提前交期来代替。ASML 曾表示订单已排到 2028 年,KLA 则表示部分产品的交期已从通常的 12 个月拉长到 18 至 24 个月。马斯克发言后,ASML 与 Applied Materials 的股价在盘后上涨约 3%,显示市场如何解读这个瓶颈。新晶圆厂客户的出现,对设备企业而言是订单扩大,但对包括 Samsung Taylor 与 TSMC Arizona 在内的所有美国晶圆厂而言,则是设备排队竞争的加剧。Terafab 的交期越提前,就有某人的交期被往后推。
对韩国的影响:订单不会立即移动,竞争从得克萨斯开始
先整理短期影响,Samsung 的 Tesla 量维持不变。AI5 与 AI6 在 Samsung Taylor 2 纳米生产的合同仍然有效,在 Terafab 量产目标的 2028 年下半年之前,Tesla 要用的先进芯片全部来自现有供应链。Terafab 并不是会立即拿走 Samsung 订单的结构。
中期竞争来自三个层面。第一,是在得克萨斯同一个区域的人力竞争。Terafab 用地距离 Samsung Taylor 不远,而熟练工艺工程师的人才库有限。Samsung 从总部派遣良率工程师到 Taylor 的报道,与 Terafab 招聘存储工程师的消息,指向的是同一个人手市场。第二,是设备保障竞争。第三,在最远的层面,是需求内制化。如果 Terafab 在 2029 年之后真的开始产出量,Tesla 这个大型客户的增量需求将从晶圆代工市场消失。反过来说,如果 Terafab 在存储内制化上失败,HBM 与 DRAM 需求反而会留在 SK 海力士与 Samsung。对韩国企业而言,最糟的情境不是 Terafab 成功,而是 Terafab 吸走设备与人力,却在量产上失败,只抬高了整个得克萨斯晶圆厂生态的成本。
接下来要确认的日期
- 2026 年 12 月:Grimes County 主工厂是否按文件上的 12 月 1 日时间表开工
- 2027 年上半年:奥斯汀研究厂设备进驻与试运行是否开始,可在 Tesla 季度电话会议中反复确认
- 2027 年 5 至 6 月:SRAM 试验芯片运行发布的同时,是否会公布与良率相关的量化数字。没有数字的成功宣告只有一半的信号价值
- 2027 年期间:Intel 14A 风险量产时间表是否维持。Terafab 的时钟与这个时钟绑在一起
- 2027 至 2028 年:韩国供应商的研究线合同是否扩大为量产线规模的正式合同,EUV 订单是否得到官方证实
- 2028 年第三季度:量产宣告的形式。少量出货与高良率量产是不同的句子
结论:Terafab 不是工厂建设新闻,而是学习速度实验
如果把 Terafab 看作建筑,只会剩下全球最大面积与 1,190 亿美元这个数字。如果从工艺来看,图像就不同了。本项目的成败取决于三条学习曲线能否在 2028 年这个日期内收敛。也就是 Intel 14A 工艺的成熟曲线、没有晶圆厂运营经验团队的良率学习曲线,以及把逻辑与存储放进同一个屋檐下的集成曲线。三者中只要有一条迟到,量产日期就会移动。
因此,解读方式也必须不同。开工照片与投资金额不是进展。进展只能从 2027 年 SRAM 良率数字、设备正式合同的规模,以及 14A 时间表中确认。马斯克的公司在电动汽车与火箭上展现的,是最终完成了一部分看似不可能的时间表的历史,同时也是那些时间表推迟数年的历史。Terafab 的 2028 年,正是这两段历史正面碰撞的日期。第一次判定将在 2027 年 5 至 6 月,于奥斯汀出炉。
常见问题
Terafab 何时制造芯片
按内部目标,2027 年 5 至 6 月在奥斯汀研究厂产出首颗 SRAM 试验芯片,2028 年第三至第四季度在 Grimes County 主工厂开始量产。这是马斯克本人明确表示误差范围很大的目标时间表。(2026 年 10 月 20 至 21 日业绩电话会议)
Terafab 制造什么芯片
目标是 Tesla 车辆与 Optimus 机器人用的 AI 推理芯片(AI5、AI6 系列的后续产品),以及 SpaceX 轨道数据中心用芯片。其结构设计为在同一个园区执行逻辑、存储、先进封装与测试。
Terafab 工艺是几纳米
已决定使用 Intel 14A(1.4 纳米级别)。这是 Intel 在设计、制造、封装方面合作的结构,而 14A 本身尚未达到量产成熟阶段,因此存在时间表联动风险。
Terafab 投资规模是多少
第一期 168 亿美元已确定发布,依据得克萨斯州政府文件,第四期累计最高为 1,190 亿美元。马斯克表示,光是到 2028 年初为止,设备就将投入数百亿美元,长期总额超过 1,000 亿美元。(2026 年 10 月 21 日 Tesla 电话会议)
对 Samsung 与 SK 海力士的影响是什么
短期内,Samsung 的 Tesla AI5、AI6 量将维持。中期来看,得克萨斯的工程师人力竞争与半导体设备保障竞争将加剧。约 10 家韩国设备与材料企业已与 Terafab 签署保密协议或正在讨论供应,HPSP 已达成研究线设备供应协议。
📩 今天错过的分析,明天早上发到您的邮箱
每天10:30(KST)Daily Silicon与财报·机构报告核心解读抢先送达。订阅后可选择韩语/英语/日语新闻通讯,中文深度分析每日在网站更新。
免费订阅 →
免费 · 无垃圾邮件 · 随时退订