 VLSI Korea
YMTC产量已非常庞大:月产50万片目标,NAND出货全球第三
YMTC的NAND产量急增。2026年第二季度出货市占率16.5%居全球第三,2027年晶圆产量将增加48万6千片,是三星与SK海力士增量的6.5倍。本文用数字整理月产50万片目标的意义。


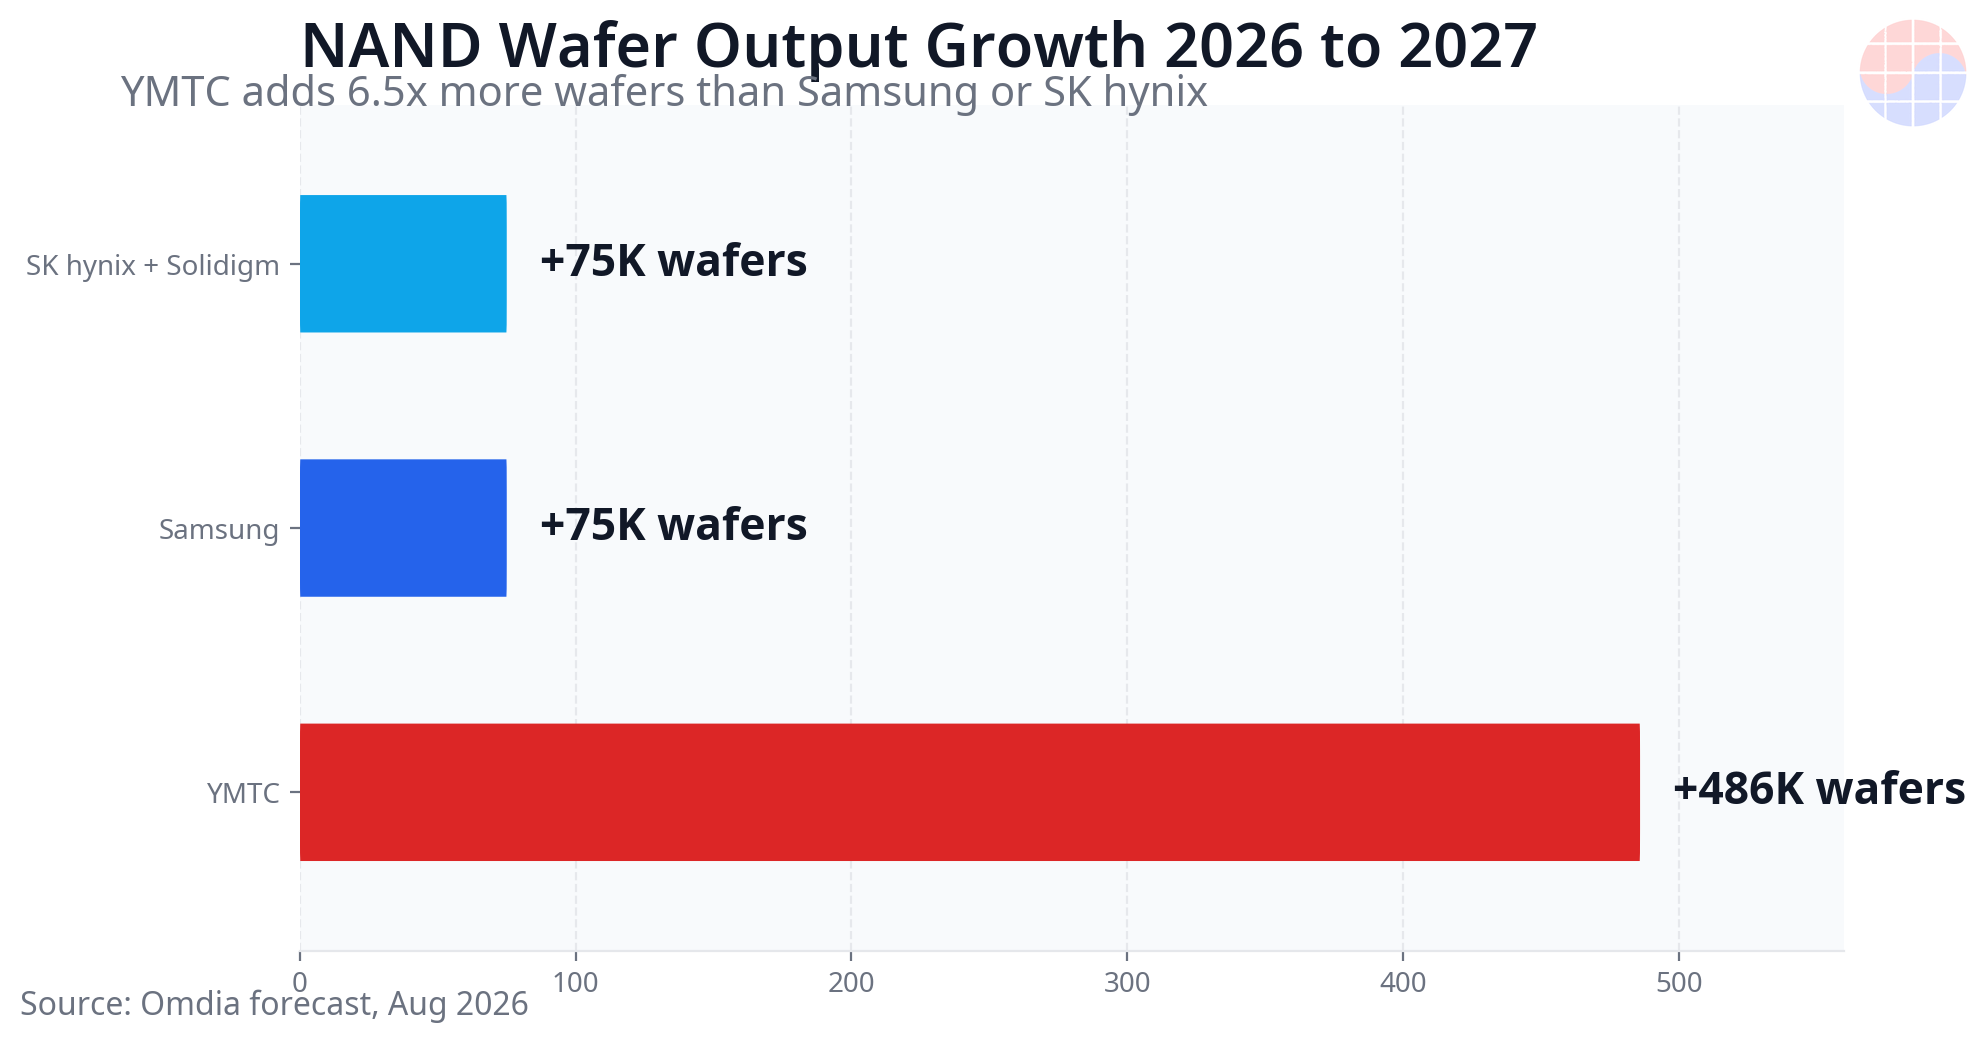
YMTC的NAND产量已经大到三星与SK海力士无法再将其视为配角。Counterpoint Research于2026年10月22日公布的数据显示,YMTC在2026年第二季度的全球NAND出货份额为16.5%,排名全球第三。Omdia预测YMTC的年度晶圆产量将从2026年的201万片增至2027年的249.6万片,增加48.6万片。三星与SK海力士在同一时期各自仅增加7.5万片。YMTC单独增加的晶圆数量,是任一韩国对手的6.5倍。
目标还要更大。YMTC已设定长期NAND出货份额目标为20%,并正推动包含DRAM在内的总晶圆产能朝向每月约50万片迈进。这将超过三星估计的NAND产能每月39万片至45万片。仅就实体晶圆量而言,全球最大的NAND生产商可能易主。
关键数字
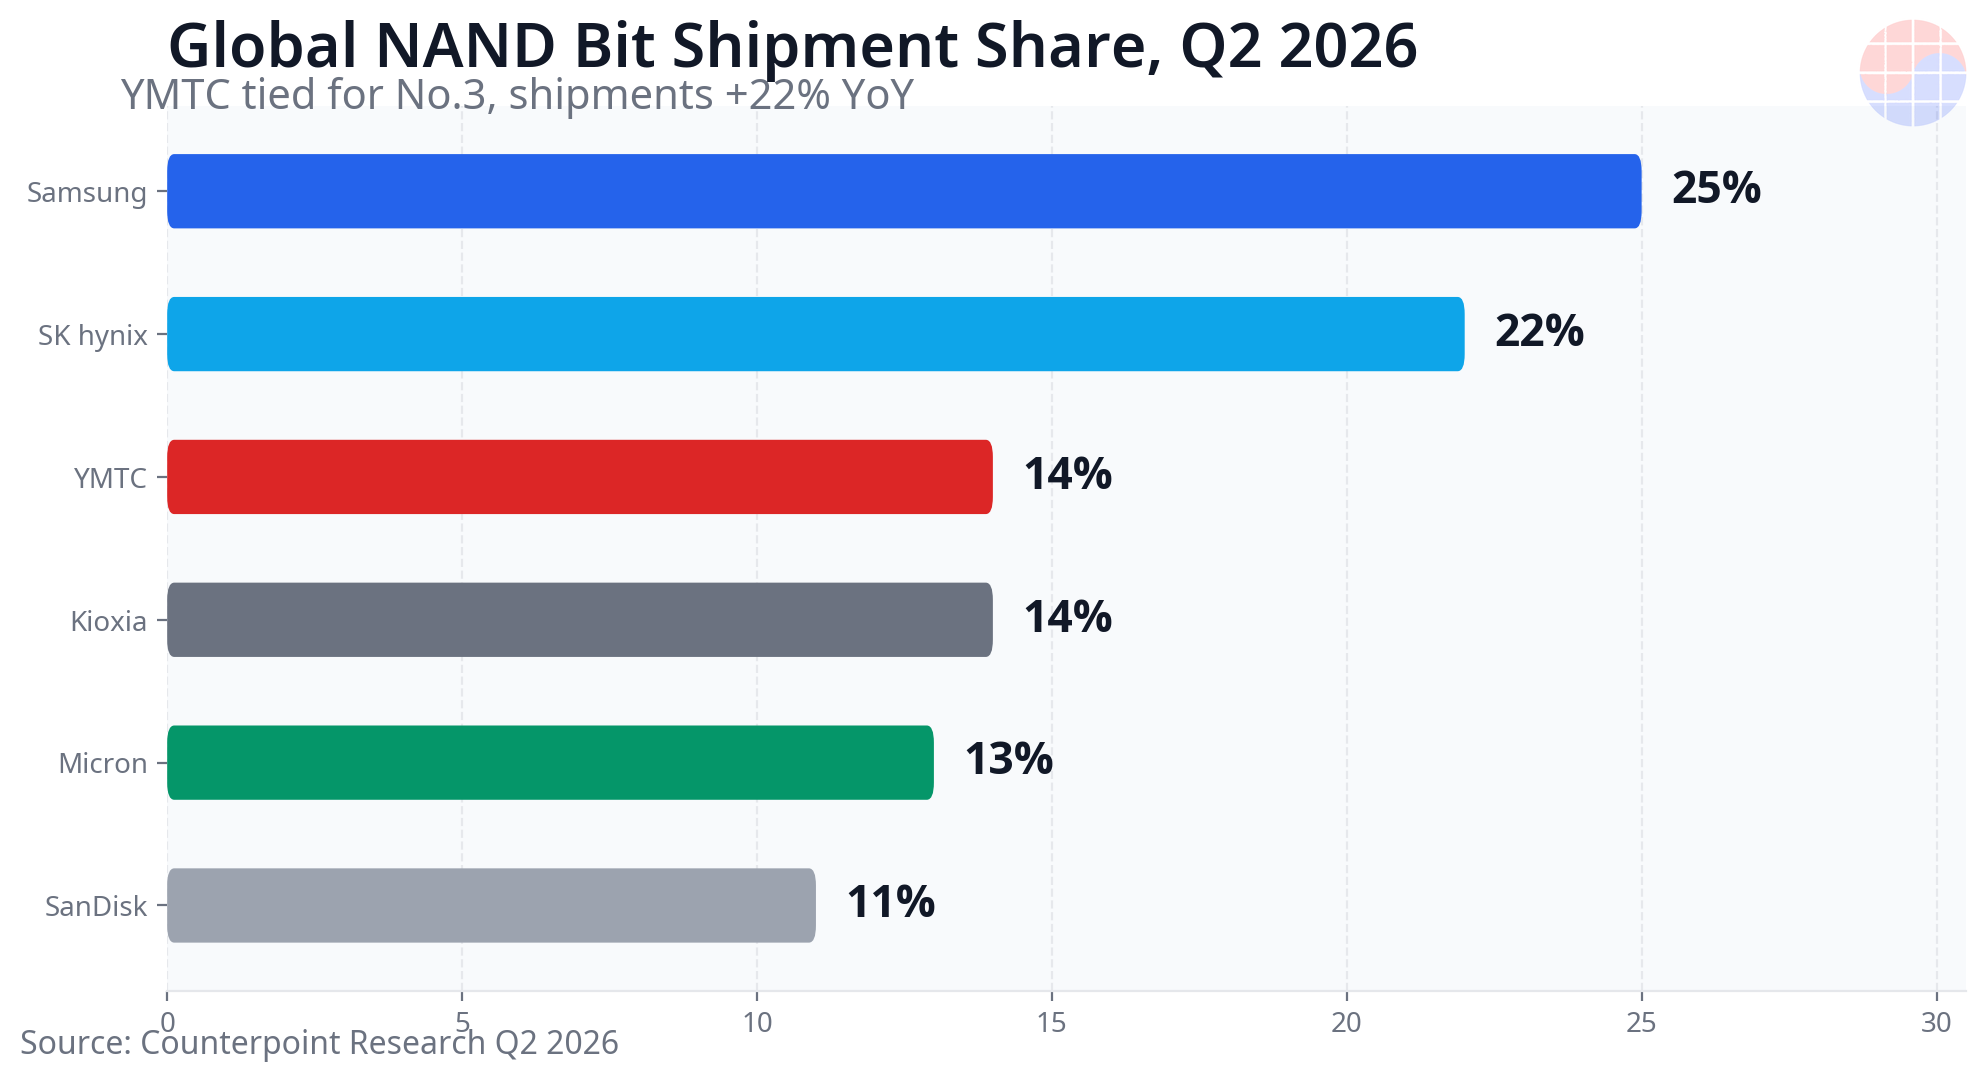
- 出货份额:2026年第二季度为16.5%,全球第三(Counterpoint,2026年10月22日)。以比特出货量计,份额为14%,与第三名并列,仅次于三星的25%与SK海力士的22%,比特出货量同比增长22%。
- 产量增长:2027年增加48.6万片,增长24.2%(Omdia),相比之下三星增加7.5万片,包含Solidigm的SK海力士亦增加7.5万片。
- 武汉三厂:产量从2026年的9万片跳增至2027年的57.5万片,增长超过六倍。总增量大多来自这一座工厂。
- 中国份额:YMTC在中国以38.5%领先,领先于三星的33.5%与SK海力士的17%。一年前YMTC在中国的份额为28%。
- 产能路径:目前每月约20万片,加入三厂后约30万片,加入四厂与五厂后约40万片,最终目标包含DRAM在内接近每月50万片。
- 研发:2023年至2025年投入142亿元人民币,研发人员4,796人,占全体员工超过30%,已注册发明专利5,611件。
1. 生产:增长率才是重点
核心事实不是绝对规模,而是增长速度。三星与SK海力士正将产能重新配置至DRAM与HBM。三星平泽P5的NAND产量仅在2027年至2030年间逐步提升,SK海力士清州M17的第一座洁净室预定于2028年12月启用。对两家韩国厂商而言,有意义的NAND产量增长实际上是2028年之后的故事。
YMTC正朝相反方向前进。武汉一厂每月约10万片,二厂每月约6万片,两者皆接近满载运行。三厂将于今年年底开始初步运营,并于明年进入全面量产,阶梯式变化正源自于此。
| 公司 | 2026年预测 | 2027年预测 | 增量 |
|---|---|---|---|
| YMTC | 201万片 | 249.6万片 | +48.6万片(+24.2%) |
| 三星 | 477万片 | 484.5万片 | +7.5万片 |
| SK海力士(含Solidigm) | 279万片 | 286.5万片 | +7.5万片 |
来源:2026年8月报道的Omdia预测。简单来说,2027年进入市场的大多数新增NAND晶圆将来自武汉。
2. 份额:全球第三,在中国已是第一
份额数字取决于衡量标准。Counterpoint以出货量为基础的数据,源自YMTC在上海科创板的上市申请文件,并于10月22日公布,为16.5%。其存储器追踪的比特出货量数据为14%,与铠侠并列第三。两者指向同一方向:YMTC在出货量上已超越铠侠与美光,仅剩三星与SK海力士在其之前。
在中国境内,排名已经翻转。YMTC掌握中国NAND市场的38.5%,领先三星的33.5%与SK海力士的17%。这一转变促使三星将其西安厂从约200层升级至286层V9,据报道计划在2026年底前达到5,000片、2027年底前达到40,000片,也促使SK海力士升级其大连厂。
3. 产能蓝图:每月50万片意味着什么
YMTC目前在武汉两座工厂的产能估计约为每月20万片。三厂将其提升至约30万片,再增加两座工厂后约40万片,而包含DRAM在内的公司整体目标约为每月50万片。
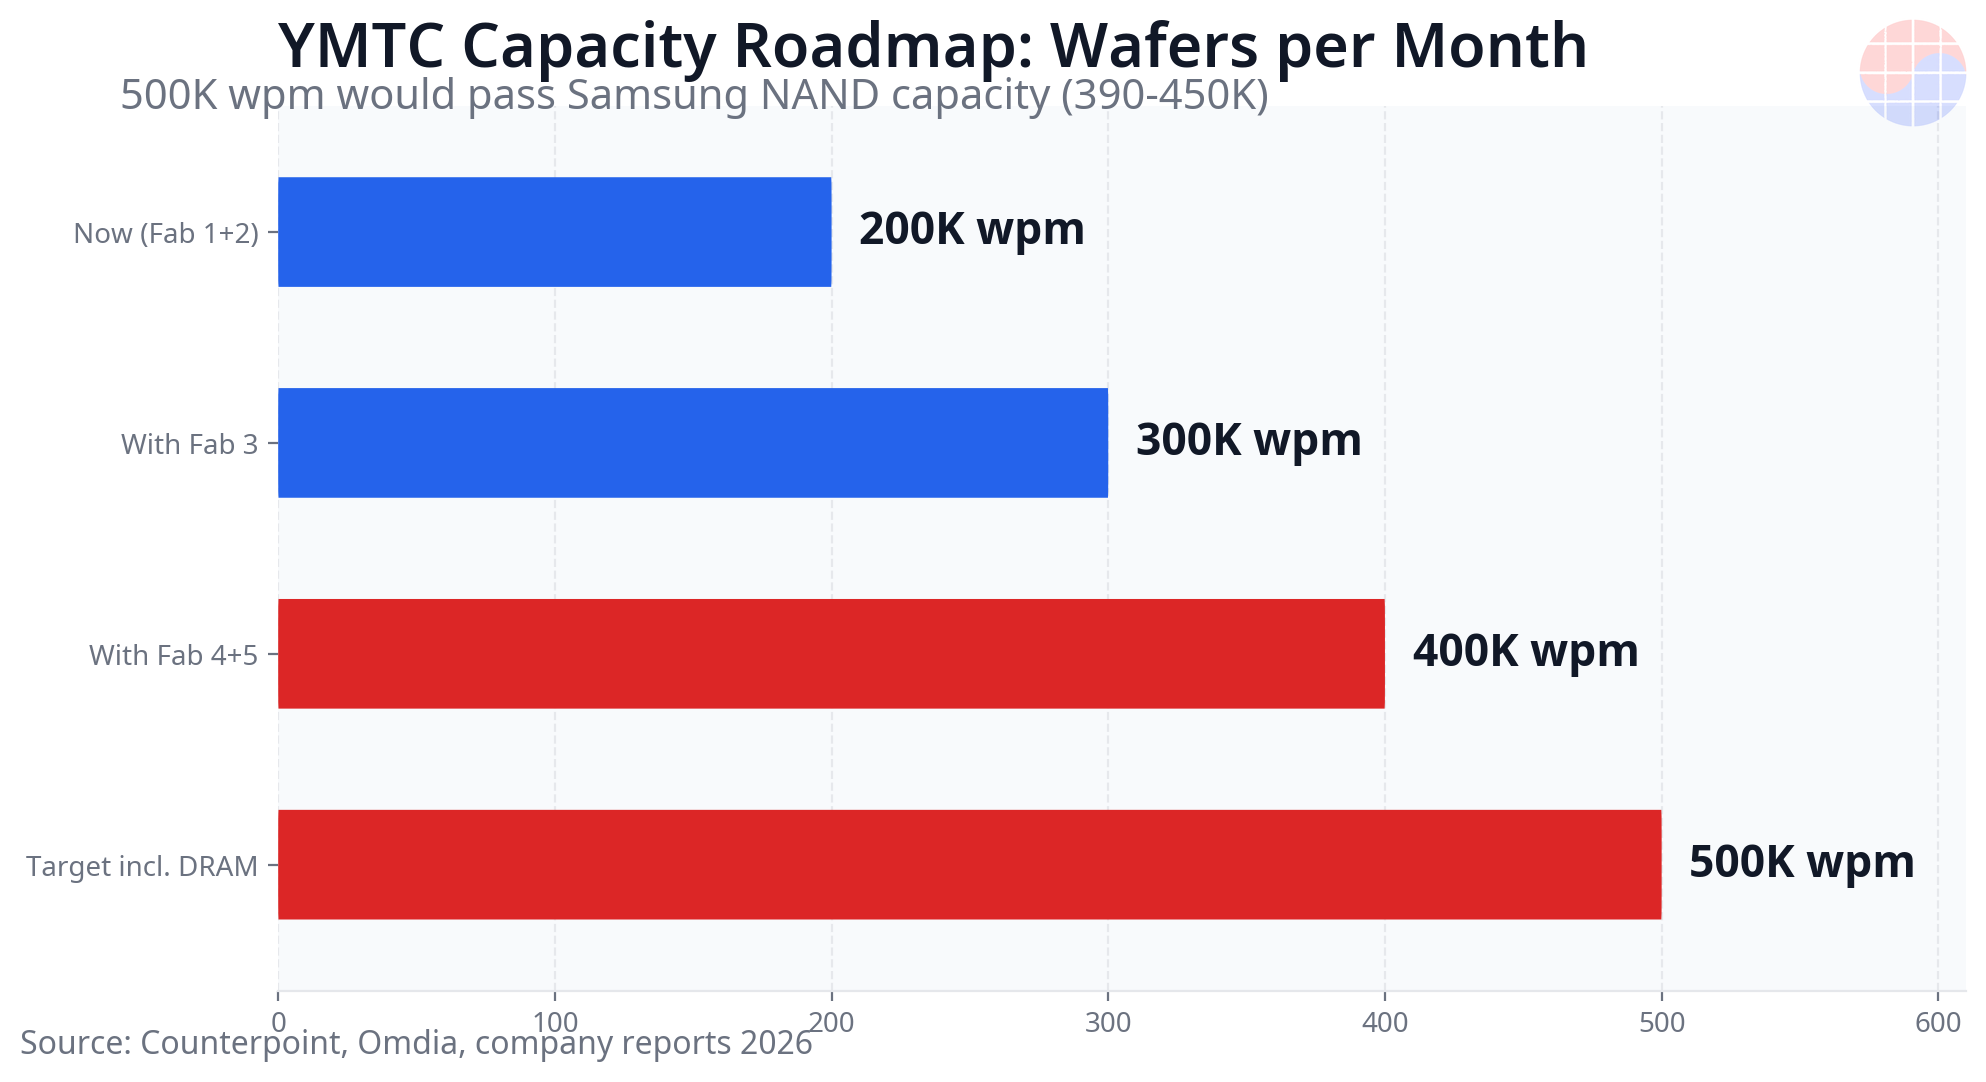
比较之下便能理解此目标为何重要。三星的NAND产能估计为每月39万片至45万片。达到目标将使YMTC成为以晶圆投片量计最大的NAND生产商。然而,晶圆投片量并不等于比特产出。层数、良率与产品组合决定比特成本,产量领先并非营收领先,这正是后续章节的主题。
4. 如何做到:Xtacking与国产设备
基础是YMTC的键合架构Xtacking。存储单元阵列与外围电路在分开的晶圆上制造,然后再键合在一起。每一侧皆可使用最适合的工艺,并可在不使用极紫外光刻的情况下,于成熟的深紫外光设备上持续提高层数。在出口管制阻断EUV获取的情况下,这种结构同时也是一种生存策略。
YMTC正以Xtacking 4.0量产267层3D NAND,并已出货由两个芯片层键合而成的294层产品。300层以上的世代预计于明年推出。三星自身的行为凸显了这项技术的分量:2025年2月,三星获得YMTC的Xtacking相关专利授权。行业统计亦显示,YMTC的混合键合核心专利达119件,领先三星的83件与SK海力士的11件。
国产设备是另一台引擎。武汉三厂据报道是第一座国产设备占设备总量超过50%的大型中国存储器工厂,中国厂商在刻蚀、沉积、清洗与量测领域快速提升份额。光刻仍是薄弱环节,但其他每一个步骤的本地化,皆有助于YMTC在制裁下以速度持续建厂。
5. 产量第三,营收第五:尚未跨越的高墙
YMTC的弱点在其自身数字中清晰可见。其比特出货量排名第三,但营收仅排名第五,落后于铠侠与美光。原因在于产品组合。其产量仍偏重消费类产品,而盈利所在是企业级SSD,该类产品在2026年第二季度占全部NAND比特的48%,并预计在年底前超过50%。
📩 在持续关注这个主题吗?
财报·报告·HBM供需的后续分析,每天10:30(KST)发到您的邮箱。 免费订阅 →
价格是一把双刃剑。YMTC产品据评估比韩国与日本对手便宜10%至20%。这能买到份额,但要将产量转化为营收与盈利,需要企业级SSD认证与数据中心客户。Counterpoint认为15%的份额是NAND厂商能自行负担未来资本支出的最低门槛。YMTC已达到这条线。下一个考验是产品组合,而非产量。
6. NAND之后是DRAM
YMTC正将其键合技术延伸至DRAM。自2025年10月以来,其一直在二厂以每月约5,000片的规模开发与测试16Gb LPDDR5,速度为7500MT/s,且迄今未使用高介电金属栅极。后续产品采用垂直通道晶体管与4F2单元结构,目标为9600MT/s LPDDR5,计划在三厂量产。
Counterpoint研究副总裁Neil Shah主张,3D DRAM最终是行业必须走向的方向,而拥有成熟堆叠晶圆键合技术的YMTC,在此转型中处于有利位置。然而,DRAM的认证门槛高于NAND,良率与客户认证将决定这是否能成为一门生意。目前这仍是试产阶段,而非已确认的量产时间表。
7. 对韩国厂商意味着什么
第一,NAND价格。TrendForce预期,随着新产能落地,NAND供给将趋于宽松,价格下行压力将从2027年下半年起增强,而YMTC正位于这批新产能的中心。若中国产量到来时消费需求疲弱,价格下跌可能加速。
第二,中国工厂策略。两家韩国厂商正以西安与大连的制程节点升级,来回应在中国的份额流失。请参阅先前对三星与SK海力士中国NAND工厂升级的分析,以及六家公司比较的Memory Giants Compared。
第三,转向HBM的机会成本。韩国NAND停滞是一种选择:有限的资本投向HBM与DRAM,YMTC填补了留下的空间。技术领先能抵消产量落后多久,如今已是NAND领域的开放问题。
8. 风险:制裁仍是最大变量
YMTC自2022年12月起列入美国商务部实体清单。先进设备采购受阻,海外客户认证受限,这也是其大量产量在中国境内被吸收的原因。正在讨论的额外美国立法,甚至将Xtacking蓝图所依赖的深紫外光刻、刻蚀与沉积设备列为目标,因此其结果可能决定该蓝图的速度。
其他风险依然存在:国产设备良率、300层以上转换的比特成本、企业级SSD认证速度,以及上市所带来的财务披露是否能支撑迄今所述的增长故事。产能扩张本身是已确认的事实。其是否能转化为盈利,尚未得到证明。
常见问题
Q. YMTC的NAND份额究竟是多少?
A. 取决于计算基础。以出货量计,Counterpoint在2026年10月22日公布的数据中,将YMTC在2026年第二季度定为16.5%。以比特出货量计为14%,与第三名并列,仅次于三星的25%与SK海力士的22%。YMTC的长期目标为20%。
Q. YMTC的产量将增长多少?
A. Omdia预测年度晶圆产量将从2026年的201万片增至2027年的249.6万片,增加48.6万片或24.2%。武汉三厂产量从9万片增至57.5万片,增长超过六倍,占增量大多数。
Q. YMTC会比三星生产更多NAND吗?
A. 以晶圆产能目标来看,有可能。YMTC包含DRAM在内的目标约为每月50万片,高于三星估计的NAND产能39万片至45万片。比特产出与营收仍取决于层数、良率与产品组合,而YMTC的营收仍排名第五。
Q. YMTC如何在美国制裁下扩张?
A. 两个因素最为关键。Xtacking结构可在不使用EUV的情况下,于现有设备上提高层数,而国产设备如今在三厂已占设备总量超过50%。光刻仍是一项限制。
Q. YMTC有生产DRAM吗?
A. 目前处于开发与试产阶段。其正在二厂以每月约5,000片测试16Gb LPDDR5,速度为7500MT/s,并计划在三厂推出9600MT/s的下一代产品。认证与量产时间表尚未确认。
来源:Counterpoint Research存储器追踪与2026年10月22日上市相关分析、2026年8月报道的Omdia NAND晶圆产量预测、Reuters关于三星西安厂升级的报道。产能数字为机构估计与报道,并非公司披露,计算基础(出货量、比特、晶圆)已在文中注明。截至2026年10月23日。
📩 今天错过的分析,明天早上发到您的邮箱
每天10:30(KST)Daily Silicon与财报·机构报告核心解读抢先送达。订阅后可选择韩语/英语/日语新闻通讯,中文深度分析每日在网站更新。
免费订阅 →
免费 · 无垃圾邮件 · 随时退订


