VLSI Korea
サムスンのシリコンフォトニクス買収戦略 — 光I/Oレイヤーを定義するのは誰か
サムスン幹部がシリコンフォトニクス企業の買収を検討中であることを明らかにした。来年から光チップ製造を開始し、TSMCのCOUPEに対抗する構想だ。AIチップの次のボトルネックは演算ではなくチップ間接続 — 光I/Oレイヤーの所有権をめぐる買収戦が始まった。


🆓 無料記事 · どなたでも無料でお読みいただけます
30秒サマリー
- サムスンの幹部がシリコンフォトニクス企業の買収を検討中であることを明らかにした(2026年10月、MTN報道)。来年から300mmウェハーで光チップ(photonic IC)の製造を開始し、ファウンドリプロセス・メモリ・先端パッケージを組み合わせてTSMCのCOUPEに対抗する構想だ。Source
- AIチップの次のボトルネックは演算ではなく、チップ間接続(I/O)である。光I/Oレイヤーを誰が定義するかが、今後10年のAIチップのマージンを決める。
- TSMCはCOUPEプラットフォームですでにアーキテクチャを定義している。NVIDIAのQuantum-X/Spectrum-Xフォトニック スイッチも、BroadcomのTomahawk 6スイッチも、すべてCOUPE上で動作する。
- CPO市場は2024年の4,600万ドルから2030年には81億ドルへ成長すると推定される(年平均137%)。2036年には200億ドルを超える見通しだ。
- M&A市場はすでに過熱している。MarvellはCelestial AIを最大55億ドルで、CredoはDustPhotonicsを7億5,000万ドルで買収した。
- 核心の読み筋:TSMCはアーキテクチャを定義し、サムスンはM&Aで時間を買おうとしている。2029年のサムスンのターンキーCPOの価値はシェアではなく「デュアルソースのオプション」にある。
背景:なぜ今「光」なのか
データセンター内部で銅配線が耐えられる限界が、2026年に現実となった。GPU 1台が必要とする帯域幅は800Gb/sから間もなく1.6Tb/sへ向かい、従来のプラガブル型光モジュールはポートあたり12〜15Wを消費する。10万GPUクラスタなら光モジュールだけで10〜15MW — データセンター全体の電力予算の10〜15%に達する。銅インターコネクトはレーンあたり200Gbpsを超えると信号品質が崩壊する。
解決策は、光エンジンをスイッチ・GPU ASICと同じパッケージ内に収めるCPO(Co-Packaged Optics)だ。800Gポートの電力を15Wから5.4Wへ65%削減し、ネットワーク全体の電力を3.5倍削減する。2026〜2027年のAIクラスタの物理的制約に対する唯一の現実的な答えである。
こうした流れの中で、サムスン電子の幹部が2026年10月、MTNのインタビューでシリコンフォトニクス企業の買収を検討中であることを明らかにした。計画は具体的だ。来年から12インチ(300mm)ウェハープロセスでphotonic IC市場に参入し、CoherentやLumentumといった光モジュールメーカーや、フォトニックICを設計するファブレス企業を顧客として確保する。初期はウェハー販売から始め、電気ICとフォトニックICの結合、光パッケージングへと拡張するロードマップだ。Source
このニュースが重要なのは「参入」宣言ではなく「出遅れ」の認定だからだ。MTNによるとTSMCのロードマップはサムスンより約1〜2年先行している。サムスンは現在、アルファ顧客(alpha customer)とともに光技術を検証中の段階にある。
ビジネス深掘り
市場規模:4,600万ドルから81億ドルへ
CPO市場の成長曲線は、半導体の歴史でもまれに見る急峻さを示している。
| 年 | CPO市場規模(推定) | 備考 |
|---|---|---|
| 2024 | 4,600万ドル | 実験室・パイロット段階 |
| 2030 | 81億ドル | 年平均成長率137% |
| 2036 | 200億ドル以上 | 2026〜2036年 年平均成長率37% |
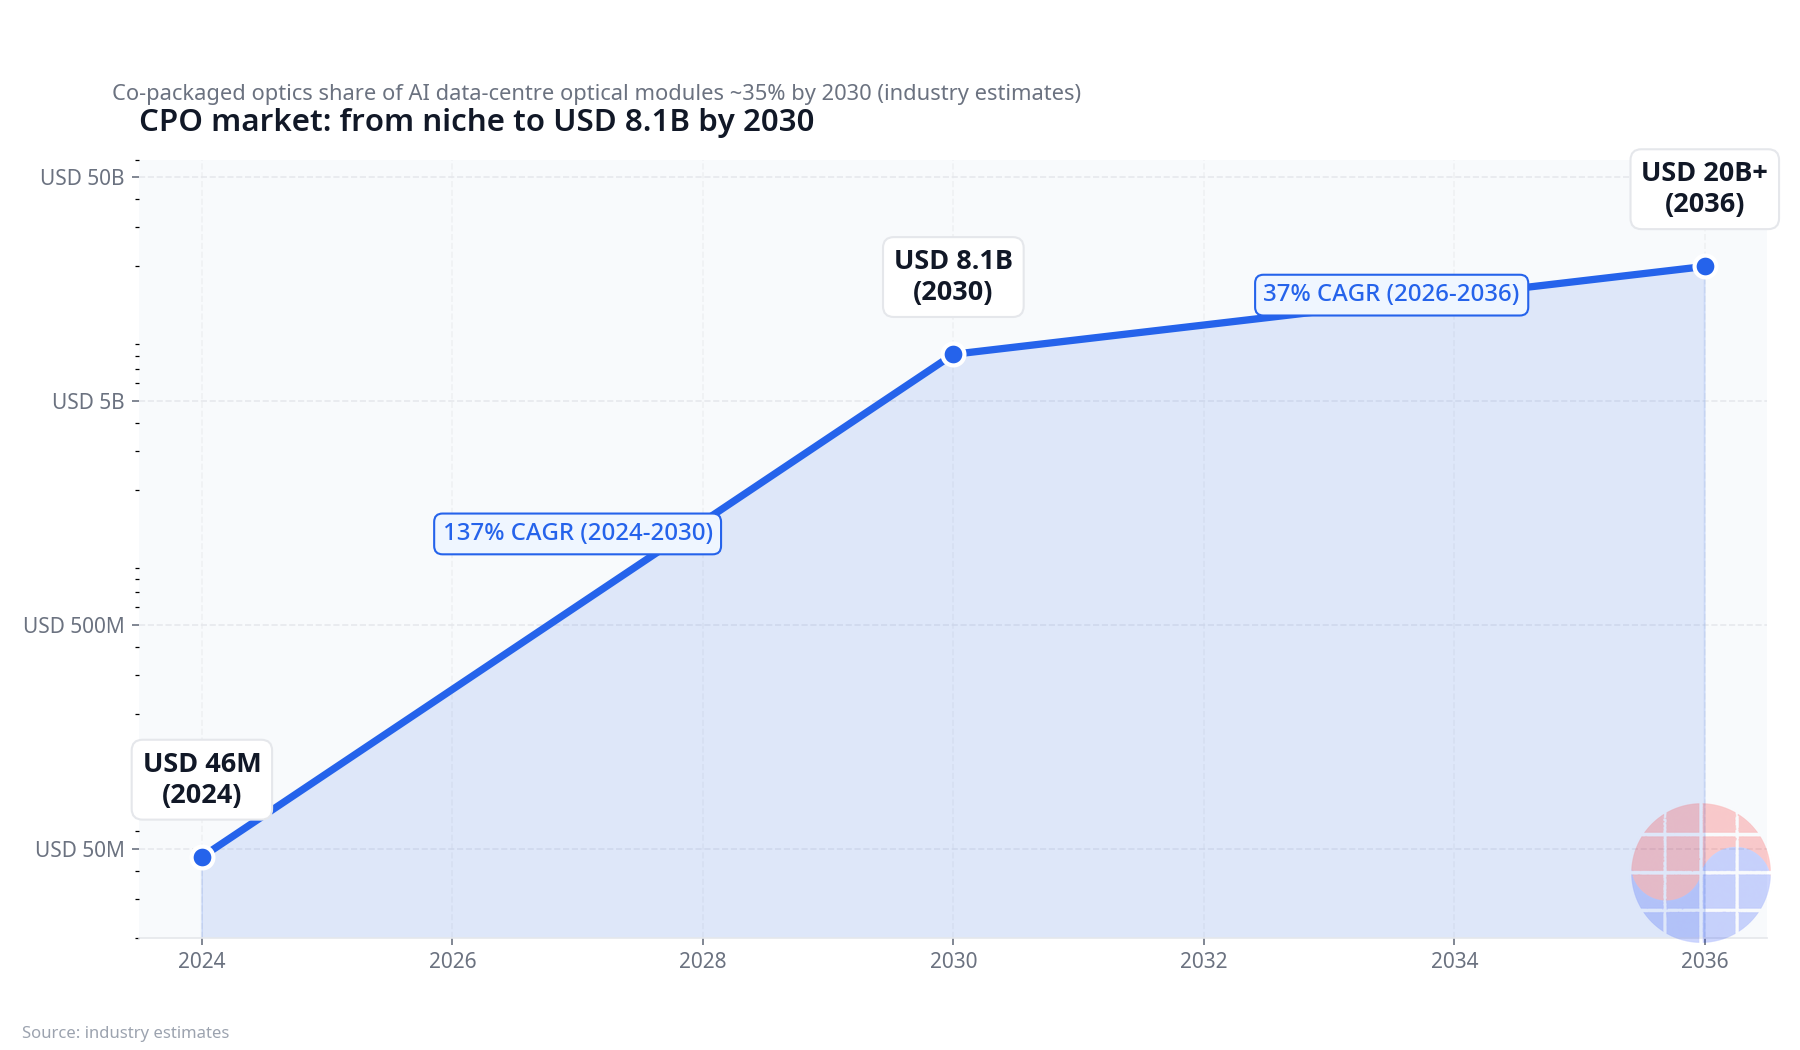
2030年にはAIデータセンターの光モジュールの約35%がCPO方式に置き換わると推定される。ハイパースケーラーのCPO年間調達規模は2026〜2028年に20億〜40億ドルと見込まれる。市場は「あり得る未来」ではなく「すでに発注書が飛び交う現在」だ。
競争構図:アーキテクチャを定義する者がマージンを取る
TSMCのCOUPE(Compact Universal Photonic Engine)は、CPOエコシステムの事実上の標準に近い。2026年に量産に入り、NVIDIAのQuantum-X InfiniBandスイッチ(2026年上半期、スイッチあたり115Tb/s)とSpectrum-X Photonicsイーサネットスイッチ(2026年下半期)の基盤となっている。BroadcomのTomahawk 6-Davisson(102.4Tb/s)もCOUPE上で動作する。NVIDIAとTSMCが共同設計したMicro Ring Modulator(波長あたり200Gbps PAM4)は業界最高密度の単一チャネル帯域幅だ。
この構造のビジネス的意味は明確だ。TSMCはCoWoSでそうしたように、CPOでも「アーキテクチャ定義者」の地位を占めた。アーキテクチャを定義すれば、設計ルール・パッケージング経路・サプライチェーンがその上に積み上がり、価格決定力がついてくる。先端パッケージ市場でTSMCが72.5%、サムスンが5.9%を占めるというMTN引用の数値が示すように、このゲームで後発の席は狭い。(同数値はMTNが引用した数値であり、独立検証された公式統計ではない。)
| TSMC(COUPE) | サムスン ファウンドリー | |
|---|---|---|
| 量産時期 | 2026年(量産中) | 2027年の光チップ製造開始を目標 |
| 基幹製品 | NVIDIA Quantum-X/Spectrum-X、Broadcom Tomahawk 6 | アルファ顧客で検証中、Coherent・Lumentumをターゲット |
| パッケージ連携 | SoIC-Xハイブリッドボンディング+CoWoS経路 | 先端パッケージ結合を計画 |
| ターンキーCPO目標 | — | 2029年 |
| 先端パッケージシェア(MTN引用) | 72.5% | 5.9% |
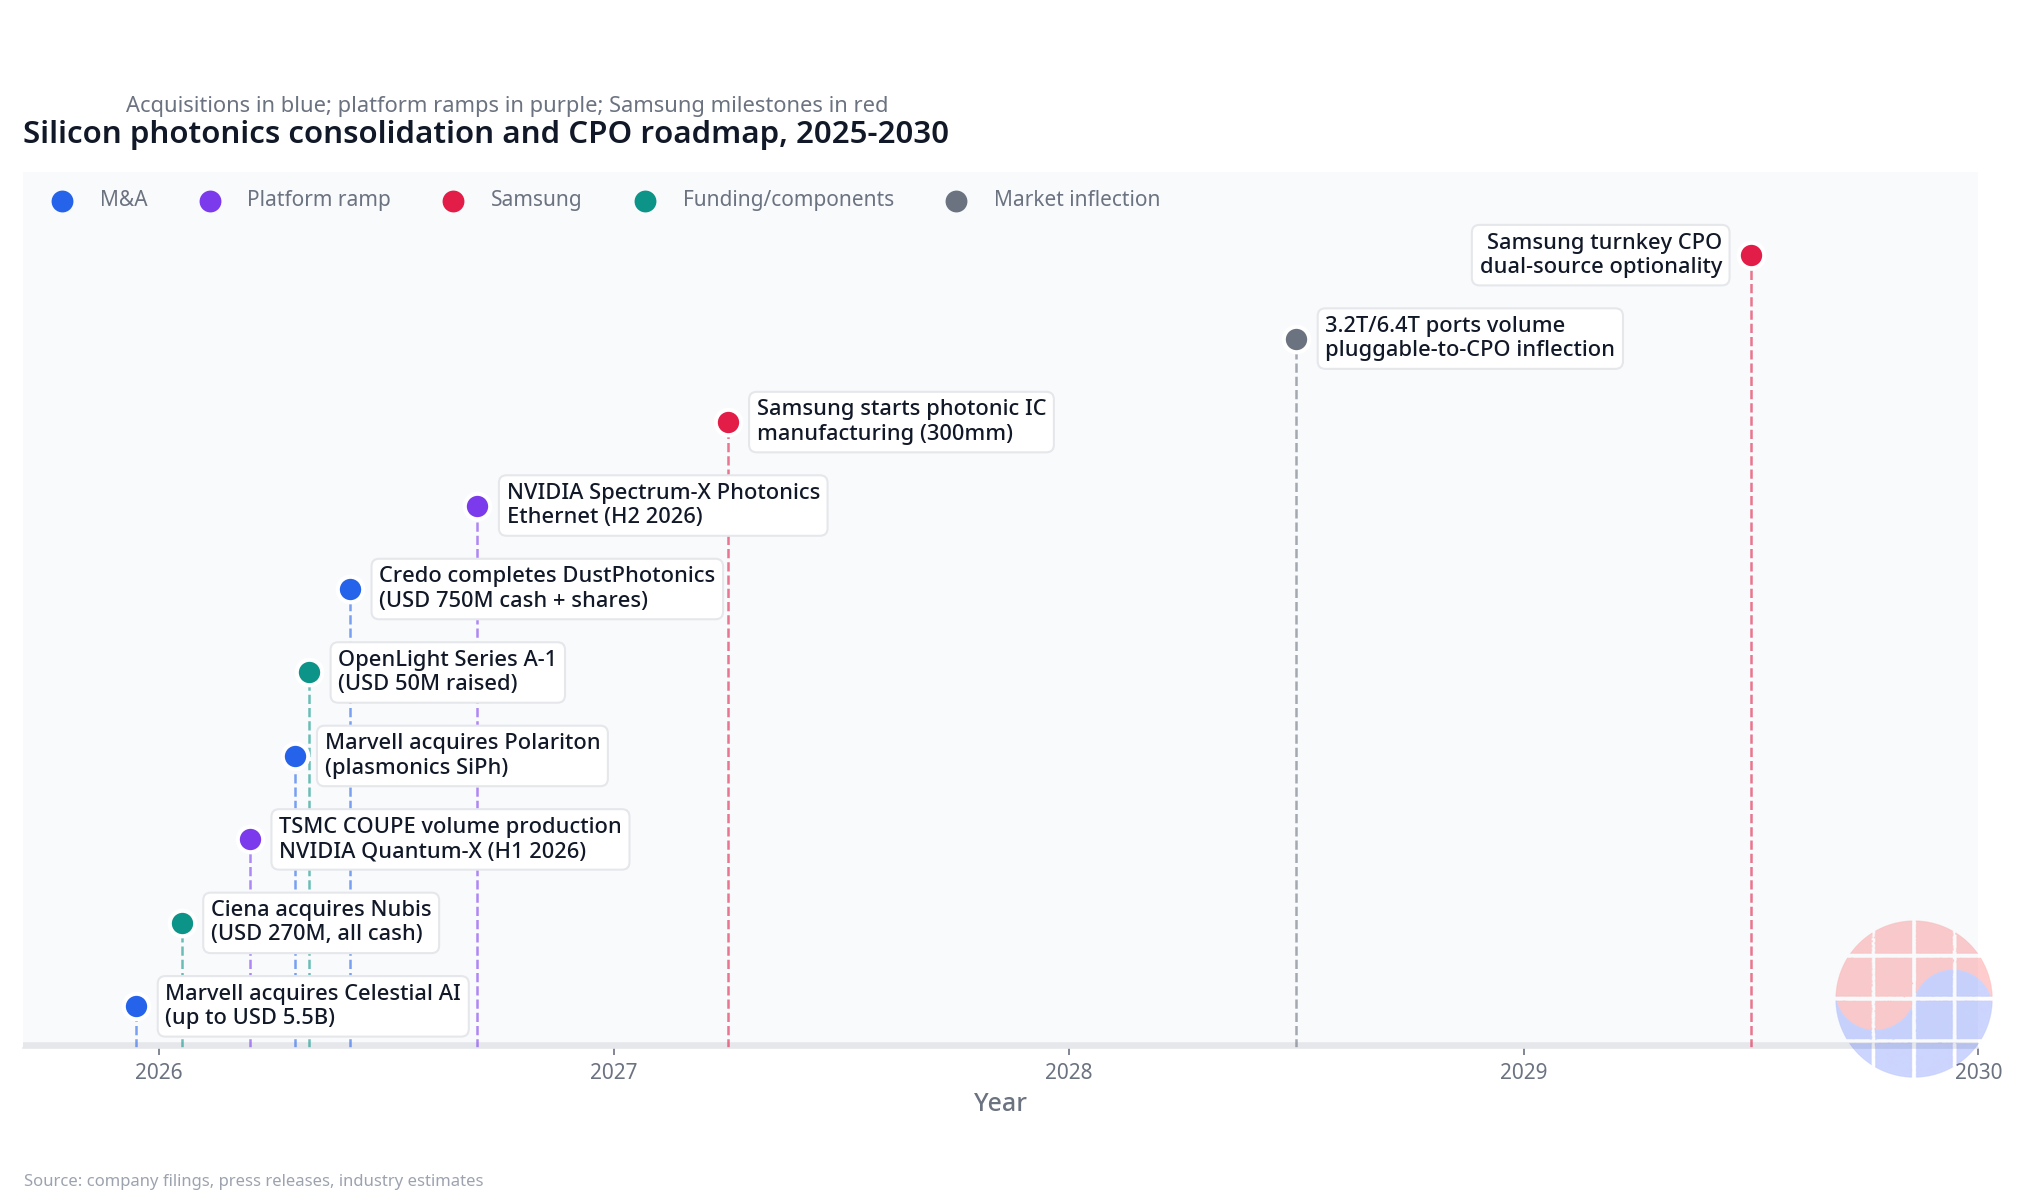
サムスン ファウンドリーの手札がゼロというわけではない。シリコンフォトニクスのPDKは完成し、300mmプラットフォームを備え、大型光モジュール受注を確保したとの報道もある。2029年のターンキーCPOロードマップが実現すれば、サムスンはTSMCの唯一の代替選択肢となる。その「代替」の価値こそが次のセクションの主題だ。
コスト構造:なぜ光PICの内製化に7億5,000万ドルを払うのか
2026年のシリコンフォトニクスM&Aの波を整理すると、資金がどこへ流れているかが見える。
| 時期 | 買収・投資 | 金額 | 意味 |
|---|---|---|---|
| 2025年12月 | Marvell → Celestial AI | 最大55億ドル | シリコンフォトニクス新興企業で最大のイグジット |
| 2026年1月 | Ciena → Nubis Communications | 2億7,000万ドル(全額現金) | CPO/NPO光エンジンの確保 |
| 2026年4月 | Marvell → Polariton Technologies | 非公開 | プラズモニクス変調技術、3.2T対応 |
| 2026年4月 | OpenLight Series A-1 | 5,000万ドル(累計8,400万ドル) | 開放型シリコンフォトニクスPDK、25社以上が利用 |
| 2026年5月 | Credo → DustPhotonics | 7億5,000万ドル現金+株式 | SiPh PIC内製化、垂直統合の完成 |
[Sources: 各社発表 — Marvell、Zacks、Photonics Spectra、OpenLight]
CredoのDustPhotonics買収は教科書的な事例だ。CredoはSerDesとDSP(光トランシーバの頭脳)を設計していたが、電気信号を光に変換するシリコンフォトニクスチップ(PIC)は外部調達だった。DustPhotonicsの買収でPICまでを手中に収め、銅ケーブル→DSP→PIC→システム統合のフルスタックを完成させた。同社が掲げた買収の名分は三つだ。外部供給依存度の緩和、製品開発速度の加速、そして量産段階でのコスト構造改善である。CPO時代の価格決定力は光エンジンを握る者にいくという判断だ。
Marvellの動きも同じ文法だ。Celestial AI(最大55億ドル)でフォトニックファブリックのビジョンを、Polariton(プラズモニクス基盤の変調)で3.2T以降のデバイスレベル革新を買った。プラズモニクスは従来のシリコンフォトニクスより高密度・超低電力の並列光リンクを可能にする技術で、3.2T時代を狙う。
レーザーレイヤーは別個の寡占構造だ。CPOアーキテクチャでは光エンジン自体は光を生成できない。外部光源(ELS)から連続光を注入してもらう必要があるが、GPUパッケージ脇の70〜85°C環境で動作する高出力レーザーのグローバル供給は実質的にLumentumとCoherentの複占である。NVIDIAが両社にそれぞれ20億ドルの戦略的株式投資と数十億ドル規模の購買確約をした理由だ。合計40億ドル — NVIDIAが単一サプライチェーンノードに張った過去最大のdirected betである。
戦略オプション:サムスンが買えるもの、買うべきもの
サムスンの選択肢は大きく三つある。
第一に、PIC設計資産の買収。CredoがDustPhotonicsに支払った7億5,000万ドルが相場表だ。サムスンはPDKと300mmプラットフォームを持つが、検証済みのPIC設計ポートフォリオと顧客tractionは資金で買って時間を稼ぐしかない。買収プレミアムはすなわち「時間の価格」である。
第二に、レーザー・光源の能力。Lumentum・Coherent級の高出力レーザーは売りに出ることがまれだ。代わりにサムスンが狙うのは、これらを「顧客」として確保することである。ファウンドリ顧客としてCoherent・Lumentumを押さえれば、TSMC一辺倒のサプライチェーンに亀裂を入れられる。
第三に、パッケージング統合能力。サムスンの真の差別化カードはファウンドリ+メモリ+先端パッケージの垂直結合だ。CPOは電子IC・フォトニックIC・先端パッケージ・外部レーザー・ファイバーカップリングが一体となって動かなければならない技術である。いずれか一つのレイヤーが優れているだけではだめで、レイヤー間の統合を売る事業者が勝つ。IDM型の垂直統合はサムスンの数少ない構造的強みだ。
リスクも明確だ。HBMでサムスンはAI需要への対応速度が遅れてシェアを落とした。「遅れて来て高く買う」パターンがシリコンフォトニクスでも繰り返されかねない。買収した資産をTSMCのCOUPEエコシステムと互換性のある方向に育てるか、独自標準でいくかの選択も残る。互換なら早期の商用化、独自なら差別化 — どちらにもコストがかかる。
Chase's Take
このニュースの本質は「サムスンが光チップを作る」ではない。「光I/Oレイヤーの所有権戦争がM&A局面に入った」ということだ。
過去10年のAIチップのマージン配分を振り返ってみよう。演算レイヤーはNVIDIAが、メモリレイヤーはHBM 3社が、パッケージレイヤーはTSMCが定義した。各レイヤーの定義者はそのレイヤーのマージンの大半を持っていった。今開かれつつある第四のレイヤーが光I/Oだ。TSMCはCOUPEで、NVIDIAはQuantum-X/Spectrum-Xと40億ドルのサプライチェーン投資ですでに席を確保した。サムスンの買収検討は、このテーブルに遅ればせながら着こうという宣言である。
注目すべき数字は2029年だ。サムスンのターンキーCPO目標時期は市場が成熟する時期と重なる。2028年の3.2T/6.4Tポート量産とプラガブル→CPOの置換変曲点の後、ハイパースケーラーは必ずデュアルソースを要求する。単一ファウンドリ(TSMC)への地政学的・サプライチェーンリスクを誰も甘受しないからだ。サムスンの2029年ターンキーCPOはシェアのゲームではなく「デュアルソース・オプション」のゲームである。オプションの価値は原資産(シェア)ではなくボラティリティ(サプライチェーンリスク)に比例する。地政学リスクが大きいほど、サムスンのオプションの値は上がる。
投資の観点ではバリュエーションの枠組みを分離すべきだ。光エンジンを内製化した企業(Credo・Marvell・Ciena陣営)とプラガブル型モジュール企業は、同じ「光」テーマでも別の株式である。前者はアーキテクチャ定義レイヤーのマージンを、後者は物量レイヤーのキャッシュフローを食べる。二つの枠組みを混ぜるとマルチプルを誤る。
最後にM&Aプレミアムの経済学。DustPhotonicsは2024年に2,400万ドルのSeries Bを調達した企業だ。7億5,000万ドル+αの買収価格は調達額の30倍を超える。これがバブルか? CPO市場が2030年に81億ドル、そのうちSiPh PICレイヤーが数十億ドル規模なら、PICの内製化は「価格決定力」を買うことだ。プレミアムは高く見えるが、レイヤー所有権の観点では合理的であり得る。サムスンが今支払う買収対価も同じ物差しで見るべきだ。安く買うことが目標ではなく、レイヤーを買うことが目標なのだ。
示唆
- サムスン:買収ターゲットはPIC設計資産が最優先。Coherent・Lumentumをファウンドリ顧客として押さえることがTSMC対抗のてこだ。2029年ターンキーCPOの価値はシェアではなくデュアルソースのオプション価値である。
- TSMC:COUPEはCoWoSの再演だ。アーキテクチャ定義者として2026〜2028年のCPO物量の大半を吸収する。リスクは単一供給源への集中と地政学である。
- NVIDIA・Broadcom:システムレイヤーの複占。NVIDIAは40億ドルのサプライチェーン投資で上流を封鎖し、Broadcomは非NVIDIA陣営(Tomahawk 6量産中)のデフォルト選択肢だ。
- 投資家:光エンジン内製化企業とプラガブル型モジュール企業を別のバリュエーション枠組みで見るべきだ。CPOは2026年売上化→2027年スケール→2028年置換変曲点のタイムラインで検証すればよい。
- 観戦ポイント:サムスンの買収ターゲット発表(金額・資産)、2027年の光チップ製造開始の可否、2028年の3.2Tポート量産時のCPO浸透率。
FAQ
サムスンはなぜシリコンフォトニクス企業の買収を検討しているのですか?
ファウンドリプロセス・メモリ・先端パッケージを組み合わせてTSMCのCOUPEプラットフォームに対抗するためだ。サムスン幹部は2026年10月のMTNインタビューで買収検討を明らかにし、来年から300mmウェハーで光チップ製造を開始する計画だ。TSMCのロードマップが1〜2年先行しており、M&Aで時間を買う戦略である。Source
CPO市場の規模はどのくらいですか?
業界推定によるとCPO市場は2024年の4,600万ドルから2030年には81億ドルへ成長する(年平均137%)。2036年には200億ドルを超える見通しだ。2030年にはAIデータセンターの光モジュールの約35%がCPO方式になると推定される。Source
TSMCのCOUPEとサムスンの計画はどう違いますか?
TSMCのCOUPEは2026年に量産中で、NVIDIA Quantum-X/Spectrum-XとBroadcom Tomahawk 6の基盤プラットフォームだ。サムスンは2027年の光チップ製造開始、2029年のターンキーCPOを目標とし、現在アルファ顧客と技術を検証中である。 その差は約1〜2年と評価される。
CredoがDustPhotonicsに7億5,000万ドルを支払った理由は何ですか?
SerDes・DSPに加えてシリコンフォトニクスPICまで内製化し、光接続のフルスタックを完成させるためだ。外部供給依存度を下げ、開発速度を上げ、量産段階のコスト構造を改善することが目標である。CPO時代の価格決定力は光エンジンを握る者にいくという判断だ。Source
免責:本記事は2026年10月18日時点の公開報道と業界推定値を整理したものであり、投資助言ではありません。市場規模数値は調査機関により推定値が異なり、M&Aおよびロードマップに関する内容は各社発表と報道に基づきます。
関連記事