VLSI Korea
サムスン vs SKハイニックス、SEDEX 2026で見えたAIメモリ戦争の本質
SEDEX 2026でサムスンとSKハイニックスがそろってHBM4Eの実物を公開した。スペックは互角、競争の軸は「統合」対「階層拡張」へ。サムスンは自社4nmベースダイと360兆ウォンの龍仁クラスター、SKハイニックスは10倍容量のHBFとJEDEC標準化で勝負する。AIメモリ戦争の2つの青写真を比較する。


🆓 無料記事 · どなたでも無料でお読みいただけます
30秒サマリー
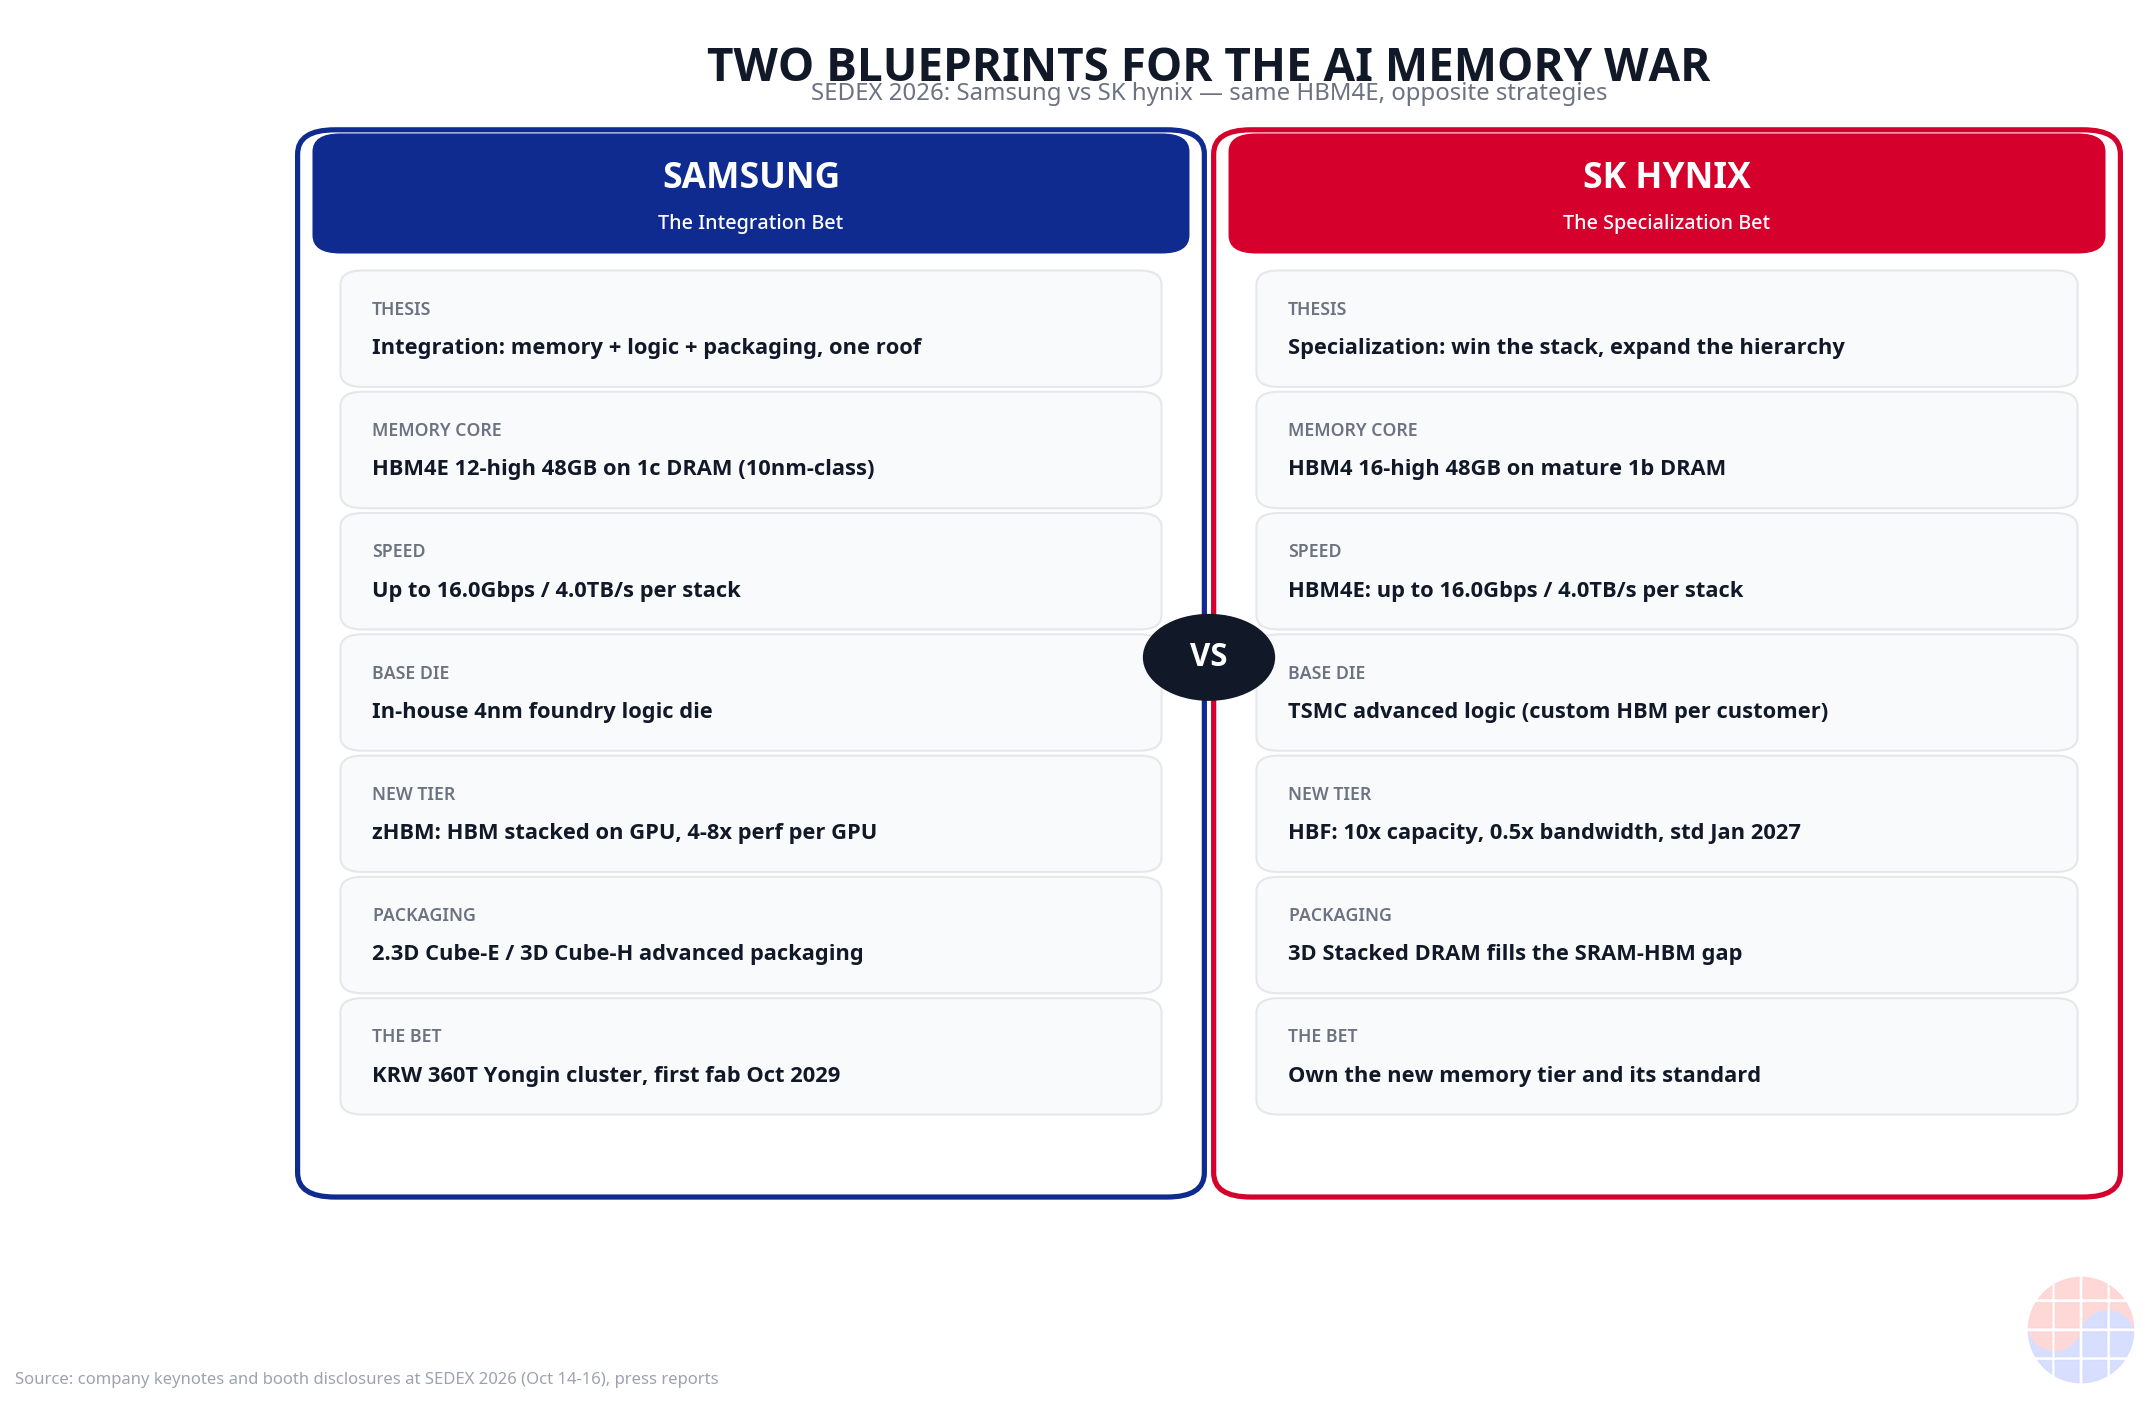
- SEDEX 2026(10月14〜16日、ソウルCOEX)が過去最大規模(300社・888ブース)で開幕しました。サムスン電子とSKハイニックスは揃って第7世代HBMであるHBM4Eの実物を展示しました。両社とも最大16.0Gbps、最大4.0TB/s、48GB(12段積層)という同じスペックを掲げました — スペック競争は引き分けに終わりました。
- 真の勝負は別の場所で繰り広げられています。サムスン電子のテーゼは**「統合」**です。DS部門CTOのソン・ジェヒョク(宋載爀)社長は「DRAM・ロジック・CIS・パッケージをすべてカバーする世界唯一の企業」と述べ、HBM4のベースダイを自社4nmファウンドリで自ら作る垂直統合を前面に打ち出しました。
- SKハイニックスのテーゼは**「専門化+階層の拡張」です。開発総括(CDO)のアン・ヒョン(安鉉)社長は「HBMだけでは急増するAIメモリ需要に応えられない」と宣言し、HBMの10倍以上の容量を狙うHBF(High Bandwidth Flash)**という新たなメモリ階層を提示しました。HBFの最終技術規格は2027年1月の確定が目標です。
- 両戦略が真っ向からぶつかる戦場は**PIM(Processing-in-Memory)**です。サムスン電子はLPDDR-PIMを、SKハイニックスはLPDDR6-PIMを掲げ、10月15日午後1時にCOEXで開かれるJEDECフォーラムで標準化の主導権を争う予定です。
- サムスン電子は約360兆ウォンを投じる龍仁国家産業団地計画を公開しました。2027年着工、2029年10月の最初の生産ライン稼働が目標です。「統合」テーゼを物理的に証明する賭けです。
- 投資への示唆:HBF標準の確定(2027年1月)、顧客ごとのカスタムHBMの受注動向、PIM標準化の主導権が今後5年のメモリバリューチェーンを決めます。(Source: 亜洲経済、Source: ノーカットニュース)
Background:同じHBM4E、正反対の物語
国内最大の半導体展示会SEDEX 2026が10月14日、ソウルCOEXで開幕しました。韓国半導体産業協会が主催する28回目の今回は「シリコン・インテリジェンスの時代へ(Into the Era of Silicon Intelligence)」をテーマに、300社・888ブースが参加し過去最大規模を記録しました。(Source: デイリアン)
展示会場の入口でもっとも目立つ対決は、サムスン電子とSKハイニックスのHBM4E展示です。両社とも第7世代HBMの実物を前面に掲げています。サムスン電子は5月に1c DRAMと4nmロジックダイを適用した48GB・12段積層のHBM4Eサンプルを世界で初めて出荷し、SKハイニックスは6月のCOMPUTEXで12段積層・48GBのHBM4Eを公開した後、サンプル供給を終えました。両社ともNVIDIAにサンプルを出荷済みです。(Source: ヘラルド経済、Source: デイリアン)
興味深いのは、スペック表が実質的に同じだという点です。両社とも**最大16.0Gbpsのピン当たり速度、最大4.0TB/sの帯域幅、48GB容量(32Gbダイ×12段)**を掲げました。サムスン電子は安定駆動基準の14Gbpsで3.6TB/s、最大駆動で4.0TB/sという二段階の数値を公開し、SKハイニックスは前世代比でエネルギー効率20%以上の改善を強調しました。(Source: IT朝鮮)
スペックが同じになったということは、競争の軸が変わったということです。勝負はもはや「誰が速いか」ではなく「AI時代のメモリアーキテクチャを誰が定義するか」に移りました。開幕日の基調講演で両社の技術トップが示したメッセージがその証拠です。
Business Deep Dive
1. 市場の現状:寡占、そしてスペック同率の意味
世界のHBM市場は事実上、韓国2社が支配しています。SKハイニックスがHBM3・HBM3E世代で先行し市場シェアの過半を握り、サムスン電子はHBM4世代で1c DRAMという最先端プロセスを武器に追撃しています。HBM4Eで両社が同じ最高スペックに到達したということは、スペックだけではもはや差別化できない局面に入ったというシグナルです。
このとき企業が選べる戦略は二つあります。一つはスペックの先にある「システム」を売ること、もう一つはスペックの先にある「階層」を作ることです。サムスン電子は前者を、SKハイニックスは後者を選びました。
2. サムスンのテーゼ:統合(Integration)—「唯一の企業」
サムスン電子DS部門CTOのソン・ジェヒョク(宋載爀)社長は基調講演で、サムスン電子が「DRAMメモリ、ロジックチップ、CMOSイメージセンサ、パッケージをすべてカバーする世界唯一の企業」だと強調しました。これは単なる自慢ではなく、ビジネスモデル宣言です。(Source: TechTimes)
統合テーゼの実体はベースダイにあります。HBMスタックの最下層であるベースダイは、DRAM層とGPUの間のデータ交通を司るロジックダイで、HBM4世代からは高度な演算・制御機能を担うシステム半導体になりました。サムスン電子はこのベースダイを自社4nmファウンドリプロセスで直接作ります。メモリコアダイ(1c DRAM)からロジック設計、ベースダイ、先端パッケージまで一貫処理する構造です。外部ファウンドリに委託する競合にはできない**メモリ-ロジックの協調最適化(co-optimization)**が可能になり、マージンも社内に残ります。
展示製品がこのテーゼを裏付けています。LPDDR-PIM(メモリ内演算)、zHBM(GPUの上にHBMを直接積層する3Dメモリアーキテクチャのモックアップ)、zNAND-O(エッジAI向け3D NANDソリューションのモックアップ)、2.3D Cube-E(シリコンブリッジベースの拡張型パッケージ)、3D Cube-H(3Dパッケージ)が一つのブースに並びました。zHBMはHBM4E比でGPU当たり性能4〜8倍、ワット当たり性能最大3倍を狙い、zNAND-Oは従来NAND比で読み出し帯域幅とエネルギー効率を最大7倍に引き上げることを目標としています。展示テーマ「AIシステム全体を設計する(Architecting AI Systems)」そのままです。(Source: IT朝鮮、Source: 亜洲経済)
そして統合テーゼの物理的証明が龍仁国家産業団地です。サムスン電子は約360兆ウォンを投じ、2027年に敷地造成・着工に入り、2029年10月の最初の生産ライン稼働を目標としています。約70社の素材・部品・装置およびファブレス企業が入居するエコシステム型団地です。メモリ・ファウンドリ・パッケージを一つの屋根の下に束ねる「統合」が、設計思想ではなく実際の土地と資金で証明される戦略であることを示しています。(Source: 亜洲経済)
3. SKハイニックスのテーゼ:専門化+階層拡張 —「HBMだけでは足りない」
SKハイニックス開発総括のアン・ヒョン(安鉉)社長の基調講演のタイトルは「AI時代、メモリ革新の方向を問う」でした。核心的な診断はKVキャッシュのボトルネックです。AI推論が複雑化しコンテキストが長くなるほど、以前のトークン情報を保存するKVキャッシュがHBM容量を先に枯渇させるというのです。アン社長はAIインフラの性能規模が2030年には2026年比で約20倍に拡大すると見通しました。(Source: 東亜日報、Source: ノーカットニュース)
解法はHBMをより速くすることではなく、メモリ階層自体を再設計することです。アン社長が示したロードマップは三つの柱です。
第一に、HBMの高度化とカスタマイズ。HBM4Eに続き、2027年にはHBM5とカスタムHBM4Eを並行推進します。カスタムHBMはベースダイに顧客ごとのカスタムロジックIPを組み込み、特定のAIアクセラレータに最適化する方式で、ベースダイのロジックプロセスにはTSMCの先端プロセスを活用します。メモリ企業がロジック設計力を内製化しながらも、製造は最高のファウンドリに任せる専門化された分業です。(Source: IT朝鮮、Source: Korea JoongAng Daily)
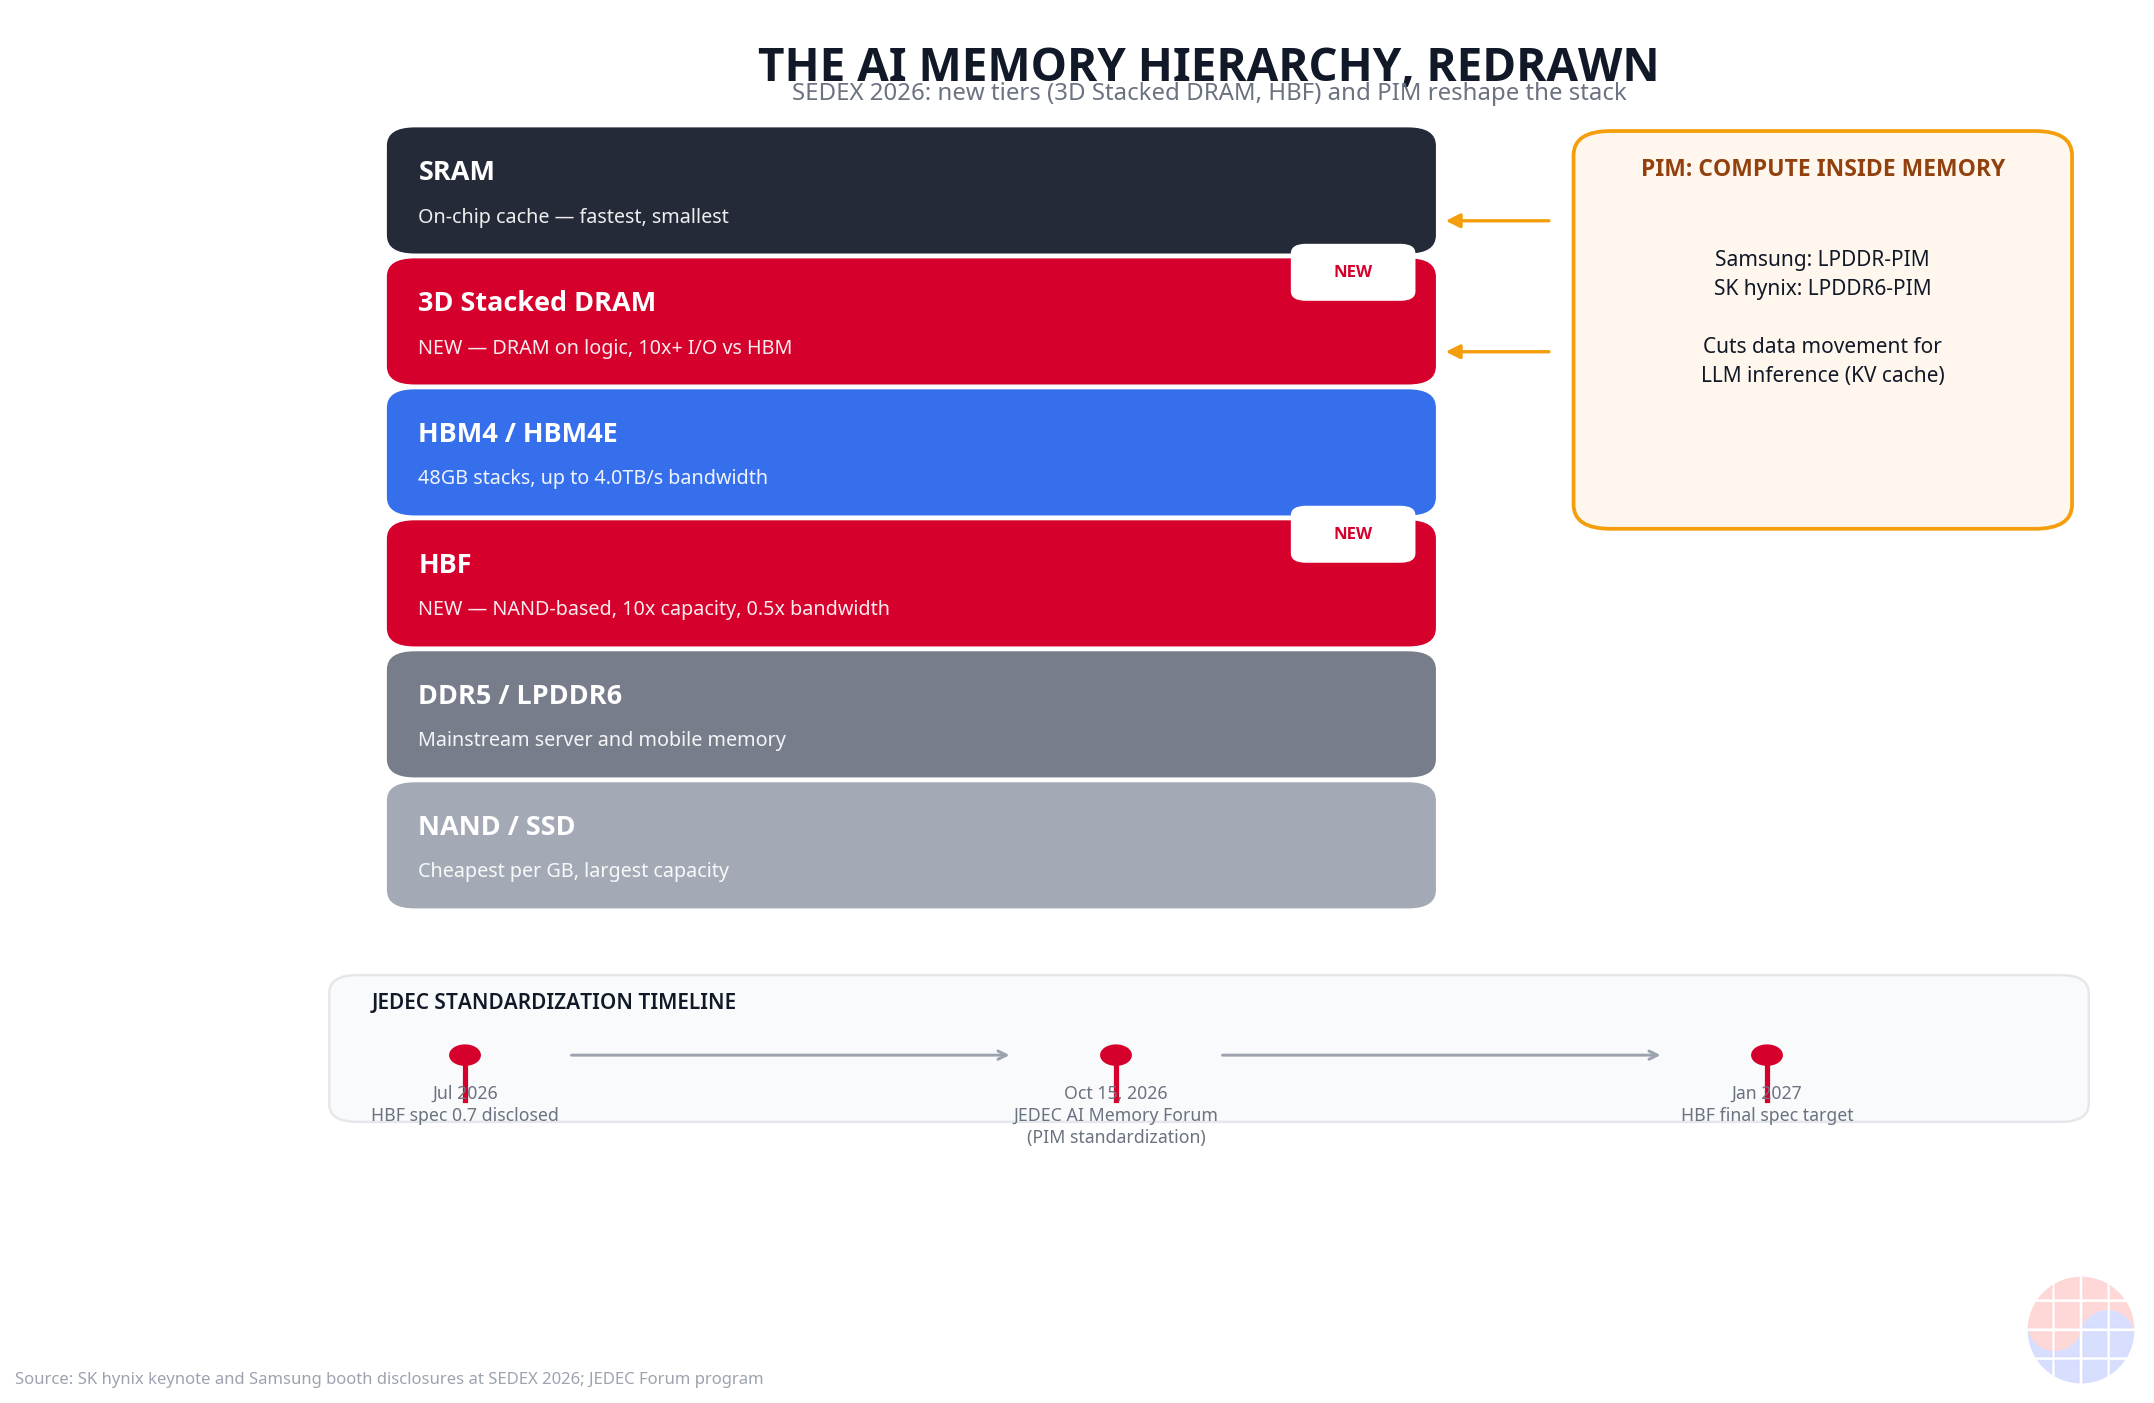
第二に、3D Stacked DRAM。SRAMとHBMの間の隙間を埋める新しい階層で、GPU・NPUなどのロジックチップの上にDRAMを直接積層してデータ移動距離を短縮します。入出力(I/O)を従来HBMより数十倍に増やし、AI性能のボトルネックを解消するという構想です。サムスンのzHBMと概念的には似ていますが、SKハイニックスはこれをHBM-HBFとともに階層ロードマップの一軸に位置付けています。(Source: Prime Economy)
第三に、そしてもっとも破格なのがHBF(High Bandwidth Flash)です。HBMで蓄積したTSV積層と高速I/O技術をNANDフラッシュに適用した次世代メモリで、同世代HBM比で半分程度の帯域幅に約10倍の容量を開発目標に掲げました。HBMとDRAMの間に新しいメモリ階層(ティア)を作り、推論過程で繰り返し読み出される大規模データを演算装置の近くに置く構造です。AI推論は読み出し作業が書き込みより圧倒的に多く(あるモデル事例で約30万倍)、NANDベースが適しているというのがSKハイニックスの説明です。今年7月にスペック0.7を公開し、2027年1月に最終技術規格を確定した後、サンディスクなどのグローバルパートナーと標準化を推進します。(Source: ノーカットニュース、Source: NSP通信、Source: 東亜日報)
4. PIM:両戦略がぶつかる戦場
両社のロードマップが真っ向から衝突する地点がPIMです。サムスン電子はLPDDR-PIMの実物を公開し、SKハイニックスはLPDDR6-PIMで対抗しました。PIMは演算をメモリ内部で実行してデータ移動を減らす技術で、LLM推論のボトルネックが「演算」ではなく「データ移動」だという診断の上で、両社が同時に選んだカードです。(Source: グローバルエコノミック)
この戦場のルールを決める場が、10月15日午後1時にCOEX・Cホールで開かれるJEDECフォーラム(「AI Memory Architectures, Testing, and Ecosystem Readiness」)です。サムスン電子はLLM推論におけるメモリ性能の限界とLPDDRベースのPIM技術を、SKハイニックスはオンデバイスAI向けLPDDR6-PIMとJEDEC標準化の動向を発表する予定です。Advantest(HBMバンプテスティング)、Keysight(DDR6/LPDDR6テスティング)、Synopsys(サーバーメモリ)、Intel(オンデバイスAIメモリ)、MediaTekも参加します。標準を書く者がエコシステムを支配するという点で、このフォーラムは単なる技術セミナーではなく、今後5年のメモリアーキテクチャの主導権を分ける場です。(Source: ニュースピム、Source: ニューシス)
5. コスト構造から見た両ベットのリスク
両戦略はリスクを異なる層に置きます。サムスンのリスクはプロセスリスクです。1c DRAMと4nmベースダイという最先端の組み合わせは歩留まり曲線に乗らなければならず、ファウンドリの稼働率とも連動します。SKハイニックスのリスクは積層リスクと標準リスクです。16段積層は層ごとに歩留まりが掛け合わされる構造のため、ボンディング精度(TC Bonderなどの装置)が生命線であり、HBFは標準を先に作ってエコシステムを引き寄せなければならないゲームです。標準化でサンディスクというパートナーを確保したことは、このリスクを下げる布石です。
共通の逆風もあります。イーロン・マスク テスラCEOは最近、ソーシャルメディアでメモリ価格への不満を公然と表明しました。顧客であるビッグテックが「メモリが高すぎる」と感じ始めているというシグナルです。寡占の価格決定力が強まるほど、顧客はカスタムHBM・標準化による牽制を強めるでしょう。これが両社とも「カスタム」と「標準」を同時に叫ぶ背景です。(Source: 東亜日報)
私の見解
同じHBM4Eの実物を置いて、両社が正反対の話をするということ自体が、この産業の現状を示しています。スペック競争が終われば残るのはアーキテクチャの定義権です。サムスンは「私たちがすべてやるから、私たちのアーキテクチャを使え」と言い、SKハイニックスは「階層が増えるから、新しい階層の標準を私たちが書く」と言います。両方の主張に一理あります。AIワークロードが学習から推論へ重心を移す限り、容量(KVキャッシュ)とシステム統合(ベースダイ+パッケージ)は同時に重要になります。
韓国の観点から見ましょう。サムスンの360兆ウォンの龍仁ベットとSKハイニックスのHBF標準先取りは、同じコインの両面です。どちらも**「標準とエコシステム」のゲーム**をしています。龍仁は統合エコシステムを物理空間に建設することであり、HBFは新しいメモリ階層の標準を先取りして論理空間のエコシステムを築くことです。メモリ強国の次の10年は、誰がより高く積むかではなく、誰がより多くのパートナーを自らの階層・標準の中に引き込むかで決まります。
検証と反論も必要です。第一に、HBFの「10倍の容量・半分の帯域幅」はまだ開発目標であり量産スペックではありません。2027年1月の規格確定以降、パートナーの採用が鍵です。第二に、カスタムHBMは顧客(NVIDIAなどのアクセラレータ設計者)との設計分担構造によってマージン配分が変わります。ベースダイを誰が設計し、誰が作るかがそのまま主導権です。第三に、PIMは概念的には10年以上議論されてきた技術です。JEDEC標準化が今回、実際の製品採用につながるかが鍵であり、フォーラムの開催自体が勝利ではありません。
Implications:投資・経営への示唆
- メモリ投資家:HBM4Eのスペック同率は株価にすでに織り込まれたニュースです。次のカタリストは(1)HBF最終規格(2027年1月)とパートナー採用、(2)顧客ごとのカスタムHBM受注の動向、(3)PIM標準化の主導権です。龍仁の最初のファブ稼働(2029年10月が目標)は、サムスンの中長期キャパシティ可視性の物差しです。
- AIアクセラレータ・ビッグテック(メモリの買い手):メモリ寡占の価格決定力がピークにある局面です。マルチソーシングとカスタムHBMの共同設計が価格交渉力の核心レバーです。HBFが標準化されれば推論インフラのメモリTCO構造が変わりうるため、アーキテクチャロードマップに反映する時期です。
- 装置・素材部品:16段積層時代のTC Bonder精度、HBMバンプテスティング(Advantest)、DDR6/LPDDR6テスティング(Keysight)の需要が標準化とともに拡大します。龍仁団地の70社入居計画は、国内装置・素材メーカーの中長期受注のバロメーターです。
- 経営一般:標準を先取りしようとする者と統合で束ねようとする者の対決は、メモリだけの話ではありません。自社の産業で「階層を新たに作る側」と「すべてを統合する側」のどちらに立つかは、プラットフォーム戦略の古典的な分岐点です。
FAQ
Q1. HBM4EはHBM4と何が違いますか? A1. HBM4Eは第7世代HBMで、HBM4の拡張世代です。サムスンとSKハイニックスはともに最大16.0Gbpsのピン当たり速度、最大4.0TB/sの帯域幅、48GB容量(32Gbダイ×12段)を目標としています。サムスンは1c DRAMコアと自社4nmプロセスのベースダイを、SKハイニックスは成熟した1b DRAMプロセスとTSMCのロジックプロセスによるベースダイを使用します。両社とも2026年にNVIDIAへサンプルを出荷しました。
Q2. HBFはHBMに代わるメモリですか? A2. いいえ。HBF(High Bandwidth Flash)はHBMに代わるものではなく、HBMとDRAMの間に入る新しいメモリ階層です。NANDフラッシュにTSV積層と高速I/O技術を適用し、同世代HBM比で半分程度の帯域幅に約10倍の容量を狙います。AI推論のKVキャッシュのように繰り返し読み出される大容量データを演算装置の近くに置く用途で、最終技術規格は2027年1月の確定が目標です。
Q3. なぜPIMが突然重要になったのですか? A3. AI推論のボトルネックが演算能力(GPU FLOPS)ではなくデータ移動であることが確認されたからです。LLM推論では、重みとKVキャッシュをメモリから演算装置へ移すのに時間と電力がかかります。PIMはメモリ内部で演算を実行してこの移動を減らします。サムスン電子はLPDDR-PIMを、SKハイニックスはLPDDR6-PIMを掲げ、10月15日のJEDECフォーラムで標準化の動向を議論します。
Q4. サムスン電子の龍仁360兆ウォン投資は何を意味しますか? A4. メモリ・ファウンドリ・パッケージを一か所に束ねる「統合」戦略の物理的証明です。サムスン電子は龍仁国家産業団地に約360兆ウォンを投じ、2027年着工、2029年10月の最初の生産ライン稼働を目標とし、約70社の素材・部品・装置およびファブレス企業が入居するエコシステムを造成します。統合テーゼが設計思想を超え、実際の生産能力とサプライチェーンとして実現される過程です。
本稿は2026年10月15日時点の公開資料をもとに作成しました。HBF規格・PIM標準化など言及したロードマップは各社の開発目標であり変更される可能性があります。投資判断の根拠として使用しないでください。^1
関連記事